Internasjonal skatt og avgift
Sidene er utarbeidet av advokatfullmektigene Inger Camilla Gjeruldsen og Silje Leksell, begge Deloitte Advokatfirma AS
Foreslår endringer i de svenske selskapsskattereglene
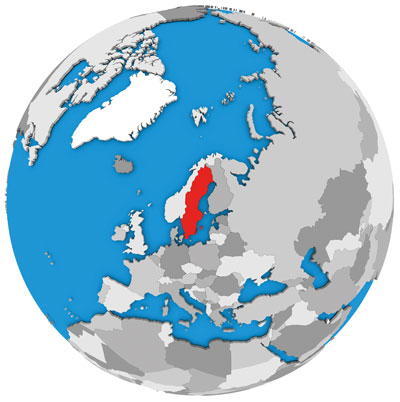
Det svenske finansdepartementet har offentliggjort et konsultasjonsdokument hvor det foreslås flere justeringer i selskapsskattereglene. Det er blant annet foreslått flere mindre justeringer i rentebegrensningsreglene. De foreslåtte endringene tar primært sikte på å implementere EUs direktiv mot skatteunndragelse og OECDs anbefalinger i BEPS-prosjektet.
Som en konsekvens av endringene i adgangen til å få fradrag for rentekostnader, er det også foreslått en midlertidig begrensning i adgangen til å anvende fremførte underskudd fra tidligere år. Anvendelsen av fremført underskudd begrenses til 50 % av årets skattemessige overskudd og det er foreslått at denne begrensningen vil gjelde i en periode på ca. tre år.
Ettersom restriksjoner på fradrag for rentekostnader antas å medføre en økning i skattefundamentet, er selskapsskattesatsen forslått redusert fra 22 % til 20 % for å tilrettelegge for investeringer i Sverige.
Singapore tillater kostplussmetoden for beregning av skattepliktig inntekt
Singapores skattemyndigheter har bekreftet at selskaper eller faste driftssteder som utfører rutinemessige tjenester til nærstående parter, kan beregne sin skattepliktige inntekt i Singapore basert på kostplussmetoden. Et selskaps skattepliktige inntekt vil dermed beregnes basert på selskapets totale kostnader pluss et påslag på 5 %. Ordningen ventes å redusere rapporteringskostnadene for denne typen selskaper og er foreslått innført fra og med inntektsåret 2019.
Polen innfører split payment mechanism
Som et tiltak for å bekjempe momsunndragelse innfører Polen regler om split payment. Flere andre land har allerede innført, eller varslet intensjon om å innføre en lignende ordning, senest Italia som innførte et oppdatert system i juli i år.
Det polske systemet betyr at merverdiavgift må skilles fra selgerens øvrige midler og overføres til en låst bankkonto som betaling til skattemyndighetene skjer fra. Ordningen vil ikke påvirke kjøper, som fortsatt vil betale salgsprisen og merverdiavgiftsbeløpet samlet til selger. Det er først når beløpet er overført til banken at merverdiavgiften skilles fra øvrige midler.
Systemet vil være frivillig når det innføres og kun gjelde ved B2B transaksjoner. Selskaper som velger å innføre systemet, vil nyte fordeler i form av lavere sanksjoner og raskere refusjon. Ettersom systemet er utformet for polske bankkontoer, vil utenlandske kontoer sannsynligvis ikke kunne oppfylle kravene som reglene stiller. Dersom utenlandske selskaper åpner polsk bankkonto, kan dette medføre lokale rapporteringskrav, som SAF-T mv.
De nye reglene ventes å tre i kraft 1. april 2018.
Større avgiftsreform planlagt i Brasil
Regjeringen i Brasil vurderer et forslag om å innføre en statlig merverdiavgift som skal erstatte fem nåværende indirekte skatter (PIS, Cofins, IPI, ICMS og ISS). En slik reform er ventet å forenkle håndteringen av indirekte skatt vesentlig for bedrifter i et land som anses ha et av verdens mest komplekse indirekte skattesystemer. Ettersom omleggingen antas å være omfattende, er det ventet at det vil ta noe tid før konkret regelverk er på plass.