


Den nye finansskatten – utfordringer og muligheter
Regjeringens forslag til ny finansskatt ble vedtatt rett før jul og trådte i kraft 1. januar 2017. Skatten er lite treffsikker i forhold til dets mål om å motvirke svakheter i merverdiavgiftssystemet. Regelverket åpner dessuten for en rekke tolkningsspørsmål og tilpasningsmuligheter.
Den nye finansskatten består av to elementer: (i) en ny 5 % skatt på lønnsgrunnlaget, og (ii) videreføring av skattesatsen for 2016 for alminnelig inntekt (25 %).
Skattesubjekter for den nye finansskatten er virksomheter som har ansatte som driver en eller flere finansielle aktiviteter, jf. SSBs Standard for næringsgruppering (SN2007) næringshovedområde K. Å knytte skattesubjektavgrensningen for en ny skatt til SN2007 er en forholdsvis frisk måte å utforme et regelverk på som medfører særlige utfordringer og tolkningstvil. Det hjelper heller ikke at det er klart forutsatt fra lovgivers side at de tilsiktede skattesubjektene skal være aktører som driver finansiell tjenesteyting, og som er unntatt fra merverdiavgiftsplikt etter bestemmelsene i merverdiavgiftsloven § 3–6, samtidig som en ser at flere aktører som nettopp driver merverdiavgiftspliktig virksomhet også vil rammes av den nye finansskatten. Avgrensningen av hvorvidt et foretak er finansskattepliktig skal dessuten knyttes opp mot lønnsgrunnlaget i finanssektoren, ikke omsetningen i selskapet som for øvrig er en velkjent størrelse å knytte en skatt eller avgiftsplikt opp mot.
I denne artikkelen redegjør vi først for formålet bak innføringen av den nye finansskatten, samt knytter noen ord til vedtakelsesprosessen. Vi gjennomgår deretter rettskildesituasjonen, og sier litt om regelverket i Danmark og forslaget som er sendt på høring i Sverige, før vi tar for oss det gjeldende finansskatteregelverket i Norge. Til slutt oppsummerer vi enkelte uavklarte problemstillinger, samt enkelte tilpasningsmuligheter.
Formål og vedtakelsesprosess
Finansbransjen er i stor grad unntatt fra merverdiavgiftsplikt, da omsetning av finansielle tjenester i utgangspunktet er unntatt fra avgiftsplikt etter merverdiavgiftsloven § 3–6. Dette er oppfattet å medføre en underbeskatning av finanssektoren, som bidrar til å vri produksjon og forbruk mot finansielle tjenester, og bort fra avgiftsbelagte varer og tjenester. Hovedformålet med innføringen av den nye finansskatten er derfor å motvirke disse svakhetene i merverdiavgiftssystemet. Som vi er inne på innledningsvis, treffer den vedtatte finansskatten kun delvis i forhold til det uttalte formålet. Vi mener at finansskatten ville vært utformet mer i samsvar med det uttalte formålet dersom skatteplikten hadde vært knyttet opp mot avgrensningene som allerede følger av merverdiavgiftsloven § 3–6 (unntaket for finansielle tjenester).
Dårlig prosess
I tillegg til at den nye finansskatten treffer skjevt i forhold til sitt hovedformål, synes prosessen rundt vedtakelsen av skatten å ha vært strippet for grunnleggende prosedyrer som enhver velfungerende rettsstat tilstreber å besørge i forbindelse med vedtakelsen av et nytt regelverk, både når det gjelder utredning og kontradiksjon. Forslaget om finansskatten ble først presentert i forbindelse med kunngjøringen av Regjeringens budsjettforslag, uten at høringsforslag ble sendt ut på forhånd og også uten noen form for utredning som hører til vedtakelsen av et nytt regelverk; særlig vedtakelsen av en ny skatt. Lenge trodde man dessuten at forslaget som ville komme fra Finansdepartementets og Regjeringens side ville være nærmere knyttet opp mot merverdiavgiftsloven og merverdiavgiftsregelverket. Dette delvis fordi det var bred politisk enighet om at den finansielle sektoren er underbeskattet nettopp pga. unntaket for merverdiavgift, og delvis fordi det nettopp var slike signaler man fikk bl.a. i Prop. 1 LS 2013–2014 og senere offentlige uttalelser.
Vedtatt finansskatt vil gjelde i ca. ett år?
De næringsdrivende ble presentert for en ny finansskatt ved fremleggelsen av statsbudsjettet i begynnelsen av oktober måned. Som nevnt over var denne nokså annerledes utformet enn de signalene man til da hadde fått. Etter budsjettpresentasjonen var nyhetsbildet preget av uenigheten mellom regjeringspartiene på den ene siden og Krf og Venstre på den andre, både vedr. forslaget om ny finansskatt, og en rekke andre deler av statsbudsjettforslaget. Naturlig nok har dette medført at de næringsdrivende har «sittet stille i båten» og ventet på en endelig avklaring før de ønsket å bruke ressurser på innretning/tilpasning mv. I tillegg nevnes det at også i forbindelse med vedtakelsen av finansskatten var det klart at det fortsatt er stor uenighet blant de politiske partiene om hvordan «finansskatten» bør utformes. De fleste partiene stiller seg bak skepsisen som de næringsdrivende har gitt uttrykk for og som går ut på at en skatt på lønnsgrunnlaget i finansbransjen vil kunne medføre nedleggelse av arbeidsplasser mv., særlig i distriktene. Ikke nok med dette, regjeringen selv har, ifølge Innst. 3 S (2016–2017), bestemt seg for å sette ned en arbeidsgruppe som ledes av professor Erling Hjelmeng og som består av jurister og økonomer i tillegg til representanter fra KS, LO, NHO og Spekter, som blant annet skal vurdere hvordan offentlige og private finansinstitusjoner i større grad kan likestilles når det gjelder skattespørsmål. Arbeidsgruppen skal ferdigstille sitt arbeid innen 1. januar 2018. Så vidt vi forstår kan dette bety at den vedtatte finansskatten vil gjelde i ca. ett år før en ny skatt og et nytt regelverk vil bli gjort gjeldende. Også dette sier en hel del om forutsigbarheten, og mulighetene for innretning og lovlydighet.
Rettskildesituasjonen
Hovedrettskildene for finansskatten er Stortingsvedtaket om fastsetting av finansskatt på lønn for 2017, folketrygdloven § 23–2a, SN2007, og Prop. 1 LS 2016–2017 (heretter «Proposisjonen»). At en av hovedrettskildene for den nye finansskatten er SN2007, er etter vår oppfatning nokså oppsiktsvekkende all den tid standarden ikke er laget for å være en rettskilde med de kravene til definisjoner, presisjon og klarhet som det innebærer. SN2007 er derimot ment å gi retningslinjer for næringsklassifisering, og definisjoner av statistiske enheter, og bygger på samme standarder som i EU. Standarden er dermed ikke ment brukt som en rettskilde med de kravene til klarhet og presisjon som det stiller. Videre er det slik at avgrensningene i forhold til standarden er forholdsvis lite kjent blant de næringsdrivende, til tross for at den bør være noe kjent i forhold til eksisterende regelverk om den differensierte arbeidsgiveravgiften (DA-ordningen).
Mange tolkningsspørsmål
Nettopp av disse grunnene oppstår det også mange tolkningsspørsmål i tilknytning til hvilke subjekter, og hvilke aktiviteter, som egentlig rammes av den nye skatten. Dette særlig sett hen til at hovedformålet med innføringen av finansskatten er å beskatte virksomheter som driver avgiftsunntatt finansiell virksomhet, og der skattesubjektdefinisjonen etter vår oppfatning forholdsvis enkelt kunne ha blitt knyttet opp mot de allerede velkjente avgrensningene som følger av merverdiavgiftsloven § 3–6. En slik kobling hadde også medført et mer treffsikkert formål ved at man hadde kunnet unngå det som nå vil være tilfellet for mange av de næringsdrivende; at de både må legge på merverdiavgift ved salg av sine tjenester, og at de må betale finansskatt. Både finansministeren og Finansdepartementet har dessuten uttalt at det på nåværende tidspunkt ikke arbeides med noen form for oppklaringer og detaljregulering i form av forskriftsbestemmelser og/eller administrative uttalelser mv., noe som også i seg selv er nokså bekymringsfullt både for oss som rådgivere, men særlig for de næringsdrivende.
Skattlegging av finanssektoren i Danmark og Sverige
Lønsumsafgiften i Danmark
Danmark har i flere år hatt en ekstra skatt, såkalt «lønsumsafgift», for virksomheter og organisasjoner som selger varer og tjenester som er unntatt merverdiavgift. Lønsumsafgiften ble innført i 1990 og gjaldt først kun for finansielle virksomheter. Senere har den også blitt utvidet til andre virksomheter, bl.a. virksomheter innen helse, fagforeninger og persontransport. Da lønsumsafgiften ble innført. var den på 2 %, som ble beregnet på grunnlag av virksomhetens samlede «lønsum» med tillegg av 90 %. I 2016 var den på 13,6 % for finansiell sektor, mens den i 2017 er økt til 14,1 %. Denne forventes for øvrig å stige gradvis til 15,3 % i 2021.
Dansk «lønsumsafgift» var på 2 % da den ble innført i 1990. I 2017 er den økt til 14,1 %.
Beregning av lønsumavgiften
Kort fortalt plikter en virksomhet som omfattes av regelverket om lønsumsafgift å registrere seg for lønsumsafgift når grunnlaget for å beregne lønsumsafgiften overstiger 80 000 DKK for inntektsåret. Dersom grunnlaget overstiger 80 000 DKK og virksomheten er registrert for lønsumsafgift, foreligger det fire metoder for beregning av lønsumsafgiften. Hvilken metode som gjelder for den enkelte virksomheten, må bestemmes på bakgrunn av virksomhetens aktivitet og organisasjonsform. Finansielle virksomheter beregner for eksempel lønsumsafgiften etter metode nr. 2. Denne metoden innebærer at avgiftsgrunnlaget er lønnskostnaden i virksomheten. Hvilke lønnsinntekter som teller med, og hva som ikke teller med, er det detaljerte reguleringer av. Når man så regner seg frem til korrekt lønnskostnad for den aktuelle virksomheten, kalkulerer man seg frem til skyldig lønsumsafgift ved å gange den kalkulerte lønnskostnaden med gjeldende lønsumsafgiftssats, for tiden 14,1 %. Dersom virksomheten også har merverdiavgiftspliktige aktiviteter, skal den følge reglene som gjelder for virksomheter med «blandede» aktiviteter. Her gjelder det en særlig beregningsmetode for finansielle virksomheter.
Kraftig økning av avgiften
Selv om vi er kjent med at det foreligger flere utfordringer med den danske lønsumsafgiften også, synes den alt i alt som mye mer gjennomtenkt og elegant utformet enn den norske finansskattemodellen. Noe av grunnen kan nok skyldes at lønsumsafgiften har eksistert i en årrekke og at flere spørsmål etter hvert har blitt oppklart, bl.a. spørsmålet om hvordan det skal tas hensyn til et ev. opphør av virksomheten mv. Det som imidlertid er svært interessant, og viktig også for de norske næringsdrivende, er utviklingen i lønsumsafgiftssatsen. For den finansielle sektoren har denne gått fra 2 % (i 1990) til 14,1 % i 2017. En må forvente at også satsene for den norske finansskatten vil bli gjenstand for økning.
Forslag om finansskatt i Sverige
Tidlig i november 2016 ble det kjent at arbeidsgruppen som har vært nedsatt for å vurdere muligheter for en ev. finansskatt i Sverige, har ferdigstilt sin utredning, SOU 2016:76. Det svenske Finansdepartementet overleverte utredningen til den svenske regjeringen 7. november 2016. Utredningen har nå også blitt sendt på offentlig høring med høringsfrist 15. februar d.å. Ifølge utredningen foreslås det en finansiell virksomhetsskatt for å motvirke fordelen som den finansielle sektoren i Sverige har i kraft av unntaket for merverdiavgift på finansielle tjenester. Forslaget innebærer bl.a. at foretak som ikke skal betale merverdiavgift fordi omsetning av finansielle tjenester og forsikringstjenester, og innkjøp av slike tjenester fra utlandet, er unntatt for merverdiavgift, skal betale en statlig skatt på 15 % som beregnes av lønnskostnaden i virksomheten. Skatten foreslås trådt i kraft fra 1. januar 2018.
Beskatningsgrunnlaget
Kort fortalt innebærer forslaget i utredningen at det er virksomhetenes totale lønnskostnader som, som hovedregel, skal utgjøre beskatningsgrunnlaget. For virksomheter eller avgiftsmessige fellesregistreringer som driver både avgiftsunntatt finansiell virksomhet og annen virksomhet, skal lønnskostnaden som skal utgjøre beskatningsgrunnlaget, deles opp slik at den nye skatten kun skal ramme den delen av virksomhetens lønnskostnad som gjelder den avgiftsunntatte finansielle virksomheten. For å komme frem til hvilke deler som skal omfattes/ikke skal omfattes, skal en følge den avgiftsmessige grensedragningen som gjelder for merverdiavgiftsunntaket for finansielle tjenester. Videre fremgår det av utredningen at en skal bruke den fordelingsnøkkelen som gir en mest presis og nøyaktig fordeling mellom henholdsvis avgiftsunntatt finansiell virksomhet og annen virksomhet. Det forutsettes at dette som hovedregel vil være en omsetningsbasert fordelingsnøkkel, men alternative beregningsmåter kan også benyttes. Dette grunnlaget skal så ganges opp med den foreslåtte satsen på 15 %.
Mer grundig utredet
Også det svenske forslaget virker mye mer grundig utredet – SOU 2016:76 er på nesten 600 sider. I tillegg er utredningen sendt på alminnelig høring slik forslag om et nytt regelverk bør. Videre er det slik at den foreslåtte skatten i mye større grad nettopp er knyttet opp mot merverdiavgiftsunntaket som gjelder for finansielle tjenester, i motsetning til for eksempel det norske. Utredningen inneholder dessuten en grundig drøftelse av flere interessante problemstillinger slik som bl.a. diverse problemstillinger knyttet til skattesubjektkretsen, skattegrunnlaget mv.
Gjeldende finansskatteregelverk
Skattesubjektene
Finansskatten skal i utgangspunktet omfatte alle foretak som i hovedsak driver med aktivitet innen finansierings- og forsikringsområdet, jf. Statistisk sentralbyrås «Standard for næringsgruppering» SN2007, næringshovedområde K (kode 64–66). Alle virksomheter som har ansatte som utfører aktiviteter som omfattes av næringshovedområde K (heretter omtalt som «K-tjenester» eller «K-aktiviteter»), omfattes av finansskatten. Det avgjørende er ikke hvilken næringskode virksomheten er registrert med i Enhetsregisteret, men de faktiske aktivitetene som drives i virksomheten. Det siste er det svært viktig at de næringsdrivende er oppmerksom på.
Ved at skattegrunnlaget knyttes opp mot «K-aktiviteter» tar finansskatten sikte på å omfatte mest mulig av merverdiavgiftsunntatte finansielle tjenester. Som nevnt over er dette i realiteten ikke tilfelle. Av den grunn er det også utformet enkelte unntak fra finansskatten som vi kommer tilbake til like nedenfor.
Eksempler på aktører og tjenester som vil være omfattet av finansskatten, er: bankvirksomhet, forsikring, herunder både liv- og skadeforsikring, verdipapirfond, investeringsselskaper, holdingselskaper (rene holdingselskaper uten ansatte er ikke omfattet), pensjonskasser, finansieringsvirksomhet, tjenester tilknyttet finansieringsvirksomhet og forsikringsvirksomhet, fondsforvaltningsvirksomhet mv.
Videre er det slik at det kun er foretak som har lønnskostnader, som vil omfattes av finansskatten. Foretak uten lønnskostnader vil dermed ikke bli finansskattepliktige, dvs. de vil hverken omfattes av ekstra lønnsbeskatning eller ekstra overskuddsbeskatning.
Hovedregel og hovedunntak
Som nevnt innledningsvis består den nye finansskatten for finansiell sektor av to elementer;
5 % skatt på lønnsgrunnlaget (heretter «lønnsskattedelen»), og
videreføring av skattesatsen for 2016 for alminnelig inntekt (25 %).
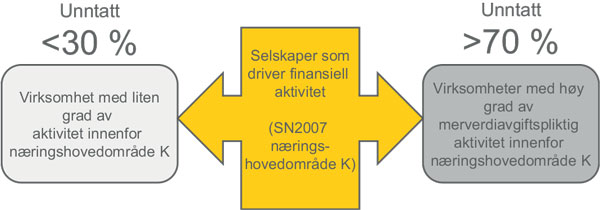
Utgangspunktet er at alle virksomheter med «K-aktivitet» er finansskattepliktige for hele sin lønnskostnad. Det gjelder imidlertid flere unntak, bl.a. for finansinstitusjoner som driver ikke-økonomisk aktivitet. Når det gjelder virksomheter som driver økonomisk aktivitet, er det to unntak som gjelder:
virksomheter som har mindre enn 30 % lønnskostnader knyttet til finansiell aktivitet innenfor næringsområde K, og
virksomheter som har mer enn 70 % lønnskostnader knyttet til merverdiavgiftspliktig finansiell aktivitet innenfor næringsområde K.
Dette kan illustreres slik:
Det første spørsmålet som en må ta stilling til, er om virksomheten omfattes av næringshovedområde K. For å ta stilling til dette må en vurdere de ulike aktivitetene som drives av de ansatte i virksomheten. Vi synes ikke at proposisjonen er klar på hvordan man rent faktisk skal beregne lønnsandelen knyttet til K-aktiviteter. Hvordan skal man for eksempel vurdere aktivitetene til støttepersonell slik som administrasjon, HR, ledelse mv.? Skal en del av disses aktivitetene bli henført til «K-aktivitetene» eller ikke? Dette er svært viktige spørsmål som ikke er tilstrekkelig oppklart i rettskildene til regelverket som foreligger.
Rammer videre enn tilsiktet
Dersom et foretak omfattes av et av unntakene ovenfor, skal det ikke betales finansskatt på noen del av foretakets lønnskostnader. Dersom et foretak ikke omfattes av noen av unntakene ovenfor, blir foretaket finansskattepliktig med 5 % finansskatt på foretakets samlede arbeidsgiveravgiftspliktige lønnskostnader. Sistnevnte innebærer dermed at finansskatten, etter vår oppfatning, rammer videre enn dets formål skulle tilsi. For eksempel innebærer dette at en virksomhet som har 69 % lønnskostnader knyttet til finansiell leasing vil bli finansskattepliktig for hele virksomhetens samlede lønnskostnad. Dette selv om finansiell leasing utgjør en merverdiavgiftspliktig aktivitet, i tillegg til å omfattes av næringshovedområdet K. I tillegg vil virksomhetens overskudd bli beskattet med 25 % i stedet for 24 %.
Unntaket for finansinstitusjoner som driver ikke-økonomisk aktivitet
Også finansinstitusjoner med innslag av ikke-økonomisk aktivitet må i utgangspunktet beregne finansskatt på lønn av hele arbeidsgiveravgiftsgrunnlaget. Med begrepet «økonomisk aktivitet» menes en virksomhet som tilbyr varer og tjenester i et marked.
Virksomheter med innslag av ikke-økonomisk aktivitet kan imidlertid begrense beregningen av finansskatt på lønn til den delen av lønn mv. som er knyttet til den økonomiske virksomheten, forutsatt at arbeidsgiveren etablerer et klart regnskapsmessig skille mellom skattegrunnlaget (lønnskostnader mv.) som er knyttet til henholdsvis økonomisk og ikke-økonomisk aktivitet. I skattegrunnlaget for finansskatt skal lønn mv. til ansatte som rent faktisk utfører arbeid knyttet til virksomhetens økonomiske aktivitet, inngå. I tillegg skal tilhørende, sentrale administrative fellestjenester mv. hos arbeidsgiver inngå. Finansdepartementet legger opp til at man vanligvis kan benytte en fordelingsnøkkel for å fastsette hvor stor del av lønnskostnadene til fellestjenester som skal henføres til skatteplikten.
Skille lønnskostnader i økonomisk og ikke-økonomisk aktivitet
Når det gjelder kravet om regnskapsmessig skille, er det videre uttalt i proposisjonen at det i dette ligger at det skal være mulig å kontrollere hvor stor del av arbeidsgivers lønnskostnader mv. som knytter seg til henholdsvis økonomisk og ikke-økonomisk aktivitet. For å kunne foreta et slikt skille må man etablere en kostnadsenhet for lønnskostnaden for virksomhetens ikke-økonomiske aktivitet. I tillegg skal arbeidsgiver være pliktig til å utarbeide spesifikasjoner av lønnsoppgaveplikten for den ikke-økonomiske virksomheten, som skal være lett kontrollerbar. Det er de finansielle aktørene som selv har ansvaret for dette.
Etter vårt syn stiller proposisjonen og det gjeldende regelverket nokså høye krav til de næringsdrivende, men uten en nærmere regulering av hvordan dette praktisk skal gjennomføres, herunder hvilke konkrete typer dokumentasjon som vil oppfylle de strenge kravene. Når dette sees i sammenheng med at det på nåværende tidspunkt heller ikke vil komme noen avklarende detaljregulering i form av forskrift og/eller administrative uttalelser, vil dette medføre større forbehold i de rådene som gis, og mer usikkerhet hos de næringsdrivende som skal etterleve dette regelverket.
Beregning, rapportering og betaling av finansskatten
Vurderingen av om virksomheten omfattes av finansskatteplikten eller ikke, skal basere seg på arbeidsgiveravgiftsgrunnlaget for foregående inntektsår. For 2017 kan virksomheten velge å benytte arbeidsgiveravgiftsgrunnlaget for januar 2017. Sånn som stortingsvedtaket er utformet, kan det imidlertid se ut som om man også for fremtiden kan velge å basere vurderingen på arbeidsgiveravgiftsgrunnlaget for januar 2017.
Når det derimot gjelder beregningen av hvor mye finansskatt Lønnsskattedelen utgjør, skal virksomheten beregne dette på grunnlag av virksomhetenes samlede lønnskostnader mv. som er rapporteringspliktige etter reglene om arbeidsgiveravgift. Forannevnte innebærer at skattegrunnlaget for Lønnsskattedelen er det samme som avgiftsgrunnlaget for beregning av arbeidsgiveravgift, jf. folketrygdloven § 23–2a annet ledd.
En rekke spørsmål …
Også dette medfører en rekke spørsmål, bl.a. innebærer koblingen mot arbeidsgiveravgift at for eksempel lønnen til nordmenn som jobber i et finansforetak i utlandet, og som er skattepliktige til utlandet for denne lønnen, men som får lønnen utbetalt fra et norsk finansforetak (for eksempel morselskap mv.) og som opprettholder medlemskapet i norsk folketrygd, skal regnes med i arbeidsgiveravgiftsgrunnlaget i Norge, og dermed også i grunnlaget for Lønnsskattedelen. Samtidig er det klart uttrykt i Proposisjonen at finansskatten skal være «avgrenset til finansiell tjenesteproduksjon i Norge», og at den derfor kun vil omfatte tjenester produsert i Norge, uavhengig av om de selges innenlands eller eksporteres. Tilsvarende fremgår det at tjenester produsert i utlandet ikke vil være omfattet.
Videre fremgår det av proposisjonen at lønnsskattedelen følger tilsvarende regler og prosedyrer for saksbehandling og innkreving som den alminnelige arbeidsgiveravgiften, bortsett fra at opplysningene skal gis i egen del i skattemeldingen som skal leveres etter reglene i a-opplysningsloven. Ifølge a-opplysningsforskriften § 2–1 var første rapportering av finansskatten 6. februar. Første innbetaling er derimot 15. mars, på samme måte som fristen for innbetaling av skattetrekk og arbeidsgiveravgift.
Det fremgår også av proposisjonen at lønnsskattedelen kommer til fradrag i selskapets alminnelige inntekt.
Skatt på overskuddsgrunnlaget i finansiell sektor
Som nevnt innledningsvis gjelder det også en ekstra beskatning på overskudd for virksomheter innen finansiell sektor. Nærmere bestemt er det bestemt at den ekstra overskuddsbeskatningen skal gjennomføres ved at skattesatsen for finansforetak beholdes uendret fra 2016. Dette innebærer at foretakene ikke omfattes av den vedtatte reduserte skattesatsen som gjelder for alminnelig inntekt (24 % i 2017), men at overskudd skattlegges med samme sats som i 2016, dvs. med 25 %.
Uavklarte problemstillinger og tilpasningsmuligheter
Allerede underveis i denne artikkelen har vi forsøkt å nevne enkelte uavklarte problemstillinger. Vi har bl.a. nevnt det vi oppfatter som en utfordrende rettskildesituasjon, særlig ettersom det nå er klart at ingen ytterligere detaljregulering eller avklaring fra myndighetenes side er under utarbeidelse. Videre har vi nevnt utfordringen med at gjeldende regelverk kun delvis er treffende i forhold til sitt uttalte formål, den fortsatt noe uavklarte situasjonen (pga. uenigheten blant de politiske partiene og den nedsatte arbeidsgruppen), utfordringene i forhold til rekkevidden av det gjeldende regelverket, herunder beregning av om man er finansskattepliktig mv.
Gjeldende regelverk regulerer ikke hvordan virksomheter som gjennomgår restruktureringer slik som for eksempel fisjoner, fusjoner, virksomhetsoverdragelser mv., skal forholde seg til finansskatten. Nedenfor illustrerer vi en problemstilling knyttet til dette med et eksempel. Vi har to selskaper, A og B, som fusjonerer 1. desember 2017. Selskap A er det overtakende selskapet og har K-aktiviteter i 2017. Selskap B er det overdragende selskapet og har ikke K-aktiviteter i 2017. Etter fusjonen er det et faktum at andelen lønnskostnader i «nye» A knyttet til K-aktiviteter er mindre enn 30 %.
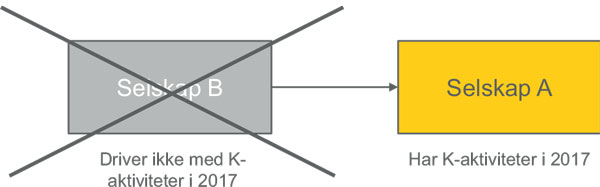
Som beskrevet ovenfor, skal vurderingen av hvorvidt et foretak er finansskattepliktig eller ikke basere seg på arbeidsgiveravgiftsgrunnlaget for foregående inntektsår, alternativt på arbeidsgiveravgiftsgrunnlaget for januar 2017. Følges dette, vil «nye» A i vårt eksempel bli finansskattepliktig i 2018 til tross for at andelen lønnskostnader i «nye» A knyttet til K-aktiviteter faktisk er mindre enn 30 % i 2018. Således vil et selskap som faktisk ikke har tilstrekkelig K-aktivitet til å være omfattet av finansskatten likevel bli finansskattepliktig et helt år etter en fusjon. I dette tilfellet ville det fusjonerte selskapet ikke blitt finansskattepliktig dersom selskap B hadde vært det overtagende selskapet. Dette er uheldige, og vi antar, ikke tilsiktede, konsekvenser av regelverket slik det foreligger i dag.
I tillegg til de uavklarte problemstillingene som vi kort har oppsummert her, mener vi å kunne peke på enkelte tilpasningsmuligheter ved det gjeldende finansregelverket. Disse omtales kort like nedenfor.
Tilpasningsmuligheter
Det er lagt opp til at finansskatt skal betales av det enkelte «foretak». Dette må naturlig forstås som det enkelte selskap/rettssubjekt, noe som åpner for at man vil kunne unngå finansskatt ved å innrette seg slik at virksomheten i et konsern deles i ulike foretak som i størst mulig utstrekning organiseres/settes sammen slik at de ikke har K-aktivitet, eller som omfattes av ett av unntakene fra finansskatten. I konsern med relativt mye «K-aktivitet» kan det for eksempel være aktuelt å sette sammen enheter slik at en størst mulig del av K-aktiviteten plasseres i selskaper som ligger rett under 30 %-grensen for K-aktivitet eller rett over 70 %-grensen for avgiftspliktig K-aktivitet. Det er videre heller ikke helt utenkelig at senere forskriftsbestemmelser og/eller retningslinjer kan gi anvisning på at forholdet til finansskatten skal vurderes på konsernnivå i stedet for på foretaksnivå. En slik løsning vil imidlertid skape betydelig konkurransevridning mellom selskaper som inngår i konsern, i forhold til andre selskaper, og vil også skape avgrensningsproblematikk i forhold til konserndefinisjonen. Løsningen fremstår derfor likevel som lite sannsynlig slik vi vurderer dette på sikt.
Avgiftsmessig fellesregistrering
Nok en mulighet som oppstår for så vidt gjelder de vedtatte reglene, er at konsekvensene av avgiftsmessig fellesregistrering overhodet ikke er nevnt eller synes å være vurdert. Dersom ulike selskaper vurderes separat i forhold til finansskatten selv om de er fellesregistrert, åpner dette for tilpasninger som i ytterste konsekvens medfører at store finansinstitusjoner mer eller mindre unngår hele finansskatten. Dersom man i forskrift/retningslinjer i stedet skulle gi anvisning på at forholdet til finansskatten skal vurderes for fellesregistrerte enheter under ett, ville dette imidlertid kunne medføre at en rekke selskaper som isolert sett ikke rammes av finansskatten, likevel vil bli rammet. Det vil også kunne åpne for nye tilpasningsmuligheter dersom forholdet til finansskattereglene skal vurderes på fellesregistreringsnivå. I den forbindelse nevnes det at vi i telefon med Finansdepartementet i januar i år fikk vite at avgiftsmessig fellesregistrering ikke har noe å si for finansskatteplikten for et foretak ettersom finansskatteplikten skal vurderes etter «sitt eget» regelverk, og fellesregistrering etter «sitt» alminnelige avgiftsregelverk. Dette innebærer dermed at flere kan komme til å utnytte potensielle tilpasningsmuligheter som en avgiftsmessig fellesregistrering kan gi.
Det kan hende at den vedtatte finansskatten ikke vil gjelde mer enn i ett år før en ny skatt og et nytt regelverk vil bli gjort gjeldende.
I tillegg til ovennevnte er den klare tilpasningsmuligheten «outsourcing» av ansatte, enten til et annet selskap som opererer i Norge, og som omsetter arbeidsutleietjenester til en bank el.l. som hittil selv har blitt ansett for å ha ansatte som driver «K-aktiviteter», eller ved outsourcing til utlandet. Når en i tillegg tar hensyn til muligheten til fortsatt avgiftsmessig fellesregistrering, kan planleggings- og tilpasningsmulighetene bli mange.


