


Forenklinger i aksjeloven
Viktige forslag til endringer i aksjeloven er blant annet forenklinger knyttet til nystiftelse, oppheving av aksjeloven § 3–8, at det ikke er automatisk revisjonsplikt for morselskap og forenklinger når det gjelder kapitalendringer.
Aksjelovutvalgets forslag til endringer i aksjelovgivningen vil etter min oppfatning i det alt overveiende innebære lettelser og forenklinger for næringslivet. Når det er sagt, må jeg også føye til at dette ikke er en objektiv vurdering. Som medlem av utvalget faller det seg naturlig å mene at vi har oppnådd målsettingen om forenkling fra vårt mandat, og likeså at våre forslag er gode og velbegrunnede. Detaljene er å finne i NOU 2016:22. Høringsfristen er 9. januar 2017. I denne artikkelen gir jeg en oversikt over de endringsforslagene i aksjeloven* Endringsforslagene til allmennaksjeloven er mindre omfattende og blir med ett unntak ikke omhandlet i denne artikkelen. Unntaket gjelder aksjelovgivningens § 3–8 om transaksjoner med nærstående. som jeg mener er de aller mest interessante.
Minste aksjekapital
Utvalget foreslår at kravet til minste aksjekapital settes ned til en krone. Nåværende krav på kr 30 000 vurderes å være såpass lavt at utvalget ikke ser betenkeligheter med å senke kravet til én krone. Flere andre land har krav om aksjekapital lik én Euro. Ifølge mandatet skal utvalget se hen til det foreslåtte SUP-direktivet.* EU-kommisjonens forslag KOM (2014) 212 til nytt direktiv om enkeltpersonselskap med begrenset ansvar (SUP). Utvalget har derfor lagt vekt på at dette direktivet, dersom det blir gjennomført, vil innebære at minstekravet til aksjekapital for de selskapene som omfattes, ikke kan settes høyere enn én Euro eller én enhet av landets lokale valuta. Forskjellige kapitalkrav for enkeltpersonforetak sammenlignet med andre aksjeselskap vil være uhensiktsmessig og utvalgets forslag innebærer at det ikke blir nødvendig eller aktuelt. Det vil fortsatt være et visst behov for tilførsel av midler ved stiftelse av selskapet dersom selskapet skal dekke utgiftene ved stiftelsen. Det foreslås ingen endring av § 2–5 som tillater at selskapet dekker stiftelsesutgiftene i den utstrekning utgiftene ikke overstiger aksjeinnskuddet.
Stiftelse av selskap – andre endringer
Det foreslås forenklinger ved stiftelse i tillegg til reduksjon av kravet til minste aksjekapital:
Ved stiftelse med innskudd i penger inntil kr 100 000 stilles det ikke krav om ekstern bekreftelse av at innskuddet er mottatt av selskapet.
For stiftelse som skjer gjennom omdanning etter skattereglene, foreslås det forenklinger. Dette er omtalt i neste avsnitt. For øvrig videreføres krav til redegjørelse, uavhengig uttalelse om redegjørelsen og ekstern bekreftelse av at innskuddet er mottatt* Kretsen som kan bekrefte at innskuddet er mottatt, foreslås utvidet. Dette er omtalt i et eget punkt i artikkelen. for selskap som stiftes med tingsinnskudd.
Stiftelse av selskap med tingsinnskudd forenkles når det gjelder åpningsbalanse. Aksjelovutvalget støtter regnskapslovutvalgets forslag i NOU 2016: 11 om at krav til åpningsbalanse og uttalelse om åpningsbalanse ikke videreføres.
Selskap som ved stiftelsen er under terskelverdiene for revisjonsplikt og som ikke fatter beslutning om revisjon, har etter utvalgets forslag ikke revisjon. Det stilles altså ikke krav om aktivt fravalg ved stiftelse av nye selskaper. Revisjonsplikt er omtalt i et eget punkt senere i artikkelen.
Omdanning etter skattereglene: Enkeltpersonforetak og deltakerlignede selskaper kan på gitte vilkår omdannes «skattefritt», det vil si uten umiddelbar beskatning. Reglene er i skatteloven § 11–20 med tilhørende forskriftsbestemmelser, og dette blir ikke nærmere omtalt i denne artikkelen. De aksjerettslige forenklingene går ut på at det ikke stilles krav om redegjørelse og uttalelse om redegjørelse, forutsatt at det foreligger et årsregnskap som er revidert etter reglene om revisjon av mellombalanser.* Mellombalanse og revisjon av mellombalanse er omtalt i et eget punkt senere i artikkelen.
Utvalget har diskutert om det ville være en forenkling å endre terminologien. Stiftelse er ikke nødvendigvis et godt begrep for det å etablere et nytt selskap og ordet stiftelse kan fort blandes sammen med organisasjonsformen stiftelse. Konklusjonen ble imidlertid at dette fort kan bli en omfattende endring i praksis, hvor det ble lagt vekt på at referansegruppen ikke ga uttrykk for støtte for en slik endring av terminologien.
Aksjelovutvalgets sammensetning
Aksjelovutvalget ble oppnevnt 22. januar 2016 og hadde 30. september som frist for å levere sin utredning. NOU’en ble levert formelt til næringsministeren 21. oktober.
Utvalgets sammensetning og medlemmenes bakgrunn er beskrevet slik i NOU’en:
«Utvalgets leder, professor dr. juris Tore Bråthen er professor ved Handelshøyskolen BI. Juridisk direktør Cecilie Ask arbeider ved Finanstilsynet, førsteamanuensis, Ph.D. Finn Kinserdal og professor Eirik Gaard Kristiansen, er begge tilknyttet Norges Handelshøyskole, Bergen, mens partner, statsautorisert revisor Elisabet Ekberg arbeider hos KPMG, Bergen. Utvalgsmedlemmene representerer imidlertid verken sin arbeidsgiver eller andre interessegrupper.»
Sekretær for utvalget har vært høyskolelektor ved Handelshøyskolen BI Stine Winger Minde.
En bredt sammensatt referansegruppe med ti medlemmer ble oppnevnt samtidig med aksjelovutvalget og har i betydelig grad bidratt med innspill og synspunkter.
Aksjelovgivningens § 3–8
Gjeldende bestemmelse er krevende og bestemmelsens rekkevidde oppfattes som uklar. Mange har pekt på juridisk vanskelige problemstillinger knyttet til bestemmelsen og tilhørende forholdsmessig høye kostnader. Det kan etter min oppfatning absolutt stilles spørsmålstegn ved om nytteverdien står i forhold til kostnader og utfordringer knyttet til praktiseringen av bestemmelsen. En viktig faktor i vurderingen av bestemmelsen er den store konsekvensen et brudd på bestemmelsen har, ved at en transaksjon som skulle behandles etter bestemmelsen, men hvor dette ikke er gjennomført, er ugyldig. Et annet viktig moment er direktivkrav og reguleringen i andre land det er naturlig å sammenligne seg med. Når det ikke stilles tilsvarende strenge og omfattende krav i direktivet eller i svensk og dansk lovgivning, foreligger det da særnorske forhold som tilsier behov for strengere lovgivning i Norge? Videre er det sentralt at aksjelovgivningen har andre bestemmelser, for eksempel knyttet til utdeling, som i høy grad kan og skal virke mot transaksjoner som innebærer tapping av selskapet. Et viktig moment med gjeldende § 3–8 er åpenhet og informasjon, men den nødvendige åpenhet kan også sikres gjennom andre bestemmelser.
Aksjelovutvalget foreslår å fjerne gjeldende § 3–8 i aksjeloven. I tilknytning til dette er viktigheten av åpenhet og informasjon understreket og dette gjenspeiles på flere punkter i utvalgets forslag:
Opplysninger i noter til årsregnskapet
Opplysninger i melding til aksjonærene
Opplysninger i forbindelse med etterfølgende gjeldskonvertering, hvor gjelden har sitt opphav i en transaksjon som omfattes av reglene om meldeplikt etter punkt 2 og transaksjonen har skjedd innenfor et tidsrom på to år før gjeldskonverteringen. Dette er nærmere omtalt nedenfor i tilknytning til endringsforslagene for gjeldskonvertering.
Opplysninger i noter til årsregnskapet
Regnskapslovutvalget har i NOU 2015: 10 foreslått at någjeldende krav til opplysninger om transaksjoner med nærstående videreføres for foretak med alminnelig regnskapsplikt og at det også stilles krav til slike opplysninger for små foretak, med mindre omfattende opplysningskrav for små foretak.
For små foretak skal det etter regnskapslovutvalgets forslag opplyses om vesentlige transaksjoner med morforetak, eiere som eier mer enn 50 % og medlemmer av styret, ledelses- og kontrollorgan. Det skal opplyses om beløp, hva slags forhold det er til den nærstående part og andre opplysninger som er nødvendige for å forstå den regnskapspliktiges stilling.
Noteopplysninger for foretak som ikke er små, videreføres tilsvarende dagens krav i regnskapsloven § 7–30 b.
Aksjelovutvalget har opplysninger i noter til årsregnskapet også for små foretak nærmest som en forutsetning for sitt forslag om å fjerne gjeldende § 3–8 i aksjeloven. Dette fordi åpenhet om slike transaksjoner vurderes som en viktig målsetting og fjerning av gjeldende § 3–8 vil redusere informasjon og åpenhet om slike transaksjoner.
Opplysning i melding til aksjonærene
Det foreslås en helt ny bestemmelse om informasjon i melding til aksjonærene. Begrunnelsen er at informasjon i noter til årsregnskapet kan komme relativt lenge etter at transaksjonen er gjennomført og at den regnskapsmessige vurderingen av hva som er en vesentlig transaksjon nødvendigvis må preges av skjønn, likeså vil det kunne variere hvor detaljerte opplysninger som gis i form av noter. En bestemmelse som krever informasjon til aksjonærene i en melding vil etter utvalgets oppfatning gi den nødvendige sikkerheten for at aksjonærene får informasjon og at minoritetsinteressene sikres. Den nye bestemmelsen har ingen krav om opplysninger om verdsettelse mv., det er kun en ren informasjon om at transaksjonen skjer, slik at aksjonærene gis mulighet til å reagere. Det vil være opp til aksjonærene om de for eksempel vil ønske mer opplysninger, be om ekstraordinær generalforsamling eller granskning.
Det er verdt å merke seg at opplysningsplikten avgrenses til avtaler med eier som kontrollerer 10 % eller mer, samt at det er gitt terskelverdier som er vesentlig høyere sammenlignet med gjeldende § 3–8. Det er ingen «automatiske ugyldighetsvirkninger» knyttet til brudd på informasjonsplikten.
Bestemmelsen er foreslått å lyde slik:
«§ 3–8 Melding om avtaler mellom selskapet og aksjeeiere eller medlemmer av selskapets ledelse mv.
(1) En avtale mellom selskapet og en aksjeeier med eierandel på 10 prosent eller mer, en aksjeeiers morselskap, et styremedlem eller daglig leder skal det straks gis melding om til samtlige aksjeeiere hvis selskapets ytelse har en virkelig verdi som utgjør over 2,5 prosent av samlede eiendeler slik de fremgår av selskapets sist fastsatte balanse forut for ervervet eller avhendelsen. Det kreves ikke melding av transaksjoner under 500.000 kroner. Meldingen skal inneholde opplysning om hva transaksjonen gjelder, motpart og beløp. Meldeplikten gjelder ikke:
avtale inngått i samsvar med reglene i § 2–3 jf. § 2–6 og § 10–2,
avtale om lønn og godtgjørelse til daglig leder og avtale som nevnt i § 6–10,
avtale om overdragelse av verdipapirer til pris i henhold til offentlig kursnotering,
avtale som omfattes av § 3–9 og hvor morselskapet direkte eller indirekte eier mer enn 90 prosent av aksjene i datterselskapet,
avtale som omfattes av § 8–7 tredje ledd første punktum nr. 2 og 3, jf. annet punktum,
avtale inngått i samsvar med reglene gitt i eller i medhold av § 8–10.
(2) Første ledd gjelder tilsvarende når avtalen er inngått med en nærstående til en aksjeeier eller en nærstående til en aksjeeiers morselskap.»
Allmennaksjeloven
I denne artikkelen har jeg ikke tatt med endringsforslagene i allmennaksjeloven, men jeg gjør et unntak når det gjelder allmennaksjeloven § 3–8. For allmennaksjeselskaper gjør direktivkrav at gjeldende § 3–8 i allmennaksjeloven ikke kan fjernes helt. Aksjelovutvalget foreslår en bestemmelse som er i overensstemmelse med direktivets minstekrav. Dette innebærer krav om at avtaler om erverv av eiendeler fra stifter og nærstående til stifter, i en periode på to år etter selskapets stiftelse, skal behandles av generalforsamlingen, være gjenstand for uavhengig sakkyndig redegjørelse og meldes til Foretaksregisteret. Det er unntak for forretningsavtaler på vanlige vilkår eller erverv av verdipapirer til pris i henhold til offentlig kursnotering. Videre er det unntak for avtaler med verdi under en viss terskelverdi, slik at det er avtaler som har verdi på minst MNOK 5 eller over 2,5 % av selskapets balansesum som omfattes av kravet. En viktig forskjell mot gjeldende § 3–8 er at konsekvensen av manglende behandling i samsvar med bestemmelsen ikke er at transaksjonen automatisk er ugyldig.
I tillegg til bestemmelsen om etterstiftelse i samsvar med direktivkravene foreslås det også tilsvarende meldeplikt for ASA som er beskrevet ovenfor for AS. Beløpsterskelen er foreslått til MNOK 5 for ASA, mens den for AS er satt til MNOK 0,5.
Eiere = styret
Mandatet har to punkter knyttet til sammenfall mellom eiere og styret; vurdering av om:
Beslutninger som hører under generalforsamlingen i stedet kan treffes i styret for selskap hvor alle eierne også er styremedlemmer, eventuelt om det kan åpnes for økt grad av vedtektsfrihet.
Det bør gjøres særskilte tilpasninger for selskap med én eier og enestyre.
Det virker i utgangspunktet besnærende enkelt å legge over beslutningene til styret og det kan også virke fornuftig med egne regler for selskap hvor den ene eieren også er enestyre. Innhentet statistisk materiale viser at «enpersonselskapene» kan være så mange som godt over 70 000 selskaper.
En opphevelse av skillet mellom generalforsamling og styre er imidlertid ikke vurdert som hensiktsmessig, konsekvensene er vanskelige å overskue og det ville innebære en dramatisk endring av et sentralt trekk ved aksjeselskapsformen. Et regelverk som skal ta høyde for mulige fremtidige endringer på eiersiden eller i styresammensetningen kan fort bli svært komplekst og skape risiko for feil, med tilhørende usikkerhet om ansvarsforhold og praktisk gjennomføring.
Dersom makt og myndighet flyttes vekk fra generalforsamlingen og over til styret, vil det blant annet kunne bli endringer i maktforholdene, ettersom hvert styremedlem har en stemme, mens eierne i generalforsamlingen stemmer i samsvar med sin eierandel. Dette kan det være mulig å bøte på med tilpasning av stemmerett i styret slik at det stemmer med styremedlemmenes eierandeler, men dette vil fort bli et komplisert og uoversiktlig regelverk. Overføring av myndighet til styret vil også kreve regler om hva som skal skje dersom et eksternt styremedlem, uten eierandel, blir tatt inn i styret. Samlet har utvalget kommet til at en slik endring ikke er ønskelig.
Derimot har utvalget foreslått en «motsatt» endring, ved at aksjonærene enstemmig kan beslutte seg for å «hoppe over» styrets behandling og gå rett på en beslutning i generalforsamlingen. Denne muligheten åpnes for selskap med fullt sammenfall mellom eiere og styret, dvs. at alle eiere også er styremedlemmer og at det ikke er styremedlemmer som ikke er eiere i selskapet. I utgangspunktet er regelen dermed forbeholdt selskap som er eid av fysiske personer, ettersom en juridisk person (som for eksempel et morselskap) ikke kan være styremedlem. Her åpner forslaget imidlertid for at også selskaper som eies av juridiske personer kan omfattes, gjennom at et styremedlem i denne sammenheng identifiseres med et aksjeselskap hvor styremedlemmet direkte eller indirekte eier samtlige aksjer. Regelens foreslåtte rekkevidde kan illustreres gjennom et par situasjoner:
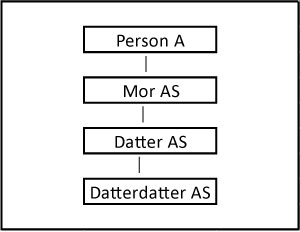
Forutsatt at det er 100 % eierandel hele veien fra Person A og til Datterdatter AS, samt at Person A er enestyre i alle selskapene, omfattes alle selskapene av muligheten til å kunne «hoppe over» styret og gå rett til generalforsamlingsbehandling.
Det stilles ingen formalkrav til samtykket fra eierne om å gå direkte til generalforsamlingsbehandling, men vilkårene (eiere = styret) må være oppfylt på tidspunktet for generalforsamlingens beslutning.
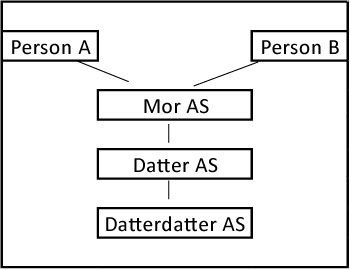
I dette tilfellet eier Person A halvparten av Mor AS, mens Person B eier den resterende halvparten. Både A og B er i styret i samtlige selskaper og det er ikke andre styremedlemmer. Her vil Mor AS omfattes av forenklingsregelen, slik at A og B kan bli enige om å utelate styrebehandling og gå rett på generalforsamling. Nedover i konsernet vil de imidlertid fortsatt måtte gjennomføre styrebehandling, ettersom ingen av dem eier samtlige aksjer (direkte eller indirekte) i Mor AS og det således ikke er identifikasjon mellom styremedlemmer og eiere i Datter AS og Datterdatter AS.
Derimot ville forenklingsregelen kunne benyttes i Mor AS selv om A og B hadde lagt et holdingselskap mellom seg og Mor AS, forutsatt at de begge hadde eid sine holdingselskaper 100 %.
Det kan godt stilles spørsmålstegn ved hvorfor ikke konsernet i situasjon 2, med to eiere av Mor AS, like godt kunne vært omfattet på lik linje med situasjon 1. Identifikasjon mellom en fysisk person som er styremedlem og selskap som vedkommende eier, er en nyvinning, likeså er muligheten til å «hoppe over» styret en helt ny regulering. Utvalget mener at det først bør vinnes erfaring med disse endringene, før eventuelle ytterligere utvidelser av reglenes rekkevidde vurderes.
Det er to unntak fra muligheten til å gå direkte til generalforsamlingsbeslutning, og det gjelder fusjon og fisjon. En generalforsamling kan vanskelig være part i forhandling om fusjon eller fisjon, slik at det her er nødvendig med en forutgående styrebehandling.
Uavhengig av om eierne beslutter seg for å gå direkte til generalforsamlingsbehandling, vil likevel årsregnskap og årsberetning måtte signeres av styremedlemmene. Dette følger av regnskapsloven og er foreslått videreført av regnskapslovutvalget. Aksjelovutvalget foreslår ingen endringer, det vil ikke være kompliserende å signere i egenskap av styremedlem – det hele dreier seg jo uansett om selskap hvor de samme personene er både styremedlemmer og eiere. Det er heller ikke foreslått endringer i bestemmelsene om at styret skal sørge for at redegjørelse utarbeides i de tilfellene det er krav om dette. Redegjørelser er omtalt i tilknytning til de forskjellige egenkapitalendringene hvor dette er aktuelt. Reglene om signering av redegjørelse foreslås endret, slik at det er styret eller andre som etter § 6–30 og § 6–31 representerer selskapet utad, som skal signere og datere redegjørelsen. Gjennom dette grepet fjernes forståelsen av gjeldende regel om at samtlige styremedlemmer må signere redegjørelsen. Kun i de tilfellene det bare er det samlede styret som kan representere selskapet utad, vil det etter endringen være krav om signering fra samtlige styremedlemmer.
Som nevnt innledningsvis faller det seg helt naturlig for meg som utvalgsmedlem å være fornøyd med de fremsatte forslagene. På dette punktet må jeg si meg ekstra begeistret for de foreslåtte endringene. Med dette lages det en tydelig forenkling for selskap med sammenfall mellom eiere og styre, uten å rokke ved det prinsipielle skillet mellom styre og generalforsamling og uten behov for overgangs- eller spesialregler for forskjellige typesituasjoner. Jeg mener også at det kan hevdes at dette i stor grad handler om å tilpasse kartet til det faktiske terrenget. I de fleste selskaper med sammenfall mellom eiere og styret er den «doble» behandlingen i realiteten begrenset til at det må signeres for behandling to steder, i styreprotokoll og generalforsamlingsprotokoll, samt at det må lages dobbelt sett av dokumenter som innkalling mv. Den foreslåtte regelen vil være spesielt praktisk for «enpersonsforetak». Det stilles som nevnt ingen formelle krav til samtykket. For et selskap som eies og styres av én person, vil det ha formodningen for seg at slikt samtykke foreligger.
Modernisering, teknologi-nøytralitet og oppbevaring av regnskapsmateriale mv.
Utvalget har flere forslag som handler om tilrettelegging for å kunne ta i bruk tilgjengelig teknologi, gjøre bestemmelsene teknologinøytrale og forenkle og effektivisere aksjeselskapenes hverdag. Elektronisk signering og regulering som eksplisitt viser at det er muligheter til å gjennomføre både generalforsamling og styrebehandling på andre måter enn fysiske møter, er eksempler på denne typen forslag.
Det foreslås å redusere krav til oppbevaringstid til fem år for selskapsdokumentasjon, samt oppheve aksjelovens spesialregler om krav til oppbevaring av regnskapsdokumentasjon mv. ved fusjon, fisjon, oppløsning og avvikling. Slik regnskapsdokumentasjon skal i stedet oppbevares i tråd med bokføringslovens alminnelige regler. Aksjeloven vil fortsatt regulere ansvaret for oppbevaringen i disse situasjonene, men uten någjeldende krav til oppbevaringstid. Jeg vil tro at de færreste er klar over at gjeldende regler innebærer at alt regnskapsmateriale for overdragende selskap som foreligger på tidspunktet for en fusjon, skal oppbevares i ti år av det overtagende selskapet.
Revisjonsplikt
Terskelverdier
Mandatet angir at en heving av terskelverdiene for revisjonsplikt skulle vurderes og jeg oppfatter at det har vært relativt klare forventninger om at det skulle komme forslag om dette. Utvalget har etter min oppfatning gjort en grundig vurdering, sett hen til terskelverdier i sammenlignbare land og vurdert konsekvenser av en eventuell økning av terskelverdiene. Det er i så fall terskelverdien knyttet til driftsinntekter som er mest nærliggende å se for seg en økning av.
Utvalget har for det første vurdert de eksisterende terskelverdiene og ikke funnet grunnlag for å foreslå reduksjoner eller andre tiltak som medfører at flere selskaper får revisjonsplikt. For det andre har utvalget vurdert en eventuell økning av terskelverdiene, men ikke foreslått en slik endring. Et viktig argument har vært å se på hvilken type selskaper som ville omfattes dersom terskelverdien for driftsinntekter økes. Innhentede opplysninger viser at selskaper som i dag kan fravelge revisjon, hovedsakelig er investerings-/holdingselskaper, der et flertall hverken har ansatte eller omsetning, samt selskaper i eiendomsbransjen. Heves terskelverdien for driftsinntekt, vil det medføre at langt flere selskaper innen handelsnæringen samt for bygg- og anleggsbransjen ville bli omfattet. Skattemyndighetene har blant annet trukket frem disse bransjene som bransjer med økt risiko for skatte- og avgiftsunndragelser og disse bransjene er også overrepresentert i konkursregisteret.
Utvalget har også lagt vekt på at det har gått relativt få år etter innføringen av unntak fra revisjonsplikten og at det kan være behov for å vinne mer erfaring før det foreslås heving av gjeldende terskelverdier.
Revisjonsplikt for morselskap
Utvalget foreslår en annen endring som vil ha stor betydning i praksis når det gjelder antall selskaper som omfattes av revisjonsplikt. Etter gjeldende regler har et morselskap revisjonsplikt uavhengig av egen størrelse og uavhengig av datterselskapenes og konsernets samlede størrelse. Logikken i at noe som samlet sett er under terskelverdiene for revisjonsplikt, blir revisjonspliktig fordi virksomheten og eiendelene er delt opp i flere selskaper, er ikke helt overbevisende. Enn mindre er det åpenbart at det skal være revisjonsplikt dersom et annet selskap eier så mye at eierselskapet har kontroll og er morselskap, mens revisjon ikke følger automatisk dersom for eksempel tre selskaper til sammen eier og kontrollerer ett eller flere andre selskaper. Dersom aktiviteten i hovedsak utøves i ett eller flere datterselskaper vil den ubetingede revisjonsplikten for morselskap fort kunne medføre at også datterselskapene må kontrolleres på en måte som minner om revisjonsplikt for datterselskapene. Utvalget mener at morselskaper skal være revisjonspliktige dersom konsernet samlet overskrider terskelverdiene for revisjonsplikt. Her er det noen praktiske utfordringer, ettersom det ikke er krav om konsernregnskap og det derfor ikke vil foreligge et godt grunnlag for å vurdere konsernets samlede størrelse. Dette kunne man bøte på ved å legge inn tilsvarende forhøyelse av terskelverdier som gjenfinnes i regnskapslovutvalgets forslag, etter mønster fra regnskapsdirektivet, når det gjelder terskelverdiene for små konsern. I NOU’en fra aksjelovutvalget pekes det på denne muligheten, men det er ikke lagt inn konkret forslag til en slik lovregulering.
Utvalget har flere forslag som handler om tilrettelegging for å kunne ta i bruk tilgjengelig teknologi, gjøre bestemmelsene teknologinøytrale og forenkle og effektivisere aksjeselskapenes hverdag.
Ordningen for valg og fravalg
Som nevnt i punktet om stiftelse av selskap foreslås en endring slik at «default-verdien», gitt at terskelverdiene ikke overskrides, er at selskapet ikke har revisjon. Videre foreslås det at ordningen med fullmakt til styret om å fravelge revisjon utgår, slik at det blir opp til generalforsamlingen å fatte beslutning om valg av revisor og fravalg, sistnevnte forutsatt at vilkårene for ikke å ha revisjon er oppfylt. Virkningstidspunktet for melding om fravalg av revisjon foreslås også justert, slik at det ikke skal være krav om registrering i Foretaksregisteret før utgangen av regnskapsåret – men være tilstrekkelig at meldingen er sendt til Foretaksregisteret før utgangen av regnskapsåret.
Mellombalanser og revisjon av mellombalanser
Utvalget mener at det fortsatt bør være krav om mellombalanse ved ekstraordinært utbytte og andre transaksjoner som det ikke er «plass til» innenfor rammen av disponibel egenkapital i sist fastsatte årsregnskap. I motivene er det tatt inn noe omtale av at en mellombalanse er noe annet og mindre omfattende enn et årsregnskap. I lovbestemmelsen om mellombalansen i § 8–2a er henvisningen til at mellombalansen skal være utarbeidet i samsvar med reglene for årsregnskap moderert med en tilføyelse av «så langt dette passer».
Krav om revisjon av mellombalanser er opprettholdt for selskaper som har revisjon av årsregnskapene. Revisjon av mellombalanser skal i så fall gjennomføres i samsvar med kravene i revisorloven. Argumentasjonen for å opprettholde revisjon av mellombalansen er blant annet at revisor ved en etterfølgende revisjon av årsregnskapet likevel må kontrollere de transaksjonene som er gjennomført på grunnlag av en mellombalanse. En slik etterfølgende revisjon vil normalt bli mer tidkrevende og komplisert, ettersom dette skjer i etterkant og det kan ha gått forholdsvis lang tid. Samtidig med at kostnaden dermed kan økes, vil nytteverdien for brukerne være redusert, sammenlignet med en revisjon som utføres tidsriktig i tilknytning til mellombalansen.
For selskap som ikke har revisjon av årsregnskapet, foreslås det ikke en videreføring av kravene om revisjon av mellombalanse. Vel kan det hevdes å være et behov for kontroll for kreditorer mv., kanskje til og med et større behov for selskap som ikke har revisjon av årsregnskapet. Utvalget har imidlertid lagt større vekt på at det er ulogisk at det er unntak fra krav om revisjon av årsregnskapet, men krav om revisjon av en mellombalanse. Et selskap kan ta ordinært utbytte og tilleggsutbytte basert på et urevidert årsregnskap. Systematisk sammenheng i regelverket skulle da tilsi at selskapet også kan ta ekstraordinært utbytte basert på en urevidert mellombalanse. Et viktig argument for å gjøre unntak fra krav om revisjon av mellombalanser for selskap som ikke har revisjon av årsregnskapet, er kostnadsaspektet. Det vil være tilnærmet uunngåelig at ikke kostnaden for revisjon av en mellombalanse blir forholdsmessig høyere for selskap som ikke ellers har revisjon.
Kapitalendringer – regler og krav til uttalelser og bekreftelser
Innskudd i penger
Utvalget foreslår som nevnt under punktet om stiftelse et unntak fra krav om ekstern bekreftelse av innskudd i penger på inntil kr 100 000 ved stiftelse. Det er gode argumenter for å foreslå tilsvarende lemping for kapitalforhøyelse med innskudd i penger. Samtidig er det vanskelig å regulere dette slik at det blir tilstrekkelig beskyttelse for omgåelse. Hvordan skal man for eksempel håndtere flere etterfølgende forhøyelser som hver for seg er like opp under en fastsatt beløpsgrense? Behovet for å tilrettelegge og forenkle antas også å være større for nyetableringer enn ved kapitalforhøyelse.
En justering som jeg regner med blir mottatt med glede, er den foreslåtte avklaringen av at forskuddsbetaling ikke må være ensbetydende med at en kapitalforhøyelse må gjennomføres som gjeldskonvertering. Brukes særskilt konto etter aksjeloven § 10–13 er saken etter forslaget klar, da handler det om innskudd i penger. Normaltilfellet for AS er at regelen om særskilt konto fravikes og det foreslås en eksplisitt regulering av at innbetaling som har skjedd tidligst fire uker før beslutningen fortsatt er innskudd i penger i aksjelovens forstand.
En bekreftelse av at innskuddet er mottatt bærer sterkt preg av å være en ren bekreftelse, dette vises spesielt tydelig i den solidariske ansvarsbestemmelsen som gjelder uavhengig av om det er voldt skade. Utvalget mener at det sentrale her er at den som avgir bekreftelsen, er en ekstern part som er søkegod. På den bakgrunn foreslår utvalget at advokater, i tillegg til revisor og bank, skal kunne bekrefte at innskuddet er mottatt.
Tingsinnskudd
Utvalget støtter, som nevnt under punktet om stiftelse, regnskapslovutvalgets forslag om å ikke videreføre krav til åpningsbalanse. Redegjørelsen anses som den helt sentrale informasjonskilden og kravene videreføres. Dette gjelder også kravet til en uavhengig uttalelse om redegjørelsen, hvor utvalget etter en samlet vurdering av regulering, sammenheng med annet regelverk, uavhengighetskrav, kompetanse mv., at reglene om at revisor avgir denne uttalelsen videreføres.
Når det gjelder bekreftelsen av at innskuddet er mottatt, er argumentasjonen og konklusjonen den samme som for innskudd i penger. Forslaget er at slik bekreftelse kan avgis av advokat og bank, i tillegg til revisor.
Gjeldskonvertering
Gjeldende bestemmelse som innebærer at gjeldskonvertering skal behandles etter samme regler som tingsinnskudd for redegjørelse og uttalelse om redegjørelse, samt etterfølgende bekreftelse av at innskuddet er mottatt – gjeldskonverteringen gjennomført – er ikke godt tilpasset en praktisk gjennomføring av gjeldskonvertering. Utvalget foreslår derfor en egen bestemmelse om redegjørelse ved gjeldskonvertering, hvor ordlyd og fremgangsmåte er tilpasset at det er gjeldskonvertering og ikke «vanlig tingsinnskudd». Av forenklingsgrunner foreslås det at revisors uttalelse om redegjørelsen og bekreftelsen av at gjeldskonverteringen er gjennomført samles til en felles og etterfølgende uttalelse.
I enkelte tilfeller utvides kravene til redegjørelsen ved gjeldskonvertering og dette har sammenheng med forslaget om å oppheve aksjeloven § 3–8. Istedenfor tingsinnskudd kan det tenkes at man innretter seg ved først å selge en eiendel til selskapet for deretter å foreta gjeldskonvertering, slik at man unngår de mer krevende reglene som gjelder for tingsinnskudd. Det foreslås derfor at redegjørelsen skal gi mer informasjon og beskrive eiendelene mv. dersom gjelden har sitt opphav i en transaksjon som skulle ha vært meldt til aksjonærene etter den nye bestemmelsen om meldeplikt, se punktet om § 3–8 tidligere i artikkelen.
Fondsemisjon, kapitalnedsetting til dekning av tap og kapitalnedsetting til utdeling mv.
Det kan fremstå som en litt underlig sammenblanding å behandle dette under ett. Den felles nevneren er at utvalget foreslår å fjerne alle krav om eksterne uttalelser og bekreftelser i disse situasjonene. Dette gjelder:
Fondsemisjon, at beløpet som øker aksjekapitalen, er tatt fra «riktig sted».
Dekning av tap, at tapet ikke kan dekkes på annen måte.
Utdeling mv., at det er dekning for aksjekapital og bunden egenkapital for øvrig.
Uttalelse om forholdet til selskapets kreditorer.
Fusjon og fisjon
Som nevnt støttes regnskapslovutvalgets forslag om at utkast til åpningsbalanse ikke videreføres. Ved fisjon hvor overdragende selskap videreføres, innebærer endringen knyttet til kapitalnedsetting til utdeling mv. at kravet om bekreftelse av dekning for aksjekapital og bunden egenkapital for øvrig utgår.
Utvalget mener at krav til redegjørelser og uttalelser om redegjørelser er det sentrale, og at reglene her skal videreføres uendret.
Når det gjelder fusjon, er en endring på detaljnivå også verdt å nevne: Ved fusjon mellom mor- og heleid datter foreslås det at man fritt skal kunne velge hvilket organisasjonsnummer som videreføres. Dette vil innebære at man alltid kan gjennomføre en «rettvendt» mor-datterfusjon, selv om det er datterselskapets organisasjonsnummer og historikk som skal videreføres. Omvendt mor-datterfusjon kan dermed bli en komplikasjon som ikke er aktuell i praksis.
Ytterligere unntak for selskap som ikke har revisjon?
For kapitalendringer som gjennomgått i dette punktet, foreslår utvalget ingen ytterligere forenklinger for selskap som ikke har revisjon av årsregnskapet. De sentrale områdene som videreføres, er redegjørelser og uttalelser om disse, samt ekstern bekreftelse av at innskudd er mottatt.* Med unntak for stiftelse med innskudd i penger på maksimalt kr 100 000. Dette unntaket gjelder uansett om selskapet skal ha revisjon av årsregnskapet eller ikke. Utvalget mener at dette er krav som også bør gjelde for selskap som ikke har revisjon av årsregnskapet.
Krav til avviklingsregnskap og oppgjør oppheves.
Oppløsning og avvikling
Forslagene innebærer at krav til avviklingsregnskap og oppgjør oppheves. Det skal avgis årsregnskap helt frem til siste dag, altså frem til at selskapet er endelig avviklet. Dette vil etter utvalgets oppfatning gi den nødvendige informasjon. For selskap som ikke har revisjon av årsregnskapet, vil det samme gjelde for årsregnskap i avviklingsperioden, slik at det ikke vil bli noe spesialkrav om revisjon ved avvikling. Utvalget foreslår også at det sittende styret ved melding om oppløsning automatisk blir avviklingsstyre, med mindre generalforsamlingen velger et eget (nytt) avviklingsstyre.
Evaluering av nylig gjennomførte endringer i aksjeloven
En ikke ubetydelig del av aksjelovutvalgets arbeid har vært å evaluere endringene som trådte i kraft 1. juli 2013. Utvalget har ikke indikasjoner på at noen av endringene bør reverseres og har heller ingen slike forslag. I det alt overveiende har endringene fungert etter hensikten og vært nyttige for næringslivet. Forhåpentligvis vil dommen over de nye endringsforslagene kunne bli like bra.


