Observasjoner fra 2014-årsrapportene
I et år som ble avsluttet med turbulente oljepriser og valutakurser, stilte vi spørsmålet om årsrapportene klarte å ta opp i seg den dagsaktuelle situasjonen. Vi fant mye nedskrivninger, men er usikre på om vurderingene ble fullt ut oppdatert i første kvartal 2015. Det var mindre fokus på oljeprisen som en sentral risikofaktor enn vi forventet.
PwC gjennomfører jevnlig en undersøkelse av årsrapportene for børsnoterte foretak. Selv om utvalget varierer noe fra år til år, er det enkelte trekk som er nokså stabile. Enkelte gjengangere oppsummeres avslutningsvis i en egen tabell.
Utvalget for 2014 består av 35* Utvalget er ca. halvparten så stort som for tidligere års undersøkelser (2009-2012), og resultatene er derfor ikke uten videre sammenlignbare. Det er ikke sammenligningsdata fra 2013-årsrapportene. selskaper, herunder alle IFRS-rapporterende fra OBX-listen, samt 12 fra energisektoren, i hovedsak fra oljerelatert virksomhet som er av særlig interesse i år. To tredeler av utvalget er innen energisektoren. Av børsverdien på Oslo Match er 18 % dekket av utvalget. Siden utvalget er såpass «oljetungt», har et knapt flertall av utvalget USD som presentasjonsvaluta. Videre har 57 % av utvalget statlig eierskap.
Årsrapporten oppfattes som et viktig dokument. Det har klare krav til innholdet, det har et delvis standardisert format som muliggjør sammenligning mellom selskapene og over tid, og det er gjenstand for ekstern revisjon som øker troverdigheten. I takt med økte krav til detaljert informasjon, og som en følge av at informasjonen lettere kan produseres, har vi sett en sterk økning i sidetallet på årsrapportene. Denne trenden fortsetter også inn i 2014. Gjennomsnittlig sidetall for OBX-listen er nå på 137 sider (2012: 128) med en medianstørrelse på 128 (2012: 123). Økningen i sidetall er ikke like tydelig for selskapene på OB Match.
Et stort antall sider i årsrapporten er ikke et problem i seg selv. Profesjonelle analytikere og brukere anser nok årsrapporten mer som et oppslagsverk som de benytter etter behov, enn som en bok som leses fra A til Å.
Det er likevel et spørsmål om virksomhetene klarer å fjerne eller korte inn mindre vesentlig informasjon i takt med at det tilføyes ny (og forhåpentligvis mer vesentlig) informasjon. Det er ikke uten grunn at IASB i sitt prosjekt «Disclosure initiative» har et delprosjekt der en søker å presisere hvordan man bestemmer hva som er vesentlig informasjon.
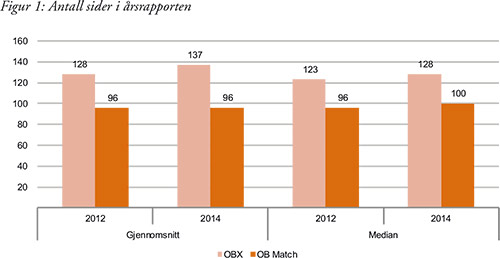
Figur 1: Antall sider i årsrapporten
Oppkjøp av virksomhet
Av vårt utvalg foretok 23 % oppkjøp i 2014. Dette er noe over gjennomsnittet for de siste årene, men det har ikke vært noe oppkjøpsrally. Gjennomsnittlig størrelse på transaksjonene er MNOK 1467, med en median på MNOK 1020. Oppkjøpene i 2014 er større enn fra tidligere undersøkelser, og dette skyldes trolig en skjevhet i årets utvalg. Tidligere har vi undersøkt alle selskapene på Oslo Børs i forhold til oppkjøp. Energisektoren preges naturlig nok av større transaksjoner.
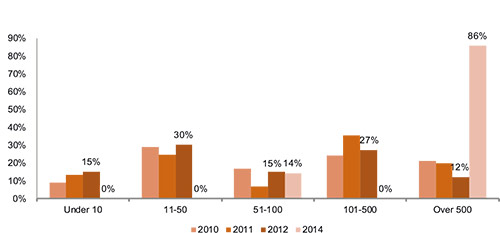
Figur 2: Fordeling størrelse av oppkjøp (MNOK)
I forbindelse med oppkjøp er det viktigste informasjonskravet i IFRS 3 at det skal presenteres en oppkjøpsanalyse. En oppkjøpsanalyse gir innsikt i hvilke typer av eiendeler som er ervervet, samt gir bedre mulighet for å modellere fremtidige resultater. Av de åtte selskapene i utvalget er det kun et større finansforetak som ikke har vist en slik analyse. Det gis ingen begrunnelse og selskapet hadde også oppkjøp i sammenligningsåret som det skulle vært presentert oppkjøpsanalyse for.
Det skal også opplyses hvorvidt oppkjøpsanalysen er endelig eller foreløpig. Sju av de åtte har presentert den endelige oppkjøpsanalysen, noe som er en høyere andel enn i tidligere undersøkelser.
Hvordan kjøpesummen fordeler seg mellom immaterielle eiendeler (brutto), goodwill og netto øvrige eiendeler, er et forhold vi har fulgt over flere år, se figur 3. Sammensetningen har variert noe. Tallene for 2014 er imidlertid relativt like i forhold til sammenligningsperioden 2009–2012. Med en høy andel av selskaper i energisektoren ville vi forventet at det var mindre immaterielle eiendeler og goodwill i oppkjøpene, noe vi ikke kan se klare tegn til.
Et positivt utviklingstrekk er at det opplyses i halvparten av utvalget at goodwill er fordelt ned på lavere nivå enn driftssegmentene (som er det høyeste nivået som er mulig), typisk på enkeltstående kontantgenererende enheter. Når goodwill fordeles ned på lavere nivå, blir den mer presist målt i forhold til nedskrivning.
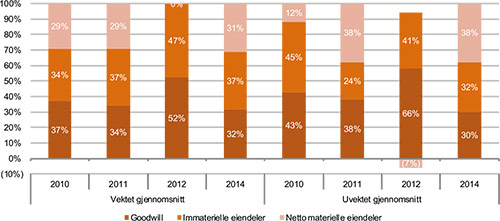
Figur 3: Allokering av totalt vederlag
Det er krav om å oppgi hva som er de bakenforliggende årsaker til at det oppstår goodwill. I årets undersøkelse nevner fem av sju selskaper med goodwill noe om dette og alle peker på inntekts- og kostnadssynergier. Derimot peker ingen på en samlet arbeidsstokk som vi ville forvente var til stede som en identifiserbar verdi i de aller fleste virksomhetskjøp.
Nedskrivninger
I 2014 foretok 66 % av selskapene nedskrivninger på eiendeler med bestemt levetid (2012: 42 %) og 54 % (2012: 38 %) skrev ned eiendeler med ubestemt levetid* Eiendeler av denne typen er goodwill, immaterielle eiendeler som ikke avskrives løpende eller er under utvikling.. Bare seks av selskapene (17 %) foretok ikke nedskrivning i 2014! Trenden fra 2008 der en stadig mindre andel av selskapene foretok nedskrivninger er brutt, selv om utvalget trolig preger resultatet (stor oljeandel).
Oljeprisen falt fra over 112 dollar/fat 01.07.14 til 57 dollar/fat 31.12.14. Den bratte nedgangen kom etter at prisen hadde vært stabilt høy i nesten fire år. Forrige gang oljeprisen falt såpass mye i 2008 kom prisen raskt opp igjen. Dette skjedde ikke i 2015, selv om oljeprisen viste en svak trend oppover første halvår.
Når det er foretatt en nedskrivning, forlater selskapet historisk kost som måleprinsipp og går over til en dagsverdi (gjenvinnbart beløp) for disse eiendelene frem til nedskrivningen er reversert (ekslusive goodwill). Selv mindre endringer i verdianslagene skal da i teorien gi resultatvirkning i form av ytterligere nedskrivninger eller reverseringer. Vi har derfor undersøkt nærmere om foretak som foretok en nedskrivning i årsrapporten for 2014 også har foretatt ytterligere nedskrivninger eller reverseringer i første kvartal 2015.
Av de 23 selskapene som skrev ned eiendeler med bestemt levetid i årsregnskapet for 2014, hadde halvparten (11) også nedskrivninger eller reverseringer i første kvartal. Blant energiselskapene (herunder olje) var andelen faktisk lavere, selv om det var her det var størst andel som foretok nedskrivning i årsregnskapet. Det er et åpent spørsmål om de 12 som skrev ned i årsregnskapet, og ikke viste verdiendringer i første kvartal, faktisk hadde uendret verdi på sine nedskrevne kontantgenererende enheter. En hypotese er likevel at det legges mer arbeid inn i vurderingene som gjøres ved årsskiftet (som revideres), enn i første kvartal. En annen hypotese kan være at man ved årsavslutningen lettere tar inn over seg en fortsatt negativ utvikling som skjer i første kvartal, bevisst eller ubevisst (etterpåklokskap). Det er imidlertid ikke anledning til å ta hensyn til endringer i markedsforhold etter periodeavslutningen i nedskrivningsvurderingen.
Deler vi de 23 selskapene i to grupper, én der staten er eier og en uten statlig eierskap, ser vi at 60 % av de som er statseide, har ytterligere nedskrivninger i første kvartal, mens bare 25 % som ikke har statlig eierskap, har gjort det samme. Ser vi konturene av at statseide selskaper har en strammere prosess i kvartalsrapporteringen?
For oljerelaterte selskaper vil vi anta at oljeprisen er den absolutt mest sentrale risikofaktoren for fremtidig kontantstrøm. Av 23 selskaper i energikategorien har 17 nevnt oljeprisen som en risikofaktor i årsberetningen. Imidlertid har bare 12 konkretisert hva en videre nedgang i oljeprisen kan medføre. I nedskrivningsvurderingene i årsregnskapet har kun 11 foretak nevnt oljeprisen som en usikker variabel i modellen. Bare to foretak nevner oljeprisen i forbindelse med vurderingen av fortsatt drift. Etter vår oppfatning vil den dramatiske endringen i oljeprisen påvirke svært mange bransjer og ulike deler av foretakene. For å unngå spekulasjoner og usikkerhet bør foretakene «ta tyren ved hornene» og vise på en tydelig og klar måte hvordan ytterligere endringer påvirker regnskapet og inntjeningen (sensitivitetsanalyser).
Undersøkelsen viser også at diskonteringsrenten (for begge typer eiendeler) har vist en fallende tendens. Diskonteringsrenten for eiendeler som avskrives er 10,4 %, nesten uendret fra 10,3 % i 2012. For eiendeler uten bestemt levetid er diskonteringsrenten nokså lik, 10,2 % i 2014 (2012: 10,4 %). Vi forventer ikke større forskjeller mellom renten all den tid at de fleste immaterielle eiendeler tilhører kontantgenererende enheter og virker sammen med fysiske driftsmidler, i særdeleshet i energisektoren. At diskonteringsrenten ikke har falt mer til tross for et underliggende fall i risikofrie renter, skyldes trolig noe høyere påslag for risiko. Den generelle risikopremien i markedet har ikke endret seg vesentlig fra 2010 og frem til i dag, selv om det ses spor av en liten økning i undersøkelsen om risikopremien i markedet* Årlig undersøkelse utført av PwC Deals og Norske Finansanalytikeres Forening (NFF).. En liten økning i generell risikopremie samt individuelle risikopåslag motvirker trolig en stor del av fallet i det generelle rentenivået. Det må presiseres at rentene som det opplyses om, er før skatt, noe som er et tall analytikere sjelden har et forhold til da man bruker avkastningskrav etter skatt (WACC) i praksis. Man kan ikke oversette før-skatt til etter-skatt bare ved å bruke skattesatsen, men som en grov tilnærming kan vi si at implisitt WACC for 2014 lå på ca. 7,5 – 8 %.
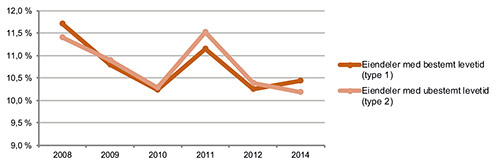
Figur 4: Diskonteringsrente før skatt benyttet ved nedskrivning
Inndeling av poster i utvidet resultat
Fra og med 2013 ble det innført et krav om at poster i utvidet resultat (other comprehensive income – OCI) skulle deles i to. Den første gruppen utgjør de poster som senere kan reklassifiseres til resultatet mens den andre gruppen er poster som bare vises i utvidet resultat én gang.
Av årets utvalg er det 5 av 35 selskaper som ikke har gjennomført dette. Postene er enten ikke skilt fra hverandre, eller det er en overskrift eller sumlinje som indikerer at postene tilhører den ene eller den andre gruppen, mens innholdet klart er av begge typer. Selv med kun én linje for omregningsdifferanser kan det gå galt, når overskriften sier at disse ikke kan reklassifiseres.
Kravet om å spesifisere innholdet i utvidet resultat i egenkapitaloppstillingen er fjernet. Fremdeles opplyser likevel 37 % av utvalget vårt om alle enkeltpostene i utvidet resultat også i egenkapitaloppstillingen, noe som ikke er feil, men kanskje unødvendig? Verre er det at 11 % fortsatt bare viser totalresultatet i egenkapitaloppstillingen, noe som ikke er i tråd med standarden som krever inndeling i årsresultat og utvidet resultat (andre inntekter og kostnader). Utviklingen går imidlertid rett vei (2012: 21 %, 2011: 36 %).
Når vi først er inne på egenkapitaloppstillingen, viser to av utvalgets regnskaper mindre poster som hverken er transaksjoner med eierne eller del av totalresultatet. Slike poster er kuriøse, i hvert fall internasjonalt, idet man da åpent forteller at man har feil i regnskapet som man ikke vet hva er og som man velger å vise åpent. Så lenge balansen er «riktig» og man har kontroll på egenkapitaltransaksjonene, er slike differanser per definisjon en del av resultatet. Ser man på postenes størrelse, er det ingen ting som skulle tilsi at ikke disse uansett skulle vært resultatført. Moralen må være: Er det vesentlige differanser, finner man ut av det. I motsatt fall resultatføres det!
Fjerdekvartalskvalitet
Børsnoterte selskaper skal inntil videre, i henhold til verdipapirforskriften § 5–5, avlegge kvartalsrapport for regnskapsårets fire kvartaler. Ettersom Norge har krav også til et separat fjerdekvartalsregnskap, er det mulig å mene noe om kvaliteten på kvartalsregnskapene ved å se på forskjeller som dukker opp fra fjerde kvartal til årsregnskapet.
Av utvalget vårt er det 20 % som har endret årsresultatet fra Q4-rapporten til årsrapporten. Dette er på linje med tidligere år. Ulikhetene mellom børslistene er også som vi har sett tidligere; det er færrest endringer på OBX-listen og flest på Axess. For selskaper på OBX har 13 % endret årsresultatet, for utvalget fra OB Match har 27 % endret, og det ene foretaket i utvalget fra Oslo Axess hadde også endring.
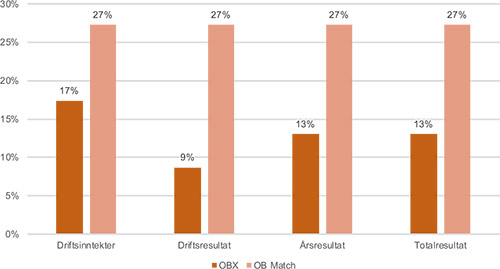
Figur 5: Endring fra Q4 til årsrapporten fordelt på børsliste
Det er verdt å merke seg at alle endringene var negative, dvs. at endelig resultat ble dårligere enn rapportert i fjerde kvartal, og at alle som endret, med ett unntak, hadde negativt resultat fra før. Det er en vanlig oppfatning at når resultatene er svake, er de ofte egentlig enda svakere og motsatt. Hvorfor det er en slik skjevhet i fortegnet på endringene, kan sikkert forskes på videre. En hypotese vil være menneskelig optimisme i møte med revisjon, en annen strukturelle forhold ved regnskapsreguleringen i form av laveste verdis prinsipp etc. som oftere gir skjønnsmessige nedreguleringer enn oppreguleringer.
Det nye regnskapsdirektivet legger ikke opp til kvartalsregnskap, kun pliktig halvårsrapport. Det pågår en diskusjon om kvartalskravet kan videreføres innenfor direktivet i Norge. Mye tyder på at kravet faller bort.
Litt rusk og kanskje noe å lære?
Som for tidligere år noterer man seg underveis en del ulik praksis og mindre avvik fra regelverket. Noen av observasjonene er ikke nødvendigvis relevante da det kan være unike forhold ved det enkelte foretaket, herunder vesentlighet, som gjør at man bevisst har falt ned på en løsning.
Disse mindre forholdene nevnes derfor bare avslutningsvis kort i tabellen på neste side.
Forhold |
Observasjon |
Kommentar |
Regnskapsspråk i selskapsregnskapet |
57 % bruker god regnskapsskikk i selskapsregnskapet. Resten fordeler seg på IFRS, forenklet IFRS og tredjelandsutstedere uten rapportering av selskapsregnskap. |
Norsk regnskapslov regulerer i realiteten en stadig mindre del av finansiell informasjon i kapitalmarkedet. |
Beskrivelse av nye standarder og effekt av disse |
Svært få presenterer effekten av nye standarder som har vært kjent en stund, inklusive IFRS 9 om finansielle instrumenter. Nye standarder for 2014 er ikke nevnt i en sjettedel av utvalget. |
Stor interesse for analytikerne om hva virkningen av nye tapsregler vil bli for finansinstitusjoner. Her er man litt på etterskudd! |
Spesifikasjon av produkter og tjenester |
Bare to tredeler av utvalget gir en spesifikasjon av salgsinntektene per produkt(gruppe) og tjeneste(gruppe). |
IFRS 8 Segmentrapportering krever en slik spesifikasjon for alle foretak. Oppfattes som et nyttig supplement til segmentinformasjonen. |
Tilknyttet selskap/FKV |
Resultat etter EK-metoden vises oftest innen drift (11 stk.), etterfulgt av presentasjon innenfor netto finans (7) og til sist egen post etter finans (6). (Som tidligere er tendensen at TS som har positivt resultat, i større grad inngår i driftsresultatet enn de med negativt resultat.) |
EK-metoden er en hybrid regnskapsmetode som ikke helt passer inn. IASB har hele metoden på sin utredningsagenda. |
Netto rentebærende gjeld |
Noe over halvparten av selskapene opplyser om rentebærende gjeld. Vi ser ingen i utvalget som avstemmer bevegelsen i rentebærende gjeld gjennom året. |
Undersøkelser blant brukere viser at rentebærende gjeld er blant de aller viktigste opplysningene. IASB har et forslag om å kreve en slik avstemming på beddingen. |
Renteinntekter i kontantstrøm |
En ikke ubetydelig andel fortsetter å presentere mottatte renter som en kontantstrøm fra finansieringsaktiviteter |
IAS 7 er klar på at det er mulig å velge mellom drift og investering, men ikke finansiering. |
Kontantstrøm og valuta |
Bare litt over halvparten av kontantstrømoppstillingene viser valutavirkning på kontantbeholdningen i et år der NOK svekker seg vesentlig mot slutten av året. |
I et utvalg som er internasjonalt (OBX og olje), viser dette at kontantstrømoppstillingen ennå ikke får den oppmerksomhet som den fortjener, og at det fremdeles tas snarveier for å sette denne opp. |
Kapitalkrav |
29 av 35 opplyser at de styrer i forhold til eksterne kapitalkrav, men bare halvparten av disse forklarer hvordan de styrer for å påse at de er innenfor kravene til enhver tid. |
Kravet til å opplyse om hvordan man faktisk styrer risiko og kapitalforvaltning har vært en mangel som ikke viser tegn til bedring. |
Avsetninger |
Svært få opplyser om usikkerhet angående tidspunktet når avsetningen forventes gjort opp. I tillegg spesifiserer svært få (3) diskonteringsvirkningen i avstemmingen fra IB til UB. |
Det lave rentenivået kan muligens forklare at diskontering ikke vises særskilt, men det er som regel ikke bare kortsiktige poster i avsetninger som måles etter IAS 37. |