


Ønsker en relevant og fremtidsrettet bransje
Adm. direktør Per Hanstad i Revisorforeningen mener at revisors tjenester bør oppfattes som verdifulle av brukerne uansett om de er lovpålagte eller ikke, og at revisor må snakke med sine klienter om det de er opptatt av, ikke bare hva revisor er opptatt av. Han er bekymret over at resultatene fra kvalitetskontrollen har utviklet seg i feil retning de siste årene.
Revisorforeningen har en visjon om at revisjonsbransjen skal være en relevant og fremtidsrettet bransje som bidrar til tillit, effektivitet og verdiskaping i samfunnet og næringslivet. Hvordan skal det oppnås?
For å oppnå denne visjonen er det nødvendig å bidra til innovasjon og utvikling som ivaretar og styrker profesjonens rolle i norsk samfunns- og næringsliv. – En bransje som ikke utvikler seg, blir en dårlig bransje, sier Hanstad.
I tillegg mener vi at det er viktig å opprettholde et mangfold av attraktive små og store revisjonsfirmaer også i fremtiden. Vi tror imidlertid at det blir stadig mer ut-fordrende for revisorer å drive helt alene og oppfordrer derfor flere som driver for seg selv til å vurdere et samarbeid med andre revisorer.
I den strategien som styret for Revisorforeningen nå har vedtatt, har det kommet inn et nytt punkt – Kvalitetsutfordringen. Hva dreier det seg om?
– Vi har sett at resultatene fra kvalitetskontrollen som foreningen gjennomfører, har utviklet seg i feil retning de siste årene. Antall kontrollerte som blir rapportert til Finanstilsynet, er fortsatt lavt, men antall kontrollerte som får oppfølgingskontroll er alt for høyt. Dette representerer etter styrets oppfatning en kvalitetsutfordring som vi er nødt til å gjøre noe med.
Hvorfor er det blitt slik?
Det er det ikke noe klart og entydig svar på. Vi ser at det til en viss grad handler om holdninger, men at det i mange tilfeller også skyldes for dårlig kunnskap og kompetanse. Vi ser også at det er sammenhenger mellom kvalitet og revisors alder, om revisor jobber alene og om revisor bruker et anerkjent metodikkverktøy. Dette er noe vi vil analysere nærmere i tiden som kommer.
Hva må gjøres for å løse denne utfordringen?
– Vi har diskutert økt hyppighet av kontroller. I dag skal alle oppdragsansvarlige revisorer kontrolleres minimum hvert sjette år, mens revisorer som reviderer årsregnskap for foretak av allmenn interesse, kontrolleres direkte av Finanstilsynet, minst hvert tredje år.
Det har også vært diskutert strengere sanksjoner, om terskelen for å sende saker videre til Finanstilsynet skal senkes og om det er behov for mer veiledning eller etterutdanning osv. Det kan også være aktuelt å ha mer tilfeldige utvalg av kontrollene slik at det ikke går an å «regne seg» frem til når neste kontroll med stor sannsynlighet vil komme.
Det er ikke konkludert med hvilke tiltak som skal gjennomføres, men trolig vil flere av de nevnte tiltakene kunne bli aktuelle. En endring som gjennomføres allerede for inneværende års kvalitetskontroll, er at de som får oppfølgingskontroll, må betale mer av hva det faktisk koster å utføre denne, sier Hanstad.
Hvilke områder er det viktigst å ha fokus på den nærmeste tiden med tanke på at bransjen skal ha akseptable rammebetingelser?
– Vi håper og tror på en oppstart av en ny revisorlovutredning i løpet av første halvår 2015. Vi mener at det må lages en helt ny revisorlov – ikke bare flikkes ytterligere på den loven vi har i dag. Dette blant annet for å få til en nødvendig forbedring av lovens struktur og begrepsbruk, samt ytterligere redusere særnorske krav og ulikheter i forhold til anerkjente internasjonale rammebetingelser.
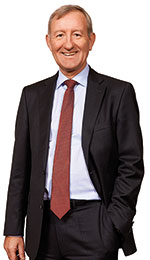
SAMARBEID: Adm. direktør Per Hanstad i Revisorforeningen oppfordrer de som driver for seg selv til å vurdere et samarbeid med andre revisorer. (Foto: Morten Brakestad)
EU-regulering i norsk lov
– Gjennomføringen i norsk lovgivning av den vedtatte nye EU-reguleringen vil stå sentralt i arbeidet med den nye revisorloven. Det er her spesielt viktig at man ved gjennomføringen benytter seg av de medlemslandsopsjonene som finnes vedrørende firmarotasjon, skattetjenester til revisjonsklienter mv.
– Det vil være en betydelig utfordring for revisjonsbransjen dersom de ulike EU-landene velger helt forskjellige løsninger. Det er derfor positivt at man i Sverige, hvor lovutredningen er helt i sluttfasen, ser ut til å ha valgt å benytte medlemslandsopsjonene på en god og helhetlig måte. Fristen for å få gjennomført det nye regelverket i Norge er juni 2016, og det haster derfor med å få nedsatt et lovutvalg dersom man skal kunne sikre en god lovprosess, sier Hanstad.
En mer forståelig revisjonsberetning
– Vi skal også jobbe med å få endret revisorlovens krav til innhold i revisjonsberetningen. Denne bør bygge på det som nå er vedtatt i EU, og de særnorske kravene som eksempelvis uttalelsen om registrering og dokumentasjon, bør fjernes.
– Vi vil i 2015 også lansere nye revisjonsberetninger med utgangspunkt i de nye ISA 700/701 fra IAASB. De nye revisjonsberetningene vil få en mye bedre struktur og et mer forståelig språk enn nåværende beretning. Beretningen for børsnoterte selskaper vil i tillegg inneholde en beskrivelse av sentrale revisjonsforhold (key audit matters). Dette er forhold som har vært av stor betydning for revisjonen av selskaper.
– Vi tror at dette vil gi en bedre og mer relevant beretning og vil gi større åpenhet om viktige forhold som er blitt tatt opp i forbindelse med revisjonen av selskapene. Det vil også bidra til økt interaksjon mellom revisor og foretak, – ledelse, revisjonsutvalg og styret.
– Dette blir en betydelig endring, men helt klart en forbedring i forhold til kommunikasjon mot brukerne av regnskapet, sier Hanstad.
Du nevnte at de særnorske kravene vedrørende registrering og dokumentasjon bør fjernes. Hva med særattestasjoner?
– Vi er opptatt av at vår bransje leverer tjenester, inkludert de lovbestemte, som oppfattes å ha verdi for brukerne. Samtidig er vi opptatt av at lovbestemte revisorbekreftelser skal ha et fornuftig formål som står i rimelig forhold til kostnadene med å få bekreftelsen. Når vi nå opplever at selskaper som har valgt bort revisjon, har problemer med å finne revisorer som kan gi dem de nødvendige attestasjonene, bør det vurderes hvilke krav om revisorbekreftelser i aksjeloven som bør beholdes for disse selskapene.
I forhold til forenklinger for næringslivet kan det også være naturlig å vurdere kost/nytte for enkelte særattestasjoner for større aksjeselskaper.
Vi mener det vil være naturlig at revisorlovutvalget, som forventes oppnevnt i løpet av våren, gjør en gjennomgang av de ulike særattestasjonene som er hjemlet i lov.
STRATEGI: Styret i Revisorforeningen har vedtatt en ny strategi der det blant annet fokuseres på kvalitet. (Foto: Morten Brakestad)
Bransjens relevans
Du er opptatt av at revisors tjenester skal oppfattes å ha verdi for brukerne uavhengig av om det som leveres er lovpålagt eller ikke. Hva mer kan gjøres for å gjøre bransjen relevant og hvorfor er dette viktig?
Vi har et prosjekt på gang for å se på hvordan revisorene kan kommunisere bedre med sine klienter fra a til å, inkludert revisjonsberetningen. Målet er å kommunisere på en slik måte at klientene føler at vi snakker mer om det de er opptatt av – ikke bare det vi som revisorer må kommunisere med klientene. Jeg tror det skal veldig lite til for å få til en endring som gjør møtet mellom revisor og klient enda mer positivt. Det vil i tillegg kunne bidra både til økt tillit og effektivitet og kan være det som avgjør om vi vil være en sterk og levedyktig bransje i fremtiden.
Siden fokus er forskjellig i kapitalmarkedet og i SMB-markedet, må vi også kommunisere på litt forskjellig vis. I kapitalmarkedet – som er avhengig av kapitaltilgang og velfungerende markeder – vil vi fokusere mest på de eksterne brukerne, mens det i SMB-markedet vil måtte legges mer vekt på det som også er viktig for eiere, styre og ledelse i bedriftene.
Vi må få bedre frem at revisor kan hjelpe kunden med å drive en bedre virksomhet og at vår bransje representerer et betydelig kompetansenettverk for SMB-markedet over hele landet. Det må i tillegg være et mål å utnytte muligheten som de nye internettbaserte regnskapssystemene gir til å reetablere regnskapet som ledelsens viktigste styringsverktøy.
Konkrete tiltak?
Vi vil også i år gjennomføre en tillitsundersøkelse i næringslivet og en undersøkelse om tillit til kapitalmarkedene. Begge disse undersøkelsene vil være viktige bidrag i vår kommunikasjon vedrørende betydningen av og hva som bidrar til tillit i markedene.
– Styret er også opptatt av at vi skal være enda mer aktive i samfunnsdebatten. En forutsetning for å bli lagt merke til i samfunnsdebatten, er imidlertid at vi mener noe om saker som «også andre» er opptatt av. Vi må derfor tørre å mene noe om aktuelle saker som er relevante ikke bare for vår bransje, men også for mange andre i nærings- og samfunnsliv. Det vil imidlertid også kunne medføre at ikke nødvendigvis alle medlemmene våre alltid er helt enige med oss i alle saker.
Vi skal fortsatt være pådrivere i arbeidet med forenklinger for norsk næringsliv og vil også i 2015 arrangere «Forenklingskonferansen» i samarbeid med NHO og NARF.
Prioriterer Regnskapslovutvalg og ny regnskapsstandard
– Oppfølging av arbeidet i Regnskapslovutvalget vil være en prioritert oppgave i 2015. En ny lov bør på en best mulig måte legge til rette for forsvarlige forenklinger for små selskaper og at det åpnes for i større grad å kunne tilpasse regnskapsutviklingen til internasjonal utvikling også for ikke-børsnoterte virksomheter. Vi mener også at det må legges bedre til rette for selskapenes mulighet til å velge avvikende regnskapsår.
– Vi støtter arbeidet med å få utarbeidet en ny norsk regnskapsstandard for øvrige foretak og vil prioritere arbeidet i det regjeringsoppnevnte utvalget som skal vurdere innføring av flerårige statsbudsjetter, periodiseringsprinsippet i forvaltningen samt større skille mellom investeringer og drift i offentlig sektor, sier Hanstad.
Hva er status for arbeidet med den nye revisjonsstandarden for revisjon av små selskaper?
– Arbeidet er nå kommet så langt at jeg mener det er realistisk å få dette til, men det er fortsatt en jobb som skal gjøres. Standarden slik den nå foreligger, er på 19 sider og omfattende nok til å avgi en revisjonsberetning med høy sikkerhet og positiv konklusjon for små selskaper. Dette er i utgangspunktet et felles nordisk prosjekt, men målet er å få det til å bli et internasjonalt prosjekt. Prosjektet har fått stor internasjonal oppmerksomhet fordi det i veldig mange land er en utbredt oppfatning at ISA-ene ikke er godt nok tilpasset behovene i forhold til revisjon av små selskaper. I løpet av juni blir forslaget til standard sendt på høring i alle de nordiske landene, sier Hanstad.
Engasjerte og fremtidsorienterte revisorer og revisjonsfirmaer vil vi jo gjerne ha. Hvorfor er det nødvendig å ha dette som et strategisk fokusområde og hva kan Revisorforeningen bidra med i den forbindelse?
Det har vist seg at bortfallet av revisjonsplikt for de minste selskapene ikke har påvirket bransjens inntekter og lønnsomhet så mye som mange hadde fryktet, og omstillingstakten i bransjen er derfor ikke så høy som den antagelig bør være for å møte de utfordringene vi står overfor i årene som kommer.
Samtidig er det store forskjeller mellom de ulike firmaene når det gjelder evne og vilje til innovasjon og forretningsutvikling. De største selskapene har ressurser til å gjøre nødvendige endringer, men foreningen har en viktig rolle i forhold til å inspirere og støtte de firmaene som ikke har ressurser til å gjøre på egen hånd alt det som er nødvendig, forteller Hanstad.
«Angår ikke meg»
– En viktig del av dette vil være støtte i forhold til bruk av ny teknologi og stadig økende digitalisering. Litt for mange mener fortsatt at «dette er fantastisk, men det angår ikke meg og min virksomhet». Når vi vet at størstedelen av de oppgavene som utføres i dagens samfunn, vil være automatisert i løpet av 15–20 år, sier det seg selv at dette angår alle. Økningen i digital tilgjengelig informasjon er enorm og det utvikles stadig nye kraftfulle verktøy som gjør det mulig å analysere disse store datamengdene på en effektiv måte. Økt mobilitet gjør at vi kan gjøre hva vi vil – hvor vi vil – og det påvirker hvordan vi driver virksomhet. Du behøver ikke lenger være en stor virksomhet for å oppnå det som tidligere var stordriftsfordeler. Sky-løsninger og forskjellige delingstjenester gjør at du ikke behøver å kjøpe programvare og ekstra maskinvare. Online kan du kjøpe bare akkurat den tjenesten eller akkurat den modulen du har bruk for.
Forretning fra gutterommet
Du kan strengt tatt starte og drive en virksomhet kun ved å sitte på gutterommet. Du kan registrere deg online, kjøpe en e-handelsløsning, en app for fakturering og bestille varer fra Kina og selge dem hvor som helst i verden, sier Hanstad.
– Virksomhet kan drives på nye og mer kostnadseffektive måter og nye forretningsmodeller blir utviklet. Dette gjør at våre klienter vil tenke og arbeide på andre måter enn de gjør i dag. Nye behov hos klientene gjør at også revisor må tenke og jobbe på nye måter.
– I år vil vi lage et nytt opplegg for å nå ut til flest mulig av de sentrale aktørene i de mindre/mellomstore revisjonsselskapene med viktige temaer som markedsforståelse og forretningsutvikling. Dette initiativet vil erstatte tidligere «Firmaforum».
Hva tenker kundene om DEG?
Hanstad oppfordrer medlemmene til å finne ut mer om hva kundene tenker og mener om tjenestene vi leverer. Revisorforeningen har et samarbeid med analysehuset Aalund som tilbyr et effektivt og rimelig verktøy for systematisk måling av kundetilfredshet. Ved å ta i bruk et slikt verktøy er det mulig å måle tilfredshet og lojalitet hos sine viktigste kunder og det er mulig å identifisere områder som kan utvikles eller forbedres. I tillegg gir det mulighet for å benchmarke seg mot andre revisjonsfirmaer og ikke minst egne prestasjoner over tid. Dette er etter min oppfatning et «must» i dagens marked, avslutter Hanstad.


