Avgifts- og registreringsplikt (VOES)
Med virkning fra 1. juli 2011 ble det innført merverdiavgift ved norske privatpersoner og andre ikke-næringsdrivendes kjøp av elektroniske tjenester fra utlandet. Registreringsplikten inntrer når summen av avgiftspliktige leveranser til mottakere i Norge overstiger 50 000 kroner.
Hva er «elektroniske tjenester»?
Begrepet «elektroniske tjenester» ble innført i merverdiavgiftsloven (mval.) i forbindelse med lovendringen som gjorde at det ble innført merverdiavgift ved norske privatpersoner og andre ikke-næringsdrivendes kjøp av elektroniske tjenester fra utlandet. Begrepet er definert i mval. § 1–3 bokstav j. Det heter her at elektroniske tjenester er «fjernleverbare tjenester som leveres ved hjelp av internett eller annet elektronisk nett og som ikke kan anskaffes uten informasjonsteknologi, hvor levering av tjenestene hovedsakelig er automatisert».
Hovedelementene i definisjonen er at det skal dreie seg om en fjernleverbar tjeneste som leveres over et elektronisk nett. Leveranse av tjenesten skal være avhengig av informasjonsteknologi. Dette betyr at eksempelvis en konsulenttjeneste, som regnes som en fjernleverbar tjeneste, ikke anses som en elektronisk tjeneste idet levering av konsulenttjenesten kan skje på andre måter enn over internett. Videre er det et vilkår at tjenesten er «hovedsakelig automatisert». I dette ligger at selve tjenesten skal leveres med minimal menneskelig inngripen. En elektronisk tjeneste vil typisk være et produkt som ligger tilgjengelig på en nettside og som kan kjøpes enten gjennom medlemskap eller ved direkte betaling.
Eksempler på elektroniske tjenester er nedlasting av filmer, bøker, musikk, spill, «apper» eller annen programvare, streamingtjenester, tilgang til databaser eller forskjellige typer nettsamfunn (eksempelvis datingsider).
Nærmere om avgifts- og registreringsplikten
Avgiftsplikten ved omsetning av elektroniske tjenester som omfattes av VOES-ordningen, gjelder de såkalte «business-to-consumer»-(B2C)tilfellene. Det vil si omsetning til privatpersoner og ikke-næringsdrivende hjemmehørende i Norge, jf. mval. § 3–30 (4). Offentlige virksomheter eller næringsdrivendes anskaffelser av slike tjenester omfattes av den etablerte avgiftsplikten ved kjøp av fjernleverbare tjenester fra utlandet, jf. mval. § 3–30 (1). I slike tilfeller er det virksomheten (kjøper) som skal beregne og betale merverdiavgift gjennom snudd avregning/reverse charge.
En innberetning gjennom reverse charge (mottaker innberetter merverdiavgiften) er ikke gjennomførbar når det er privatpersoner og ikke-kommersielle aktører som kjøper disse tjenestene. For B2C-leveranser pålegger derfor regelverket selger/tilbyder av disse tjenestene å registrere seg, oppkreve og innbetale merverdiavgift.
AVGIFTSPLIKTEN ved omsetning av elektroniske tjenester som omfattes av VOES-ordningen, gjelder «business-to-consumer»-tilfellene.
Et særtrekk ved denne typen internettsalg i forhold til tradisjonelt vare- og tjenestesalg, er at det ofte er flere aktører som er involvert. Slike salg skjer ofte på «markedsplasser» hvor produkter fra forskjellige utviklere og tilbydere gjøres tilgjengelig. I slike tilfeller kan det være uklart hvilken rolle den enkelte aktøren har: hvem er selger av tjenesten og hvem har kun en rolle som formidler? For å forenkle praktiseringen av regelverket og for å redusere avgrensningsproblemer, likestilles derfor formidler og selger. Når leveransene skjer gjennom bruk av en formidler, regnes derfor formidleren som tilbyder. Dette innebærer at et formidlingssalg anses å representere salg i to ledd; først fra tilbyder til formidler, deretter fra formidler til forbruker. Det vil således være formidleren som i alminnelighet vil være avgifts- og registreringspliktig i forhold til norske avgiftsmyndigheter, det vil si det salgsleddet som tilbyr tjenesten til forbruker i Norge, jf. mval. § 2–1 (3).
Registreringsplikten inntrer når summen av avgiftspliktige leveranser til mottakere i Norge overstiger 50 000 kroner, det vil si at også leveranser til andre enn privatpersoner inngår. Virksomheter kan imidlertid registrere seg gjennom den forenklede registreringsordningen fra første omsetningskrone, dersom de ønsker dette. Dette følger av mval. § 14–4 (2).
Når det gjelder opphør/sletting av virksomhet, er de alminnelige bestemmelsene gitt anvendelse også innenfor VOES-systemet. Virksomheter som faller under beløpsgrensen (pr. i dag NOK 50 000) skal forbli registrert i minst to hele kalenderår, mens virksomheter som opphører, skal sende opphørsmelding på vanlig måte.
Bakgrunn og VOES
Ordningen ble innført i to omganger. Ved lovendring av 10. desember 2010 ble de materielle (innholdsmessige) reglene for merverdiavgiftsplikt innført, mens en forenklet registrerings- og rapporteringsordning ble vedtatt ved lovendring av 24. juni 2011 – VAT on Electronic Services (VOES).
Bakgrunnen for lovendringen var den økte digitaliserte handelen på tvers av landegrensene. En stadig større andel av privatpersoners forbruk er kjøp av elektroniske tjenester via internett. Før lovendringen var slike anskaffelser ikke merverdiavgiftspliktige når tjenestene ble kjøpt fra utlandet. Innenlands omsetning av elektroniske tjenester ble imidlertid omfattet av den generelle avgiftsplikten som følger av merverdiavgiftsloven. Reglene innebar således at utenlandske selskaper gjennom regelverket hadde et konkurransefortrinn fremfor norske tilbydere av de samme tjenestene.
Det har vært et uttalt formål ved innføring av reglene å fjerne denne skjevheten. Et annet uttalt formål har vært å tilpasse regelverket til de reglene som gjelder i EU. I EU har det eksistert et tilsvarende regelverk for tilbydere av elektroniske tjenester siden 2003. Både innholdsmessig og forvaltningsmessig har lovgiver ønsket et regelverk som i størst mulig grad ligner EU-rettens regler.
Tilbydere av elektroniske tjenester som er unntatt etter kapittel 3, er ikke avgiftspliktige og dermed ikke registreringspliktige. Dette vil for eksempel gjelde undervisningstjenester, finansielle tjenester og lotteritjenester.
Hvordan registrere en virksomhet?
Det er lagt opp til et tosporet registreringssystem i forbindelse med innføring av merverdiavgift ved salg av elektroniske tjenester til norske forbrukere: ordinær og forenklet. I alminnelighet vil den utenlandske aktøren kunne velge registreringsform. Utenlandske aktører som er etablert i Norge med forretningssted eller er registreringspliktige på annet grunnlag enn levering av elektroniske tjenester, har imidlertid ikke anledning til å velge. Slike virksomheter må benytte seg av ordinær registrering, eventuelt ved representant dersom man ikke har forretningsadresse i Norge. Virksomheter som benytter denne typen registrering, må fylle ut ordinære registreringspapirer (samordnet registermelding del 1 og 2).
Registrering i den forenklede ordningen skjer ved utfylling og innsending av et eget registreringsskjema (RF-1291). Virksomheten selv eller den som representerer virksomheten, oppretter en bruker i Altinn og sender deretter registreringsmelding. Hvis virksomheten oppfyller kravene for å bli registrert, vil den få tildelt et 7-sifret identifikasjonsnummer som starter med 2. Dette nummeret tilsvarer det 9-sifrede organisasjonsnummeret som norske virksomheter blir tildelt.
Fra ordningen startet i juli 2011 har et relativt stort antall virksomheter fått sin søknad om registrering i VOES avslått da virksomheten er etablert i Norge og/eller ikke leverer elektroniske tjenester. Tilbydere som i tillegg til elektroniske tjenester også driver med annen avgiftspliktig virksomhet, jf. mval. § 11–1, har heller ikke mulighet til å registrere seg under den forenklede ordningen. Virksomheten må registreres i det ordinære Merverdiavgiftsregisteret og omsetningen av elektroniske tjenester medtas på den ordinære omsetningsoppgaven.
Skattekontoret kan slette virksomheter fra den forenklede ordningen dersom de ikke oppfyller sine forpliktelser. Slettede virksomheter må da registrere seg i Merverdiavgiftsregisteret på vanlig måte, forutsatt at vilkårene for dette er oppfylt.
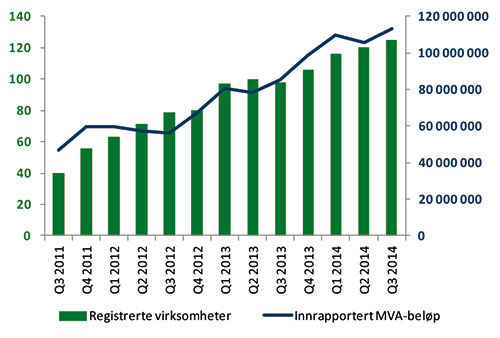
Stadig flere virksomheter lar seg registrere etter den forenklede ordningen. Skatteetatens erfaring er også at flere store utenlandske aktører innenfor elektroniske tjenester lar seg registrere på ordinær måte. Tallene som presenteres litt senere i artikkelen, vil således ikke gi et fullverdig bilde av omfanget av registrerte virksomheter som tilbyr elektroniske tjenester til norske privatpersoner, kun hvor mange som har valgt den forenklede ordningen.
Rapportering og betaling
MVA-oppgaver skal sendes inn kvartalsvis, til forskjell fra ordinære oppgaver som er to-månedlige. Oppgavene sendes inn via Altinn på eget skjema (RF-1292). Frist for innsendelse og betaling er den 20. i måneden etter kvartalets utløp. Virksomheter som er registrert i VOES, kan kun rapportere utgående merverdiavgift (25 %). Fradrag for inngående merverdiavgift må søkes refundert via refusjonsordningen for utenlandske næringsdrivende, jf. mval. § 10–1 (2). Slik søknad om refusjon sendes på skjema RF-1032BE.
Bakgrunnen for at man har valgt å gjøre fradragsretten til en søknadsprosess, er todelt. For det første er det antatt at utenlandske tilbydere av elektroniske tjenester bare unntaksvis har kostnader i Norge. Det andre hovedhensynet er faren for momsbedrageri. Ved å gjøre fradragsretten til en del av selvdeklareringen er det antatt at systemet kan misbrukes ved at virksomheter fører opp urettmessige fradrag. Kontrollhensynet tilsier således at fradrag/refusjon gjøres til en søknadsordning. Skattekontoret har i svært liten grad mottatt søknader om refusjon av merverdiavgift fra VOES-registrerte virksomheter.
Krav til bokføring og dokumentasjon av omsetning
Som leverandør av elektroniske tjenester til norske forbrukere er utenlandske virksomheter som nevnt pliktige til å la seg registrere i norsk merverdiavgiftsregister. Hvilke øvrige forpliktelser man er underlagt, vil avhenge av hvilken registreringsform man velger å benytte. Virksomheter som er registrert etter den forenklede ordningen, er unntatt fra bokføringsplikt etter bokføringsloven, jf. bokføringsloven § 2, 2. ledd. Det er i tilknytning til innføring av de nye reglene uttalt at det må foretas en avveiing mellom hensynet til å gjøre det enkelt å etterleve reglene og hva man oppnår ved å pålegge for eksempel bokføringsplikt. Under henvisning til at aktørene i alminnelighet vil ha tilsvarende plikter i sine hjemland, er det derfor lempet på denne bokføringsplikten etter norsk rett. Aktører registrert etter den forenklede ordningen har imidlertid plikt til å føre en såkalt transaksjonsoversikt, jf. merverdiavgiftsforskriften § 15–10–1. Denne oversikten skal inneholde dokumentasjonshenvisning, leveringsdato, kundens navn og bostedsadresse, valuta, vederlag inklusive merverdiavgift, hvor beløpet oppgis i norske kroner og merverdiavgift.
Utenlandske virksomheter som velger å registrere seg i det ordinære Merverdiavgiftsregisteret, er underlagt norske bokføringsregler på samme måte som andre næringsdrivende registrert i Merverdiavgiftsregisteret.
Nøkkeltall
Pr. 1. november 2014 var 125 virksomheter registrert i VOES. I forarbeidene til lovendringene* Ot.prp. 1 LS (2010–2011). ble det estimert et årlig proveny på NOK 150 millioner ved innføring av merverdiavgift ved kjøp av elektroniske tjenester. Det ble forventet at beløpet ville øke etterhvert. I perioden juli 2011–juni 2012 ble det innbetalt NOK 223 millioner, mens det i siste 12 måneders periode ble innbetalt totalt NOK 424 millioner. Det er betydelig variasjon i hvor stor omsetning de ulike virksomhetene har til Norge. Av totalt innberettet omsetning representerer de seks største aktørene ca. 60 %. Det forenklede registeret omfatter virksomheter fra 18 land, av disse er USA, Luxembourg og Sverige oftest representert.
Kontaktinfo
Det er Skatt øst som har ansvaret for den forenklede registreringsordningen. I det daglige forvaltes systemet av Refusjonsgruppen som holder til ved skattekontoret i Moss. Informasjon om ordningen og linker til relevante skjemaer finnes på www.voesnorway.com. I henhold til en avgjørelse fra Skattedirektoratet fra 25. juni 2013 kan den som ønsker få oversendt listen over registrerte virksomheter. Henvendelser vedrørende VOES kan sendes til: info@voesnorway.com