


Sammensatte ytelser og merverdiavgift
Artikkelen tar for seg smittespørsmålene innen merverdiavgiftsretten. Temaets kjerne er i hvilke tilfeller en ytelse skal skifte avgiftsstatus fordi den leveres sammen med andre ytelser med ulik avgiftssats, samt hvilken av ytelsene som da vil være bestemmende for avgiftsplikten.
Utgangspunktet innen merverdiavgiftsretten er at man vurderer avgiftsplikten separat for den enkelte ytelse. Du må betale 15 % moms når du kjøper en flaske Voss-vann, og 25 % når du kjøper et kjøleskap å ha den i. Avgiftssatsen er forskjellig for de to varene, selv om du kjøper varene samtidig av samme selger. Den separate avgiftsbehandlingen henger sammen med at merverdiavgiften er en transaksjonsbasert avgift, hvor ytelsens art er bestemmende for: a) om det skal beregnes avgift, og eventuelt b) med hvor høy sats.
Utgangspunktet om at ytelsene skal vurderes separat, kan imidlertid fravikes dersom man anser leveransene som én «sammensatt ytelse», én «samlet leveranse» eller tilsvarende. Resultatet blir da at avgiftsstatusen for den ene av ytelsene blir bestemmende for hvordan begge ytelsene skal behandles avgiftsmessig. Man sier da at det skjer «avgiftssmitte». Eksempelvis beregner selger merverdiavgift med 15 % på en flaske Voss med vann oppi, selv om det beregnes merverdiavgift med 25 % dersom man kjøper en drikkeflaske separat. Flasken «smittes» av vannet når de selges samlet.
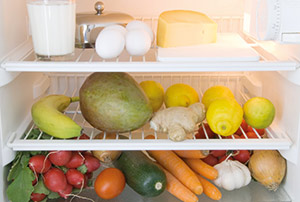
SEPARAT: Du betaler 15 % moms når du kjøper matvarer, men 25 % på kjøleskapet du har dem i. Ytelsene er separate og ikke én «sammensatt ytelse».
Smitteregelens hovedanvendelsesområde er når to varer og/eller tjenester selges i sammenheng, men den kan også benyttes som tolkningsmoment for å klassifisere en enkeltstående leveranse med delt formål.
Et utvalg av spørsmålsstillingene som reiser seg i tilknytning til smittespørsmålet er:
Når er det en sammensatt ytelse?
Hvilken ytelse skal anses som hovedytelsen?
Kan selger innrette seg for å unngå avgiftssmitten?
Gjelder smitteregelen for alle slags varer og tjenester?
Må ytelsene leveres fra samme leverandør for at smitte skal kunne skje?
Vil avgiftssmitte innvirke på fradragsretten?
Hva med ytelser hvor en ikke vet resultatet når leveransen starter?
Hvordan fordeles vederlaget dersom man kommer til at det er to separate ytelser?
De tre første spørsmålene over er mest sentrale og vil bli behandlet i denne delen av artikkelen. De neste spørsmålene behandles i en senere utgave av Revisjon & Regnskap.
Artikkelen er en videreføring av masteroppgaven min fra jussen; «Merverdiavgiftsrettslige spørsmål knyttet til sammensatte ytelser – Hovedytelsen og beregningsgrunnlaget» – supplert med etterfølgende rettspraksis og vurderinger.
Kort om rettskildebildet
Smitteregelen er behandlet i om lag tjue bestemmelser i merverdiavgiftsloven med forskrifter. Det er én «generell» bestemmelse i merverdiavgiftsloven § 4–2 som regulerer avgiftssmitte ved levering av en avgiftspliktig ytelse. Videre har smitteregelen gitt seg utslag i tilsvarende bestemmelser knyttet til et bredt utvalg av unntakene og fritakene.* Se eks. mval. § 3–5 (2) – «som et naturlig ledd i», § 3–11 (1) – «som ledd i», § 3–7 (2) – «integrert og nødvendig del av», § 6–9 «omfatter også driftsutstyr» og fmva. § 5–2–4 – «dersom verdien av den andre varen utgjør en ubetydelig andel». Det er også en egen smitteregel knyttet til unntaket for finansielle tjenester som er utledet av etterarbeider til merverdiavgiftsloven og stadfestet gjennom rettspraksis.* Se Finansdepartementets fortolkningsuttalelse av 15. juni 2001 og Rt-2009–1632 (Carnegie/ABG).
Ordlyden varierer noe mellom de ulike smittereglene. Alle har imidlertid to ting til felles: 1) De slår fast at smitte kan skje, og 2) De sier svært lite om når smitte kan skje, eller hvilken ytelse som smitter dersom flere smitteregler kommer til anvendelse. Forarbeidene er også bortimot tause vedrørende disse spørsmålene. Spørsmålene vil derfor i hovedsak bli belyst ut i fra praksis.
EU-rettens løsning av spørsmålet kan være relevant, da det norske merverdiavgiftssystemet er bygd opp etter samme lest som merverdiavgiftsreglene i EU. Lovgiver uttaler også i forarbeidene at det «Under enhver omstendighet kan ha verdi å trekke sammenligning med reglene i utlandet, og da i særlig grad til de landene som allerede praktiserer generell avgift på tjenester slik tilfellet er innen EF.»* NOU-1990–11 kapittel 5.8.5. Høyesterett har i enkelte tilfeller vært skeptisk til å benytte EU-retten som rettskilde innen merverdiavgiftsretten, og ved motstrid vil praksis fra EU-domstolen selvsagt aldri ha forrang. Forholdet til EU-retten vil bli kommentert nærmere nedenfor der problemstillingen blir aktuell.
Bakgrunnen for smitteregelen er todelt. Dels begrenser den risikoen for at selger tilpasser seg avgiftsmessig ved å justere vederlagene* Se Ot.prp. nr. 18 (1990–1991) pkt. 2.1.2. – eksempelvis ved at man avtaler at det skal betales 5000,- + 15 % moms for Voss-vannet og 20,- + 25 % moms for kjøleskapet hvis man kjøper begge. Regelen kan delvis også begrunnes i forenklingshensyn og hensynet til resultatets godhet, ved at selger slipper å skille ut de enkelte delene for separat avgiftsbehandling, særlig i de tilfellene dette vil være unaturlig. Enkelthetshensyn kan imidlertid også tale mot smitteregelens eksistens – da smitteregelen byr på flere skjønnsmessige vurderingstemaer som kan være vanskelige å forholde seg til i praksis. Likhetsprinsippet taler også imot anvendelse av regelen, da den kan medføre at avgiftsplikten blir forskjellig for ulike leverandører.
Kvalifisert tilknytning – er det en «sammensatt ytelse»?
Utgangspunktet er som sagt at ytelsene skal avgiftsberegnes separat. Det tilsier at det bør foreligge en kvalifisert tilknytning mellom ytelsene før utgangspunktet fravikes og avgiftssmitte skjer. Et tilsvarende utgangspunkt legges også til grunn innen EU, der smitte hovedsakelig skjer når det er «kunstigt at opdele» leveransen.* Se blant annet C-392/11 (Field Fisher Waterhouse), C-276/09 (Everything Everywhere) og C-41/04 (Levob Verzekeringern BV og OV Bank NV). EU-domstolen omtaler også spørsmålet som en vurdering av om enkelte av ytelsene er «sekundære» til hovedytelsen.
Hvorvidt ytelsene har tilstrekkelig tilknytning, vil nødvendigvis måtte avgjøres etter en konkret helhetsvurdering. Vurderingen er kompleks, og på grunn av de utallige transaksjoners særart er det vanskelig å oppstille noen klar og ensartet modell for løsning av spørsmålet. Jeg vil nedenfor gå nærmere inn på de momentene som tidligere har blitt benyttet ved vurderingen. Relevante avgjørelser fra EU-domstolen trekkes også inn for å illustrere problemstillingene.
Nødvendige og integrerte ytelser
I en lang rekke avgjørelser har domstolene i hovedsak sett hen til om den underordnede ytelsen har vært «nødvendig» for hovedytelsen, samt om ytelsene har vært «integrerte».* Se blant annet Rt-2012–1547 (Norwegian Claims Link), Rt-2004–2000 (Geelmuyden.Kiese), LB-2006–36 361 (Brilleland), LE-2006–54 168 (Hestestell-dommen), LG-1995–1045 (Dale), Stavanger tingretts dom av 26. august 2003 (BBC Automater), en upublisert byrettsdom referert i Avgiftshåndboken 2002 s. 331/332, samt klagesakene KMVA-2004–5147, KMVA-2003–4873, KMVA-2000–4280, KMVA-1999–4342 og KMVA-1995–3378 (upublisert). Se også Ot.prp. nr. 1 (2001–2002) s. 45 og EU-dom C-111/05 (Aktiebolaget NN). LG-1995–1045 (Dale) trekker i motsatt retning. Begrepenes meningsinnhold er ikke presisert nærmere i rettspraksis. Momentene tilsier imidlertid at en analyse av ytelsenes gjensidige tilknytning vil være sentralt ved vurderingen.
Ved omsetning av to eller flere ytelser i sammenheng, vil ytelsene hovedsakelig forholde seg til hverandre på tre ulike måter:
Tilleggsytelsen er nødvendig for å benytte hovedytelsen* Eks: HR-dommene Geelmuyden.Kiese og Bailine., eller
Tilleggsytelsen er ikke nødvendig for hovedytelsen, men forbedrer nytteeffekten* Eks: Regus Business Centre., eller
Tilleggsytelsen har liten praktisk sammenheng med hovedytelsen, men er brukt som et salgsfremmende middel.* Eks: Kinderegget og McDonalds’ Happy Meal.
Man har også variasjoner over hvor selvstendig tilleggsytelsen er – er den salgbar på egen hånd, som rådgivningstjenestene i HR-dommen Geelmuyden.Kiese? Eller forutsetter salgbarheten tilstedeværelse av en hovedytelse, som kontortjenestene i lagmannsrettsdommen Regus Business Centre?* Se blant annet sak 126/78 (Nederlanse Spoorwegen) for EU-domstolen.
Antageligvis vil man lettere komme til at det foreligger tilstrekkelig tilknytning dersom tilleggsytelsen som i eksempel a) over er nødvendig for å benytte hovedytelsen, enn dersom den bare er brukt som et salgsfremmende middel. Er tilleggsytelsen i tillegg ikke salgbar uten hovedytelsen, vil det være et sterkt moment for at det foreligger en sammensatt ytelse.
McDonalds Happymeal og Kinderegget er derimot eksempler på at smitte også kan skje ved det motsatte ytterpunkt. Leken i kinderegget er verken nødvendig for sjokoladen, eller usalgbar separat. Likevel beregnes det mva med én sats ved salg av kinderegget. Riktignok gjelder det særregulering for næringsmidler, men tilfellene kan nok tas som eksempler på at også ytelsenes integrasjon er et aktuelt vurderingsmoment. Hva som kreves av integrasjonen har foreløpig ikke blitt kommentert konkret i rettspraksis. En ren avtalemessig integrasjon vil imidlertid vanskelig kunne anses tilstrekkelig som eneste moment.
For ytterligere å komplisere litt, skal det også nevnes at Høyesterett i en tidligere sak har avvist den praktiske sammenhengen mellom ytelsene som vurderingstema. Høyesterett uttalte i Rt-2007–848 (Stabenfeldt) at: «Et krav om funksjonell sammenheng vil dessuten reise en rekke vanskelige avgrensningsspørsmål.» Saken dreide seg imidlertid om fortolkning av en konkret forskriftsbestemmelse* Se forskrift til merverdiavgiftsloven av 20. desember 1969 nr. 02 (nr. 19) § 2 (9)., hvilket kan redusere dens rettskildevekt utenfor dette området. Dommen har heller ikke blitt henvist til i senere saker.
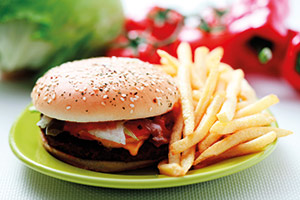
SAMMENSATT? Er pommes fritesen nødvendig for å «benytte» hamburgeren?
En praktisk tilnærmingsmåte for å vurdere tilknytningen mellom ytelsene, kan være å ta stilling til én av ytelsene, og spørre seg om man ville kjøpt ytelsen, hvis de andre ytelsene i leveransen var borte? Ville for eksempel et selskap kjøpt vasketjenester om de ikke hadde kontorer? Hvis nei, kan det tilsi at det kan foreligge en sammensatt ytelse. En tilsvarende tilnærmingsmåte har tidligere blitt benyttet av lagmannsretten i LB-2011–179 629 (Regus Business Centre) samt i LB-2012–52 697 (Bailine). Tilnærmingsmåten kan ses på som en hjelp for tanken både til å besvare spørsmålet om leveransen skal anses som en samlet leveranse, samt hva som er hhv. hovedytelsen og tilleggsytelsen i leveransen* Metoden stammer muligens fra undertegnedes forutgående masteroppgave der jeg leker meg med problematikken. EU-domstolen er også inne på et tilsvarende resonnement i C-41/04 (Levob Verzekeringern BV og OV Bank NV), hvilket er den dommen jeg hentet min inspirasjon fra. Tilnærmingsmetoden er også blitt benyttet i eldre avtalerettslig teori om hva som utgjør en/flere avtaler, se Øvergård, Ugyldighet 1948, s. 98–99., ved de enklere konstruksjoner.
Det er flere eksempler fra EU-domstolen som tilsier at denne også legger vekt på hvorvidt tilleggsytelsen er nødvendig for å benytte hovedytelsen* Se C-175/09 (AXA), C-111/05 (Aktiebolaget NN), C-572/07 (RLRE Tellmer Property), Sak 353/85 (Storbritannia og Nord-Irland) og Sak 126/78 (NV Nederlandse Spoorwegen).. EU-domstolen beskriver imidlertid vurderingstemaet hovedsakelig som et spørsmål om det er «kunstigt å opdele ytelsene», eller om den ene ytelsen fremstår som «sekundær» for hovedytelsen. EU-domstolen har sånn sett kanskje vært noe mindre aktiv i sin momentbruk, men vært mer opptatt av å utforme hovedlinjer for vurderingen. Dette kan ha en naturlig sammenheng med at domstolen ikke fatter beslutning i den aktuelle saken, men i utgangspunktet kun uttaler seg om tolkningen av reglene.
EU-domstolen har videre uttalt at vurderingen av ytelsenes tilknytning skal foretas fra en «gjennomsnittsforbrukers» ståsted, slik at den enkelte kundes formål med ytelsene ikke vil være avgjørende for vurderingen. Jeg er på stående fot usikker på om det i norsk rettspraksis er tatt konkret stilling til om det er en subjektiv eller objektiv vurdering som skal foretas. At kjøpers formål er av betydning også i norsk rett, har imidlertid støtte i avtalerettslig teori vedrørende hva som utgjør én eller flere avtaler* Se bl.a. Hov/Høgberg, Alminnelig avtalerett 2009, s. 219–220 og Woxholth, Avtalerett 2009, s. 291 der dette tilsynelatende legges til grunn uten at det drøftes særskilt, samt Ussing, Aftaler København 1978, s. 260 hvor det drøftes mer konkret. Spørsmålet har mindre betydning avtalerettslig etter innføring av avtl. § 36 hvor det ble åpnet for også delvis ugyldighet av avtaler.. Likhetshensynet tilsier videre at vurderingen av kjøpers formål bør være objektiv, slik praksis altså er i EU.
Vanlig at ytelsene leveres samlet
Dersom ytelsene vanligvis selges sammen, kan det tale for at ytelsene har en kvalifisert tilknytning. I Norwegian Claims Link la Høyesterett avgjørende vekt på at det ikke var «karakteristisk eller vanlig» for avtalene at ytelsene ble betegnet som separate. Det foreligger også betydelig øvrig praksis hvor dette momentet vektlegges.* Se bl.a. FIN fortolkningsuttalelse av 15. juni 2001 om finansielle tjenester, BFU 07/07 og BFU 14/08, Stavanger tingretts dom av 26. august 2003 (upublisert), KMVA-1999–4118, samt EU-dommen Madgett Baldwin C-94/97.
Etter min mening bør momentet forstås som en henvisning til hva som er bransjekutyme, og ikke slik at det sperrer for smitte dersom det ikke foreligger lengre historikk for sammenkopling av tilsvarende ytelser. Dette ville blant annet kunne medføre at man får ett resultat for nyutviklede ytelser, og et annet for eldre ytelser, og på sikt forvanske vurderingstemaet ytterligere. Dersom det innen en bransje blir vanlig å foreta nyere kombinasjoner av ytelser som har eksistert lenge, vil momentets vekt avhenge av de konkrete omstendighetene. Praksis fra den enkelte selger bør som hovedregel tillegges mindre vekt, jf. blant annet likhetshensynet.
Partenes øvrige opptreden
Det er også eksempler på at det er blitt lagt vekt på hvordan avtalepartene har opptrådt. Nedenfor gjøres en opplisting av ytterligere momenter som har blitt sett hen til tidligere:
Avtalene er fremforhandlet samtidig og/eller av samme personer* Se LB-2004–45 797 (Veidekke), samt KMVA-1999–4118, KMVA 1999–4020 og KMVA-1999–4342. Ikke vektlagt i LA-1997–367 (Kruse Smith).
Leveransene er regnskapsmessig atskilt* LB-2004–45 797 (Veidekke) ogKMVA-1999–4020.
Sammenheng mellom ytelsene er omtalt i avtalen* KMVA-1999–4020 og KMVA-1999–4342.
Selger omsetter kun ytelsene samlet* Se C-224/11 (BGZ Leasing).
Separat hevingsadgang for ytelsene* KMVA-1999–4118 og KMVA-1999–4020.
Priset separat av tilbyder* KMVA-1999–4118 og KMVA-1999–4020. Se også C-224/11 (BGZ Leasing) – motsatt C-41/04 (Levob).
Samme leveringstidspunkt* KMVA-1999–4020 taler mot å tillegge vekt, KMVA-2001–4513 taler for.
Atskilt kontrahering (se pkt. 5 under for nærmere omtale)
At ytelsen kunne vært levert av tredjepart, har ikke blitt ansett som relevant moment av EU-domstolen* Se C392/11 (Field Fisher Waterhouse).
Likhetshensynet tilsier at momenter knyttet til de konkrete partenes utøvelse av avtalen ikke bør anses som avgjørende for vurderingen. Men partenes syn på ytelsenes sammenheng vil kunne være av betydning dersom de mer objektive momentene beskrevet over ikke gir et klart svar. Det er imidlertid viktig at man ikke starter vurderingen med å se hen til hvordan partene har innrettet seg, men har de mer objektive momentene knyttet til ytelsene som grunnlag for vurderingen.
Ytelsenes innbyrdes verdi
Ytelsenes innbyrdes verdi er det nærmeste man kommer et rent objektivt avgjørelsesgrunnlag for smitteregelen. I eldre teori har det blitt hevdet at smitteregelen ikke burde ha virkning dersom tilleggsytelsen har en vesentlig verdi i forhold til hovedytelsen.* Se Skinstad i Revisjon og Regnskap 3/96.
Høyesterett har berørt temaet i både Rt-2004–2000 (Geelmuyden.Kiese) og Rt. 2012 s. 1547 (Norwegian Claims Link) ogtilsynelatende lagt til grunn at dette ikke er et relevant moment ved vurderingen. Lagmannsretten kom også til et tilsvarende resultat i LB-2011–179 629 (Regus Business Centre), og dette stemmer også overens med praksis innen EU-retten.* Se C-111/05 (Aktiebolaget NN).
Rettskildemessig skal det nok i dag en del til for å komme til at ytelsenes innbyrdes verdi er av betydning for smittespørsmålene. For fullstendighetens skyld skal det imidlertid bemerkes at Finansdepartementet i en uttalelse fra 2004 benyttet den underordnede ytelsens lave verdi som argument for å foreta smitte.* FINs uttalelse i Anmodning om omgjøring av KMVA-avgjørelse – 12. mars 2004. Teoretisk kan det derfor tenkes at momentet vil kunne ha begrenset vekt dersom tilleggsytelsen er av særlig lav verdi.
Særregler fastsatt gjennom praksis/forskrift
Lovgiver og avgiftsmyndighetene har i enkelte tilfeller uttalt seg om forståelsen av smitteregelen knyttet til bestemte områder. Eksempelvis fremkommer det av merverdiavgiftsforskriften § 5–2–4 at kombinerte varer anses som næringsmidler dersom verdien av den andre varen utgjør en «ubetydelig andel» av den kombinerte varen. Det er også enkelte eksempler på at smitteregelen har blitt forsøkt nærmere regulert gjennom administrative uttalelser.
På rettsområder hvor det foreligger ytterligere regulering av smitteregelens rekkevidde, vil disse uttalelsene antageligvis danne utgangspunktet for vurderingen på det aktuelle området. De øvrige momentene vil imidlertid kunne utfylle vurderingen. Uttalelsene vil også kunne bli trukket inn som rettskilde utover det konkrete området de regulerer etter en ordinær vurdering av uttalelsens generelle rettskildevekt.
Kan avtalepartene påvirke smittevurderingen?
For de næringsdrivende vil det være svært sentralt å vite om man kan foreta avtalemessige tilpasninger som kan påvirke smittevurderingen. Har det betydning for smittespørsmålet om man behandler ytelsene i separate avtaler eller fakturerer separat? Eller hvorvidt det er inngått avtale for ytelsene samtidig?
Det er mange eksempler i eldre praksis og teori på at det tidvis har blitt lagt stor vekt på om det var kontrahert samlet eller atskilt for de enkelte ytelsene.* Se LE-2006–54 168 (Hestestell-dommen), Oslo tingretts dom av 14. februar 2001 (upublisert), Oslo Byretts dom av 18.12.1995 (upublisert). Skattedirektoratets brev av 18. juni 1998, samt av 17. november 1983. Skattedirektoratets omgjørelse av KMVA 2474 og AV 88/93 trekker også i denne retning. Se også Refsdal, «Merverdiavgiftsloven med kommentarer, del 1» femte utgave, s. 531 og Gjems-Onstad/Kildal «Lærebok i Merverdiavgift» 1996 s. 215 (ikke i senere utgaver), samt KMVA-1999–4342 og KMVA-1999–4020. Motsatt i AV 2054/74. Senere praksis synes derimot å stille seg mer kritisk til at atskilte avtaler er tilstrekkelig til å splitte avgiftsberegningen.* Se LB-2004–45 797 (Veidekke) og LA-1997–367 (Kruse Smith), samt KMVA-2006–5681 og KMVA-1999–4342. I LB-2004–45 797 (Veidekke) uttaler Lagmannsretten om dette spørsmålet at: «… et snevert avtalebegrep åpenbart ikke tilfredsstiller kontrollhensynet, på grunn av de store muligheter for omgåelser dette vil gi... Det kan således ikke være tilstrekkelig for å unngå avgiftsplikt at det er utformet to eller flere separate avtaledokumenter». Høyesterett la videre til grunn at atskilt fakturering ikke var av betydning i Rt-2004–200 (Geelmuyden.Kiese).
Personlig støtter jeg vridningen vi har sett i senere tids praksis, ved at atskilt kontrahering ikke er tilstrekkelig til å anse ytelsene som to atskilte leveranser. Substance over form er et gjeldende utgangspunkt også innen merverdiavgiftsretten, jf. blant annet Rt-2000–402 (Vest Kontorutvikling), og avtalebehandlingen er ikke nødvendigvis beskrivende for hvordan ytelsene forholder seg til hverandre i praksis. Ordlyden i merverdiavgiftsloven § 4–2 taler også mot å tillegge atskilt kontrahering vekt. Det fremkommer her at kostnader skal inngå i vederlaget, «enten de inngår i vederlaget eller det kreves særskilt betaling». Likhetshensynet taler videre sterkt imot å ilegge dette momentet vekt, ved at det vil kunne medføre at avgiftsbehandlingen blir forskjellig hos ulike leverandører. Det skal for ordens skyld nevnes at både enkelthetshensynet og kontrollhensynet vil kunne trekke i motsatt retning.
I praksis vil det kunne tenkes at momentet om samlet eller atskilt kontrahering/fakturering kan ha noe sterkere vekt når det påberopes av staten. Hvis partene har innrettet avtalen på avgiftsmessig uhensiktsmessig måte, kan det argumenteres med at dette gir et godt uttrykk for hvordan partene reelt sett har betraktet forholdet mellom ytelsene. En avgiftsmessig optimal innretning behøver imidlertid ikke gi uttrykk for annet enn at partene har hatt avgiftsoptimalisering i tankene ved utformingen av avtalen. Innenfor enkelte bransjer har avgiftspraksis også satt som vilkår at ytelsene skilles i avtalene for at ytelsene skal kunne avgiftsbehandles separat.
Praksis innen EU-retten har vært litt sprikende vedrørende dette momentets betydning. I C-224/11 (BGZ Leasing) legger domstolen til grunn at særskilt fakturering og prisfastsettelse taler for at det foreligger uavhengige ytelser, mens domstolen legger til grunn at det ikke har betydning i C-41/04 (Levob Verzekeringen BV og OV Bank NV), samt iC-349/96 (CPP). I C-392/11 (Field Fisher Waterhouse LLP) inntar domstolen et mellomstandpunkt, ved at denlegger til grunn at det kan være et moment, men at dette i seg selv ikke er avgjørende.
Oppsummeringsvis fremkommer at det i norsk rett skal en del til for å vinne frem med at atskilt kontrahering/fakturering vil være av avgjørende betydning i selskapets favør, selv om det i eldre praksis ble sett hen til dette i flere tilfeller. En annen sak er selvsagt at avtalens innhold vil kunne utgjøre et velegnet bevismoment for hvilke delytelser som er levert, samt forholdet dem imellom.
Identifisere hovedytelsen
Dersom man etter helhetsvurderingen over kommer til at det foreligger en sammensatt ytelse, må det vurderes hvilken av ytelsene i leveransen som er «hovedytelsen», og som avgjør hvilken avgiftssats leveransen skal ha. I de fleste tilfellene vil det være innlysende hva som er leveransens hovedytelse. Det er imidlertid også mange eksempler i rettspraksis på at partene er uenige om dette. I praksis er spørsmålet i hovedsak blitt løst på to ulike måter – enten ved å vurdere hva kjøper etterspør ved leveransen, eller basert på en bredere skjønnsmessig helhetsvurdering. Nedenfor knyttes noen kommentarer til de to metodene.
Kjøpers subjektive formål
Innen EU-retten benyttes en objektiv vurdering av kjøpers subjektive beveggrunner for å avgjøre hva som er hovedytelsen ved en leveranse. Eller litt enklere; man vurderer hvilken av ytelsene som kunden egentlig etterspør. Også her foretas vurderingen fra en gjennomsnittskundes ståsted, slik at subjektive momenter/vurderinger ved den enkelte kunde ikke er relevante.
EU-domstolen definerer gjerne vurderingstemaet som et spørsmål om ytelsen «for kunderne udgør et mål i seg selv», eller kun «et middel til at udnytte tjenesteyderens hovedytelse på best mulig måte»* Se bl.a. C-392/11 (Field Fisher Waterhouse) avsnitt 16, C-276/09 (Everything Everywhere), C-111/05 (Aktiebolaget NN), C-453/05 (Volker Ludwig), C-41/04 (Levob Verzekeringen og OV Bank) og C-349/96 (CPP). – vurdert fra en «gjennomsnittsforbrukers» ståsted.* Se blant annet Volker Ludvig. Også her kan «tenkt borte»-metoden som er beskrevet over, benyttes. Metoden er imidlertid mindre anvendelig dersom ytelsene er gjensidig avhengige av hverandre. Det er eksempelvis lite sannsynlig at man ville kjøpt Voss-vann uten flasken å ha det i. Likevel fremstår det som ganske klart at det er vannet som er hovedytelsen.
I Rt-2009–1632 (Carnegie/ABG)* Metoden ble her riktignok benyttet for å vurdere om det var en sammensatt ytelse, og ikke hva som var hovedytelsen. I praksis ser man imidlertid ofte at disse vurderingene har sklidd litt over i hverandre. uttalte Høyesterett at de retningslinjene som er blitt trukket opp av EU-domstolen, også er dekkende for norsk rett. Det er også flere lagmannsrettsdommer* Se LB-2012–52 697 (Bailine-salongene), LB-2011–179 629 (Regus Business Centre) og LB-2008–184 780 (Grieg Investor). Vurdering av kjøpers formål er også lagt til grunn i LE-2006–54 168 (Hestestell-dommen). som har sett hen til EU-rettens metode for løsning av smittespørsmålene. Både Carnegie/ABG-dommen og en av underrettsdommene (Grieg Investor) gjaldt imidlertid finansielle tjenester, hvor forarbeidene åpner for at EU-retten skal tillegges større vekt.* Ot.prp. nr. 2 (2000–2001) side 124. Det er dermed ikke helt klart hvor stor rettskildeverdi uttalelsene har utenfor området for finansielle tjenester.
Det er på den annen side også eksempler i rettspraksis på at Høyesterett har stilt seg kritisk til å benytte EU-rettens subjektive metode ved løsning av smittespørsmålene. I den nyere Rt-2012–1547 (Norwegian Claims Link) hvor spørsmålet var oppe, stiller Høyesterett seg generelt kritisk til å benytte EU-retten som rettskildefaktor innen avgiftsrettens område. I den noe eldre Rt-2005–1550 (Team Sail Stavanger) går Høyesterett ikke til angrep på EU-retten som rettskilde, men uttaler seg kritisk til å benytte kjøpers formål som vurderingsgrunnlag: «Deltakernes subjektive opplevelse av tjenesten kan etter min mening ikke vektlegges ved tolkingen av bestemmelser i merverdiavgiftsloven, der kontrollhensyn og praktiske hensyn må tillegges vekt». Det er flere momenter som tilsier at disse dommene bør tillegges mindre vekt ved avgjørelsen av spørsmålet, men en kommer ikke utenom at dommene forvansker rettskildebildet vedrørende hvorvidt man kan benytte EU-rettens subjektive metode ved løsning av spørsmålet om hva som er hovedytelsen.
Konkret helhetsvurdering
I norsk rettspraksis er det også flere eksempler på at spørsmålet om hva som er hovedytelsen er løst etter en konkret skjønnsmessig helhetsvurdering av hva som er omsatt – basert på avtaleforholdet og ytelsenes art.* Se blant annet Rt-2012–1547 (Norwegian Claims Link), samt lagmannsrettsdommene LG-2006–41 588 (Norsk Helikopter) og LB-2006–36 361 (Brilleland). Dommene har imidlertid i stor grad det til felles at de er tause om hvilke momenter som vektlegges ved helhetsvurderingen.
Da dommene ikke utdyper hvilke momenter de vektlegger, blir det vanskelig å knytte noen kommentarer til dette. På generelt grunnlag vil imidlertid en bredt fundert skjønnsmessig helhetsvurdering som hovedregel medføre mindre forutberegnelighet for de involverte parter. Når skjønnet heller ikke begrunnes, er det særlig uheldig for brukernes rettssikkerhet.
Valg av metode – subjektiv vurdering eller skjønnsmessig helhetsvurdering
Personlig mener jeg debatten knyttet til hvorvidt man kan benytte EU-rettens vurderingstema, fremstår som litt unødvendig. Den største forskjellen mellom EU-retten og norsk rett på området, er at man innen EU-retten har fastlagt et konkret utgangspunkt for vurderingen av smittespørsmålene, mens dette mangler i norsk rett. Slik jeg ser det er det altså ingen motstrid mellom EU-rettens metode og den «norske helhetsvurderingen».
Jeg er videre av den oppfatning at det subjektive vurderingsmomentet som oppstilles innen EU-retten, fremstår som en anvendelig metode. Vurderingstemaet forutsetter riktignok bruk av skjønn, men skjønnet er spisset rundt ett vurderingstema – kjøpers formål.* Se også Krüger Olsen i TfS 4/2013 for dette synspunktet. Dette skaper en større forutsigbarhet for brukerne enn en konkret helhetsvurdering. EU-metoden samsvarer også bra med systematikken i det norske avgiftsregelverket, ved at ytelsenes faktiske anvendelsesområde blir bestemmende for avgiftssatsen. Skal den underordnede ytelsen presumtivt benyttes som en helsetjeneste, så avgiftsbehandles den også som dette, så fremt hovedytelsen oppfyller vilkårene.
Ved å benytte et subjektivt vurderingstema fremfor et objektivt, som pris eller lignende, unngår man også at det åpnes for tilpasninger gjennom eksempelvis prisjusteringer av de enkelte ytelsene. Videre holdes resultatet konstant, uavhengig av omfanget tilleggsytelser som bestilles. Både Høyesterett og EU-domstolen har også tidligere lagt til grunn at prisen på ytelsene ikke er et avgjørende moment for om det er en sammensatt ytelse* Se Rt-2004–2000 (Geelmuyden.Kiese) og C-111/05 (Aktiebolaget NN)., og det vil være nærliggende å trekke dette synspunktet inn også ved vurderingen av hva som er hovedytelsen. Inntil videre kan det imidlertid ikke konstateres med sikkerhet hva som er rett metode for å fastslå hva som er hovedytelsen i en samlet leveranse.
Oppsummering og avsluttende kommentar
Smittespørsmålene er vanskelige å forholde seg til i praksis. Hvilken ytelse som er hovedytelsen, vil som regel være lettest å besvare, da det ofte er intuitivt hva som er hovedytelsen i en leveranse. Rettspraksis viser oss imidlertid at partene ikke nødvendigvis er samstemte heller om dette spørsmålet. For å sikre forutberegnelighet og minimere antall tvister er det viktig at man har et fast vurderingstema for vurderingen av spørsmålet. Vurderingstemaet som benyttes innen EU-retten, hvor det foretas en objektiv vurdering av kjøpers subjektive formål, er etter mitt syn et godt utgangspunkt for vurderingen. Det avgjørende vurderingstemaet her er hvilken ytelse (gjennomsnitts)kunden egentlig etterspør.
Hvorvidt de enkelte ytelsene skal anses som én sammensatt leveranse med felles avgiftssats, fremstår imidlertid som en vanskeligere vurdering. Svaret vil i hovedsak bero på en skjønnsmessig helhetsvurdering av ytelsenes tilknytning. I rettspraksis er det i hovedsak objektive momenter knyttet til ytelsene som har fått spille hovedrollen – som hvorvidt ytelsene har en sterk praktisk sammenheng, om de er integrerte, eller om ytelsene normalt leveres i sammenheng. Noen klare retningslinjer for hvor kvalifisert en slik tilknytning må være, er foreløpig ikke oppstilt i praksis. Utgangspunktet for vurderingen vil imidlertid alltid være at ytelsene skal avgiftsberegnes separat.
Momenter knyttet til partenes handlinger – som separat kontrahering mv. – har generelt blitt tillagt mindre vekt. Det er imidlertid også eksempler i praksis på at det ses hen til partenes praktisering av den konkrete avtalen. Dette kan være uheldig på grunn av likhetsprinsippet.
Hvorvidt det generelt er heldig med en smitteregel innen avgiftsretten, er det delte meninger om. Det er mange som hevder at smitteregelens anvendelse bør reduseres på grunn av de vanskelige skjønnsmessige vurderingene regelen medfører. Tidvis kan spørsmålene som reises, fremstå som mer filosofiske enn av rettslig art. På den annen side medfører regelen en effektivisering av avgiftsfritak og -unntak, ved at samtlige ytelser i en leveranse avgiftsbelegges etter bruksområdet. Som nevnt over kan regelen også motvirke tilpasninger, og i enkelte tilfeller vil det fremstå som kunstig å skulle foreta en oppsplitting av avgiftsberegningen for leveransens enkelte deler. En slik oppsplitting vil også kunne medføre en tilsvarende komplisert fordeling av vederlaget mellom de ulike ytelsene.
For at regelen skal fungere etter sin hensikt, er det imidlertid viktig at vurderingene og den relevante momentbasen konkretiseres ytterligere, herunder hvor strenge krav som stilles til henholdsvis praktisk sammenheng, integrasjon og eventuell kutyme.
Avslutningsvis skal det kort nevnes en sak som viser at det er viktig å holde tungen rett i munnen. I Rt. 2004 s. 2000 (Geelmuyden.Kiese) var det spørsmål om en konsulenttjeneste (tidligere avgiftsunntatt) som skulle trykkes i et hefte, skulle følge avgiftssatsen til den avgiftspliktige trykkeritjenesten. Resultatet ble her at den avgiftspliktige trykketjenesten smittet den avgiftsunntatte konsulenttjenesten. Personlig er vel jeg av den oppfatning – uten å kjenne faktum eller rettsprosessen inngående – at resultatet her antageligvis burde vært det motsatte. Jeg har i hvert fall vansker for å tro at kunden gikk til herr Geelmuyden for hans trykkerikunnskaper. EU-domstolen legger tilsynelatende også opp til det motsatte resultat i C-88/09 (Graphic Procédé).


