Konsernfisjon uten avgiftskostnad
Etter innføring av reglene om justering av merverdiavgift i 2008, har avgiftsreglene i mange tilfeller satt en effektiv stopper for overføring av eiendom fra mor- til datterselskap gjennom konsernfisjon. Det er det nå rettet opp i.
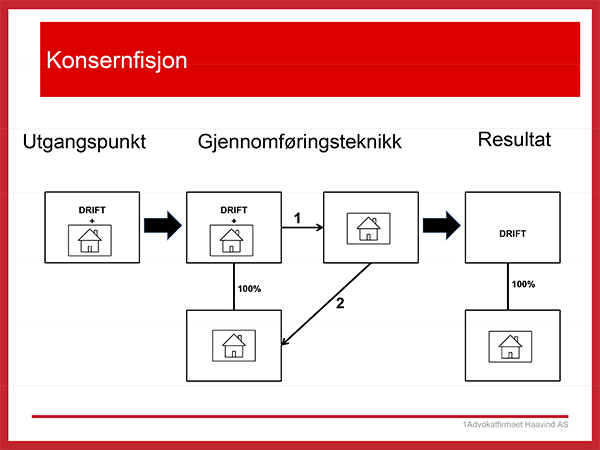
Konsernfisjon, også kalt fisjon med drop-down og fisjonfusjon, er en selskapsrettslig gunstig modell for overføring av eiendom fra kombinert eiendoms- og driftsselskap ned i et datterselskap. Modellen kan gjennomføres med skattemessig – og regnskapsmessig kontinuitet og uten at det utløses dokumentavgift.Etter seks år er det nå omsider kommet på plass regler som gjør at en konsernfisjon kan gjennomføres med kontinuitet også avgiftsmessig.
Modellen er blitt ytterligere aktualisert ved Høyesteretts avgjørelse av mars i år i skattesaken om ConocoPhilips/Tangen 7. Med bakgrunn i denne dommen har Skattedirektoratet akseptert at det på generelt grunnlag kan gjennomføres en skattefri fisjon som mellomledd for å komme i posisjon til å selge et eiendomsaksjeselskap skattefritt. Det er altså nå mulig å overføre eiendom til et heleid datterselskap som deretter selges uten at det utløser verken skatt eller mva.
Bakgrunnen for endringen av avgiftsreglene
Justeringsreglene for merverdiavgift innebærer i grove trekk at fradrag for inngående avgift på nybygg og påkostninger skal justeres ned (justeringsplikt) eller opp (justeringsrett) hvis det innen ti år etter fullføring skjer en såkalt justeringshendelse. Overdragelse av eiendom ved fisjon og fusjon er begge justeringshendelser.
Ofte vil overdragelse av eiendom utløse en plikt til å nedjustere, eller med andre ord en plikt til å betale tilbake til staten en andel av tidligere fradragsført avgift. Ved en ordinær utfisjonering av en eiendom kan tilbakebetalingsplikten normalt unngås ved at det overdragende selskapet overfører justeringsforpliktelsen til det overtakende selskapet. Overdragelsen vil da ikke utløse justeringsplikt. Overføring skjer ved inngåelse av en justeringsavtale mellom partene i fisjonen.
Ved en fisjon med drop-down fisjoneres eiendommen først ut til et hjelpeselskap, umiddelbart etter fusjoneres hjelpeselskapet ned i et heleid datterselskap av det fisjonerte selskapet og hjelpeselskapet likvideres. Det har vært et vilkår at hjelpeselskapet må drive næring for at justeringsforpliktelsen skal kunne overføres. Hjelpeselskapet driver aldri næringsvirksomhet, og staten har derfor vært av den oppfatning at vilkårene for overføring av justeringsforpliktelsen derfor ikke har vært oppfylt. Konsekvensen av statens forståelse av reglene har vært at overdragende selskap i fisjonen har måttet betale tilbake en forholdsmessig andel av tidligere fradragsført avgift. Hvor stor andel avhenger av hvor lenge det er siden anskaffelsen ble gjort. Vi har i praksis sett at kravet om tilbakebetaling kan komme opp i millionbeløp, og avgiftsreglene har dermed satt en effektiv stopper for en på alle måter ellers gunstig modell.
Gjeldende regler
Med virkning fra 31. mars 2014 er det foretatt endringer i justeringsreglene. Nå kan overføring av eiendom ved konsernfisjon gjennomføres med avgiftsmessig kontinuitet. Reglene er tatt inn i merverdiavgiftsforskriften §§ 9–3–2, 9–3–4 og 9–7–1.
Overføring av justeringsplikt
Overføring av justeringsplikt forutsetter at fisjonen til hjelpeselskapet og påfølgende fusjon med datterselskapet skjer innenfor samme avgiftstermin. Hjelpeselskapet må ikke ta kapitalvaren (les: eiendommen) i bruk. Normalt vil de to trinnene i prosessen meldes samtidig til Brønnøysundregistrene og slik at fusjonen gjøres betinget av at fisjonen blir gjennomført. Det kan imidlertid gå en dag eller to mellom registreringen av fisjonen og den påfølgende fusjonen. Det bør derfor utvises forsiktighet med melding om gjennomføring på tampen av en avgiftstermin.
Det er videre et vilkår at datterselskapet blir registrert i avgiftsregisteret senest i samme termin som overdragelsen til hjelpeselskapet skjer. Det må forstås slik at det er tidspunktet for gjennomføring av fisjonen i Brønnøysundregistrene som er skjæringspunktet for registreringsfristen.
Datterselskapet vil ofte leie eiendommen tilbake til morselskapet og/eller drive ekstern utleie, slik at det vil være aktuelt å søke datterselskapet frivillig registrert i avgiftsregisteret for sin utleievirksomhet. For å oppfylle forskriftens krav om registrering innen samme termin som gjennomføring av fisjonen, er det i disse tilfellene en absolutt frist at søknaden om frivillig registrering er sendt inn innen den avgiftstermin fisjonen er gjennomført. Eventuelt kan det i noen tilfeller søkes om forhåndsregistrering. Blir søknaden sendt inn etter fristen, trer tilbakebetalingsplikten for overdragende selskap inn. Det er med andre ord enda en grunn til å være oppmerksom på at det kan være avgiftsmessig uheldig å gjennomføre en konsernfisjon mot slutten av en avgiftstermin.
Overføring av justeringsforpliktelsen skjer ved inngåelse av en justeringsavtale. Etter forarbeidene er det ikke helt klart om hjelpeselskapet må inngå som part i avtalen sammen med det overdragende selskapet og datterselskapet. Skal det være praktisk mulig, må justeringsavtalen inngås før hjelpeselskapet likvideres. Avtalen må uansett inngås innen utløpet av oppgavefristen for den avgiftsterminen konsernfisjonen gjennomføres. For øvrig gjelder de alminnelige kravene for avtalens innhold.
I det opprinnelige utkastet til nye regler var det foreslått at alle de tre involverte selskapene skulle være solidarisk ansvarlige for justeringsforpliktelsen. Bestemmelsen møtte motbør i høringsrunden og er ikke tatt med i de endelige reglene.
Overføring av justeringsrett
Så langt har vi fokusert på overføring av justeringsplikt for å unngå tilbakebetaling av tidligere fradragsført avgift for overdrager. De nye reglene åpner også for overføring av justeringsrett til datterselskapet. Det kan være aktuelt hvis overdrager ikke har gjort fradrag eller har en lavere fradragsnøkkel enn datterselskapet vil få.
Overføring av justeringsretten forutsetter at datterselskapet er næringsdrivende eller kompensasjonsberettiget, men ikke nødvendigvis avgiftsregistrert på overføringstidspunktet. Registrering i avgiftsregisteret var foreslått som et vilkår i det opprinnelige forslaget, men er ikke tatt inn i de endelige reglene.
På samme måte som for overføring av justeringsplikt, er det et vilkår at hjelpeselskapet ikke tar eiendommen i bruk. Også overføring av justeringsplikt forutsetter at fisjonen til hjelpeselskapet og påfølgende fusjon med datterselskapet må skje innenfor samme avgiftstermin.
Datterselskapet trenger ikke samtykke i overtakelse av justeringsretten, men er avhengig av en justeringsoppstilling for å kunne benytte seg av retten. Etter forarbeidene er det uklart om også hjelpeselskapet skal angis i oppstillingen. Det er ingen frist for når oppstillingen må foreligge, men om hjelpeselskapet har en plass i oppstillingen, må den lages før hjelpeselskapet likvideres. Datterselskapet må uansett kreve sin justeringsrett innen utløpet av den alminnelige foreldelsesfristen på tre år.
I enkelte situasjoner vil det imidlertid være avgiftsmessig gunstig å avvente konsernfisjonen til overdrager har oppnådd maksimalt fradrag fremfor å overføre justeringsretten. Vi kan se for oss at overdrager har under oppføring et næringsbygg. 1. etasje er leid ut til avgiftspliktige leietakere, mens 2. etasje enda ikke er leid ut. Overdrager vil på gitte vilkår kunne oppnå tilbakegående avgiftsoppgjør for 2. etasje når avgiftspliktig leietaker er på plass og dermed få avgiftsfradraget tilbakebetalt i en samlet sum. Dersom eiendommen overføres ved konsernfisjon før 2. etasje er leid ut, vil datterselskapet ikke kunne få avgift tilbake i en samlet sum gjennom tilbakegående oppgjør, men er henvist til å oppjustere fradraget i rater på 10 % pr. år.