




Skattemessig behandling av derivater
Artikkelen er ment som en praktisk og enkel innføring i den skattemessige behandlingen av derivater, med hovedfokus på renteswapavtaler, valutaterminer og konvertible obligasjoner.
I tillegg til å vise hvordan derivater behandles skattemessig, tar artikkelen for seg de skattemessige konsekvensene som kan oppstå ved bytte av motpart i en eksisterende derivatavtale.
Hva derivater er
Derivater er en benevnelse på finansielle instrumenter som utleder (deriverer) sin karakter og verdi fra et annet objekt, ofte kalt det underliggende objekt.* Lignings-ABC 2012/2013 s. 456.
Derivater brukes ofte i spekulasjon eller som sikringsverktøy for å justere eller eliminere risiko.* Se Revisjon og Regnskap nr. 5, 2013, s. 22–25 og Revisjon og Regnskap nr. 7, 2013, s. 32–36. Mens mange land har kompliserte skatteregler hva gjelder finansielle instrumenter,* Se Ole Gjems-Onstad, Bedriftsskatterett, 8. utgave, 2012, s. 235–236. finnes det i Norge få regler på området. Foruten finansielle opsjoner som er regulert i skatteloven § 9–10, inneholder ikke den norske skattelovgivningen noen særregler knyttet til derivater. For å finne ut av hvordan derivater skal beskattes, må man således se hen til de alminnelige skattereglene, herunder prinsippet for realisasjon og skatterettslig tidfesting av gevinst/tap med tilhørende retts- og ligningspraksis samt juridisk teori.
Realisasjonsprinsippet innebærer at gevinst på derivater skal tas til beskatning i det året skattyter får en «ubetinget rett» til ytelsen/betalingen, og tap på derivater fradras i det året det oppstår en «ubetinget forpliktelse» til ytelsen/betalingen, jf. skatteloven § 14–2 første og annet ledd.
Ved den skattemessige behandlingen av derivater oppstår normalt tre hovedproblemstillinger. For det første, om derivatet skal skattlegges integrert med det underliggende objektet eller separat som et eget instrument.* Se Ole Gjems-Onstad, Bedriftsskatterett, 8. utgave, 2012, s. 237–239, Lignings-ABC 2012/2013 punkt 3.37 s. 462 og Zimmer/BAHR, Bedrift, selskap og skatt, 5. utgave, 2010 s. 213 flg. Videre om derivatet/det underliggende objektet kvalifiserer under fritaksmetoden. Endelig, tidspunkt for tidfesting og om det foreligger tidfestingsforskjeller mellom skatt og regnskap.
Derivatene artikkelen omhandler, vil normalt beskattes separat* Derivater som omfattes av verdipapirhandelloven § 2–2 (5), skal normalt beskattes separat, se Ot.prp. nr. 1 (1999–2000) pkt. 16.3.5.2 s. 78. Også lagt til grunn i Lignings-ABC 2012/2013 punkt 3.37 s. 462., det vil si som egne formuesobjekter hvor det skal foretas særskilt gevinst- eller tapsberegning. Vi vil i det følgende ikke gå noe nærmere inn på denne problemstillingen.
For langsiktige derivater som løper over flere inntektsår, kan det oppstå ulik regnskaps- og skattemessig behandling. Dette kan gi midlertidige forskjeller som gir opphav til utsatt skattefordel/forpliktelse som det må tas hensyn til i forbindelse med årsoppgjøret og utarbeidelsen av selvangivelsen for selskapet.
Renteswapavtaler
En renteswapavtale* Se Ole Gjems-Onstad, Bedriftsskatterett, 8. utgave, 2012, s. 239–242. er en ubetinget avtale mellom to parter om å utveksle betalingsstrømmer beregnet på grunnlag av forskjellige rentesatser over en forhåndsbestemt periode. Rentesatsene beregnes ut fra en nominell hovedstol angitt i avtalen. Det finnes mange varianter av renteswapavtaler. Den vanligste varianten er en avtale om bytte av fast mot flytende rente, hvor den ene parten betaler fast og den andre flytende rente. Betalingsstrømmene som avtales, kan ha forskjellige eller sammenfallende tidslengder på terminene.
Eksempel:
I en renteswapavtale kan partene for eksempel avtale at i forhold til et bestemt «lånebeløp» på NOK 500 skal Selskap A foreta betalinger til Selskap B beregnet etter en fast rentesats på 6 %, mens Selskap B skal foreta betalinger til Selskap A beregnet etter en flytende rentesats, for eksempel 3 mnd. NIBOR +3 %. Den faste renten utbetales hvert år, mens den flytende renten fastsettes og utbetales hver 3 måned. Det legges i eksempelet til grunn en to-årig kontrakt inngått 01.02.x1.
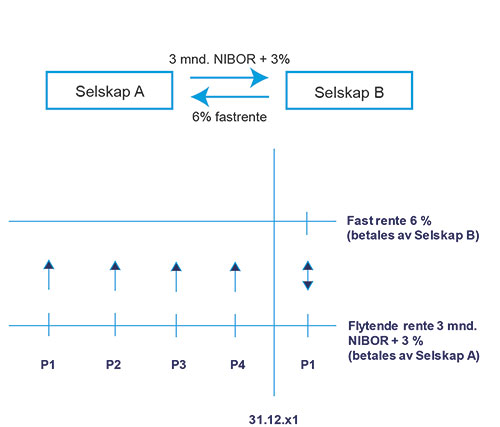
Hovedregelen er at det foreligger realisasjon på det tidspunktet skattyter har «prestert sin ytelse», det vil si på forfallstidspunktet for hver enkelt ensidig betalingstermin* Rt. 2009 s. 32 avsnitt 52.. Overført til eksempelet over vil hovedregelen være at det foreligger realisasjon for den flytende renten på tidspunkt P2, P3, P4 og P1.x2, mens det for den faste renten kun foreligger realisasjon på tidspunkt P1.x2.
I DnBNOR-dommen* Rt. 2009 s. 32. Se også Zimmer/BAHR, Bedrift, selskap og skatt, 5. utgave, 2010 s. 222–227 og kommentaren til Zimmer, Høyesterettsdommer, Skatterett nr 04, 2010, s. 329–332. fravek Høyesterett utgangspunktet om at tidfesting skal skje på det tidspunkt skattyter har «prestert sin ytelse». I de tilfeller der partenes ytelser er kongruente (samsvarende) og det skal foretas nettoppgjør ved utløpet av en fastsatt periode, skal gevinst/tap tidfestes allerede når omfanget av gevinsten/tapet er endelig fastsatt* Rt. 2009 s. 32. avsnitt 56.. Dette vil si på tidspunkt for fastsettelse av den flytende renten for neste renteperiode, uavhengig av om skattyteren har prestert sin egen ytelse. Dette fordi begge partene på det tidspunktet vet nøyaktig hva de skal betale/motta ved utløpet av terminen. Konklusjonen i DnB NOR-dommen gjelder imidlertid kun i tilfeller der det «korte benet», dvs. flytende rente og det «lange benet», dvs. fast rente, forfaller på samme betalingstidspunkt/utbetales samtidig og kun nettoytelsen* Nettooppgjør foreligger i de tilfellene «betale» og «motta» skjer på samme dato. skal betales.
Det har oppstått uenighet* Se Revisjon og Regnskap nr. 5, 2009, s. 45-46 og Harald Hauge, Realisasjonsprinsippet-skatterettslig tidfesting av kostnader, 2012, s. 183-191. om hvordan DnB NOR-dommen skal forstås* Se også Utv. 2009 s 344-347 og Revisjon og Regnskap nr. 3, 2009 s. 52-53. hva gjelder tidspunktet for tidfesting.
Skattemessig vil det ved netting foreligge realisasjon for begge parter på tidspunkt P4. På P4 vil det altså foreligge realisasjon for begge parter både for perioden P3 til P4 og for perioden P4 til P1.x2.
Regnskapsmessig vil alle påløpte renter være regnskapsført per 31.12. Dvs. at det foreligger midlertidige forskjeller på opptjente og påløpte renter under renteswapavtalen når skattemessig realisasjonstidspunkt av rentene er noe annet enn 31.12.* I enkelte tilfeller vil det oppstå midlertidige forskjeller grunnet ulik måling av renteswapavtaler i balansen skattemessig og regnskapsmessig. Eksempelvis dersom et urealisert tap må regnskapsføres fordi renteswapavtalen vurderes regnskapsmessig til laveste verdis prinsipp etter rskl. § 5–2 under NGAAP. Et slikt urealisert tap vil ikke være realisert skattemessig. Dette er vist i eksemplet øverst på siden.
Flytende rente |
Fast rente |
|
Selskap A |
Selskap B |
|
Regnskapsmessig rentekostnad/inntekt |
3.00 |
-3.00 |
Skattemessig rentekostnad/inntekt |
5.00 |
-5.00 |
Midlertidig forskjell |
-2.00 |
2.00 |
Fra eksempelet ser vi at regnskapsmessig rentekostnad/inntekt tidfestes pr. 31.12 til 3 (-1+0+2+(4–2), mens skattemessig rentekostnad/inntekt tidfestes i P4 til 5 (-1+0+2+4). Forskjellig tidfesting fører til en midlertidig forskjell på 2/-2.
Valutaterminer
Terminkontrakter på valuta er velkjente og godt etablert i det norske markedet. Dette er den hyppigst brukte risikostyringskontrakten. Terminkontrakter påfører begge parter bindende forpliktelser til fremtidig oppfyllelse av avtalen. Terminkontrakter kan deles inn i to grupper: forwardkontrakter og futureskontrakter.
Futureskontrakter er notert på en børs eller annen markedsplass og er derfor standardiserte kontrakter på den måten at både art og mengde av det underliggende objektet, samt pris og leveringstidspunkt er forhåndsdefinert i kontrakten av vedkommende børs eller markedsplass. I realiteten vil det være selve kontrakten som sådan som er gjenstand for avtalen og ikke det underliggende objektet.
Forwardkontrakter er ikke standardiserte og ikke notert på børs eller annen markedsplass. Partene avtaler derfor selv art, pris, mengde og leveringstidspunkt av et underliggende objektet på forhånd. I det følgende vil det underliggende objekt være valuta.
En annen forskjell mellom futures- og forwardkontrakter er at det for futureskontrakter skjer daglige oppgjør for gevinst og tap, mens det for forwardkontrakter kun skjer oppgjør på kontraktens bortfallsdag.
Ved inngåelse av terminkontraktene betaler ingen av partene noe beløp til den annen part. Oppgjør skjer først når kontrakten realiseres ved utøvelsesdatoen.
Eksempel:
Anta at et selskap inngikk en tolvmåneders terminkontrakt den 30.06.x1:
Kjøp av |
Dagens spotkurs |
Avtalt kurs |
USD |
6,43 USD/NOK |
6,50 USD/NOK |
Av eksempelet ser vi at en terminkontrakt er velegnet for å sikre valutakursen for fremtidige inn- og utbetalinger i valuta. Selskapet vet med sikkerhet hva de skal betale om 12 måneder. Kontrakten brukes dermed til å sikre seg mot valutarisiko.
Det underliggende objektet, valutaen, antas skattemessig å være en pengetransaksjon eller likestilt med en vanlig fordring og gjeld som i utgangspunktet ikke er omfattet av fritaksmetoden. Gevinster og tap fra en valutaterminkontrakt vil skattemessig bli beskattet etter realisasjonsprinsippet. For terminkontrakter som underlegges separat oppgjør, skjer realisasjon på tidspunktet for oppgjør, altså den datoen som det er fastsatt at handelen skal gjennomføres. For forwards skjer oppgjør på kontraktens bortfallsdag.
For futures vil det derimot skje et daglig oppgjør for gevinst og tap, samt et sluttoppgjør ved levering eller differanseavregning ved bortfallsdato. Skattemessig anses ikke denne daglige avregningen som realisasjon, kun en utveksling av sikkerhetsstillelse. Økonomisk sett vil det skje et oppgjør av gevinst og tap på slutten av hver handelsdag, men selve futureskontrakten kan ikke anses realisert hver eneste dag. Verdiavregninger på futureskontrakter er derfor uten skattemessige konsekvenser.
TERMINKONTRAKT: En terminkontrakt er velegnet for å sikre valutakursen for fremtidige inn- og utbetalinger i valuta.
Gevinst og tap på kontrakter som er realisert i inntektsåret, fremkommer som differansen mellom utgangsverdi og inngangsverdi. Som nevnt ovenfor betales det ikke et beløp til den annen part når avtalen inngås, følgelig er det ingen inngangsverdi. Realisasjonsverdien vil representere utgangsverdien. For en valutatermin vil dette representere den faktiske dagskursen fratrukket den avtalte kursen.
Regnskapsmessig skal valutaterminer verdsettes til virkelig verdi, jf. NRS 18.Skattemessig skal valutaterminer vurderes til historisk kost.
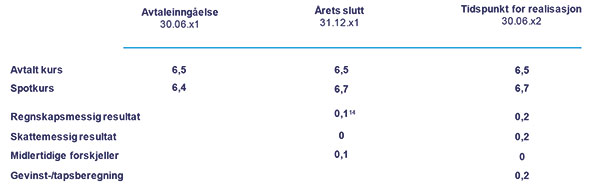
Som drøftet ovenfor vil gevinsten på 0,2 være skattepliktig. Samtidig vil den midlertidige forskjellen som oppstod under løpetiden, reverseres.
Dersom vi velger å innregne terminkontrakten regnskapsmessig etter reglene om sikringsbokføring, vil situasjonen bli annerledes. Deloitte har tidligere skrevet en artikkel om sikringsbokføring og derivater* Se Revisjon og Regnskap nr. 5, 2013, s. 22–25 og Revisjon og Regnskap nr. 7, 2013, s. 32–36. der blant annet de ulike måtene for sikringsbokføring ble omtalt. Dersom vi velger sikringsbokføring etter kontantstrømssikring alternativ 2a og 2b* Se NRS 18.A11., som innebærer at hverken verdiendringer i sikringsinstrumentet eller selve sikringsobjektet regnskapsføres, vil vi få et regnskapsmessig resultat på 0. Følgelig vil det ikke bli en midlertidig forskjell. Dette vil imidlertid avhenge av hvilke alternativer til sikringsbokføring du velger.
Konvertible obligasjoner
En konvertibel obligasjon har de samme egenskapene som et vanlig obligasjonslån med fastsatt rente og løpetid. I tillegg vil kreditor ha en rettighet, men ikke plikt, til å omdanne lånebeløpet til egenkapital til en på forhånd fastsatt pris. Vanligvis er det aksjeselskap og allmennaksjeselskap som utsteder konvertible obligasjoner slik at konvertering skjer til aksjer. Konverteringen innebærer at obligasjonsinnehaver avregner konverteringen mot tegningsbeløpet for aksjene. En konvertibel obligasjon utgjør dermed en kombinasjon av to elementer: et låneelement og et opsjonselement.
Konverteringsprisen fastsettes normalt med en premie. Dersom aksjekursen på innløsningstidspunktet overstiger den avtalte tegningskursen, vil kreditor kunne oppnå en ekstragevinst utover den løpende renten på lånet.
Eksempel:
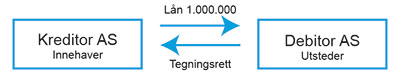
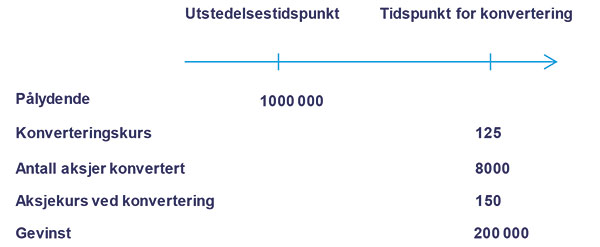
Anta at et selskap 30.06.x1 utsteder 1 000 000 i to års konvertible obligasjoner med 5 % rente og en premie på 20 %. Hvis utsteders aksjekurs på utstedelsestidspunktet var 100, vil innehaveren ha mulighet til å konvertere til aksjer for en tegningskurs på 120 (100 + 20 %).
Konvertible obligasjoner ble behandlet i Hafslund Venture-dommen* Rt. 2011 s. 1620 (Utv. 2012 s.11). i 2011. Spørsmålet i dommen var hvorvidt hovedregelen i sktl. § 5–1 gjelder, eller om fritaksmetoden i sktl. § 2–38 (2) bokstav c) kommer til anvendelse, enten for den gevinsten som kan knyttes til tegningsrettene, eller for hele gevinsten. Høyesterett la vekt på den etablerte rettsoppfatningen* Ot.prp. nr. 1 (1999–2000) pkt. 15.2.5. som eksisterte forut for fritaksmetoden og at det ikke finnes holdepunkter i forarbeidene* Ot.prp. nr. 1 (2004–2005) pkt. 6.5.2.4. til fritaksmetoden for at lovgiver ønsket å endre dette, selv om en ren økonomisk vurdering kunne tilsi motsatt løsning. Hensynet til å tilrettelegge for bruk av derivater til sikring og risikostyring samt hensynet til å unngå skattearbitrasje* Begrepet brukes ofte til å beskrive at man utnytter forskjeller mellom to lands skattesystemer. og uønskede tilpasningsmuligheter, fikk ikke anvendelse.* Ot.prp. nr. 1 (2004–2005) pkt. 6.5.2.1.
Høyesterett styrket den allerede etablerte læren på området. Det er klart at konvertible obligasjoner, hvor tegningsretten ikke kan skilles fra fordringen, ikke kan likestilles med aksjer eller regnes som finansielle instrumenter med eierandel i aksjer som underliggende objekt etter sktl. § 2–38 (2), og følgelig faller utenfor fritaksmetoden. Dette til tross for at konvertering skjer til aksjer. Dekomponering ville imidlertid vært tilfelle dersom obligasjonen ikke hadde vært konvertibel, men at det hadde vært utstedt separate tegningsretter etter aksjelovenes kapittel 11.2 til fordringshaveren.
Realisasjon av en konvertibel obligasjon vil være en skattepliktig transaksjon. Skatteleggingen foretas ved realisasjonen etter de alminnelige tidfestingsreglene, altså realisasjonsprinsippet i sktl. § 14–2.
Regnskapsmessig verdi av konvertibel obligasjon vil normalt ikke kvalifisere for regnskapsføring til virkelig verdi, jf. rskl. § 5–8, og vil derfor i de fleste tilfellene regnskapsføres til laveste verdis prinsipp.* Se NRS 18.12, samt Årsregnskapet i teori og praksis, 2012. Hvorvidt egenkapitalelementer skal skilles ut fra verdsettelsen ved innregning, vil ikke bli behandlet i denne artikkelen. Skattemessig skal konvertible obligasjoner verdsettes til historisk kost.
Med utgangspunkt i eksempelet over ser vi nærmere på den regnskapsmessige og skattemessige behandlingen. Vi legger til grunn at tegningsrettene regnskapsføres som en del av obligasjonen. Regnskapsmessig kunne man alternativt skilt ut tegningsrettene og regnskapsført disse separat. Videre forutsetter vi at den konvertible obligasjonen ikke tilfredsstiller kravene i rskl. § 5–8, og følgelig bokføres til laveste verdis prinsipp, men at den underliggende aksjen tilfredsstiller vilkårene i rskl. § 5–8 og faller innenfor fritaksmetoden.
Ved å konvertere lånet til aksjer mottar investor 8000 aksjer. Skattemessig vil hele gevinsten på 200 000 være skattepliktig, ref. drøftelsen over. Regnskapsmessig vil konverteringen gi en kostpris på aksjene tilsvarende vederlaget på NOK 1 000 0001. Siden aksjene tilfredsstiller vilkårene i rskl. § 5–8, og skal måles til virkelig verdi, vil man få en urealisert gevinst på 200 000.
Forslag til bokføring* Forslag til bokføring er forenklet ved at vi ser bort i fra eventuelle renter på obligasjonen.
Ved utstedelse |
||
Dr Obligasjon |
1.000.000 |
|
Cr Bank |
1.000.000 |
|
Ved konvertering |
||
Cr Obligasjon |
1.000.000 |
|
Dr Aksjer |
1.000.000 |
|
Dr Verdiregulering aksjer |
200.000 |
|
Cr Urealisert gevinst |
200.000 |
|
Siden aksjene faller inn under fritaksmetoden, vil det oppstå en skattemessig permanent forskjell. Merk at den regnskapsmessige behandlingen ville ha vært annerledes dersom aksjene i stedet hadde vært bokført til laveste verdis prinsipp.
Etter konvertering vil fremtidig skatt følge de ordinære skattereglene for verdipapirer. Fritaksmetoden vil dermed gjelde.
Bytte av motpart i derivatavtaler
Det kan tenkes flere grunner til at man ønsker å bytte motpart i en eksisterende derivatavtale.
For eksempel vil bytte av motpart kunne skje der en part måtte ønske å «cleare» en avtale hos en sentralisert oppgjørssentral. I dette tilfellet vil oppgjørssentralen tre inn i derivatavtalen som motpart mellom kjøper og selger og garantere for oppgjør av derivatavtalen. Oppgjørssentralen vil således opptre som selger for kjøper og kjøper for selger.
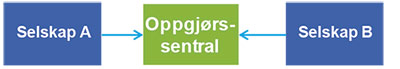
Ved motpartsbytte oppstår spørsmålet om det foreligger realisasjon for begge parter i derivatavtalen.
Denne problemstillingen er aktuell opp mot innføringen av det nye europeiske regelverket «EMIR»* EMIR står for European Market Infrastructure Regulation. for handel med derivater som vil innføre pliktig clearing hos en sentralisert oppgjørssentral for såkalte «OTC* OTC står for «Over The Counter» og betyr handel som gjøres direkte mellom to parter og utenom børs.-derivater».* Deloitte har tidligere omtalt problemstillingen i en av sine iFocus artikler, «Nytt regelverk for handel med derivater – er du klar?», se http://www.deloitte.com/view/no_NO/no/tjenester/revisjon/b914b7b19b003 410VgnVCM2 000 003 356f70aRCRD.htm for full tekst. Ved innføringen av EMIR, legges det opp til at eksisterende avtaler overdras fra en motpart til en annen ved bruk av en standardkontrakt for novering (endring av motpart).* Se ISDA (International Swaps and Derivates Association, Inc) Novation Agreement, ISDA Credit Support Annex og User’s Guide to the 2004 ISDA Novation Definitions. Vi vil ikke gå nærmere inn på EMIR eller standardkontrakten i denne artikkelen, men problemstillingen EMIR reiser, er av generell relevans ved bytte av motpart.
Løsningen på om det foreligger realisasjon for innehaver ved slikt motpartsbytte, vil bero på om derivatkontrakten, etter en helhetsvurdering, har karakter av en ny derivatkontrakt. Overdragelsen vil normalt ikke utløse realisasjon for innehaver dersom innehaver ikke medvirker aktivt til endring av motpart i derivatavtalen og det er de samme vilkår i derivatkontrakten som videreføres i derivatkontrakt med ny motpart. For den parten som trer ut av avtaleforholdet, er overdragelsen av derivatkontrakten imidlertid å regne som realisasjon som medfører et gevinst- og tapsoppgjør.* Se teori og praksis relatert til refinansieringssaker og kreditor. BFU 24/11, BFU 65/04, Ole Gjems-Onstad, Bedriftsskatterett, 8. utgave, 2012, s.275, Lignings-ABC 2012/2013 s. 1435, Zimmer/BAHR, Bedrift, selskap og skatt, 5. utgave, 2010 s. 243.


