


Fortell om etikkreglene!
– Vær tydelige på at dere jobber for allmennhetens interesser og at dere har etikkregler som følges, er budskapet til revisorene fra styreleder Jörgen Holmquist i The International Ethics Standards Board for Accountants. Han lover at etikkreglene skal moderniseres slik at de blir enklere å følge.
I sommer publiserte the Ethics Board en ny versjon av sine etikkregler – The code of ethics for professional accountants. Disse er grunnlaget for alle etikkregler som følges av 2,5 millioner revisorer og regnskapsførere som er tilknyttet IFAC, inkludert Revisorforeningens regler om etikk som foreningens medlemmer er forpliktet å følge. Mesteparten av lovgivningen internasjonalt når det gjelder etikk er også basert på disse reglene.
Vi har spurt Holmquist om arbeidet med etikkregler og i hvilken retning det går. Jörgen har vært styreleder i the Ethics Board siden september 2012 og har tidligere vært generaldirektør i EU-kommisjonen, der han blant annet har arbeidet med spørsmål relatert til det indre markedet og finansmarkedene – inklusive revisjons- og regnskapsspørsmål. Han har også arbeidet 20 år for det svenske finansdepartementet, og jobbet i den forbindelse mye med den svenske riksrevisjonen.
Du er den første styrelederen i the Ethics Board som ikke kommer fra revisjonsbransjen?
– Min forgjenger kom fra bransjen og denne gangen var det et ønske fra The Public Interest Oversight Board – som overvåker IFACs arbeid rettet mot allmennhetens interesse – om å ha en leder som var uavhengig av bransjen. Selv om jeg ikke har jobbet som revisor, har jeg imidlertid jobbet mye med policyspørsmål relatert til revisjon, sier Holmquist.
Det kan synes som om det er blitt lagt litt mer vekt på «allmennheten interesse» de siste årene og at dette også gjenspeiles i de etiske reglene? Hvorfor er det blitt slik?
Han forteller at profesjonen gjennom hele sin historie har vært en vokter av allmennhetens interesser og at viktigheten av å arbeide til fordel for allmennheten allerede ble nevnt i vedtektene til forløperen for den eldste revisorforeningen – den skotske – som ble skrevet for nær 160 år siden. – Dette er altså ikke noe nytt, fastslår Holmquist, og legger til at det har vært mer fokus på dette de tre siste årene på grunn av finanskrisen.
Revisor skal være vokter av allmennhetens interesser, men det er jo ikke allmennheten som betaler regningen?
– Hvordan profesjonen skal balansere hensynet om å være en allmennhetens tjener med rollen som betalt hjelp for sine klienter, er et viktig spørsmål. En mulig interessekonflikt vil jo også være en trussel mot revisors objektivitet.
– Denne balansen har imidlertid fungert gjennom hele profesjonens historie og har vært en forutsetning for fungerende finansmarkeder. Hadde det ikke vært tillit til at revisor gjør sin jobb, hadde det helt klart også vært mindre villighet til å investere. Dette har å gjøre med profesjonens bevissthet om det ansvaret den har tatt og hvordan dette er blitt organisert.
Han legger til at det kanskje er viktigere å se på spørsmålet om ikke ledelsen i selskapene som revideres har fått for mye å si? Viktigheten av revisjonskomiteer har i hvert fall økt, mener Holmquist.
Hvordan er den etiske standarden hos profesjonen? Hva kan eventuelt bli bedre?
– Bransjen under ett har kommet seg bedre gjennom finanskrisen enn det den kunne ha gjort, men den kunne også ha gjort det bedre. Det som har vært av problemer, har imidlertid vært enkelttilfeller og ikke noen omfattende systemkrise når det gjelder bokføring og revisjon. Både lovverket og etikkreglene ser i hovedsak ut til å ha vært godt tilpasset de problemstillingene som har vært, mener han.
– Likevel må profesjonen jobbe med å bedre den generelle standarden og sitt kunnskapsnivå, og ha et enda sterkere fokus på etikkspørsmål. De må også fortelle allmennheten at profesjonen har etikkregler som den jobber etter.
I hvilken retning går etikkreglene? Noen områder som bør endres?
Holmquist mener at reglene grunnleggende sett er robuste og at det er riktig å si at de har vært mer i forkant av utviklingen enn i etterkant. Det er imidlertid et behov for å modernisere regelsettet slik at det blir enklere å følge. – Dette er ikke et problem for de største selskapene med store ressurser, men den kan være litt vanskelig tilgjengelig for de små, sier han.
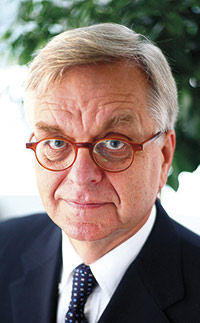
STYRELEDER: Jörgen Holmquist er styreleder i The International Ethics Standards Board for Accountants (IESBA).
Hvordan kan reglene bli bedre tilpasset?
– På lang sikt må det bli endringer i reglenes struktur basert på tilbakemeldinger fra de forskjellige interessentene. Moderniseringen av regelsettet er en kontinuerlig prosess som også må ta hensyn til endringer i samfunnet. Allerede i dag kan regelsettet lastes ned fra våre hjemmesider og vi diskuterer hvordan vi kan bruke internettets kvaliteter til å gjøre reglene enklest mulig tilgjengelige. Dette både i forhold til organisering av sidene, definisjoner, bruk av linker, søkefunksjoner osv. Målet er at det skal bli enklere også for de minste å finne frem i og å følge reglene. En del av reglene gjelder jo også bare for selskaper av allmenn interesse – noe som ikke er interessant for de minste selskapene.
Noen områder dere ser spesielt på?
Han forteller at de blant annet ser på i hvilke tilfeller det kan være nødvendig å overstyre sekretessen mellom revisor og klient når en revisor oppdager at klienten antagelig har gjort ulovlige handlinger, karantenebestemmelser og om rotasjonsreglene bør beholdes som de er eller om de må skjerpes, og eventuelt i hvilken form. – Vi ser også på attestasjonstjenester. Hvilken type arbeid bør revisor kunne gjøre når klienten samtidig er revisjonsklient, spør Holmquist?
Vil arbeidet som nå gjøres i EU påvirke the Ethics Boards sine etikkregler, eventuelt på hvilket vis?
Han sier at mye av EU-arbeidet påvirkes av the Ethics Boards sine etikkregler siden de som lager lover internasjonalt gjerne bruker disse som en referanse. I EU jobbes det imidlertid med en del spørsmål som ikke omtales i IESBAs regler og det er for tidlig å si hvordan IESBA vil bli påvirket av dette arbeidet.
– Man diskuterer for eksempel tvungen rotasjon av firma, mens vi i koden bare har regler om rotasjon av personer, muligheten for joint audit, og om det skal innføres begrensninger på hvor store inntekter revisor kan ha fra andre tjenester hos en revisjonsklient. Dette er spørsmål som vi foreløpig ikke diskuterer i the Ethics Board, sier Holmquist.
Hvordan prøver dere å påvirke det arbeidet som nå gjøres i EU?
– Vi er ikke en lobbyorganisasjon og derfor ikke en del av den politiske prosessen. Vi påvirker heller gjennom utviklingen av vårt regelverk og ved å presentere det i media.
Noe budskap til profesjonen?
– I dag når så mange økonomier sliter, er det ekstra viktig at profesjonen kommuniserer og er tydelig på at den jobber for allmennhetens interesser og at den har robuste etikkregler som den har forpliktet seg til å følge, og at det med å jobbe for allmennhetens interesser er en langsiktig forpliktelse og en av profesjonens hjørnesteiner, er oppfordringen fra Holmquist.


