


Revisjonsbevis
I denne artikkelen gjennomgås en del av kravene knyttet til innhenting av revisjonsbevisene basert på kravene i standardene i 500-serien i ISA-ene.
De siste årene har vi fått en rekke nye revisjonsstandarder, og IAASBs clarity-prosjekt medførte også mange endringer i standardene. Etter innføringen av risikostandardene, ny mislighetsstandard og clarity-standardene, har det vært nedlagt et betydelig arbeid med å oppdatere metodikker og verktøy. Fokuset har vært på planlegging og risikovurdering.
Følgende ISA’er vil bli drøftet:
Utvalgte poster (ISA 501)
Eksterne bekreftelser (ISA 505)
Nye revisjonsoppdrag – inngående balanse (ISA 510)
Analytiske revisjonshandlinger (ISA 520)
Stikkprøver (ISA 530)
Estimater (ISA 540)
Det presiseres at det er utvalgte momenter fra de enkelte standardene som drøftes. Hensikten med artikkelen er ikke å gi en fullstendig oversikt over samtlige krav i disse standardene.
Revisjonsbevis er definert i ISA 500:
«Informasjon brukt av revisor for å komme frem til konklusjonenesom revisors mening bygger på. Revisjonsbevis omfatter både informasjon som finnes i regnskapsmaterialet som underbygger regnskapet, og annen informasjon.»
Definisjonen av bevis er altså knyttet til informasjon og er i utgangspunktet uavhengig av dokumentasjon. Dokumentasjon har et todelt formål i revisjonssammenheng. Den skal selvfølgelig dokumentere at det er innhentet tilstrekkelig og hensiktsmessig revisjonsbevis, men den skal i tillegg dokumentere at revisjonen er gjennomført i henhold til lov, forskrift og standarder. Selv om bevis revisjonsmessig er knyttet bare til informasjon, er bevisene tilnærmet verdiløse ved en etterfølgende vurdering av revisjonen dersom de ikke er underbygget av dokumentasjon. «Det som ikke er dokumentert, er ikke gjort», er blitt et vanlig utsagn om forholdet mellom bevis og dokumentasjon.
ISA 500 om revisjonsbevis beskriver enkelte sentrale egenskaper som styrker verdien av innhentede revisjonsbevis. Disse egenskapene ligger til grunn for mange av kravene i standardene på de mer spesifikke områdene:
Bevis fra eksterne kilder er mer pålitelige enn bevis fra interne kilder
Bevis fra interne kilder får økt pålitelighet når virksomhetens interne kontroll er vurdert som god
Bevis innhentet direkte av revisor er mer pålitelige enn bevis innhentet indirekte (via andre)
Skriftlige bevis er mer pålitelige enn muntlige bevis
Bevis fra originaldokumentasjon er mer pålitelige enn bevis som bygger på kopier av dokumentasjon
Hensikten med de etterfølgende beskrivelsene er å peke på noen viktige praktiske konsekvenser av kravene i de aktuelle revisjonsstandardene. Det er ikke hensikten å gi en fullstendig oversikt over, eller fullstendig analyse av alle krav.
ISA 501 – særlige hensyn knyttet til utvalgte poster
De utvalgte postene i denne standarden er varelager, rettstvister og krav og segmentinformasjon. I denne artikkelen er omtalen begrenset til de to første postene.
Varelager
ISA 501 har som utgangspunkt at revisor skal være til stede ved kundens varetelling med mindre dette ikke er gjennomførbart. Ved sin tilstedeværelse skal revisor:
Evaluere ledelsens instrukser og rutiner for registrering og kontroll av resultatet av varetellingen
Observere utførelsen
Inspisere varelageret
Utføre kontrolltellinger
For at disse kravene skal komme til anvendelse, må varelageret være en vesentlig post i regnskapet. I praksis er det vanlig å vurdere dette opp mot fastsatt arbeidsvesentlighet. Dersom varelageret er under fastsatt arbeidsvesentlighet og er forventet å være på et slikt nivå, vil varelageret normalt ikke være en vesentlig post. Noen har hevdet at revisor alltid må delta på varetelling i fall lageret skulle vise seg å være undervurdert og faktisk være vesentlig for regnskapet. Et slikt resonnement kan neppe være riktig. I sin ytterste konsekvens skulle revisor da også stilt opp på varetelling hos virksomheter som ikke hadde regnskapsført lagerbeholdning – i fall de likevel skulle ha en.
Den store praktiske utfordringen knyttet til disse kravene, er kravet til å være til stede på varetellingen. Slik norsk næringsliv er sammensatt, og gitt det faktum at de aller fleste virksomheter gjennomfører varetelling ved årsslutt, er det en stor praktisk utfordring for mange revisorer å overholde dette kravet på alle oppdrag. Spørsmålet blir jo da hva som skal til for å kunne konkludere med at deltakelse ikke er gjennomførbart. Standarden gir ikke konkrete krav på området. Veiledningen signaliserer imidlertid klart at det er en høy terskel for å kunne konkludere med at det ikke er gjennomførbart. En lokasjon som utgjør en trussel mot revisors sikkerhet, nevnes som eksempel. Det presiseres videre at høyt tidsforbruk eller høye kostnader ikke er tilfredsstillende begrunnelse for en slik konklusjon.
Dersom det ikke er gjennomførbart å være til stede, kan revisor gjennomføre alternative revisjonshandlinger for å innhente tilstrekkelig og hensiktsmessig revisjonsbevis for varelagerets eksistens. Dersom dette ikke lar seg gjennomføre, må revisjonsberetningen naturligvis modifiseres på en hensiktsmessig måte for å reflektere dette. Dersom det var gjennomførbart å delta på varetellingen, men revisor likevel ikke var til stede, åpner standarden ikke for å innhente revisjonsbevis på annen måte. Det betyr at selv om revisor har innhentet tilstrekkelig og hensiktsmessig revisjonsbevis for varelagerets eksistens, for eksempel ved kontrolltellinger etter at kunden selv har hatt varetelling, er revisjonen ikke utført i samsvar med revisjonsstandardene. Prosessen har blitt overordnet resultatet – det spiller ingen rolle om resultatet av jobben er tilfredsstillende når den ikke er gjennomført på riktig måte. Kravet til deltakelse på kundens varetelling er etter artikkelforfatterens syn derfor overmodent for oppdatering.
Det angis videre i veiledningsteksten at deltakelse på varetellingen kan være enten test av kontroll eller en substanshandling. I mange tilfeller vil revisor anse deltakelsen utelukkende som substanshandling, og i mange tilfeller som en kombinasjon av disse to testmetodene (dual purpose test). Spørsmålet er om en slik deltakelse kan klassifiseres som utelukkende test av kontroll. Dette vil åpne for at testen kan roteres over perioder (år) i samsvar med kravene i ISA 330. Substanshandlinger kan ikke roteres på denne måten.
Det må antas at det bare i helt sjeldne tilfeller kan konkluderes med at revisors deltakelse på varetellingen utelukkende er en test av kontroller. Det vil innebære at revisors deltakelse ikke gir substansbevis for eksistensen av varelageret, noe som fortoner seg svært lite sannsynlig.
Dersom enheten som revideres, har varelager på mange lokasjoner, er det etablert praksis for at deltakelse på varetelling skjer utvalgsbasert og helt eller delvis på rotasjonsbasis, slik at ikke alle lokasjoner besøkes av revisor hvert år. Det har også vært reist spørsmål om revisor kan praktisere det samme når lokasjonene er i forskjellige enheter som alle revideres. Dette vil være tilfellet i en del konserner, franchisevirksomhet osv.
Igjen må forutsetningen normalt være at varetellingen og kontrollen av den defineres som utelukkende test av kontroll. Foruten momentene som ble drøftet vedrørende dette spørsmålet generelt ovenfor, vil det også bli et spørsmål om det er samme interne kontroll som utføres for alle enhetene. Normalt vil man kreve identiske prosesser, systemer og personer for å definere en aktivitet som én kontrollaktivitet. Dette kravet vil være naturlig å legge til grunn også ved denne vurderingen. Det betyr at dersom lokalt ansatte gjennomfører tellingen, vil et slikt resonnement ikke kunne benyttes.
Det understrekes at vurderingene som kommer til uttrykk her, er basert på hvordan eksisterende standard må forstås. Det er ikke et uttrykk for at kravene i standarden etter artikkelforfatterens vurdering er fornuftige eller hensiktsmessige. Som nevnt er det tvert imot forfatterens syn at standarden bør endres på dette punktet.
Rettstvister og krav
Standarden krever at revisor gjør følgende på dette området:
Forespør ledelsen og andre interne der det er relevant
Gjennomgår styrereferater
Gjennomgår korrespondanse med eksterne juridiske rådgivere
Gjennomgår honorarkonto for juridisk bistand
Hvem som vil være «andre interne», vil selvfølgelig avhenge av hvordan virksomheten er organisert. Det typiske eksemplet er interne juridiske avdelinger. I mange mindre virksomheter vil det sjelden være aktuelt å forespørre andre enn ledelsen om dette.
Styrereferater er en viktig informasjonskilde på både dette og andre områder. Det er viktig at revisor gjennomgår disse referatene helt frem til dato for avgivelse av revisjonsberetningen.
Det er langt fra alle revisjonspliktige selskaper som har en fast advokatforbindelse. Ved å gjennomgå honorarkontoen, kan revisor identifisere om det har vært benyttet juridisk bistand også i disse selskapene. Når det er tilfellet, eller selskapet har en fast advokatforbindelse, vil korrespondansen måtte gjennomgås.
Standarden krever også at det rettes forespørsler til eksterne juridiske rådgivere. Dette er et krav når det er identifisert risiko på dette området eller øvrige revisjonshandlinger indikerer at det kan foreligge tvister. Standarden krever videre at forespørselen skal være skriftlig, utarbeidet av ledelsen og sendt av revisor. Svar på forespørselen skal også sendes direkte til revisor. Kravet til at ledelsen har «utarbeidet» må ikke leses helt bokstavelig. Revisor kan, og vil i de fleste tilfeller, bestemme innholdet i forespørselen (se også omtalen av eksterne bekreftelser). Det skal imidlertid formelt være ledelsen som forespør, slik at forespørselen i sin form kommer fra ledelsen.
Det kan være en praktisk innfallsvinkel alltid å sende forespørsel til selskapets advokatforbindelse der det er en fast advokatforbindelse eller der det har vært advokathonorarer av betydning. Dette vil ofte være mer effektivt enn å vurdere om kravene ovenfor er oppfylt for så å konkludere på dette.
Standarden krever også at det innhentes uttalelse fra ledelsen på dette området. Det vanlige er å inkludere dette i fullstendighetserklæringen. I de tilfellene det foreligger tvister og krav, vil det være hensiktsmessig å tilpasse utformingen av dette punktet i erklæringen, slik at viktige forhold knyttet til de aktuelle tvistene er inkludert. Standarden har også som krav at det skal innhentes skriftlige uttalelser fra styret der det er relevant.
ISA 505 Eksterne bekreftelser
Revisjonsbevis i form av eksterne bekreftelser har flere egenskaper som gjør bevisverdien høy. Slike bekreftelser kommer, som begrepet tilsier, fra eksterne parter. De innhentes direkte av revisor og vil normalt innhentes i skriftlig form. En tidligere norm for god revisjonsskikk krevde at kundefordringer ble bekreftet direkte fra kunder. Revisjonsstandardene i USA har også dette som krav. I ISA-ene er det imidlertid ikke krav om at det skal innhentes eksterne bekreftelser på spesifikke poster utover det som gjelder rettstvister og krav kommentert ovenfor. Det er opp til revisor å beslutte om det skal gjøres, basert på revisors risikovurdering og omstendighetene for øvrig.
Når revisor velger å benytte eksterne bekreftelser, har standarden følgende krav:
Velge informasjon som skal bekreftes
Velge bekreftende part
Utforme bekreftelsens innhold
Sende bekreftelsen og eventuelt purringer
Motta svar direkte
Vurdere begrunnelse for manglende tillatelse
-
Følge opp avvik
GJENNOMGÅ: Standarden krever blant annet at revisor gjennomgår styrereferater og korrespondanse med eksterne juridiske rådgivere.
Som det fremgår av denne opplistingen, er det sentralt at det er revisor som styrer og har kontroll på hele prosessen med innhenting av eksterne bekreftelser. Dersom ledelsen skulle nekte revisor å innhente slike bekreftelser generelt eller for helt spesifikke poster, må revisor be om en begrunnelse for dette. Det skal imidlertid svært mye til for at revisor aksepterer en slik begrunnelse. Hovedregelen er at dette ikke aksepteres, og revisor skal ta forholdet opp med styret hvis en slik situasjon skulle oppstå. Dersom det ikke blir enighet om dette, vil revisor måtte konkludere med at revisor ikke kan uttale seg om regnskapet og gi en negativ fastsettelseskonklusjon på regnskapet i revisjonsberetningen.
At revisor skal sende bekreftelsen og purringer, betyr ikke nødvendigvis at dette skal sendes i revisors navn. Man kan risikere at selskaper ikke vil besvare en slik henvendelse av konfidensialitetshensyn. Dette kan løses ved at klienten påfører en godkjennelse på forespørselen. Det er imidlertid ingenting i veien for at forespørslene formelt sendes av klienten, dvs. på klientens brevark og i klientens konvolutter. Poenget er at revisor må foreta utsendelsen ved selv å postlegge disse forespørslene.
Det er relativt vanlig at revisor ber klienten om å avstemme mottatte svar med avvik. Kravet om at revisor skal følge opp avvikene, er i utgangspunktet neppe til hinder for dette. Forutsetningen må være at revisor verifiserer de forklaringene og avstemmingspostene klienten fremlegger.
Disse kravene gjelder uansett hvem som er motpart og hva bekreftelsen inneholder. Det har nok vært en viss praksis for at revisor overlater utsendelse av slike forespørsler til klienten, men dette er altså ikke i samsvar med standarden.
ISA 510 Nye oppdrag – inngående balanse
ISA 510 var en av de standardene som ble omskrevet, men ikke revidert i clarity-prosjektet til IAASB. Likevel ble kravene langt mer tydelige, og ikke alle revisorer etterlevde kravene i denne standarden forut for clarity-oppdateringen. Tiden da revisor kunne stole på at andre revisorer gjør tilfredsstillende arbeid uten videre oppfølging, er definitivt forbi. Det er bare å lese ISA 600 om revisjon av konsernregnskaper for å fastslå det.
Årsregnskapet inneholder tall for to regnskapsår. Revisjonen og revisjonsberetningen dekker bare det siste regnskapsåret. Det er ikke hensikten at revisor skal revidere fjorårets regnskap fullt ut. Hvis det er feil i fjorårets balanse, vil dette imidlertid ha effekt på årets resultat. Det er revisors plikt til å identifisere disse effektene som omfattes av ISA 510.
Standarden krever at revisor kontrollerer at inngående balanse er korrekt overført fra foregående periode og at det vurderes om anvendte regnskapsprinsipper er hensiktsmessige. I tillegg skal revisor innhente tilstrekkelig og hensiktsmessig revisjonsbevis for at det ikke er vesentlige feil i inngående balanse ved å utføre én eller flere av følgende handlinger:
når regnskapet for den forrige perioden ble revidert, gjennomgå den forrige revisorens arbeidspapirer for å innhente revisjonsbevis vedrørende den inngående balansen,
vurdere hvorvidt revisjonshandlinger som er utført i inneværende periode, gir revisjonsbevis som er relevante for den inngående balansen, eller
utføre spesifikke revisjonshandlinger for å innhente revisjonsbevis vedrørende den inngående balansen.
For noen poster vil revisor kunne komme greit i mål ved å utføre ett av de to siste alternativene. Varige driftsmidler eksisterer i regnskapet over flere år, bankavstemminger kan spores tilbake til begynnelsen av året osv. For noen balanseposter vil det imidlertid være umulig å få tilstrekkelig og hensiktsmessig revisjonsbevis. Varelager er et åpenbart eksempel. Her er det ingen annen løsning enn å gjennomgå tidligere revisors arbeidspapirer for å kunne konkludere på inngående balanse.
I praksis opplever en del revisorer at tidligere revisor nekter innsyn i arbeidspapirer basert på intern policy og lignende. Det er imidlertid slik at tidligere revisor har plikt til å gi både opplysninger og dokumentasjon om oppdraget etter revisorloven § 7–2 2. ledd når det kan ha betydning for fremtidig revisjon og påtroppende revisor ber om det. En policy som fraviker dette, vil dermed være lovstridig. Det er imidlertid neppe plikt til å gi kopier av arbeidspapirer. Innsyn i relevante papirer må imidlertid gis.
Det blir selvfølgelig også et spørsmål om hva som kan ha betydning for fremtidig revisjon. Det er åpenbart at arbeidspapirer vedrørende varelager og andre aktuelle balanseposter vil falle i denne kategorien. Det samme må gjelde for nummererte brev og annen relevant rapportering. Mange revisorer ønsker også å få kopier av planleggingsdokumentasjon, rutinebeskrivelser, risikovurderinger og lignende. Dette er nok dokumentasjon som er mer nyttig ut fra påtroppende revisors tidsforbruk, og mer indirekte knyttet til inngående balanse. Selv om avtroppende revisor nok kan bruke ovennevnte bestemmelse som hjemmel for å utlevere slik dokumentasjon, kan det neppe ses som et krav etter denne bestemmelsen.
Dersom revisor ikke får innhentet tilstrekkelig og hensiktsmessig revisjonsbevis for inngående balanse, må revisjonsberetningen modifiseres på det aktuelle området. Dersom begrensningen i innhentet revisjonsbevis gjelder vesentlige poster, må det tas forbehold i revisjonsberetningen. Er forholdet også vurdert å være gjennomgripende, må det konkluderes med at revisor ikke kan uttale seg om regnskapet. Hvorvidt det skal gis negativ fastsettelseskonklusjon vil avhenge av omstendighetene. Det vises i den forbindelse til omtale og eksempler i eksempelsamlingen.
ISA 520 Analytiske revisjons-handlinger
ISA 520 gjelder analytiske revisjonshandlinger som substanshandlinger. Standarden krever også en avsluttende analyse av årsregnskapet. Det betyr at analyser som risikovurderingshandling faller utenfor standardens virkeområde. Kravene i ISA 520 vil da ikke gjelde for denne analysen. For klienter der det ikke utføres interimsrevisjon, vil imidlertid en planleggingsanalyse også kunne brukes som substanshandling. I så fall vil standardens krav gjelde også for denne analysen.
Standarden stiller følgende krav til bruk av analyser som substanshandlinger:
Forstå analysens egnethet
Vurdere datagrunnlaget
Etablere forventning
Definere akseptabelt avvik
Analysens egnethet
I dette ligger vurdering av hvilke påstander som dekkes av analysen og hvilken bevisverdi analysen gir. Analyser brukes mye mot fullstendighet og gyldighet av inntekter og kostnader. Eksistens av eiendeler er som regel mindre egnet for analytiske revisjonshandlinger. Når det gjelder bevisverdi, vil forskjellige metodikker ofte ha retningslinjer for slike vurderinger. Det er for eksempel ikke uvanlig å benytte en tredeling på dette området:
Lav bevisverdi – analysen skjer som regel på aggregert nivå og basert på interne data. Den vil sjelden være presis nok til å måle avvik direkte. Sammenligninger av regnskapstall mot tilsvarende tall fra forrige regnskapsår og mot budsjett kan være eksempler på slike analyser.
Middels bevisverdi – analysen skjer på mer detaljert nivå, men også her primært basert på interne data. I noen tilfeller vil revisor måle avvik som feil, basert på slike analyser. Bruttofortjeneste-/dekningbidragsanalyser på varegruppenivå, forretningsområde osv. kan være eksempler på slike analyser.
Høy bevisverdi – analyser skjer på detaljert nivå, basert på delvis eksterne data og gir et anslag på hva forventet saldo skal være. Uforklarte avvik registreres som feil avdekket ved revisjonen. Analyser av leieinntekter basert på kontrakter kan være eksempler på slike analyser.
Vurdering av datagrunnlaget
Kvaliteten av analysene er helt avhengig av kvaliteten på datagrunnlaget – møkk inn gir møkk ut. Det følger direkte av ISA 330 at når revisor bruker data fra klientens informasjonssystem, må revisor innhente revisjonsbevis for fullstendigheten og nøyaktigheten av disse dataene. Dette kan gjøres ved å bygge på generelle IT-kontroller eller ved å verifisere datagrunnlaget direkte ved testing, for eksempel kontroll av lønnsdata mot lønnsavtaler.
Det er viktig å huske på at begrepet «informasjonssystem» i ISA 315 og ISA 330 har en mye videre betydning enn IT-systemene. Kravet til å verifisere riktighet av datagrunnlaget er altså ikke begrenset til IT-basert informasjon.
Forventninger og presisjon
Standarden krever at revisor skal etablere og dokumentere en forventning i forkant av analysen. Resultatet av analysen måles så mot denne forventningen. En slik forventning kan uttrykkes ved et beløp, for eksempel en forventet total leieinntekt, eller ved en relativ størrelse, for eksempel ved en forventet prosentsats for dekningsbidrag eller bruttofortjeneste.
Det må også vurderes om analysen er tilstrekkelig presis til at et uforklart avvik registreres som en feil avdekket ved revisjonen. Det vil normalt være tilfellet ved analyser som har høy bevisverdi og i andre tilfeller der analytiske revisjonshandlinger er den primære beviskilden. Hvis avviket er målt i prosentpoeng – forventing på 42 % og et resultat på 41,4 % gir et avvik på 0,6 prosentpoeng – må avviket omregnes til beløp. I dette tilfellet 0,6 % av grunnlaget.
Et uforklart avvik må måles mot et definert akseptabelt avvik. Igjen vil den metodiske innfallsvinkelen her kunne variere. Noen metodikker legger opp til at et fast nivå for arbeidsvesentlighet benyttes for all feilevaluering. Andre benytter varierende størrelser på arbeidsvesentlighet for forskjellige regnskapslinjer og dekomponerer ytterligere for enkeltkontoer innenfor regnskapslinjen. Uansett må det forventes at arbeidsvesentlighet vil utgjøre maksimalt akseptabelt avvik ved analytiske revisjonshandlinger.
Avsluttende analyse
ISA 520 krever at det alltid gjennomføres en avsluttende analyse av regnskapet. Formålet med denne analysen er ikke å innhente bevis for tallene i regnskapet, men å underbygge resultatene av revisjonen for øvrig. Kravene til forventning, måling osv. som gjelder for analyser brukt som substanshandlinger, vil ikke komme til anvendelse her. Det må likevel dokumenteres at analysen er gjennomført og hvilke konklusjoner revisor trekker fra denne analysen.
ISA 530 Stikkprøver i revisjon
ISA 530 har følgende definisjon av stikkprøver:
«Revisjonshandlinger på mindre enn 100 % av enhetene i en populasjon som er relevant for revisjonen, under forutsetning av at alle enhetene har en mulighet til å bli valgt ut, for å skaffe revisor et betryggende grunnlag for å kunne trekke konklusjoner om hele populasjonen.»
Denne definisjonen får som konsekvens at testing av utvalgte deler av en populasjon der alle enheter ikke har en mulighet til å bli valgt, for eksempel test av store poster, test av poster med spesifikke egenskaper osv., faller utenfor denne standardens virkeområde. Dette selv om også slike tester kan falle i kategorien utvalgsbasert.
Bruk av stikkprøver i revisjon er ofte en relativt tidkrevende revisjonshandling og benyttes primært når ikke andre revisjonshandlinger er dekkende. En vanlig systematikk for å komme frem til en mest mulig kostnadseffektiv revisjonsstrategi kan være følgende:
Hvilken sikkerhet kan vi få fra analytiske revisjonshandlinger? Slike handlinger dekker ofte store beløp og transaksjonsmengder i en relativt lite tidkrevende prosedyre.
Kan vi teste kontroller? Test av kontroller er vanligvis mer effektivt enn detaljtesting og vil derfor ofte være prioritert fremfor detaljtester i tillegg til, eller som et alternativ til, analytiske revisjonshandlinger. I mindre virksomheter kan slike tester være mindre aktuelle pga. liten arbeidsdeling og lite dokumentert internkontroll.
Tester vi nøkkelposter basert på større beløp, spesielle risikoforhold eller annet? Slike tester gir imidlertid liten sikkerhet for populasjonen for øvrig, og det må stor dekning til før dette alene er tilstrekkelig.
Får vi sikkerhet fra revisjon av andre regnskapsposter? Dette kan være i form av motpostkontroll, for eksempel at vi får sikkerhet for kostnader ved revisjon av leverandørgjeld og omvendt.
Hvor mye detaljtesting/representativ testing må gjennomføres?
Dersom man benytter en statistisk metode for beregning av utvalgsstørrelse og eventuelt evaluering av resultater, må de ovennevnte punktene også kvantifiseres.
Typer av stikkprøver
Stikkprøver kan i hovedsak deles i to kategorier. Ved attributtesting testes en egenskap med to mulige utfall – riktig/galt, ja/nei osv. Attributtesting benyttes ofte ved test av internkontroll for å underbygge at avvikshyppigheten er innenfor en akseptabel ramme. Attributtesting kan imidlertid også benyttes som substanshandling. Eksempler på dette kan være test av inntektsgrunnlag mot fakturering og inntektsføring eller test av bokførte kostnader mot dokumentasjon der vi ikke fokuserer på beløpsmessige feil, men andelen feil i utvalget.
Den andre kategorien er test av beløpsmessige avvik. Her projiseres en sannsynlig feil i populasjonen basert på et tilfeldig utvalg. Slik testing kan gjennomføres som test av et tilfeldig utvalg av enheter eller ved bruk av pengeenhetsmetoden (Monitary Unit Sampling – MUS). Ved bruk av MUS defineres hver pengeenhet, krone, som en enhet. En forutsetning er at det totale beløpet som testes er tilgjengelig akkumulert pr. testenhet, for eksempel varelinje eller kundesaldo. Med dagens tilgjengelighet til teknologi, er dette sjelden noen uoverkommelig utfordring. Bruk av MUS gjør at større testenheter har større mulighet til å komme med i utvalget. Utvalgsstørrelsen blir ofte mindre enn ved andre tilfeldige utvalg. I tillegg dekkes ofte flere pengeenheter i én testenhet – én kundesaldo eller varelinje kan ha flere «treff» når utvalget blir gjort. Dette gjør at MUS kan være en kostnadseffektiv metode i forhold til andre.
Utvalgsstørrelser
Utvalgsstørrelser må etter standarden være basert på vurdering av følgende parametere:
Formål med testen
Egenskapene ved populasjonen
Akseptabel feil
Forventet feil
Anslått risiko
Disse kravene gjelder uansett om det benyttes en skjønnsmessig eller statistisk/matematisk modell for beregning av utvalgsstørrelsen. I sistnevnte tilfelle vil man ha en bedre dokumentert begrunnelse for utvalgsstørrelsen fordi aktuelle parametere kvantifiseres slik at forutsetningene fremgår direkte. Bruk av en slik metode betyr imidlertid ikke at man nødvendigvis har en «riktig» utvalgsstørrelse. Forutsetningene – kvantifiseringen av parametere – vil kunne utfordres i ettertid.
Ved bruk av skjønnsmessig fastsatt utvalgsstørrelse, må også forutsetningene for utvalgsstørrelsen dokumenteres. Statistiske metoder forutsetter som regel relativt store populasjoner. For mange mindre virksomheter er dette ikke oppfylt, og en statistisk metode kan gi for stor utvalgsstørrelse, i sin ytterste konsekvens større enn populasjonen. Det kan selvfølgelig da stilles spørsmål ved om stikkprøver er uegnet pga. manglende representativitet, men det vil i praksis være behov for bruk av stikkprøver i mange slike tilfeller. Det sentrale er at forutsetninger og begrunnelser for utvalgsstørrelsen er dokumentert. Manglende begrunnelse er en gjenganger i kvalitetskontroller og ved tilsyn. De aller fleste begrunnelsene vil være bedre for revisor enn ingen begrunnelse i det hele tatt.
Ved attributtesting kan det brukes mer standardiserte utvalgsstørrelser. Det er for eksempel vanlig å teste 25 kontroller når populasjonen av kontroller er stor. Dette er basert på 90 % sikkerhet og forventning om null feil i utvalget.
Gjennomføring av stikkprøver
Standarden krever at utvalget skal gjøres tilfeldig. Det betyr at det må tilstrebes statistisk tilfeldighet. Dette kan gjøres ved å generere tilfeldige utvalg direkte eller ved å beregne et intervall basert på formelen: totalt antall enheter i populasjonen/utvalgsstørrelse. Deretter velges et tilfeldig startpunkt og hvis beregnet intervall er 18, hver 18. post etter dette. Også på dette området gjør tilgjengeligheten til teknologi at tilfeldig utvelgelse er praktikabelt i de aller fleste tilfeller.
Ved attributtesting testes det som nevnt for feilandel. I de tilfellene identifiserte antall feil er høyere enn forventet antall feil, vil ofte testen måtte forkastes eller omfanget utvides. Når det testes for beløp, vil revisor derimot projisere feil til hele populasjonen og måle den sannsynlige feilen mot de definerte vesentlighetsgrensene. I praksis ser man fra tid til annen at revisor konkluderer med at identifiserte feil var få og uvesentlige uten å projisere. Dette representerer ikke bare et brudd på standarden, men viser at man ikke bruker de fundamentale prinsippene for representativ testing riktig.
Enkeltstående feil skal ikke projiseres. En enkeltstående feil er ifølge ISA 530 en feil eller et avvik som beviselig ikke er representativt for feil elleravvik i en populasjon. Det vil svært sjelden være tilfelle. Noen forveksler enkeltstående feil med systematiske feil. En systematisk feil er som begrepet tilsier, en feil som oppstår hver gang gitte omstendigheter inntreffer. Det typiske eksemplet er en programmeringsfeil, men det kan også dreie seg om at en spesifikk person har misforstått en rutine og lignende. Slike feil kan man da «isolere» og følge opp separat. For feil i stikkprøvetesting, bør det imidlertid generelt legges til grunn at feilen er representativ. Projisering foretas, og det projiserte beløpet behandles som en sannsynlig feil, måles mot vesentlighetsgrensene og rapporteres i samsvar med rapporteringskravene. Dersom det brukes statistiske metoder for evaluering, vil et konfidensintervall beregnes til hjelp ved vurderingen av de revisjonsmessige konsekvensene av feilen.
ISA 540 Revisjon av regnskapsestimater, herunder estimater av virkelig verdi og tilhørende tilleggsopplysninger
ISA 540 har vært behandlet grundig i tidligere artikler i Revisjon og Regnskap, og fremstillingen her begrenses derfor til noen utvalgte emner. Standarden definerer et estimat som et anslått pengebeløp i mangel av en nøyaktig måte å måle på. Standarden presiserer også at kravene i ISA 540 bare gjelder estimater som er vesentlige for regnskapet. Enkelte finner dette problematisk, da et estimat er usikkert. Det kan derfor være farlig å kategorisere det som uvesentlig uten å ha foretatt ytterligere undersøkelser. Det vil imidlertid være nærliggende å si at estimater som er bokført til en verdi godt under fastsatt arbeidsvesentlighet og som ut fra erfaringer fra tidligere år og omstendighetene for øvrig forventes å ligge på et slikt nivå, kategoriseres som uvesentlig og følges opp ved enkle forespørsler. Det finnes eksempler på at revisor har revidert estimater på en svært overordnet måte, og på forespørsel brukt lavt beløp som en begrunnelse for dette. Det er da riktigere å klassifisere estimatet som uvesentlig i forkant av den overordnede tilnærmingen. I motsatt fall fremstår revisjonen som mangelfull i forhold til kravene i ISA 540.
ISA 540 skiller seg noe fra flere av de øvrige standardene om revisjonsbevis ved at den i større grad enn de fleste andre beskriver planlegging og risikovurdering knyttet til estimater og ikke begrenser seg til å kommentere bevisinnsamlingen. Revisor må forstå ledelsens prosess for gjennomføring av estimatene, herunder metoder, forutsetninger, eventuell bruk av eksperter og eventuelle kontroller. I tillegg må revisor vurdere utfallet av tidligere års estimater. I mange mindre virksomheter vil det være vanskelig å identifisere noen klar prosess for estimering av forhold som ukurans i varebeholdningen og avsetning til tap på fordringer. Revisor kan da veilede klientene i regelverket og om hva som kreves av aktiviteter, men må passe på ikke å komme i en situasjon der revisor selv står for estimeringen. Dette vil medføre at revisor ikke er uavhengig. Det kan her være aktuelt å anbefale at annen ekspertise engasjeres for å bistå.
Revisor må gjennomføre revisjonshandlinger basert på sin risikovurdering. I tillegg til å vurdere om kravene i rammeverket for finansiell rapportering er overholdt og om metoder anvendes konsistent fra periode til periode, må revisor gjøre en eller flere av følgende handlinger:
Følge opp endelser frem til avgivelse av revisjonsberetning
Teste ledelsens prosess, metoder og forutsetninger
Teste kontroller over prosessen
Utarbeide et eget estimat, punkt eller intervall
Dersom utfallet av estimatet vil komme før revisjonsberetning avgis, for eksempel i form av dom i en rettssak, vil det være naturlig å legge dette til grunn. I mange mindre virksomheter vil test av ledelsens prosess, metoder og forutsetninger være den klart vanligste strategien.
Revisor må i tillegg vurdere om estimatene er vinklet (management bias). I dette ligger at hvis det er mange estimater i regnskapet, kan summen av disse estimatene ligge utenfor det som er akseptabelt hvis samtlige estimater legges helt på grensen av det akseptable. Ved å vurdere hvert estimat isolert, kan revisors konklusjon være at det er akseptabelt, men i sum vil totale estimerte beløp være et problem.
I mange mindre virksomheter vil det være naturlig å beskrive ledelsens prosess og dokumentere risikovurderingen samtidig som man innhenter revisjonsbevis. Dette er en akseptabel fremgangsmåte, men det er da viktig å dokumentere alle kravene i ISA 540.
Standarden krever at revisor vurderer om estimatet er en særskilt risiko i de tilfellene det er høy estimeringsusikkerhet. Standarden inneholder også spesifikke krav til håndtering av estimater som er klassifisert som særskilt risiko. Uten å gå inn på detaljene i disse kravene her, viser de relativt tydelig at det vil være de mest komplekse estimatene som klassifiseres som særskilte risikoer. Enkle estimater i små og mellomstore virksomheter faller normalt ikke i denne kategorien.
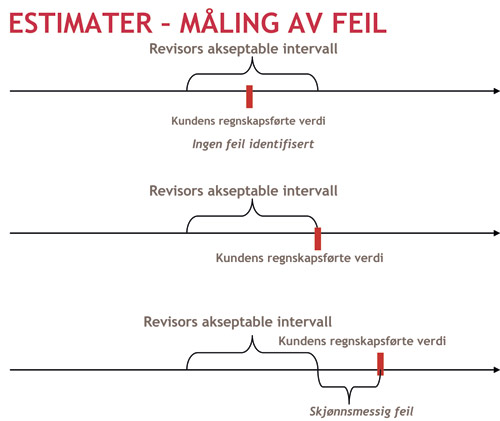
Revisor vil ofte operere med et akseptabelt intervall for estimater. Når revisor måler feil i form av uenighet om skjønn i estimatene, vil det skje med utgangspunkt i et slikt intervall. Feilen vil være differansen mellom klientens estimat og grensen for det akseptable intervallet. Dette er illustrert i nedenstående figur.
Avsluttende kommentarer
Som det fremgår av fremstillingen ovenfor, er standardene solid forankret i anerkjent revisjonsteori. Det stilles imidlertid en rekke krav i standardene. Brudd på standardene om revisjonsbevis er ofte relativt lett synlige når en revisjon vurderes i ettertid. Dette kan skape problemer for revisor i forbindelse med kvalitetskontroll, tilsyn og i erstatningssaker. Det er derfor ikke bare god teori, men også god risikostyring å sørge for at disse kravene overholdes. Etter at standardene kom i clarityformat, er det blitt forholdsvis enkelt å identifisere kravene og å finne utfyllende veiledning. Aktiv bruk av standardene er derfor å anbefale.


