


Aktuelt
PKF Revisjon skiftet navn til Mazars Revisjon
Oslo-baserte PKF Revisjon AS skiftet i slutten av fjoråret navn til Mazars Revisjon AS. Selskapet har 17 ansatte, hvorav fem statsautoriserte revisorer, som partnere.
Mazars er en internasjonal organisasjon med 13 000 fagfolk i 61 land.
Descartes inn i revisjonsstudiet
Det er inngått en avtale mellom Universitetet i Agder og DnR Kompetanse AS for innføring av Descartes i del II av revisjonsstudiet. Avtalen innebærer at Universitetet i Agder får prosjektstøtte på 100 000 kroner over to år.
Første delprosjekt er fullført, og andre delprosjekt skal gjennomføres innen juni 2012. Prosjektet er tildelt tilsvarende beløp fra styringsgruppen for LæringsArena 2020 – Fremme av IT-verktøy i undervisningen ved Universitetet i Agder. Målet er at studentene gjennom læringscase skal beherske Descartes slik at kandidatene ved endt studium kan fullføre et revisjonsoppdrag. Læringscaset vil også bli tilbudt de andre høyskolene som har revisorutdanning.
Nedgang i antall nye NUF
I 2011 ble det registrert 3639 nye norskregistrerte utenlandske foretak (NUF), mens tallet for 2010 var 4790. Siden 2001 har tallet på NUFer økt hvert år, men i 2011 var det i Foretaksregisteret, for første gang, nedgang i antallet nyregistrerte NUFer sammenlignet med året før.
Forslag om å frita små stiftelser fra revisjons- og regnskapsplikt
Lotteri- og stiftelsestilsynet mener små stiftelser verken trenger offentlig tilsyn eller regnskaps- og revisjonsplikt. Et forslag til lovendring vil, om det vedtas, unnta anslagsvis 2500 alminnelige stiftelser fra slike plikter. Lotteri- og stiftelsestilsynets forslag innebærer at stiftelser med bokført egenkapital på inntil 300 000 skal kunne søke om å bli klassifisert som «alminnelig stiftelse uten offentlig tilsyn». Dette vil eventuelt medføre at de blir helt fritatt for offentlig tilsyn, regnskaps- og revisjonsplikt, i motsetning til «alminnelige stiftelser med offentlig tilsyn». Direktør Atle Hamar i Lotteri- og stiftelsestilsynet skriver i sin blogg at forslaget vil gi en vesentlig enklere og mindre byråkratisk hverdag for mange små stiftelser, og at forslaget kan spare disse for mellom 15 og 20 millioner kroner i året.
Konferanse: Fremtidens investorinformasjon – integrert rapportering
Revisorforeningen inviterer til konferanse om integrert rapportering i Oslo den 19. april kl. 9 – 12.
Investorer og andre interessenter har behov for god og samlet rapportering om alle vesentlige forhold som påvirker foretakenes verdiskaping på kort og lengre sikt.
Dagens finansielle rapportering – årsregnskapet og årsberetningen – er neppe det endelige svaret på denne utfordringen. Integrert rapportering samler foretakets rapportering om strategi og forretningsmodell, finansielle forhold, samfunnsansvar og foretaksstyring.
Idar Kreutzer, konsernsjef i Storebrand, er blant talerne på konferansen. De to andre foredragsholderne er: Paul Druckman, CEO i the International Integrated Reporting Committee og Susanne Stormer, Vice President Corporate Sustainability i NovoNordisk. Fullstendig program kommer i løpet av februar.
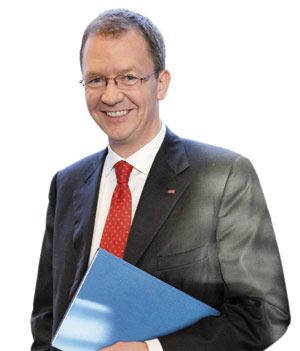
Idar Kreutzer, konsernsjef i Storebrand.
Revisjonsberetning på annet språk enn norsk
Hovedregelen er at årsregnskap og revisjonsberetning skal være på norsk. En endring i revisorforskriften gjør nå at de foretakene som har fått tillatelse fra Skattedirektoratet til å utarbeide årsregnskapet på et annet språk enn norsk, også kan utarbeide revisjonsberetningen på det samme språket uten noen egen tillatelse. Tidligere måtte det søkes til to ulike instanser om unntak fra kravet om norsk språk, Skattedirektoratet for årsregnskapet og Finansdepartementet for revisjonsberetningen.

Ny rammeplan for bachelorstudiet i regnskap og revisjon
Kunnskapsdepartementet har sendt på høring forslag til revidert rammeplan for bachelorstudiet i regnskap og revisjon. Forslaget innebærer en styrking av utdanningen i regnskapsanalyse og verdsettelse og innebærer krav til mer kunnskap om IFRS. Det presiseres at utdanningsinstitusjonene skal legge til rette for internasjonal mobilitet i løpet av studiet og ha et internasjonalt perspektiv i utdanningen. Høringsfristen er satt til 1. april 2012.
Ny merverdiavgiftsats på matvarer
Fra 1. januar 2012 er merverdiavgiftssatsen på matvarer økt fra 14 til 15 prosent. Samtidig er avgiftene i matforvaltningen fjernet, slik at økningen samlet sett skal få liten betydning på matprisene. Satsen som gjelder på tidspunktet for levering, skal benyttes ved fakturering. Ved fakturering for salg av matvarer som er levert før årsskiftet, skal det beregnes 14 prosent merverdiavgift selv om faktura først sendes i 2012. Er det inngått kontrakt om levering av matvarer før satsen ble økt ved årsskiftet, plikter mottakeren å betale et tillegg motsvarende den forhøyde satsen, med mindre det kan godtgjøres at det ved prisansettelsen har vært tatt hensyn til den økte merverdiavgiftssatsen. Dette følger av merverdiavgiftsloven § 22–1.
Skattekontorets forberedelse av klage- og endringssaker
Tidligere skrev skattekontoret utkast til vedtak for skatteklagenemnda. Fra og med 2012 endres dette til at skattekontoret fremmer innstilling til vedtak. Det innebærer at det vedtaket skattyter mottar, klart viser om nemnda har sluttet seg til skattekontorets innstilling eller ikke. Dette skal tydeliggjøre skatteklagenemndas selvstendige rolle og uavhengighet til skattekontoret.
Skattytere som ber om det, har rett til innsyn i skattekontorets innstilling. Innstillingen blir automatisk sendt skattyter når det ikke innstilles på fullt medhold i klagen.
Elektronisk levering av omsetningsoppgaven
Fra og med 1. termin 2012 må omsetningsoppgaven leveres elektronisk. Det er anledning til å søke om å få levere på papir når det på grunn av alder, sykdom, manglende internettdekning eller andre forhold vil være urimelig å kreve elektronisk levering av omsetningsoppgaven.
Høyesterett om ulovlig utbytte
Kapitalforhøyelser som er foretatt etter avslutningen av regnskapsåret, kan ikke regnes med ved beregningen av om egenkapitalen etter balansen er mindre enn ti prosent av balansesummen, jf. aksjeloven § 8–1 annet ledd. Dette slo Høyesterett fast i en dom i november 2011 om aksjeeiere som var blitt nektet godtgjørelsesfradrag for deler av utbyttet.
Frivillig registrering for utleie av bygg
Skattedirektoratet har gitt skattekontorene beskjed om at de inntil videre ikke skal håndheve kravet om at det ved søknad om tilbakegående avgiftsoppgjør må foreligge en effektuert leiekontrakt. Dette gjelder også uttalelsen om at midlertidig brukstillatelse på deler av bygg medfører at justeringsperioden for hele bygget begynner å løpe, i den grad bygget ellers fremstår som en kapitalvare. Praktiseringen av retningslinjer gitt i SKD-melding nr. 8/2011 punkt 2.1 og 3.1, er med andre ord stilt i bero.
Fritak for merverdiavgift på garantireparasjoner
Fritaket for merverdiavgift for garantireparasjoner utført for utenlandsk oppdragsgiver er gjeninnført fra 1. januar 2012. Fritaket gjelder garantireparasjoner av vare eller anlegg som den utenlandske næringsdrivende har levert til kjøper i Norge, for eksempel biler, hvitevarer og brunevarer. Inntil 1. januar 2012 har slike reparasjoner vært avgiftspliktige og den utenlandske oppdragsgiveren har måttet søke refusjon av merverdiavgiften betalt i Norge. Før 1. januar 2010 hadde vi tilsvarende fritak i tidligere forskrift nr. 53. Denne forskriften ble imidlertid opphevet i forbindelse med at merverdiavgiftsloven 2009 trådte i kraft fra 2010.
Fast driftssted i Høyesterett
I motsetning til tingretten og lagmannsretten kom Høyesterett i desember 2011 til at det irske selskapet Dell Products ikke hadde fast driftssted i Norge. Dell Products solgte datamaskiner og utstyr gjennom en kommisjonsavtale der det irske selskapet Dell Products var kommittent (hovedmann) og det norske selskapet Dell AS var kommisjonær som solgte til kundene. Etter en tolkning av skatteavtalen mellom Irland og Norge kom Høyesterett til at kommisjonsavtalen ikke ga grunnlag for fast driftssted i Norge.
Forslag til NBS Elektronisk fakturering
Norsk RegnskapsStiftelse har sendt ut høringsutkast til norsk bokføringsstandard NBS(HU) Elektronisk fakturering. Standarden omhandler kriterier som må oppfylles for at elektronisk fakturering skal skje i samsvar med kravene i bokføringsreglene. Særlig gjelder dette krav til rimelig sikring av salgsdokumentene mot endring, sletting, ødeleggelse eller tap etter utstedelse og krav til lesbarhet og mulighet for etterkontroll i hele oppbevaringsperioden, herunder krav til kontrollspor.
Les mer på: www.revisorforeningen.no/d9571593
Ved årsskiftet var det i alt registrert 424 779 foretak i Foretaksregisteret. 219 977 av disse er aksjeselskaper. Samlet ble det i fjor registrert 28 070 nye foretak mens 22 455 foretak ble slettet.
Aksjekapitalkravet i AS redusert til 30 000
Reglene om aksjekapital ble endret med virkning fra 1. januar 2012:
Minstekravet til aksjekapital senkes fra 100 000 til 30 000 kroner.
Stiftelsesutgifter kan dekkes med innskutt aksjekapital.
Finansinstitusjoner – ikke bare revisor – kan bekrefte innskutt aksjekapital i penger.
Revisor skal fortsatt gi erklæring til åpningsbalansen.
Merverdiavgiftsloven er oversatt til engelsk
Skatteetaten har oppdatert oversettelsen av Merverdiavgiftsloven til engelsk. Oversettelsen er å finne på Skatteetaten.no. Revisorforeningen gir også ut en egen nettutgave, Norwegian VAT Act.
Færre konkurser i 2011
Det ble totalt registrert 5440 konkurser og tvangsavviklinger i fjor. I 2010 var tallet 5588.
Åpningsbalanse og stiftelsesutgifter
Det er i aksjeloven § 2–8 fjerde ledd tatt inn et nytt annet punktum som innebærer at selskapets egenkapital etter åpningsbalanse kan være mindre enn selskapets aksjekapital i de tilfeller hvor aksjeinnskuddet brukes til dekning av stiftelsesutgifter. Revisorforeningen har i den forbindelse uttalt at aksjekapitalen i slike tilfeller skal føres opp til pålydende på vanlig måte, men posten annen innskutt egenkapital føres opp med negativt beløp med stiftelsesutgiftene etter regnskapslovens oppstillingsplan. Linjen kan eksempelvis benevnes «annen innskutt egenkapital – stiftelsesutgifter». Ved disponering av årsresultatet kan opptjente resultater føres mot den negative egenkapitalposten. Om posten føres mot opptjente resultater eller blir stående på egen linje, har ingen betydning for utbyttegrunnlaget.
Følgende åpningsbalanse kan i slike tilfeller oppstilles:
Bankinnskudd30 000
Sum eiendeler30 000
Aksjekapital30 000
Annen innskutt egenkapital – stiftelsesutgifter – 12 000
Sum innskutt egenkapital 18 000
Gjeld (stiftelsesutgifter) 12 000
Sum gjeld og egenkapital 30 000
Åpningsbalansen er satt opp i samsvar med regnskapsloven og god regnskapsskikk for små foretak.
Når stiftelsesutgiftene dekkes av innbetalt overkurs, presenteres overkursfondet netto etter stiftelsesutgifter (som før), og det oppstår ingen negativ annen innskutt egenkapital i åpningsbalansen.
Gjennomskjæring ved fusjon
I en bindende forhåndsuttalelse (BFU 28/11) kom Skattedirektoratet til at ulovfestet gjennomskjæring kommer til anvendelse ved en fusjon mellom to selskaper eid av samme aksjeeier der det overdragende selskapets midler skulle benyttes til å nedbetale det overtakende selskapets gjeld til aksjeeieren.
Veiledning ? etablering og drift av regnskapsførervirksomhet
Revisorforeningen har utarbeidet en veiledning fra A til Å for den som planlegger å etablere regnskapsføringsvirksomhet. Veiledningen tar for seg formelle og praktiske forhold rundt det å søke om autorisasjon som regnskapsfører (regnskapsførerselskap), hva som må være på plass og vurdert før oppstart av regnskapsføringsvirksomhet og litt om løpende drift av slik virksomhet. Den beskriver også under de enkelte punktene hva Revisorforeningen nå tilbyr av faglig informasjon og veiledning, kvalitetskontroll mv. for enkeltmedlemmer og for firmaer som velger å satse på regnskapsføring. Se veiledningen «Etablering og drift av regnskapsførervirksomhet» under menyen «Regnskapsføring» på revisorforeningen.no (du må være medlem og innlogget på revisorforeningen.no for å få tilgang).

Endringer i årsregnskapsforskrifter for foretak under tilsyn
Finansdepartementet har fastsatt en årsregnskapsforskrift for pensjonsforetak som erstatter tidligere årsregnskapsforskrift for pensjonskasser. Forskriften er en mer omfattende og helhetlig forskrift enn den tidligere årsregnskapsforskriften. Forskriften omfatter også innskuddspensjonsforetak.
Videre har Finansdepartementet fastsatt enkelte andre endringer i årsregnskapsforskrifter for foretak under tilsyn. Blant annet er det fastsatt at finanstiftelser som kun eier ett datterselskap, skal unntas fra konsernregnskapsplikten. De nye bestemmelsene i regnskapsloven, som kom på bakgrunn av utredning om foretaksstyring og tiltak mot manipulasjon av finansiell informasjon, skal også gjelde for foretak under tilsyn.
Regelendringene får virkning fra og med 2011-regnskapet.
Gevinst ved realisasjon av konvertible obligasjoner
Høyesterett har slått fast at gevinst ved konvertering av konvertible obligasjoner ikke omfattes av fritaksmetoden. Saken gjaldt Hafslund Venture AS og Elkem AS som i 2006 konverterte obligasjoner i RECV til aksjer med en gevinst på henholdsvis ca. 2 og 1,6 milliarder kroner. Selskapene mente obligasjonene måtte dekomponeres slik at den delen av gevinsten som knytter seg til tegningsretten, ville være skattefri etter fritaksmetoden.
Høyesterett la avgjørende vekt på at før innføringen av fritaksmetoden i 2004 var det en fast rettsoppfatning at konvertible obligasjoner i sin helhet skulle beskattes som gevinst vunnet ved realisasjon av fordring. Dette slår igjennom selv om en ren økonomisk vurdering tilsier at det bør skje en dekomponering.
Enklere for revisorer å få autorisasjon som regnskapsfører
Finanstilsynet har varslet Revisorforeningen om at de umiddelbart vil lempe på sin praksis for å gi revisorer autorisasjon som regnskapsfører. Finanstilsynet vil nå uten videre prøving av utdanningen gi autorisasjon som regnskapsfører til godkjente revisorer som kan påta seg oppdragsansvar – ansvarlige revisorer etter revisorloven § 3–7. Dette gjelder for vedtak om autorisasjon innen utgangen av 2012.
For de fleste praktiserende revisorer har det også frem til nå vært ganske enkelt og raskt å få autorisasjon som regnskapsfører. Lempingen har praktisk betydning for ansvarlige revisorer som har utdanningskvalifikasjoner fra før innføring av det treårige revisorstudiet. Flere revisorer i denne gruppen har til nå hatt problemer med å få godkjent sin autorisasjonssøknad. Finanstilsynet har satt strenge krav til dokumentasjon av utdanningen og fagsammensetningen, og det er ikke gitt autorisasjon til revisorer i denne gruppen som tidligere har hatt autorisasjon som regnskapsfører, men som har frasagt seg denne.
Dette betyr at ansvarlige revisorer som har utdanningskvalifikasjoner fra før innføring av det treårige revisorstudiet og som får sin søknad om autorisasjon behandlet innen utgangen av 2012, ikke behøver å dokumentere utdanningen sin særskilt, og de vil få autorisasjon selv om de tidligere har hatt autorisasjon som regnskapsfører, men har frasagt seg denne.
Revisorforeningen har i flere omganger tatt opp med Finanstilsynet de problemene enkelte revisorer har hatt med å få autorisasjon som regnskapsfører. Det er svært gledelig at Finanstilsynet har tatt hensyn til dette og nå justerer sin praksis. Det gir også et tydelig signal fra tilsynsmyndighetene om at alle ansvarlige revisorer må ha kvalifikasjoner som gjør det fullt ut forsvarlig å autorisere dem som regnskapsførere.
Utlån av nettbrett til ansatte
I en uttalelse legger Skattedirektoratet til grunn at utlån av nettbrett til arbeidstaker er skattefritt så fremt det foreligger tjenstlig behov.


