


Aktuelt
Samfunnsansvar i statlige selskaper
I Regjeringens eierskapsmelding legges det klare føringer for hvordan de statlig eide selskapene skal arbeide for å ivareta sitt samfunnsansvar.
Regjeringen forventer at selskapene skal være ledende innenfor arbeidet med samfunnsansvar på sine områder. Det forventes at selskapene utarbeider og publiserer retningslinjer for sitt arbeid med samfunnsansvar. Selskaper med internasjonal virksomhet skal knytte seg til FNs Global Compact, følge OECDs retningslinjer for flernasjonale selskaper og legge ILO-konvensjonene om arbeidstakerrettigheter til grunn for sin virksomhet.
Regjeringen forventer at selskapene utvikler vesentlige målindikatorer knyttet til samfunnsansvar i dialog med sine viktigste interessenter. Alle de statseide selskapene skal rapportere om sitt arbeid med samfunnsansvar. Selskaper av en viss størrelse forventes å benytte den internasjonalt anerkjente rapporteringsstandarden Global Reporting Initiative (GRI). Dette ivaretar langt på vei Revisorforeningens krav i høringen om rapportering om samfunnsansvar at offentlige foretak og offentlig eide selskaper må gå foran på dette området. Neste skritt må være å få med foretak i kommunesektoren.
Meldingen varsler også en innstramning i retningslinjene for og økt innsyn i ledernes lønnsvilkår i selskapene med statlig eierandel.
Lovreglene om unntak fra revisjonsplikt har trådt i kraft
Stortinget vedtok 11. april lovendringene om unntak fra revisjonsplikt for små aksjeselskaper. Lovvedtaket ble sanksjonert av Kongen i statsråd 15. april, og ble satt i kraft fra samme tid.
Det betyr at aksjeselskaper under de fastsatte terskelverdiene nå kan gjøre de nødvendige vedtakene i generalforsamlingen og styret for å beslutte fravalg av revisjon. Fravalg av revisjon får virkning fra det tidspunktet styrets beslutning er registrert i Foretaksregisteret, men en overgangsregel sikrer at beslutningen får virkning uten registrering inntil systemene i Foretaksregisteret er tilpasset slik at fravalg kan registreres. Det er meningen å få systemendringene på plass raskt, og det kan være gjennomført når dette bladet er kommet ut.
Det skal også fastsettes forskrifter om opplysninger som skal legges ved årsregnskapet i et oversendelsesbrev ved innsending til Regnskapsregisteret. Her skal det bl.a. fremgå om årsregnskapet er revidert. Disse reglene er først aktuelle for 2011-regnskapene, og de vil komme senere.
I Finansdepartementet arbeides det også med forskrifter om pålegg om revisjon fra skatte- og avgiftsmyndighetene etter de nye bestemmelsene i ligningsloven § 4-15, skattebetalingsloven § 5-13b og merverdiavgiftsloven § 15-12a.
Finanstilsynet vurderer forskrifter om revisjonsplikt for små enkeltpersonforetak som er under tilsyn av Finanstilsynet etter den nye bestemmelsen i revisorloven § 2-1 sjette ledd.
Følg med på revisorforeningen.no
Skatteplikt på gevinst ved realisasjon av konvertible obligasjoner
I en dom avsagt i Borgarting lagmannsrett 7. mars 2011 konkluderer flertallet med at gevinst ved realisasjon av konvertible obligasjoner ikke omfattes av fritaksmetoden. Retten mente det ikke er grunnlag for dekomponering i en del knyttet til tegningsretten og en del knyttet til obligasjonselementet.
Stor interesse for Sticos-produkter
Avtalen mellom DNR og Sticos AS gir Revisorforeningens medlemmer rabatt på kjøp av Sticosprodukter. - Selv om det er travelt i bransjen, opplever vi at mange har tatt seg tid til å se nærmere på denne medlemsfordelen, sier adm. dir. Leif Arild Grytbakk i Sticos.
- Det er stor interesse for vårt produkt Sticos Regnskapsmetodikk, og et tjuetalls firma har allerede bestilt produktet og det har vært over 100 interesserte, sier han. Vi kjører for tiden mange demopresentasjoner, og har flere tilbud ute hos de større revisjonsselskapene i Norge. Tilbakemeldingene vi får, viser at produktet er enkelt å ta i bruk og at det raskt bidrar til å strukturere og dokumentere oppfølgingen av klientene, sier Grytbakk.
Det er også verdt å nevne at stadig flere revisorer har fått øynene opp for oppslagsverket vårt, Sticos Oppslag. Spesielt den praktiske tilnærmingen til regelverket og utfyllende beskrivelser innenfor revisors viktigste fagområder, samt enkel tilgang til kildemateriale som lovverk og faglitteratur har vært trukket frem som positive elementer, opplyser han.
Mer detaljert informasjon om avtalen mellom Revisorforeningen og Sticos finnes på revisorforeningen.no. Sticos kan kontaktes på telefon 73 56 00 00 (se også sticos.no).

Ny tilskuddsordning for miljøorganisasjoner
Det ytes tilskudd over statsbudsjettet til frivillige organisasjoner og allmennyttige stiftelser med miljøvern som hovedformål. Miljøverndepartementet har sett behov for nytt regelverk for disse tilskuddsordningene, og har sendt et forslag til forskrifter på høring.
Etter forslaget skal organisasjoner og stiftelser som mottar tilskudd, ha statsautorisert eller registrert revisor. For organisasjoner skal revisor bekrefte antall medlemmer og samlet innbetalt medlemskontingent. For både organisasjoner og stiftelser skal revisor bekrefte antall personlige givere og samlet innberettet gavebeløp etter ligningsloven.

Finanstilsynets årsmelding for 2010
234 statsautoriserte revisorer, 206 registrerte revisorer og 24 revisjonsselskaper fikk godkjenning av Finanstilsynet i 2010. Ved utgangen av 2010 var det 2984 statsautoriserte revisorer, 3226 registrerte revisorer og 776 godkjente revisjonsselskaper. Det er en økning på 267 revisorer og en nedgang på 44 revisjonsselskaper fra utgangen av 2009. Nedgangen i antallet revisjonsselskaper har trolig sammenheng med at selskap som eier revisjonsselskaper ikke lenger trenger å være godkjent revisjonsselskap.
23 revisorer og ett revisjonsselskap fikk tilbakekalt godkjenningen i 2010. Dette er en stor økning fra de foregående årene. 21 av tilbakekallingene gjaldt revisorer som ikke hadde svart på det dokumentbaserte tilsynet i 2009. Øvrige saker om tilbakekall av revisorgodkjenning er dermed fortsatt på et lavt nivå.
Finanstilsynet registrerte til sammen om lag 100 signaler om mangelfull revisjon i 2010 fra ulike kilder, omtrent like mange som i tidligere år. Det ble gjennomført 85 stedlige tilsyn i 2010 i tillegg til andre tilsynssaker.
Endringer i aksjelovgivningen
Justis- og politidepartementet foreslår endringer i reglene om mellombalanse, utsendelse av fusjonsdokumenter og melding og kunngjøring av fusjonsplan. Det foreslås forenklede regler for likedelingsfisjoner ved nystiftelse av selskap og nye regler om fisjoner der overtakende selskaper til sammen eier samtlige aksjer i selskapet som deles.
De fleste endringene gjelder allmennaksjeloven, men en del endringer gjelder også aksjeloven. Mange av Revisorforeningens innspill i høringen er fulgt opp i proposisjonen.
Det foreslås blant annet at:
Fusjonsplaner og fisjonsplaner skal meldes til Foretaksregisteret og planen skal offentliggjøres gjennom Brønnøysundregistrenes elektroniske kunngjøringspublikasjon. Kravet til kunngjøring av fusjons- og fisjonsplaner i avis tas ut av loven.
Generalforsamling som skal behandle fusjonsplan eller fisjonsplan kan tidligst avholdes en måned etter kunngjøringen av planen. Skal beslutningen tas av styret i det overtakende selskapet, må kunngjøringen ha skjedd minst en måned før generalforsamlingen i de overdragende selskapene.
Styret skal ha plikt til å opplyse om vesentlige endringer i eiendeler, rettigheter og forpliktelser etter undertegningen av fusjonsplanen.
Styret i selskap som skal deles, kan treffe beslutningen om fisjon når overtakende selskaper til sammen eier alle aksjene i selskapet som deles og lovfesting av at en slik fisjon kan skje uten vederlag.
Les mer på: revisorforeningen.no/d9543951
Brosjyrer nye tjenester
Det er utarbeidet en veiledning som beskriver alternative tjenester til revisjon som revisor kan tilby for å gi selskapene en viss trygghet for innholdet i årsregnskapet. Til støtte i arbeidet med å markedsføre de nye tjenestene, er det utarbeidet tre brosjyrer som på en enkel måte forklarer innholdet i og verdien av tjenestene. Medlemmer i Revisorforeningen kan kjøpe brosjyrene til kostpris (pakker à 50 stk.) på revisorforeningen.no

Revisjon og Regnskap på nett
Alle utgaver av Revisjon og Regnskap fra og med nr. 5 2003 er tilgjengelige på Internett. Det er mulig å bla mellom de forskjellige utgavene (i menyen til venstre), men det er også mulig å finne artikler ved å gjøre et tekstsøk eller ved å søke i forfatter- eller emneregisteret.
Alle abonnenter har tilgang til nettutgaven av Revisjon og Regnskap. Gå til revisorforeningen.no. Velg «Bøker og tidsskrifter» i toppmenyen - deretter «Nettutgave Revisjon og Regnskap» i menyen til høyre på siden.
Innlogging
Første gang du logger deg inn, bruker du abonnementsnummeret (medlemmer i Revisorforeningen bruker sitt åttesifrede medlemsnummer) både som brukernavn og som passord. Abonnementsnummeret er trykt bak på bladet sammen med adressen (sjekk før du river av plasten bladet vanligvis er pakket i). Hvis du allerede har hatt påloggingsmuligheter på revisorforeningen.no, benyttes ditt eksisterende passord i stedet for abonnementsnummer/medlemsnummer.
Forfatterregisteret
Forfatterregisteret er organisert etter forfatters etternavn og gir i tillegg informasjon om tittel på artikkel, hvilket tema artikkelen omhandler og i hvilken utgave av Revisjon og Regnskap artikkelen er publisert. Sist publiserte artikler kommer dermed øverst på listen, mens artikler publisert lenger tilbake i tid kommer lenger ned på listen.
Emneregisteret
Alle artikler som har vært publisert i Revisjon og Regnskap er definert å tilhøre ett av temaene i temaoversikten. I tilfeller der artikler omhandler flere enn ett tema, for eksempel skatt og regnskap, er artikkelen plassert under det temaet som den opprinnelig ble publisert under i Revisjon og Regnskap. Noen få artikler er omdefinert til andre tema enn det de opprinnelig var publisert under.
Under hvert tema finnes oversikt over forfattere, artikkeltitler og i hvilken utgave av Revisjon og Regnskap artikkelen ble publisert. Sist publiserte artikkel kommer på toppen av oversikten.
Manglende artikler?
Enkelte korte artikler/notiser som er publisert sammen med annet redaksjonelt stoff, for eksempel under aktuelt, finnes ikke i forfatter- eller emneregisteret. For å finne disse anbefales derfor et vanlig tekstsøk. Et vanlig tekstsøk kan også fungere best for å finne artikler som ikke entydig kan defineres å tilhøre et bestemt emne.

Verdsettelse av bygg med flere boenheter
Skattedirektoratet har i forskrift fastslått at boligbygg med fem eller flere boenheter som leies ut i næringsvirksomhet, skal verdsettes til summen av beregnet verdi for hver enkelt boenhet. Dette gir en høyere formuesverdi enn om eiendommen ble verdsatt under ett. Dette fordi Skattedirektoratets boligkalkulator gir en høyere kvadratmetersats for små leiligheter enn for store leiligheter.
Rekkefølgen på kreditfradrag
Årets kreditfradrag fradras før fremført ubenyttet kreditfradrag kan avregnes mot norsk skatt, skriver Skattedirektoratet i en uttalelse av 1. april 2011.
Evaluering av skattereformen
Regjeringen la den 1. april frem en evaluering av skattereformen 2006. Regjeringen mener evalueringen viser at aksjonærmodellen, deltakermodellen, foretaksmodellen og fritaksmetoden i all hovedsak har fungert etter hensikten. Det foreslås imidlertid enkelte mindre endringer:
Regelen om korreksjonsinntekt fjernes.
Treprosentregelen i fritaksmetoden endres slik at bare utbytter omfattes.
Sjablongregelen som avgrenser anvendelsen av fritaksmetoden ved realisasjon av andeler i deltakerlignede selskaper, vurderes nærmere.
Det arbeides videre med forslag til regler som kan avskjære fradrag for tap på fordring mellom nærstående selskaper.
Det arbeides videre med sikte på større grad av stedlig samordning av skatteoppgjøret for deltakere.
Det vurderes forenklende endringer i fradragsbegrensningen for kommandittister.
Det vurderes alternative og enklere løsninger for måling av innskudd i deltakerlignede selskaper.
Skattefri omorganisering
Finansdepartementet fremmet i mars 2011 Prop. 78L med forslag til flere lovendringer om skattefri omorganisering. Det foreslås lovregler om skattefri fusjon og fisjon over landegrensene og lovfesting av adgangen til å omdanne statsforetak, interkommunalt selskap og statsforetak skattefritt til aksjeselskap. Det foreslås også enkelte endringer i reglene om skattefrie fusjoner og fisjoner innenlands, bl.a. å fjerne kravet om at fusjonen eller fisjonen må være gjennomført på lovlig måte etter selskapsrettslige og regnskapsrettslige regler. Departementet foreslår dessuten adgang til skattefritt aksjebytte mellom norske og utenlandske selskaper også innenfor EØS. Les mer på revisorforeningen.no/d9541562
Handlingsplan mot økonomisk kriminalitet
Regjeringen har lagt frem en ny handlingsplan mot økonomisk kriminalitet. På regnskaps- og revisjonsområdet vil Regjeringen vurdere såkalt land-for-land-rapportering for flernasjonale foretak og de tiltakene som Revisorforeningen tidligere har fremmet i sin egen handlingsplan mot økonomisk kriminalitet. Revisorforeningen har blant annet tatt til orde for at selskapenes styrer skal pålegges å foreta årlig gjennomgang av selskapenes internkontroll, risikostyringssystemer, samt skatte- og avgiftsmessige forhold.
Regjeringen fremmer i alt 66 tiltak i den nye handlingsplanen. Tiltakene går blant annet ut på å styrke politiets evne til å bekjempe økonomisk kriminalitet, samarbeid mellom politi og kontrolletatene og tiltak mot korrupsjon, skattekriminalitet og trygdebedragerier. Tiltakene skal gjennomføres i løpet av tre år.
Foreslår endringer i plan for bachelor i økonomi og administrasjon
Revisorforeningen anbefaler i et høringssvar at det bør gjøres noen endringer i planen for treårig bachelorutdanning i økonomi og administrasjon (BØA). Nasjonalt råd for økonomisk-administrativ utdanning (NRØA) har utarbeidet et forslag til ny plan.
Revisorforeningen er enig i at det må være et krav om S1+S2-nivå i matematikk, alternativt å gjennomføre et forkurs, for kandidater som tas opp på bachelorstudiet. Vi er også enige i at studiet skal ha en internasjonal orientering og legge til rette for studentutveksling. Vi mener det må være et krav om at deler av faglitteraturen og undervisningen skal foregå på engelsk. Vi støtter at det innføres et krav til fem studiepoeng i etikk og samfunnsansvar.
Den nåværende planen har ligget fast siden 2001, med unntak av noen mindre justeringer i 2002. Utviklingen i faglig innhold og pedagogisk tilnærming de siste ti årene har gjort planen moden for revisjon.
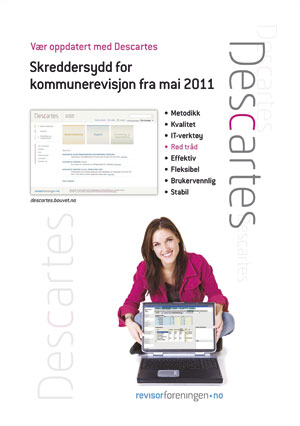
Kommunal versjon av Descartes fra mai
Det er laget en versjon av Descartes som er skreddersydd for kommunerevisjon. Når det velges type enhet - Kommunal - i A1, endrer enkelte skjermbilder seg for å tilpasses en revisjon av kommunale virksomheter.
Ord og uttrykk er erstattet med tilpassede begreper og henvisninger til kommunelovens paragrafer er tatt med der dette er relevant. Revisjonsmetodikken vil også reflektere endringene og referansene i forhold til denne typen revisjonsoppdrag.
I A5 skjermbildet kan det legges inn kommunale virksomheter og type foretak kan velges fra en nedtrekksmeny. Er det behov for flere valg her, kan disse legges inn som egendefinerte valg i stamdata under A5: Offentlige typer foretak. Det er også god plass til å beskrive den enkelte virksomheten.
I D2 og D3 er det lagt til et ekstra valg, egenkapital, i kolonnen Virking i tabellen Identifisert feilinformasjon. Dette er også reflektert i E2 i tabellen Sum ikke-korrigert feilinformasjon.
Det er lagt inn NKRFs egne eksempler på revisors beretning. Her er eksemplene 1-B, 1-N og eksemplene 2-8 lagt inn. Disse velges fra en nedtrekksmeny i E6.
Alle rapportene er justert i forhold til endringene i Descartes.
EDAG - ny ordning for arbeidsgiveres rapportering
Elektronisk dialog med arbeidsgivere (EDAG) er myndighetenes nye ordning for arbeidsgiveres rapportering om ansettelser, lønn og skattetrekk. Finansdepartementet har sendt et forslag til EDAG på høring. EDAG vil være en felles innrapporteringsløsning for arbeidsgivers rapportering til skatteetaten, Arbeids- og velferdsetaten (NAV) og Statistisk sentralbyrå (SSB). En felles EDAG-oppgave vil erstatte mange oppgaver og skjemaer arbeidsgiverne leverer i dag.
EDAG skal redusere belastningen for arbeidsgiver ved at dagens rapportering erstattes av én ny oppgave hvor arbeidsgiver løpende rapporterer lønnsopplysninger mv. om hver enkelt ansatt. Denne rapporteringen skal skje gjennom arbeidsgivers lønnssystem som en integrert del av avlønningsprosessen. Foreløpige anslag indikerer en årlig besparelse for arbeidsgiverne på om lag 500 millioner kroner.
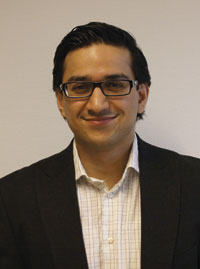
Naeem ble medlem nr. 5000!
Naeem Mughal ble medlem nr. 5000 i Den norske revisorforening. Naaem er 30 år, registrert revisor og har sitt daglige virke hos revisjonsselskapet Bakke Hjelmaas Larsen som holder til på Billingstad utenfor Oslo. Der har han vært ansatt siden 2006, men har fra høsten 2009 frem til februar i år hatt studiepermisjon for å ta en Master i regnskap og revisjon ved BI. - Jeg er veldig takknemlig for å ha fått den muligheten, sier han.
Nå er det «bare» masteroppgaven som står igjen og han jobber med denne i tillegg til jobben som revisor hos Bakke Hjelmaas Larsen. - Temaet på oppgaven er hovedsakelig styreansvar, hvor vi har valgt å vinkle inn på unntaksbestemmelsene når det gjelder revisjonsplikten, og skal se på hvordan styret vurderer verdien av revisjon kontra andre økonomitjenester.
Når vi i tillegg vet at han er nybakt pappa, er det lett å skjønne at det kan bli hektiske dager - noe han også bekrefter. Han sier at jevnlig trening gir ham nødvendig energi og overskudd. - Det blir fotball en gang i uka, men jeg liker egentlig alt av trening og går jevnlig på Elixia. Målet er å få trent minst tre ganger i uka.
Men hvorfor ble han egentlig revisor? Han ble tidlig klar over at han ville jobbe med noe innenfor økonomi og når han i tillegg har to eldre søsken som har revisorutdannelse falt det seg vel naturlig at også han valgte revisjon. - Jeg er vel en litt sånn attpåklatt-revisor, sier han.
- Revisjon er en evighetsmaskin der du aldri blir helt utlært. Du får hele tiden ny bransjekunnskap og møter stadig nye kunder. Det er noe av min motivasjon for å være revisor, avslutter medlem nr. 5000.
Hvordan tok han så nyheten om at han ble medlem nr. 5000? Selvfølgelig med en revisors profesjonelle skeptiske holdning. Han trodde nemlig ikke på det. Kanskje ikke så rart med tanke på at datoen viste 1. april da han fikk nyheten.
På DnR-dagen 12. mai vil det bli gjort ekstra stas på Naaem.
Fast driftssted gjennom kommisjonær
Dell Products er et amerikanskeid datavareselskap med sete i Irland som solgte sine varer gjennom en kommisjonær i Norge. I en dom avsagt 3. mars 2011 ga Borgarting lagmannsrett skattemyndighetene medhold i at den norske kommisjonæren måtte anses som et fast driftssted for Dell Products, som dermed ble skattepliktig til Norge i henhold til skatteavtalen mellom Norge og Irland.
Høyesterettsdom om frist for endring av ligning
En skattyter hadde lidt tap etter å ha blitt utsatt for svindel i 2002. Da skattyter forstod at han var blitt svindlet, kontaktet han ligningsmyndighetene for å avklare om han hadde fradragsrett for tapet. Ligningsmyndighetene opplyste skriftlig at man ikke fikk fradrag for tap som følge av svindel utenfor næring. I en dom i 2007 kom imidlertid Høyesterett til at skattytere også utenom virksomhet har fradragsrett for tap ved kjøp av aksjer hvor kjøperen ikke har fått overført aksjer han har betalt for. Skattyter kontaktet da ligningsmyndighetene og ba om ny vurdering av fradragsretten.
Etter ligningsloven § 9-6 nr. 2 er fristen for å endre ligningen tre år når endringen gjelder ligningsmyndighetenes skjønnsmessige fastsetting eller deres anvendelse av skattelovgivningen, og det faktiske grunnlaget for den tidligere avgjørelsen ikke var uriktig eller ufullstendig. Høyesterett kom til at det var denne treårsfristen som gjaldt for skattyters krav om endring av ligningen og ikke tiårsfristen i ligningsloven § 9-6 nr. 1.
Regnskapsføring av ny AFP
En departemental arbeidsgruppe skal kartlegge problemstillinger knyttet til regnskapsføring av ny avtalefestet pensjon (AFP). Arbeidsgruppen er oppnevnt av Finansdepartementet i samråd med Arbeidsdepartementet, og skal ledes av daglig leder i Fafo, Jon Hippe. Utredningen skal være klar til 1. juli.
Tematilsyn om aksept- og fortsettelsesvurderinger
Finanstilsynet oppsummerer i en rapport sine funn og vurderinger etter tematilsynet for 2010 om revisors aksept- og fortsettelsesvurderinger.
Finanstilsynet legger vekt på at revisorlovgivningens bestemmelser om revisorskifte pålegger ny og tidligere revisor plikter som tar sikte på å hind-re at revisjonspliktig virksomhet kan videreføres når den ikke drives i tråd med lover og regler. Finanstilsynet påpeker flere svakheter i hvordan tidligere og ny revisor oppfyller sine plikter. Tilsynet minner derfor om den rollen revisor har som allmennhetens tillitsperson og oppfordrer til skjerpet aktsomhet i bransjen.
Revisorforeningen legger vekt på kvalitet i arbeidet med aksept- og fortsettelsesvurderinger både for å ivareta revisors rolle og for å legge til rette for en god og effektiv revisjon. God kommunikasjon mellom tidligere og ny revisor i forbindelse med revisorskifter har stor betydning. Det er et forbedringspotensial i bransjen på dette området.
Finanstilsynet klargjør i rapporten at tidligere revisor skal gi opplysninger som er nødvendige for akseptvurderingen til en påtroppende revisor uten hinder av taushetsplikt. Det har vært en del usikkerhet i praksis på dette punktet.
Kontant betaling av lønn
I spørretimen 30. mars 2011 ga Finansministeren to avklaringer når det gjelder regelen om at det ikke gis fradrag for kontant utbetaling av lønn og andre kostnader når beløpet er over kr 10 000.
Det hevdes for det første at bankene ofte vegrer seg for å åpne kontoer for 3-4 ukers engasjement. Til dette svarer finansministeren at det følger av finansavtaleloven at bankene ikke uten saklig grunn kan avslå noen å åpne et kundeforhold. At kunden er utenlandsk, er ikke en saklig grunn. Finansministeren viser også til at overføring av lønn til bank i arbeiderens hjemland, også oppfyller vilkåret om betaling via bank, slik at også denne løsningen vil gi rett til fradrag.
Finansministeren uttaler videre at dersom deler av lønnen er utbetalt kontant og samlet lønn i løpet av året er over kr 10 000, vil det ikke være fradragsrett for den delen av betalingen som ikke er foretatt via bank.
Saker til behandling i Bokføringsstandardstyret
Bokføringsstandardstyret har gitt en oversikt over problemstillinger det har til behandling for tiden (flere av sakene forutsetter at det blir gjennomført lov- og forskriftsendringer som foreslått i forbindelse med gjennomgangen av bokføringsregelverket):
Kan én bokføringspliktig ha flere kontospesifikasjoner, kunde- og leverandørspesifikasjoner mv.?
Hvordan skal selskap som har satt bort forvaltningen av aksjer til en kapitalforvalter, innrette bokføringen?
Regnes trygderefusjoner fra NAV som salg slik at det må utstedes salgsdokument?
Hvilke krav stilles til elektronisk fakturering?
Når skal tilbakeholdt beløp for sikkerhet innen bygg og anlegg faktureres?
Skal alt salg over Internett regnes som kontantsalg når det betales med kort?
Kan det aksepteres foreløpige rapporter når det brukes avanserte, integrerte løsninger?
Når kan det utstedes én faktura som gjelder flere bokføringspliktige og hvem er det som eventuelt bør stå som kjøper i salgsdokumentet i slike tilfeller?
Hvilke krav stilles til dokumentasjon av betalingstransaksjoner?
Hvilke krav stilles til dokumentasjon av balansen?
Oppbevaring. Hva anses som primær- og sekundærdokumentasjon i forbindelse med bankers utlånsvirksomhet? Hvordan skal kontrollsporet dokumenteres? Hva menes med at bokførte opplysninger skal være elektronisk tilgjengelige? Hvilke egenskaper stilles til filformatene ved elektronisk utstedelse og oppbevaring?
Ny bokføringsstandard om elektronisk tilgjengelighet
Norsk RegnskapsStiftelse har sendt på høring et utkast til norsk bokføringsstandard (NBS). Standarden omhandler problemstillinger knyttet til kravet om elektronisk tilgjengelighet til bokførte opplysninger i 3,5 år etter regnskapsårets slutt. Utkastet bygger på at det blir gjennomført lov- og forskriftsendringer som foreslått i forbindelse med gjennomgangen av bokføringsregelverket.
Les mer på revisorforeningen.no/d9542111


