


Aktuelt
Finansiering av internasjonal standardsetting
Styret i Norsk RegnskapsStiftelse har i et brev til Finansdepartementet tatt til orde for at Staten bør ta ansvaret for Norges bidrag til finansieringen av IASCF og EFRAG. Stiftelsen mener at det norske bidraget bør finansieres med en bevilgning over statsbudsjettet. Beløpet kan eventuelt dekkes inn gjennom en egen avgift.
The International Accounting Standards Committee Foundation (IASCF) er overbygningen til the International Accounting Standards Board (IASB) og the International Financial Reporting Interpretations Committee (IFRIC), fagorganene som fastsetter IFRS. The European Financial Reporting Advisory Group (EFRAG) er en organisasjon opprettet for å sikre konstruktive europeiske bidrag i utviklingen av IFRS.
Innholdet i oppdragsansvaret - tematilsyn 2009
Finanstilsynet gjennomførte i 2009 et tematilsyn rettet mot oppdragsansvarlig revisors rolle og oppgaver i revisjonen. Finanstilsynets hovedinntrykk fra tematilsynet er at oppdragsansvarlige revisorer er tilstrekkelig involvert i revisjonen, men at det i flere tilfeller er slik at involveringen kommer på et tidspunkt som er for sent eller at det mangler en dokumentasjon av tidspunktet for involveringen. Finanstilsynet fant også at oppdragsansvarlig revisor i flere tilfeller var for lite involvert i diskusjoner med andre sentrale medlemmer av revisjonsteamet.
Finanstilsynets rapport kan leses på: revisorforeningen.no/d9484730
Kredittilsynet ble Finanstilsynet
21. desember 2009 endret Kredittilsynet navn til Finanstilsynet og flyttet til nye lokaler i Oslo sentrum. Det nye navnet skal bedre reflektere hele bredden i de tilsynsoppgavene som tilsynet har. Finanstilsynet har fått ny postadresse, nye e-postadresser og ny hjemmeside på Internett, finanstilsynet.no. Telefonnumrene er de samme som før.
Ny versjon av Samordnet registermelding
Ny elektronisk versjon av Samordnet registermelding ble tatt i bruk 4. januar 2010. Det pågår også arbeid med å utarbeide ny versjon av skjemaet på papir som ventes publisert våren 2010. Endringene gjelder registrering i Merverdiavgiftsregisteret og oppdatering til ny merverdiavgiftslov. Det er også foretatt en generell gjennomgang og utvidelse av skjemaet.
Ny merverdiavgiftslov og forskrift
Skattedirektoratet har i et brev 22. desember 2009 gitt informasjon om den nye merverdiavgiftsloven med forskrift. De nye reglene trådte i kraft 1. januar 2010.
Ny begrepsbruk
«Geografisk virkeområde» (omtalt som merverdiavgiftsområdet) brukes om det norske fastlandet og alt område innenfor territorialgrensen, men ikke om Svalbard, Jan Mayen eller de norske biland i Sør-Atlanteren og Antarktis.
«Avgiftsområdet» brukes ikke i de nye reglene. Begrepet ble tidligere benyttet om de virksomhetsområdene som var omfattet av merverdiavgiftsloven av 1969.
«Merverdiavgiftsregisteret» erstatter avgiftsmanntallet.
«Avgiftssubjekt» er den som er eller skal være registrert i Merverdiavgiftsregisteret.
Registrering i Merverdiavgiftsregisteret
Vilkårene for registrering i Merverdiavgiftsregisteret er ikke endret. Skjemaet samordnet registermelding skal imidlertid ikke sendes inn før beløpsgrensen (registreringsgrensen) er nådd. Videre er det innført opplysningsplikt om bankkontonummer og telefonnummer. Dette skal forbedre registerkvaliteten samt forebygge svindel da søker må legitimere seg for banken. Det er pålegg om å vedlegge dokumentasjon for oppnådd beløpsgrense ved søknad om registrering i Merverdiavgiftsregisteret.
Fradragsrett
Hovedregelen om rett til fradrag for inngående merverdiavgift er ikke endret. Fra 1. januar 2011 iverksettes en ny bestemmelse om betaling via bank som vilkår for fradrag for inngående merverdiavgift (loven § 8-8). Dette gjelder likevel ikke når samlet betaling utgjør mindre enn kr 10 000. I forarbeidene er det påpekt at det ikke vil bli godtatt at betaling for en vare eller tjeneste blir splittet opp i flere betalingstransaksjoner.
Søksmålsrett avløser Finansdepartementets omgjøringsrett
I ny merverdiavgiftslov er Finansdepartementets omgjøringsrett avløst av en søksmålsrett for staten overfor vedtak fattet av klagenemnda. Staten kan ved søksmål få prøvet om et vedtak fattet av klagenemnda skal oppheves helt eller delvis fordi vedtaket bygger på feilaktig faktisk grunnlag eller uriktig oppfatning av rettsspørsmål. Dette gjelder likevel ikke vedtak truffet på grunnlag av en bindende forhåndsuttalelse. I den nye ordningen kan ikke Finansdepartementet lenger overprøve nemndas skjønnsutøvelse.
Tidligere § 70-fritak
Finansdepartementet har gjennomgått tidligere «§ 70-fritak» og avviklet alle vedtak som ikke er særskilt videreført i loven eller forskriften eller som fornyes i form av et nytt enkeltvedtak.
Momskompensasjon for frivillige organisasjoner
Den nye momskompensasjonsordningen for frivillige organisasjoner trådte i kraft 1. januar 2010. Ordningen vil ta utgangspunkt i den tidligere ordningen med tjenestemomskompensasjon som ble innført i forbindelse med merverdiavgiftsreformen i 2001. Utvidelse av ordningen setter større krav til både søker og forvaltningen om at midlene vil bli brukt i henhold til intensjonen med ordningen. Momskompensasjonsordningen for frivillige organisasjoner skal kompensere frivillige organisasjoner for merverdiavgiftsutgifter på varer og tjenester de kjøper, slik at organisasjonene kan frigjøre mer til midler til aktivitet. Organisasjonene må søke Lotteri- og stiftelsestilsynet om rett til kompensasjon. Organisasjoner som vil søke om kompensasjon for utgifter til merverdiavgift, må være registrert i Frivillighetsregisteret. Frivillige organisasjoner som enten allerede er avgiftspliktige etter dagens regelverk eller som vil bli omfattet av den foreslåtte utvidede avgiftsplikten på kultur- og idrettsområdet, kan ikke kreve kompensasjon gjennom den nye ordningen. Søknadsfristen er 1. august 2010. Lotteri- og stiftelsestilsynet vil utarbeide søknadsskjema med veiledning i god tid før søknadsfristen. For 2010 vil utbetaling av kompensasjonsbeløpet skje i desember.
Revisorforeningens studenttavle på Facebook
Revisorforeningen har opprettet en egen Facebookside spesielt rettet mot studenter. Foreningen har valgt å bruke Facebook for å profilere studentmedlemskapet og informere om hva vi gjør innen utdanning og rekruttering. Søk etter «Revisorforeningens studenttavle» på Facebook og bli tilhenger!
Endringer i NRS 6 Pensjonskostnader
NRS 6 Pensjonskostnader ble endret i desember. NRS 6A Anvendelse av IAS 19 under norsk regnskapslovgivning er etter endringen innarbeidet i NRS 6, og reguleringen er noe endret. NRS 6A utgår etter dette som egen standard.
Bakgrunnen for de foretatte endringene er mottatte spørsmål knyttet til bruk av NRS 6A. Det gjelder særlig anvendelsen av de nye kravene i IFRS om presentasjon i oppstillingen over totalinntekt (statement of comprehensive income). Endringen får bare betydning for foretak som har regnskapsført pensjoner etter NRS 6A tidligere.
Les mer på: revisorforeningen.no/d9483433
Behov for endringer i forenklet IFRS
Norsk RegnskapsStiftelse sendte i desember brev til Finansdepartementet om behovet for å oppdatere forskriften om forenklet IFRS. Det har siden forskriften ble fastsatt i januar 2008 skjedd en rekke endringer i både «full» IFRS og i norske regnskapsstandarder. Det er derfor behov for å vurdere om den gjeldende forskriften bør endres for å sikre at den virker etter hensikten; å være til hjelp for å avlegge regnskap i konsern hvor morselskapet avlegger regnskap etter full IFRS. NRS peker i brevet på en del forhold som må vurderes i denne sammenhengen.
Les mer på: revisorforeningen.no/d9483164
Veiledning om pensjonsforutsetninger
Norsk RegnskapsStiftelse har gitt ut en oppdatert veiledning om pensjonsforutsetninger basert på markedssituasjonen 31. desember 2009. For foretak som har innhentet pensjonsberegningene på et tidligere tidspunkt, må det vurderes om endringene i forutsetninger fra beregningstidspunktet til balansedagen har vesentlig effekt på regnskapet. I så fall må det foretas en oppdatering av beregningen på balansedagen.
Oppdaterte pensjonsforutsetninger finnes på: www.regnskapsstiftelsen.no
Nummererte brev til skattekontoret
Fra 11. desember 2009 skal revisor sende kopi til skattekontoret av nummererte brev til revisjonsklienten som begrunner hvorfor næringsoppgaven og/eller kontrolloppstillingen ikke er attestert. Kravet følger av en endring i revisorloven § 6-2. Endringen er en oppfølging av Skatteunndragelsesutvalgets utredning. Skatteetaten kan, med hjemmel i ligningsloven, videreformidle slike opplysninger til toll- og avgiftsetaten dersom de har behov for det i sitt arbeid. Kopi av revisors nummererte brev med begrunnelse for manglende underskrift på næringsoppgave og kontrolloppstilling må for inntektsåret 2009 sendes på papir til skattekontoret. Det vil ikke bli mulig å sende det inn via Altinn. Løsningen for inntektsåret 2009 blir derfor at revisor fjerner signaturmerket og sender inn næringsoppgaven og selvangivelsen via Altinn. En praktisk måte å gjøre dette på er å ta inn begrunnelsen for manglende underskrift i et eget nummerert brev. Dette brevet bør påføres klientens organisasjonsnummer og kopi sendes til skattekontoret.
For inntektsåret 2010 tar Skattedirektoratet sikte på å få til en løsning der kopi av det nummererte brevet med begrunnelsen sendes inn elektronisk i Altinn sammen med selvangivelsen.
Les mer på: revisorforeningen.no/d9483344 og revisorforeningen.no/d9483747
Skatteoppkrevernes prioriteringer 2010 - Skatt øst
I 2010 vil Skatt øst særlig vie oppmerksomhet til arbeidstakers fordel ved privat bruk av arbeidsgivers bil, arbeidsgiveravgift av tilskudd til pensjonsordninger og rapportering av betaling for arbeid utført som selvstendig næringsvirksomhet. Det kommer frem i et informasjonsskriv fra desember 2009. Kontrollerfaringer viser at det blir gjort mye feil på disse områdene.
Skatt øst gjør samtidig oppmerksom på at det ved feil i 2009 er mulig å sende tilleggsoppgaver eller ta med beløpene på terminoppgaven for 6. termin 2009.
Les mer på: revisorforeningen.no/d9483212
Ny administrerende direktør i BDO
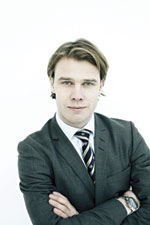
Trond-Morten Lindberg er ansatt som administrerende direktør i revisjons- og rådgivningsselskapet BDO. Lindberg som er partner og statsautorisert revisor, har jobbet 11 år i selskapet. BDO skiftet navn fra BDO Noraudit 1. januar i år. Navn og profil er dermed lik i de rundt 100 BDO-selskapene verden over. Dette blant annet for å skape en tydeligere merkevare. (Foto: Einar Aslaksen).
«Ny» DnR-dag i 2010
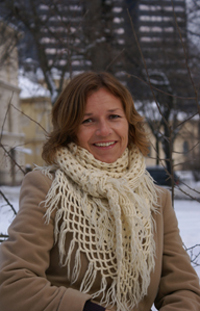
Brita Ramsberg håper på ekstra god deltagelse på DnR-dagen 2010. DnR-dagen 2010, som avholdes allerede 4. mai, fremstår i helt ny drakt. - Vi har gjort dette for å tilby medlemmene et bedre tilbud totalt sett og et tilbud som i større grad er tilpasset de enkelte medlemmenes individuelle interesser, sier adm. direktør Per Hanstad i Revisorforeningen.
I år vil også alle nye medlemmer av Revisorforeningen bli invitert til å delta gratis på arrangementet. - Vi håper det gir dem en god anledning til å bli litt bedre kjent med det arbeidet som skjer både i Revisorforeningen og i revisjonsbransjen generelt, og ikke minst muligheten til å treffe igjen gode venner fra studietiden, sier Hanstad.
- Vi har invitert relevante leverandører innen blant annet programvare, forsikring og bank for å presentere sine tilbud til deltakerne på DnR-dagen 2010. Dette skjer parallelt med hovedarrangementet. For at deltagerne skal få god nok tid til å studere hva de forskjellige utstillerne har å tilby, legges det opp til romslige pauser mellom de faglige innslagene, forteller administrativ leder kurs Brita Ramsberg.
På den faglige siden blir det også gjort endringer ved at deltagerne etter lunsj kan velge mellom temaer knyttet til børs- og kapitalmarkedet eller til SMB-markedet. Brita lover at gode og kjente forelesere også i år vil stille på DnR-dagen. Navnene på disse samt hele programmet for arrangementet, offentliggjøres på revisorforeningen.no i god tid før 4. mai, opplyser hun.
På årets DnR-dag ser vi blant annet på:
Utfordringer og strategiske vurderinger
Samfunnsansvar - hvordan kan revisor bidra?
Er finanskrisen løst?
De som velger børs- og kapitalmarkedet vil få høre hvordan norske revisjonsselskaper påvirkes av den internasjonale utviklingen av revisortilsyn (PCAOB/EU) og verdien av revisjon i børsnoterte selskaper. For de som velger SMB-markedet, vil sentrale problemstillinger som «Blir IFRS for SME god regnskapsskikk i Norge? og «Fremtidens SMB-marked for revisorer», være sentrale temaer.
Dagen avsluttes med generalforsamling for Revisorforeningen.
Kvelden før konferansen inviteres det som vanlig til sosialt samvær med god mat, godt drikke og spennende underholdning, sier Brita, som håper på ekstra god deltagelse på den nye utgaven av DnR-dagen.
Idsø & Ravnås Revisjon øker bemanningen
Selskapet som holder til i Sandnes, tok i desember 2009 opp Odd Harry P. Hemnes som ansvarlig partner. Han kommer fra stillingen som manager i Deloitte AS. I tillegg er Marit Gysland (i midten) og Katrine Hermansen ansatt som nye revisormedarbeidere.
Høyesterett ga fradrag for tap ved svindel
Høyesterett ga skattyter medhold i den såkalte Samdal-saken som gjaldt fradrag for tap ved svindel.
Svein Tore Samdal gjorde i november 2003 avtale med et spansk selskap om å kjøpe to leiligheter i et fremtidig leilighetsprosjekt i Spania, med sikte på å selge rettighetene videre. På grunn av svindel i det spanske selskapet skjedde det aldri noen utbygging og praktisk talt hele investeringen gikk tapt. Totalt var tapet kr 881 000.
Etter skatteloven § 6-1 gis det bare fradrag for kostnader som er pådratt for å erverve, vedlikeholde eller sikre skattepliktig inntekt. Det sentrale spørsmålet i saken var om kravet til tilknytning mellom kostnaden (Samdals tapte investering) og en skattepliktig inntekt var oppfylt. Staten hadde anført at det er et vilkår for fradragsrett at kostnadene objektivt sett er egnet for å gi skattyteren inntekter. Siden det var snakk om et svindelforetak, kunne kostnaden ikke gi inntekter. Høyesterett mente det var på det rene at det forelå nødvendig tilknytning. Samdal hadde investert i rettigheter i prosjektet med tanke på videresalg, et videresalg som ville gitt skattepliktig inntekt. Bare i rene unntakssituasjoner kan det bli tale om å nekte fradrag fordi kostnaden - investeringen - ikke var formålstjenelig.
Les mer på: revisorforeningen.no/d9481034
Utsatt frist for årsregnskap i Altinn
Den midlertidige ordningen med en måneds utsatt frist for innsending av årsregnskapet via Altinn, er forlenget slik at den gjelder for årsregnskap som avsluttes 30. juni 2011 eller før. Ordningen gjaldt første gang ved innsendingen av 2004-regnskapene. Strengt tatt utsettes ikke innsendingsfristen, men startpunktet for beregning av forsinkelsesgebyr. Når regnskapsåret følger kalenderåret, er den alminnelige fristen 1. august, mens fristen ved innsending via Altinn er 1. september.
Les mer på: revisorforeningen.no/d9482812
Presisering om aksjeeiers innlån
I Revisjon og Regnskap nr. 4/2009 s. 24, i forbindelse med behandling av aksjeeiers innlån og rekkevidden av unntaksbestemmelsen i § 3-8 (1), nr. 4 har det skjedd en ombytting av hva som skal være mor- og datterselskaper. Under «Innlån» skal det i andre avsnitt stå følgende: I konsernforhold vil innlån fra morselskapet kunne være en vanlig form for finansiering. Unntaket er imidlertid ikke nødvendig å vurdere i mor fordi § 3-8 ikke vil gjelde for mor ved avtaler med datterselskapet.
Unntak fra plikt til å levere næringsoppgave
Personlig næringsdrivende som har samlede driftsinntekter som ikke overstiger kr 50 000, er fra og med inntektsåret 2009 fritatt fra å levere næringsoppgave. De næringsdrivende må likevel dokumentere transaksjonene etter bokføringsreglene. Skattedirektoratet fastsatte dette i en egen forskrift 1. desember 2009. Fritaket gjelder ikke skattytere som er regnskapspliktige etter regnskapsloven eller registreringspliktige etter merverdiavgiftsloven og enkelte andre (se forskriften § 1).
Skattytere som omfattes av fritaket, vil ikke ha bokføringsplikt etter bokføringsloven § 2. Det følger imidlertid av forskriften § 2 at slike skattytere skal dokumentere transaksjoner mv. i samsvar med bokføringsloven §§ 10 og 11 og bokføringsforskriften kapittel 5, 6 og 8. Dokumentasjonen skal oppbevares i samsvar med bokføringsloven § 13 og bokføringsforskriften kapittel 7 og 8.
Les mer på: revisorforeningen.no/d9483730
Regnskapsføring av overgang til ny AFP-ordning
Norsk RegnskapsStiftelse har gitt uttrykk for at den nye AFP-tilskottslova må vedtas før virkningen av overgang til ny AFP-ordning kan regnskapsføres. Når lovvedtaket nå først skjer i januar 2010, har dette som konsekvens at avkorting/oppgjør av forpliktelsen knyttet til ansatte som er født etter 31. desember 1948, først skal regnskapsføres i 2010.
Les mer på: revisorforeningen.no/d9482068


