


Praktisk revisjon av regnskapsestimater
Reglene for revisjon av regnskapsestimater får økt aktualitet i nedgangstider. Samtidig medfører utvikling av regnskapsreglene, både norsk god regnskapsskikk og IFRS, at flere regnskapsposter estimeres og/eller skal regnskapsføres til virkelig verdi.
Artikkelen behandler revisjon av regnskapsestimater og virkelige verdier og presenterer revisjonsstandardene på området.
Innledning
Definisjon av regnskapsestimater
Regnskapsestimater defineres* RS 540.7 (revidert og omredigert) - Revisjon av regnskapsestimater, herunder estimater på virkelig verdi og tilhørende tilleggsopplysninger (Gjelder for revisjon av regnskaper for perioder som begynner 1. januar 2010 eller senere.) som et anslått pengebeløp i mangel av en mer nøyaktig måte å måle på. Begrepet brukes også om et beløp målt til virkelig verdi når det foreligger estimeringsusikkerhet, og om andre beløp som krever estimering. Regnskapsreglene benytter seg av estimeringsteknikker i mange sammenhenger. Eksempler omfatter blant annet:
Nedskrivning av varelager og kundefordringer til antatt virkelig verdi
Avskrivning for å fordele kostpris av anleggsmidler over estimert levetid
Opptjent inntekt
Utsatt skatt
Avsetning for tap knyttet til en rettssak
Tap knyttet til tilvirkningskontrakter under utførelse
Avsetning for å møte garantiforpliktelser
Kostnad som følge av rettstvister og domsavsigelser
Finansielle instrumenter som ikke omsettes i et aktivt og åpent marked
Aksjebasert betaling
Det er verdt å merke seg at regnskapsposter som verdsettes til virkelig verdi, kun omfattes av revisjonsstandardene når det foreligger estimeringsusikkerhet. For eksempel vil det vanligvis ikke være estimeringsusikkerhet for børsnoterte aksjer.* Estimeringsusikkerhet kan forekomme dersom beholdningen er stor i forhold til markedet.
Revisjonsstandarder
I dag finnes en revisjonsstandard som oppstiller krav om revisjon av regnskapsestimater,* «RS 540 Revisjon av regnskapsestimater» (1998), og en annen revisjonsstandard som oppstiller krav om revisjon av virkelig verdi-estimater.* «RS 545 Revisjon av målinger av og opplysninger om virkelig verdi» (2004). Teknikkene for revisjon som kreves i begge standarder er de samme, men kravene i sistnevnte standard er likevel mest omfattende. Det kan derfor ha betydning hvilken av standardene som anvendes. En betingelse for valg av riktig standard er imidlertid at det kan skilles mellom regnskapsestimater som skal gi uttrykk for virkelige verdier og andre regnskapsestimater. Det er ikke uten videre enkelt.
Heldigvis er det slik at de samme metodene som først ble utviklet for bruk i standarden for revisjon av regnskapsestimater i 1998, er videreutviklet i standarden for revisjon av virkelig verdiestimater som ble vedtatt i 2004, og ytterligere utviklet i den nye sammenslåtte* «RS 540 og RS 545 blir avløst av en ny standard; RS 540 (revidert og omredigert) - Revisjon av regnskapsestimater, herunder estimater på virkelig verdi og tilhørende tilleggsopplysninger. Den nye standarder vil gjelde for revisjon av regnskaper for perioder som begynner 1. januar 2010 eller senere. standarden som vil gjelde fra 2010.
Antagelig er bruk av den ene eller den andre revisjonsstandarden mindre viktig enn valg av revisjonshandlinger som tar hensyn til regnskapsestimatets egenskaper, tilgjengelige revisjonsbevis og den vurderte risikoen for vesentlige feil. Rådet er derfor å bruke den nyeste standarden som er tilgjengelig, da den inneholder de mest utviklede metodene. I denne artikkelen refereres det gjennomgående til RS 540* Se fotnote 4. (revidert og omredigert) - Revisjon av regnskapsestimater, herunder estimater av virkelig verdi og tilhørende tilleggsopplysninger.
Revisors målsetting ved revisjon av regnskapsestimater
Revisors målsetting med revisjonen av regnskapsestimater er todelt; og å gjøre seg opp en mening om regnskapsestimatet er rimelig, og å gjøre seg opp en mening om det er gitt tilstrekkelige opplysninger om det i regnskapet.
For å gjøre seg opp en mening av om regnskapsestimatet er rimelig, må revisor gjennomføre en revisjonsprosess i overensstemmelse med kravene i revisjonsstandarden. På bakgrunn av de innhentede revisjonsbevisene, må revisor vurdere hvorvidt regnskapsestimatene i regnskapet er rimelige innenfor rammen av det gjeldende rammeverket for finansiell rapportering, eller inneholder feilinformasjon. Det er ikke alltid lett å vite om ett punktestimat er mer riktig enn et annet punktestimat. Regnskapsreglene tar høyde for dette ved at det skal relativt mye til før et regnskapsestimat anses for å være så upålitelig at det ikke regnskapsføres. Ledelsens rom for bruk av skjønn kan derfor være betydelig. Revisjonsreglene for regnskapsestimater, og kravet om at revisor skal vurdere regnskapsestimaters rimelighet, gjenspeiler rommet for vurdering som ligger i regnskapsreglene, gjennom ikke å pålegge revisor et større ansvar enn ledelsen selv har for å gjøre presise vurderinger.
Det andre delmålet pålegger revisor å gjøre seg opp en mening om det er gitt tilstrekkelige opplysninger om regnskapsestimatet i regnskapet. Regnskapsreglene inneholder ofte detaljerte krav om hvilke opplysninger som skal gis. I tillegg gjelder det skjønnsmessige kravet om at det må gis opplysninger som er av betydning for forståelsen av regnskapsestimatet, for eksempel opplysninger som belyser eventuell usikkerhet. Delmålet inneholder derfor både et krav om at revisor kontrollerer at de spesifikke opplysningene som kreves av regnskapsreglene er gitt, og at revisor bruker skjønn for å vurdere om opplysningene er tilstrekkelige til å belyse regnskapsestimatet slik at det gir et rettvisende bilde av situasjonen.
Usikkerhet i regnskapsestimater
Estimering innebærer skjønnsmessige vurderinger basert på informasjon som er tilgjengelig ved utarbeidelsen av regnskapet. For mange regnskapsestimater innebærer dette at det tas forutsetninger om forhold som er usikre på estimeringstidspunktet. Graden av estimeringsusikkerhet varierer med regnskapsestimatets egenskaper, i hvilken utstrekning det finnes en allment akseptert metode eller modell for å utarbeide regnskapsestimatet, og graden av nøytralitet i de forutsetningene som brukes til å utarbeide regnskapsestimatet. Revisjon av regnskapsestimater handler i stor grad om å forstå graden av usikkerhet.
Usikkerhet i regnskapsestimatets egenskaper
Usikkerhet i et regnskapsestimats egenskaper kan komme av at regnskapsestimatet i stor grad er avhengig av skjønn, er svært sensitivt for endringer i forutsetninger, bruker en måleteknikk som ikke er vanlig eller anerkjent, har en lang prognoseperiode når dataene er hentet fra tidligere hendelser eller at pålitelige data fra eksterne kilder er vanskelig tilgjengelige. Andre faktorer kan være den faktiske betydningen av regnskapsestimatet for regnskapet. Disse, og andre faktorer, påvirker revisors vurdering av risiko knyttet til det enkelte estimatet og de handlingene revisor velger å benytte seg av.
Usikkerhet fra bruk av metoder eller modeller
Regnskapsreglene kan stille krav om bruk av metoder* For eksempel neddiskontering av kontantstrømmer, krav til sammensetning av avkastningskrav eller sammensetning av kontantstrømmer. eller modeller.* For eksempel Black and Scholes. For eksempel ved nedskrivningsvurderinger krever regnskapsreglene* NRS(F) Nedskrivning av anleggsmidler. at den nye verdien skal estimeres til netto salgsverdi eller til bruksverdi. Sistnevnte skal beregnes ved å neddiskontere kontantstrømmer. Det stilles krav til hvordan kontantstrømmen skal settes sammen og til diskonteringssatsen. Regnemetoden er med andre ord angitt i ganske stor grad av detalj. Kunnskap om hva regnskapsreglene krever når poster skal estimeres er avgjørende og påvirker estimeringsusikkerheten.
Det er vanlig å benytte seg av neddiskontering av kontantstrømmer ved beregning av virkelige verdier. Det er etter hvert blitt nedfelt arbeidsmetoder for neddiskontering av kontantstrømmer som verdsettelsesekspertene anser for å være allmenngyldige, og det kan derfor hevdes å være en form for god verdsettelsesskikk.* Eksperter på området omtaler ofte dette som «generelt aksepterte verdsettelsesprinsipper» eller GAVP. Det er ikke laget standarder på området. Begrepet referer derfor til de arbeidsmetoder som anvendes når verdsettelser utarbeides i praksis. Jo større avvik fra allment aksepterte arbeidsmetoder, jo større er antagelig estimeringsusikkerheten.
Når regnskapsreglene ikke krever en bestemt regnemodell eller metode, må ledelsen, som er ansvarlig for regnskapsestimatet, velge en modell for å lage sitt estimat. Graden av usikkerhet øker når modellen som er valgt avviker fra bransjenormer eller modellen er egenutviklet.
Revisor må ha kunnskap om regnskapsreglenes krav til bruk av regnemodeller og besitte nødvendige ferdigheter for å forstå om regnemodellene er riktig brukt. Spesielt erfares det at neddiskontering av kontantstrømmer er krevende da bruk av metoden stiller store krav til kunnskap og ferdigheter hos revisor. Feil bruk av metoden kan få store konsekvenser. I den grad regnskapsreglene ikke foreskriver bruk av bestemte regnemetoder eller modeller, må revisor besitte tilstrekkelig bransjekunnskap til å kunne bedømme om den valgte regnemetoden eller modellen er vanlig å anvende i den relevante sammenhengen.
Usikkerhet fra manglende nøytralitet ved valg av forutsetninger
Graden av nøytralitet i ledelsens vurderinger har betydning for estimeringsusikkerheten i estimatet. Ledelsens muligheter til ikke å være nøytrale, frivillig eller ufrivillig, kan være betydelige da manglende nøytralitet er uløselig knyttet til anvendelse av skjønn og subjektive beslutninger som ofte er påkrevd ved utarbeidelsen av et regnskapsestimat. Selv når revisor utvikler et eget estimat eller intervall, eller når ledelsen eller revisor anvender en ekspert, er det vanskelig å unngå sterk innflytelse fra ledelsen når forutsetninger velges.
Uavhengig av om ledelsen er bevisst eller ubevisst subjektive, og uavhengig av om eksperten lar seg påvirke av ledelsens forutsetninger, kan årsakene til den manglende nøytraliteten være den samme. Det kan være nyttig for revisor å være oppmerksom på enkelte situasjoner som kan bidra til at forutsetningene som ligger til grunn for regnskapsestimatene, er spesielt sensitive for subjektivitet fra ledelsen. Eksempler på situasjoner hvor subjektivitet, bevisst eller ubevisst, kan påvirke regnskapsestimater for å oppnå bedre resultater er:
Foretaket ligger an til et svært dårlig resultat og ledelsen har ikke besluttet opprydning
Det er risiko for brudd på lånebetingelser
Ledelsen ligger an til å nå neste bonustrinn
Selskapet har svake resultater
Det er risiko for at selskapet kommer i en nedskrivningssituasjon
Det foreligger press og forventninger fra aksjonærer m.fl.
Ledelsen ønsker eller har et behov for å nå budsjetter eller oppfylle forventninger
Eksempler på situasjoner hvor subjektivitet, bevisst eller ubevisst, kan påvirke regnskapsestimater for å oppnå svakere resultater er:
Foretaket ligger an til et svært dårlig resultat og ledelsen har besluttet «opprydning»; dvs. ta tap i denne perioden
Ledelsen har nådd øverste bonusnivå med god margin
Årets resultat er svært godt - skyve noe til neste år
Det er ny ledelse
Andre eksempler på tegn til manglende nøytralitet hos ledelsen kan være at metoden for utarbeidelsen av et regnskapsestimat er endret, bruk av forutsetninger ikke er i samsvar med observerbare forutsetninger i markedet, utvelgelse eller oppbygning av viktige forutsetninger gir et punktestimat som er fordelaktig for ledelsens målsettinger eller utvelgelse av et punktestimat kan indikere et mønster av optimisme eller pessimisme.
Revisjonsstandardene krever at revisor håndterer manglende nøytralitet med spesifikke revisjonshandlinger på minst to tidspunkter gjennom revisjonen. I planleggingsfasen når revisor gjør risikovurderingshandlinger, må revisor vurdere risikoen for at manglende nøytralitet kan forekomme. Ubevisst manglende nøytralitet kan ha sammenheng med situasjonene ovenfor. Indikasjoner på at det foreligger ubevisst manglende nøytralitet håndteres med egnede revisjonshandlinger.
Avslutningsvis i revisjonen kreves dessuten at alle regnskapsestimater vurderes under ett med tanke på manglende nøytralitet. Dette fordi bevisst manglende nøytralitet er vanskelig å oppdage på kontonivå, men lettere å oppdage gjennom en samlet vurdering av grupper av regnskapsestimater.
Bevisst mangel på nøytralitet hos ledelsen er å anse som en mislighetsrisiko og må håndteres som en særskilt risiko. Revisor må vurdere om det foreligger indikasjoner på bevisst mangel på nøytralitet hos ledelsen tidlig i revisjonen.
Når revisor blir oppmerksom på manglende nøytralitet hos ledelsen eller svak teknisk kvalitet i beregningene, vil revisor normalt vurdere behovet for å be om at det foretas endringer i regnskapet. Behovet for å gjennomføre endringer avhenger av om det kan påvises feil. Når det ikke kan påvises feil, øker vanskelighetsgraden i diskusjonene med ledelsen og det kan være nyttig for revisor å tenke gjennom sin egen forretningsrisiko. Som et utgangspunkt, kan det hevdes at høy teknisk kvalitet på beregningene kombinert med en ledelse som velger nøytrale forutsetninger, er en optimal situasjon både for revisors og regnskapsavleggers risiko. Alle andre situasjoner øker risikoen. Dersom den tekniske kvaliteten er noe lavere, er det antagelig bedre for revisors forretningsrisiko om ledelsens forutsetninger er mer på den pessimistiske siden enn på den optimistiske siden. Dersom den tekniske kvaliteten er lav, øker revisors forretningsrisiko betydelig. Da spiller det mindre rolle om ledelsen er optimister eller pessimister. Det vil likevel være vanskelig å vite om estimatene er rimelige. I slike situasjoner bør revisor antagelig be om at det gjennomføres rettelser før en revisjonsberetning uten avvik kan avlegges.
Usikkerhet ved bruk av intervall
Ledelsen må beregne og regnskapsføre beste estimat.* Regnskapsloven § 4-2. Med beste estimat menes forventningsrett estimat som er den sannsynlighetsveide summen av de ulike mulige utfallene. I praksis har ledelsen sjelden en velbegrunnet oppfatning av sannsynligheten for de ulike utfallene og bruker i stedet skjønn og velger et punktestimat blant flere mulige, for eksempel det estimatet de anser for å være det individuelt mest sannsynlige.
Når ledelsen ikke har noen velbegrunnet oppfatning om sannsynligheten for de ulike estimatene, står den som oftest overfor et intervall av mulige punktestimater hvor det ikke kan hevdes at noen av verdiene er mer riktige eller sannsynlige enn de andre verdiene. Avhengig av estimeringsusikkerheten kan intervallet være stort eller lite. Det er ikke gitt at beløpet i midten av intervallet er et tryggere valg enn de andre mulige beløpene. Hvis intervallet er stort, er det heller ikke slik at det skal gis tilleggsopplysninger i stedet for å regnskapsføre noe. Vanligvis skal det mye til før et estimat anses å være så upålitelig at det ikke skal regnskapsføres. Regnskapsreglene for estimater kan oppleves som relativt fleksible. Antagelig er det sammenheng mellom størrelsen på intervallet og estimeringsusikkerheten.
Revisjonsstandarden gir veiledning om hvordan revisor kan beregne intervaller for å teste ledelsens punktestimater eller for å danne seg en mening om intervallet. Mange teknikker kan brukes. Ofte er det hensiktsmessig å ta utgangspunkt i ledelsens modell, som ofte vil være tilgjengelig på regneark, og beregne sensitivitet for de viktigste forutsetningene. Dette innebærer at de forutsetningene ledelsen har lagt til grunn automatisk kommer med i revisors vurderinger. Revisor må derfor sørge for at han forstår ledelsens forutsetninger og modeller fullt ut når denne teknikken brukes.* RS 540 (revidert og omredigert) pkt. A93. Forståelsen benyttes til å evaluere forskjeller som oppstår når forutsetningene varieres og gir innsikt i sensitivitet og sannsynligheter for ulike utfall. Teknikken kan også avsløre feil i ledelsens beregninger. Hensikten er å forsøke å bedømme størrelsen på intervallet.
Det kreves videre at intervallet innsnevres så mye som mulig.* RS 540 (revidert og omredigert) pkt. A93 - A95. Intervallet er nyttig og effektivt for revisors formål dersom det kan reduseres til en størrelse som omfatter alle «rimelige» resultater i stedet for alle «mulige» resultater. Et hensiktsmessig intervall for revisor er et som er blitt innsnevret til å være likt eller mindre enn vesentlighetsnivået for regnskapet i sin helhet. I enkelte situasjoner er det imidlertid ikke mulig å innsnevre intervallet til dette nivået. Dette utelukker ikke nødvendigvis regnskapsføringen av estimatet.* RS 540 (revidert og omredigert) pkt. A94. Selv om estimeringsusikkerheten i slike tilfeller øker, er revisors oppgave fortsatt å vurdere om det regnskapsførte punktestimatet er rimelig. I slike tilfeller er det svært viktig at ledelsen sørger for å gi utfyllende informasjon om usikkerheten i noter, ved for eksempel å belyse sensitivitet i viktige forutsetninger. Avvik fra normal revisjonsberetning som en konsekvens av utilstrekkelige noteopplysninger, er behandlet nedenfor.
Revisjon av regnskapsestimater integreres med øvrig revisjon
I langt de fleste revisjoner vil revisor ha behov for å bruke teknikkene som beskrives i revisjonsstandarden for revisjon av regnskapsestimater. Av effektivitetshensyn er det hensiktsmessig å integrere revisjonen av regnskapsestimater i øvrig revisjon. Dette har for eksempel betydning for de innledende fasene av revisjonen, hvor det er naturlig å gjøre risikovurderingshandlinger knyttet til estimater sammen med øvrige risikovurderingshandlinger, og i avslutningsfasen hvor revisor pålegges å vurdere om estimatene i regnskapet sett under ett, tyder på skjevheter som en følge av manglende nøytralitet hos ledelsen.
Risikovurderingshandlinger
Ved gjennomføring av risikovurderingshandlinger må revisor identifisere de postene i regnskapet som er estimater, sette seg inn i de relevante regnskapsreglene som gjelder for estimatene, sette seg inn i hvordan ledelsen utarbeider estimater, vurdere estimeringsusikkerhet og for de estimater hvor estimeringsusikkerheten er høy, vurdere om det tilsier at det identifiseres en særskilt risiko. Særskilte risikoer fra regnskapsestimater skal være gjenstand for særskilt oppmerksomhet fra revisors side.* RS 450 (revidert og omredigert) pkt. 15 - 16.
Substanshandlinger og test av kontroller
Risikoene for feil i regnskapsestimater som er identifiserte og vurderte i den innledende delen av revisjonen skal håndteres ved å bruke én eller en kombinasjon av ulike teknikker (substanskontroller). Standarden angir relevante teknikker. Det er viktig å være bevisst når teknikk velges, fordi det gir føringer om hvilke obligatoriske revisjonshandlinger revisor må utføre.
Test av kontroller kan også være aktuelt ved revisjon av estimater, men i mer sjeldne tilfeller. Forståelse av hvilke kontroller estimater er underlagt, kan likevel ha betydning for estimatets pålitelighet og derfor for revisors risikovurdering.
I figuren nedenfor angis kravene i standarden* «RS 540 (revidert og omredigert) - Revisjon av regnskapsestimater, herunder estimater på virkelig verdi og tilhørende tilleggsopplysninger». skjematisk. Detaljert veiledning finnes i standarden.
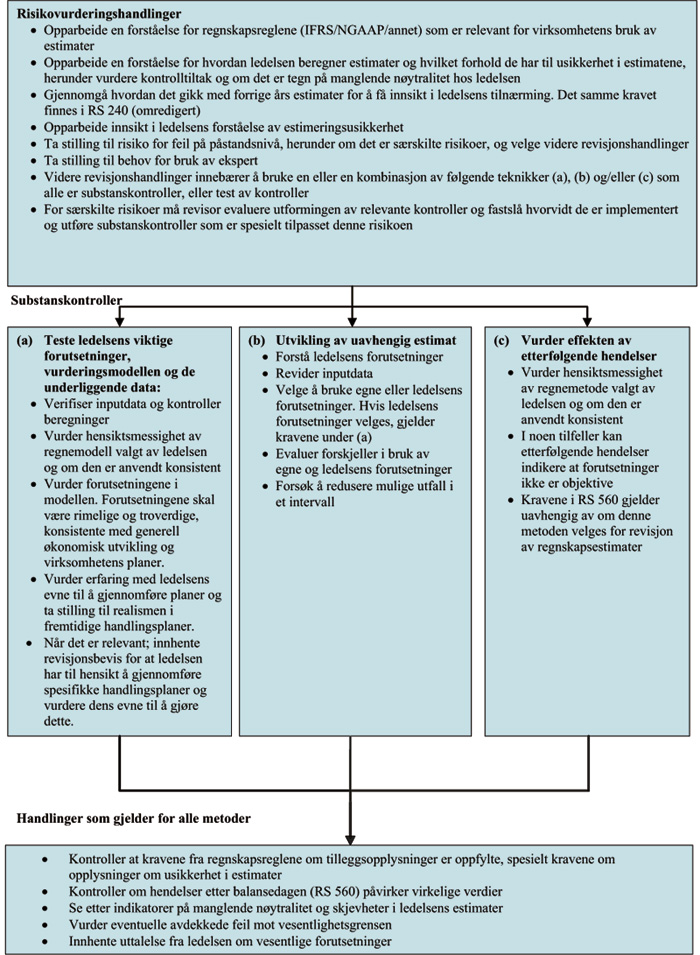
Den vanligste teknikken ved revisjon av regnskapsestimater er metode (a) som innebærer å utfordre ledelsens valg av forutsetninger og regnemetode. Metoden medfører visse obligatoriske handlinger. Ofte kombineres metode (a) med metode (b) som innebærer å utvikle et eget estimat. Dette er en krevende øvelse som medfører at det må gjennomføres ytterligere obligatoriske handlinger. Hensikten med figuren foran, er å gi en oversikt over kravene i standarden slik at det blir enklere å lese seg frem til hvilke konsekvenser valg av teknikk får.
Estimeringsusikkerhet og avvik fra normalberetning
Revisjon av regnskapsestimater handler i stor grad om å forstå graden av usikkerhet i estimatet. Regnskapsreglene krever at det redegjøres for generell usikkerhet i årsberetningen under overskriften «rettvisende oversikt over utviklingen og resultatet» jf. rl. § 3-3 og 3-3a. Det skal redegjøres for estimeringsusikkerhet knyttet til enkelt-eiendeler i noter. Hjemmelen vil kunne være rl. § 7-1 og/eller relevante regnskapsstandarder.
Revisjonsstandarden krever at revisor vurderer tilstrekkeligheten av tilleggsopplysninger, herunder opplysninger om estimeringsusikkerhet. Betydningen av tilleggsopplysninger om estimeringsusikkerhet øker, jo større usikkerheten er. Indikatorer på at usikkerheten er stor kan for eksempel være at intervallet av mulige resultater for regnskapsestimatet er stort, for eksempel større enn vesentlighetsgrensen for regnskapet, det valgte punktestimatet befinner seg i nærheten av yttergrensene for intervallet eller at regnskapsestimatet omfattes av en særskilt risiko. Dersom vesentlig usikkerhet i regnskapsestimater etter revisors mening ikke i tilstrekkelig grad er opplyst om i noter eller i årsberetningen, må revisor ta forbehold i revisjonsberetningen. Dersom revisor er uenig i forutsetningene for regnskapsestimatene, og virkningen av uenigheten er vesentlig for årsregnskapet, må revisor ta forbehold i revisjonsberetningen eller avgi en beretning med negativ konklusjon, avhengig av betydningen av usikkerheten.
I Medlemsnytt 1/2009 går Revisorforeningen langt i å hevde at revisor ikke skal presisere når det er estimeringsusikkerhet knyttet til virkelig verdi-estimater og andre regnskapsestimater (andre forhold enn usikkerhet om fortsatt drift). Revisorforeningen er med dette godt forankret i det syn som kommer til uttrykk i revisjonsstandardene* RS 700 Revisjonsberetningen punkt 32. som bare åpner for å presisere usikkerhet «hvor utfallet er avhengig av fremtidige hendelser» og «som kan påvirke årsregnskapet». Dette omfatter ikke den form for usikkerhet som påvirker virkelig verdi-estimater og andre regnskapsestimater.
Terskelen for bruk av presisering generelt, er høy. De eksemplene som gis for når presiseringer kan brukes, tyder på at usikkerheten skal være eksepsjonell, knyttet til sjeldne forhold og ha grunnleggende betydning for regnskapet. Begrunnelsen for at revisjonsstandardene legger opp til en slik streng praksis, er at det forventes at revisor tar stilling og ikke tyr til bruk av presisering i stedet for forbehold når usikkerheten øker.
Utgangspunktet er derfor at presisering i tilknytning til usikkerhet i regnskapsestimater ikke skal forekomme. IAASB antyder* Staff Audit Practice Alert, Challenges in auditing fair value accounting estimates in the current market environment, October 2008, side 8, høyre spalte. imidlertid at det ikke desto mindre, i svært sjeldne tilfeller, kan være rom for presisering om estimeringsusikkerhet når opplysninger om slik usikkerhet antar særskilt viktighet. Det understrekes at en slik presisering ikke kan være et alternativ til et forbehold hvor revisor ikke er i stand til å innhente tilstrekkelig og hensiktsmessig revisjonsbevis eller er uenig i forutsetningene for regnskapsestimatene eller vesentlig usikkerhet i regnskapsestimater ikke i tilstrekkelig grad er opplyst om i noter eller i årsberetningen.
Feil i regnskapsestimater og vesentlighetsgrenser
Estimeringsusikkerhet medfører at en forskjell mellom utfallet av et regnskapsestimat og beløpet som opprinnelig ble innregnet eller opplyst om i regnskapet, ikke nødvendigvis er en feil i regnskapet. Årsakene til avvik mellom estimatet og utfallet av estimatet kan imidlertid gi verdifull innsikt i hvordan ledelsen regner estimater.
Så lenge et regnskapsestimat befinner seg innenfor et akseptabelt intervall, vil revisor ikke notere en feil på sin oppsummering av ukorrigerte feil (SUD).* SUD i betydningen «Summary of unadjusted differences». I det øyeblikket regnskapsestimatet befinner seg utenfor grensen for hva som er akseptabelt, må revisor notere og tallfeste en feil i SUD som må vurderes mot vesentlighetsgrensen som er satt for regnskapet.
Uavhengig av om feilen har sammenheng med teknisk kvalitet (regnefeil) eller uenighet med ledelsen om forutsetninger, vil feilen måtte beregnes som forskjellen på regnskapsført verdi av regnskapsestimatet og en verdi som ligger innenfor det akseptable intervallet. Dersom ledelsen ikke korrigerer slike feil, må revisor vurdere om summen av ikke-korrigerte feil medfører at regnskapet inneholder vesentlige feil og derfor vurdere å avvike fra normalberetning.
Avsluttende kommentarer
Effektiv revisjon av nedskrivninger og regnskapsestimater krever god kunnskap om regnskapsregler, generelt aksepterte verdsettelsesprinsipper og ikke minst, revisjonsreglene. Revisjonsreglene åpner for at revisor velger en eller en kombinasjon av metoder for gjennomføring av revisjonen. Valg av metode innebærer krav til gjennomføring av bestemte revisjonshandlinger. Usikkerhet fra bruk av verdsettelsesmodeller og manglende nøytralitet i ledelsens forutsetninger gjør revisjon av regnskapsestimater til en krevende øvelse. Det er viktig for revisor å ha god forståelse for ledelsens situasjon når regnskapet skal avlegges da det kan påvirke utfallet av estimatet. Avvik fra normal revisjonsberetning når det er usikkerhet knyttet til estimater, betyr normalt at revisor tar forbehold. Presisering kan forekomme, men kun i svært sjeldne tilfeller, og bare når opplysningene om usikkerhet antar særlig viktighet i regnskapet.


