


Armlengdeleie for driftsmidler
Artikkelen omhandler armlengdeleie for driftsmidler. Spesielt gjennomgås anvendelsen av «Zero Net Present Value» (ZNPV)-tilnærmingen som et alternativ til de konvensjonelle metodene.
Internprising ved leie av driftsmidler i konsernforhold har de senere årene gitt anledning til drøftelser i norsk skattelitteratur, spesielt bareboatleie for rigger. Artikkelen beskriver anvendelse ut over av de konvensjonelle metodene, en tilnærming som etter vår oppfatning kun i begrenset omfang har vært drøftet tidligere i forbindelse med internprising i Norge, Zero Net Present Value-tilnærmingen, som bygger på nåverdimetoden. Selv om artikkelen hovedsakelig drøfter hvordan evaluering av internprisingen for utleie av driftsmidler kan foretas, vil ZNPV også kunne anvendes til fastsettelse av leien. Tilnærmingen tar utgangspunkt i at investor krever en risikojustert avkastning på sin kapital, dvs. en avkastning som tar hensyn til risikoen for investeringen.
«Zero Net Present Value»-tilnærming
«Zero Net Present Value» (ZNPV)-tilnærming bygger på nåverdimetoden, som er en neddiskontert kontantstrømanalyse.
Nåverdimetoden
Nåverdien er verdien som fremkommer når alle fremtidige kontantstrømmer (= innbetalinger - utbetalinger) en eiendel vil generere, diskonteres med et avkastningskrav (kapitalkostnad) til dagens verdi. Netto nåverdi finner man på følgende måte:
Netto nåverdi (NPV) = Nåverdi av fremtidige kontantstrømmer - Investeringsutgift (dagens verdi)
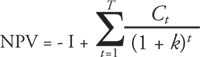
Hvor:
I = Investeringskostnader ved tidspunkt 0
T= Total antall perioder
C = Fremtidig kontantstrøm
k = Avkastningskrav (kapitalkostnad)
Såfremt selskapets avkastningskrav k er kjent, er det mulig å anvende dette avkastningskravet, ellers kan selskapets avkastningskrav beregnes som en vektet gjennomsnittlig kapitalkostnad (WACC)* NOU 2000:18, vedlegg 5, pkt. 5.2 Metode for fastsetting av kapitalkostnaden. Kapitalverdimodellen.. WACC er vektet i forhold til andel av de ulike finansieringskildene (lån og egenkapital).
Hvor:
WACC = Gjennomsnittlig kapitalavkastningskrav
kE = Egenkapitalkostnad (avkastningskrav, se nedenstående KVM-formel)
kG = Effektiv lånerente før selskapsskatt
sB = Selskapets skattesats
E = Markedsverdi av egenkapital
G = Markedsverdi av gjeld
Selskapets (prosjektets) egenkapitalkostnad kan beregnes ved hjelp av kapitalverdimodellen (KVM), også kalt «Capital Asset Pricing Model» (CAPM). KVM er en modell som indikerer avkastningen på kapital som bør kreves av et prosjekt ved hjelp av total ikke-diversifiserbar risiko i prosjektet (), risikofri rente (rf) og avkastning på markedsporteføljen (rm).
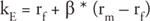
Zero NPV
Zero NPV kan defineres som NPV beregnet baklengs, siden vi får en Zero NPV når nåverdien er lik null.* Sending, Aage, Innføring i bedriftsøkonomi, Fagforlaget, 1997, side 401, pkt. 13.2.4 Nåverdi (baklengs renteberegning). Ved hjelp av denne tilnærmingen kan vi beregne fremtidig kontantstrøm hvor NPV blir lik null, når investeringskostnaden, levetiden og kapitalkostnaden er gitt. Vi mener at Zero NPV kan anvendes for å beregne armlengdeleie for driftsmidler (fremtidig kontantstrøm). NPV bruker kontantstrøm i motsetning til andre metoder som bruker regnskapsmessig inntjening. Regnskapsmessig inntjening representerer ikke kontantstrøm og kan manipuleres. Zero NPV neddiskonterer kontantstrømmen og tar på denne måten hensyn til nåverdien.
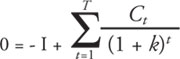
Eksempel
Et selskap vil leie ut en båt i 5 år og ønsker å finne ut hva det skal kreve i årlig leie. Det er gitt følgende opplysninger i denne sammenhengen:
Investering = 100 000
Levetid = 5 år
Restverdi = 10 000
Forsikring = 1000
Vedlikehold = 1000
Beta = 1,4
Risikofri rente = 4 %
Avkastning på markedsporteføljen = 11 %
Egenkapital = 60 %
Gjeld = 40 %
Gjeldsrente = 6 %
Selskapsskatt = 28 %
Avkastningskrav = k %
Årlig leie (kontantstrøm inn) = C
Først beregnes avkastningskravet på kapital. Hvis driftsmiddelet har samme forretningsrisiko og kapitalstruktur, kan det vurderes å bruke selskapets WACC som driftsmiddelets gjennomsnittlige avkastningskrav.
Avkastningskrav på egenkapital = 4 % + 1,4*(11 % - 4 %) ≈ 14 %
Gjennomsnitt avkastningskrav (WACC) = (60 % *14 %) + (40 % * 6 %) * (100 % - 28 %)
≈ 10 %
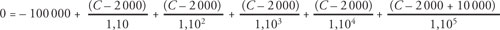
C ≈26 742
Selskapet bør kreve 26 742 i årlig leie for å tilfredsstille avkastningskrav på 10 % slik at NPV er lik null.
En alternativ anvendelse av ZNPV-tilnærmingen kan være å benytte avkastningskrav for sammenlignbare selskaper (justert for forskjell mellom deres kapitalstruktur i forhold til vår «utleier») og deretter teste om leien beregnet ved hjelp av Zero NPV faller innenfor range. Dette kan gjøre på følgende måte:
Selskap |
A |
B |
C |
D |
E |
|---|---|---|---|---|---|
WACC |
9 % |
13 % |
8,50 % |
14,50 % |
10,50 % |
Leie |
26 038 |
28 888 |
25 689 |
29 981 |
27 096 |
I det ovennevnte eksemplet har vi beregnet et range (leie) fra NOK 25 689 til NOK 29 981 ved å anvende de sammenlignbare selskapenes WACC. Leien som er beregnet ved hjelp av Zero NPV, er på NOK 26 742 og faller derfor innenfor intervallet.
ZNPV - kort drøftelse av faktorene
Selv om en nærmere drøftelse av faktorene som inngår i beregningen av ZNPV, går ut over artikkelens rammer, kan det likevel nevnes at det må tas stilling til hvordan verdien av de enkelte faktorene fastsettes.
Hvilken egenkapitalstruktur skal anvendes i WACC-beregningen? En investering skal som regel ha samme kapitalstruktur som resten av selskapet. Derfor mener vi at det kan tas utgangspunkt i selskapets kapitalstruktur når investeringens WACC skal beregnes. WACC bør også reflektere investeringens forretningsrisiko (beta). Selskapets WACC kan benyttes hvis investeringen har samme forretningsrisiko som resten av selskapet. Siden kapitalkostnaden i utgangspunktet er avhengig av den aktuelle investeringen, må det tas hensyn til forskjeller mellom investeringens og selskapets risikoprofil.* NOU 2000:18, vedlegg 5, pkt. 5.1 Kapitalkostnad for investeringer i petroleumssektoren.
Hvilken beta-verdi skal benyttes hvis selskapets aksjer er lite omsatt eller selskapets beta ikke er tilgjengelig? I slike tilfeller mener vi at beta for sammenlignbare børsnoterte selskaper som er involvert i samme forretningsområde, kan anvendes. Siden et selskaps gjeldsgrad påvirker egenkapitalens beta, er det nødvendig å justere for ulik kapitalstruktur for å gjøre betaene sammenlignbare.
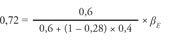
Følgende eksempel viser hvordan vi kan justere beta til et børsnotert selskap som har tilsvarende forretningsrisiko som vår «utleier», men har forskjellig kapitalstruktur.
Vi forutsetter at det børsnoterte selskapets beta er lik 1,5 med en gjeldsandel på 0,6. Først fjerner vi effekten av belåningen på følgende måte:
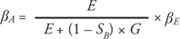
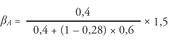

Deretter beregner vi egenkapital-beta for vår «utleier», gitt selskapets belåning:
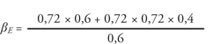

Hvor:
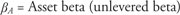
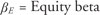
Skal I (investeringskostnader) fastsettes med utgangspunkt i anskaffelseskost eller gjenanskaffelseskost?
Selv om OECD* Retningslinjer for internprising for flernasjonale foretak og skattemyndigheter, OECD 1995 (OECD TPG) http://www.regjeringen.no/Upload/FIN/rapporter/internprising_oecd.pdf, punkt 2.42. aksepterer bruk av gjenanskaffelseskost, finnes det i norsk ligningspraksis et eksempel* Saksforholdet er referert av Sollund, s. 15 løsblad. hvor anvendelse av gjenanskaffelseskost ikke ble akseptert. Saken, som er drøftet av Kristoffersen* Arthur Kristoffersen, Kost-pluss-metoden til prising av konserninterne transaksjoner for skatteformål, Fordypningsoppgave, Norges Handelshøyskole, Bergen, vårsemesteret 2008, pkt. 4.2.3 Særlig bruk av gjenanskaffelseskostnader. Kristoffersen jobber i Finansdepartementet og har vært ansvarlig for implementeringen av de nye dokumentasjonsreglene., omhandlet et utenlandsk selskap som kalkulerte en bareboatleie med utgangspunkt i gjenanskaffelseskostnader med en forrentning på 12 % av investert kapital og en fortjenestemargin på 8,5 %. Da gjenanskaffelseskostnadene for fartøyet var dobbelt så høye som historisk anskaffelseskost, gikk det norske driftsselskapet med underskudd. Overligningsnemnda satte leieprisen slik at eierselskapet fikk dekket sine kostnader pluss en passende margin. Anvendelse av gjenanskaffelseskost ble således avvist. Nemndas begrunnet sin avgjørelse blant annet med at det bare er realiserte kostnader som er fradragsberettiget.
Vi er enige med Kristoffersen i at det ikke er noe å utsette på resultatet i saken fordi anvendelse av gjenanskaffelseskostnader førte til en så høy leie at driftsselskapet gikk med underskudd og at det samtidig ikke var andre begrunnelser for driftsselskapets underskudd. Imidlertid er avgjørelsen så konkret at den ikke kan tas til inntekt for at anvendelse av gjenanskaffelseskost ikke er akseptert av ligningsmyndighetene. Det er således prinsipielt intet i veien for at gjenanskaffelseskost kan anvendes såfremt «dette i den konkrete situasjonen gjenspeiler hvordan uavhengige ville priset transaksjonen».
Anvendelse av gjenanskaffelsespris kan spesielt være relevant hvor det sammenlignes med nyanskaffede objekter og det ikke er betydelig forskjell på markedsleien. Vi er også enige med Kristoffersen i at det i denne sammenhengen er irrelevant hvilke kostnader eierselskapet har fått eller får fradrag for.
ZNPV-tilnærmingens anvendelighet iht. OECD
OECDs retningslinjer åpner for at foretakene også kan benytte andre metoder som ikke er beskrevet i retningslinjene, gitt at disse metodene er i henhold til armlengdeprinsippet.* OECD TPG pkt. 1.68.
Selv om OECD ikke direkte har drøftet nåverdimetoden i retningslinjene, er det henvist til metoden* OECD TPG pkt. 6.20, «... Ved anvendelse av armlengdeprinsippet på kontrollerte transaksjoner som innbefatter immaterielle eiendeler bør en vurdere enkelte særlige faktorer av relevans for sammenlignbarheten av de kontrollerte og ukontrollerte transaksjoner. Disse faktorer innbefatter de forventede fordeler fra vedkommende immaterielle eiendeler (eksempelvis fastslått gjennom en nåverdiberegning). ...».. OECD sier bl.a. at neddiskonterte kontantstrømmer kan anvendes i forbindelse med deling av overskudd ved anvendelse av residualanalyser.* OECD TPG pkt. 3.22.
I et notat vedrørende transaksjonsoverskuddsmetodene har OECD også drøftet bruk av «andre metoder.» * Transactional Profit Methods - Discussion Draft for Public comments, 28 January 2008, side 72. I notatets punkt 247 gis det noen eksempler på «andre metoder». Det er blant annet referert til neddiskontert kontantstrømsanalyse. OECD anerkjenner dermed anvendelse av metoden i sammenheng med internprising.
Etter vår oppfatning er ZNPV-tilnærmingen også i overensstemmelse med armlengdeprinsippet fordi leien er basert på et kapitalavkastningskrav for virksomheter i samme markedssegment. Da beregningen av leien kun baserer seg på en beregning av avkastning på investert kapital samt risikoen i markedssegmentet, krever modellen ikke funksjonell sammenlignbarhet. Normalt bygger en evaluering av leieprisen på en sammenligning med ukontrollerte transaksjoner dvs. en såkalt sammenligningsanalyse. Kontrollerte og ukontrollerte transaksjoner er sammenlignbare såfremt ingen av forskjellene mellom transaksjonene i vesentlig grad har innflytelse på den marginen som sammenlignes, eller det kan foretas justeringer som eliminerer forskjellene.
Ved anvendelse av en ZNPV-tilnærming foretas kun en indirekte sammenligning med ukontrollerte transaksjoner. Dette gjøres gjennom anvendelse av beta i det markedssegmentet som transaksjonen er en del av, for å fastsette kapitalavkastningskravet for investeringen. Anvendelse av en ZNPV-tilnærming til fastsettelse av konsernintern leie, kan sammenlignes med en TNMM hvor nettoavkastningen anvendes som sammenligningsgrunnlag. Da kapitalavkastningskravet er avhengig av kapitalstrukturen, må det tas hensyn til kapitalstrukturen i selskapet. Kapitalavkastningskravet justeres via WACC-beregningen med virksomhetens forhold mellom egenkapital og fremmedkapital.
ZNPV-tilnærmingens anvendelighet iht. norsk lignings/rettspraksis
Det finnes så vidt vi vet ingen dommer som drøfter anvendelsen av kontantstrømanalyser i forbindelse med fastsettelse av konsernintern leie. Derimot er det avsagt en dom vedrørende verdsettelse av aksjer i forbindelse med et konserninternt salg.* Utv. 2008 s. 1361. Ligningsmyndighetene mente at aksjene ble overført til underpris og fastsatte selskapets inntekt ved skjønn. Både selskapet og ligningsmyndighetene har benyttet neddiskonterte kontantstrømmer i selskapet i forbindelse med verdsettelsen, og avkastningskravet ble blant annet beregnet ved hjelp av WACC. Det var således ingen innvendinger mot selve metodevalget. Ligningsmyndighetene hadde derimot innvendinger mot størrelsen av kontantstrømmen og avkastningskravet, herunder størrelsen av risikopremien.
I en sak hos SFU* Kolter, Helene: «Internprising - praksis ved Sentralskattekontoret for utenlandssaker», Skatterett - 2, 2006 s.172 ff pkt. 4.4 Riggleie Sak 3., skriver ligningsnemnda derimot at nåverdimetoden ikke er anvendbar i en konkret sak fordi metoden i liten grad tar hensyn til de store svingningene som eksisterer i riggmarkedet over tid. Dette er vi ikke enig i. Gjennom nåverdimetoden diskonteres fremtidig kontantstrøm med en risikojustert rente (diskonteringsrente). Diskonteringsrenten (det anvendte avkastningskravet) består av en risikofri rente + risikopremie. Risikopremien representerer all usikkerhet i fremtidig kontantstrøm og tar dermed hensyn til eksisterende svingninger i det aktuelle markedet. En investor vil kreve høyere risikopremie for en investering som er preget av store svingninger i kontantstrømmen (for eksempel investeringer i bareboat-markedet) i forhold til en investering i et marked med en mer stabil kontantstrøm.
Andre tilnærminger
OECDs retningslinjer kapittel II beskriver de tradisjonelle transaksjonsmetodene som benyttes for å vurdere om kontrollerte transaksjoner er i overensstemmelse med armlengdeprinsippet. De tradisjonelle metodene er:
Sammenlignbar ukontrollert pris-metoden (SUP-metoden)
Kost pluss-metoden
Videresalgsmetoden
I kapittel III i OECDs retningslinjer beskrives transaksjonsoverskuddsmetodene:
Overskuddsdelingsmetoden
Transaksjonsbasert nettomargin-metoden (TNMM)
OECDs retningslinjer foretrekker de tradisjonelle metodene fremfor transaksjonsoverskudds-metodene. I sitt høringsnotat av 25. januar 2008 foreslår OECD derimot at det alltid skal velges den metoden som anses som den mest hensiktsmessige metoden i den aktuelle situasjonen.* http://www.oecd.org/dataoecd/18/48/39 915 180.pdf.
Sammenlignbar ukontrollert pris-metoden (SUP-metoden)
Såfremt det er mulig å identifisere sammenlignbare ukontrollerte transaksjoner, er SUP- metoden den mest direkte og pålitelige måten å anvende armlengdeprinsippet på. I slike tilfeller skal SUP-metoden foretrekkes fremfor alle andre metoder* OECD TPG, pkt. 2.7.. Leier selskapet ut sammenlignbare driftsmidler til uavhengige parter under sammenlignbare omstendigheter (intern SUP), bør SUP-metoden anvendes for å fastsette konsernintern leie på driftsmiddelet.* Retningslinjer for dokumentasjon av prisfastsettelse ved kontrollerte transaksjoner og overføring, Skattedirektoratet, desember 2007, kapittel 4.6.2 Transaksjoner som kan anvendes som sammenligningsgrunnlag. Transaksjoner mellom to eksterne selskaper (ekstern SUP) kan også benyttes.Selv om ukontrollerte transaksjoner ikke er fullstendig sammenlignbare, vil disse likevel kunne anvendes som sammenligningsgrunnlag såfremt det er mulig å foreta justeringer for foreliggende forskjeller.
Kost pluss-metoden
Kost pluss-metoden tar utgangspunkt i kostnadene en leverandør av eiendeler (eller tjenester) pådrar seg i en kontrollert transaksjon.* OECD TPG, pkt. 2.32 til 2.49. Et passende kost pluss-påslag blir så tillagt denne kostnaden, for å komme frem til en passende godtgjørelse i forhold til utøvde funksjoner, anvendte aktiva og påtatte risikoer. OECD er av den oppfatning at metoden antagelig er mest egnet i tilfeller der halvfabrikata selges mellom nærstående parter, der nærstående parter har inngått avtaler om felles fasiliteter eller om langsiktige kjøps- og leveringsordninger, eller der den kontrollerte transaksjonen gjelder tjenesteytelser.
Anvendelse av metoden forutsetter identifikasjon av sammenlignbare transaksjoner med uavhengige parter eller mellom uavhengige parter som kan brukes som sammenligningsgrunnlag. Det skal presiseres at OECDs krav til sammenligning både gjelder kostbasen og påslag.* Lars P. Haugen, R&R, Nr. 1/2006, side 50 ff. Haugen gir under overskriften Nærmere om kostplussmetoden en gjennomgang av hvilke kostnader som skal inngå i kostgrunnlaget.
En evaluering av konsernintern leie etter kost pluss-metoden kan ta utgangspunkt i kostnadene i eierselskapet eller selskapet som leier driftsmidlet. Anvendelse av kost pluss-metoden for selskapet som leier driftsmidlet, forutsetter at selskapet ikke tilfører leien signifikant verdi* www.hmrc.gov.uk/manuals/otmanual/ot43 380.htm:«Paragraph 1.20 of the OECD Guidelines sets the scene: «In dealings between two independent enterprises, compensation usually will reflect the functions that each enterprise performs (taking into account assets used and risks assumed)». If an analysis of the functional and economic relationship between the two demonstrates that the operator carries a very low level of risk and performs very simple functions, it may be an appropriate method to use..
Det påstås ofte at en kost pluss-metode er anvendt selv om det ikke foreligger en sammenlignbar transaksjon. Lagmannsretten sier for eksempel i Utv. 1996 s. 1038 Trinc & Trag at ligningsmyndighetene har benyttet «cost-plus metoden som beregningsmetode, en metode som for øvrig er mye brukt.» Av dommen fremgårat det er tatt hensyn til avskrivning av riggen samt et finansieringselement på 10 %. Videre er det gitt et påslag på 30 % for risiko/fortjeneste. Det er ingen opplysninger i dommen om hvorledes ligningsmyndighetene er kommet frem til finansieringselementet eller påslaget for risiko og fortjeneste. Den anvendte metoden kan kun betegnes som en kost pluss-metode hvis en sammenlignbar transaksjon er anvendt for å fastsette påslaget. En feil anvendelse av begrepet kost pluss-metode forekommer sannsynligvis også i andre dommer.* Lars P. Haugen, R&R, nr. 1/2006, side 50 ff. Haugen bemerker at det for Utv. 1999 s. 1349 HIRD Baker Hughes, Utv. 1998 s. 1 HRD Trinn og Trang og Utv. 2003 s. 531 LRD Fina mangler sammenligningsgrunnlag.
Videresalgsprismetoden
Videresalgsprismetoden utleder på samme måte som kost pluss-metoden en armlengdes transaksjonspris ved å foreta en sammenligning av bruttomarginen i en kontrollert transaksjon med bruttomarginen i transaksjoner inngått med eller mellom uavhengige parter, under sammenlignbare forhold.
Sentralskattekontoret for utenlandssaker (SFU)* Koter, Helene: «Internprising - praksis ved Sentralskattekontoret for utenlandssaker», Skatterett - 2, 2006 s. 155-174. har i forbindelse med allokering av inntekt ved anvendelsen av bareboat-kontrakter innen riggnæringen anvendt en såkalt «modifisert videresalgsmetode». Tilnærmingen er også blitt ansett som en overskuddsdelingsmetode.
Beregningen ble foretatt på følgende måte:
Dagrate eller operasjonsrate* Operasjonsraten fremkommer i en av sakene ved at tredjemannsraten ble delt på antall dager kontrakten var ment å vare og multiplisert med budsjetterte antall dager i full drift.
- budsjetterte driftskostnader inklusiv indirekte kostnader
- fortjeneste (fastsatt eksempelvis på basis av en TNMM)
= Bareboatleie
Av retningslinjene* OECD TPG, put. 2.14 till 2.31. fremgår at videresalgsprismetoden tar utgangspunkt i salgsprisen for et produkt som er kjøpt i en kontrollert transaksjon og som videreselges til uavhengige parter uten foredling eller innlemming i andre produkter. Salgsprisen reduseres med en passende bruttomargin eller «videresalgsprismarginen» som skal dekke videreforhandlerens salgs- og øvrige driftskostnader samt gi et passende overskudd i forhold til de funksjoner vedkommende har utført, de aktiva vedkommende har benyttet og de risikoer vedkommende har antatt. Metoden anses ikke å være anvendelig for bareboat charter hvis selskapet som leier skipet tilfører signifikant verdi til utleien* www.hmrc.gov.uk/manuals/otmanual/ot43 360.htm: Bareboat Charter - Resale Price Method: «This is the second of the methods referred to in OT43 320. Paragraphs 2.14 to 2.31 of the OECD Guidelines indicate how the resale price method applies to the sale of goods, and that its use is aimed at marketing Type operations. It is not considered that the method translates suitably to bareboat chartering because significant value is usually added to the lease rents by the provision of drilling services.». . Det må således, i det konkrete tilfellet, vurderes om selskapet som leier inn driftsmidlet, tilfører signifikant verdi til leien. Det antas samtidig at jo høyere verdi det tilføres, jo mindre er sannsynligheten for at det finnes sammenlignbare transaksjoner.
Videresalgsmetoden krever at det foreligger opplysninger om marginer for ukontrollerte transaksjoner. Av den forannevnte artikkelen om praksis hos SFU, fremgår at det ikke for alle sammenligningstilfellene ble referert til uavhengige transaksjoner. En sammenligning med kontrollerte transaksjoner anses ikke å tilfredsstille armlengdeprinsippet. Videre vil «secret comparables», som SFU har anvendt som sammenligningsgrunnlag i flere tilfeller,heller ikke kunne anvendes.* Utv. 1997 s. 1216 Norsk Agip (tingrettsdom|) - dommen er ikke anket og www.oecd.org/dataoecd/59/38/36 651 642.pdf.
Transaksjonsbasert nettomargin-metoden (TNMM)
Da det ofte ikke foreligger opplysninger om konkrete transaksjoner, anvendes den transaksjonsbaserte nettomargin-metoden som bruker aggregerte transaksjoner som sammenligningsgrunnlag. Anvendelse av TNMM kan i noen tilfeller anses for å være beheftet med en viss usikkerhet hvis det ikke foreligger tilstrekkelig informasjon om de sammenlignbare transaksjonene.* www.hmrc.gov.uk/manuals/otmanual/ot43 400.htm «Note that the method is applied at the transaction level, not at the company entity level. Experience to date suggests that companies have difficulty in meeting the standard of comparability envisaged in the guidelines, so that this method is not generally found to be suitable.» I de tilfeller metoden er anvendelig, bør det velges et passende nøkkeltall eller Profit Level Indicator (PLI). En passende PLI i forbindelse med utleie av driftsmidler vil for eksempel være Return On Assets (ROA) eller avkastning på aktiva. Anvendelse av ROA kan være beheftet med en vis usikkerhet fordi selskapene ikke anvender virkelig verdi for sine aktiva i balansen. Videre kan det være store forskjeller på den regnskapsmessige behandlingen av aktiva mellom landene der de sammenlignbare selskapene er hjemmehørende.
Såfremt ukontrollerte transaksjoner for den type driftsmidler som vi ønsker å finne en armlengde leie for, ikke kan identifiseres, må det anvendes tall for utleievirksomheter som leier ut andre driftsmidler. I den forbindelse må det foretas en justering som tar høyde for forskjellene. Forskjeller, som kan ha innflytelse på leieprisen, kan være utleiemønster, størrelsen av anskaffelsesprisen for driftsmidlet, levetid for driftsmidlet, vedlikeholdsbehov ved bruk mv. Justeringene for forskjeller vil i noen tilfeller kunne være så usikre at en annen tilnærming bør vurderes.
Overskuddsdelingsmetoden
Dersom transaksjoner er svært tett knyttet opp mot hverandre, kan det være umulig å vurdere dem på separat grunnlag. Uavhengige foretak kan i slike tilfeller avtale forskjellige former for overskuddsdeling. I slike situasjoner kan derfor overskuddsdelingsmetoden vurderes anvendt. Overskuddsdelingsmetoden identifiserer først overskuddet som skal fordeles. Deretter fordeles overskuddet på en velfundert basis som søker å gjenspeile den overskuddsfordelingen som ville vært avtalt mellom uavhengige parter. Overskuddet kan være totaloverskuddet fra transaksjonen eller et resterende overskudd som ikke kan tilegnes en av partene, eksempelvis overskudd basert på verdifulle, unike, immaterielle goder mv. I noen tilfeller kan det foreligge sammenligningsgrunnlag i form av overskuddsfordelinger som er avtalt mellom uavhengige parter.
I en contribution profit split anvendes en bidragsanalyse tilfordeling av det samlede overskuddet for transaksjonen mellom partene i forhold til den enkelte parts bidrag til transaksjonen. Derimot fordeler en residualanalyse, som anvendes i en residual profit split, det samlede overskuddet fra den kontrollerte transaksjonen i to stadier. På første stadium henføres en grunnavkastning til hver deltaker i transaksjonen, eksempelvis ved anvendelse av en TNMM-analyse. Grunnavkastningen vil normalt ikke reflektere den avkastningen som skapes av et unikt og verdifullt aktivum deltakerne er i besittelse av, eller av synergien* OECD TPG pkt. 3.7. som skapes gjennom partenes bidrag (for eksempel en samlet tjeneste som involverer for eksempel skip, ROV og mannskap mv). På andre stadium, vil et eventuelt restbeløp bli fordelt mellom partene på grunnlag av en analyse av de faktiske omstendighetene (bidragsanalyse). Anvendelse av overskuddsdelingsmetoden vil selvfølgelig være en vanskelig øvelse i praksis.
Overligningsnemnda hos SFU* Kolter, Helene: «Internprising - praksis ved Sentralskattekontoret for utenlandssaker, Skatterett - 2, 2006 s.170, 4.3 Riggleie Sak 2. har anvendt en overskuddsdelingsmetode. Skjønnet beskrives som komplisert, men bygger på en fordeling mellom eierselskapet og driftsselskapet av samlet nettofortjeneste (hensyntatt avskrivninger, finansiering og driftsrisiko). Overligningsnemnda tok i saken utgangspunkt i den foreliggende praksisen som viste at eierselskapet normalt tilgodeses med 80-85 % av fortjenesten, mens driftsselskapets fortjeneste tilsvarende fastsettes til 15-20 % når leieavtalen inngås back to back på tross av at driftsselskapet hadde risikoen for manglende oppdrag i leieperioden. Overligningsnemnda hos SFU har sannsynligvis også i dette tilfellet tatt utgangspunkt i kontrollerte transaksjoner og/eller secret comparables. Overligningsnemnda valgte å ta utgangspunkt i at 80 % av fortjenesten til fordeling (omsetning fratrukket operasjonskostnader eksklusive avskrivninger og finanskostnader) hadde utgjort bareboatleien dersom avtalene hadde vært inngått «back to back».
Kolter skriver følgende: «Det ble for det første korrigert for riggeiers investeringskostnader. Videre ble eier kompensert for alternativ kapitalplassering og denne kompensasjonen ble fastsatt til risikofri rente på normalt investeringsbeløp.» Da overskuddet til fordeling ikke er redusert med riggeiers kostnader i form av avskrivninger mv., kan en kompensasjon fastsatt til risikofri rente anses å tilsvare en reduksjon av det samlede overskuddet med riggeiers kostnader til skipet. Vi velger derfor å anta at det kun er snakk om en regulering selv om Kolter anvender ordet «videre». I tillegg ble riggeier kompensert for normalkostnader som det ikke ble tatt hensyn til tidligere.
«Eierselskapet ble videre tilordnet halvparten av fortjeneste-/risikoelement som utgjorde differansen mellom det nye fordelingsgrunnlaget og driftsselskapets godtgjørelse for kostnaden ved oppdragsrisikoen i normalsituasjonen.» Det er ingen opplysninger om hvorfor overligningsnemnda foretar denne reguleringen. Da justeringen gjør leien større, kunne det tenkes at justeringen skal ta hensyn til de usikkerhetsmomenter som ligger i selve beregningen og de foretatte justeringer. Den foretatte overskuddsdelingen er etter vår forståelse basert på sammenlignbare transaksjoner samt justeringer i forhold til sammenligningsgrunnlaget. De sammenlignbare transaksjonene er tilgjengelig sammenligningsmateriale som sannsynligvis er secret comparables. Vi har dessverre for få opplysninger til å si med sikkerhet hvordan overskuddsfordelingen faktisk er foretatt.
Selv om det er vanskelig å foreta en bidrags- eller residualanalyse, er vi av den oppfatningen at det er mulig å foreta en analyse som ikke bygger på kontrollerte transaksjoner og/eller secret comparables.
Sammenfatning: De konvensjonelle metodene
De tradisjonelle metodene, herunder SUP-metoden, krever at det foreligger ukontrollerte transaksjoner som sammenligningsgrunnlag, hvilket ofte ikke vil være tilfellet. Videresalgsmetoden er mest aktuell der en videreforhandler selger videre produktene uten foredling eller innlemming i andre produkter mv. SFUs «modifiserte videresalgsmetoden» vil derfor ikke kunne anvendes hvis driftsselskapet tilfører signifikant verdi til den eksterne transaksjonen. Kost pluss-metoden er mest aktuell i de tilfellene der halvfabrikata selges mellom nærstående parter. En anvendelse av kost pluss-metoden basert på eierselskapets kostnader inklusiv avskrivninger, er derfor et godt alternativ, etter vår oppfatning, fordi analysen tar utgangspunkt i den enkleste transaksjonsparten.
Såfremt sammenlignbare transaksjoner ikke kan identifiseres (eller ikke eksisterer), eller hvis det er signifikante forskjeller (som det ikke kan justeres for) mellom de ukontrollerte og de kontrollerte transaksjonene, vil det være nødvendig å bruke transaksjonsoverskuddsmetodene, TNMM eller overskuddsdelingsmetoden. Anvendeligheten av TNMM vil avhenge av om det kan lokaliseres virksomheter med sammenlignbare aggregerte transaksjoner og om det kan foretas justeringer for foreliggende forskjeller som kan eliminere forskjellene. En anvendelse av TNMM med for eksempel bruk av ROA som PLI, vil i noen tilfeller kunne anvendes som evalueringsmetode. Endelig kan en av overskuddsdelingsmetodens tilnærminger anvendes. En contribution profit split anses som vanskelig å anvende, fordi den krever en nøyaktig beskrivelse av hva hver av partene bidrar med samt at det i fordelingen inngår betydelige skjønnselementer (herunder vekting av de enkelte bidragene). Selv om metoden er vanskelig å anvende, er vi av den oppfatning at metoden kan anvendes i mange tilfeller. Det forutsetter at overskuddsfordelingen foretas på grunnlag av en bidragsanalyse eller ev. en konkret sammenlignbar ukontrollert transaksjon (en avtalt fordeling av overskudd). Det er etter vår oppfatning ikke nok at fordelingen bygger på en «foreliggende praksis» som SFU gjorde i forannevnte overligningsnemndsvedtak. Residual profit split-metoden er mest anvendelig når en eller begge parter i transaksjonen bidrar med immaterielle eiendeler, men kan også brukes til å fordele synergieffekter mv.
Da de konvensjonelle metodene ofte ikke kan anvendes til fastsettelse av leie i konsernforhold eller vil innebære en stor usikkerhet, må andre metoder vurderes.
Sluttkommentar
Da de konvensjonelle metodene ofte ikke kan anvendes eller fører til et usikkert resultat, kan en ZNPV-tilnærming, som anses forenlig med armlengdeprinsippet, være et godt alternativ eller supplement til de konvensjonelle metodene. Tilnærmingen bygger nemlig på anvendelse av et kapitalavkastningskrav som baserer seg på en betaverdi (risiko) for virksomhetens markedssegment samt tar hensyn til virksomhetens fordeling mellom egenkapital og fremmedkapital. Videre er nåverdimetoden som ZNPV-tilnærmingen bygger på, akseptert i norsk rettspraksis.
ZNPV-tilnærmingen kan for eksempel benyttes som en sekundær metode for å teste og styrke påliteligheten av en TNMM med avkastning på kapital (ROA) som PLI. Selv om OECD, pga. ressurshensyn, ikke krever bruk av mer enn en metode for å teste en kontrollert transaksjon, åpner retningslinjene likevel for at det benyttes transaksjonsoverskuddsmetoder sammen med tradisjonelle metoder for å teste kompliserte transaksjoner. En sekundær metode kan også benyttes for å teste pålitelighet av en hovedmetode som krever betydelige justeringer.
ZNPV-tilnærmingens pålitelighet er selvfølgelig avhengig av kvaliteten og nøyaktigheten av «input» som benyttes for å beregne ZNPV og WACC. Under henvisning til foranstående, er vi av den oppfatning at ZNPV-tilnærmingen er et godt verktøy i forbindelse med fastsettelse av armlengdeleie for driftsmidler.


