


Høyesteretts dom om tidfesting av renteswaper
Høyesterett avsa i januar i år en dom om tidfesting av renteswaper etter realisasjonsprinsippet, som både Skattedirektoratet og Sentralskattekontoret for storbedrifter har kommentert.* Se Utv. 2009 s. 344-347 og Revisjon og regnskap nr. 3 2009 s. 52-53. Jeg mener dommen er tolket feil i de nevnte kommentarene.* For ordens skyld gjøres det oppmerksom på at jeg var involvert på DnBs side ved anken til Høyesterett, men jeg regner med at mine argumenter uansett blir vurdert ut fra sin (eventuelle) overbevisningskraft.
Utgangspunkt - komplisert saksforhold
Høyesteretts dom,* Dommen er inntatt i Rt. 2009 s. 32 og Utv. 2009 s. 129. som gjelder tidfestingen av DnBs rente- og valutaswaper for 2002, er den første høyesterettsdommen om beskatning av finansielle instrumenter, et område hvor rettsutviklingen fortsatt er på det premature stadiet. Hovedutfordringen i slike saker er å plassere den aktuelle typen inntekt/kostnad i det skatterettslige landskapet vi kjenner - den rettslige klassifiseringen - hvilket igjen blir avgjørende for regelvalg og tolkningsresultat. Jeg vil konsentrere meg om den delen av dommen som gjaldt renteswapene.
Det vedtaket som Høyesterett prøvet, tok utgangspunkt i et eksempel på en renteswapavtale som ble ansett som typisk i interbankmarkedet: En bank bytter sine flytende rentekostnader mot fastrenter. På denne måten muliggjøres (og sikres) bankenes fastrentelån til sine kunder.
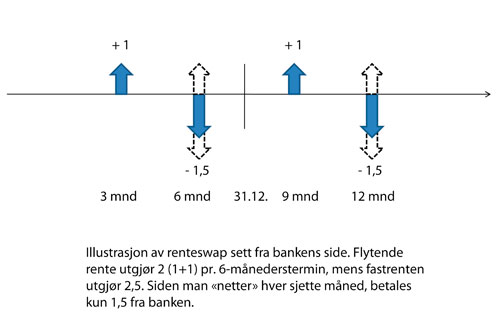
Eksempelet er basert på at banken skal betale en fast rente, med terminforfall hver sjette måned. Som motstykke til fastrentebetalingene, mottar banken en flytende rente, som i prinsippet har terminforfall hver tredje måned. Siden swapavtalen bare er en ombytting av fingerte rentestrømmer, beregnes rentene ut fra en lik hovedstol som ikke lånes ut.
Når banken skal betale sin fastrente hver sjette måned, motregnes denne mot den tremåneders flytende renten som banken skal motta, slik at det kun skjer en nettobetaling fra banken. I praksis vil det derfor hver tredje måned skje en betaling annenhver vei (se illustrasjon).
Innenfor hver seksmånedersperiode har det skjedd en betalingsutveksling, som for partene representerer en gevinst eller et tap. Men slik gevinst/tap kan også beregnes for hver tremånedersperiode, fordi den flytende renten fastsettes for tre måneder av gangen (ved starten av perioden). Bankens fastrente for perioden kjenner vi jo. Muligheten for slik løpende gevinst- og tapsberegning var avgjørende for Høyesteretts resultat.
Dommen - og skatteetatens tolkning av den
Dommen er vrien å tolke, men et naturlig utgangspunkt er Høyesteretts domskonklusjon:
«Ved ny ligning legges til grunn at det for renteswaper foreligger en ubetinget rett til ytelsen eller en ubetinget forpliktelse til å dekke kostnaden ved det tidspunkt da det er fastlagt hvilket beløp som skal ytes ved neste forfall.»
Den utløsende faktoren for tidfestingen er altså avklaringen av det beløpet som skal betales ved neste forfall. Slik avklaring skjer ved starten av hver tremånedersperiode når den flytende renten fastsettes. Men er det nettoresultatet (gevinst/tap) for hver termin som skal tidfestes, eller skal partene vekselvis tidfeste sin neste terminbetaling?
Man må her sammenholde domsslutningen med premissene. Starter vi med rettens konklusjon i premissene, følger det at
«...vinning/tap på renteswapavtaler for begge parter i avtalen skal tidfestes i det inntektsåret den flytende renten for neste periode ble fastsatt».* Dommen avsn. 59.
Uttrykket «vinning/tap» indikerer klart at det er nettoresultatet som skal tidfestes, dvs. differansen mellom den faste og flytende renten for perioden. Og siden prinsippet skal gjelde for begge parter i avtalen ved hver rentefastsettelse,* Se også dommens avsnitt 55 hvor det for bankens vedkommende oppstilles som problemstilling om tidfesting skal skje på tidspunktet for fastsettelsen "av hver renteperiode for den flytende renten". må dette innebærer at gevinst/tap tidfestes fremover ved begynnelsen av hver tremånedersperiode, altså på tidspunktene 0, 3, 6, 9 osv. i illustrasjonen. Dette gir for så vidt en akseptabel løsning, fordi den gir en noenlunde jevn og symmetrisk tidfesting for en løpende avtale.
Både Skattedirektoratet og Sentralskattekontoret for storbedrifter har imidlertid lagt til grunn at tidfestingen skal skje både bakover og fremover på tidspunktene 3, 9, 12 osv., altså hver sjette måned. Det er riktignok et litt kronglete resonnement i dommen som fører frem til rettens konklusjon, og noen av premissene fremstår som inkonsistente.* Se dommen avsn. 54-56. Men ingen av de siterte konklusjonene ovenfor tyder på at Høyesterett mente det bare var annenhver rentefastsettelse som skulle utløse tidfesting, og tolkningen må derfor være feil.
Det som nok har skapt størst forvirring ved dommen, er at man synes å forkaste prinsippet om ytelse-mot-ytelse ved tidfesting av realisasjonsgevinster eller -tap. Høyesteretts konklusjon må imidlertid forstås på bakgrunn av at det skjer en løpende avklaring av hvem av partene som får gevinst/tap ved starten av hver termin, og at disse gevinstene/tapene må ha blitt ansett som en form for ensidige rettigheter/forpliktelser.* Se dommen avsn. 48 som bygger på et slikt resonnement. De faktiske betalingsutvekslinger ble derfor bare ansett som en oppgjørsordning, uten betydning for tidfestingen.
Noen refleksjoner
Dommen gir grunnlag for noen refleksjoner: For det første viser den at klassifiseringen av renteswaper som løpende delrealisasjoner, ikke er helt treffende. Slik jeg ser det, er det tale om en form for løpende avkastning/tap på kontrakt, som i noen avtaler gjøres opp netto for hver termin, mens det i andre avtaler går løpende pengestrømmer begge veier, og hvor gevinst/tap bare fremkommer indirekte. I de sist nevnte tilfeller - som dommen gjelder - burde heller bruttobeløpene tidfestes, og jeg kan ikke se noe i veien for at det gjøres. Dommen underbygger for øvrig at tidfesting etter realisasjonsprinsippet først skal skje når omfanget av den aktuelle inntekts-/fradragspost er endelig konstatert.* Se Revisjon og Regnskap nr. 8 2006 s. 62-64 og Harald Hauge, Realisasjonsprinsippet som periodiseringsregel, Oslo 2001, s. 172 flg. Problemstillingen er også drøftet i min avhandling som blir publisert i 2009 Men tidfesting av løpende gevinster/tap skulle tidligst skjedd når de aktuelle (fingerte) rentedager var påløpt, slik at 31.12. uansett markerte et skjæringspunkt. På dette punktet gav dommen faktisk et bedre resultat enn banken selv la til grunn i sin selvangivelse.


