


Generasjonsskifte i aksjeselskaper
I del I av artikkelen ble det redegjort for avgiftssatsene, reglene for fastsettelse av arveavgiftsverdien av unoterte aksjer og på hvilket tidspunkt aksjer skal anses overført for arveavgiftsmessige formål. I del II går vi nærmere inn på samspillet mellom arveavgifts- og skattereglene, avgiftsberegningen og den gunstige avdragsordningen for arveavgift og enkelte andre administrative forhold.
1 Skattemessig behandling
Når man planlegger et generasjonsskifte, er det ikke tilstrekkelig å fokusere på den arveavgiftsmessige behandlingen. Også de skattemessige konsekvensene må tas i betraktning. Nedenfor redegjøres det for de sentrale skattemessige utgangspunktene når unoterte aksjer overføres i forbindelse med generasjonsskifte. Giver/arvelater omtales i det følgende også som senior, mens mottaker tilsvarende benevnes junior.
1.1 FIFU-prinsippet
Det er ikke upraktisk at en overføring til neste generasjon omfatter bare en del av aksjene i selskapet, jf. punkt 2.1. Dersom seniors aksjer har ulike skatteposisjoner, oppstår det spørsmål om hvilke aksjer som skal anses omfattet av overføringen. Dette kan få betydning både for den skattemessige behandlingen av senior og mottakerne, jf. punktene 1.2 og 1.3, samt for arveavgiftsoppgjøret, jf. punkt 3.1 og 3.2 i artikkelens del I.* De nye reglene om at rabatten ved fastsettelse av arveavgiftsverdien av unoterte aksjer maksimalt kan utgjøre MNOK 4, medfører at FIFU-prinsippet kan få betydning også når senior overfører alle aksjene på en gang, jf. punkt 3.1.
I slike tilfeller skal prinsippet om først inn, først ut (FIFU-prinsippet) anvendes, dvs. at innenfor den enkelte aksjeklasse skal de først ervervede aksjene anses overført først. At FIFU-prinsippet gjelder når overføringen skjer ved realisasjon (herunder gavesalg), følger uttrykkelig av skatteloven § 10-36. Men det er ikke tvil om at prinsippet også får anvendelse ved gaveoverføring av aksjer, selv om dette ikke er å anse som skattemessig realisasjon, jf. Lignings-ABC 2008/09 side 20.
Dersom senior foretar samtidig overføring av aksjer i samme klasse til flere mottakere, må hver av dem anses å ha mottatt forholdsmessig like mange gamle og nye aksjer. Tilsvarende gjelder når aksjer fordeles mellom flere arvinger i arveoppgjør etter seniors bortgang.
1.2 Skattemessig behandling av giver/arvelater
Senior kan foreta gaveoverføring av aksjer til neste generasjon uten at dette utløser gevinstbeskatning (eller fradragsrett for tap). Bakgrunnen er at gaveoverføring ikke anses som skattemessig realisasjon, og at uttaksreglene i skatteloven § 5-2 ikke kommer til anvendelse, jf. Zimmer red. 2006 side 701 og 702* Frederik Zimmer (red.) i samarbeid med Bugge, Arentz-Hansen & Rasmussen, Bedrift, selskap og skatt 4. utgave 2006. .
Det kan være avgiftsmessig gunstig å overføre aksjer ved gavesalg, dvs. mot et vederlag som er lavere enn markedsverdien av aksjene, men som ikke er symbolsk* Lignings-ABC 2008/09 side 831 omhandler hva som menes med symbolsk vederlag. . Bakgrunnen er at vederlaget kommer til fradrag ved arveavgiftsberegningen.* At salg til underpris ikke utløser avgiftsplikt når vederlaget minst svarer til arveavgiftsmessig verdi, er lagt til grunn av Finansdepartementet i rundskriv R-9/1992, jf. Utv. 1992 side 1280. Gavesalg vil imidlertid i skattemessig sammenheng bli ansett som realisasjon. Eventuell gevinst ved gavesalg blir derfor skattepliktig for senior på vanlig måte. Men merk at utgangsverdien ved gevinstberegningen skal settes lik verdien av det mottatte vederlaget, og ikke lik markedsverdien av de overførte aksjene. Tilsvarende vil gavesalg gi senior fradragsrett for eventuelt tap på aksjene. Fradrag gis i tilfelle bare for differansen mellom aksjenes inngangsverdi og omsetningsverdien, selv om vederlaget er lavere enn omsetningsverdien.
Dersom senior eier aksjer gjennom et holdingselskap, bør det utvises forsiktighet med en fremgangsmåte der aksjeoverføringen skjer fra holdingselskapet. En slik løsning vil ikke medføre at avgiftsplikt unngås, jf. arveavgiftsloven § 2 sjette ledd, men kan utløse en betydelig og umiddelbar skattebelastning. For det første kan holdingselskapet bli skattepliktig for latent gevinst på aksjene i medhold av treprosentregelen i skatteloven § 2-38 sjette ledd, dvs. med en effektiv skattesats på 0,84 %.* Dette gjelder selv om holdingselskapet ikke mottar eller mottar redusert vederlag for aksjene, da det kan oppstå uttaksskatteplikt etter skatteloven § 5-2, jf. § 2-38 sjette ledd i et slikt tilfelle. For det andre kan verdioverføringen fra holdingselskapet - basert på en betraktning om at det er i seniors (ikke holdingselskapets) interesse at aksjene overføres - for skattemessige formål bli ansett som et utbytte til senior, etterfulgt av en overføring fra senior til neste generasjon. I tilfelle vil utbyttet bli beskattet med 28 % på seniors hånd, uten rett til skjermingsfradrag fordi utbyttet kan bli ansett som ulovlig utdelt etter aksjelovens regler, jf. skatteloven §§ 10-11 og 10-12. Det må også tas i betraktning at kontinuitetsprinsippet ikke gjelder ved overføring fra holdingselskap, noe som innebærer at det ikke innrømmes skattefradrag ved arveavgiftsberegningen, jf. punkt 3.2 i artikkelens del I.
Dødsfall utløser ikke gevinstbeskatning av avdødes aksjer, verken som realisasjon eller uttak. Etableres det et dødsbo som ikke overtas av gjenlevende ektefelle eller enearving, beskattes dødsboet som et eget subjekt, herunder for aksjeinntekter. Dødsboet er kvalifiserende subjekt under aksjonærmodellen (ikke fritaksmetoden), hvilket innebærer at det har rett til skjermingsfradrag i aksjeinntektene.
1.3 Skattemessig behandling av mottaker
Som nevnt i punkt 3.2 i artikkelens del I gjelder det et skattemessig kontinuitetsprinsipp for aksjer som overføres ved arv eller gave mellom personlige skattytere som har rett til skjermingsfradrag. Kontinuitetsprinsippet er hjemlet i skatteloven § 10-33, og innebærer at mottaker som utgangspunkt trer inn i givers eller arvelaters inngangsverdi, skjermingsgrunnlag, ubenyttet skjermingsfradrag, innbetalt kapital og øvrige skatteposisjoner som knytter seg til de overførte aksjene (jf. likevel om skatteloven § 9-7 nedenfor).
Kontinuitetsprinsippet gjelder også ved gavesalg av aksjer, men i disse tilfellene kan det være aktuelt med justeringer av inngangsverdien og skjermingsgrunnlaget som gavekjøperen overtar fra gaveselgeren. Det følger av skatteloven § 10-33 tredje ledd første og annet punktum at inngangsverdien og skjermingsgrunnlaget skal oppreguleres/nedreguleres med skattepliktig gevinst/fradragsberettiget tap som oppstår på gaveselgerens hånd, jf. punkt 1.2 vedrørende gevinst- og tapsberegningen ved gavesalg.
Av skatteloven § 10-33 tredje ledd tredje punktum følger at gavekjøpers skjermingsgrunnlag uansett ikke skal settes lavere enn det vederlag som betales. Bestemmelsen synes bare å få selvstendig betydning når senior gaveselger aksjer som har høyere inngangsverdi enn skjermingsgrunnlag. Dette vil typisk være tilfelle for aksjer som fikk fastsatt inngangsverdien ved takst ved skattereformen i 1992, jf. Ot.prp. nr. 92 (2004-05) pkt. 4.5.* Men det kan også tenkes andre situasjoner der aksjenes skjermingsgrunnlag er lavere enn inngangsverdien, jf. note 23. Ved innføringen av aksjonærmodellen ble det bestemt at takstverdiene fremdeles skal inngå i inngangsverdien, men at skjermingsgrunnlaget for slike aksjer skal reflektere opprinnelig kostpris eller andel av formuesverdier fra 1992. I slike tilfeller vil altså gavekjøper få et skjermingsgrunnlag som minst svarer til vederlaget.
Kontinuitetsprinsippet kommer også til anvendelse når aksjer overføres til dødsbo, når aksjer overføres til gjenlevende ektefelle i uskifte i den utstrekning aksjene kan anses som arvet og når aksjer overføres ved utlodning fra dødsbo, jf. skatteloven § 10-33 annet ledd.
Utenfor virkeområdet til skatteloven § 10-33 er utgangspunktet at det gjelder et prinsipp om skattemessig diskontinuitet, dvs. at skatteposisjonene for mottaker bestemmes ut fra forholdene på overføringstidspunktet (men uten at det foretas noe skatteoppgjør, jf. punkt 1.2). Diskontinuitetsprinsippet får imidlertid ikke anvendelse for skatteposisjonen innbetalt kapital, som alltid følger med uendret når aksjer overføres.
For arveavgiftspliktige aksjeoverføringer modifiseres kontinuitets- og diskontinuitetsprinsippet av skatteloven § 9-7. Bestemmelsen fastsetter at mottakers inngangsverdi og skjermingsgrunnlag uansett ikke kan settes høyere enn det beløp som er lagt til grunn ved arveavgiftsberegningen.* Når en aksjeoverføring som utgangspunkt skjer med diskontinuitet, forhindrer skatteloven § 9-7 at mottaker av aksjene tilføres verdier som verken vil bli avgiftsbelagt eller beskattet. Det er imidlertid (de lege ferenda) vanskeligere å forsvare at skatteloven § 9-7 skal ha gjennomslag overfor kontinuitetsprinsippet, jf. Zimmer red. 2006 side 339. Som nevnt i punkt 3.2 i artikkelens del I er det aksjens arveavgiftsverdi før skattefradraget som utgjør taket etter skatteloven § 9-7.
Det følger av det ovenstående at mottakers valg mht. om aksjene skal verdsettes med utgangspunkt i 60 % eller 100 % av formuesverdiene* Valgadgang forutsetter at rabatten ikke er brukt opp, jf. punkt 3.1., kan bli bestemmende for inngangsverdien og skjermingsgrunnlaget aksjene får på hans hånd. Hovedregelen vil nok fremdeles være at mottaker velger verdsettelse basert på 60 % av formuesverdien, da dette reduserer den umiddelbare arveavgiftsbelastningen, selv om det kan medføre økt fremtidig utbytte- og gevinstbeskatning. Men både innføringen av utbyttebeskatning (aksjonærmodellen) og reduksjonen av arveavgiftssatsene, kan medføre at andelen som velger verdsettelse basert på 100 % av formuesverdiene vil tilta sammenlignet med tidligere. Dersom mottakeren planlegger å selge aksjene i løpet av kort tid og salget vil utløse en (betydelig) gevinst, bør det velges verdsettelse basert på 100 % av formuesverdiene.
Lovforarbeidene tilsier at begrepet «skjermingsgrunnlaget» i skatteloven § 9-7 skal anses å omfatte ubenyttet skjerming, slik at det er skjermingsgrunnlaget inklusive ubenyttet skjerming som ikke kan overstige arveavgiftsverdien av aksjene, jf. Ot.prp. nr. 92 (2004-05) pkt. 4.4. Det kan imidlertid reises spørsmål ved hvilken del av skjermingsgrunnlaget som først skal reduseres dersom begrensningen i skatteloven § 9-7 kommer til anvendelse. Anta for eksempel at seniors skjermingsgrunnlag er 200, hvorav 50 er ubenyttet skjerming. Dersom arveavgiftsverdien (før skattefradraget) er 100, vil mottaker få et skjermingsgrunnlag på 100. Men kan 50 av de 100 anses som ubenyttet skjerming, som i motsetning til skjermingsgrunnlag i snever forstand kan avregnes direkte mot mottakers fremtidige inntekt på aksjene? I mangel av holdepunkter for annet, antar vi at mottaker må kunne kreve å overta den ubenyttede skjermingen i et slikt tilfelle, men rettstilstanden er ikke klar på dette punkt.* Forutsatt at mottaker kan overta ubenyttet skjerming i et tilfelle skatteloven § 9-7 kommer til anvendelse og at han senere mottar utbytte og bruker opp skjermingen, vil han komme i en stilling der skjermingsgrunnlaget på aksjene er lavere enn inngangsverdien. Dersom mottaker så gaveselger aksjene til neste generasjon, vil skatteloven §10-33 tredje ledd tredje punktum kunne få anvendelse, jf. note 19.
Skatteloven § 9-7 kommer også til anvendelse når aksjer overføres ved avgiftspliktig gavesalg. Sett at aksjene har en arveavgiftsverdi på 100 og at det betales et vederlag på 70. Vederlaget kommer da til fradrag ved fastsettelse av arveavgiftsgrunnlaget. Maksimumsgrensen for inngangsverdien og skjermingsgrunnlaget settes imidlertid lik arveavgiftsverdien på 100. Dette gir et rimelig resultat, siden det utgjør summen av arveavgiftsgrunnlaget på 30 og vederlaget på 70. I tilfelle arveavgiftsgrunnlaget kan reduseres med latent skatt, vil maksimumsgrensen for inngangsverdi og skjermingsgrunnlag tilsvare arveavgiftsverdien før skattefradraget. Er vederlaget høyere enn aksjenes arveavgiftsverdi, vil vederlaget utgjøre maksimumsgrensen for inngangsverdien og skjermingsgrunnlaget gavekjøper kan få på de ervervede aksjene.* At dette gjelder for inngangsverdien ble lagt til grunn i Finansdepartementets rundskriv fra 1992, jf. Utv. 1992 side 1280.
Begrensningen av inngangsverdien og skjermingsgrunnlaget etter skatteloven § 9-7 gjelder også når aksjer overføres ved arv.
Når aksjer gaveoverføres til et selskap, skal selskapet betale arveavgiften selv om gaven utvilsomt skyldes givers relasjon til en eller flere av aksjonærene i selskapet. Dette gjelder også når arveavgiften skal beregnes som om overføringen var foretatt til aksjonærene direkte i henhold til arveavgiftsloven § 3, jf. punkt 3.1. Selskapet kan betale avgiften uten at det av den grunn blir aktuelt å utbyttebeskatte aksjonærene, eller å anse selskapets avgiftsbetaling som en arveavgiftspliktig gave til aksjonærene.* Se Gyldendal Rettsdatas lovkommentar til arveavgiftsloven § 3 (ved Frederik Zimmer), der dette er lagt til grunn for overføringer som avgiftslegges etter særregelen i arveavgiftsloven § 3.
Det kan ikke kreves skattemessig fradrag for betalt arveavgift, verken ved direkte utgiftsføring eller ved aktivering på inngangsverdien av de mottatte aksjene.
2 Aktuelle modeller ved gjennomføring av generasjonsskifte
Generasjonsskifter i aksjeselskap kan struktureres på flere måter. Hvilken fremgangsmåte som velges, vil bero på forretningsmessige hensyn og familiemessige forhold. I praksis legges det også betydelig vekt på å oppnå løsninger som er gunstige skatte- og avgiftsmessig. I det følgende skisseres et par grunnmodeller for hvordan generasjonsskifter kan gjennomføres, og som illustrerer hvordan skatte- og avgiftsreglene virker i praksis.
2.1 Overføring av aksjer med rådighetsbegrensninger - suksessive generasjonsskifter
Det er nokså vanlig at generasjonsskifte gjennomføres med aksjeoverføring i to eller flere omganger. Ved å inndele aksjene i klasser og la overføringene omfatte B-aksjer uten eller med begrenset stemmerett, kan senior gjennom eie av én eller flere stemmeberettigede A-aksjer beholde kontrollen over selskapet inntil det endelige generasjonsskiftet foretas. Gjennom utbyttebegrensninger mv. på de overførte B-aksjene kan senior også opprettholde økonomiske interesser i selskapet i større grad enn det hans formelle eierandel tilsier. Men blir de økonomiske begrensningene på B-aksjene for vidtgående, kan det medføre at overføringene underkjennes for avgiftsmessige formål, jf. punkt 4 i artikkelens del I.
Fordeler med slikt suksessivt generasjonsskifte er først og fremst at neste generasjon kan fases inn i virksomheten over tid, samtidig som det åpner for at det alt vesentlige av arveavgiftsoppgjøret kan fremskyndes dersom det forventes at selskapsverdiene vil stige i fremtiden.
Ved den nærmere planleggingen av aksjeoverføringene bør FIFU-prinsippet tas i betraktning, dvs. at senior skal anses å overføre de eldste aksjene først, jf. punkt 1.1. Har senior ulike skatteposisjoner på aksjene, kan det tas høyde for dette ved fastsettelsen av hvor mange aksjeoverføringer som skal foretas og hvor mange aksjer som skal omfattes av hver overføring. Den enkelte overføring kan så struktureres på en skatte- og avgiftsmessig gunstig måte ut fra skatteposisjonene på aksjene som omfattes av overføringen. Skatteposisjonene kan ha betydning for om det bør ytes vederlag (og i tilfelle hvor stort), og om overføring bør skje til junior personlig eller til hans holdingselskap (som eventuelt kan opprettes for formålet), jf. figur nedenfor.
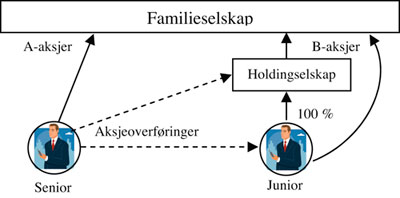
Én aksjeoverføring kan som nevnt skje uten arveavgift overhodet dersom den gis i form av gavesalg mot et vederlag som svarer til aksjenes arveavgiftsverdi. Gavesalg kan også være gunstig fordi det sikrer senior fradragsrett dersom han har latent tap på aksjene som omfattes av overføringen, jf. punkt 1.2. Men er det latent gevinst på aksjene, vil det normalt være regningssvarende å unngå et vederlag som overstiger seniors inngangsverdi, selv om det skulle medføre at det utløses arveavgiftsplikt. I motsatt fall blir senior gevinstskattepliktig, og skattesatsen på 28 % er høyere enn arveavgiftssatsene, jf. punkt 2 i artikkelens del I.
Hvorvidt én aksjeoverføring bør skje til junior personlig eller hans holdingselskap, vil bero på flere forhold. Omfatter overføringen aksjer med høy innbetalt kapital (og/eller andre gunstige skatteposisjoner), kan dette tale for at overføringen skjer til junior personlig, da dette sikrer at skatteposisjonene blir utnyttet der de har størst verdi.* For selskapsaksjonær vil skatteposisjonen innbetalt kapital bare verne mot utbyttebeskatning med 0,84 % etter treprosentregelen, mens for personlig aksjonær vil innbetalt kapital gi vern mot utbyttebeskatning med 28% etter aksjonærmodellen. Overføring til junior vil dessuten gi rett til skattefradrag ved arveavgiftsberegningen, såfremt junior får en inngangsverdi som er lavere enn 100 % av aksjenes formuesverdi, jf. punkt 3.2 i artikkelens del I.
En fordel med å overføre til holdingselskap er at fremtidig inntekt på aksjene som omfattes av overføringen, kan mottas og reinvesteres innenfor rammen av fritaksmetoden. Når holdingselskap er mottaker, kan dessuten avgiften og/eller aksjevederlaget betales av midler som ikke har blitt utbyttebeskattet etter aksjonærmodellen, jf. punkt 1.3.
Omfatter overføringen aksjer med negativ inngangsverdi (typisk som følge av tilordning av negativ RISK), vil det ofte være fornuftig å gi overføringen form av en ren gave med holdingselskap som mottaker. Siden kontinuitetsprinsippet ikke gjelder overføring til selskap, vil holdingselskapet motta aksjene med inngangsverdi lik virkelig verdi, begrenset til arveavgiftsgrunnlaget, jf. punkt 1.3. Den negative inngangsverdien faller bort uten gevinstbeskatning.
Som det fremgår av det ovenstående, kan junior etter endt generasjonsskifte få både direkte og indirekte (gjennom holdingselskap) eierskap i familieselskapet. I tilfelle bør det tas i betraktning hvordan det eventuelt kan «ryddes opp» i dette på et fremtidig tidspunkt. En mulig fremgangsmåte kan være at det gjennomføres en fisjon av familieselskapet der junior - mot å innløse de direkte eide aksjene i familieselskapet - blir eier av et utfisjonert selskap med penger eller andre verdier som ikke inngår i familieselskapets primærvirksomhet. Ble generasjonsskiftet gjennomført slik at aksjene med gunstige posisjoner ble personlig eid av junior, kan disse gunstige posisjonene videreføres på aksjene i det utfisjonerte selskapet og gi vern mot utbyttebeskatning etter aksjonærmodellen.
2.2 Overføring av aksjer i fisjonert selskap
Det kan være aktuelt å splitte opp familieselskapet, slik at senior beholder nærmere bestemte aktiva i et eget selskap og/eller mottakerne får hvert sitt selskap. I tilfelle kan dette gjennomføres ved at senior fisjonerer familieselskapet, og deretter overfører aksjer i ett eller flere av de fisjonerte selskapene.
Senior kan opprettholde kontrollen over de overførte selskapene ved å beholde stemmegivende A-aksjer, mens neste generasjon mottar stemmerettsløse B-aksjer. Utbyttepolitikken kan da styres av senior inntil han velger å foreta et endelig generasjonsskifte med overføring av kontrollen, jf. figur nedenfor.
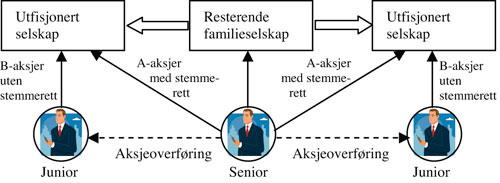
Vi har vanskelig for å se at mottakerne av B-aksjene i et slik tilfelle kan gjøre innsigelser gjeldende mot «utsulting» mv., jf. aksjeloven § 8-7. Særlig gjelder dette dersom senior også i gavebrev/aksjekjøpsavtale forbeholder seg retten til å bestemme utbyttepolitikken. Med mindre B-aksjenes økonomiske rettigheter er vesentlig forringet, kan vi heller ikke se at avgiftsmyndighetene kan underkjenne at rådigheten til B-aksjene har gått over, jf. punkt 4 i artikkelens del I.
Fremgangsmåten med å overføre fisjonert selskap der senior beholder kontrollen gjennom stemmegivende A-aksjer, er også aktuell når senior eier det operative familieselskapet gjennom et holdingselskap. Holdingselskapet kan da fisjoners med påfølgende overføring av stemmerettsløse B-aksjer i et eller flere av de fisjonerte selskapene, jf. figur nedenfor.
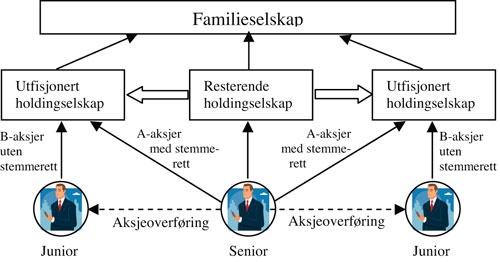
Med en slik struktur står senior fritt til å hente ut så mye utbytte han ønsker fra den operative virksomheten til sitt (gjenværende) personlige holdingselskap, samtidig som han kontrollerer hvor mye (om noe) av utbyttet som faller på de utfisjonerte holdingselskapene som skal videreutdeles til neste generasjon.* Med innføring av treprosentregelen medfører imidlertid fisjonen av holdingselskapet at det oppstår en skattelekkasje på 0,84 % av fremtidige utbytteutdelinger fra familieselskapet. Uten fisjonen kunne uttakene hatt form av konsernbidrag, som ikke rammes av treprosentregelen. Modellen er nok særlig aktuell når neste generasjon ennå er ung, og det er ønskelig å gjennomføre generasjonsskiftet uten at senior gir fra seg kontrollen over selskapet og utbytteutdelingene.
Arveavgiftsverdien av aksjer i nystiftet selskap fastsettes med utgangspunkt i pålydende beløp og andel av overkurs, og ikke basert på formuesverdiene i det underliggende selskapet. Dette gjelder også når selskapet stiftes i forbindelse med fisjon, jf. punkt 3.4 i artikkelens del I. Det kan få stor betydning for arveavgiftsverdien hvorvidt verdsettelse skal skje ut fra formuesverdier eller pålydende/andel av overkurs. Dersom fisjonen kan gjennomføres med regnskapsmessig kontinuitet, som er hovedregelen ved likedelte fisjoner* Foreløpig Norsk RegnskapsStandard - Fisjon (senest revidert november 2006)., vil eventuelle merverdier av det utfisjonerte ikke komme til uttrykk i aksjekapitalen eller overkursen i selskapet som etableres ved fisjonen. Viser det seg likevel at verdsettelse basert på pålydende/andel av overkurs gir høyere avgiftsgrunnlag enn verdsettelse basert på formuesverdier, kan dette håndteres ved at senior overfører aksjer i det overdragende selskapet, eventuelt overfører aksjer før det besluttes å fisjonere selskapet.
3 Avgiftsberegning og avdragsordning
Nedenfor redegjøres det for visse forhold vedrørende arveavgiftsberegningen (punkt 3.1) samt den gunstige avdragsordningen for arveavgift ved overføring av aksjer mv. (punkt 3.2).
3.1 Beregning av arveavgift
Arveavgiftsberegningen baserer seg på de satser og de fribeløp som gjelder for det år rådigheten over aksjene går over, jf. arveavgiftsloven § 18.
Ved avgiftsberegningen skal det etter arveavgiftsloven § 19 tas hensyn til tidligere mottatte gaver og arv fra samme giver eller arvelater. Nærmere bestemt skal det først beregnes avgift av summen av samtlige avgiftsgrunnlag, deretter beregnes avgift av summen av tidligere grunnlag. Ved begge beregningene skal man benytte de satser og fribeløp som gjelder ved den siste overføringen. Differansen mellom de to beregnede avgiftsbeløpene utgjør avgiften som skal svares for den siste overføringen.
Siden fradraget knyttet til tidligere overføringer skal baseres på avgiftssatsene og fribeløpene som gjelder ved den siste overføringen, blir mottakeren ikke kompensert for at arveavgiftssatsene er redusert og fribeløpene forhøyet. Mottok man for eksempel i 2008 aksjer til en verdi av kr 470 000 fra én av sine foreldre, ville det utløst en avgiftsplikt på kr 17 600 for dette året (8 % av den del som oversteg dagjeldende fribeløp på kr 250 000). En ytterligere aksjeoverføring på kr 100 000 i 2009 ville gitt en avgift på kr 6 000 (6 % av differansen mellom de samlede overførte aksjeverdiene på kr 570 000 og gjeldende fribeløp på kr 470 000), slik at det samlede avgiftsbeløpet ville kommet opp i kr 23 600. Hadde imidlertid den totale overføringen isteden blitt fordelt med kr 250 000 i 2008 og kr 320 000 i 2009, ville 2008-overføringen blitt avgiftsfri, mens 2009-overføringen fremdeles bare ville utløst kr 6 000 i avgift.* En praktisk konsekvens av beregningsreglene er at det kan være regningssvarende å unngå verdioverføringer som ligger like i overkant av gjeldende fribeløp, jf. Ole Gjems-Onstad, Norsk Bedriftsskatterett 7. utgave 2008, side 937.
Det følger av arveavgiftsloven § 2 at overføring til aksjeselskap er arveavgiftspliktig dersom og i den utstrekning overføringen hadde vært avgiftspliktig dersom den hadde tilfalt aksjonærene mv. direkte. Utgangspunktet er at avgiften skal beregnes med høye satser basert på at selskapet er mottaker av overføringen. Et praktisk meget viktig unntak fra dette følger av arveavgiftsloven § 3. Denne bestemmelsen fastsetter at dersom det vesentlige av overføringen (dvs. mer enn halvparten) antas å skulle tilfalle høyst fire personer (aksjonærer), skal avgiftsberegning for denne del av overføringen foretas som om de aktuelle personene hadde vært direkte mottakere.* Foreligger det avgiftsplikt for en del av overføringen som ikke faller på de inntil fire personene som nevnt i arveavgiftsloven § 3, synes det å være et åpent spørsmål hvorvidt avgiftsberegning for denne delen skal skje som om den er mottatt av de aktuelle (minoritets)aksjonærene eller selskapet. Det må således beregnes avgift basert på satser, fribeløp og tidligere mottatte overføringer som er relevante for hver av de aktuelle personene.
Arveavgiftsloven § 3 rokker imidlertid ikke ved at selskapet plikter å betale den beregnede avgiften.
3.2 Rentefri avdragsordning for betaling av arveavgift
I forbindelse med endringen av arveavgiftsreglene høsten 2008 ble det foretatt en utvidelse av ordningen med utsatt betaling av arveavgift ved overføring av næringsvirksomhet, jf. skattebetalingsloven § 10-32. Ordningen gjelder ved overføring av unoterte aksjer, uten hensyn til størrelsen av det underliggende selskapet og om det er aksjeselskap eller allmennaksjeselskap. Det har heller ingen betydning om overføringen skjer som avgiftspliktig gave/gavesalg eller arv. Det er imidlertid en forutsetning at overdrageren eller dennes ektefelle/samboer oppfyller et nærmere definert vilkår om eierskap til minst 25 % av aksjene i selskapet.
Reglene innebærer at beregnet avgift kan betales i like store årlige avdrag i inntil 12 år regnet fra første forfall, jf. punkt 4.3, uten at det skal beregnes renter av betalingsutsettelsen. Dette er en svært gunstig ordning som innebærer en betydelig reduksjon av den reelle avgiftsbelastningen sammenlignet med nominell verdi.
4 Utvalgte administrative forhold
Nedenfor redegjøres det for enkelte administrative forhold mv. som det er viktig å ta i betraktning. Som i artikkelen for øvrig er fokus på generasjonsskifter med overføring av aksjer i unoterte selskaper, og vi konsentrerer oss først og fremst om de tilfeller der overføringen skjer før seniors bortgang.
4.1 Pliktig melding til arveavgiftsmyndighetene
Ved generasjonsskifte er hovedregelen at det skal sendes inn melding til arveavgiftsmyndighetene, jf. arveavgiftsloven § 25.
Overføres aksjene som gave, påligger det både giver og mottaker å besørge at meldingsplikten overholdes. Det samme gjelder for advokater, revisorer eller andre som mottar aksjene til forvaltning på vegne av mottakeren. Meldingen skal inneholde en nøyaktig og fullstendig fortegnelse over de avgiftspliktige aksjene, opplysning om alle omstendigheter av betydning for avgiftsplikten (herunder tidligere avgiftspliktige overføringer) og en beregning av aksjenes arveavgiftsverdi.* Gaveskjema RF-1616 benyttes. I tillegg vedlegges RF-1624, der arveavgiftsverdien av aksjene beregnes. Meldingsplikten er én måned etter at aksjene ble ervervet.
Gavesalg mot vederlag som minst svarer til arveavgiftsverdien av de overførte aksjene, utløser ikke avgift, jf. punkt 1.2, og det foreligger da etter vårt syn heller ikke plikt til å sende inn melding såfremt vederlaget er reelt.* Motsatt Finansdepartementets rundskriv fra 1992, jf. Utv. 1992 side 1280, og veiledningen inntatt på gaveskjemaet (RF-1616). Gjøres vederlaget opp ved selgerkreditt, vil det etter omstendighetene likevel kunne foreligge plikt til å inngi gavemelding.* Det følger av arveavgiftsloven § 2 syvende ledd siste punktum at en overføring mot vederlag skal anses som gave dersom arveavgiftsmyndighetene med hjemmel i arveavgiftsloven § 16 kan nekte fradrag for vederlaget eller kreve at det stilles sikkerhet, jf. Mikael Hellevik, Arveavgiftsloven med kommentarer 4. utgave 1988, side 200. En annet forhold er at det kan være fornuftig å sende melding selv om det ikke foreligger plikt, fordi det sikrer at endrings- og foreldelsesfristene begynner å løpe, jf. punkt 4.2 og 4.3, og vil dessuten fjerne risikoen for tilleggsavgift, jf. punkt 4.5.
Skjer aksjeoverføringen ved seniors bortgang, påligger meldingsplikten arvingene og eventuelle andre loddeiere i boet.* Arvemeldingsskjema RF-1615 benyttes, samt RF-1624. Meldingsfristen er normalt seks måneder etter dødsfallet. Skiftes boet offentlig eller ved testamentsfullbyrder, oppfyller arvingene og loddeierne sin opplysningsplikt ved å sørge for at den som forestår skiftet, mottar alle relevante opplysninger.
Avgiftsmyndighetene fatter avgiftsvedtak på bakgrunn av meldingen. Er det ikke innsendt melding, men avgiftsmyndighetene får kjennskap til aksjeoverføringen på annet grunnlag, kan avgiften fastsettes ved skjønn.
4.2 Endringsadgang
Dersom arveavgiftsmyndighetene eller den arveavgiftspliktige oppdager at avgiftsfastsettelsen har blitt feil, kan det foretas endring av arveavgiftsvedtaket i henhold til reglene i arveavgiftsloven § 34. Fristen for å endre avgiftsfastsettelsen er ti år, men likevel bare tre år dersom endringen er til skade for den avgiftspliktige og feilen ikke skyldes at den avgiftspliktige forsettlig eller uaktsomt har unnlatt å oppfylle sin opplysningsplikt.
Endringsfristen etter arveavgiftsloven § 34 begynner først å løpe fra det tidspunkt avgiftsvedtak er sendt den avgiftspliktige. Dette innebærer at dersom bruddet på opplysningsplikten har medført at det ikke ble fattet noe avgiftsvedtak overhodet, så har heller ikke endringsfristene begynt å løpe.* Etter vårt syn har man krav på å motta arveavgiftsvedtak, selv om den meldte overføringen ikke utløser arveavgift fordi vederlaget tilsvarer aksjenes arveavgiftsverdi (arveavgiftsfritt gavesalg). I tilfelle har arveavgiftsmyndighetene tidsubegrenset adgang til å fastsette avgiften ved skjønn etter arveavgiftsloven § 30 A, såfremt foreldelse ikke har inntrådt, jf. punkt 4.3 nedenfor.
Til sammenligning begynner fristene for endring av ligning å løpe uten hensyn til hva som er innrapportert i selvangivelsen og omfattet av ligningsfastsettelsen, jf. ligningsloven § 9-6. Denne forskjellen mellom utgangspunktet for endringsfristene etter arveavgiftsloven § 34 og ligningsloven § 9-6 illustreres av Reitan-dommen* Rt. 2008 s. 1510.. Saken gjaldt transaksjoner som fant sted i 1992. Det ble da overført aksjer fra foreldrene til barna til verdi lik pålydende, i et selskap som like før overføringen hadde mottatt franchiserettigheter fra et tilknyttet selskap. Det ble sendt meldinger om overføring av midler som sønnene skulle benytte til å erverve aksjene, men verken franchiseavtalen eller aksjeoverdragelsen ble nevnt i meldingene. At det ikke ble redegjort for franchiseavtalen eller aksjeoverdragelsen i meldingen, innebar at det ikke ble fattet noe avgiftsvedtak knyttet til overføring av aksjene. Arveavgiftsloven § 34 var dermed ikke til hinder for at avgiftsmyndighetene i 2003 kunne ta opp spørsmålet om den avgiftsmessige behandlingen. På dette tidspunkt var det imidlertid for sent å ta opp eventuelle skattespørsmål knyttet til gjennomføringen av generasjonsskiftet, da endringsadgangen etter ligningsloven § 9-6 utløp ved utgangen av 2002.
Endringsadgangen etter arveavgiftsloven § 34 omfatter som utgangspunkt ikke feil ved verdsettelsen. Ved verdsettelsesfeil er hovedregelen at endring av avgiftsfastsettelsen må skje gjennom rettslig skjønn begjært av Finansdepartementet, jf. arveavgiftsloven § 38. I praksis er det lagt til grunn at verdsettelsesfeil kan endres uten å gå veien om skjønn når den feilaktige verdsettelsen skyldes uriktige eller ufullstendige opplysninger fra den avgiftspliktige.* Avgiftsmyndighetenes rundskriv av 20. oktober 1969, Hellevik Arveavgiftsloven s. 224 og Gyldendal Rettsdatas lovkommentar til arveavgiftsloven § 34 (ved Frederik Zimmer). Fristene for å begjære rettslig skjønn er tilsvarende som for å reise endringssak.
4.3 Foreldelse
De liberale fristene for arveavgiftsmyndighetenes adgang til å reise endringssak gjør det aktuelt å se på når arveavgiftskrav foreldes. Spørsmålet er om foreldelsesreglene kan sette skranker for når endringssak kan tas opp.
Foreldelse av arveavgiftskrav er særskilt regulert i skattebetalingsloven § 12-1.* Skattebetalingsloven trådte i kraft 1. januar 2008 for arveavgiftsmessige formål, og videreførte da i § 12-1 foreldelsesreglene som tidligere var inntatt i arveavgiftsloven § 33a. Av bestemmelsen i første ledd fremgår det uttrykkelig at de ordinære regler i foreldelsesloven gjelder med de unntak som er inntatt i bestemmelsen annet til femte ledd. Av fjerde ledd fremgår at foreldelsesfristen er 10 år. Foreldelsesfristen begynner som utgangspunkt å løpe fra det tidspunktet arveavgiften forfaller til betaling etter reglene i skattebetalingsloven §§ 10-31 og 10-32, jf. tredje ledd. Forfallstidspunktet fastsettes til et nærmere angitt tidspunkt etter at mottakeren har ervervet rådigheten over aksjene, jf. punkt 4 i artikkelens del I. Ved gaveoverføring er forfallstidspunktet tre måneder etter rådighetsovergangen. For aksjer mottatt som arv ved privat skifte, inntrer forfall 12 måneder etter dødsfallet. For aksjer ervervet fra offentlig skiftet bo, forfaller arveavgiften så snart boet er skiftet.
Skattebetalingsloven § 12-1 tredje ledd siste punktum oppstiller imidlertid en praktisk viktig særregel for foreldelse av krav på avgift for gaver og utdelinger fra uskiftebo. Ved disse overføringsformene begynner foreldelsesfristen tidligst å løpe fra det tidspunktet det beviselig er gitt melding til arveavgiftsmyndighetene om overføringen, jf. punkt 4.1. Særregelen innebærer innenfor sitt virkeområde at foreldelsesreglene ikke verner mot etterberegning av arveavgift dersom det er unnlatt å gi melding.
Det er ingen tilsvarende særregel i skattebetalingsloven for overføringer ved arv. Som følge av henvisningen i skattebetalingsloven § 12-1 til de ordinære foreldelsesreglene, medfører imidlertid også unnlatelse av å sende arvemelding eller å gi korrekte opplysninger til den som forestår skiftet, at foreldelsesfristen utskytes. Det vises til foreldelsesloven § 10 første ledd, hvor det fremkommer at «[d]ersom fordringshaver [her staten] ikke har gjort fordringen gjeldende fordi han manglet nødvendig kunnskap om fordringen eller skyldneren, inntrer foreldelse tidligst 1 år etter den dag da fordringshaveren fikk eller burde skaffet seg slik kunnskap.»* At foreldelsesloven § 10 kan utskyte foreldelsesfristen for arveavgiftskrav, fremgår av de felles forarbeidene til foreldelsesloven og arveavgiftsloven § 33 a, jf. Ot.prp. nr. 38 (1977-78) side 46. I henhold til foreldelsesloven § 10 fjerde ledd kan foreldelsestiden likevel ikke forlenges med mer enn ti år. Avgiftskrav knyttet til overføring av arv foreldes dermed senest 20 år etter at overføringen har funnet sted.* Se Gyldendal Rettsdatas lovkommentar til foreldelsesloven § 10 (ved Alex Borch) vedrørende beregning av maksimalfristens lengde.
Sett at det gjennomføres et delvis generasjonsskifte med overføring av B-aksjer i et selskap med betydelig markedsverdi, men med skattemessig formuesverdi lik null. Senior beholder den ene A-aksjen som gir kontroll over selskapet og fortrinnsrett til utbytte. Det sendes ikke inn gavemelding siden aksjene er uten formuesverdi. Femten år senere dør senior, og i denne forbindelse sendes det inn arvemelding der det fremgår at A-aksjen er overført. Avgiftsmyndighetene blir da oppmerksomme på at A-aksjen har fortrinnsrett til utbytte, og kommer på denne bakgrunn til at heller ikke rådigheten over B-aksjene gikk over før ved seniors bortgang. Både B-aksjene og A-aksjen blir derfor avgiftsberegnet basert på verdiforholdene ved seniors bortgang, hvilket resulterer i en betydelig arveavgift.
Eksemplet illustrerer at unnlatt innsendelse av gavemelding - med den følge at det ikke blir fattet noe avgiftsvedtak - medfører at tiårsfristen for å reise endringssak ikke begynner å løpe. Forholdet er heller ikke foreldet, ettersom foreldelsesfristen først begynner å løpe fra det beviselig er sendt gavemelding om overføringen.
Hadde det i eksemplet blitt sendt gavemelding med påfølgende vedtak, ville det ikke vært adgang til å avgiftslegge B-aksjene. Dette gjelder selv om gavemeldingen skulle blitt ansett som ufullstendig grunnet manglende opplysninger om rådighetsbegrensningen av B-aksjene. Endringsadgangen ville bortfalt allerede etter bare tre år dersom gavemeldingen hadde omfattet opplysninger om rådighetsbegrensningen.
4.4 Renter
Det ilegges renter ved førstegangsfastsettelse av arveavgift som skjer etter ordinært forfall og av økt arveavgift som fastsettes ved endringsvedtak, jf. skattebetalingsloven § 11-2 første og sjette ledd. Rente skal svares fra forfallstidspunktet, og satsen settes som utgangspunkt lik den pengepolitiske styringsrenten slik denne er fastsatt av Norges Bank per 1. januar det aktuelle året tillagt ett prosentpoeng, jf. skattebetalingsloven § 11-6.
For perioden før 1. januar 2008 da skattebetalingsloven trådte i kraft på arveavgiftsrettens område, skal renter fremdeles beregnes etter de gamle reglene som var inntatt i arveavgiftsloven §§ 20 og 21.* Jf. skattebetalingsforskriften § 19-2-4. Disse reglene gir anvisning på at rentesatsen etter forsinkelsesrenteloven skal anvendes.* I perioden 1994-2007 har forsinkelsesrenten vekslet fra 12 % på det høyeste til 8,75 % på det laveste (www.regjeringen.no). Kombinasjonen av liberale endrings-/foreldelsesfrister og renteberegning basert på satsene i forsinkelsesrenteloven kan gi dramatiske virkninger.* Rt. 2008 s. 1510 (Reitan) er illustrerende. Etter Skattedirektoratets vedtak av 2005, som senere ble overprøvet av Høyesterett, skulle det svares arveavgift med kr 112 mill. og renter med kr 133,6 mill., samlet kr 245,6 mill., av en overføring som fant sted i 1992 og som arveavgiftsmessig ble verdsatt til kr 560 mill.
For øvrig vises det til Håndboken hvor det er gitt en utfyllende redegjørelse for renteberegningen etter nye og gamle regler.* Håndbok i arveavgift, Forfall og renter.
4.5 Sanksjoner - tilleggsavgift, dagmulkt og straffeansvar
Ved brudd på opplysningsplikten kan det bli ilagt tilleggsavgift med inntil 100 % av avgiften som kunne ha blitt unngått, jf. arveavgiftsloven § 44. Avgiftsmyndighetene kan videre gjøre bruk av dagbøter når opplysningsplikten ikke overholdes, jf. arveavgiftsloven § 43.
Arveavgiftsloven har ikke egne straffebestemmelser. Grove overtredelser kan imidlertid straffes etter bestemmelser i straffeloven, herunder straffeloven § 406 som fastsetter en strafferamme på fire måneder for gjentatt forsøk på unndragelse av skatter og avgifter. Overtredelse av oppgaveplikten kan utløse bøtestraff etter straffeloven § 339.


