Strengere medvirkeransvar - administrative sanksjoner
Forslagene fra Skatteunndragelsesutvalget innebærer blant annet strengere medvirkeransvar, mer offentlighet og større anledning til å ta i bruk administrative sanksjoner. - Reglene er strenge, men det er stort sett enkelt å innrette seg slik at man fritas for ansvar, sier lagdommer Ellen Mo, som er leder for utvalget.
Redaktør Alf Asklund
Skatteunndragelsesutvalget har hatt som mandat å gjennomgå regler og muligheter for opplysninger og kontroll i skatte- og avgiftssystemet samt komme med forslag til regelendringer og andre tiltak på disse områdene for å styrke innsatsen mot skatteunndragelser. I utredningen som ble fremlagt i slutten av februar, foreslås blant annet:
Skjerpede reaksjoner overfor dem som unnlater å gjøre ligningsmyndighetene oppmerksomme på feil ved ligningen og skatteoppgjøret.
Økokrim gis adgang til å formidle informasjon mottatt gjennom rapportering etter hvitvaskingsloven videre til skatteetaten og til toll- og avgiftsetaten.
Revisors nummererte brev til den revisjonspliktige som begrunner hvorfor næringsoppgaven ikke er underskrevet, skal sendes med kopi til skatteetaten
Rådgivere som medvirker til skatteunndragelser, skal kunne møtes med en administrativ sanksjon.
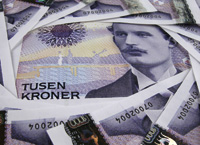
1000-lappen fjernes
Fradrag (etter skatteloven) i virksomhet gis ikke for varer og tjenester når betaling helt eller delvis skjer ved kontanter og betalingen samlet utgjør mer enn 10 000 kroner.
Private kjøpere som ikke betaler via bank ved kjøp over 10 000 kroner samlet pr. vare- eller tjenestekjøp, gjøres ansvarlige for skatt og merverdiavgift som selger unndrar.
Skjerpede krav til registrering av NUF i Brønnøysundregistrene og innføring av krav om revisjonsplikt for NUF. Vesentlig innstramming i adgangen til å registrere utenlandske selskaper som er stiftet i land utenfor EØS-området.
Merverdiavgiftsfradrag skal nektes i de tilfeller hvor en formriktig salgsdokumentasjon ikke foreligger før etter at fradragsretten er gjort gjeldende.
Merverdiavgiftsfradrag avskjæres i de tilfeller hvor kjøper på avtaletidspunktet er klar over at selger ikke kommer til å innberette og innbetale utgående merverdiavgift til staten.
Saker der det ilegges tilleggsskatt med forhøyet sats (60 prosent) skal i utgangspunktet ikke unntas offentlighet.
Anledning til å ilegge gebyrer med inntil 50 prosent ved valutasmugling.
Innføring av personaljournal i utvalgte bransjer.
Opprettelse av formidlingssentraler for visse tjenester.
Hva er forventningene til det forslaget som utvalget har lagt frem?
- Det er blitt lagt ned mye arbeid i utredningen som er blitt fremlagt, og vi håper den blir et verdifullt bidrag i kampen mot skatte- og avgiftsunndragelser. - Det vil alltid kunne være uenighet om det ene eller det andre med forslaget går langt nok, men samlet sett mener jeg det er et balansert forslag når man ser hen til det betydelige samfunnsproblemet skatteunndragelser og svart økonomi utgjør, sier Ellen Mo, og tilføyer: - Vårt skattesystem er bygd på selvangivelsesprinsippet, og dermed også på et tillitsforhold mellom skatteetaten og skattyterne. Det følger av rettspraksis at skattyterne skal opptre aktsomt og lojalt når de gir opplysninger til myndighetene. For å understreke hvor viktig dette er, foreslår vi at aktsomhets- og lojalitetsplikten inntas uttrykkelig i loven. I denne sammenhengen foreslår utvalgets flertall også en større likestilling mellom det å gi uriktige eller ufullstendige opplysninger til myndighetene, og det å unnlate å gjøre oppmerksom på feil ved ligningen. Flertallet foreslår at adgangen til å endre ligningen utvides fra to til ti år, og utvidet adgang til å ilegge tilleggsskatt som straff, i de tilfellene hvor skattyter har unnlatt å gjøre ligningsmyndighetene oppmerksom på feil ved ligningen som skattyter var eller burde være klar over.
Mange av forslagene inneholder en eller annen form for straff til den parten som ikke nødvendigvis bevisst prøver å unngå skatt eller avgift. Ser du noe problematisk i dette?
- Mange vil nok kunne oppfatte mye av det som er foreslått som veldig strengt, men vi har også lagt vekt på at det skal være enkelt å kunne fri seg fra ansvar. Forslaget om at private kjøpere som ikke betaler via bank, gjøres ansvarlige for skatt og merverdiavgift som selger unndrar, er nok kontroversielt og det er også dissens i utvalget. Privatmarkedet er imidlertid et stort problem og vi må få innført et eller annet - det må være stor risiko forbundet med kjøp av svarte tjenester. Privatpersoner som betaler via bank frir seg imidlertid fra ansvaret for selgers skatt og merverdiavgift, og ansvaret skal bare gjelde ved kjøp over 10 000 kroner. De færreste har et legitimt behov for å betale så store summer med kontanter. Vi snakker derfor om en regel som kan synes tøff, men der det er enkelt å fri seg fra ansvaret, sier hun.
Det er vel en grense for hva man kan kreve at privatpersoner skal kunne om regler i forhold til skatt og merverdiavgift?
Hun er enig i at dette kan bli vanskelig i en overgangsperiode, men forutsetter at skatte- og avgiftsmyndighetene legger ned et betydelig informasjonsarbeid for å gjøre eventuelt nye regler godt kjent.
Bruk av administrative sanksjoner gjør at flere kan straffes, men det går vel også ut over rettssikkerheten?
- Jeg håper jo virkelig at nåværende vei om politi og straffesak gir bedre rettssikkerhet enn bruk av administrative sanksjoner og skjønner at hyppigere bruk av sanksjoner kan virke strengt. Problemet er at alt for mange som burde tas, av kapasitetsmessige årsaker ikke tas. I utgangspunktet stilles også strenge krav til bruk av administrative sanksjoner. Det kreves forsett eller grov uaktsomhet - altså enten en villet overtredelse eller en opptreden som på kvalifisert måte avviker fra det man kan forvente av aktsomhet hos folk. - Saker der det er brukt administrative sanksjoner kan jo også bringes inn for retten, sier hun.
Offentlighet ved ilagt tilleggsskatt, tilleggsavgift og tilleggstoll, også i tilfeller der dette påklages, har vel også sine betenkeligheter?
- Her er det også snakk om at den skatte- og avgiftspliktige har opptrådt uaktsomt eller forsettlig. Det er forøvrig ikke snakk om uoppfordret å legge ut denne type informasjon for eksempel på Internett. Det er snakk om at denne type informasjon ikke vil kunne unntas offentlighet ved begjæring om utlevering av opplysninger fra for eksempel pressen.
Mo sier avslutningsvis at utvalget har brukt en god del tid på opplysnings- og kontrollhjemler. - Vi har prøvd å rydde opp - å gi opplysningshjemler i andre lover enn ligningsloven for å gi mer harmoni mellom bestemmelser i forskjellige lover.
Nedenfor følger en kort oppsummering av utvalgte forslag i skatteunndragelsesutvalgets innstilling samt enkelte tiltak som er blitt drøftet/foreslått av andre utvalg.
Skjerpet opplysningsplikt
Et flertall i utvalget foreslår videre å skjerpe reaksjonene overfor dem som unnlater å gjøre ligningsmyndighetene oppmerksom på feil ved ligningen og skatteoppgjøret. Flertallet foreslår å lovfeste at dersom skattyter unnlater å gjøre oppmerksom på slike feil som han er eller burde være klar over, skal det gjelde en tiårsfrist for endring av ligningen, og at skattyter i slike tilfeller kan ilegges tilleggsskatt. Et mindretall i utvalget ønsker ikke i så stor grad å likestille uriktige og ufullstendige opplysninger med det å gjøre oppmerksom på feil ved ligningen når det gjelder tilleggsskatt og straff.
Videreformidling av informasjon fra Økokrim
Utvalget foreslår at Økokrim får adgang til å formidle informasjon mottatt gjennom rapportering etter hvitvaskingsloven videre til skatteetaten og til toll- og avgiftsetaten.
I dag kan Økokrim bare gi etterretningsopplysninger fremkommet gjennom rapportering etter hvitvaskingsloven til skatte- og avgiftsmyndighetene dersom dette er nødvendig for Økokrims egen innhenting av informasjon i forbindelse med behandling av rapportene eller etterforsking av straffbare forhold.
Kopi av nummererte brev til skatteetaten
Utvalget mener at dagens system, hvor revisor signaliserer overtredelser av skatte- og avgiftslovgivningen og bokføringslovgivningen ved å unnlate å attestere næringsoppgaven og kontrolloppstillingen, bør fortsette. Utvalget foreslår i tillegg at det innføres et krav om at revisors nummererte brev til den revisjonspliktige som begrunner hvorfor oppgaven ikke er underskrevet, sendes med kopi til skatteetaten.
Rådgiveransvar og administrativ sanksjon
En skattyter risikerer i dag tilleggsskatt og straff for å følge råd gitt av en medvirker (for eksempel en skatterådgiver), som gjør at skattyteren overtrer opplysningsplikten etter ligningsloven. En medvirker som gir råd som medfører at skattyter ilegges tilleggsskatt eller straff, vil også i dag kunne bli avkrevd kompensasjon av skattyteren.
Etter utvalgets vurdering er imidlertid ikke muligheten for slike konsekvenser tilstrekkelig til å dekke behovet for et effektivt medvirkeransvar. Utvalget anser det derfor som ønskelig at rådgivere som medvirker til skatteunndragelser i større grad enn i dag, blir møtt med en reaksjon. Utvalgets flertall mener derfor at en administrativ sanksjon (overtredelsesgebyr) kan ilegges når noen forsettlig eller grovt uaktsomt har medvirket til at det er gitt uriktige eller ufullstendige opplysninger til skattemyndighetene. En tilsvarende bestemmelse kan gis ved medvirkning til unndragelse av merverdiavgift, andre avgifter og toll.
I utgangspunktet bør reaksjonen overfor medvirkeren i stor grad tilsvare den reaksjonen som ilegges skattyteren ved tilleggsskatteordningen. Et mindretall mener at det ikke vil være betryggende ut fra rettssikkerhetshensyn at reaksjon mot slike overtredelser ilegges administrativt.
Krav til NUF
Utvalget peker på at det hadde vært ønskelig med et krav om reell etablering og reell økonomisk aktivitet i opprinnelseslandet også innenfor EØS-området. Dette kan være problematisk i relasjon til EØS-avtalen og utvalget foreslår derfor at det utredes nærmere.
En måte å unngå dette problemet på kan være å nekte fradrag for betalinger til selskaper hjemmehørende i stater som står på OECDs liste over ikke-samarbeidsvillige skatteparadiser. En slik regel om å avskjære fradrag kan enten være absolutt, eller kombineres med et krav om at skattyter skal dokumentere tilfredsstillende opplysninger om mottakeren og grunnlaget for prisfastsettelsen. Utvalget fremsetter ikke noe eget forslag om nektelse av fradragsrett. En slik regel reiser flere spørsmål som må utredes nærmere. Det er også utvalgets oppfatning at slike nasjonale regler vil gi best effekt dersom de samordnes internasjonalt. Utvalget anbefaler at spørsmålet utredes separat.
Utvalget foreslår en vesentlig innstramming i adgangen til å registrere utenlandske selskaper som er stiftet i land utenfor EØS-området.
Skjerpede krav til registrering av NUF i Brønnøysundregistrene og innføring av krav om revisjonsplikt for NUF vil være to ytterligere tiltak som kan bidra til bedre kontroll og avdekking av skatteunndragelser. I tillegg bør samarbeidet mellom ulike kontrollaktører styrkes.
Dette innebærer - hvis revisjonspliktutvalgets forslag om videreføring av revisjonsplikten for samtlige aksjeselskaper blir fulgt - at samtlige regnskapspliktige NUF med begrenset deltageransvar, får revisjonsplikt.
Dersom mindretallets forslag om opphevelse av revisjonsplikten for små aksjeselskaper blir fulgt, innebærer forslaget om likebehandling av NUF med begrenset deltageransvar og aksjeselskaper, i hovedsak en videreføring av gjeldende rett om revisjonsplikt for NUF.
Skatteunndragelsesutvalget mener at dette i så fall vil være uheldig da revisjonsplikten her har stor betydning for korrekt skatte- og avgiftsberegning og forebygging og avdekking av økonomisk kriminalitet. Utvalget foreslår at et forslag om å pålegge NUF revisjonsplikt følges opp videre av Finansdepartementet dersom mindretallets forslag om opphevelse av revisjonsplikten for små aksjeselskap får gjennomslag.
Offentlighet ved forhøyet tilleggsskatt
Utvalgets flertall mener at det bør være adgang til offentlighet ved ilagt tilleggsskatt, tilleggsavgift og tilleggstoll der den skatte- og avgiftspliktige har opptrådt uaktsomt eller forsettelig, og foreslår at vedtak om slike administrative sanksjoner som utgangspunktet ikke skal omfattes av taushetsplikten i ligningsloven § 3-13, merverdiavgiftsloven § 7 og tolloven § 12-1. Mindretallet mener at det er flere hensyn som tilsier at det ikke bør foretas en slik endring.
Etter flertallets vurdering begrenses adgangen til offentlighet ved tilleggsskattevedtak til der det er ilagt tilleggskatt med forhøyet sats (altså 60 prosent). Skal det ilegges tilleggsskatt med høyere sats, krever det at skattyter har utvist forsett eller grov uaktsomhet.
Vedtak om tilleggsskatt, tilleggsavgift eller tilleggstoll - på linje med andre forvaltningsvedtak - vil ikke kunne unntas offentlighet ved begjæring om utlevering av opplysninger fra for eksempel pressen.
Et vedtak om tilleggskatt vil i noen tilfeller kunne påklages administrativt, og skattyteren vil - innen visse frister - ha adgang til å reise sivil sak for domstolene for å få kjent ligningsvedtaket ugyldig. Denne adgangen til å få vedtaket overprøvd bør etter utvalgets vurdering ikke være til hinder for at vedtaket gjøres offentlig. Vedtaket vil dermed være offentlig fra det er fattet og skattyteren er underrettet om vedtaket, uavhengig av om skattyteren velger å få det overprøvd eller ikke. Tilsvarende gjelder også for andre skattearter.
Mindretall støtter ikke flertallets forslag blant annet på grunn av hensynet til tillitsforholdet mellom de skatte- og avgiftspliktige (taushetsplikt) og fare for at vedtak som er feil blir offentliggjort.
Ønsker å fjerne 1000-lappen
Utvalget foreslår å fjerne 1000-kroneseddelen. Dette kan være et spesielt gunstig tiltak i forhold til valutasmugling, men også i forhold til annen kriminalitet hvor kontanter benyttes som betalingsmidler.
Avskjærer fradragsrett ved større kontantbetaling
For blant annet å demme opp mot bruk av kontanter foreslår utvalget at fradrag (etter skatteloven) i virksomhet ikke gis for varer og tjenester når betaling helt eller delvis skjer ved kontanter og betalingen samlet utgjør mer enn 10 000 kroner. Et flertall foreslår i tillegg et generelt forbud mot kontanter ved større transaksjoner, uten at et konkret beløp foreslås. Tilsvarende foreslås at fradrag for inngående avgift av varer og tjenester ikke gis når betaling helt eller delvis skjer ved kontanter og betalingen samlet utgjør mer enn 10 000 kroner.
Et mindretall har valgt å begrense forslaget til å nekte fradragsrett (ikke forbud) etter skatteloven og fradragsrett for inngående avgift i merverdiavgiftsloven.
Gebyr ved valutasmugling
Utvalget foreslår at tollmyndighetene gis hjemmel til å ilegge gebyr i de tilfeller beløp over 25 000 kroner ikke blir deklarert. I dag er bøtenivået normalt satt til rundt 3 prosent av det ikke deklarerte beløp. Etter utvalgets vurdering bør det være adgang til å ilegge gebyr med inntil 50 prosent.
De mest alvorlige sakene, for eksempel saker hvor det er indikasjoner på at valutaen stammer fra narkotikahandel, bør fortsatt overlates til politiet.
For å bøte på mulige urimelige utslag av forslaget om ileggelse av gebyr, foreslår utvalget at det bør være adgang til å utsette ileggelse av gebyr slik at denne vurderingen kan løftes opp i systemet.
Personaljournal i utvalgte bransjer
Utvalget foreslår å innføre en ordning hvor visse bransjer plikter å føre en ajourført oversikt over personalet, det vil si en personaljournal. Dette for at skatte- og avgiftsmyndighetene ved kontroll på arbeidsplassen lettere kan identifisere svart arbeid.
En slik ordning bør imidlertid forbeholdes virksomheter i bransjer hvor svart arbeid er særlig utbredt, og hvor kontroller på arbeidsplassene på et effektivt vis kan bidra til å motvirke den svarte sektoren innenfor de aktuelle bransjer.
I første omgang foreslår utvalget at ordningen innføres i bransjer som driver med bilpleie/bilverksted, skjønnhetspleie og restaurantvirksomhet. I bygge- og anleggsbransjen foreligger for eksempel allerede ordninger med id-kort og oversiktslister over ansatte.
Kassaapparater
Svenskene har innført bestemmelser mot manipulering av kassaapparater. I Norge har vi ingen tilsvarende godkjennelsesordning, men det arbeides med en kontrollordning av taksametre, hvor Justervesenet er foreslått som kontrollinstans. Videre har Bokføringsstandardstyret i Norsk Regnskapsstiftelse på oppdrag fra Finansdepartementet avgitt en delrapport om en godkjennelsesordning for kassasystemer. Her foreslås at dagens regelverk om bruk av kassaapparat bør endres slik at reglene bedre sikrer fullstendig registrering og dokumentasjon av kontantsalg.
Omvendt avgiftsplikt (ansvar for kjøper)
En ordning med omvendt avgiftsplikt i byggesektoren er utredet av en arbeidsgruppe nedsatt av Skattedirektoratet. Arbeidsgruppen mener at innføring av omvendt avgiftsplikt for bygge- og anleggsbransjen synes å være et effektivt virkemiddel for å motvirke avgiftsunndragelser i bransjen. Etter en helhetsvurdering av de positive og negative sider ved forslaget har arbeidsgruppen derfor valgt å anbefale innføring av en slik ordning.
I tillegg er utvalget kjent med at Finansdepartementet har til vurdering et forslag om å gjøre oppdragsgiver i bygge- og anleggsbransjen solidarisk ansvarlig for oppdragstakers forskuddstrekk og arbeidsgiveravgift dersom oppdragstaker ikke er registrert i et leverandørregister.
Gjennomgang av strategi for skatter og avgifter
Flertallet foreslår derfor at det i nytt annet ledd i aksjeloven § 6-20 og allmennaksjeloven § 6-20 inntas en bestemmelse om at styret minst en gang hvert regnskapsår skal behandle selskapets skatte- og avgiftsmessige forhold. Mindretallet mener styrets ansvar er så klart etter dagens regler, at en lovendring er unødvendig.
Formidlingssentral
De typiske tjenestene private husholdninger etterspør er forskjellige håndverkertjenester, rengjøring og barnepass. Utvalget foreslår at det opprettes en sentral for formidling av denne typen tjenester der sentralen kan ta ansvar for formidling av oppdrag, regnskapsføring, innberetning til myndighetene, identifisering og registrering av personene, opplæring, registrering og oppbevaring av dokumentasjon på oppdraget og eventuelt også (kopi av) vedkommende faktura. Eventuelt også en årlig innberetningsplikt for de leverandører etc. som har utført oppdrag via formidlingssentralen.
Det antas mest naturlig at sentraler i privat regi er selvfinansierende, ved innbetalinger fra de næringsdrivende som deltar i ordningen.
Utvalget foreslår at departementet vurderer om det offentlige bør stimulere til at slike formidlingssentraler, eventuelt gjennom offentlige støtteordninger, i større grad blir etablert.
Arbeidsoppdrag i hjemmet
Et økonomisk virkemiddel for å stimulere til økt etterlevelse kan være å øke grensen for lønnsinnberetning for private arbeidsoppdrag i hjemmet, og gjennom det grensen for skattefritt arbeid. Beløpsgrensen ble økt fra 1 000 til 2 000 i 2007 og er økt ytterligere til 4 000 i 2009.
For å hindre at arbeidstakere i for stor grad tilpasser seg ved å fordele arbeidsinnsats på flere arbeidsgivere, og dermed oppnår skattefri arbeidsinntekt med betydelige beløp, mener utvalgets flertall at det bør vurderes om dagens beløpsgrense for skattefritak kan kombineres med en særskilt begrensning om at den samlede skattefrie arbeidsinntekten ikke kan være høyere enn 20 000 kroner. Reglene om fritak for lønnsinnberetningsplikt blir ikke påvirket av dette. Konsekvensen vil dermed være at utbetalinger som ikke skal lønnsinnberettes, likevel blir skattepliktige for det beløp som overstiger 20 000 kroner per år. Mindretallet støtter ikke dette forslaget.
Privatmarkedets kjøp av svarte tjenester
Utvalget mener det er viktig å fokusere på mulige tiltak for å redusere privatmarkedets kjøp av svart arbeid og svarte tjenester og varer. Størst mulig effekt oppnås ved å ta i bruk et vidt spekter av virkemidler. Dette innbefatter informasjons- og veiledningstiltak, herunder holdningsskapende arbeid, ulike kontrolltiltak og forenklinger i regelverk og rapporteringsrutiner.
Utvalget foreslår at private kjøpere som ikke betaler via bank gjøres ansvarlig for skatt og merverdiavgift som selger unndrar ved kjøp over 10 000 kroner samlet pr. vare- eller tjenestekjøp. Dette gjelder for eksempel privates kjøp av håndverkertjenester da disse ofte vil være over en viss størrelse. Ideen er at kjøperen gjøres medansvarlig for at handelen foregår «hvitt» og dermed for korrekt skatt og merverdiavgift på tjenesten eller varen.
Skattekravet kan utmåles som 50 prosent av vederlaget.
Et mindretall går imot forslaget om ansvarliggjøring av privat kjøper. Når beløpsgrensen er satt så lavt som 10 000 kroner, vil en ansvarliggjøring kunne ramme helt ordinære kjøp.
Kjøpers handlingsplikt
Kjøper har handlingsplikt overfor selger dersom dokumentasjonen ikke er i samsvar med regelverket. Utvalget foreslår derfor at det i merverdiavgiftsloven § 25 nytt annet punktum inntas en bestemmelse som uttrykkelig fastsetter at fradrag skal nektes i de tilfeller hvor en formriktig salgsdokumentasjon ikke foreligger før etter at fradragsretten er gjort gjeldende. Dette gjelder altså selv om selger har innbetalt merverdiavgiftsbeløpet til staten.
Utvalget foreslår ikke å innføre en formell undersøkelsesplikt, men flertallet foreslår at fradrag for kjøper skal kunne nektes dersom selger ikke er registrert i avgiftsmanntallet.
Et mindretall støtter ikke forslaget.
Utvalget forslår en generell regel om at fradrag vil være avskåret i de tilfeller hvor kjøper på avtaletidspunktet er klar over at selger ikke kommer til å innberette og innbetale utgående merverdiavgift til staten. Ansvaret må også omfatte de tilfeller hvor kjøper har opptrådt grovt uaktsomt.
Informasjonsvirksomhet
Ikke bare informasjon om regelverket, men også samarbeid med bransjeorganisasjonene og arbeidslivsorganisasjonene er etter utvalgets syn viktig for å bedre etterlevelsen av regelverket. Langsiktig, forebyggende arbeid rettet mot flere målgrupper, særlig informasjon og veiledning overfor næringslivet, er i den sammenheng et viktig satsingsområde. Slikt samarbeid kan bidra til at det etableres ordninger som gjør at bransjene selv er med på å «rydde opp» i eventuelle lovbrudd.
Skatteunndragelsesutvalget
Skatteunndragelsesutvalget har hatt følgende sammensetning:
lagdommer Ellen Mo (leder), Borgarting lagmannsrett
avdelingsdirektør Knut Erik Omholt (nestleder), Finansdepartementet
juridisk rådgiver Guro Glærum Kleppe, Spesialenheten for politisaker, Justisdepartementet
advokat Gry Nilsen, Skattebetalerforeningen
fagdirektør Harald Brandsås, Revisorforeningen
advokat (H) Helge Aarseth, Den Norske Advokatforening
seksjonssjef Britt Inger Ileby, Skatt Midt-Norge, Skatteetaten
direktør Jan-Egil Kristiansen, Skatt øst, Skatteetaten
avdelingsdirektør Helge Lindrup, Toll- og avgiftsdirektoratet
fagdirektør Geir Kjetil Finneide, Økokrim
seniorrådgiver Børre Pettersen, LO
advokat Ellen Mulstad, NHO
avdelingsleder Anne-Karine Tverråen, bykassereren i Grenland, KS
spesialrevisor Solveig Pedersen, Skatt nord, UNIO
underdirektør Hans-Petter Aas, Skatt øst, NTL-skatt
Sekretariatet har bestått av seniorrådgiver i Finansdepartementet Hilde Slupphaug (leder), seniorrådgiver i Toll- og avgiftsdirektoratet Edgar Jensen, seniorskattejurist i Skattedirektoratet Hege Kathrine Mosserud (fra 1. juli 2007 til 1. november 2008), førstekonsulent i Finansdepartementet Ole-Kristian Michalsen (fra 1. juli 2007 til 20. september 2008), førstekonsulent i Finansdepartementet Anders Torkildsen Nytrøen (fra 1. mai. 2008 til 1. januar 2009), seniorskattejurist i Skattedirektoratet Morten Løkken (fra 1. november 2008 til 24. februar 2009).