


Styret er «sentralen» for god eierstyring og selskapsledelse
Vi setter i denne artikkelen fokus på styrets plass i organisasjonen, hvilken rolle styret spiller, ansvar, oppgaver og fokusområder fremover.
I praksis handler eierstyring og selskapsledelse (Corporate Governance) om hvordan selskapenes styrer og ledelse fungerer og oppfører seg. Selskapenes styrer er sentralen som avgjør vellykket eller ikke vellykket eierstyring og selskapsledelse. Et profesjonelt styre vil fremstå som brobyggere mot eiere og alle andre interessenter som den enkelte virksomhet har (både aksjonærer og andre interessenter).
Styrets plass/rolle
I Storbritannia - i The Combined Code on Corporate Governance (juli 2003) omtales styrets rolle slik:
Ethvert selskap skal ledes av et effektivt styre, som er kollektivt ansvarlig for selskapets suksess
Styrets rolle er å skape et lederskap i selskapet preget av entreprenørskap innenfor et rammeverk av kloke og effektive kontroller som muliggjør at risikoer blir vurdert og håndtert.
Styret skal fastsette selskapets strategiske mål, sikre at det finnes nødvendige finansielle og menneskelige ressurser til å nå disse målene, og føre tilsyn med at ledelsen gjennomfører det som forventes av den. Styret skal videre fastsette selskapets verdiprinsipper og etiske standarder og sikre at dets forpliktelser til aksjonærene og andre er forstått og blir innfridd.
Fordi eierstyring og selskapsledelse er middelet og mekanismene som virksomhetene blir ledet og kontrollert gjennom, vil styret fungere som en «brobygger» mellom selskapet og dets eiere og øvrige interessenter.
På den annen side har noen frem til i dag stilt spørsmål ved om styrene i realiteten spiller noen rolle, eller om faktisk hele styreorganet er irrelevant.
Det er også reist spørsmål om hvorvidt styrene i det hele tatt har påvirket verdiskapningen i den enkelte virksomhet og samfunnsøkonomien i et helhetlig perspektiv. Spørsmålet blir for noen: Styret - hvem er de der for?
Dersom et selskap generer fortjeneste til investorene sine, er det da noen som bryr seg om hvordan styret er organisert, eller om styret er pakket sammen med venner av administrerende direktør? Er det noen som bryr seg om styremøter holdes uregelmessig, om styremedlemmene ikke oppfattes som uavhengige, eller hva egentlig styret driver med inne i styrerommet?
Vi har i dag klare bevis for en økende interesse for dette både globalt og i vårt eget land. Styrets plass og rolle i debatten om eierstyring og selskapsledelse kommer under mye skarpere lupe enn tilfellet har vært historisk. Det gjør at selskapene og styrene selv i en helt annen grad enn tidligere må forsøke å forstå hvilke forventninger markedet har til den plassen og den rollen de skal spille fremover. I den videre behandlingen av styrefunksjonen i denne artikkelen vil det fokuseres på dette.
I Norge har styrets arbeid lenge vært undervurdert
I Norge har betydningen av styrets arbeid lenge vært undervurdert. Styrearbeid har delvis vært honorært - en belønning for vennskap, riktige kontakter og lang innsats i næringslivet, og delvis en plikt som følger med yrke og stilling. Det var ikke i styret de viktigste beslutningene ble tatt. Administrerende direktør bestemte i de store aksjeselskapene og eierne bestemte i familieselskapene.
Styret eksisterte fordi loven krevde det. Styreleder og styremedlemmer var ukjente for folk flest, anonyme selv for bedriftens ansatte. Ikke å undres over at de også var dårlig betalt.
Det blir derfor et tankekors at styret som bedriftsorgan og styrearbeid som fagprofesjon har vært omfattet med beskjeden interesse helt frem til den senere tid.
Nye krav
Økt interesse for eierstyring og selskapsledelse er et verdensomspennende fenomen ansporet av prestisjetunge organisasjoner som Verdensbanken og OECD. Utviklingen er i tråd med kapitalmarkedets krav. Investorer, forvaltere og analytikere er opptatt av at investeringene skjer i bedrifter med god ledelse. Profilert og anerkjent ledelse har en dokumentert betydning for verdien av et selskaps aksjer. Det er ikke uten grunn at styrearbeid og rapporteringsrutiner har fått høy prioritet i næringslivet.
Gode styrer utgjør konkurransefortrinn
Vi tør våge den påstanden at styrestyrte selskaper er mer lønnsomme enn administrasjonsstyrte. Det er fordi dialogen mellom administrasjon og styre er en dynamisk prosess som fører til at merkesteinene flyttes litt raskere, at målene settes litt høyere, og at aktørene blir litt dristigere. Denne erkjennelsen har satt et annet problem på dagsordenen:
Det er for få virkelig erfarne og gode styremedlemmer, og styrekulturen her i landet er for snever og for lite utviklet
Norske styrer er ved et veiskille. De må bli bedre.
For å lykkes med dette bør bevisstheten rettes mot etterfølgende fokusområder:
Få styret til å fungere (Running the Board)
Få virksomheten til å fungere (Running the Business)
Styrets oppgaver
Hovedårsaken til at det ikke står bra til med styrefunksjonen, er i mange tilfeller at eierne og styret selv verken er klar over eller har definert hvilke oppgaver som tillegges styret. Følgelig blir styrearbeidet sjelden utført systematisk, og tilfeldighetene rår. I en undersøkelse i 2004/2005 av undertegnede og PricewaterhouseCoopers ble mer enn 700 styreledere og styremedlemmer bedt om å definere hva de oppfatter som styrets oppgaver. Svarene var lite klare og viser tydelig at de som sitter i styrer må bevisstgjøre seg selv på dette punktet.
Styrets viktigste oppgave: å skape/synliggjøre verdier for eierne
Den kanskje viktigste oppgaven et styre har, er å skape/synliggjøre verdier for eierne. Dette må styret få til gjennom samarbeid med virksomhetens administrasjon og eiere. Ideelt sett er det jo slik at styret kommer inn mellom eierne på den ene siden og virksomhetens ledelse på den andre. Styret er satt for å ivareta og forvalte eiernes interesser. Et slikt styre vil fremstå som «et verdiskapende styre» og vil trenge aksept fra eiere og ledelse på at det er de som har det overordnede ansvaret for at virksomheten lykkes.
Dersom eierne eller ledelsen ikke er villige til å overlate dette ansvaret og den makt det krever, til styret, kan situasjonen raskt oppfattes som at styret blir et «sandpåstrøingsorgan».
Ansettelse og avskjedigelse av daglig leder
Det er styret som skal ansette selskapets daglige leder (administrerende direktør) og fastsette lønnsvilkårene, med mindre generalforsamlingen har lagt denne myndigheten til seg selv. En av styrets viktigste oppgaver blir derfor å sørge for at virksomheten har en god daglig leder.
Styret skal beskjeftige seg med de overordnede målene, som prinsipper, visjon og strategi. Daglig leder skal sette målene ut i livet fra dag til dag. Arbeidsdelingen mellom daglig leder og styret står følgelig sentralt i alt styrearbeid. At relasjonen fungerer er avgjørende for selskapets muligheter for å nå sine mål. Styret og daglig leder må være enige om hva som er suksessfaktorene for virksomheten, og arbeide sammen om de riktige sakene. Det å finne den riktige/beste daglige leder er derfor svært viktig. Noen har sagt:
«Hvis daglig leder er god, er styret overflødig». Det kan legges til: «Hvis daglig leder er dårlig, er styret hjelpeløst.»
Det er således viktig at styret finner riktig daglig leder, og at de føler seg trygge på at de har lyktes med dette.
«En annen oppgave og utfordring for styret er å vite hvor lenge man skal vente med å avsette en administrerende direktør som ikke viser evne til å innfri forventningene og gjennomføre fattede vedtak».
Det vil ofte være slik at der daglig leder ikke fungerer, fungerer også styret dårlig. Når styret begynner å bli usikre på om daglig leder er rett person på rett plass, gjør de fleste den feilen at de venter for lenge, ser problemene og håper tingene skal rette seg. Venter styret, blir det ofte tyngre å gjennomføre et skifte og verre for bedriften. Et raskt skifte er styrets ansvar. En grunn til at det gjøres mange feil her, er ganske enkelt at oppgavene er ubehagelige. Styret vil gjerne strekke seg langt; dessuten knytter det seg også risiko til et skifte.
Styrets evaluering av daglig leder
Styret har en plikt til å evaluere administrerende direktør. I praksis viser det seg at styret ikke alltid er strukturert nok i gjennomføringen av denne evalueringen.
Styret og daglig leder må være klare på hvilke suksessfaktorer som skal legges til grunn ved evalueringen. Er begge enige om hva som skal vektlegges, er det mye lettere å gjennomføre en årlig vurdering. En slik evaluering blir gjerne gjennomført i forbindelse med lønnsfastsettelsen.
Styrelederen gjennomfører en medarbeidersamtale med daglig leder. Forholdet mellom disse bør være preget av fortrolighet. Denne fortroligheten skal ikke utleveres i styret. Alle medarbeidere skal ha den samme muligheten til fortrolighet. Daglig leder er ikke noe unntak. Samtaler under fire øyne med styrelederen er et fristed for daglig leder. Det er denne medarbeidersamtalen og styrelederens evaluering som bør være utgangspunktet for hele styrets evaluering. Styremedlemmene skal selvsagt bidra til å evaluere daglig leder, men de bør lytte godt til hva styrelederen mener. Det er fordi det skal være et åpent, tillitsfullt og forretningsmessig forhold mellom styrelederen og daglig leder. Styrelederen har et særlig ansvar for denne evalueringen, men det er et samlet styre som trekker den endelige konklusjon om betingelser og om hvorvidt daglig leder gis fornyet tillit.
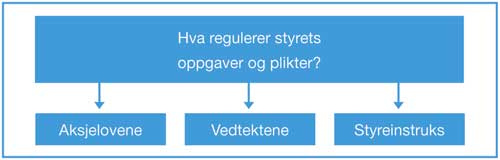
Hva regulerer styrets oppgaver og plikter?
I all hovedsak reguleres styrets oppgaver og plikter av aksjelovene, vedtekter og styreinstruks som vist i figur 1.
Mange styrer har en tendens til å glemme at selskapet har vedtekter, og at disse faktisk kan være viktige for styrets arbeid. Alle vedtekter har en formålsparagraf, og en viktig oppgave for styret er å påse at virksomheten forholder seg til denne. Vedtekter og eventuelle aksjonæravtaler kan også inneholde andre forhold som styret må kjenne til og ta hensyn til i ut-øvelsen av sitt arbeid.
Selskaper som har ansattevalgte styremedlemmer, skal ha styreinstruks. Dette fremgår av aksjelovene s §6-23.
Styrets oppgaver i henhold til aksjelovene
Undersøkelsen PricewaterhouseCoopers gjennomførte, viste at svært få styremedlemmer har kunnskaper om hvilke krav aksjelovene stiller til styret. Selv om de aller fleste styremedlemmer kjenner til at vi har aksjelover (det finnes faktisk noen som ikke gjør det), er det alt for få styremedlemmer som har satt seg inn i lovene og som kan gi svar på hva som er lovens «faneparagrafer» for styrets arbeid og oppgaver.
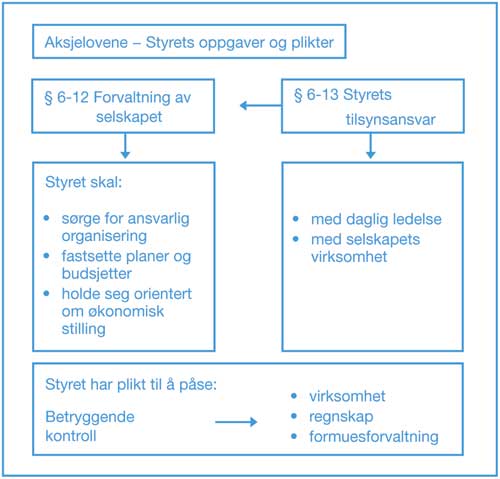
I aksjelovenes kapittel 6 finner vi «faneparagrafene» §6-12 og 6-13 som omhandler hhv. forvaltningsansvaret og tilsynsansvaret.
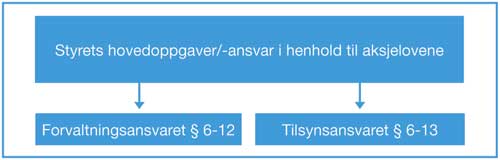
Aksjelovens og Almennaksjelovens §6-12 og 6-13 må være obligatorisk kunnskap for alle som sitter i styrer. §6-12 kan defineres som styrets forvaltningsoppgave/ -ansvar, og §6-13 kan tilsvarende defineres som styrets tilsynsoppgave/-ansvar.’
Figur 3 viser samspillet mellom §6-12 og §6-13.
Tilsynsansvaret
Lovenes §6-13 har på samme måte skal-krav til styrets plikt til å føre tilsyn med den daglige ledelsen og selskapets virksomhet for øvrig.
Det er ikke styret selv som står for selskapets drift. Den må utøves av daglig leder/ledelsen, men styret skal passe på (føre tilsyn med) at daglig leder gjør dette på best mulig måte og etter de instruksene styret har gitt.
Samspillet og samarbeidet mellom styrets ansvar/oppgaver og daglig leders ansvar/oppgaver kan illustreres slik som vist under i figur 4. Av figuren fremgår det at daglig leder har ansvar for å foreta periodisk rapportering til styret. Den plikten daglig leder har, fremgår av §6-15.
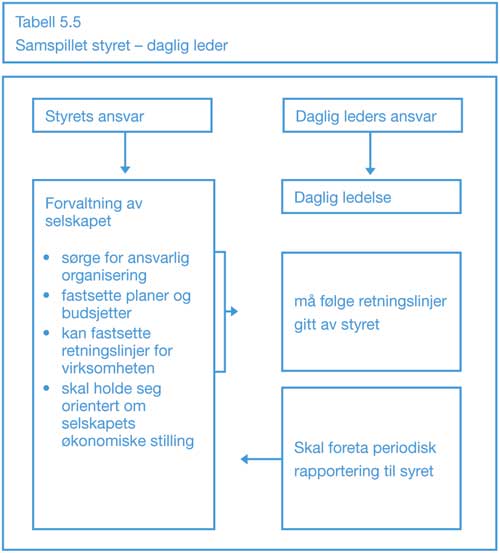
«Daglig leder skal minst hver fjerde måned i AS (endret i 2006/07 fra tre til fire) og minst hver måned (ASA), i møte eller skriftlig, gi styret underretning om selskapets virksomhet, stilling og resultatutvikling».
«Styret kan til enhver tid kreve at daglig leder gir styret en nærmere redegjørelse om bestemte saker. Slik redegjørelse kan også kreves av det enkelte styremedlem».
Her er det viktig å understreke at daglig leder har en slik plikt. Samtidig er det like viktig at styret og daglig leder sammen blir enige om hvordan styret ønsker at denne rapporteringen skal struktureres (form og innhold).
Etter vår oppfatning ser vi i dag altfor mange eksempler på at selskapene (dvs. styret og daglig leder) ikke tar disse kravene og pliktene på alvor.
Styret i et aksjeselskap har både en forvaltningsfunksjon og en tilsynsfunksjon (kontrollfunksjon). Det er ikke et klart skille mellom aksjelovgivningens oppdeling i forvaltning og tilsyn, og langt på vei må de nok sies å være overlappende, fordi flere av de angitte forvaltningspliktene er en tilsynsfunksjon.
Forsvarlig egenkapital i forhold til risiko
I tillegg til aksjelovenes §6-12, 6-13 og 6-15 må styret og daglig leder se disse i sammenheng med at selskapet skal ha en forsvarlig egenkapital sett i forhold til omfanget og risikoen ved den virksomheten som drives. Dette fremgår av aksjeloven §3-4, som sier at styret har plikt til og ansvar for å overvåke det. Dette er illustrert i figur 5.
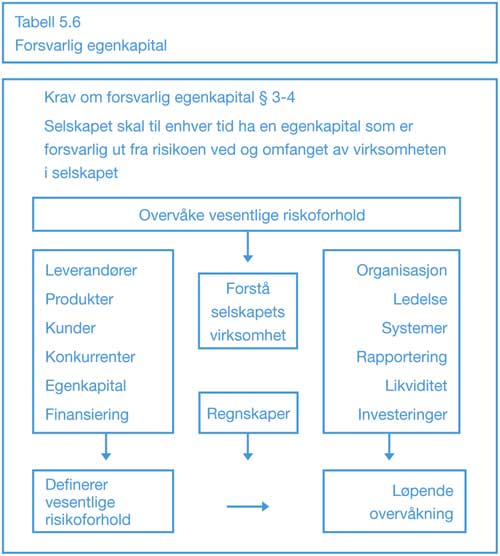
Det viktigste med denne figuren er at overvåkningen av virksomheten kanskje dekker atskillig flere faktorer enn styrene selv er klar over.
Aksjeloven §3-4 må sees i sammenheng med §3-5, som pålegger styret en handleplikt dersom egenkapitalen ikke anses å være forsvarlig. Figur 6 illustrerer dette.
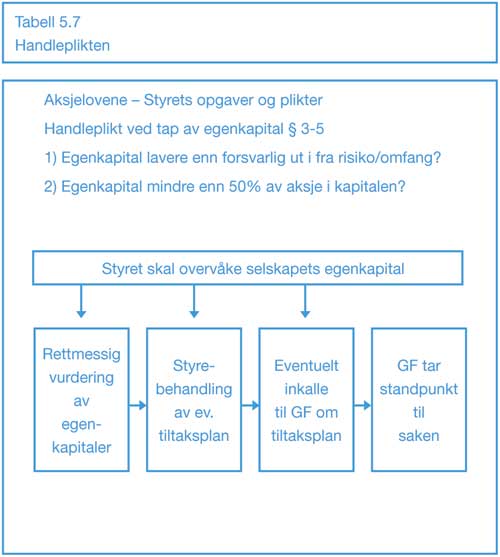
Det finnes ingen «fasit» som setter grenser for hvilket risikobilde og hvilken tilsvarende egenkapital som er akseptabel i forhold til hverandre. I følge lovens forarbeid må risiko kunne sees i forhold til virksomhetens art. Det vil si at en risikoeksponert virksomhet har høyere krav til egenkapital enn en virksomhet med lav risiko. Det er også mange andre forhold og faktorer som har betydning: kapitalens sammensetning, vekst, om virksomheten er på målsatt kurs, oppstartingsfase, sesongsvingninger, osv. Når aksjelovene i §3-5 snakker om egenkapital, er ikke dette den egenkapitalen som vises i balansen.
I vurderingene kan styret ta hensyn til poster utenfor balansen, korrigere for merverdier på eiendeler, goodwill/immaterielle verdier, forpliktelser osv.
Aksjeloven §3-4 og 3-5 må sees sammen med §6-15. Etter vår oppfatning ser vi i dag altfor mange eksempler på at styrene faktisk ikke tar §3-4 og 3-5 på alvor.
Styrets fire hovedoppgaver
Med utgangspunkt i aksjelovene §6-12, 6-13, 6-15, 3-4 og 3-5, finner vi det riktig å bryte styrets plikter og ansvar ned i fire hovedoppgaver og forsøke å sette navn på disse. Det er viktig at styret og virksomhetens ledelse er opptatt av de samme oppgavene.
Når styret og ledelsen har sammenfallende syn på hva som er deres hovedoppgave for å skape verdier for eierne og gjøre virksomheten til en vinner, vil de ansatte merke dette. Deres evne og motivasjon til å yte sitt beste i virksomhetens tjeneste vil også øke.
Det er viktig å understreke at styret ikke skal lede eller være drivkraften i utviklingen av forretningsvirksomheten. Det skal den daglige ledelsen ta seg av. Men hva innebærer det da å skulle «styre»?
Vi velger å samle styrets oppgaver i disse hovedtypene:
Strategioppgavene
Organiseringsoppgavene
Kontrolloppgavene
Egenoppgavene
De tre første dekker de forannevnte kravene i aksjelovene. Det fjerde har ikke forankring i lovene, men er minst like viktig som de tre andre.
StrategioppgaveneEtablere mål og sette kurs for å nå målene gjennom fastsettelse av strategiske planer og hovedrammene for operative planer.
OrganiseringsoppgaveneSørge for at virksomheten er riktig organisert og har de nødvendige ressurser for å kunne gjennomføre de oppgavene den har, og nå de målene som er satt.
KontrolloppgaveneForvisse seg om at man er på rett (målsatt) kurs, eventuelt gi impulser til korreksjon og om nødvendig gjennomføre korrigerende tiltak.
EgenoppgaveneMedvirke til at styret selv er sammensatt og organisert på en slik måte at det best mulig kan utføre de arbeidsoppgavene det har og at arbeidet baseres på åpenhet, tillit og faglig kompetanse.
I sitt praktiske arbeid må styret ta utgangspunkt i hva det definerer som hovedoppgavene for sin bedrift. Uansett ser vi for oss fire hovedoppgaver som er grunnleggende. Det kan selvsagt være andre oppgaver som styret mener er sentrale og relevante i sin situasjon. Det viktige er at dette diskuteres i forhold til eiere og daglig ledelse, og at alle er enige om målsettingene med styrearbeidet før dette startes opp.
EU Direktiv 2006/46/EF. Styrets redegjørelse i årsberetningen
EU har 14. juni 2006 vedtatt direktiv 2006/46/EF om endringer i regnskaps- og konsernregnskapsdirektivene. Frist for gjennomføringen av dette direktiv er 29. juni 2008.
En av endringene i regnskaps- og konsernregnskapsdirektivet innebærer at styret i børsnoterte selskaper skal avgi en redegjørelse om eierstyring og selskapsledelse i årsberetningen. Redegjørelsen skal utgjøre en egen del av årsberetningen. Spesielt viktig her er å være oppmerksom på at denne redegjørelsen blant annet skal inneholde en beskrivelse av hovedelementene i selskapets interne kontroll og risiko-styringssystemer knyttet til den finansielle rapporteringen.
Dette direktivet vil også påvirke Norge og norske børsselskaper som må gjennomføre kravene som av EU er satt til 29. juni 2008.
Hvem kan sitte i styret?
Aksjeloven har få formelle regler om hvem som skal sitte i styret. Styret skal etter aksjelovens hovedregel ha minst tre medlemmer (§6-1), men kan ha færre dersom aksjekapitalen er mindre enn tre millioner kroner. Styret kan da bestå av kun ett styremedlem og ett varamedlem. Dette gjelder ikke for allmennaksjeselskaper, hvor det alltid må være minst tre styremedlemmer. I selskaper med bedriftsforsamling skal styret ha minst fem medlemmer. Minst halvdelen av styret skal i prinsippet være bosatt i Norge. Dette gjelder ikke for statsborgere i stater som er part i EØS-avtalen, når de er bosatt i en slik stat (§6-11). Samtlige styremedlemmer kan dermed være utenlandske statsborgere bosatt utenfor Norge, forutsatt at bopelen er i en EØS-stat.
I allmennaksjeloven har vi nå fått en ny paragraf (§6-11a.): Krav til representasjon av begge kjønn i styret.
Hva menes med uavhengighetskravet?
Et spørsmål som har vært aktuelt i den senere tid, er om det må stilles uavhengighetskrav til styremedlemmer eller krav for å unngå rollekombinasjoner. Noen slike krav er ikke stilt i aksjeloven, ut over at daglig leder i et allmennaksjeselskap ikke kan være styreleder i selskapet (§6-1 tredje ledd), men kan være medlem av styret. Revisor kan ikke være medlem av styret i et foretak vedkommende reviderer.
I debatten om eierstyring og selskapsledelse har det vært reist spørsmål om det er hensiktsmessig at profesjonelle rådgivere til børsnoterte selskaper også er medlemmer av styret i selskapet. Slike rådgivere forholder seg ofte til selskapets administrasjon, og spørsmålet er om de i kraft av å være styremedlemmer da er tilstrekkelig uavhengige i forhold til den daglige ledelsen.
Det kan være på sin plass å referere til etterfølgende anbefalinger og retningslinjer hvor uavhengighetsproblematikken er behandlet:
Norsk anbefaling om eierstyring og selskapsledelse (corporate governance)Styret bør settes sammen slik at det kan handle uavhengig av særinteresser. Minst halvparten av de aksjeeiervalgte medlemmene bør være uavhengige av selskapets daglige ledelse og av vesentlige forretningsforbindelser. Minst to av de aksjeeiervalgte medlemmene bør være uavhengige av selskapets hovedaksjeeiere.
Nørbyutvalget (Danmark)Tilnærmet samme regler som vår norske anbefaling.
EUThe High Level Group of Company Experts - the Jaap Winter Group. Tilnærmet samme regler som vår norske anbefaling.
USANew York-børsen (NYSE) har fastsatt regelverk vedrørende «corporate governance listing standards» inntatt i børsens «listed company manual». Nasdaq-børsen har i grove trekk foreslått tilsvarende regler. Begge disse er tilnærmet lik vår norske anbefaling.
Oslo BørsBørssirkulæret 5/2001 stiller som krav at styrene i nye selskaper som skal tas opp til notering, består av minst 50% aksjeeiervalgte styremedlemmer som er uavhengige. Videre skal minst to styremedlemmer være uavhengige av selskapets hovedeier(e). Som hovedeier regnes aksjeeiere som direkte eller indirekte eier 10% eller mer av aksjene eller stemmene i selskapet. Oslo børs kontrollerer dette for alle nye selskaper som skal tas opp. Dersom dette ikke er på plass, blir noteringen ikke akseptert. For selskaper som er notert på Oslo børs, har børsen ingen oppfølging eller sanksjoner knyttet til uavhengighetsforholdet hos styret.
Hvilke uavhengighetsforhold må vurderes?
Forhold som er egnet til å styrke styremedlemmets uavhengighet, kan være at styremedlemmet:
Ikke mottar annen godtgjørelse enn styrehonoraret fra selskapet
Ikke har vært ansatt i selskapet
Ikke har resultatavhengig styrehonorar eller opsjoner i selskapet
Ikke har kryssrelasjoner med andre styremedlemmer eller daglig leder
Ikke har for nære familiebånd til daglig leder
Ikke har, eller representerer, vesentlige forretningsmessige relasjoner med selskapet
Minst to av de aksjeeiervalgte medlemmene bør være uavhengige av selskapet hovedaksjeeiere
Krav til styremedlemmers habilitet
Et spørsmål som har vært oppe i den norske debatten om eierstyring og selskapsledelse, er styremedlemmers habilitet. Habilitetsspørsmålet må ikke forveksles med det generelle kravet om styremedlemmers uavhengighet, som vi har behandlet ovenfor, og som kun er av veiledende karakter og ikke er rettsregler.
Habilitetsspørsmålet kommer typisk opp når eksterne styremedlemmer også yter andre tjenester til selskapet, som konsulent- og advokattjenester, eller har en forretningsmessig interesse som gjør at de kan ha fordel av selskapets disposisjoner. Habilitetskravet er regulert i aksjeloven §6-27, som har følgende ordlyd:
Et styremedlem må ikke delta i behandlingen eller avgjørelsen av spørsmål som har slik særlig betydning for egen del eller for noen nærstående at medlemmet må anses for å ha en fremtredende personlig eller økonomisk særinteresse i saken. Det samme gjelder for daglig leder.
Et styremedlem eller daglig leder må heller ikke delta i en sak om lån ellerannen kredit til seg eller om sikkerhetsstillelse for egen gjeld.
Inhabilitetsreglene innebærer at et styremedlem har plikt til å fratre fra styrets behandling av saker der en særinteresse som nevnt her er til stede.
En annen inhabilitetsregel fremkommer av aksjeloven §6-28, som sier at «Styret og andre ... som representerer selskapet, må ikke foreta noe som er egnet til å gi visse aksjeeiere eller andre en urimelig fordel på andre aksjeeiere eller selskapets bekostning».
Det må likevel understrekes at et styremedlem ikke skal være inhabil i betydningen uavhengig av eierne og andre som har interesse knyttet til selskapet. Styret har jo plikt til å fremme eiernes interesse ved typisk å sørge for størst mulig avkastning på investert kapital og ivareta kreditorenes interesse i at selskapet kan innfri sine forpliktelser.
Oppsummering
Vår norske anbefaling - Eierstyring og Selskapsledelse legger til grunn at «styret skal påse at selskapet har god eierstyring og selskapsledelse». Dette sammen med vår påstand om at styret er «sentralen» for god eierstyring og selskapsledelse vil således legge listen høyt for styrearbeid og styrerollen fremover. Markedene forventer at styrene ser dette og innretter seg etter dette.


