


Eierrollen krever ryddighet
God eierstyring og selskapsledelse forutsetter at eierne opptrer ryddig i forhold til hverandre og i forhold til styret. Uryddighet i eierskapet kan være skadelig og i ytterste konsekvens ødeleggende for selskapene.
Eierne må utøve sin eiermakt og sine eierrettigheter i de fora lovverket henviser til. Alle eiere må videre rette seg etter de anbefalinger vi i dag har for hva som er god eierstyring og selskapsledelse.
Eiernes plass
Norge er et spesielt land når vi sammenligner eierskapet hos selskaper på Oslo Børs med andre europeiske børser. Hos oss preges aksjonærstrukturene av et meget høyt offentlig eierskap, fulgt av utenlandske eiere og eierposisjoner foretatt av finansinstitusjoner. Det personlige eierskapet er lavere hos oss enn i noe annet europeiske land.
I tillegg er det et særtrekk hos oss at vi sjelden ser store personlige eiere i våre børsselskaper.
Eierskap på Oslo Børs | ||
|---|---|---|
Desember 2005 |
Oktober 2007 |
|
Statlig/offentlig eierskap |
35 % |
30 % |
Utenlandske eiere |
37 % |
42 % |
Institusjonelle eiere |
22 % |
25 % |
Personlige eiere / andre |
6 % |
3 % |
100 % |
100 % |
|
Kilde: Oslo Børs
I henhold til informasjon på hjemmesidene til Oslo Børs har det utenlandske eierskapet økt til ca. 40 % pr. desember 2006. Samtidig har det statlige/offentlige eierskapet blitt noe redusert.
Et annet karaktertrekk ved det norske eierskapet er at disse eierne som regel ikke deltar i styrearbeidet. Det er et tankekors når det viser seg at det direkte personlige eierskapet påvirker lønnsomheten på en positiv måte.
Den rollen eierne spiller, har derfor betydning for bedriftene. Det kan også være at de aksjonærstrukturene vi ser ovenfor, ser noe forskjellig på de rettighetene de har som eiere.
Norsk næringsliv for øvrig preges av et stort antall små og mellomstore bedrifter. I mange av disse er eieren ofte også styreleder og daglig leder, og lederens deltakelse i den daglige driften er stor. Andre selskaper driver sin virksomhet som en ren familiebedrift der rollene deles mellom familiemedlemmene, og der det ikke trekkes inn personer utenfra som styremedlemmer eller som daglig leder.
I disse selskapene mener eierne at de selv er de beste til å passe på sine egne penger, og de ønsker ikke å etablere noen form eller noe innslag hvor eksterne personer trekkes inn.
Etter vår oppfatning bør de som etablerer slike bedrifter, som en del av sin eierrolle, vurdere om en slik løsning er den optimale, eller om de trenger eksterne til å bistå og bidra til verdiskapning.
Mellom børsselskapene på den ene siden og enkeltmannsforetaket og de «rene» familiebedriftene på den andre siden har vi i Norge en rekke virksomheter hvor eier - styret - lederne består av forskjellige personer, og hvor behovet for å skape forståelse for disse rollene er av stor betydning for virksomhetens suksess og verdiskapning. Dette gjelder ikke bare de privateide virksomhetene, men kan være like avgjørende for offentlig eide virksomheter og forskjellige typer av organisasjoner.
I vårt samspilltriangel som vi viser i den neste figuren, er det klart at eier(ne) og den rollen som denne/disse spiller, står sentralt.
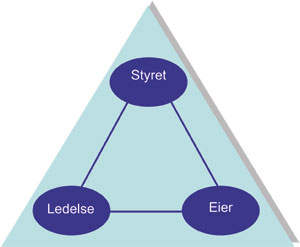
Trianglet kan i seg selv og ved første øyekast se svært enkelt ut. Dersom eierne, styret og ledelsen ikke ser de utfordringer og farer som ligger i og rundt triangelet, kan selskapet bli skadelidende og i verste fall ende i tragedie. Triangelet fokuserer på at det å synliggjøre og lykkes med god eierstyring og selskapsledelse forutsetter at det mellom de tre mest sentrale funksjonene i virksomheten er etablert et samspill, og at samspillet fungerer. I dette ligger det å være enige om å forstå:
Hva man ønsker med selskapet og den virksomheten som skal drives
Hvilken retning selskapet skal velge (strategi)
Hvordan selskapet/virksomheten skal lykkes med å komme dit
Hvordan resultatene skal måles
I vårt triangel velger vi å starte med eierne og den rollen disse skal spille.
Eiernes rolle
I forhold til en rekke virksomheter kan det synes som om eierne kun har en rolle, nemlig den å skyte penger inn i virksomheten. Ut over dette er eiernes rolle uklar. Eierne er i mange tilfeller ikke opptatt av å endre på dette forholdet. En slik eierrolle blir veldig uklar og kan, sett opp mot god eierstyring, være hemmende for videre suksess.
Eierne må etter vår oppfatning alltid være synlige på hvorfor de eier, og sørge for at ledelsen handler i tråd med deres interesser.
For at de tre hovedfunksjonene i trianglet skal lykkes, er det sterkt å ønske at eierne er grundige i å informere og kommunisere hvorfor de ønsker å eie virksomheten, og hva de forventer å få ut av eierskapet. I alle virksomheter hvor eierne har satt inn andre personer enn seg selv til å styre og lede verdiskapningen, bør de derfor synliggjøre sine tanker og forventninger og sin deltakelse (som eiere) i virksomheten gjennom å utarbeide et eierskapsdokument. Dette retter seg særlig mot virksomheter hvor eierstrukturen er sammensatt av kapital fra det offentlige, institusjonelle eiere, utenlandske eiere og store private eiere. Et slikt eierskapsdokument åpner for at de forskjellige eiere får forståelse av hvorfor de andre eierne har investert i selskapet, og hvilke forventninger de har til sitt eierskap, samtidig som styret og ledelsen får mulighet til å utvikle selskapet i den retning eierne ønsker.
At eierne, styret og ledelsen er opptatt av det samme, og at det går «en rød tråd» gjennom virksomhetsstyringen, vil ha positiv effekt på hele organisasjonen. Hvis eierne, styret, ledelsen av ansatte og omverdenen oppfattes som samstemte, vil det selvsagt styrke disses forhold til og tro på selskapet.
Forskningen ved Institutt for finansiell økonomi ved Handelshøyskolen BI viser at eierskap og styrearbeid er en nøkkel til den gode bedrift. Den rolle eierne spiller, må derfor ha en sentral plass når selskapene skal etablere en «best practice» for eierstyring og selskapsledelse.
En viktig rolle for eierne blir å gå inn i styrene og synliggjøre sin eiermakt samtidig som de opptrer ansvarsfullt. Eierne skal ikke bare «sitte i styret»; de skal fremstå som både arbeidsomme og målbevisste.
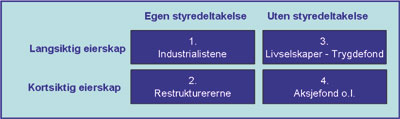
Eierne og den rolle de spiller, kan også grupperes i fire kategorier:
Figurene viser her tydelige særtrekk i eierskapet. Dette resulterer i at de rollene disse eierne spiller, blir forskjellige. Her har vi fokusert spesielt på hvorvidt de har styredeltakelse eller ikke.
Professor Øyvind Bøhren (BI) er meget klar på at det er sammenheng mellom hvordan et selskap eies, og hvordan det drives. «Vi er vant til å se på egenkapital som kapital. Vi må tenke på egenkapital først og fremst som eierskap. Dette er spesielt hos oss. Vi mangler ikke kapital, men godt eierskap. Eierskap er en produksjonsfaktor på samme måte som kapital og arbeidskraft.»* Corporate governance i et norsk perspektiv - side 122. Utgitt av PWC på Abstrakt Forlag AS mai 2004.
Generalforsamlingen
Generelle kommentarer
Generalforsamlingen er et organ for aksjeeierne og er selskapets øverste myndighet. I dette ligger at generalforsamlingen kan treffe vedtak i alle selskapssaker, med mindre loven forbeholder avgjørelsesmyndigheten for andre organer (f.eks. bedriftsforsamlingen i selskaper som har en slik).
Det ligger også i generalforsamlingens stilling som selskapets øverste myndighet at den kan instruere andre selskapsorganer, omgjøre deres beslutninger eller direkte treffe avgjørelser i andre selskapsorganers saker, med mindre loven på særskilte områder fratar generalforsamlingen denne myndigheten. Generalforsamlingen har også direkte og indirekte innflytelse over sammensetningen av de øvrige selskapsorganene, eller i alle fall over flertallet av medlemmene i disse (valg av styremedlemmer og valg av bedriftsforsamlingens medlemmer og valg av revisor). Viktig for eierne er det også at generalforsamlingen kan kreve innsyn i selskapets saker, og den kan beslutte kontrolltiltak og iverksette granskning. Det hører også inn under generalforsamlingen å gjøre ansvar gjeldende overfor selskapets tillitsvalgte.
Generalforsamlingen representerer ikke selskapet utad ved inngåelse av avtaler eller overfor offentlige myndigheter. Dette gjelder selv om beslutningen internt i selskapet er truffet av generalforsamlingen. Det er således viktig å forstå at generalforsamlingen er et internt organ.
Aksjeloven forbeholder visse (viktige for eierne) beslutninger til dette organet. Typiske slike saker kan være: vedtektsendringer - endring av aksjekapital - fusjon, fisjon, oppløsning av selskapet, utdeling av selskapets midler (utbytte) og ansvarssanksjoner mot selskapets tillitsvalgte. Eierne velger et styre i selskapet som sammen med den daglige leder står for selve forvaltningen av selskapet. Loven er klar på at forvaltningen av selskapet ikke hører under generalforsamlingen.
Viktig her for aksjonærene er det å forstå at myndigheten må utøves i generalforsamlingen. Aksjeeierne kan derfor ikke, uten at det skjer gjennom flertallsvedtak i generalforsamlingen, instruere styret eller de enkelte medlemmene. Dette gjelder også styremedlemmer som en aksjeeier oppfatter som «sine», og uansett om vedkommende styremedlem er ansatt hos aksjonæren og som sådan er underlagt aksjeeierens instruksjonsmyndighet.
Gjennomføringen av generalforsamlingens vedtak hører under styret. Det kan også tenkes at styret inngår avtaler som må godkjennes av generalforsamlingen, eller som forutsetter at senere vedtak gjøres av generalforsamlingen, så som ved avtale om fusjon, avtale som ligger utenfor vedtektenes virksomhetsangivelse, eller avtale om å la noen tegne aksjer i selskapet. Styret kan i slike saker ikke binde generalforsamlingen til å treffe vedtak i en bestemt retning.
Etter vår oppfatning er således generalforsamlingen det viktigste forum for eierne, og det er her eierne skal tilkjennegi sine oppfatninger. Følgelig bør eierne (aksjonærene) være til stede eller være representert på generalforsamlingene.
I det etterfølgende vil vi referere til regler i kap. 5 i aksjeloven som vi mener er sentrale for eierne og deres eierstyring. For å få et fullstendig bilde av aksjelovens bestemmelser vil vi anbefale eierne å lese hele kap. 5.
Myndighetsutøvelsen
Gjennom generalforsamlingen utøver aksjeeierne den øverste myndighet i selskapet.
Dersom selskapet har bedriftsforsamling, kan generalforsamlingen likevel ikke overprøve dennes beslutning når det gjelder:
Valg av styret og styrets leder
Videre kan generalforsamlingen heller ikke overprøve styrets beslutning når det gjelder:
Rasjonalisering eller omlegging av driften som vil medføre større endringer eller omdisponering av arbeidsstyrken
Møteretten
Aksjeeierne har rett til å møte i generalforsamlingen. Dette kan skje ved egen deltakelse eller ved fullmektig eller eget valg. En slik møterett kan ikke begrenses i vedtektene. Dersom en aksjeeier skulle ønske det eller ha behov for det, kan han ta med rådgiver, og han kan gi talerett til en rådgiver.
Stemmeretten. Inhabilitet
Hver aksje gir en stemme når noe annet ikke følger av loven eller vedtektene. For ASA-selskaper kan det i vedtektene også fastsettes at aksjene i en aksjeklasse ikke skal gi stemmerett, eller at de skal gi en begrenset stemmevekt. En slik vedtektsbestemmelse skal godkjennes av departementet dersom de samlede pålydende aksjer i selskapet med slike stemmebegrensninger utgjør mer enn halvparten av aksjekapitalen i selskapet. Stemmerett kan ikke utøves for en aksje som tilhører selskapet selv eller et datterselskap. En slik aksje skal ikke regnes med når en beslutning krever samtykke fra samtlige aksjeeiere eller en viss del av aksjekapitalen, eller når en rett kan utøves bare av eierne av en viss del av selskapets aksjekapital. Ingen kan selv eller ved fullmektig eller som fullmektig delta i en avstemning på generalforsamlingen om søksmål mot vedkommende selv eller eget ansvar overfor selskapet og heller ikke om søksmål mot andre eller andres ansvar dersom han eller hun har en vesentlig interesse i saken som kan være stridende mot selskapets interesser.
Ledelsens rett og plikt til å være til stede
Styrelederen, daglig leder og lederen for bedriftsforsamlingen skal være til stede på generalforsamlingen. Andre styremedlemmer og andre medlemmer av bedriftsforsamlingen kan være til stede. Alle de forannevnte har rett til å uttale seg på generalforsamlingen.
Ordinær generalforsamling
Denne skal avholdes innen 6 måneder etter utgangen av hvert regnskapsår. Følgende saker skal behandles og avgjøres:
Godkjennelse av årsregnskapet og årsberetningen
Utdeling av utbytte
Andre saker som etter loven eller vedtektene hører inn under generalforsamlingen
Ekstraordinær generalforsamling
Styret, bedriftsforsamlingen eller lederen for bedriftsforsamlingen kan bestemme at det skal innkalles til ekstraordinær generalforsamling. Videre skal styret innkalle til slik generalforsamling når revisor eller aksjeeiere som representerer minst en tjuedel av aksjekapitalen, skriftlig krever det for å behandle et bestemt avgitt emne. Styret skal i slike tilfeller sørge for at generalforsamlingen holdes innen en måned etter at kravet er fremsatt.
Aksjeeiernes rett til å få saker behandlet på generalforsamlingen
En aksjeeier har rett til å få behandlet spørsmål på generalforsamlingen som han eller hun melder skriftlig til styret i så god tid at det kan tas med i innkallingen. Har innkallingen allerede funnet sted, skal det sendes ut ny innkalling dersom det er minst to uker igjen til generalforsamlingen skal holdes.
Saker utenfor dagsorden
Saker som ikke er meddelt aksjeeierne etter reglene om innkalling, kan ikke avgjøres på møtet uten at alle aksjeeierne samtykker. At saker ikke er angitt i innkallingen, er likevel ikke til hinder for at den ordinære generalforsamlingen avgjør saker som etter loven eller vedtektene kan behandles på møtet.
Den ordinære generalforsamlingen avgjør eventuelle forslag om granskning som blir fremsatt. I henhold til loven kan en aksjeeier fremsette forslag til granskning av selskapets stiftelse, forvaltning eller nærmere angitte forhold ved forvaltningen eller regnskapene. Forslaget kan fremsettes på en ordinær generalforsamling eller på en generalforsamling der det fremgår av innkallingen at sak om slik granskning skal behandles. Får forslaget tilslutning av aksjeeiere som har minst en tidel av aksjekapitalen som er representert på generalforsamlingen, kan enhver aksjeeier innen en måned etter generalforsamlingen kreve at tingretten beslutter granskning.
Ledelsens opplysningsplikt
En aksjeeier kan kreve at styremedlemmer, medlemmer av bedriftsforsamlingen og daglig leder på generalforsamlingen gir tilgjengelige opplysninger om forhold som kan innvirke på bedømmelsen av:
Godkjennelse av årsregnskapet og årsberetningen
Saker som er forelagt aksjeeierne til avgjørelse
Selskapets økonomiske stilling, herunder om virksomheten i andre selskaper som selskapet deltar i, og andre saker som generalforsamlingen skal behandle, med mindre de opplysninger som kreves, ikke kan gis uten uforholdsmessig skade for selskapet
Dersom det må innhentes opplysninger, slik at svar ikke kan gis på generalforsamlingen, skal det utarbeides skriftlig svar innen to uker etter møtet. Svaret skal holdes tilgjengelig for aksjeeierne på selskapets kontor og sendes alle aksjeeiere som har bedt om opplysningen. Dersom svaret må anses å være av vesentlig betydning for bedømmelsen av forhold som nevnt overfor, skal svaret sendes alle aksjeeiere med kjent adresse.
Protokoll
Møtelederen skal sørge for at det føres protokoll. Protokollen skal holdes tilgjengelig for aksjeeierne hos selskapet og oppbevares på betryggende måte.
Flertallskrav
En beslutning av generalforsamlingen krever flertall av de avgitte stemmene, om ikke noe annet er bestemt i loven. Står stemmetallet likt, gjelder det som møtelederen slutter seg til, også når denne ikke har stemmerett.
Vedtektene kan fastsette flertallskrav som avviker fra lovens. Dersom selskapets vedtekter skal endres, krever dette tilslutning fra minst to tredeler så vel av de avgitte stemmene som av den aksjekapitalen som er representert på generalforsamlingen. Beslutning om vedtektsendring som forringer en hel aksjeklasses rett, må tiltres av eiere av to tredeler av den representerte kapital i denne klassen. Dessuten må minst halvdelen av stemmene fra de aksjeeiere som ikke eier aksjer i noen annen klasse, være avgitt for forslaget. I vedtektene kan det fastsettes strengere krav enn det loven stiller for vedtektsendring.
Aksjeloven § 5-19 har i tillegg regler for kvalifisert flertallskrav som må anvendes i visse situasjoner hvor aksjeeiers rett til utbytte eller til selskapets formue reduseres (det vises til aksjeloven). Videre krever en beslutning tilslutning fra samtlige aksjeeiere når den for utgitte aksjer innebærer:
At aksjeeiernes forpliktelser i forhold til selskapet økes
At retten til å overdra eller erverve aksjer i selskapet innskrenkes
At aksjer kan være gjenstand for tvungen innløsning
At rettsforholdet mellom tidligere likestilte aksjer endres
At aksjeeiernes rett til utbytte eller til selskapets formue reduseres ved bestemmelse om å endre selskapets formål til ikke å skaffe aksjeeierne økonomisk utbytte
Dersom en slik beslutning bare berører en del av aksjeeierne, krever beslutningen tilslutning fra samtlige berørte aksjeeiere og dessuten flertall som for vedtektsendring.
Misbruk av generalforsamlingens myndighet:
Generalforsamlingen kan ikke treffe noen beslutning som er egnet til å gi visse aksjeeiere eller andre en urimelig fordel på andre aksjeeieres eller selskapets bekostning.
Søksmål om ugyldige beslutninger
En aksjeeier, et styremedlem, et medlem av bedriftsforsamlingen eller daglig leder kan reise søksmål med påstand om at en beslutning av generalforsamlingen er ugyldig fordi den er blitt til på ulovlig måte eller for øvrig er i strid med loven eller selskapets vedtekter. Slike spørsmål kan også reises av et flertall av de ansatte eller alternativt av fagforeninger som omfatter to tredeler av de ansatte.
Valgkomité
Norsk anbefaling
Valgkomité er ikke regulert i aksjelovene og er et frivillig organ. Det er interessant og viktig å merke seg at:
Norsk anbefaling om eierstyring og selskapsledelse, som ble vedtatt 4. desember 2004 og med senere oppdateringer, sist av 4. desember 2007, anbefaler sterkt at børsselskaper skal ha en valgkomité. I det etterfølgende gjengir vi anbefalingens ordlyd med kommentarer for etablering av valgkomité.
Selskapet bør ha en valgkomité. Generalforsamlingen bør velge komiteens leder og medlemmer, og bør fastsette dens godtgjørelse. Valgkomité bør vedtektsfestes.
Valgkomiteen bør sammensettes slik at hensynet til aksjonærfellesskapets interesser blir ivaretatt. Flertallet i valgkomiteen bør være uavhengig av styret og øvrige ledende ansatte. Minst ett medlem av valgkomiteen bør ikke være medlem av bedriftsforsamlingen, representantskapet eller styret. Maksimalt ett medlem av valgkomiteen bør være styremedlem og bør da ikke stille til gjenvalg. Daglig leder eller andre ledende ansatte bør ikke være medlem av komiteen.
Valgkomiteen foreslår kandidater til bedriftsforsamling og styre og honorarer for medlemmene av disse organer.
Valgkomiteens innstilling bør begrunnes. Selskapet bør informere om hvem som er medlemmer av komiteen og eventuelle frister for å fremme forslag til komiteen.
Kommentar
Ordningen med valgkomité er ikke lovregulert, og bør derfor vedtektsfestes. I vedtektene eller særskilte retningslinjer bør det fremgå hvordan valg av valgkomité skal forbedres, kriterier for valgbarhet, antall medlemmer, funksjonstid, honorar mv.
Ut fra valgkomiteens sentrale betydning bør godtgjørelsen til komiteens medlemmer bli tilpasset oppgavenes karakter og tidsbruk.
Sammensetning
Anbefalingene om sammensetningen av valgkomiteen tar sikte på å balansere forskjellige hensyn. På den ene siden vektlegges prinsipper om uavhengighet og habilitet i forholdet mellom valgkomiteen og dem som skal velges. På den annen side er det tatt hensyn til å kunne nyttiggjøre den kunnskap tillitsvalgte med erfaring fra bedriftsforsamling og styre har om selskapet. Valgkomiteen bør også ha en sammensetning som reflekterer interessene til aksjeeierfellesskapet.
Informasjon om hvem som er medlemmer av valgkomiteen, bør legges ut på selskapets internettsider.
Det bør være uavhengighet mellom valgkomiteen og styret i selskapet. Det bør derfor ikke være styret som innstiller medlemmer til valgkomiteen. Valgkomiteens uavhengighet av styret og ledelsen i selskapet tilsier at innstilling av medlemmer til valgkomiteen overfor generalforsamlingen bør foretas av valgkomiteen selv.
Selskapet bør i sine retningslinjer for valgkomité etablere regler for rotasjon av komiteens medlemmer, for eksempel slik at den som har sittet lengst i valgkomiteen, byttes ut med visse mellomrom.
Valgkomiteens arbeid
Valgkomiteens leder har hovedansvar for komiteens arbeid.
Valgkomiteen bør sikre at den har tilgang til nødvendig kompetanse i forhold til de oppgavene komiteen har ansvar for. Valgkomiteen bør ha anledning til å trekke på ressurser i selskapet, eller hente råd og anbefalinger fra kilder utenfor selskapet.
Valgkomiteens innstilling til generalforsamlingen bør også redegjøre for hvordan den har arbeidet. Valgkomiteen bør vurdere behov for endringer i styrets og valgkomiteens sammensetning, og ha kontakt med ulike aksjeeiere, medlemmer av bedriftsforsamling og styre, og med den daglige ledelsen. Styrets evalueringsrapport bør behandles særskilt av valgkomiteen. Valgkomiteen bør i sitt arbeid gjøre aktive søk mot aksjeeierfellesskapet, og forankre sin innstilling hos de største aksjeeierne.
Valgkomiteens begrunnede innstilling bør sendes ut senest to uker før valg finner sted. Innstillingen bør inneholde relevant informasjon om kandidatene, og om kandidatene til valgkomiteen.
Informasjon om eventuelle frister for forslag til medlemmer av styre, valgkomité og eventuell bedriftsforsamling, bør legges ut i god tid på selskapets internettsider.
Som det fremgår av anbefalingen, bør valgkomiteen velges av generalforsamlingen. Gjennom å møte på generalforsamlingen vil eierne derfor kunne være delaktige i det å velge ut en valgkomité som blir sammensatt slik at brede aksjonærinteresser blir representert.
Valgkomiteen er etter vår oppfatning meget sentral, fordi den åpner for at det plukkes ut kandidater hvor kravet til helhet, kompetanse, uavhengighet og integritet kan settes høyt på agendaen.
I Norge har det frem til i dag bredt seg en generell oppfatning om at utvelgelsen er tilfeldig. Det kan derfor være naturlig å reise spørsmålet: I hvilken grad er eierne i norsk næringsliv bevisste på sammenhengen mellom bedriftens målsetting og styrets sammensetning? På den ene siden kan det være et mål for eierne at selskapet skal ha et styre som er kjent for sin kompetanse og har et godt renommé, slik at omverdenen sier at dette er et valg vi skjønner og respekterer. På den annen side virker det som at det blir demonstrert liten bevissthet om hva slags styre eierne ønsker å ha. Eierne har en tendens til å knytte prestisje til valget, de går etter det de oppfatter som «gode» navn, og tenker lite på helheten. Sammenhengen kan nok være der, men bevissthetsnivået kan være forskjellig.
Man kan håpe at eierne ser etter kompetanse. I praksis blir det likevel ofte slik at du kjenner noen som du oppfatter som flink og hyggelig, og som du tror vil passe sammen med de andre i styret.
Helhetssynet
Størst mulighet for å anlegge et helhetssyn har eierne når de setter sammen et styre for en ny bedrift. Eiersituasjonen kan imidlertid skape vanskeligheter, fordi ulike grupperinger velger sine representanter uavhengig av hverandre. Heller ikke er det spesielt gunstig når eierfamilien bruker styrene til å holde sønner og døtre beskjeftiget, uten at de har dokumentert talenter for forretningsdrift. Imidlertid må norske virksomheter kanskje akseptere et visst innslag av opplæring.
Formell prosess
Egentlig er det pussig at det ikke gjøres mer for å sikre at selskapet får et godt styre. Ingen blir i dag ansatt i et selskap uten å ha gjennomgått intervjuer, spørreskjemaer og tester, for ikke å snakke om den prosessen som settes i gang når det skal plukkes ut en ny leder. Nettopp derfor kan en stusse over at styremedlemmene ofte slipper unna en formell utvelgelsesprosess.
Når daglig leder plukker ut styret
Ofte er det daglig leder som plukker ut styremedlemmene alene eller i samarbeid med hovedaksjonær. Noen ganger kan det være styrelederen som er drivkraften. Det kan bli galt dersom daglig leder skal plukke ut styremedlemmene alene. De er tross alt hans eller hennes overordnede. Derimot bør daglig leder få uttale seg eller gi råd til styret om hva slags kompetanse som savnes.
Valgkomité
For de virksomhetene som har en valgkomité som plukker ut kandidater, er det lettere å ha et helhetssyn på styresammensetningen. Verre blir det om flere eiergrupperinger får plukke ut sine styremedlemmer uavhengig av hverandre, på bakgrunn enten av en aksjonæravtale eller tradisjon. Valgkomité kan være en god ordning dersom utvelgelsen skjer etter omfattende drøftelser. Ofte viser det seg at valgkomiteen ikke legger ned den tiden som en slik prosess krever.
Rekrutteringsbyråer
I de siste årene har vi sett en økende bruk av rekrutteringsbyråer. For å sette sammen et styre som skal være det «optimale» for selskapet, kreves det tid. Både de store konsulentselskapene og rekrutteringsnæringen har sett dette. Det virker som disse konsulentene benytter de samme metodene for å finne ny styreleder eller styremedlemmer som de bruker for å finne riktig daglig leder. Det tegnes en ideell profil, og det gjøres undersøkelser med hensyn til kompetanse. Da er det ofte tydelig at det har foregått en prosess slik at det dreier seg om en gjennomtenkt beslutning. Vi tror vi fremover vil se en økende anvendelse av disse rekrutteringsekspertene når det skal settes sammen styrer i en rekke norske virksomheter.
Når eierne ikke tar ansvar for styret
Det er i dag generell enighet om at eierne oftest er for passive når det gjelder å peke ut kandidater til styret. Dermed er det en fare for at det blir daglig leder som får oppgaven med å finne styremedlemmer. En administrasjonsdrevet prosess kan være lite heldig. Når daglig leder håndplukker styret sitt, er kriteriene skjult. Ingen behøver å bli forbauset hvis daglig leder er mer opptatt av å finne et styre som passer ham eller henne, enn et som utfordrer og stiller krav. Dette er særlig et problem i såkalte «eierløse» selskaper. Dette er selskaper hvor det ikke er noe personlig eierskap eller noen dominerende investor.
Institusjoner er tradisjonelt lite opptatt av styrets sammensetning. De tenker kortsiktig, mens de burde vært aktive pådrivere. Vi tror dette kommer - noe vi i de siste årene har sett klare eksempler på.


