


Etterberegnet inngående avgift
Klagenemnda sluttet seg til Skattedirektoratets innstilling om å fastholde etterberegnet inngående avgift på kostnader til utleiebygg forut for registreringstidspunktet, jf. forskrift nr. 117 (avgjørelse nr. 5954).
Artikkelen er redigert av Skattedirektoratet, Retts- og revisjonsavdelingen.
Saken gjaldt registreringstidspunktet og fradragsretten etter forskrift av 6. juni 2001 om frivillig registrering av utleier av bygg eller anlegg til bruk i virksomhet som er registrert etter merverdiavgiftsloven (nr. 117)
Spørsmålet i saken var om innsendt registreringsmelding (Samordnet Registermelding Del 2 - Tillegg for merverdiavgiftsmanntallet) var tilstrekkelig utfylt til at det ga grunnlag for registrering etter forskrift nr. 117.
Fylkesskattekontoret mottok 6. februar 2006 søknad om forhåndsregistrering datert 22. desember 2005. I registreringsmeldingen var det krysset av for at meldingen gjaldt start av ny virksomhet og at selskapet ønsket forhåndsregistrering. Det ble opplyst at omsetningsgrensen forventes oversteget i 3. termin 2006 og at dokumentasjon på betydelige investeringer ville bli ettersendt i løpet av januar 2006.
Slik dokumentasjon var ikke mottatt og saken ble behandlet som vanlig registreringssak. Fylkesskattekontoret sendte 17. februar 2006 et brev til selskapet hvor det under henvisning til at omsetningsgrensen ville bli nådd i 3. termin 2006, ble bedt om at slik omsetning ble bekreftet når denne forelå.
4. april 2006 mottok fylkesskattekontoret dokumentasjon på omsetning av konsulenttjenester. Fakturaene var på til sammen kr 70.000 og var alle datert 28. februar 2006. Selskapet ble derfor registrert fra 1. termin 2006. Selskapet ble registrert under samme bransje som i Enhetsregisteret, Butikkhandel med blomster og planter. I bekreftelsen ble det presisert at virksomheten pliktet å gi skriftlig melding til fylkesskattekontoret ved endring av bransje etc.
I forbindelse med kontroll av omsetningsoppgaven for 3. termin 2006, kom det frem at selskapet hadde trodd at det var registrert etter forskrift nr. 117, frivillig registrering av utleiebygg, fra 1. termin 2006.
Det ble sendt inn ny registreringsmelding, og selskapet ble frivillig registrert etter forskrift nr. 117 fra og med 4. termin 2006. Fylkesskattekontoret fant ikke å etterkomme søkers anmodning om å bli frivillig registrert fra 1. termin 2006. Dette vedtaket ble påklaget, men klagen ble ikke tatt til følge av Skattedirektoratet (vedtak 23. januar 2007).
Vedtak om tilbakeføring
I og med at selskapet var registrert etter forskrift nr. 117 med virkning først fra 4. termin 2006, traff fylkesskattekontoret med hjemmel i merverdiavgiftsloven § 55 første ledd nr. 2, vedtak om å tilbakeføre fradragsført inngående avgift på 1. - 3. termin 2006 på oppføringskostnadene på bygget.
Klagers anførsler
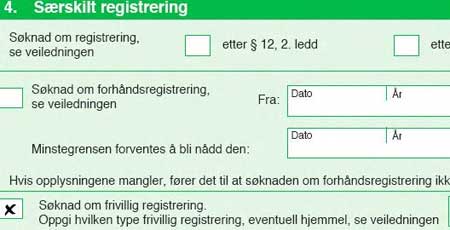
Klager viste til at det var enighet om at registreringsmeldingen/søknaden var ment som en søknad om frivillig registrering av utleievirksomheten. Selv om selskapet ikke var klar over at det også måtte settes et kryss i rubrikken for «Søknad om frivillig registrering» (i «Samordnet registermelding Del 2 - Tillegg for merverdiavgiftsmanntallet»), var det i meldingen vist til at det var foretatt betydelige investeringer og at omsetningsgrensen (for registrering, kr 50 000, jf. mval. § 28) ville bli overskredet i 3. termin 2006. Derfor måtte det ha vært åpenbart for fylkesskattekontoret at registreringen skulle gjelde fra søknadstidspunktet, 1. termin 2006.
Klager viste også til Skattedirektoratets avgjørelse i klagesak nr. 5894. Der kom Skattedirektoratet til at virksomheten måtte anses å ha søkt om frivillig registrering etter forskrift nr. 117, selv om det ikke var krysset av i rubrikken «Søknad om frivillig registrering» i registreringsmeldingen.
Fylkesskattekontoret på sin side mente at det ikke var opplysninger i saken som tilsa at den gjaldt frivillig registrering.
Skattedirektoratet uttalte følgende:
Klager er frivillig registrert etter forskrift nr. 117 fra 4. termin 2007. Forskrift nr. 117 § 3 gir ikke utleier krav på fradrag forut for registreringstidspunktet. Inngående avgift som er pådratt forut for registreringstidspunktet kan søkes avløftet på de vilkår som følger av retningslinjene for tilbakegående avgiftsoppgjør. Inngående avgift som er fradragsført på omsetningsoppgaver uten at den næringsdrivende er innvilget tilbakegående avgiftsoppgjør, må bli å tilbakeføre i medhold av merverdiavgiftsloven § 55 første ledd nr. 2.
Sentralt i klagers argumentasjon er at den registreringsmelding fylkesskattekontoret mottok 6. februar 2006 må anses som en søknad om frivillig registrering etter forskrift nr. 117, og at det således er grunnlag for registrering, og derav fradragsrett fra 1. termin 2006.
Fylkeskattekontorets vedtak om registrering av utleievirksomheten etter forskrift nr. 117 med virkning fra 4. termin 2006, ble stadfestet av Skattedirektoratet (vedtak 23. januar 2007). Sivilombudsmannen har vurdert Skattedirektoratets vedtak. Fra Sivilombudsmannens vurdering siteres:
Omsetning og utleie av fast eiendom faller utenfor merverdiavgiftsområdet jf. merverdiavgiftsloven 19. juni 1969 nr. 66 § 5a første ledd. Like fullt kan man etter forskrift 6. juni 2001 nr. 573 (nr. 117) om frivillig registrering av utleier til bygg eller anlegg til bruk i virksomhet som er registrert etter merverdiavgiftsloven § 28a, frivillig på nærmere vilkår «etter søknad til fylkesskattekontoret» bli registrert i merverdiavgiftsmanntallet dersom man «leier ut bygg eller anlegg som brukes i virksomhet som er registrert etter merverdiavgiftsloven», jf. forskriftens § 1 første ledd. Et grunnleggende vilkår for å bli/være registrert, og således være omfattet av merverdiavgiftsområdet hva gjelder utleie av fast eiendom, er altså at man søker om frivillig registrering hos fylkesskattekontoret.
Kravet om at man må søke til fylkesskattekontoret innebærer at det må foretas en aktiv handling hvor man tilkjennegir ovenfor fylkesskattekontoret, i form av et dispositivt utsagn, at man søker om å bli registrert. Dette fremgår både av ordlyden i forskrift nr. 117 § 1, jf. «etter søknad», samt av ordningens karakter ved at det er en frivillig registreringsordning hvor den næringsdrivende selv velger om han vil registreres eller ikke. Dette må forutsette et aktivt valg og en aktiv handling overfor fylkesskattekontoret hvor man ved et dispositivt utsagn gir uttrykk for valget. En intensjon om å søke, et ønske om å søke eller informasjon til andre om at man ønsker å søke/har tenkt å til å søke, vil neppe være tilstrekkelig for å bli registrert. Intensjon/hensikt/ønske om å søke er ikke et tilstrekkelig dispositivt utsagn overfor fylkesskattekontoret, og kan neppe tilfredsstille kravet til en aktiv handling som viser overfor fylkesskattekontoret at man søker om frivillig registrering. Tilsvarende kan det ikke være tilstrekkelig at alle materielle vilkår for å bli registrert er oppfylt så lenge man ikke har søkt. At virksomheten eventuelt opptrer som om den skulle ha søkt og fått samtykke til frivillig registrering kan ikke reparere en eventuelt manglende søknad. Dersom man forholder seg passiv ovenfor avgiftsmyndighetene, er det vanskelig å se at virksomheten kan sies å ha benyttet seg av ordningen med frivillig registrering. Det kan i denne sammenheng vises til Oslo tingretts dom i den såkalte «Acte-saken», inntatt i RG 2006 s. 1101, som synes å samsvare på de vesentlige punktene med de rettslige utgangspunktene som er redegjort ovenfor om når man kan anses å ha søkt om frivillig registrering.
Spørsmålet er så når man kan anses å ha søkt, med andre ord når er vilkårene for at det foreligger en aktiv handling eller på annen måte et dispositivt utsagn ovenfor fylkesskattekontoret om at man ønsker å frivillig registrere seg, oppfylt.
Avgiftsmyndighetene har lagt opp til at søker skal krysse av i et eget felt i samordnet registermelding for at man ønsker å registrere seg frivillig, samt opplyse om hvilken Type frivillig registrering det er tale om. Men det må trolig også være tilstrekkelig å skrive at man ønsker å registrere en virksomhet som må registreres frivillig i feltet for andre opplysninger i meldingen, eventuelt på eget ark, eller sende eget brev om dette til avgiftsmyndighetene. Også muntlige henvendelser om frivillig registrering vil etter forholdene kunne være tilstrekkelig. Det vil også kunne tenkes at man ikke direkte sier at man ønsker frivillig registrering, men at man opplyser at man ønsker å registrere en utleievirksomhet som nettopp må registreres frivillig, og at fylkesskattekontoret deretter må opplyse den næringsdrivende om frivillig registrering.
Etter dette blir spørsmålet om klager kan sies å ha søkt om frivillig registrering jf. redegjørelsen ovenfor. Om dette skriver Skattedirektoratet i vedtaket av 23. januar 2007 blant annet følgende:
«Fra klagers side er det anført at klager mente å forhåndsregistrere utleievirksomheten ved innsendelse av samordnet registreringsmelding del 2, datert 22. desember 2005. At klager har ment å leie ut angjeldende bygg er sannsynliggjort ved presentasjoner som er holdt ovenfor A og B i 2005. Skattedirektoratet finner det også sannsynliggjort at virksomheten ønsket å frivillig registrere seg for utleien etter forskrift nr. 117, jf. det forhold at det er oppkrevd beløp betegnet som utgående avgift av leievederlag forut for fylkesskattekontorets frivillige registrering av virksomheten i vedtak av 20. september 2006.
Det ble imidlertid i registreringsmeldingen av 22. desember 2005 punkt 4 ikke krysset av for at den gjaldt søknad om frivillig registrering. Heller ikke under andre punkter i meldingen ble det gitt opplysninger om at klager ønsket å frivillig registrere noen utleievirksomhet. Fra klagers side er det ikke påberopt at fylkesskattekontoret, før bruken av lokalene tok til, fikk noe muntlig informasjon som presiserte eller indikerte at registreringsmeldingen var en søknad om frivillig registrering av utleievirksomhet.
Fylkesskattekontorets registrering av klager fra 1. termin 2006 skjedde på bakgrunn av innsendte fakturaer som gjaldt utført konsulentbistand. Disse fakturaene ga ikke fylkesskattekontoret noen indikasjon på at registreringsmelding, datert 22. desember 2005 gjaldt forhåndsregistrering av utleievirksomhet. Bekreftelse på fylkesskattekontorets registrering ble sendt klager 6. april 2006. Fra klager ble det ikke etterlyst noen frivillig registrering av utleievirksomhet etter mottak av meldingen.
Skattedirektoratet kan etter dette ikke se at klager har fremmet noen formell søknad om frivillig registrering av utleievirksomhet som kan danne grunnlag for noen frivillig registrering i 1. eller 3. termin 2006 som anmodet. Skattedirektoratet kan heller ikke se at fylkesskattekontoret på noen måte burde ha sett at klager ved mottak av registreringsmeldingen 6. februar 2006 ønsket frivillig registrering av utleievirksomhet. Derimot mottok fylkesskattekontoret 4. april 2006 kopi av faktura for utført konsulentbistand som ga grunnlag for registrering av ordinær avgiftspliktig virksomhet.
Det er ikke anført eller fremlagt opplysninger om at fylkesskattekontoret mottok dokumentasjon på betydelige investeringer i 3. termin 2006 som kunne indikere en annen virksomhet enn den klager allerede var registrert for.
Klager har vist til at fylkesskattekontoret plikter å foreta en fri bevisvurdering av alle opplysninger i saken. Skattedirektoratet kan ikke se at denne anførsel har relevans i saken. Det kan ikke ut fra prinsippet om fri bevisvurdering utlegges en materiell regel om at det er tilstrekkelig for frivillig registrering etter forskrift nr. 117 at en utleieaktør har ment å registrere seg for utleievirksomhet, selv om det verken av registreringsmeldingen eller andre opplysninger for fylkesskattekontoret fremgår at utleier ønsker slik registrering.»
Det fremgår av vedtaket at Skattedirektoratet ikke har funnet det bevist at klager har søkt om frivillig registrering tidsnok til å omfatte de avgiftsterminer saken gjelder. Skattedirektoratets vedtak av 23. januar 2007 synes å samsvare med de vilkår og utgangspunkter som er redegjort for ovenfor ved vurderingen av om hva som skal til for at man kan anses å ha søkt om frivillig registrering, og ved vurderingen av når klager i forhold til disse vilkårene og utgangspunktene har søkt om frivillig registrering. Deres anførsel om at Skattedirektoratet ikke har foretatt en fri bevisvurdering kan derfor vanskelig føre frem. Hvorvidt det kan føres bevis for en intensjon eller et ønske om å frivillig registrere seg er neppe avgjørende eller på annen måte tilstrekkelig ved vurderingen av om man har søkt om (frivillig) registrering. Som nevnt ovenfor, og som Skattedirektoratet legger til grunn, fremgår det ikke at klager søkte om frivillig registrering i forhold til det som må kreves av aktiv handling og dispositive utsagn overfor fylkesskattekontoret for at man kan anses å ha søkt. Skattedirektoratet synes i denne sammenheng å ha foretatt en fri bevisbedømmelse av alle relevante bevis som fremgår av sakens dokumenter for om slik søknad har vært foretatt.
Det er også vanskelig å se at fylkesskattekontoret på noe tidspunkt før søknaden 29. august 2006 ble sendt, har mottatt opplysninger eller henvendelser som har gitt grunn til å anta at klager ønsket å frivillig registrere sin utleievirksomhet. Klager opplyste selv i samordnet registermelding 22. desember 2005 «at [d]okumentasjon på betydelige investeringer i selskapet vil bli ettersendt i løpet av januar 2006». Hvorfor dette ikke ble gjort, er ikke opplyst, men det måtte være opp til klager å sende slik dokumentasjon for å klargjøre hvilken virksomhet disse utgiftene relaterte seg til. Fylkesskattekontoret kan ikke ha noen særlig undersøkelsesplikt overfor klager all den tid selskapet har opplyst at det vil ettersende dokumentasjon og det for øvrig ikke foreligger opplysninger for fylkesskattekontoret som tilsier at klager ønsker å registrere en utleievirksomhet. Videre kan det synes som selskapet selv kan ha hatt insentiv til å kontakte fylkesskattekontoret, og til å stille spørsmål om selskapet var frivillig registrert, når det mottok den ordinære registreringen 6. april 2006 om nyregistrering i avgiftsmanntallet. Av denne fremgår at virksomheten gjelder «[b]utikkhandel med blomster og planter», noe som kunne tilsi at virksomheten ikke var frivillig registrert for utleievirksomhet. Det er på denne bakgrunn vanskelig å se at fylkesskattekontoret på noe tidspunkt før søknaden 29. august 2006 hadde grunn til å forstå eller burde forstått at Grønt Holding AS ønsket å frivillig registrere seg for utleievirksomhet.
Avsluttende kommentarer
Til forskjell fra denne saken, ble det i klagesak nr. 5894 opplyst i registreringsmeldingen at selskapet skulle føre opp et administrasjonsbygg og verksted for utleie. Slik Sivilombudsmannen har konkludert, jf. sitatet ovenfor, innebærer vilkårene til søknad i F 117 § 1 at det må foreligge en aktiv handling eller på annen måte et dispositivt utsagn ovenfor fylkesskattekontoret om at man ønsker å frivillig registrere seg. Sivilombudsmannen påpeker bl.a. at det kan tenkes at man ikke direkte sier at man ønsker å frivillig registrere en utleievirksomhet, men at man opplyser at man ønsker å registrere en utleievirksomhet som nettopp må registreres frivillig, og at fylkesskattekontoret deretter må opplyse den næringsdrivende om frivillig registrering.
I et tilfelle som i klagesak nr. 5894, hvor det ble tilkjennegitt at selskapet skulle føre opp bygg for utleie, kunne det etter Skattedirektoratets oppfatning ses på som et ønske om å registrere en utleievirksomhet etter mval. § 28a, jf. F 117, hvoretter fylkesskattekontoret burde avklare situasjonen. Etter en nærmere vurdering kom Skattedirektoratet til at utleier i klagesak nr. 5894 skulle vært innvilget frivillig registrering fra den terminen registreringsmeldingen ble fremsatt, forutsatt at øvrige vilkår for slik registrering var oppfylt, herunder vilkåret om leiekontrakt.
Etter dette foreslo Skattedirektoratet å stadfeste fylkesskattekontorets etterberegningsvedtak.
Klagenemndas vedtak
Klagenemnda sluttet seg enstemmig til Skattedirektoratets innstilling og stadfestet etterberegningen.


