


Fortsatt lite bruk av revisjonskomiteer
Internasjonale lovgivere, EU-kommisjonen og tunge aktører i internasjonalt næringsliv vektlegger etablering av revisjonskomiteer for å styrke eierstyring og selskapsledelse. I Norge synes det som om vi ikke helt har tatt inn over oss denne utviklingen. Kan det skyldes en forretningskultur for styrearbeid som er preget av uskyldighet, provinsialisme og tradisjonalisme - eller er det endringer på gang?
Sommeren 2005 gjennomførte vi en større undersøkelse for å avklare hvordan norske selskaper på hovedlisten til Oslo Børs har innrettet seg i forhold til bruk eller ikke bruk av revisjonskomiteer (audit committees) og hvordan komiteene fungerer i de selskapene som har etablert slike. Svarene ble deretter analysert og vurdert, og vi vil i artikkelen presentere undersøkelsen og de funn som ble gjort.
På tidspunktet for gjennomføringen av undersøkelsen var ca. 180 selskaper notert på hovedlisten. Av disse mottok vi svar fra 87, noe som betyr at svarprosenten ble tett opp mot 50%. En slik svarprosent er vi fornøyd med.
Hovedkonklusjoner
Som hovedobservasjon mener vi å kunne trekke den konklusjon at de som har etablert en egen revisjonskomité som en underkomité til styret, hevder at dette har gjort styrearbeidet bedre. Komiteens arbeid gjør styrearbeidet mer effektivt og sikrer en grundigere behandling av saker som tilligger styret.
Dette bør være interessante observasjoner for de selskaper som har valgt ikke å ha en egen komité eller som har til vurdering om de skal etablere en slik.
Hele undersøkelsen har gitt oss grunn til å liste opp etterfølgende observasjoner/konklusjoner.
A: Det kan virke som Norge i 2005/2006 er et «annerledesland» sammenlignet med de globale trender.
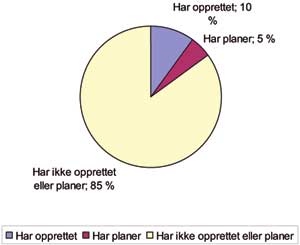
B: For det første kan det slåes fast at det har funnet sted en økning i bruk av slike komiteer sammenlignet med den undersøkelse PricewaterhouseCoopers gjennomførte i 2002/2003 og hvor ca. 10% av tilsvarende selskaper hadde etablert egen komité.
C: På den annen side oppfatter vi økningen i Norge som beskjeden fordi fokuset fra 2002 til 2007 har vært stort internasjonalt.
D: Videre observerer vi at Norge ikke har noe stort og synlig fokus på bruk av slike komiteer.
E: Vi oppfatter tilbakemeldingene fra de som ikke har opprettet egen komité, at de aller fleste ikke har noen klar eller «tung» begrunnelse for dette.
F: På spørsmål om hvorledes komiteene arbeider sammenlignet med en internasjonal «Best Practice», virker det for oss som våre norske komiteer ikke er helt klare på rolle, oppgaver, ansvar osv.
G: Det kan reises spørsmål om vårt «manglende» forhold til slike komiteer kan være uheldige og negative når globale finansmarkeder analyserer oss.
H: Det kan reises spørsmål om den anbefalingen for «Eierstyring og selskapsledelse» som vi i dag har i Norge, og som nå foreligger i oppdatert utgave 28. november 2006, er for vag og har for lite «trøkk» i seg til å stimulere til at det etableres slike komiteer eller at det klart skal fremgå at styret som et kollegium i så fall må dekke de oppgaver og den rolle en slik komité skal spille.
I: Sammenlignet med internasjonale anbefalinger er det spesielt at 12,5% av komiteene har medlemmer som ikke er ordinære styremedlemmer.
J: Det er forhold som tyder på at antall kvinner (kvinneprosenten) i slike komiteer er lavere enn i selve styret.
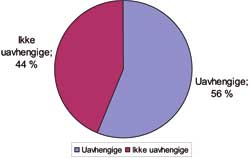
K: 44% av komiteenes medlemmer ble definert som ikke-uavhengige til tross for at det er anbefalt at alle skal kunne oppfattes som dette.
L: Til tross for at det anbefales at alle medlemmene i komiteen bør ha regnskapsmessig kompetanse og minst ett medlem skal kunne defineres som regnskapsekspert var dette langt fra tilfellet i norske komiteer.
M: Det er oppsiktsvekkende og vanskelig å forstå at hele 44% av komiteene ikke har med ekstern revisor i minst ett møte. Dette krever avklaring og oppklaring av komiteens forhold til revisor og revisors forhold til komiteen. Dette bør være et tankekors og et utropstegn for revisorene og Den norske Revisorforening.
N: Mange komiteer må skjerpe sitt fokus på komiteens instruks.
O: Det er stort sprik mellom hvilke saker de enkelte komiteer behandler. Selv om det ikke skal være noen «one size fits all»-løsning, må komiteene revurdere sine oppgaver og sitt fokus.
P: Undersøkelsen reiser spørsmål om hva som skjer i de selskapene som ikke har en slik komité. Ideelt sett skulle i så fall hele styret dekke oppgavene. Vi har en klar følelse basert på undersøkelsen at det for disse styrene faktisk er saker og temaer som ikke kommer til behandling i styrerommet.
Vi vil oppsummere våre observasjoner i en anbefaling om at det i Norge snarest startes en debatt om en slik komités rolle hos våre børsselskaper.
Undersøkelsen
Selve undersøkelsen bygger på en todeling hvor:
Vi avklarer hvorvidt norske børsselskaper har etablert revisjonskomité eller ikke
De som ikke har slik komité blir anmodet om å tilbakemelde på tre relativt enkle spørsmål
De som har etablert en slik komité blir anmodet om å gi sine kommentarer og svar på 21 spørsmål
Er Norge et «annerledesland» sammenlignet med globale trender?
I etterfølgende figurer fremstår utbredelsen av slike komiteer hos selskaper på hovedlisten.
Spørsmål |
Ja |
% |
Nei |
% |
Totalt |
% |
|---|---|---|---|---|---|---|
1.Er det etablert egen Audit committee/Revisjons- komité? |
23 |
26,4 |
64 |
73,6 |
87 |
100 |
2.Har selskapet planer om å etablere en slik komité? |
12 |
20,3 |
47 |
79,7 |
59 |
100 |
3.Går slike planer på etablering i 2005? |
8 |
13,6 |
51 |
86,4 |
59 |
100 |
Tabell: Situasjonen 2005/2006
Siden ca. 50 % av børsselskapene ikke svarte, og vi må anta at bruken av slike komiteer er lavere enn hos de som svarte, vil vi anta at «totalprosenten» hos alle børsselskaper blir ca. 20 %.
I en tilsvarende undersøkelse som PricewaterhouseCoopers gjennomførte i 2002/2003 var bruk av slike komiteer i norske børsselskaper slik:
Observasjoner
Den amerikanske loven Sarbanes-Oxley Act ble vedtatt i 2002 som et resultat av skandalene og tragediene hos amerikanske børsselskaper. Målsetningen med loven var å gjenskape tillit. Loven fokuserer i sitt kapittel III, Corporate Responsibility, også sterkt på revisjonskomiteer. Slike underkomiteer til styret er tydelig ansett som sentrale for å sikre og gjenskape tillit. Loven tar for seg komiteens rolle, oppgaver, ansvar og sammensetning. Loven legger opp til at det skal finnes en revisjonskomité i alle børsselskaper i USA. Enten en underkomité av styret, eller at hele styret fremstår som og dekker de spesifikke kravene loven stiller.
Innen EU har «The High Level Group of Company Law Experts», den såkalte Winter-gruppen, lagt frem sin innstilling overfor EU-kommisjonen. Kommisjonens Action Plan viser at offentliggjøring av selskapenes corporate governance-praksis er et meget sentralt samordningsområde (en lik praksis innen EU). Viktig her er å merke seg det faktum at Winter-gruppen og EU mener det bør etableres revisjonskomiteer. Samtidig fokuseres det på hvilket ansvar og oppgaver som legges til disse komiteene. Innen EU er det således klare føringer for bruken av revisjonskomiteer.
Vi tror ikke det er nødvendig at alle norske børsselskaper skal etablere en egen revisjonskomité blant styrets medlemmer. Til det vil vi tro at flere av våre børsselskaper ikke har en størrelse som krever dette. Vår «norske %», hvor bruk av egen revisjonskomité benyttes, synes for oss å være svært lav og vi tror flere børsselskaper snarest bør opprette slik komité. Det vi også savner, og som vi mener norske styrer som ikke har en egen komité må «bekrefte», er at de som et kollegium dekker oppgavene og rollen. Vi tror dette vil styrke styrefunksjonen i norske børsselskaper.
I vår norske anbefaling: Eierstyring og selskapsledelse fremgår det følgende av § 9:
«Styret bør vurdere bruk av styrekomiteer for å bidra til grundig og uavhengig behandling av saker som gjelder finansiell rapportering og godtgjørelse til ledende ansatt. Slike komiteer bør bestå av styremedlemmer som er uavhengige av den daglige ledelsen. Styret bør informere om eventuell bruk av styrekomiteer i årsrapporten»
Sammenlignet med internasjonale lover og anbefalinger kan det for oss virke som vår norske anbefaling er meget vag og har lite «trøkk» i seg for å stimulere til at det etableres slike komiteer eller at styret som et kollegium påtar seg rollen.
Norsk Utvalg for Eierstyring og Selskapsledelse (NUES) anbefales å vurdere dette.
Hvilke begrunnelser ble gitt for ikke å ha etablert egen komité?
Begrunnelsene (de viktigste) kan grupperes slik:
Vår størrelse
Har vært diskutert, men valgt å utsette beslutning
Oversiktlig og ikke spesielt komplisert virksomhet
Trenger tid på å sette oss inn i hva dette innebærer
Vurderingen utsettes/overføres til nytt styrevalg
Hele styret ivaretar funksjonen
Etter vår oppfatning er begrunnelsene forståelige, men det kan synes som en rekke av selskapene ikke har gjennomført noen grundig diskusjon av argumenter for og imot. Vi synes å observere at flere ikke har satt av nok tid til behandling av temaet. Selv om det var noen selskaper som var klare på at hele styret dekket komiteens rolle og oppgaver, ble vi noe overrasket over at det ikke var flere som hadde denne begrunnelsen. Fordi Sarbanes-Oxley Act så klart vektlegger at der det ikke er en egen slik underkomité til styret, skal hele styret dekke disse kravene og EU støtter opp under dette, kan det synes for oss som om våre børsselskaper har et for «avslappet» forhold til de internasjonale trender.
Hva med selskapene som har etablert egen komité?
Vi har i undersøkelsen anmodet disse om å gi svar og kommentarer til en rekke forhold som ansees som viktige og interessante.
Etableringsår
Dette fremgår av vedlagte tabell og taler for seg selv. Som vist tidligere var det åtte selskaper som hadde planer om etablering i løpet av 2005. Det er en «positiv» utvikling, men vi stiller spørsmål ved tempoet i økningen.
Alternativer |
Antall |
Prosent |
|---|---|---|
a 1999 |
3 |
18,8 |
b 2000 |
0 |
0 |
c 2001 |
0 |
0 |
d 2002 |
3 |
18,8 |
e 2003 |
4 |
25 |
f 2004 |
6 |
37,5 |
g 2005 |
0 |
0 |
Totalt |
16 |
Antall medlemmer
Tabellen viser at det normale er at komiteen består av tre medlemmer. Dette korresponderer bra med internasjonale anbefalinger og undersøkelser.
Alternativer |
Antall |
Prosent |
|---|---|---|
a 2 |
5 |
31,3 |
b 3 |
8 |
50 |
c 4 |
2 |
12,5 |
d flere |
1 |
6,3 |
Totalt |
16 |
Består komiteen av eksterne, dvs. ikke medlemmer av selskapets styre:
Som det fremgår av tabellen har faktisk to komiteer (12,5 %) medlemmer utenfor styrets egen krets. Dette er ikke i tråd med anbefalingene så vel globalt som i Norge og er for oss noe overraskende.
Alternativer |
Antall |
Prosent |
|---|---|---|
a Ja |
2 |
12,5 |
b Nei |
14 |
87,5 |
Totalt |
16 |
Fordeling av medlemmer på kjønn
Siden vi for tiden har et stort fokus på styrets sammensetning hva angår kjønn, ønsket vi å finne ut hvilken kvinneprosent som eksisterte i disse komiteene.
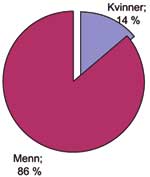
I 16 selskaper med slik komité viste undersøkelsen denne sammensetningen: 7 kvinner og 37 menn (Totalt 47 medlemmer). Dette gir en kvinneandel på 14 % og medfører at det er langt igjen til en «normal» og forventet kjønnsrepresentasjon.
Det kan videre synes som om kvinneprosenten i revisjonskomiteene er lavere enn for styrene som et hele.
Hva med uavhengighet hos komiteens medlemmer?
Det er i alle internasjonale anbefalinger, og også i vår norske, understreket at medlemmene bør være uavhengige. I vår spørreundersøkelse hadde vi detaljert redegjort for definisjonen og innholdet av en slik uavhengighet.
Vi definerte uavhengighet under dette spørsmålet slik:
Ingen annen godtgjørelse enn styre-/komitéhonorar fra selskapet
Ingen aksjeopsjoner
Ingen bonuser
Ingen tidligere ansettelsesforhold
Ingen kryssrelasjoner eller felles bånd til ledelsen
Ingen lån eller lignende fra selskapet
Ingen familierelasjoner til ledelsen
Ikke direktør eller betydelig eier hos kunder eller leverandører
Ikke representant for en betydelig eier eller långiver
Som det fremgår av etterfølgende figur lå uavhengighetsprosenten nær 50-50 (56 %-44 %). Dette var kanskje noe overraskende og samtidig et område komiteene må avklare. Det kan synes som det er en lang vei å gå før komiteene består av bare uavhengige medlemmer.
Komiteens kompetanse. Hva med denne?
Har alle medlemmene finans- eller regnskapsmessig kompetanse ?
Fordi en av hovedoppgavene til en slik komité blant annet er å dekke den finansielle rapporteringen og styrke troverdigheten til denne, fremgår det av «Best Practice» at alle medlemmene bør ha nødvendig regnskapsmessig kompetanse.
Som det fremgår av figuren under, viser det seg at 25 % av medlemmene ikke hadde en slik kompetanse.
Kan minst ett medlem defineres som regnskapsekspert?
Fordi en av hovedoppgavene for komiteen, som omtalt ovenfor, er å arbeide med den finansielle rapporteringen, er det sterkt å ønske at minst ett medlem er ekspert - for eksempel finans-/økonomi-/regnskapsdirektør eller revisor. Vi ble derfor noe overrasket over å observere at dette ikke var tilfellet hos 44 % av de som har etablert en slik komité. Etter vår vurdering synes dette å være en svakhet ved norske komiteer, og noe som snarest bør rettes opp.
Spørsmål |
Ja |
% |
Nei |
% |
|---|---|---|---|---|
|
1.Har alle medlemmene finans- eller regnskaps- messig kompetanse? |
12 |
75 |
4 |
2548 |
2.Kan minst ett medlem defineres som regnskaps- ekspert? |
9 |
56 |
7 |
2548 |
Antall møter i komiteen
Spredningen fremgår av figuren under. Undersøkelser internasjonalt viser at det minste antall møter ikke bør være under tre. Det kan således stilles spørsmål ved forsvarligheten av kun å ha ett eller to komitémøter på årsbasis.
Alternativer |
Antall |
Prosent |
|---|---|---|
a 1 |
1 |
6,3 |
b 2 |
1 |
6,3 |
c 3 |
4 |
25 |
d 4 |
4 |
25 |
e 5 |
4 |
25 |
f 6 |
0 |
0 |
g flere |
2 |
12,5 |
Totalt |
16 |
Instruks, styrets behandling av denne og instruksens innhold
Resultatene av undersøkelsen fremgår av de to neste tabellene. Disse er stort sett selvforklarende, men viser at mange komiteer har behov for å «skjerpe» fokuset på instruks.
Mest overrasket ble vi av å konstatere at evaluering av komiteens arbeid nesten er fraværende. På den annen side kan dette kanskje forklares ved at styreevaluering faktisk er et forsømt område hos norske styrer. Dette til tross for at alle er enige om viktigheten.
Instruks for Komiteen |
Ja |
% |
Nei |
% |
|---|---|---|---|---|
1. Er det utarbeidet egen instruks for komiteen? |
13 |
81 |
3 |
19 |
2. Er denne godkjent av hele styret? |
14 |
88 |
2 |
12 |
Alternativer |
Antall |
Prosent |
|---|---|---|
a Den overordnede hensikt og mål |
14 |
100 |
b Komiteens autoritet |
10 |
71,4 |
c Hvordan komiteen er organisert, størrelse, medlemmenes kvalifikasjoner |
8 |
57,1 |
d Møteavholdelse. Antall, hvem skal delta, krav til dokumenter |
9 |
64,3 |
e Komiteens rolle og ansvar |
13 |
92,9 |
f Forhold til ledelse, ekstern og intern revisor |
10 |
71,4 |
g Rapporteringskrav |
10 |
71,4 |
h Evaluering av komiteens arbeid |
2 |
14,3 |
Totalt |
76 |
Hvilke saker behandler komiteen?
Med utgangspunkt i internasjonale anbefalinger og en «Best Practice» ønsket vi å avklare hvilke saker komiteene hadde på sitt sakskart og hva de faktisk arbeidet med i komitémøtene. Som det fremgår av figuren nedenfor, er det tydelig at det ikke finnes noen «one size fits all»-løsning. Samtidig viser svarene at det kanskje er noen «sprik» eller mangler i forhold til det vi hadde forventet. Det at intern revisjon kommer ut med fire og får 25 % dekning i figuren, må forstås slik siden kun fire selskaper har intern revisjon, at denne er et tema i alle komiteene. Riktig prosent blir således 100 %.
Vi ble noe overrasket når det fremgår av svarene at ikke alle (100 %) behandlet finansiell informasjon og revisjonsspørsmål. Vi hadde kanskje også en forventning til at flere av de andre sakene hadde fått høyere % og at noen av disse hadde landet på 100 %.
Vår undersøkelse viser derfor at det generelt, innen komiteene og også mellom komiteene kanskje er ønskelig med et forum hvor dette kan få fokus. Herunder hvilken rolle, hvilke oppgaver og saker som hører naturlig under komiteen.
Vi har tidligere påpekt ønsket om at de selskaper og styrer som ikke etablerer en egen underkomité, bekrefter at styret som en enhet dekker komiteens oppgaver. De svarene som vi har mottatt, kan faktisk reise spørsmål ved om styrene som et kollegium behandler de sakene som er listet opp.
Alternativer |
Antall |
Prosent |
|---|---|---|
a Risk management |
12 |
75 |
b Intern kontroll |
12 |
75 |
c Misligheter |
6 |
37,5 |
d Finansiell rapportering |
15 |
93,8 |
e Regulatoriske - lovmessige forhold: etterlevelse av slike |
11 |
68,8 |
f Etiske forhold |
1 |
6,3 |
g Revisjonsspørsmål (valg, godtgjørelse, uavhengighet og rapportering) |
11 |
68,8 |
h Intern revisjon, oppgaver, arbeid, rapportering |
4 |
25 |
i Annet |
3 |
25 |
Totalt |
75 |
Hvordan rapporterer komiteen?
Vi har her valgt å fokusere på to rapporteringsnivåer. Den første går på komiteens plikt og ansvar for å rapportere og kommunisere sitt arbeid til styret. Vi hadde her klart forventet at dette var på plass i 100 % av tilfellene. Det at 19 % hevder at dette ikke gjøres, faller i et merkelig lys når det jo er hele styret som har ansvaret og som treffer vedtak/konklusjoner. Komiteen skal i prinsippet være et avlastningsorgan for styret som skal gjøre styrearbeidet mer effektivt og tillitsvekkende, men kan ikke frita styret for sitt ansvar.
Internasjonalt er det anbefalt at det inntas en rapport eller redegjørelse fra komiteen i selskapets årsrapport. Dette har tydelig ikke fått forankring i de norske komiteenes struktur.
Rapportering |
Ja |
% |
Nei |
% |
|---|---|---|---|---|
1. Utarbeides det rapport til styret? |
13 |
81 |
3 |
19 |
2. Rapport fra komiteen som inntas i selskapets årsrapport |
2 |
13 |
14 |
87 |
Hva med opplæring for komiteen?
Vår undersøkelse har vist at bare 31,3 % av komiteene svarer bekreftende på at de får faglig eller annen form for opplæring. For hele 68,7 % av komiteene er dette ikke tilfellet til tross for at dette internasjonalt oppfattes som viktig. Hensikten med dette er jo nettopp at komiteen skal være i stand til å gjøre en best mulig jobb.
Gjør bruk av en slik komité styrearbeidet bedre?
Vi anmodet de som hadde komité om en evaluering av hvorvidt denne bedret styrearbeidet eller om den ikke hadde noen effekt på dette.
I tabellen under fremgår det at de som har valgt å opprette en egen revisjonskomité, mener dette er positivt for styrearbeidet i selskapet.
Vi velger således å påstå at undersøkelsen har bevist at en slik komité har betydning og således også bør vurderes grundigere av de selskaper på Oslo Børs som pr. i dag ikke har slik.
Alternativer |
Antall |
Prosent |
|---|---|---|
a 1 |
1 |
6,3 |
b 2 |
0 |
0 |
c 3 |
3 |
18,8 |
d 4 |
5 |
31,3 |
e 5 |
7 |
43,8 |
f 6 |
0 |
0 |
Totalt |
16 |
I tabellen er 1 liten og 6 meget betydelig
Sluttord
Denne artikkelen bygger på en diplomoppgave om Corporate Governance av 9. juni 2006 fra studentene Stine Hildegard Thorsby Pedersen og Cecilie Herheim. Statsautorisert revisor Øyvind Thorsby har vært mentor og diskusjonspartner.
Komitéarbeidet:
Hvor er ekstern revisor?
Det er oppsiktsvekkende at selskapenes eksterne revisor i hele 44 % prosent av selskapene ikke deltar på minst ett møte i revisjonskomiteen.
I undersøkelsen ønsket vi å avklare hvorledes komiteene forholder seg til intern og ekstern revisor og toppledelsen. Under dette punktet var det spesielt interessant å fokusere på hvorvidt disse ble invitert til ett eller flere møter i komiteen.
Vårt utgangspunkt var at komiteen var avhengig av å kommunisere med alle disse tre organene for å kunne utføre en tilfredsstillende jobb.
Internasjonalt har et stort antall børsselskaper etablert en egen intern revisjon. For oss var det derfor også naturlig å finne ut hvordan norske børsselskaper hadde innrettet seg på dette området sammenlignet med de internasjonale trender.
Det fremgår av etterfølgende tabell hvordan deltakelse i komiteens møter er fra intern revisjon, ekstern revisjon og toppledelse. Det fremgår videre hvor utbredt bruken av intern revisjon er i norske børsselskaper.
For oss er det interessant å observere at bruk av intern revisjon synes lite utbredt hos norske børsselskaper,- idet 75 % ikke har opprettet en slik funksjon. Dog er det greit å konstatere at der hvor det er etablert en egen intern revisjon, deltar denne på minst ett av komiteens møter.
Som for intern revisjon er toppledelsen deltaker på minst ett møte i komiteen.
Spørsmål |
Ja |
% |
Nei |
% |
|---|---|---|---|---|
1.Har selskapet intern revisor? |
4 |
25 |
12 |
75 |
2.Deltar intern revisor på minst ett møte? |
4 |
100 |
0 |
0 |
3.Deltar ekstern revisor på minst ett møte? |
9 |
56 |
7 |
44 |
4.Deltar toppledelsen inkludert finansdirektør påminst ett møte? |
10 |
100 |
0 |
0 |
Sarbanes-Oxley Act og Winter-rapporten/EU fokuserer sterkt på forholdet mellom komiteen og selskapenes valgte revisor. Begge understreker at noen av komiteens viktigste oppgaver er å:
Håndtere kommunikasjonen mot og oppfølgingen av ekstern revisor.
Gjennomgå og avklare ekstern revisors funn og konklusjoner, herunder de anbefalinger revisjonen fremlegger til styret og administrasjonen
Innstille på revisorvalg overfor eierne (generalforsamlingen)
At selskapet har sørget for å bygge opp en tilfredsstillende intern kontroll og har systemer for risikovurderinger.
Behandle den finansielle rapporteringen, herunder årsregnskap og årsberetning
Vi synes derfor det er oppsiktsvekkende at selskapenes eksterne revisor ikke deltar på minst ett møte. At svarene fra selskapene viser at dette faktisk er tilfellet hos hele 44 % av disse må være et tankekors og et utropstegn for revisorene og Den Norske Revisorforening.
Vi har svært vanskelig for å forstå hvorfor ikke ekstern revisor blir invitert til å delta i de møtene hvor komiteen diskuterer og behandler finansiell rapportering, intern kontroll, risikovurderinger, regnskapsprinsipper og ekstern revisors rapporter og revisjonsplaner.
Vi ble her svært overrasket! Dette krever avklaring og oppklaring av komiteens forhold til ekstern revisor og ekstern revisors forhold til komiteen.
Spørsmålet blir: HVOR TRYKKER SKOEN?


