


Aktuelt
Ny fagsjef kvalitetssikring
Barbro Andresen er ansatt som fagsjef kvalitetssikring i Den norske Revisorforening. Andresen har godkjenning som statsautorisert revisor og kommer fra stillingen som konserncontroller i Torghatten Trafikkselskap ASA. Hun har revisjonsprakis fra RSM Hasner AS og Laukvik Revisjon AS. Barbro vil arbeide med DnRs kvalitetskontroll, Descartes og etiske regler ved siden av generelle revisjonsfaglige spørsmål. Hun erstatter Kåre Rødssæteren som har begynt i fagavdelingen i Ernst & Young. Hun tiltrer stil-lingen 1. april.
Kommunalministeren mot forsøksordning

KS ønsker å gjennomføre forsøk med et fullperiodisert budsjett- og regnskapssystem i kommunesektoren. Kommunalministeren mener at det ikke er nødvendig å endre oppstillingen av kommuneregnskapet og har sagt nei til forsøksordning. Dette begrunnes i at dagens finansielle budsjett- og regnskapssystem fungerer på en god og tilfredsstillende måte, og at kommuneregnskapet gir informasjon som gir grunnlag for å ta hensyn til kapitalslit og vurdere utviklingen i kommunenes og fylkeskommunenes verdier.
Odin.no erstattet av regjeringen.no
Nettportalen Odin er stengt og erstattet med www.regjeringen.no. Søker du etter informasjon, skal du ikke lenger få opp uttallige stortingsproposisjoner med uleselig tekst først i søket, men treff som i en helt annen grad er basert på relevans. Førstesidene skal bli mer informative, nyhetsprioriteringen bedre og det skal bli lettere å finne fram bakgrunnsstoff til nyhetene.
God praksis for å hindre eksterne misligheter i offentlig sektor
NKRF har utarbeidet en norsk oversettelse av FEE Position Paper «Good Practice in Tackling External Fraud». Oversettelsen og tilretteleggingen av den norske utgaven er finansiert av NKRF. DnR har bistått NKRF med kvalitetssikringen av oversettelsen.
Notatet er vinklet mot offentlig sektor og inndelt i de tre hoveddelene: Hvordan forstå og styre risikoene for misligheter, Hvordan forebygge og hindre eksterne misligheter samt Hvordan avdekke og granske eksterne misligheter og iverksette sanksjoner.
Notatet kan leses på NKRFs internettsider: www.nkrf.no/kommrev/NKRF-god-praksis-eksterne-misligheter.pdf
Elektronisk registrering av selskapsinformasjon
Næringsdrivende kan nå gjøre både registrering og endring av opplysninger helelektronisk via Altinn. Dette skjer ved at Brønnøysundregistrene har lansert den elektroniske versjonen av Samordet registermelding i Altinn.
Les mer på: www.brreg.no/nyheter/2007/01/elreg_i_altinn_n.html
Uttalelser om bokføring
Skattedirektoratet har kommet med tre nye uttalelser om bokføring:
Oppbevaring av sikkerhetsdokumenter mv. - bank
Skattedirektoratet uttaler at en avtale/gjeldsbrev i utgangspunktet er primærdokumentasjon som må oppbevares i 10 år, forutsatt at avtalen viser partene i transaksjonen, utlånet/innskuddets størrelse, betingelser om renter, avdragsterminer mv. Videre uttales at sikkerhetsdokumenter som pantsettelses- og kausjonserklæringer, normalt er sekundærdokumentasjon som må oppbevares i 3 år og 6 måneder etter utløpet av det året sikkerhetsstillelsen utløper.
Nummerering av salgsdokumenter, bokføring ved bruk av Excel mv.
Skattedirektoratet presiserer at kravet til fortløpende nummerering av salgsdokumentasjonen gjelder for hver enkelt bokføringspliktige enhet. Det presiseres at det samme gjelder for nummereringen av bilagene. Det er også gitt anvisning på hvordan regnskapsmaterialet kan sikres når det benyttes Excel i bokføringen.
Salgsdokumentets innhold - kjøpers adgang til å endre salgsdokumentet
Skattedirektoratet uttaler at det for en tredjepart ikke er adgang til å endre innhold i selgers faktura før den videreformidles til kjøper. Dette gjelder også når salgsdokumentet formidles elektronisk.
Les mer på skatteetaten.no/Templates/Emne.aspx?id=29442&epslanguage=NO
Abonnement på kunngjøringer i Brønnøysundregistrene
Du kan nå abonnere på kunngjøringer fra Brønnøysundregistrene som gjør at du får varsel pr. e-post hver gang det blir foretatt kunngjøringer som er interessante for deg. Du bestemmer selv hvilke kunngjøringer abonnementet skal omfatte. For eksempel kan du få varsel om kunngjøringer av en bestemt type, fra bestemte selskaper eller fra et bestemt geografisk område. Du kan velge mellom daglig eller ukentlig levering.
Skjermingsrenten for inntektsåret 2006
Skjermingsrente for aksjonærmodellen og deltakermodellen er satt til 2,1 prosent, mens maksimal skjermingsrente for foretaksmodellen er satt til 3,0 prosent. Skattedirektoratet skal beregne og kunngjøre renten for det enkelte inntektsår i januar i året etter inntektsåret. Utgangspunkt for beregningen av skjermingsrenten er aritmetisk gjennomsnittlig observert rente på statskasseveksler med 3 måneders løpetid, slik den publiseres av Norges Bank. For 2006 var den 2,96 prosent.
Nytt fra Norsk RegnskapsStiftelse
NRS arrangerer IFR Academy for 8. gang med oppstart 18. og 19. april. International Financial Reporting Academy er et opplæringstilbud i internasjonale regnskapsstandarder (IFRS/IAS), og går over 7 dager, med mulighet for ytterligere fordypning på inntil 4 dager. For mer informasjon og påmelding, se www.regnskapsstiftelsen.no.
NRS har utgitt boken Norske Regnskapsstandarder 2006-2007. Fra 2006 uttaler NRS seg om god bokføringsskikk, og i løpet av 2006 er det utgitt ni uttalelser som er inkludert i boken. NRS har videre utgitt en ny foreløpig regnskapsstandard i 2006, NRS(F) God regnskapsskikk for ideelle organisasjoner, og to nye høringsutkast, NRS(HU) Omorganiseringer og NRS(HU) Anvendelse av IFRS-løsninger innenfor god regnskapsskikk. I tillegg er det foretatt enkelte endringer i de eksisterende standardene i løpet av 2006 og to høringsutkast til veiledninger utgitt, NRS (HUV) Pensjonsforutsetninger og NRS(HUV) Fond for urealiserte gevinster. For mer informasjon og bestilling, se www.regnskapsstiftelsen.no. Alle standarder og uttalelser finnes også på www.regnskapsstiftelsen.no.
Fond for urealiserte gevinster
NRS har utgitt et høringsutkast til veiledning for fond for urealiserte gevinster. Hovedformålet med veiledningen er å fremme en ensartet fortolkning og anvendelse av lovbestemmelsen om fond for urealiserte gevinster i aksjelovene § 3-3a. Dernest har det vært et mål å bidra med innspill til en eventuell fremtidig forskrift. Høringsfristen er 31. mai 2007.
Overgangsregler for IPA og individuelle livrenter
I forbindelse med statsbudsjettet for 2007 ble skattefavoriseringen av individuelle pensjonsavtaler etter skatteloven (IPA) og livrenter avviklet. Hovedpunkter i overgangsreglene er:
IPA
Etter overgangsreglene kan man få utbetalt midlene dersom innestående midler på kontrakten utgjorde mindre enn 1,5 ganger folketrygdens grunnbeløp (G) 31. desember 2006, dvs. 94 338 kroner. IPA-kontrakten vil da bli avsluttet. Utbetalingene fra IPA-kontrakter beskattes som pensjonsinntekt. Videre kan man inngå ny avtale på tilsvarende vilkår og med rett til samme ytelser som den eksisterende pensjonsforsikringsavtalen uten å gi nye helseopplysninger.
De som vil benytte seg av adgangen til å få utbetalt innestående midler på IPA-kontrakter eller inngå ny avtale på tilsvarende vilkår, må sende skriftlig melding om dette til selskapet innen 31. desember 2010.
Det er gitt tilsvarende overgangsregler for fortsettelsesforsikring/fortsatt pensjonssparing i henhold til foretakspensjonsloven og innskuddspensjonsloven.
Individuelle livrenter
Formuesskattefritaket for individuelle livrenter avvikles fra og med inntektsåret 2007. Gjeldende regler for ekstrabeskatning for livrenter som gjenkjøpes før vilkårene til minste forsikringstid i forskriftens § 5-41-1 a er oppfylt, oppheves med virkning fra og med inntektsåret 2007. Disse reglene innebar at inntektstillegget ble satt til av gjenkjøpsverdien.
Det innføres nye regler for ekstrabeskatning av gjenkjøp før vilkårene til minste forsikringstid er oppfylt. Disse reglene får virkning fra og med inntektsåret 2011. Dette gir de som i dag har livrenter, en lang overgangsperiode der gjenkjøp av livrenter ikke ekstrabeskattes.
Fra og med 2011 vil gjenkjøp av livrenter før vilkårene til minste forsikringstid er oppfylt gi et inntektstillegg på 1/8 av gjenkjøpsverdien.
Nytt om IFRS
IASB har varslet at 2007 Bond Volume of International Financial Reporting Standards kommer i mars 2007. Boken er på engelsk, og forventes å inneholde alle eksisterende IFRS/IAS standarder pr. 1. januar 2007. Boken kan bestilles på IASB nettbokhandel: www.iasb.org/resources/shop.asp
DnR utgir 2007 utgaven av boken IFRS på norsk i mars 2007. Boken er oppdatert med norske oversettelser pr. januar 2007. I tillegg har IASB utgitt enkelte endringer som først blir godkjent for bruk i Norge i 2007 og som ikke er oversatt til norsk ennå. I boken er det vist hvor endringene skal inn. Boken kan bestilles på www.revisornett.no.
Anskaffelseskost for datterselskap regnskapsført etter kostmetoden
IASB har utgitt et høringsutkast til en endring av IFRS 1 Førstegangsanvendelse av IFRS. I høringsutkastet foreslås det enkelte forenklinger for fastsettelse av anskaffelseskost for datterselskap regnskapsført etter kostmetoden i morselskapets selskapsregnskap.
Regnskapsstandard for små- og mellomstore foretak
IASB har utgitt høringsutkast til standard for små- og mellomstore foretak. Kommentarfristen er satt til 1. oktober 2007. Utkastet er tilgjengelig på www.iasb.org. Høringsutkastet er utgitt på engelsk, men oversettelser til spansk, fransk og tysk forventes å foreligge i april.
Norsk RegnskapsStiftelse vil avgi høringssvar. NRS vil arrangere eksterne møter med berørte organisasjoner for å sikre en god basis for norske høringssvar. Se informasjon på www.regnskapsstiftelsen.no. Innspill til høringssvaret kan sendes nrs@revisornett.no.
Ekstrabeskatning av lån til selskaper
Det blir ikke fastsatt noe skjema eller regler om innberetning av renteinntekter over skjermingsrenten for inntektsåret 2006. Renteinntekter på lån til selskaper er skattepliktige på vanlig måte. I tillegg skattlegges renteinntekter på lån fra personlige skattytere til aksjeselskaper og deltakerlignede selskaper en gang til som alminnelig inntekt når renten er høyere enn skjermingsrenten. Reglene følger av skatteloven § 5-22 og Finansdepartementets forskrift til skatteloven § 5-22.
Innberetning for 2006
Selskapene er pliktige til å innberette opplysninger om gjeld og rentebetalinger til personlig skattyter. Opplysningene skal spesifiseres slik at lånesaldoen ved inngangen til hver kalendermåned fremgår. Skattedirektoratet har imidlertid besluttet at for inntektsåret 2006 skal selskapene likevel ikke gi slike opplysninger ukrevet til likningsmyndighetene. Selskapene kan derfor se bort fra innberetningsplikten for dette året. Dette innebærer at selskapene heller ikke har noen plikt til ukrevet å sende oppgave over gjeld, renter og grunnlaget for eventuell ekstrabeskatning til långiverne.
Personlige skattytere som har ytt lån til selskap, må selv beregne og oppgi inntektene til beskatning i sin selvangivelse. Dette gjelder både ordinære renteinntekter og ekstrabeskatningen for renteinntekter over skjermingsrenten. For skattytere som leverer selvangivelsen elektronisk, vil det foreligge et hjelpeskjema til selvangivelsen i Altinn for beregningen av rentene til ekstrabeskatning.
Pensjonsforutsetninger i ikke-børsnoterte foretak
Etter NRS’ utgivelse av høringsutkast til veiledning om pensjonsforutsetninger har valg av forutsetninger vært mye diskutert i ulike fagmiljøer, og da særlig diskonteringsrente og lønnsvekst. DnR har fått spørsmål fra medlemmer om ikke-børsnoterte foretak må endre sine pensjonsforutsetninger for 2006 som følge av utgivelse av høringsutkast til veileding. Dette er ytterligere omtalt i www.revisornett.no/default.aspx?did=9301219.
Innsendingsplikt til Regnskapsregisteret
Det minnes om at de aller fleste årsregnskapspliktige fra og med 2005 har hatt plikt til å sende inn årsregnskapet mv. til Regnskapsregisteret. For NUFer må både filialregnskapet og regnskapet for det utenlandske foretaket sendes inn uavhengig av størrelse. Les mer på: www.revisornett.no/?did=9244175.
Revisorforeningen på utdanningsmesser
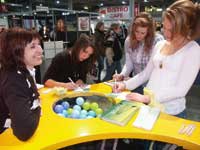
Revisorforeningen har med god hjelp fra flere revisjonsselskaper deltatt på til sammen fire utdanningsmesser. Målet har vært å vise de unge besøkende at revisjon er et spennende yrke og at utdanning i og erfaring fra revisjon åpner for mange muligheter ved senere karrierevalg. I år deltok foreningen på messer både i Trondheim, Bergen, Oslo og Lillestrøm og kunne denne gangen by studentene både på brosjyremateriell og konkurranser i tillegg til generell veiledning om studie- og yrkesvalg.
Regnskap for lotteriverdige organisasjoner
Etter lotteriloven § 4f er alle godkjente lotteriverdige organisasjoner regnskaps- og revisjonspliktige. Lotteri- og stiftelsestilsynet har gitt alle godkjente organisasjoner dispensasjon fra lotterilovens krav om regnskapsplikt etter regnskapsloven og revisjonsplikt til og med regnskapsåret 2007.
Dispensasjonen er gitt under forutsetning av at organisasjonen fører regnskap i et ordentlig og oversiktlig system og rapporterer bestemte regnskapstall og opplysninger til Lotteri- og stiftelsestilsynet på fastsatt skjema. Fra mai 2006 kan rapporteringen skje via Altinn. Manglende rapportering kan medføre tilbakekall av organisasjonens godkjenning og lotteritillatelser.
Geilokonferansen 2007
I år arrangeres Geilokonferansen i perioden 2.-5. september. Av årets program kan nevnes:
Bokføringsloven i sitt andre år - hvordan er status og hva er revisors ansvar
Konsernregnskap - regnskapsføring og praktiske utfordringer
Bygg og annen fast eiendom - aktuelle problemstillinger
Utenlandsbeskatning
Nye revisjonsstandarder og erfaring med implementering og bruk av risikostandardene
Bilbransjen, en kompleks bransje i stadig utvikling. Hvilke utfordringer gir det revisor?
Les mer på: www.revisornett.no/?did=9083279
Begrensning av revisors erstatningsansvar
EU-kommisjonen vurderer om det er behov for endringer i reglene om revisors erstatningsansvar i EU og har sendt ut et dokument med fire ulike endringsmodeller på høring for å innhente synspunkter fra alle interesserte parter. Høringsdokumentet bygger på en undersøkelse publisert i oktober 2006 som viser at store erstatningskrav og dyre og begrensede forsikringer er en trussel for bransjen, for de fire store revisjonsselskapene, og også for andre revisjonsselskaper. Kravene blir da også en trussel for brukerne av revisors tjenester.
Undersøkelsen viser videre til at enkelte land har begrenset revisors ansvar, og at andre land vurderer slike forslag. Den drøfter ulike former for begrensning av erstatningsansvar, og konkluderer med at det ikke er én type begrensning som passer for alle formål. EU-kommisjonen ønsker innspill fra alle interesserte parter til fire mulige modeller for endring av revisors ansvar:
Innføring av en fast tallfestet EU-grense, men dette kan være vanskelig oppnåelig
Innføring av en (nasjonal) erstatningsgrense basert på revisjonsklientens størrelse, beregnet ut fra markedsverdi
Innføring av en (nasjonal) erstatningsgrense basert på multiplisering av det aktuelle revisjonshonoraret (eksempelvis 10 X)
Innføring (nasjonalt) av forholdsmessig erstatningsansvar. Det vil si at hver part (revisor og klient) kun er ansvarlig for den del av tapet som skyldes partens erstatningsbetingende handlinger eller unnlatelser.
Høringsfrist er satt til 15. mars 2007. EU-kommisjonens høringsdokument med vedlegg kan du lese på: ec.europa.eu/internal_market/auditing/liability/index_en.htm
Nye bindende forhåndsuttalelser fra Skattedirektoratet
Konsernbidrag utenlandsk registrert selskap skattemessig hjemmehørende i Norge (BFU 67/06)
Et norsk konsern ønsket å flytte datterdatter, som var etablert i landet X utenfor EU/EØS, til Norge slik at selskapet ble skattepliktig hit. Spørsmålet var om selskapet etter flyttingen ville komme i posisjon for å yte konsernbidrag. Skattedirektoratet konkluderte med at datterdatter skulle anses som et likestilt selskap etter skatteloven § 10-2 første ledd, jf. §§ 10-1 og 2-2 første ledd bokstav e. Videre skulle datterdatter anses som et norsk selskap i henhold til skatteloven § 10-4 første ledd. For å kunne anvende konsernbidragsreglene i skatteloven §§ 10-2 til og med 10-4 måtte datterdatter følge aksje- og skattelovens regler i Norge vedrørende konsernbidraget.
Spleis av aksjer og ulovfestet gjennomskjæring (BFU 66/06)
En personlig skattyter eide alle aksjene i Holding AS. Skattemessig innbetalt overkurs var forskjellig på de enkelte aksjene. Skattyter ønsket å gjennomføre en kapitalnedsettelse for å tilbakebetale skattemessig innbetalt overkurs. Før kapitalnedsettelsen ønsket han imidlertid å spleise alle aksjene til én aksje. Ved denne fremgangsmåten unngikk han at en del av kapitalnedsettelsen skattemessig ble klassifisert som utbytte. Skattedirektoratet konkluderte med at det i denne saken ikke var grunnlag for ulovfestet gjennomskjæring.
Skattefri omdanning med etterfølgende kapitalutvidelse og tingsinnskudd (BFU 65/06)
Skattedirektoratet konkluderte med at skattyter i sitt enkeltpersonforetak drev én virksomhet og at denne kan omdannes skattefritt til aksjeselskap. Det var videre reist spørsmål om forbudet mot å overføre boligeiendom i FSFIN § 11-20-5 femte ledd var til hinder for en etterfølgende kapitalforhøyelse i det nystiftede aksjeselskapet med bruk av våningshuset som tingsinnskudd. Skattedirektoratet kom til at en slik overføring av våningshuset ikke var i strid med omdanningsforskriften og det ga heller ikke grunnlag for ulovfestet gjennomskjæring.


