Regnskapsføring av utsatt skatt på aksjer og andre eierandeler
Hvordan påvirker innføringen av fritaksmetoden regnskapsføringen av utsatt skatt? Visse selskaper har etter skatteloven § 2-38 som hovedregel skattefritak for inntekt på aksjer og andre eierandeler. Kan avsetning til utsatt skatt knyttet til slike investeringer fjernes?
I denne artikkelen vil vi særlig se på hvilken effekt fritaksmetoden har for behandlingen av utsatt skatt i selskapsregnskapet til selskaper som har investeringer i deltakerlignede selskaper. Artikkelen omhandler bare selskaper som omfattes av fritaksmetoden. Personlige aksjonærer/andelshavere som har regnskapsplikt, behandles ikke i denne artikkelen.
1 Utsatt skatt generelt
Utgangspunktet for beregning av utsatt skatt er midlertidige forskjeller mellom regnskapsmessige og skattemessige balanseverdier, samt underskudd til fremføring. NRS (F) Resultatskatt benytter begrepene skatteøkende midlertidige forskjeller og skattereduserende midlertidige forskjeller. Disse forskjellene øker eller reduserer fremtidig skattepliktig resultat i forhold til regnskapsmessig resultat på det tidspunkt forskjellen reverserer. For å avgjøre om forskjeller knyttet til aksjer og andre eierandeler skal inngå i beregningsgrunnlaget for utsatt skatt, må det vurderes om reverseringen av forskjellene vil påvirke fremtidig skattepliktig resultat og dermed betalbar skatt. I tillegg kommer forskjeller som følger av et rent sammenstillingsprinsipp (for eksempel utsatt skatt på merverdi ved oppkjøp).
2 Utsatt skatt knyttet til investering i aksjer
Fritaksmetoden for aksjeinvesteringer ble innført i 2004. Denne innføringen resulterte i at utsatt skatt/skattefordel på midlertidige forskjeller som på bakgrunn av fritaksmetoden ikke lenger ville påvirke fremtidig betalbar skatt, ble tilbakeført (jf. skatteloven § 2-38). Bakgrunnen for tilbakeføringen er at reverseringen av midlertidige forskjeller knyttet til aksjeinvesteringer innenfor fritaksmetoden skjer uten at det utløser betalbar skatt. Gevinst ved realisasjon er fritatt fra beskatning (og tap er ikke lenger fradragsberettiget). Videre ble skjema RF 1217 «Spesifikasjon av forskjeller mellom regnskapsmessige og skattemessige verdier» post 111-113 endret, ved at postene fikk overskriften «Aksjer og andre verdipapirer utenfor fritaksmetoden.»
For aksjeinvesteringer utenfor fritaksmetoden er det fortsatt grunnlag for beregning av utsatt skatt. For aksjeinvesteringer innenfor fritaksmetoden er eventuelle forskjeller permanente, og gir ikke grunnlag for beregning av utsatt skatt. Permanente forskjeller gir effekt på skattekostnaden det året de oppstår.
For aksjeinvesteringer som regnskapsføres etter egenkapitalmetoden, vil det imidlertid fortsatt være riktig å beregne utsatt skatt på merverdi ved oppkjøp. Dette er begrunnet i forbindelse med deltakerlignede selskaper under punkt 3.3 syvende avsnitt.
3 Utsatt skatt knyttet til investering i deltakerlignede selskaper (DLS)
Fritaksmetoden for aksjeselskapers investering i DLS ble innført fra og med 1. januar 2006. For investeringer i DLS blir imidlertid forholdet noe annerledes enn for investering i aksjer. DLS er ikke selvstendige skattesubjekter og regnskapsfører verken betalbar eller utsatt skatt. Skatteplikten påhviler deltakerne, og skattleggingen av de løpende resultatene skjer på deltakernes hånd. Det er derfor deltakeren som regnskapsfører den betalbare skatten. Midlertidige forskjeller oppstår både i DLS’et og på deltakerens hånd. Hovedformålet med denne artikkelen er å klargjøre når investor har grunnlag for å beregne utsatt skatt på midlertidige forskjeller knyttet til investeringer i DLS.
Midlertidige forskjeller knyttet til investering i DLS reverserer på ulike måter. Fritaksmetoden innebærer at beskatningen hos investor blir ulik avhengig av hvordan forskjellene reverserer. Videre innebærer fritaksmetoden at hvis DLS’et har inntekter som omfattes av fritaksmetoden (for eksempel aksjegevinster), skal slike inntekter holdes utenfor nettoligningsberegningen.
Denne artikkelen omhandler kun de konsekvensene selve innføringen av fritaksmetoden har for vurdering av den regnskapsmessige behandlingen av midlertidige forskjeller knyttet til investering i DLS etter regnskapsloven og god regnskapsskikk. Prinsippene som trekkes opp, kommer til anvendelse både i forhold til regnskapsføring etter kostmetoden og etter egenkapitalmetoden. Artikkelens videre innhold behandler følgende spørsmål knyttet til regnskapsføring av investering i deltakerlignede selskaper innenfor fritaksmetoden:
3.1 Hvilke midlertidige forskjeller kan oppstå?
3.2 Hvordan reverserer de midlertidige forskjellene?
3.3 I hvilke tilfeller skal utsatt skatt/skattefordel balanseføres?
3.4 Når skal balanseført utsatt skatt/skattefordel tilbakeføres?
3.5 Praktisk gjennomføring ved bruk av kostmetoden
3.6 Praktisk gjennomføring ved bruk av egenkapitalmetoden
3.7 Oppsummering
3.1 Hvilke midlertidige forskjeller kan oppstå?
Midlertidige forskjeller knyttet til en investering i DLS kan enten oppstå innenfor DLS’et, eller de kan oppstå på den enkelte deltakers hånd:
Eksempler på forskjeller som kan oppstå innenfor et DLS, er:
gevinst- og tapskonto
forskjell i skattemessig og regnskapsmessig avskrivning og
omvurderingskonto for valuta.
Eksempler på forskjeller som kan oppstå på den enkelte deltakers hånd, er:
skattemessig resultat som kommer til beskatning hos investor uten tilsvarende utdeling fra DLS’et ved regnskapsføring etter kostmetoden, og etterfølgende utbetaling av tidligere opptjente resultater ved regnskapsføring etter kostmetoden
regnskapsmessig nedskrivning av andelen (ved kostmetoden) eller avskrivning og nedskrivning av merverdi (ved bruk av egenkapitalmetoden)
underskudd utover fradragsrammen i kommandittselskap og
skattlagt utdeling ved negativ fradragsramme i kommandittselskap.
3.2 Hvordan reverserer de midlertidige forskjellene?
Midlertidige forskjeller knyttet til investering i DLS kan reversere på ulike måter:
-
Ved salg av andelen:
For aksjeselskapsdeltakere vil salg av andelen falle innenfor fritaksmetoden. Midlertidige forskjeller knyttet til andel i DLS (både DLS-interne og deltakers egne midlertidige forskjeller) vil da reverseres uten at det utløser skattlegging. Denne endringen i skattereglene vil ha konsekvenser for regnskapsmessig behandling.
-
Ved likvidasjon av selskapet:
I forbindelse med likvidasjon av et DLS foretas et inntektsoppgjør i DLS’et før avviklingen. Dette innebærer at skattemessige posisjoner tas til inntekt eller fradrag i DLS’et og fordeles til deltakerne gjennom den ordinære fordelingen av resultatandeler som kommer til beskatning hos investor. Disse midlertidige forskjellene vil derfor reversere gjennom ordinær skattlegging. Dette innebærer i prinsippet ingen endring fra tidligere. Ved innføring av fritaksmetoden modifiseres imidlertid innholdet av midlertidige forskjeller. Se nærmere drøftelse under punkt 3.5.3.
-
Ved at investor tar sin årlige andel av DLS’ets skattemessige resultat til beskatning:
Løpende skattemessige resultater fra DLS er ikke omfattet av fritaksmetoden. Gjennom den årlige fordelingen av skattemessige resultater vil endringer i midlertidige forskjeller i DLS’et fordeles til deltakerne. Dette innebærer i prinsippet ingen endring fra tidligere. Ved innføring av fritaksmetoden modifiseres imidlertid innholdet av midlertidige forskjeller. Dette drøftes nærmere under punkt 3.5.3.
-
Ved at investor får utbetalt tidligere opptjente skattlagte resultater (ved kostmetoden):
Avvik mellom utbetaling og opptjening av resultater ved bruk av kostmetoden skaper «periodiseringsforskjeller», som reverserer når utbetaling foretas eller ved salg. Behandlingen av dette påvirkes ikke av fritaksmetoden før eventuelt salgstidspunkt.
-
Ved reversering av nedskrivning (ved kostmetoden):
En midlertidig forskjell som skyldes regnskapsmessig nedskrivning av andelen ved bruk av kostmetoden, vil reversere ved salg av andelen (se punkt a) ovenfor) eller ved reversering av selve nedskrivningen. Dette er nærmere drøftet under punkt 3.3 sjette avsnitt.
-
Ved av/nedskrivning av investors merverdi (ved egenkapitalmetoden):
Ved beregning av investors resultatandel må andelen av det regnskapsmessige resultatet korrigeres for amortisering av mer-/mindreverdier og tilhørende utsatt skatt/skattefordel fra kjøpstidspunktet. Avskrivning eller nedskrivning av merverdien vil således redusere regnskapsmessig verdi på andelen. Egenkapitalmetodens prosedyre vedrørende av/nedskrivning av merverdi på andel med tilhørende utsatt skatt påvirkes ikke av fritaksmetoden. Dette er drøftet nærmere under punkt 3.3 syvende avsnitt.
3.3 I hvilke tilfeller skal det balanseføres utsatt skatt/skattefordel knyttet til midlertidige forskjeller på investering i DLS?
For å ta stilling til om utsatt skatt/skattefordel knyttet til midlertidige forskjeller på investeringer i DLS skal balanseføres, er det avgjørende spørsmålet hvorvidt de midlertidige forskjellene vil reversere med skattemessig virkning for investor. Hvis reversering av forskjellene vil øke eller redusere fremtidig skattepliktig resultat, vil det fortsatt være riktig å balanseføre utsatt skatt/skattefordel knyttet til de midlertidige forskjellene. Midlertidige forskjeller som vil reversere under fritaksmetoden og derfor ikke få skattemessig virkning for investor, skal derimot ikke inngå i grunnlaget for balanseføring av utsatt skatt/skattefordel.
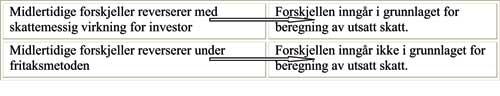
Årets endring i de midlertidige forskjellene som finnes innenfor DLS’et, inngår i det løpende skattemessige resultatet som tilordnes investor, og som investor må betale skatt av. Reversering av DLS’ets egne midlertidige forskjeller skjer altså med skattemessig virkning for investor, og andel skattemessig resultat fra DLS’et inngår derfor i grunnlaget for beregning av utsatt skatt hos investor.
Vi har i praksis sett tilfeller der investor har investeringer i en rekke DLS’er, men hvor DLS’ene i realiteten kun driver virksomhet innen fritaksmetoden. Hvis midlertidige forskjeller reverserer i forbindelse med likvidasjon av selskapet, vil dette vanligvis innebære ordinær skattlegging (jf. punkt 3.2 b). Når DLS’ets virksomhet er innen fritaksmetoden, vil det likevel ikke bli noe til beskatning ved inntektsoppgjøret. Dette innebærer at investor bør vurdere DLS’ets type virksomhet i forhold til om reversering av forskjellene vil skje med skattemessig virkning. Bare hvis reversering av forskjellene vil øke eller redusere fremtidig skattepliktig resultat, vil fortsatt balanseføring være riktig. I slike tilfeller må det foretas en konkret vurdering av om utsatt skatt/skattefordel må tilbakeføres ved overgang til fritaksmetoden.
Årets endring i de midlertidige forskjellene som er oppstått på investors hånd, kan være endringer i nedskrivning på andel (ved kostmetoden) eller av/nedskrivning på merverdi (ved egenkapitalmetoden).
For nedskrivning på andel ved bruk av kostmetoden er det usikkert om reversering av den midlertidige forskjellen vil skje. Før fritaksmetoden kunne en regnskapsmessig nedskrivning isolert sett medføre en skattereduserende midlertidig forskjell og i praksis gi opphav til utsatt skattefordel, dersom fordelen (etter utligning) kunne forsvares balanseført etter de generelle vurderingsreglene. For eksempel kunne investor ved salg av aksjeposten til nedskrevet verdi oppnå skattemessig fradrag. Etter fritaksmetoden er det skattemessige tapet ikke lenger fradragsberettiget, nedskrivning av andel ved bruk av kostmetoden vil derfor ikke inngå i grunnlaget for beregning av utsatt skatt etter innføringen av fritaksmetoden.
Av- /og nedskrivning av investors merverdi ved bruk av egenkapitalmetoden følger av NRS (F) Investering i TS og deltakelse i FKV, der det fremgår at investors regnskapsmessige resultat må korrigeres for amortisering av mer-/mindreverdier og tilhørende utsatt skatt/skattefordel. Av- og nedskrivning av merverdi inkluderes i resultatandelen. Spørsmålet er om behandlingen av utsatt skatt knyttet til mer-/mindreverdier ved egenkapitalmetoden, påvirkes av fritaksmetoden. Utsatt skatt på merverdier ved oppkjøp gir uttrykk for at det ikke gis skattemessig fradrag for avskrivninger på disse merverdiene. Oppkjøpsmetoden ved kjøp av andeler som regnskapsføres etter egenkapitalmetoden, skal anvendes etter samme prosedyre som ved konserndannelse, jf. NRS (F) Resultatskatt punkt 2.11. Et konsern er ikke et skattesubjekt, og resonnementet bak avsetning til utsatt skatt på merverdier bygger på sammenstillingsprinsippet. Av/nedskrivning på slike merverdier påvirker uansett ikke skattepliktig resultat. Vi kan derfor ikke se noe grunnlag for at fritaksmetoden skal endre behandlingen av utsatt skatt på merverdi ved oppkjøp av andel som regnskapsføres etter egenkapitalmetoden. Det avsettes derfor fortsatt utsatt skatt på andelens merverdi ved egenkapitalmetoden.
Endring i midlertidige forskjeller på investors hånd kan også være «periodiseringsforskjeller» ved bruk av kostmetoden (avvik mellom utbetaling og opptjening av resultater). Disse midlertidige forskjellene skal i utgangspunktet behandles som før innføringen av fritaksmetoden. De må imidlertid korrigeres for permanente forskjeller, se nærmere drøftelse i punkt 3.5.3.4.
Spørsmålet innføring av fritaksmetoden reiser, er hvordan en skal behandle de midlertidige forskjellene hvor skattemessig virkning er ulik avhengig av hvordan disse reverseres, jf. omtale i første avsnitt. Vi ser i det etterfølgende bort fra midlertidige forskjeller som følger av et rent sammenstillingsprinsipp og som aldri har påvirket betalbar skatt, for eksempel merverdi ved oppkjøp.
I en situasjon hvor investeringen er langsiktig og hvor forskjellene dermed vil reversere ved at investor tar skattemessige resultater til inntekt eller mottar utdeling av tidligere opptjente skattemessige resultater, vil fortsatt balanseføring av utsatt skatt/skattefordel investor har tatt opp/tar opp i balansen være riktig. Kommer en imidlertid i en situasjon hvor det blir klart at forskjellene vil reversere under fritaksmetoden, skal den utsatte skatten/skattefordelen tilbakeføres. Spørsmålet er på hvilket tidspunkt tilbakeføring av utsatt skatt/skattefordel skal skje.
3.4 Når skal balanseført utsatt skatt/skattefordel knyttet til midlertidige forskjeller på investering i DLS tilbakeføres?
Dersom forskjellen vil reversere under fritaksmetoden, er det klart at den utsatte skatten/skattefordelen må tilbakeføres. En slik reversering vil ikke påvirke investors skattepliktige resultat.
Etter god regnskapsskikk i Norge kan en tenke seg to ulike løsninger for når tilbakeføring skal skje:
Tidspunkt for beslutning om salg av andelen
Faktisk realisasjonstidspunkt
I NRS (F) Resultatskatt finnes det støtte for at beslutningstidspunktet kan være det aktuelle vurderingstidspunktet, jf. standardens pkt 2.8.2 og 2.18. Etter punkt 2.8.2 kreves det avsetning av utsatt skatt på konsoliderte resultater i datterselskaper når salg er besluttet eller sannsynlig. Etter punkt 2.18 kreves det ny vurdering av utsatt skatt når selskapets ledelse beslutter at selskapet skal tre inn i rederiskatteregime. Videre skal det ved beslutning om uttreden eller når uttreden er mest sannsynlig, foretas ny vurdering av utsatt skatt til nominell verdi.
Dersom beslutningstidspunktet velges, må tilbakeføringstidspunktet kunne dokumenteres, for eksempel ved avtale om salg eller en styrebeslutning om salg. I sistnevnte tilfelle må salg være et realistisk alternativ og det bør være iverksatt tiltak for salg. Det kan stilles spørsmål ved om en styrebeslutning i seg selv er tilstrekkelig, da det i en slik situasjon ikke er sikkert at andelen faktisk vil bli solgt.
Dersom en i stedet tilbakefører utsatt skatt/skattefordel på tidspunkt for realisasjon av andelen, vil en i større grad oppnå sammenstilling mellom skattekostnad og resultat før skatt i regnskapet til investor, noe som er mer i tråd med formålet bak NRS (F) om Resultatskatt. Regnskapsføring av utsatt skatt følger av sammenstillingsprinsippet.
Spørsmålet er ikke nærmere utredet av NRS eller omhandlet i regnskapsstandard. På denne bakgrunn er det vår vurdering at etter god regnskapsskikk i Norge i dag kan både beslutningstidspunkt og realisasjonstidspunkt legges til grunn.
Anvendelse av realisasjonstidspunktet som tilbakeføringstidspunkt, vil gi følgende løsninger:
For midlertidige forskjeller som finnes innenfor DLS’et (se punkt 3.1, første avsnitt), der investor har regnskapsført skattevirkningen som utsatt skatt/skattefordel, vil balanseført utsatt skatt/skattefordel videreføres frem til realisasjonstidspunktet. Ny vurdering gjøres hver balansedag, slik at årlig endring hensyntas. Midlertidige forskjeller som reverserer uten skattepliktig virkning holdes utenfor grunnlaget for beregning av utsatt skatt/skattefordel. Ved salg av andelen tilbakeføres balanseført utsatt skatt/skattefordel.
For midlertidige forskjeller som er oppstått på investors hånd knyttet til «periodiseringsforskjeller» ved bruk av kostmetoden eller merverdier ved bruk av egenkapitalmetoden, vil balanseført utsatt skatt/skattefordel videreføres frem til salgstidspunkt. Midlertidige forskjeller som reverserer uten skattepliktig virkning, holdes utenfor grunnlaget for beregning av utsatt skatt/skattefordel. Ved salg av andelen tilbakeføres balanseført utsatt skatt/skattefordel.
Underskudd til fremføring som følge av begrensning i fradragsrammen i kommandittselskap, vil ved ordinær drift reversere i forbindelse med fremtidige positive resultater. I forbindelse med realisasjon vil de som følge av fritaksmetoden falle bort, dersom de ikke kan utnyttes i realisasjonsåret. Løsningen må derfor bli den samme som under a) over.
Utbetalinger som fører til negativ fradragsramme i kommandittselskap eller som øker allerede negativ fradragsramme, gir skattemessig inntekt i utdelingsåret. Utbetalingen skal inntektsføres på post 403 på RF 1228 (Deltakerens oppgave over egen formue og inntekt i kommandittselskaper), og inngår således i deltakerens alminnelige inntekt. Et tilsvarende beløp som det inntektsførte, kan fremføres som «underskudd» i post 302, og medfører at deltakeren får tilsvarende fradrag i alminnelig inntekt dersom selskapet i senere inntektsår gir skattemessige overskudd for deltakeren. Siden inntekten reverseres når fradragsrammen bygger seg opp igjen, behandles den på samme måte som underskuddet ovenfor i punkt c).
3.5 Praktisk gjennomføring ved bruk av kostmetoden
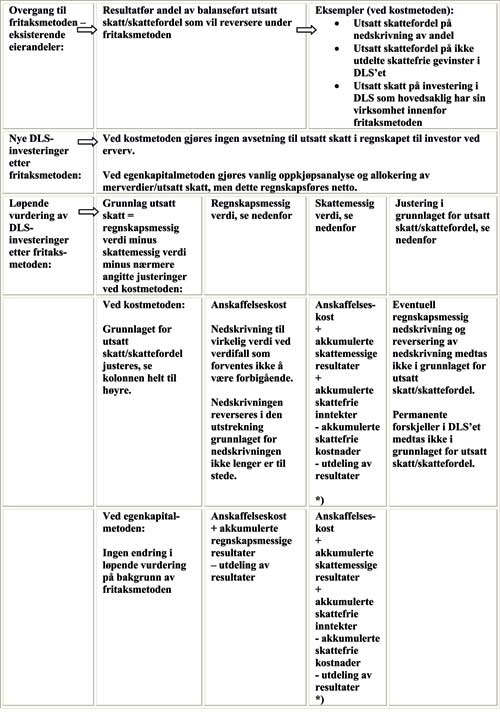
(hovedkonklusjonene i punkt 3.5 og 3.6 er samlet i en matrise helt til slutt i artikkelen under punkt 3.7).
3.5.1 Overgang til fritaksmetoden - eksisterende eierandeler
Dersom investor ved overgang til fritaksmetoden har utsatt skatt/skattefordel i balansen som knytter seg til poster som ikke vil reversere med skattemessig virkning for investor, men som vil reversere under fritaksmetoden, må resultatføring foretas.
Dette kan for eksempel være tilfelle dersom investor ved kostmetoden har beregnet utsatt skattefordel på bakgrunn av en regnskapsmessig nedskrivning (jf. punkt 3.3 sjette avsnitt) eller på bakgrunn av vesentlige ikke-utdelte skattefrie gevinster i DLS’et (jf. punkt 3.5.3.4).
Et annet eksempel er dersom investor har andeler i et DLS som hovedsakelig driver aksjehandel innenfor fritaksmetoden og DLS’et bare har skattefrie inntekter. I en slik situasjon er det bare kostnader som inngår i det skattepliktige resultatet til fordeling på deltakerne. Investors andel av negativt skattepliktig resultat fra DLS’et medfører redusert skattemessig verdi på andelen, skatteøkende midlertidig forskjell og avsetning til utsatt skatt i balansen (når kostmetoden benyttes). Hvis DLS’et ikke forventes å generere skattepliktige inntekter i fremtiden, vil den skatteøkende midlertidige forskjellen ikke reversere med skattemessig virkning, og eventuell balanseført utsatt skatt må resultatføres ved overgang til fritaksmetoden.
3.5.2 Nye investeringer i DLS etter innføring av fritaksmetoden
Ved kostmetoden føres ingen utsatt skatt i regnskapet ved kjøpstidspunktet, da både regnskapsmessig og skattemessig verdi er lik anskaffelseskost.
3.5.3 Løpende vurdering av utsatt skatt knyttet til DLS etter innføring av fritaksmetoden
Midlertidig forskjell som grunnlag for utsatt skatt/skattefordel etter innføring av fritaksmetoden beregnes fortsatt som forskjellen mellom regnskapsmessig og skattemessig verdi, men forskjellen må modifiseres før den kan benyttes som grunnlag for utsatt skatt/skattefordel.
På bakgrunn av skattereformen med både fritaksmetode og deltakermodell er det nå bare personlige eiere som skattlegges ved realisasjon av eierandeler i DLS. Tidligere kunne det litt enkelt sies at utsatt skatteforpliktelse knyttet til den midlertidige forskjellen viste den potensielle skatteutbetalingen selskapet ville få hvis andelen ble solgt til balanseført verdi. Ved den løpende vurdering av utsatt skatt knyttet til DLS under fritaksmetoden, har vi et annet utgangspunkt, siden et fremtidig salg er skattefritt. Formålet er likevel sammenstilling.
Etter deltakermodellen har personlige eiere fått nye regler for beregning av inngangsverdi* Etter skatteloven § 10-44 er andelens inngangsverdi netto kostpris for andelen og anskaffelseskostnader, tillagt deltakerens netto innskudd i selskapet og korrigert for endring i skjermingsgrunnlaget i eierperioden etter § 10-42 syvende ledd. ved gevinstberegning ved realisasjon av selskapsandeler. Tilbakeholdt overskudd inngår ikke lenger i inngangsverdien, og begrepet skattemessig egenkapital finnes ikke lenger i terminologien når gevinst og tap ved salg av eierandeler i DLS skal beregnes.
Med tanke på å komme frem til et riktig grunnlag for utsatt skatt for selskaper som omfattes av fritaksmetoden, må vi tenke nytt. Vi kan ikke ukritisk benytte tradisjonell tankegang (regnskapsmessig verdi minus skattemessig verdi), fordi disse verdiene kan (ved bruk av kostmetoden) inneholde elementer som bare vil reversere under fritaksmetoden. Hvis de bare reverserer under fritaksmetoden, skal de ikke inngå i grunnlag for utsatt skatt. Vi kan heller ikke se hen til den definisjonen av inngangsverdi (S § 10-44) som skal anvendes under deltakermodellen.
For å komme til en løsning som bare gir balanseføring av utsatt skatt/skattefordel som faktisk reverserer med skattepliktig virkning, kan det være hensiktsmessig å definere hva vi egentlig skal frem til.
3.5.3.1 Hva skal det avsettes utsatt skatt av?
Ved bruk av kostmetoden skal det i utgangspunktet avsettes utsatt skatt/skattefordel på akkumulerte skattemessige resultater korrigert for permanente forskjeller minus utdelinger av akkumulerte resultater. Se nærmere drøftelse om permanente forskjeller som grunnlag for utsatt skatt under punkt 3.5.3.4.
Hvordan beregnes så grunnlaget for utsatt skatt i samsvar med ovenstående? Vi tar utgangspunkt i regnskapsmessig verdi minus skattemessig verdi, og deretter justerer vi denne forskjellen slik at forhold som reverserer under fritaksmetoden, holdes utenfor.
3.5.3.2 Regnskapsmessig verdi
Ved bruk av kostmetoden vil regnskapsmessig verdi være anskaffelseskost. Dersom det foreligger verdifall som forventes ikke å være forbigående, skal andelen nedskrives til virkelig verdi. Nedskrivningen skal reverseres i den utstrekning grunnlaget for nedskrivningen ikke lenger er til stede.
3.5.3.3 Skattemessig verdi
Skattemessig verdi ut fra nye definisjoner i skatteloven (deltakermodellen) anses ikke relevant for selskaper under fritaksmetoden. 2006-utgaven av skjema RF 1217 «Spesifikasjon av forskjeller mellom regnskapsmessige og skattemessige verdier» er foreløpig ikke publisert. Det kan forventes at skjemaet vil bli endret i forhold til fjoråret, ettersom regelsettene nå er ulike for selskapseiere og personlige eiere, samt at selskapseiere er fritatt for beskatning ved realisasjon, men ikke for løpende inntektsskatt. Hvordan Skattedirektoratet vil hensynta dette i skjemaet, vites ikke. Skjemaet er ikke påbegynt ved utgangen av august.
Med det formål å finne en skattemessig verdi som grunnlag for løpende føring av utsatt skatt knyttet til DLS, er det viktig å benytte et grunnlag som best mulig reflekterer de forskjellene som vil reversere med skattemessig virkning for investor. Derfor kan vi likevel se hen til rettledningen til skjema RF1217 for 2005, der det angis at i post 122 «skattemessig verdi på andeler» skal føres
«andelens skattemessige egenkapital (dvs. en forholdsmessig andel av skattemessige verdier fratrukket forholdsmessig andel av skattemessig gjeld korrigert for skjev egenkapital) tillagt overpris/fratrukket underpris. For kommandittandel/stille deltakerandel må en legge til ev. fremførbart underskudd på grunn av overskredet fradragsramme.»
Skattemessig verdi av andelen vil derfor fortsatt være:
Kostpris
+ akkumulerte skattemessige resultater korrigert for permanente forskjeller
- utdelinger
Dette vil samsvare med andel av underliggende skattemessig egenkapital i DLS’et. I tillegg må det for kommandittandel/stille deltakerandel hensyntas konsekvensene av eventuelt fremførbart underskudd på grunn av overskredet fradragsramme.
Tilbakebetaling av kapital vil selvfølgelig redusere både regnskapsmessig og skattemessig verdi på samme måte som tidligere.
3.5.3.4 Justeringer i grunnlaget for utsatt skatt/skattefordel for forhold som reverserer under fritaksmetoden
Som det fremgår ovenfor, må forskjellen mellom regnskapsmessig verdi og skattemessig verdi justeres før den benyttes som grunnlag for utsatt skatt/skattefordel når kostmetoden benyttes.
For det første må en regnskapsmessig nedskrivning og etterfølgende reversering av nedskrivning ikke medtas i grunnlaget for utsatt skatt, da dette ikke påvirker investors skatteposisjoner. Se drøftelse ovenfor under punkt 3.3 sjette avsnitt.
For det andre kan permanente forskjeller som oppstår i DLS’et, ikke inngå i grunnlaget for utsatt skatt/skattefordel når kostmetoden benyttes. Dette begrunnes nedenfor.
Permanente forskjeller i DLS’et medtas i beregningen av skattemessig verdi av andelen fordi disse allerede vil være inkludert i DLS’ets skattemessige egenkapital. En aksjesalgsgevinst vil øke DLS’ets bankbeholdning og egenkapital. Gevinster/tap innenfor fritaksmetoden skal imidlertid holdes utenfor nettoligningsberegningen.
Ved bruk av kostmetoden vil det ikke nødvendigvis være samsvar mellom opptjente resultater i DLS’et og det som inntektsføres hos investor. Inntektsføring hos investor gjøres først ved utdeling. Dette innebærer at de midlertidige forskjellene vil inneholde en periodiseringsforskjell knyttet til ikke utdelte resultater. I den grad DLS’et for eksempel har skattefrie inntekter som ikke er utdelt, vil disse inngå i investors skattemessige verdi og dermed kunne medføre en balanseført utsatt skattefordel. Dette gir ingen mening, en skattefri gevinst har ikke gitt / vil ikke gi betalbar skatt, verken nå eller i fremtiden. Denne problemstillingen er ikke ny, men effekten av den blir mye større i forbindelse med innføringen av fritaksmetoden.
Spørsmålet er når de permanente forskjellene fra DLS’et skal komme til uttrykk i investors skattekostnad.
Dersom de permanente forskjellene er inkludert i grunnlaget for utsatt skatt/skattefordel, vil de få effekt for skattekostnaden i investors regnskap samme år som de har oppstått i DLS’et.
Dersom de permanente forskjellene holdes utenfor grunnlaget for utsatt skatt/skattefordel, vil de først få effekt i investors skattekostnad det året andelen realiseres. Da kommer skatteeffekten av alle akkumulerte permanente forskjeller i hele eierperioden til uttrykk i skattekostnaden.
Tilfelle a) kan bety balanseføring av utsatt skattefordel på ikke utdelte permanente forskjeller (se eksempel 1 nedenfor). Dette er åpenbart ikke riktig.
Tilfelle b) medfører ingen balanseføring av utsatt skattefordel på permanente forskjeller (se eksempel 2 nedenfor). Samtidig kan investors skattekostnad bli vesentlig påvirket i realisasjonsåret, dersom eierperioden har vært lang og DLS’et har hatt store permanente forskjeller.
Når investor regnskapsfører sin investering etter kostmetoden, skjer inntektsføring først ved utdeling eller ved realisasjon. Ut fra sammenstillingsprinsippet kan det derfor forsvares at ikke utdelte permanente forskjeller først får effekt for investors skattekostnad ved utdeling eller ved realisasjon av andelen. Ved kostmetoden er det derfor vår anbefaling at permanente forskjeller holdes utenfor beregningsgrunnlaget for utsatt skatt/skattefordel i regnskapet. Siden grunnlaget for utsatt skatt/skattefordel korrigeres for akkumulerte, ikke utdelte permanente forskjeller, må en ved utdeling ta standpunkt til om permanente forskjeller er utdelt eller ikke. En praktisk løsning kan være å forutsette at skattefrie opptjente gevinster utdeles først.
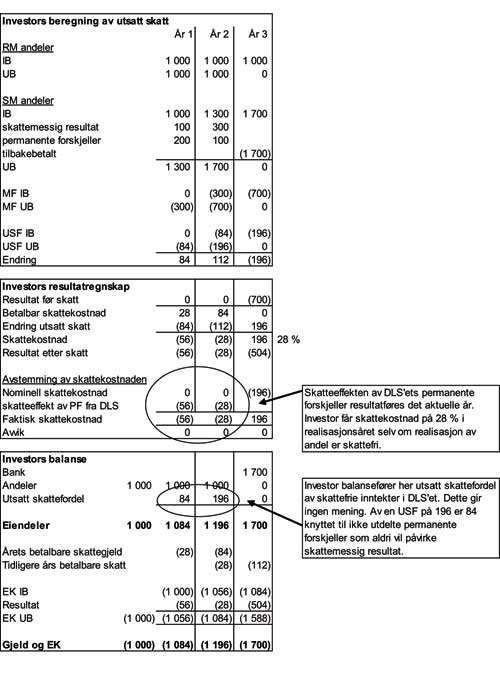
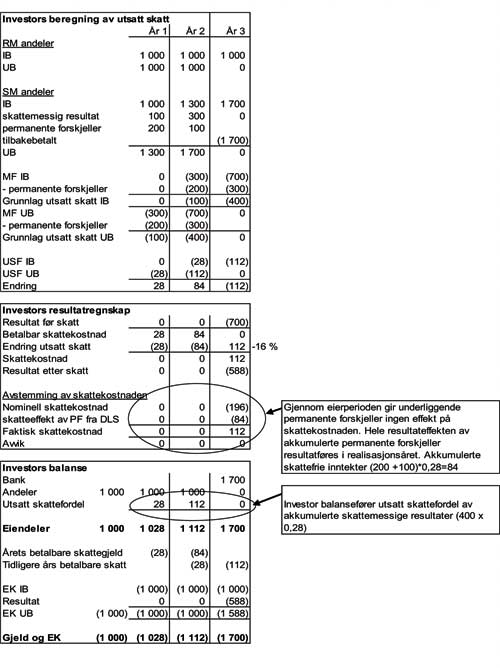
Eksempel 1 nedenfor illustrerer effekten av å medta de permanente forskjellene i grunnlaget for utsatt skatt/skattefordel, mens eksempel 2 viser hvordan regnskapet blir ved å holde disse forskjellene utenfor.
Felles forutsetninger:
Investor regnskapsfører andelen etter kostmetoden
For illustrasjonens skyld eier investor 100 % i DLS’et (99,99 %)
Investor realiserer andelen i år 3
Det ses bort fra anvendelsen av de generelle vurderingsreglene på utsatt skattefordel
Resultat og egenkapital i DLS’et fremkommer som følger:
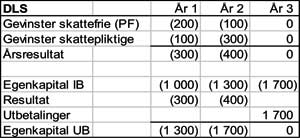
Eksempel 1: DLS’ets permanente forskjeller inkluderes i grunnlaget for utsatt skatt/skattefordel
Se fullstendig talloppstilling i eksempel 1 nedenfor. DLS’et har både skattepliktige og skattefrie resultater. Investor har år 1 en betalbar skattekostnad (28) på DLS’ets skattepliktige resultat (100). Siden DLS’ets permanente forskjeller medtas i grunnlaget for utsatt skatt/skattefordel, får investor en midlertidig forskjell som svarer til hele årsresultatet i DLS’et. Dette resultatet er tilbakeholdt overskudd som ikke er utdelt. For øvrig er investors resultat før skatt og nominell skattekostnad lik 0. Når nominell skattekostnad (0) avstemmes med faktisk skattekostnad (kredit 56), fremkommer DLS’ets skattefrie gevinst (200 x 0,28), på tross av at investor ikke har hatt noen regnskapsmessig inntekt enda. Den midlertidige forskjellen skaper en utsatt skattefordel som representerer de tilbakeholdte resultatene. For den skattepliktige delen er det avsatt betalbar skatt, men de skattefrie resultatene vil aldri reversere med skattemessig virkning. I realisasjonsåret får investor en regnskapsmessig gevinst på 700, mens skattemessig utløser realisasjon av andel ingen gevinst innenfor fritaksmetoden. Likevel regnskapsfører investor en skattekostnad på 28 %. Dette er ingen god løsning.
Eksempel 2: DLS"ets permanente forskjeller inkluderes IKKE i grunnlaget for utsatt skatt/skattefordel: (anbefalt løsning)
Se fullstendig talloppstilling nedenfor. DLS’et har både skattepliktige og skattefrie resultater. Det benyttes samme tall som i forrige eksempel, men i dette oppsettet er ikke de permanente forskjellene inkludert i grunnlaget for utsatt skatt/skattefordel. Derfor får investor et grunnlag for utsatt skatt/skattefordel som svarer til det skattemessige årsresultatet i DLS’et. Dette resultatet er tilbakeholdt overskudd som ikke er utdelt, men det er skattlagt. Skattekostnaden er null både år 1 og år 2, ettersom det i balansen akkumuleres utsatt skattefordel som matcher den betalbare skatten. For disse årene oppstår det derfor ingen avstemmingsposter mellom faktisk og nominell skattekostnad. I realisasjonsåret får investor en regnskapsmessig gevinst på 700, mens skattemessig utløser realisasjon av andel ingen gevinst innenfor fritaksmetoden. Balanseført utsatt skattefordel på 112 resultatføres og gir i eksemplet en skatteprosent på 16 %. Årsaken til dette er de akkumulerte permanente forskjeller fra DLS’et. Nominell skattekostnad (28 %) = 700*0,28 = 196. Forskjellen mellom nominell skattekostnad og faktisk kostnad utgjør 84, og er 28 % av de permanente forskjellene fra år 1 og år 2.
3.5.3.5 Tilgang på informasjon
Justeringer i grunnlaget for utsatt skatt/skattefordel vedrørende DLS’ets permanente forskjeller gir noen praktiske utfordringer i form av tilgang på informasjon. I praksis er det ofte bare deltakeroppgaven som blir sendt til deltakerne, og der fremkommer det pr. i dag ikke informasjon om DLS’ets permanente forskjeller. Det er imidlertid ikke noe i veien for at deltakerne kan kreve å få fremlagt alle opplysninger som vedrører selskapets regnskapsmessige forhold.
3.6 Praktisk gjennomføring ved bruk av egenkapitalmetoden
(hovedkonklusjonene i punkt 3.5 og 3.6 er samlet i en matrise helt til slutt i artikkelen under punkt 3.7).
Ved bruk av egenkapitalmetoden antas det at investor kan videreføre utsatt skatt/skattefordel i balansen fra tidligere. Det forutsettes da at investors skattemessige verdi på andelen er beregnet ut fra andel skattemessig egenkapital, og inkluderer DLS’ets permanente forskjeller.
Som det fremgår av drøftelsen under punkt 3.3 syvende avsnitt endrer ikke fritaksmetoden behandlingen av utsatt skatt på merverdier ved egenkapitalmetoden.
Ved den løpende vurderingen av utsatt skatt knyttet til DLS som regnskapsføres etter egenkapitalmetoden, skal det avsettes utsatt skatt/skattefordel på akkumulerte regnskapsmessige resultater minus akkumulerte skattemessige resultater korrigert for permanente forskjeller. Midlertidig forskjell beregnes som forskjellen mellom regnskapsmessig og skattemessig verdi på andelen.
Regnskapsmessig verdi vil som tidligere være anskaffelseskost pluss andel av regnskapsmessig resultat minus utdelinger. Avskrivning på og nedskrivning av merverdier er inkludert i det regnskapsmessige resultatet og medtas også i grunnlaget for utsatt skatt på bakgrunn av sammenstillingsprinsippet. Se drøftelse under punkt 3.3 syvende avsnitt.
Skattemessig verdi av andelen vil som tidligere være:
Kostpris
+ akkumulerte skattemessige resultater korrigert for permanente forskjeller
- utdelinger
Dette vil samsvare med andel av underliggende skattemessig egenkapital i DLS’et. I tillegg må det for kommandittandel/stille deltakerandel hensyntas konsekvensene av eventuelt fremførbart underskudd på grunn av overskredet fradragsramme.
Tilbakebetaling av kapital vil selvfølgelig redusere både regnskapsmessig og skattemessig verdi på samme måte som tidligere.
Ved bruk av egenkapitalmetoden skaper de permanente forskjellene ingen problemer i forhold til midlertidige forskjeller og utsatt skatt, slik de gjør for kostmetoden (jf. punkt 3.5.3.4). De permanente forskjellene inngår i både regnskapsmessig og skattemessig verdi, og skaper således ikke grunnlag for beregning av utsatt skatt.
3.7 Oppsummering av konklusjoner
I matrisen nedenfor oppsummeres de konklusjoner som er trukket i avsnitt 3.5 og 3.6 om hvordan utsatt skatt på investeringer i DLS kan behandles i praksis. Utgangspunktet er den vanlige metodikken der grunnlaget for utsatt skatt er forskjellen mellom regnskapsmessig og skattemessig verdi. For egenkapitalmetoden har innføringen av fritaksmetoden ingen spesiell effekt før realisasjon av andelen. Ved bruk av kostmetoden har vi pekt på et behov for modifisering hovedsaklig på to områder:
midlertidige forskjeller som reverserer under fritaksmetoden, kan ikke inngå i grunnlaget for utsatt skatt
ikke-utdelte permanente forskjeller ved kostmetoden kan ikke inngå i grunnlaget for utsatt skatt