


Eierstyring og selskapsledelse i norske børsnoterte selskaper
Til tross for at børsnoterte selskap fra og med 2005 var pålagt å følge «Anbefalingen for eierstyring og selskapsledelse», har 16% (29 av 187 selskap) av selskapene ikke omtalt Eierstyring og Selskapsledelse (ES) i sine årsrapporter! Kvaliteten på rapporteringen har heller ikke økt så mye som forventet.
Dette fremgår av en undersøkelse utført av PricewaterhouseCoopers. I undersøkelsen er årsregnskapene for 2005 til alle selskaper notert på Oslo Børs blitt gjennomgått og vurdert i forhold til «Anbefalingen for eierstyring og selskapsledelse».
Undersøkelsen omfatter alle selskaper på SMB og Hovedlisten på Oslo Børs
I motsetning til tidligere år da vi kun har undersøkt selskap notert på SMB-listen, har vi i år, i samarbeid med Oslo Børs, undersøkt alle noterte selskaper. Dette er gjort for å få et helhetlig bilde av hvorvidt selskapene følger anbefalingen eller ikke. 2005-tallene som fremlegges i trendstatistikkene i denne artikkelen, vil derfor ha et bredere grunnlag enn tidligere år. Vi har ikke funnet noen vesentlige forskjeller i resultatene mellom SMB-selskapene og selskapene notert på hovedlisten hva etterlevelse av anbefalingen og kvaliteten på redegjørelsen angår. Resultatene for de ulike årene bør derfor være sammenlignbare.
Totalt antall noterte selskap/aksjer ved utgangen av 2005 var 200. Av disse er 13 selskap/aksjer tatt ut av undersøkelsen av ulike årsaker (fusjonert etter årsskiftet, kun levert F-20 skjema etc.). Da vi også har utelatt årsrapportene for sparebankene fra undersøkelsen (ikke aksjeselskap), er grunnlaget for årets undersøkelse 187 årsrapporter.
Vi har i våre vurderinger lagt listen noe høyere enn tidligere år da vi forventer at selskapene etter hvert skal være godt kjent med de krav som stilles, samt hatt god tid til å vurdere innholdet i sine redegjørelser. Forbedringene har ikke vært som forventet, noe som også fremgår av statistikken, da antallet gode omtaler har sunket, mens antallet middels og dårlige redegjørelser har økt.
I noen grad bygger undersøkelsen på subjektive vurderinger. Vi tror likevel at undersøkelsen ville ha avdekket de samme trendene dersom den hadde vært utført av andre. Undersøkelsen gir ikke svar på om selskapene faktisk følger opp det de redegjør for.
Undersøkelsen omfatter en vurdering av hvert enkelt av de 14 punktene i anbefalingen, og følgende kategorisering er gjort:
Ingen omtale av punktet (0 «poeng»)
Dårlig omtale av punktet (1 «poeng»)
Middels omtale av punktet (2 «poeng»)
God omtale av punktet (3 «poeng»)
For å oppnå 3 poeng forutsettes det at punktet er fyldig beskrevet og at det, så langt mulig, er gitt et konkret og selskapsspesifikt innhold. En kort og helt generell beskrivelse av et tema er typisk for dårlig omtale av et tema.
På denne måten kan vi se om enkeltpunkter skiller seg ut i negativ eller positiv retning i forhold til et beregnet gjennomsnitt.
Oppdateringer av den norske anbefalingen
For regnskapsåret 2005 er anbefalingen fra 7. desember 2004 kravet, men Oslo Børs har oppfordret selskapene til å benytte den reviderte versjonen som ble fremlagt 8. desember 2005. Det har i all hovedsak kun vært redaksjonelle endringer i den nye versjonen, med noen få unntak. Punkt 10 om «Godtgjørelse til styret» og punkt 11 om «Godtgjørelse til ledende ansatte» er endret ved at den nye versjonen er mer i tråd med opplysningskravene i regnskapsloven som gjelder for 2006, samt EUs anbefaling av 14. desember 2004 om lederlønninger. Punkt 10 er endret slik at det oppfordres («bør») til å informere om godtgjørelser til de enkelte styremedlemmer. Punkt 11 er endret ved at det nå oppfordres til å omtale retningslinjene for godtgjørelse til ledende ansatte, samt alle elementene av denne. I tillegg oppfordres det til at retningslinjene fremlegges for generalforsamlingen til orientering.
Punktene er oppdatert med «bør»-setninger. Den reviderte versjonen kom i desember 2005, og kan være noe av årsaken til at det scores under snittet på disse (se avsnittet «Vektlegging av enkeltpunkter» nedenfor).
Generelle betraktninger
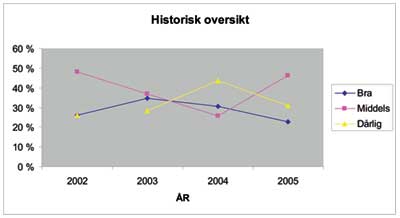
Generelt ser vi at andelen dårlige omtaler er markant redusert sammenlignet med 2004. Prosentandelen er gått ned fra 44 til 31% (selskap med under 14 i snitt) og må sies å være en god utvikling, spesielt tatt i betraktning at vi har hatt noe høyere forventninger. På samme tid har prosentandelen som ikke omtaler ES, kun blitt redusert fra 25 til 16%. 16% tilsvarer 29 selskaper uten omtale og må kunne sies å være høyere enn forventet. Det er dog et poeng at 14 av disse 29 selskapene har mer eller mindre fyldig omtale av ES på selskapenes respektive internettsider. Det er dermed kun 15 av 187 undersøkte selskaper som ikke kommuniserer vesentlige forhold knyttet til eierstyring og selskapsledelse enten via årsrapport eller via Internett. Når det gjelder de gode omtalene, er prosentandelen redusert fra 31 til 23% (selskap med over 28 i snitt). Det vesentligste av denne vridningen antas å skyldes at våre forventninger til en god omtale er skjerpet.
Kun 9 selskaper kan betegnes som virkelig gode. Disse scorer over 34 poeng og har et gjennomsnitt over 2,5. 68 selskaper scorer fra 21-34 poeng og anses som akseptable, mens de resterende 81 har under 21 poeng og bør forbedres. 20 av selskapene som havner i den svakeste kategorien har 7 poeng eller mindre, som tilsvarer under 0,5 i snitt.
Dette innebærer at 110 selskap (58,8%!) enten ikke har omtalt ES eller havner i den siste kategorien. Her er det rom for vesentlige forbedringer og børsen har uttalt at de vil følge opp de selskapene som kommer dårligst ut.
Da det ville blitt for omfattende å gjengi gode omtaler i denne artikkelen, anbefaler vi i stedet at interesserte lesere innhenter årsrapportene til følgende selskap;
Kongsberg Gruppen
Petroleum Geo-service
Kverneland
Norgani Hotels
Prosafe
Alle disse selskapene har fått høy score i vår undersøkelse.
På neste side er det tatt inn en oversikt som viser historisk utvikling i kvaliteten av omtalene.
Vektlegging av enkeltpunkter
Vi har i vår undersøkelse tatt for oss alle de selskapene som har omhandlet ES i sine årsrapporter og sett hvilke punkter de har fokusert på og hvilke som synes nedprioritert. Det kommer klart frem at punkt 13 om «Overtagelse», punkt 14 om «Revisor» og punktene om godtgjørelse til styret og til ledende ansatte, samt punkt 9 om «Styrets arbeid» er de punktene med størst forbedringspotensial. Punkt 5 «Fri omsettelighet» kommer best ut. Dette er ikke overraskende da det skal svært lite til for å score godt her.
Nedenfor har vi omtalt nærmere punktene med forbedringspotensial. Tallene i parentes viser hvor mange som ikke har redegjort for punktet. (F.eks. 106/187, hvilket indikerer at 106 av 187 ikke har omtalt punktet.)
Overtagelse (106/187)
Det er påfallende hvor mange som i det hele tatt ikke omtaler punktet om overtagelse. Da flere av de selskapene som utelater denne omtalen har strukturert sin omtale av ES i henhold til anbefalingen, det vil si punkt for punkt, er det nærliggende å tro at disse selskapene bevisst har utelatt dette punktet.
Snittet blant de som har omtalt punktet ligger på 1,68. Det vil si litt under middels. Punktet er ikke av de mest omfattende og en heving av kvaliteten her burde ikke være krevende. Punktet om overtakelse forutsetter at selskapene angir hvordan de vil forholde seg til et eventuelt bud som ville medføre overtakelse. En årsak til at mange selskaper ikke vil si noe om dette punktet kan være at dersom de skulle komme i en overtakelsessituasjon, vil de ha muligheten til å «gjøre noe» uten å være bundet av en uttalelse. Dersom en slik holdning ligger til grunn for ikke å omtale overtakelsessituasjoner, er det tankevekkende, og bør være et lite varsko til markedet. Av diverse saker de siste årene ser vi at det i overtakelsessituasjoner er mye følelser inne i bildet, og også at en del generelt aksepterte spilleregler legges til side for å ivareta spesielle hensyn. En klart uttrykt oppfatning om hvordan selskapet vil opptre i overtakelsessituasjoner, vil kunne bidra til noe mer forutsigbarhet i slike situasjoner, og også til en bedre håndtering av alle aksjonærenes interesser.
Styrets arbeid(31/187)
At punktet «Styrets arbeid» scorer under snittet, samt at det er så mange som 31 selskaper som ikke omtaler punktet, er noe overraskende til tross for at vi så samme trend i fjorårets undersøkelse. Vi hadde forventet at dette ville være et av fokuspunktene da det anses meget sentralt i ES-sammenheng og har fått mye spalteplass i avisene de senere årene. En årsak til at styrets arbeid havner under snittet er at få kommenterer hva styret gjør i forhold til internkontroll. Det forventes her mer enn at det bare konstateres at styrets oppgave er å ha det overordnede ansvaret for å påse at administrasjonen innordner selskapets interne kontroll på en betryggende måte. Det må som et minimum kunne forventes at det gis en kort redegjørelse for hvilke konkrete tiltak/aktiviteter som er iverksatt fra styrets side.
Snittet blant de som omtaler punktet ligger her på 1,58. Punktet er nylig revidert og er et av de mer omfattende. Det bør likevel kunne forventes en vesentlig forbedring her i fremtiden, og bør være et område for Oslo Børs å følge nærmere opp.
Redegjørelse for CG |
Virksomhet |
Selskapskapital og utbytte |
Likebehandling |
Fri omsettelighet |
Generalforsamling |
Valgkomité |
Bedriftsforsamling og styre |
Styrets arbeid |
Godtgjørelse til styret |
Godtgjørelse til ledende ansatte |
Informasjon og kommunikasjon |
Overtakelse |
Revisor |
|
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
Ingen omtale |
5 |
17 |
18 |
22 |
43 |
35 |
31 |
17 |
31 |
36 |
38 |
26 |
81 |
41 |
Dårlig omtale |
68 |
59 |
53 |
58 |
15 |
59 |
53 |
61 |
71 |
63 |
62 |
43 |
32 |
62 |
Middels omtale |
58 |
54 |
57 |
58 |
26 |
41 |
48 |
56 |
38 |
45 |
40 |
64 |
28 |
43 |
Bra omtale |
27 |
28 |
30 |
20 |
74 |
23 |
26 |
24 |
18 |
14 |
18 |
25 |
17 |
12 |
Snittscore |
1,7 |
1,6 |
1,6 |
1,5 |
1,8 |
1,3 |
1,4 |
1,6 |
1,3 |
1,2 |
1,2 |
1,6 |
0,9 |
1,2 |
Revisor (41/187)
Punkt 14 om «Revisor» har også gjenomgående svake redegjørelser. Vi har her ikke klart å finne noen enkeltårsaker til dette da manglene er varierende. Snittet blant omtalene er her 1,57.
Godtgjørelse til ledende ansatte(38/187)
Under punkt 11 om «Godtgjørelse til ledende ansatte», er det få som definerer andre enn administrerende direktør som ledende ansatt i forhold til å kommentere godtgjørelser. Videre er retningslinjene og elementene i godtgjørelsen ofte utelatt. Dette er et av punktene som er endret i den reviderte utgaven, hvilket kan være en medvirkende årsak til de svake resultatene.
Snittet blant omtalene er her 1,63.
Godtgjørelse til styret(36/187)
Punkt 10 «Godtgjørelse til styret» havner i samme kategori som punkt 14 ved at det ikke er noen enkeltårsak som skiller seg ut. Snittet blant omtalene er også her 1,63.
Tabellen nedenfor oppsummerer alle punktene.
Nynoterte versus «gamle»
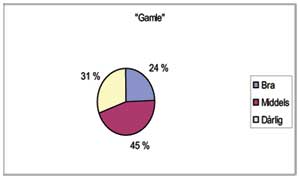
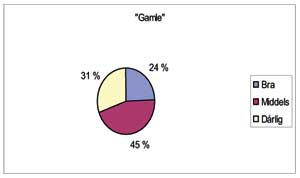
Dersom vi sammenligner selskaper notert på Oslo Børs i 2005, og som dermed har avlagt sin første årsrapport under dette regelverket, med selskap som har vært notert flere år, er det påfallende liten forskjell. Vi hadde forventet at prosentandelen dårlige var enda høyere hos de nye sammenlignet med de «gamle». Det var 31% dårlige omtaler hos begge. De «gamle» har dog prosentmessig flere gode omtaler. De «gamle» har 7 prosentpoeng flere gode omtaler enn de nye og havner på 24%.
Prosentandelen blant de som ikke kommenterer ES er også å anse som lik med henholdsvis 15 og 16% på nye og gamle.
Bransjeforskjeller
Når vi ser på bransjer, har vi kun sett på bransjer der utvalget er mer enn 10 selskaper. Det fremkommer at Helsevern og Finans kommer bedre ut enn snittet. Både i prosentandel som omhandler ES og i prosenttallene for fordelingen bra, middels og dårlig. 93 og 91% har omtalt ES for henholdsvis Finans og Helsevern.
Energi utpeker seg i den andre enden av skalaen med kun 71% som omtaler ES, og av disse er 51% klassifisert som dårlige. Det vil si at 65% enten ikke omtaler ES eller havner i kategorien dårlig.
Aksjens likviditet
Vi har også sammenlignet selskapenes omtale av ES i forhold til aksjens likviditet. Vi har sammenlignet de mest likvide aksjene på Oslo Børs* Segmentinndelingen til Oslo Børs pr. august 2006 er benyttet i denne sammenligningen (OBX), aksjer med minimum 10 handler pr. dag i gjennomsnitt eller med godkjent likviditetsgarantist-avtale (OB Match) og de minst likvide aksjene (OB Standard). Andelen som ikke omtaler ES er for disse segmentene henholdsvis 17%, 14% og 23%.
Innenfor disse segmentene har vi ikke identifisert noen klare trender med hensyn til hva som kjennetegner de selskapene som ikke omtaler ES, utover det som tidligere i artikkelen er gjort rede for.
ES på selskapenes hjemmesider
Etter retningslinjene for ES, skal redegjørelsen gis i årsrapporten. For 14 av de 29 selskapene som ikke omtaler ES i selskapenes årsrapport finnes det mer eller mindre utfyllende informasjon om selskapenes forhold til ES på selskapenes internettsider. Dette er dog ikke tilstrekkelig til å oppfylle kravene i anbefalingen.
Norske versus utenlandske
Andelen utenlandske selskaper på Oslo Børs ved årets slutt var 14%. Av de 29 selskapene som ikke omtaler ES i årsrapporten, er 28% utenlandske. Dette innebærer at 29% av de utenlandske selskapene ikke omtaler ES, hvilket er vesentlig høyere enn for de norske selskapene (16%). Forskjellen utgjør dog kun 4 utenlandske selskap.
Oppsummerende betraktninger
Til tross for at det i artikkelen kan synes å gå feil vei, er nok virkeligheten at det har gått et lite skritt i riktig retning, da vi som nevnt innledningsvis vært noe strengere i år. Fremdriften kan dog synes noe treg. Oslo Børs har indikert at de fra i år vil følge opp de selskapene som ikke omtaler ES samt de med svakest omtale. Vi tror det er nødvendig med en aktiv oppfølging fra Oslo Børs på dette området, og at et sterkere fokus på ES vil være et bidrag til å heve kvaliteten i det norske aksjemarkedet. Det avgjørende er imidlertid at selskapene faktisk følger det de sier i den praktiske hverdagen.


