


Aktuelt
Nytt medlem i revisjonskomiteen
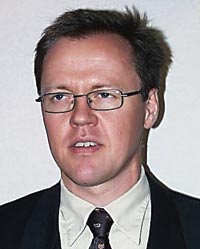
Magne Sem (41) er nytt medlem i revisjonskomiteen (fra juni 2005). Magne er partner i PricewaterhouseCoopers. Han er revisor for en rekke selskaper innen bank, finans- og forsikringsnæringen. Han har et administrativt ansvar for fagavdelingen i PricewaterhouseCoopers. Han er også en mye brukt foredragsholder både internt i PricewaterhouseCoopers og overfor kunder.
Lovutvalg - tiltak mot økonomisk kriminalitet på finansmarkedsområdet
Finansdepartementet har besluttet at det skal opprettes et lovutvalg som skal vurdere tiltak mot økonomisk kriminalitet på finansmarkedsområdet. Utvalget skal vurdere behovet for og foreslå eventuelle regelendringer ut fra hensynet til forebygging og bekjempelse av økonomisk kriminalitet på finansmarkedsområdet, særlig med henhold til gjennomføring av nytt hvitvaskingsdirektiv og oppfølging av regnskapsskandaler. Konkret mandat vil bli utarbeidet senere. Revisorforeningen og NARF har blitt invitert til å delta i utvalget med et felles medlem.
Rådgivingsforskriften fastsatt
Finansdepartementet har 26. august vedtatt endringer i forskriften om revisjon og revisorer, som skal klargjøre grensene for revisors rådgivningsvirksomhet til revisjonsklienter.
Etter forskriften må revisoren blant annet ikke sette seg i en situasjon hvor det er risiko for at han vil revidere resultatet av eget arbeid, eller ta del i den revisjonspliktiges beslutningsprosess. Revisor skal foreta en vurdering av sin uavhengighet og objektivitet når revisor påtar seg et rådgivningsoppdrag for en revisjonsklient og når det under utføringen av oppdraget oppstår forhold som kan ha betydning for revisors uavhengighet og objektivitet. Vurderingen skal kunne dokumenteres skriftlig i 5 år etter at den ble foretatt. Endringene gjøres på bakgrunn av rådgivningstilsynet som Kredittilsynet gjennomførte i 2002-2003 og forsøker å klargjøre og skjerpe revisors adgang til å yte rådgivningstjenester. Etter forslag fra DnR fastsettes krav om minst 14 timer etterutdanning innen etiske prinsipper som styrer revisors profesjonelle oppgaver og plikter i løpet av de foregående tre år. Det totale etterutdanningskravet er fremdeles 105 timer over 3 år.
Kommunale regnskapsstandarder
Foreningen for god kommunal regnskapsskikk fastsatte i juni 2005 to endelige og en foreløpig regnskapsstandard. Kommunal regnskapsstandard nr. 1 (KRS) - klassifisering av anleggsmidler, omløpsmidler, langsiktig og kortsiktig gjeld og Kommunal regnskapsstandard nr. 2 (KRS) - anskaffelseskost og opptakskost for balanseposter er fastsatt som endelige standarder. Kommunal regnskapsstandard nr. 6 - foreløpig standard (F) - noter og årsberetning er utgitt som foreløpig standard.
Forenklede rapporteringskrav i Danmark
Det er foreslått vesentlige forenklinger i dansk lovgivning når det gjelder regnskapsrapportering, revisjon og krav i selskapslovgivningen.
Forslagene går i hovedsak ut på å fjerne revisjonsplikten for foretak som ikke overskrider 6 millioner DKK i omsetning, 3 millioner DKK i balansesum og 25 ansatte. Dette omfatter ca. 113 000 foretak. I lovforslaget pekes det på at 4. selskapsrettsdirektiv ikke pålegger det enkelte land å ha revisjonsplikt for små foretak (i Danmark klasse B foretak). Dersom forslaget gjennomføres i lovverket, skal det tas opp til ny vurdering senest i 2009-2010. Det antydes at grensene for når revisjonsplikt inntrer, kan bli hevet ytterligere.
Videre utnyttes EU-direktivenes unntaksregler til å foreslå lettelser i selskapslovgivningen for små foretak. Hvis et aksjeselskap ikke er underlagt revisjon etter årsregnskapsloven eller annen lovgivning, foreslås betydelige forenklinger mht. revisors attestasjon av egenkapitalendringer. Det vil følgelig ikke lenger bli stilt krav om revisjon av åpningsbalanser, likvidasjonsregnskaper, mellombalanser ved fusjon og fisjon og utdeling av ekstraordinært utbytte og andre revisjonserklæringer etter loven i selskaper som ikke er revisjonspliktige. EU-direktivene gir mulighet for å frita små aksjeselskaper for slike revisorerklæringer. Redegjørelse for tingsinnskudd ved stiftelse og aksjekapitalforhøyelse samt krav om uttalelser om kreditorenes stilling og uttalelse om vederlag i fusjoner og fisjoner vil fortsatt måtte revideres av en revisor.
Det foreslås også lettelser for små selskaper i regnskapslovgivningen. Tiltakene som foreslås utnytter unntaksreglene i EU-direktivene. Det er interessant å observere at den norske regnskapslovgivningen allerede inneholder mange av de løsninger som foreslås i Danmark.
Endringene påstås å kunne spare danske virksomheter for ca. 1,2 milliard DKK i administrative kostnader. Et sammendrag av det danske forslaget finnes å lese på www.revisornett.no
DnRs styre godkjenner nye standarder
DnRs styre godkjente i august følgende nye standarder:
Forord til standarder for kvalitetskontroll, revisjon, attestasjon og beslektede tjenester
Hensikten med forordet er å beskrive grunnlaget for utarbeidelsen av nevnte standarder. Forordet beskriver også begrepet «god revisjonsskikk», revisjonsstandardenes forhold til lovgivningen i Norge, arbeidsprosedyrer i komiteen og hvilke stemmeregler som gjelder når DnRs styre vedtar revisjonsstandarder.
Rammeverk for attestasjonsoppdrag
Rammeverket definerer og beskriver elementene i et attestasjonsoppdrag og identifiserer oppdrag som utføres innenfor rammen av revisjonsstandarder, standarder for begrenset revisjon (foreløpig kun RS 910) og standarder for attestasjonsoppdrag (foreløpig kun SA 3000). Hensikten med rammeverket er således å definere attestasjonsoppdrag som må utføres innenfor standardverket. Oppdrag som ikke er et attestasjonsoppdrag, kan utføres etter andre arbeidsmetoder enn de standardverket beskriver. Dessuten må oppdrag som ikke er attestasjonsoppdrag, ikke omtales som attestasjonsoppdrag og revisors uttalelser i slike sammenhenger må ikke kunne forveksles med de uttalelser revisor avgir i forbindelse med attestasjonsoppdrag.
SA 3000 Attestasjonsoppdrag som ikke er revisjon eller begrenset revisjon av historisk økonomisk informasjon
Standarden fastsetter grunnleggende prinsipper og nødvendige handlinger for gjennomføring av attestasjonsoppdrag. I motsetning til rammeverket, som brukes for å fastslå om et oppdrag er et attestasjonsoppdrag eller ikke, gir SA 3000 konkret veiledning om gjennomføring av oppdrag.
Standardene vil alle få virkning fra 1. januar 2006.
NHO vil ha revisjonsplikten for små AS vurdert
NHO ber i et brev til Finansdepartementet om at det gjennomføres en utredning for å få brakt på det rene om revisjonsplikten for små aksjeselskaper står i forhold til kostnadene. Forslaget er ett av flere tiltak NHO ønsker gjennomført for å lette byrdene for norske virksomheter. Som alternativ til fullt fritak for revisjonsplikt for mindre aksjeselskaper, antydes en løsning med unntak for de virksomheter som benytter seg av autorisert regnskapsfører. Ifølge NHO dreier dette seg om ca. 70% av virksomhetene.
I Sverige har NHOs søsterorganisasjon tatt til orde for de samme synspunktene og foreslår overfor det svenske Justisdepartementet at spørsmålet om revisjonsplikt for små foretak utredes. Som grunnlag for forslaget er det laget en omfattende rapport. Rapporten kan leses på www.svensktnaringsliv.se.
Praktisk prøve for revisorer
Kredittilsynet har inngått avtale med Høgskolen i Agder om at denne utdanningsinstitusjonen skal være arrangør av praktisk prøve for revisorer for å oppnå rett til å praktisere som registrert eller statsautorisert revisor. Første prøve avvikles 1. desember 2005.
For nærmere orientering om prøven og påmelding: www.filonova.no/revisor
Kvaal ny doktor i regnskap
Erlend Kvaal forsvarte 22. august sin avhandling for dr. oecon-graden ved Handelshøyskolen BI med avhandlingen «Topics in accounting for impairment of fixed assets». Kvaal har i sitt doktorgradsarbeid gjennomført en omfattende studie av regnskapsmessige nedskrivninger. Arbeidet har vært fordelt på de tre hovedtemaene: en empirisk studie av engelske og tyske selskaper, en historisk studie av utviklingen i norsk regnskapspraksis og en analytisk diskusjon om beregning av nedskrivningsverdi ved neddiskontering av fremtidige kontantstrømmer.
Skattelovendringer og IFRS
DnR er i et høringssvar negativ til forslag til endringer i skatteloven om forholdet mellom regnskap og skatt. Forslaget baserer seg på en vurdering av konsekvensene av bruk av IFRS i selskapsregnskapet, men tar også opp forholdet mellom regnskap og skatt etter Shell-dommen.
DnR er kritisk til både utredning, tidspunkt for høring og til de forslag som vurderes fremmet. Finansdepartementets forslag ble sendt på høring i begynnelsen av juni med høringsfrist 15. august. DnR peker på at beskrivelsen av IFRS på enkelte punkter er omstridt og må kvalitetssikres. Det kan også være uheldig at departementet gir uttrykk for fortolkninger av IFRS. På bakgrunn av at staten tapte i Høyesterett i den såkalte Shell-dommen om fradrag for avsetning etter god regnskapsskikk, foreslås endringer i skatteloven for å hindre slike fradrag. DnR er negativ til at et slikt forslag blandes sammen med tilpasningen til IFRS, og ber om ytterligere utredning før det fremmes lovforslag om dette. Det innvendes at forslaget vil kunne få vesentlig skattemessig betydning.
Årsregnskap og årsberetning for boligbyggelag og borettslag
Finansdepartementet fastsatte 30. juni 2005 en egen forskrift om årsregnskap og årsberetning for borettslag og boligbyggelag. Forskriften medfører at boligbyggelag og borettslag senest fra 2006 skal følge regnskapslovens oppstillingsplan for resultatregnskap og balanse med noter. Forskriften stiller dessuten krav om at:
Det utarbeides en egen oppstilling over disponible midler og endring i disse.
I avskrivningsplanen for bygninger kan avskrivningssatsen settes til null. Dersom det ikke er gjennomført faktisk vedlikehold som oppveier for verdiforringelse, skal det regnskapsføres en tilsvarende avsetning.
Det må gis en del tilleggsopplysninger i noter, for eksempel knyttet til honorar til forretningsfører, leie av anleggsmidler, vedlikehold og påkostning, anskaffelseskostnad og anskaffelsesår for varige driftsmidler, rente- og avdragsbetingelser for langsiktig gjeld, samt individuell nedbetaling av gjeld.
Ved overgangen til de nye reglene skal det utarbeides en inngående balanse.
Forsinkelsesrente
Forsinkelsesrenten er satt opp fra 8,75% til 9%. Renter fastsatt av fylkesskattekontoret ved endring av merverdiavgiftsgrunnlaget vil nå utgjøre 12%.
Innsendingsplikt mv. til Regnskapsregisteret
Det er foretatt endringer i regnskapsloven kapittel 8 med tilhørende forskrifter som påvirker innsendingsplikten til Regnskapsregisteret.
Innsending i 2005 av årsregnskap for 2004
Med virkning fra 13. juli 2005 må alle stiftelser også for regnskapsåret 2004 sende inn årsregnskapet mv. til Regnskapsregisteret.
Innsending i 2006 av årsregnskap for 2005
Unntaket for innsendingsplikten for indre selskap er opphevet.
Overgangsregel E - aksjer i selskap utenfor EØS
Finansdepartementet har uttalt at etter overgangsregel E, kan personlige aksjonærer overdra aksjer i selskap utenfor EØS uten at det skal utløse realisasjonsbeskatning.
Uttalelsen finnes på: odin.dep.no/fin/
Overgangsregel E - overføring til eksisterende selskap
Finansdepartementet har uttalt at det er mulig etter overgangsregel E, å overdra mindre enn 10 prosent av aksjene i et selskap, bare det overtakende selskapet etter overdragelsen blir eier av minst 10 prosent i det aktuelle selskapet.
God regnskapsskikk for ideelle organisasjoner
Norsk RegnskapsStiftelse har sendt et diskusjonsnotat om «God regnskapsskikk for ideelle organisasjoner» på høring. Hensikten med diskusjonsnotatet er at det skal kunne legges til grunn som god regnskapsskikk for regnskapsføring i ideelle organisasjoner i samsvar med forutsetningene i lovforarbeidene.
Oppbevaring av regnskapsmateriale
DnR rettet 7. juni 2005 en forespørsel til Finansdepartementet om forståelsen av overgangsregelen vedrørende oppbevaring i forbindelse med ikrafttredelsen av bokføringsloven. Finansdepartementet har i brev av 7. juli 2005 bekreftet at overgangsregelen «Bokføringspliktige kan likevel velge å følge regler om oppbevaring i bokføringsloven § 13 med tilhørende forskrifter.», er en generell bestemmelse som ikke er begrenset til oppbevaringspliktig regnskapsmateriale for 2005.
Forståelsen får betydning for oppbevaring av sekundærdokumentasjon som etter bokføringsloven bare skal oppbevares i tre år og seks måneder etter regnskapsårets slutt. Hva som regnes som sekundærdokumentasjon er også klarere avgrenset i bokføringsloven enn i regnskapsloven av 1977. Blant annet vil det ikke være oppbevaringsplikt for avtaler av mindre betydning, korrespondanse som ikke gir vesentlig tilleggsinformasjon og inngående pakksedler (unntatt bygge- og anleggsvirksomhet).
Forståelsen innbærer også at regnskapsmateriale på papir kan makuleres umiddelbart dersom opplysningene er overført til et annet oppbevaringspliktig media. Dersom regnskapsmateriale oppbevares elektronisk, må det foreligge sikkerhetskopi.
Endringer i regnskapsloven
Andre del i evalueringen av regnskapsloven er sanksjonert i statsråd. Endringene trer i kraft fra ulike tidspunkter.
Ikrafttredelse 10. juni 2005
§ 8-3 om forsinkelsesgebyr ved for sen og manglende innlevering til Regnskapsregisteret
Ikrafttredelse 1. juli 2005
Det blir adgang til å ha avvikende regnskapsår for regnskapspliktige som driver sesongmessig virksomhet forutsatt at dette øker regnskapets informasjonsverdi.
Med virkning for regnskapsår påbegynt 1. januar 2005 eller senere kan anvendte regnskapsprinsipper i konsernregnskapet og selskapsregnskapet være forskjellig.
Regnskapspliktige foreninger, stiftelser og enkeltpersonforetak som ikke har økonomisk vinning som formål, kan fravike de grunnleggende prinsippene om transaksjon, opptjening og sammenstilling og regnskapslovens oppstillingsplaner for resultat og balanse. En regnskapsstandard på området er under utvikling.
Finansieringsutgifter på kapital knyttet til tilvirkning av anleggsmiddel kan kostnadsføres når de påløper.
Små foretak kan regnskapsføre alle fisjoner til kontinuitet.
Det presiseres at andre enn små foretak skal gi en negativ bekreftelse dersom de ikke har hatt utgifter til lønn etc. til daglig leder, medlem av styret eller bedriftsforsamlingen.
Det skal opplyses om hvordan godtgjørelsen til revisor er fordelt på lovpålagt revisjon, andre attestasjonstjenester, skatterådgivning og andre tjenester utenfor revisjonen.
I små foretak reduseres krav til å opplyse om eiere i aksjeselskap til de 10 største aksjeeierne (ned fra 20).
Forespørsel om tilgang til regnskapsdokumenter hos den regnskapspliktige kan avvises dersom dokumentene er tilgjengelige i Regnskapsregisteret.
Ikrafttredelse 1. januar 2006, med virkning for regnskapsår påbegynt 1. januar 2006 eller senere
Endring i konserndefinisjonen slik at den samsvarer med IFRS.
Krav om å gi opplysninger om forsknings- og utviklingsaktiviteter i årsberetningen.
Utvidet adgang til å regnskapsføre finansielle instrumenter til virkelig verdi i konsernregnskapet oppheves.
Kontinuitetsunntak ved sammenslåing av tilnærmet likeverdige interesser ved konserndannelse og fusjon oppheves.
Endringer i oppstillingsplanene for resultat og balanse, adgang til anvendelse av funksjonsinndelt oppstillingsplan dersom det gis tilleggsopplysninger om driftskostnader etter art i note, og adgang til anvendelse av inndeling av balansen etter likviditet dersom dette gir mer relevante og pålitelige opplysninger.
Endring fra krav til noteopplysning om gjennomsnittlig antall ansatte til antall årsverk sysselsatt i regnskapsåret.
Utvidede noteopplysninger om ytelser til ledende personer i store foretak.
Utsatt ikrafttredelse
Det er foreløpig ingen adgang til å avlegge selskapsregnskap i henhold til IFRS.
Anledningen til å avlegge selskapsregnskapet i henhold til forenklet IFRS etter overgangsordningen er heller ikke satt i kraft. Det fremgår av lovforarbeidene at endringer i skattelovgivningen for å sikre skattemessig nøytralitet først må være på plass. Finansdepartementet har sendt på høring et slikt forslag.
Lovhjemmel for Finansdepartementet til å fastsette forskrifter om anvendelse av forenklet IFRS, jf. § 39 femte ledd, trer i kraft fra 1. juli 2005, men slike forskrifter kan tidligst forventes å foreligge med virkning for 2006.
Bestemmelsene om utvidet adgang til regnskapsføring og presentasjon i utenlandsk valuta i selskapsregnskapene trer heller ikke i kraft ennå.
NRS 8 God regnskapsskikk for små foretak - oppdatering for 2005
Norsk RegnskapsStiftelse foreslår en rekke endringer i NRS 8 som en konsekvens av endringer i regnskapsloven pr. juni 2005 med virkning for årsregnskapet 2005. De viktigste endringene er:
Krav om at regnskapet skal gi et rettvisende bilde samt noteopplysninger i forbindelse med dette
Det er gitt regler om unntak fra regnskapslovens grunnleggende prinsipper og oppstillingsplaner for regnskapspliktige som ikke har økonomisk vinning til formål
Det er gitt adgang til anvendelse av internasjonale regnskapsstandarder IFRS (bestemmelsene om adgang til å bruke IFRS i selskapsregnskapet er vedtatt, men ikke trådt i kraft pr. juni 2005)
Foretaket kan velge om forslag til anvendelse av overskudd, eventuelt dekning av tap, skal stå i tilknytning til resultatregnskapet, i oppstilling av endringer i egenkapitalen, i noter eller i årsberetningen
Avvikende regnskapsår kan anvendes dersom dette på grunn av sesongmessig virksomhet øker årsregnskapets informasjonsverdi
Det er presisert at små foretak ikke trenger å ta hensyn til sikring ved regnskapsføring
Det er presisert at små foretak kan unnlate å kostnadsføre aksjebasert avlønning
Opplysningskravene i årsberetningen er utvidet
Fisjon av små foretak kan regnskapsføres til kontinuitet
Funksjonsinndelt oppstillingsplan for resultatregnskapet kan velges i stedet for artsinndelt oppstillingsplan
Balansen kan spesifiseres etter likviditet dersom likviditetsoppstilling gir mer relevante og pålitelige opplysninger
Krav til opplysninger om forsknings- og utviklingsaktiviteter i årsberetningen
Årsregnskapet kan presenteres i norske kroner, euro eller selskapets regnskapsvaluta (bestemmelsen er vedtatt, men ikke trådt i kraft pr. juni 2005)
Det skal opplyses i noter om antall årsverk sysselsatt i regnskapsåret i stedet for gjennomsnittlig antall ansatte i regnskapsåret
Regnskapsføring av bankinnskudd med aksjeavkastning som forventes å holdes ut bindingstiden (langsiktige bankinnskudd) er omtalt
Endringer i aksjelovens bestemmelser ved tingsuttak er omtalt
Det er presisert at unntaket små foretak har til å unnlate balanseføring av direkte pensjonsforpliktelser er begrenset til fremtidig uttak av AFP pensjon
Små foretak kan kostnadsføre egenkapitalinnskudd i pensjonskasser
Omtale av aksjebasert avlønning, og regnskapsføring dersom foretaket bruker egne aksjer som vederlag til de ansatte eller den aksjebaserte avlønningen gjøres opp ved at foretaket utbetaler kontantvederlag til den ansatte
Reglene for regnskapsføring av fusjon av små foretak til kontinuitet er noe utdypet, og det er angitt enkelte ytterligere forenklinger
Ved fisjoner til virkelig verdi gis små foretak ikke lenger anledning til å fortsette praksisen med å føre tap og gevinst på overdratte eiendeler og gjeld mot opptjent egenkapital i overdragende selskap på grunn av at små foretak nå tillates å gjennomføre alle fisjoner til kontinuitet
Regler for regnskapsføring av fisjon til kontinuitet er utdypet med grunnlag i endringen i regnskapsloven som åpner for regnskapsføring av alle fisjoner til kontinuitet i små foretak
Omtale av bokføringslovens krav til dokumentasjon av balansen


