


Aktuelt
Aksjeeieres rettigheter i EU
I september i 2004 gjorde EU en spørreundersøkelse for å klargjøre behovet for EU-regulering av aksjeeieres rettigheter. Responsen har vært stor med svar fra 20 land inklusive 18 EU-land. Norge er ikke blant de landene som har besvart.
Spørreundersøkelsen omhandler hvem som skal ha stemmerettighetene og hvordan disse skal kunne utøves. Det er også spurt hvorvidt og eventuelt hvordan informasjon om generalforsamling skal gjøres tilgjengelig, og hvor lang tid før generalforsamlingen informasjonen bør være tilgjengelig. Hvordan generalforsamlingen skal avholdes, rett til å stemme in absentia, rett til å stille spørsmål og komme med forslag er også behandlet. Det er også spurt om referat og annen informasjon om generalforsamlingen skal gjøres tilgjengelig for aksjeeierne i ettertid, og i så fall hvor raskt. I hele undersøkelsen forsøkes det å avdekke hvordan det skal åpnes for å benytte elektroniske hjelpemidler. Majoriteten svarte at et eventuelt direktiv kun bør gi overordnede prinsipper, og begrenses til minimumsregler. Direktivet bør ikke gi detaljregler, men overlate til det enkelte land å tilpasse lovgivingen til sine nasjonale forhold. Andre mente at det ikke er behov for et nytt direktiv, og at temaene hører hjemme i 4. og 7. direktiv for selskapslovene eller direktivene for åpenhet, markedsmisbruk og prospekter.
ESRA 2004 Bærekraftig rapportering
De beste bidragene for 2004 innen rapportering om bærekraft er nå kåret. Totalt ble 31 rapporter vurdert. Rapportene som vurderes, er de enkelte deltagerlandenes nasjonale vinnere.
Prisen for beste rapport om bærekraft ble vunnet av Co-operative Financial Services (CFS), England. I tillegg fikk østerrikske Bioshpärenpark Groes Walsertal hederlig omtale innen kategorien for små og mellomstore foretak.
IFRIC 3 «Emission rights» anbefales ikke godkjent
IFRIC 3 er en fortolkning av de internasjonale regnskapsstandardene og beskriver regnskapsføring av utslippskvoter. EFRAG (som er det faglige rådgivende organ for EU-kommisjonen) er positive til at det utarbeides en fortolkning om utslippskvoter, men mener IFRIC 3 ikke bør vedtas som den foreligger nå.
Tildelte kvoter er immaterielle eiendeler som skal innregnes i henhold til IAS 38 til virkelig verdi. Dersom kvoter tildeles til lavere pris en virkelig verdi, er differansen mellom prisen og virkelig verdi et offentlig tilskudd som skal regnskapsføres i henhold til IAS 20. Når foretak produserer utslipp skal de regnskapsføre en forpliktelse for å skaffe til veie utslippskvoter som dekker utslippet i samsvar med IAS 37. I tillegg benyttes IAS 36 for å vurdere eventuelle nedskrivinger.
EFRAG mener IFRIC 3 er for bundet av påvirkningen fra andre standarder og at dette fører til feil fremstilling av verdier i balansen mellom utslippskvoter og forpliktelse til å skaffe kvoter og feil fremstilling av rapporterte resultater. I IAS 38 og IAS 20 vurderes kvoten eller tilskuddet til kost, mens i IAS 37 (forpliktelsen) og IAS 36 (nedskriving) benyttes virkelig verdi.
IFRIC 3 kan gi et feilaktig bilde av den økonomiske realiteten. EFRAG vil derfor ikke anbefale godkjenning av IFRIC 3 som den foreligger, men vil samarbeide med IFRIC for å se på en bedre løsning.
10 punkter til forbedring av Altinn
DnR og en rekke andre næringsorganisasjoner (NHO, HSH, Bedriftsforbundet, NARF, Økonomiforbundet, Abelia og eforum) har i fellesskap utarbeidet en ti-punktsliste for forbedringer av Altinn. Utgangspunket for initiativet er brukernes behov. Samtidig signaliseres et sterkt ønske om å delta tettere i den videre utviklingen av Altinn. Forslagene er oversendt Nærings- og handelsdepartementet.
Forslagene er som følger:
For den enkelte bedrift og bruker er det viktig at alle skjemaer finnes på Altinn, både statlige, kommunale og fylkeskommunale, slik at brukeren alltid finner «sitt skjema» og kan fylle det ut og levere i en kjent løsning. Dette er særlig viktig for alle de små bedriftene som ikke har spesialiserte ansatte til å håndtere de ulike skjemapliktene.
Altinn må medvirke til at brukerne opplever det å være i kontakt med det offentlige på Internett som en enhetlig og positiv brukeropplevelse.
Altinn versjon 3 som er klar i juni 2005 muliggjør «Altut» og toveiskommunikasjon. Tjenester fra etatene som nyttiggjør seg disse mulighetene, må tilgjengeliggjøres raskt. På denne måten vil nytten for bedriftene bli tydeligere, og flere vil anvende Altinn.
Etatene må få fart på arbeidet med å samordne sin innrapportering ved å utnytte Altinns muligheter.
Det må gjennomføres en bedre og mer helhetlig behovskartlegging blant de ulike brukergruppene, som grunnlag for iverksetting og prioritering av verdiøkende tjenester i Altinn.
Næringslivsorganisasjonene må sterkere inn som rådgivere for Altinns overordnede strategi.
Suksessen med levering via fagsystem må utnyttes og forsterkes, blant annet ved at alle aktuelle fagsystemer integreres mot Altinn.
Regler, forskrifter og lovverk må gjennomgås for å sikre elektronisk dialog gjennom Altinn.
Altinn bør være det drivende brukerstedet for utvikling av elektronisk signatur.
Det er viktig at Altinns erfaringer og muligheter utnyttes ved utviklingen av «MinSide».
Forenklet regnskapsføring i ikke-børsnoterte selskaper
IASB har bedt om kommentarer om mulige forenklinger for selskaper som ikke er børsnoterte eller på annen måte av offentlig interesse. Et eksempel på en slik mulig forenkling er at omfanget av regnskapsføring til virkelig verdi reduseres sammenlignet med full IFRS. Reglene kan også tenkes anvendt av norske foretak.
Finansdepartementet har i forslag til endringer i regnskapsloven uttalt at det kan være aktuelt å fastsette standardene IASB er i ferd med å utvikle (SME-IFRS) som forskrifter om forenklet anvendelse av internasjonale regnskapsstandarder, men bemerker samtidig at både fremdrift og innhold i SME-IFRS foreløpig er usikkert. Finansdepartementets forslag om adgang til forenklet IFRS er omtalt i artikkelen «Endringer i regnskapsloven» i Revisjon og Regnskap nr. 1/2005. Finanskomiteens flertall støtter i sin innstilling Finansdepartementets forslag på dette området.
I juni 2004 utga IASB et diskusjonsnotat om regnskapsstandarder for SME (Small and Medium-sized Entities), som Norsk RegnskapsStiftelse avga høringskommentarer til. IASB har nå sendt et spørreskjema til de som svarte på høringen om diskusjonsnotatet. Kommentarfristen er 30. juni 2005, men er kort i forhold til de krevende spørsmål som reises. IASB planlegger videre å avholde rundbordskonferanser om disse spørsmålene, antakeligvis i september 2005. Et høringsutkast for SME-IFRS vil foreligge tidligst i 2006.
IASB ber om innspill på mulige forenklinger for såkalte SME. Definisjonen av SME omfatter imidlertid en større gruppe enn det vi i Norge omtaler som små og mellomstore foretak. IASB definerer gruppen som følger:
«The IASB uses the term «small and medium-sized entities» to mean entities that (1) do not have public accountability and (2) publish general purpose financial statements for external users.
An entity has public accountability if:
it has filed, or it is in the process of filing, its financial statements with a securities commission or other regulatory organisation for the purpose of issuing any class of instruments in a public market;
it holds assets in a fiduciary capacity for a broad group of outsiders, such as a bank, insurance company, securities broker/dealer, pension fund, mutual fund or investment banking entity;
it is a public utility or similar entity that provides an essential public service; or
it is economically significant in its home country on the basis of criteria such as total assets, total income, number of employees, degree of market dominance, and nature and extent of external borrowings.»
I forbindelse med kommentarer om mulige forenklinger, ber IASB også om en beskrivelse av hva som er problemet med å anvende full IFRS på området, hvilke spesifikke transaksjoner og hendelser som utløser problemet, hvorfor det er et problem og forslag til alternativ løsning i forenklet IFRS. Det fremgår også at forenklinger av regnskapsføring og måling kun vil være aktuelt ut fra en kostnad/nytte-betraktning innenfor IASB rammeverk. Innspillene skal i denne omgang begrenses til spørsmål om måling og regnskapsføring, og omfatter ikke spørsmål om forenklinger av notekrav og presentasjon. I tillegg ber IASB respondentene identifisere områder omhandlet i full IFRS, som i liten grad er aktuelt for SME, og som dermed ikke trenger å medtas i SME standardene.
Regnskapsføring konsesjonsrettigheter
International Financial Reporting Interpretations Committee (IFRIC) har utgitt høringsutkast til tre fortolkningsuttalelser om regnskapsføring av konsesjonsrettigheter. IASB nevner som eksempler på konsesjonsrettigheter at offentlige myndigheter gir private aktører rett til å forestå leveranse av offentlige tjenester som veier, strømforsyning, fengselsdrift eller sykehusdrift.
Revisjon forhindrer skatteunndragelse
Hele 65% svarer i en spørreundersøkelse at mange avstår fra skatte- og avgiftsunndragelser fordi virksomheten har en våken revisor eller regnskapsfører. Tilsvarende tall i 2002 var 54%.
Disse tallene fremkommer i en spørreundersøkelse om holdninger til svart økonomi i bransjene bygg- og anlegg, restaurant, fiske og alternative helsetjenester, gjennomført av Sentio AS på vegne av Samarbeidsforum mot svart økonomi og Skattedirektoratet. Deltakerne i undersøkelsen var daglige ledere, økonomiansvarlige eller andre ansvarlige ledere i 1626 virksomheter.
Hele 40% av de spurte ønsker oftere kontroll av virksomheter mot 25% i 2002. Et klart funn fra undersøkelsen viser at hele 45% av bedriftslederne nå mener at det er mer uregistrert bruk av arbeidskraft enn i 2002 (31%). De har videre svært liten kjennskap til reglene for oppholds- og arbeidstillatelse og skatte- og avgiftsreglene som gjelder bruk av utenlandsk arbeidskraft. Over 80% av de spurte sier at de har ganske eller meget liten kjennskap til hovedtrekkene i disse bestemmelsene. Dette spørsmålet var ikke tatt opp i 2002.
Fortsatt tror 6 av 10 ledere at unndragelser forekommer i minst 1 av 10 virksomheter i egen bransje. Deltakerne i Samarbeidsforum mot svart økonomi har som felles mål å bekjempe svart økonomi. Medlemmene er KS, LO, NHO og Skattedirektoratet. Undersøkelsen skal gi medlemsorganisasjonene kunnskap om og grunnlag for å vurdere tiltak for å hindre svart økonomi i utvalgte bransjer.
Ny strategi for Norsk RegnskapsStiftelse
Den 2. juni 2005 vedtok Norsk RegnskapsStiftelse (NRS) sitt forslag til fremtidig strategi og sendte det på høring. NRS’ rolle har blitt betydelig endret etter innføringen av International Financial Reporting Standards (IFRS). Fra 2005 har ikke NRS lenger noen standardsettende rolle for de børsnoterte foretakenes konsernregnskap. Pliktig og frivillig overgang til IFRS vil imidlertid kunne medføre nye oppgaver for NRS. Videre vil det store flertallet av norske selskaper trolig fortsatt avlegge regnskap i tråd med regnskapslovens ordinære regler (herunder regler for små foretak eller ideelle organisasjoner). I lys av dette har NRS besluttet å gjennomføre en vurdering av NRS’ fremtidige rolle og organisering.
Oppgaver
Det skilles i høringsutkastet mellom oppgaver innenfor og utenfor IAS-forordningen.
Innenfor forordningen er IASB det standardsettende organ og Stiftelsen vil bidra til utvikling av god regnskapsskikk bl.a. ved å:
Gi proaktive innspill til IASB og delta i prosjekter i IASB regi
Avgi høringssvar til IASB/IFRIC
Utgi veiledninger om hvordan IFRS skal anvendes på særnorske forhold og på områder som ikke er særskilt regulert
Utenfor forordningen vil Stiftelsen bidra til utvikling av god regnskapsskikk gjennom å:
Bistå i utviklingen av forenklet IFRS
Utgi regnskapsstandarder og arbeide for konvergering mellom regnskapsstandardene og forenklet IFRS
Utgi regnskapsstandarder for små foretak
Utgi regnskapsstandarder for ideelle organisasjonerOver tid ser NRS for seg en konvergering mellom de norske standardene og forenklet IFRS. Dette vil imidlertid vær en prosess som tar noe tid. I mellomperioden ser NRS det som en oppgave å vedlikeholde eksisterende standarder.
I tillegg ser NRS det som en naturlig oppgave å bidra til utviklingen av god bokføringsskikk.
Organisering
Det er foreslått følgende organisasjonsmodell:
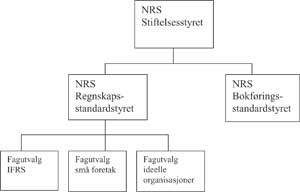
Stiftelsesstyret - ansvarlig for bl.a. strategi, å sikre finansiering og vedta budsjetter. Som følge av Stiftelsens endrede rolle og ønsket om å sikre bredere aksept og bedre informasjonsdekning, er det ønske om å utvide antall interessegrupper representert i Stiftelsens styre. Det foreslås å åpne opp for å invitere organisasjoner som representerer sentrale interessegrupper, til å yte bidrag og utpeke en representant til Stiftelsens styre.
Regnskapsstandardstyret - standardsettende organ for alle regnskapsstandarder, fortolkninger, veiledning og andre regnskapsfaglige uttalelser. Tidligere har representasjon i Stiftelsens styre gitt rett til deltakelse i Fagorganet. I ny organisasjonsmodell ønskes ikke lenger en slik binding. Medlemmene i Regnskapsstandardstyret vil bli oppnevnt på grunnlag av strenge faglige kvalifikasjonskrav.
Bokføringsstandardstyret - Standardsettende organ som fastsetter standarder og uttalelser om god bokføringsskikkOgså medlemmer av Bokføringsstandardstyret vil bli oppnevnt kun ut fra faglige kvalifikasjoner.
Fagutvalg på de ulike områder - saksforberedende organ på sitt område, og forestår utarbeidelse av forslag til fremleggelse i Regnskapsstandardstyret.
Hele strateginotatet kan leses på www.regnskapsstiftelsen.no
Kildeskatt for 2005
Utbytte som utdeles til selskapsaksjonærer hjemmehørende i et EØS-land, ble fritatt for kildeskatt allerede fra 2004. Ved en endring i Stortingets skattevedtak vedtatt den 12. april 2005 skal det heller ikke trekkes kildeskatt på lovlig utdelt aksjeutbytte til personlige aksjonærer bosatt i en EØS-stat. Denne endringen gjelder for utbytte som besluttes i 2005.
I en rådgivende uttalelse fra EFTA-domstolen 23. november 2004 i den såkalte Fokus Bank-saken konkluderte domstolen med at de norske reglene om kildeskatt var i strid med EØS-avtalens krav om fri flyt av kapital. Endringen i skattevedtaket er en direkte følge av denne uttalelsen.
Finansdepartementet har i en tidligere uttalelse avvist at EFTA-domstolens uttalelser i Fokus Bank-saken kan få virkning for utbytte som ble utdelt til en utenlandsk personlig aksjonær i 2004 eller tidligere. Det er imidlertid verd å merke seg at overligningsnemnda ved sentralskattekontoret for storbedrifter er uenige med Finansdepartementets forståelse av EU/EFTA-dommens betydning for saker som gjelder tidligere inntektsår. Overligningsnemnda har derfor innrømmet godtgjørelsesfradrag på utbytte utbetalt fra EØS-land for inntektsåret 2002. Staten har anket avgjørelsen inn for fylkesskattenemnda. Når det gjaldt krav om godtgjørelsesfradrag for tidligere år, mente imidlertid overligningsnemnda at ligningslovens fristregler var til hinder for å behandle disse sakene fordi en eventuell klage på ligningen må fremmes innen tre uker. Andre hevder at det i slike tilfeller bør foreligge en tre års endringsadgang.
Gjennomføringen av skattefritaket for personlige aksjonærer bosatt i en EØS-stat kan skje ved at kildeskatten settes til 0 prosent for aksjonærer som omfattes av skattefritaket. Det er en forutsetning for å omfattes av skattefritaket at den utenlandske personlige aksjonæren godtgjør at han er skattemessig bosatt i en EØS-stat og at han er reell eier av aksjeutbyttet. Skattedirektoratet har i en artikkel av 2. mai 2005 redegjort for hvilke dokumentasjonskrav det utbytteutdelende selskapet skal stille overfor aksjonæren før selskapet kan utdele utbytte uten å trekke kildeskatt.
Skattefritaket kan også gjennomføres ved at personlige aksjonærer bosatt i en EØS-stat krever å få refundert den trukne kildeskatten på aksjeutbytte i 2005 fra norske skattemyndigheter. Slike søknader skal sendes til Sentralskattekontoret for utenlandssaker.
Nye regler fra 2006
I revidert nasjonalbudsjett som ble fremlagt 13. mai 2005, foreslår regjeringen at kildeskatten på utbytte til personlige aksjonærer i EØS-området gjeninnføres fra 2006. Slike aksjonærer vil imidlertid også ha krav på fradrag for skjerming slik norske aksjonærer har. For slike aksjonærer skal imidlertid det norske selskapet som foretar utbytteutdelingen først trekke kildeskatt før utbyttet utdeles. Kildeskatten for slike aksjonærer er vanligvis 15%. Dersom aksjonæren fortsatt eier aksjer ved utgangen av inntektsåret, kan han søke om fradrag for skjerming på utbyttet. Ved beregningen av om den utenlandske aksjonæren har rett til fradrag for skjerming, skal det tas utgangspunkt i den generelle kildeskattesatsen på 25% og sammenholde denne satsen med skatteavtalens sats som vanligvis er 15%. Dersom denne nedsettelsen er høyere enn skjermingsfradraget, er det ikke aktuelt å kreve skjermingsfradrag i kildeskatten som betales til Norge. Med dagens lave rentenivå og dermed lave skjermingsfradrag, vil regelen neppe være aktuell for særlig mange personlige skattytere.
Utbytte til selskapsaksjonærer i EØS vil være fritatt for kildeskatt også i 2006 og senere.
Det skal fortsatt trekkes kildeskatt på utbytte til aksjonærer utenfor EØS, både personlige aksjonærer og selskapsaksjonærer. Slike aksjonærer gis ikke fradrag for skjerming.
Konvergens IFRS og US GAAP
EU-kommisjonen har hatt møte med U.S. Securities & Exchange Commission (SEC). Ifølge pressemeldingene har SEC en målsetting om å fjerne krav til US GAAP avstemmingsnote for foretak som rapporterer i henhold til IFRS innen 2009.
Unntak fra innsendingsplikt
Forskriften som hjemler unntak fra innsendingsplikten til Regnskapsregisteret er ikke blitt oppdatert etter at stiftelser ble tilføyd i oversikten over regnskapspliktige i regnskapsloven § 1-2. Stiftelser har innsendingsplikt uansett størrelse. Utenlandske foretak og filialer har unntak fra innsendingsplikten dersom de er små foretak, og ikke driver utvinning eller rørledningstransport av petroleum.
Plikten til å sende årsregnskap m.v. til Regnskapsregisteret etter regnskapsloven § 8-2 gjelder ifølge forskrift om innsending av årsregnskap m.v. ikke for regnskapspliktige som nevnt i lovens § 1-2 første ledd nr. 4 og nr. 6 til 12 når disse faller inn under definisjonen av små foretak. Plikten gjelder likevel regnskapspliktige som driver utvinning eller rørledningstransport av petroleum etter tillatelse gitt med hjemmel i lov.
Da stiftelsesloven trådte i kraft 1. januar 2005 ble stiftelser tilføyd i regnskapsloven § 1-2 første ledd nr. 11, enkeltpersonforetak ble dermed nr. 12 (før nr. 11) og utenlandske foretak nr. 14 (før nr. 12). Dermed skulle unntaket fra innsendingsplikt i forskriften vært endret til å henvise til regnskapsloven § 1-2 første ledd nr. 4 og nr. 6 til nr. 10, nr. 12 og nr. 14. Det har ikke vært intensjonen å gjøre endringer i unntakene fra innsendingsplikt, og DnR legger derfor til grunn at unntaket i § 1-1 første ledd i forskriften skal leses som:
«Plikten til å sende årsregnskap m.v. til Regnskapsregisteret etter regnskapsloven § 8-2 gjelder ikke for regnskapspliktige som nevnt i lovens § 1-2 første ledd nr. 4 og nr. 6 til nr. 10, nr. 12 og nr. 14 når disse faller inn under definisjonen av små foretak. Plikten gjelder likevel regnskapspliktige som driver utvinning eller rørledningstransport av petroleum etter tillatelse gitt med hjemmel i lov.»


