


Enkelte problemstillinger ved innføringen av IAS 32 og IAS 39
En av de største utfordringene for norske børsnoterte foretak er at de må følge nye og detaljerte regler om regnskapsføring av finansielle instrumenter fra 2005.
1 Bakgrunn
Innføring*Einar Hersvik (EY) og Robert Madsen (EY) har gitt verdifulle og konstruktive innspill til artikkelen. av IFRS i norske børsnoterte foretak vil innebære betydelige endringer i regnskapsføringen av finansielle instrumenter. Regnskapsmessig behandling av finansielle instrumenter er i liten grad omhandlet i norsk regnskapslovgivning og norsk god regnskapsskikk på området har følgelig vært preget av løsninger som ikke alltid har vært like godt fundert i teori og internasjonale regnskapsstandarder. IAS 32* IAS 32 Financial Instruments: Disclosures and Presentation om presentasjon og tilleggsopplysninger og IAS 39* IAS 39 Financial Instruments: Recognition and Measurement om regnskapsføring og måling av finansielle instrumenter, inneholder omfattende og detaljerte bestemmelser som avviker fra gjeldende norsk praksis. Nedenfor er en liste over slike forskjeller. Listen er ikke uttømmende.
Detaljerte regler for klassifisering og måling av finansielle instrumenter
Krav om å måle en rekke finansielle instrumenter til virkelig verdi, f.eks. alle derivater
Detaljerte regler for hvordan virkelig verdi skal bestemmes (kjøps- og salgskurser, aktive markeder med mer)
Krav om bruk av amortisert kost v/effektiv rentemetode for behandling av eiendeler klassifisert som lån og fordringer.
Stringente regler og krav til dokumentasjon og testing av effektivitet for å benytte sikringsføring
Detaljerte regler for når finansielle instrumenter kan føres ut av balansen
Krav om å skille ut og måle innebygde derivater som ikke er nært relatert til vertskontrakten til virkelig verdi.
Detaljerte regler for nedskrivning og reversering av nedskrivning
Omfattende krav til tilleggsopplysninger
Krav om at alle finansielle instrumenter skal regnskapsføres første gang til virkelig verdi.
Overgangen til IFRS representerer i så henseende en stor utfordring for norske regnskapsprodusenter. Som en konsekvens av at IAS 39 har vært gjenstand for en rekke foreslåtte endringer etter at den reviderte versjonen av standarden forelå i desember 2003, ble det vedtatt at foretak som anvender IFRS for første gang i 2005 kan vente til 1. januar 2005 med å implementere IAS 32 og IAS 39.
2 IAS 39 - En standard i endringer
IAS 32 og IAS 39 er blant de standarder som har vært gjenstand for de største endringene i forbindelse med det forbedringsprosjektet til IASB de senere år. Det var derfor forventet at den endrede versjonen av IAS 39 som ble utgitt medio desember 2003 var den utgaven som skulle benyttes fra 1. januar 2005 (for de selskaper som må benytte IFRS i konsernregnskapet). Det viste seg imidlertid raskt at dette ikke var tilfellet. Kritikken og motstanden mot IAS 39 medførte at IASB så seg tvunget til å foreslå ytterligere endringer.
Følgende endringer er i etterkant gjennomført eller foreslått endret i standardene om finansielle instrumenter;
Endringer eller foreslåtte endringer i IAS 32 og IAS 39 |
Status |
Forventet effektiv dato |
|---|---|---|
Fair value hedge accounting for a portfolio hedge of interest rate risk (IAS 39) |
Endelig (vedtatt mars 2004) |
1. januar 2005 |
Transition and initial recognition of financial assets and financial liabilities (IAS 39) |
Endelig (vedtatt desember 2004) |
N/Aa |
Financial guarantee contracts and credit insurance (IAS 39) |
Hørings-utkast |
1. januar 2006b |
The fair value option (IAS 39) |
Hørings-utkast |
1. januar 2006c |
Cash flow hedge of forecast intragroup transactions (IAS 39) |
Hørings-utkast |
1. januar 2006d |
Financial instruments: disclosures (IAS 32) |
Hørings-utkast |
1. januar 2007 |
a. Denne endringen vedrører overgangstidspunkt mht. implementering av AG 76 A og såkalte dag 1-gevinster.
b.Tidligere implementering er mulig
c.Tidligere implementering er mulig
d.Tidligere implementering er mulig
Det ligger utenfor rammen av denne artikkelen å gå i dybden på de endringer som er foreslått, men oppstillingen ovenfor skulle tydelig illustrere at det har skjedd og trolig vil skje ytterligere endringer i standarden i løpet av kort tid. For foretak som implementerer IFRS, kan dette medføre betydelige utfordringer da systemer, prosedyrer og rutiner relatert til foretakets bruk av finansielle instrumenter, påvirkes av endringer i regnskapsreglene.
I tillegg til pågående endringer har EU godkjent en avvikende versjon av IAS 39 til bruk for selskaper som implementerer IFRS innen forordningen. Dette medfører ytterligere problemer fordi den EU-godkjente versjonen av standarden trolig bare vil gjelde i en kort periode (se nedenfor) samt at denne versjonen ikke tillater at finansiell gjeld vurderes til virkelig verdi.
2.1 Fair Value Option
Et av de mest omdiskuterte forholdene i gjeldende IAS 39 er muligheten til å måle ethvert finansielt instrument til virkelig verdi. Denne såkalte «fair value option» (FVO) representerte en nyvinning i forhold til tidligere versjon av IAS 39 da den reviderte versjonen av standarden ble offentliggjort i desember 2003. Et av argumentene som ble fremført som kritikk mot denne løsningen, var at selskaper som fikk insolvensproblemer ville kunne «inntektsføre» verdinedgangen på gjelden hvis gjelden ble vurdert til virkelig verdi med verdiendringer over resultatregnskapet. Kun få måneder etter at den endrede versjonen av IAS 39 ble offentliggjort, sendte derfor IASB ut et høringsutkast med forslag til endring av FVO. I høringsutkastet ble forslagene til endring begrunnet med at «some, including prudential supervisors of banks, securities companies and insurers expressed concerns that the fair value option might be used inappropiately.» Høringsutkastet la dermed opp til at bruk av FVO skulle «innskrenkes» på to måter;
Begrense hvilke typer finansielle instrumenter hvor FVO skulle kunne benyttes
Kreve at det foreligger en verifiserbar virkelig verdi for å benytte FVO
Høringsutkastet ble imidlertid forkastet, og IASB har i etterkant arbeidet med å ferdigstille et forslag til endringer i FVO som har vært gjenstand for diskusjoner med en rekke berørte parter* Det ble avholdt «round table discussions» 16. mars i London . Det fremgår av de foreslåtte endringene at et finansielt instrument kan klassifiseres til virkelig verdi med verdiendringer over resultatregnskapet hvis et av følgende to kriterier er tilfredsstilt;
«it eliminates or significantly reduces a measurement or recognition inconsistency (sometimes referred to as ‘an accounting mismatch’) that would otherwise arise from measuring assets or liabilities or recognising the gains and losses on them on different bases; »or
«a group of financial assets and/or financial liabilities is managed and its performance is evaluated on a fair value basis, in accordance with a documented risk management or investment strategy, and this is the basis on which information about the asset and/or liabilities provided internally to the entity’s key management personnel ...»
IASB har klargjort at «significantly» ikke skal kvantifiseres (slik som sikringseffektivitet), og at begrepet kan fortolkes «reasonably liberally». Tilsvarende behøver ikke dokumentasjonen å være like detaljert som sikringsdokumentasjon o.l. og den kan være på porteføljenivå.
Det er forventet at IASB vil ferdigstille endringene i FVO i løpet av første halvår 2005.
De standarder som skal benyttes av de foretak som må implementere IFRS etter EUs forordning, skal formelt godkjennes for bruk av EU. Denne «godkjenningsprosedyren» er ikke bare en formell prosess, men har også vist seg å kunne medføre reelle problemer mht. å få godkjent standardene for bruk. På grunn av kritikken og motstanden mot IAS 39 har EU vært kritisk til flere av de løsninger som IAS 39 inneholder. Spesielt gjelder dette innføringen av FVO for finansiell gjeld. I november 2004 vedtok derfor EU en versjon av IAS 39 som avviker fra IASB sin versjon på to områder;
Forbud mot å benytte «fair value option» for finansiell gjeld (gjelder ikke gjeld som skal klassifiseres som trading, eller gjeld som verdireguleres som følge av sikring)
Forenklinger i kravene for å kunne benytte makrosikring av fastrenterisiko
I forbindelse med godkjenningen av IAS 39 for bruk innen forordningen uttalte EU-kommisjonær Fritz Bolkenstein at «IAS 39 has been very controversial. I am glad that we have found a solution. The two ‘carve outs’ are purely temporary because the commission expects the IASB to remedy the outstanding problems quickly. The Commission is not a standard setter and cannot resolve them on its own.»
Slik dette fremstår, vil den EU-godkjente versjonen kun ha kort levetid. Det vil innebære at de forslag til endringer i «fair value option» som IASB legger opp til å gjennomføre, allerede i inneværende år kan få betydning for omfanget og i hvilke situasjoner FVO skal kunne benyttes.
Den EU-godkjente versjonen av IAS 39 er foreløpig den versjonen som skal benyttes. Imidlertid har flere børsnoterte foretak i Europa tenkt å implementere de foreslåtte endringene i IAS 39 vedrørende FVO i delårsrapporteringen i 2005. Dette gjøres fordi verken IFRS 1 eller EU-forordningen krever at delårsrapporteringen i 2005 følger IFRS. Det er et forhold som eventuelt reguleres av de enkelte land. Risikoen er da selvfølgelig at EU ikke godkjenner den nye versjonen av FVO. Det er imidlertid forventet at EU vil godkjenne endringene i FVO i løpet av året.
Reglene for klassifisering og måling i IAS 39 er sentrale. Grunnleggende forståelse av disse reglene er derfor essensielt i arbeidet med implementering av standarden. I det etterfølgende blir regelverket presentert og utdypet på enkelte områder.
3.1 Klassifisering
Alle finansielle instrumenter må klassifiseres inn i en av de kategorier/klasser som IAS 39 opererer med.
Standarden angir positivt fire kategorier, men det foreligger i realiteten fem;
-
(i) Finansielt instrument til virkelig verdi med verdiendringer over resultatregnskapet; er et finansielt instrument som enten
er klassifisert som holdt for handelsformål (trading) dvs. at instrumenteti hovedsak er anskaffet eller opptatt med den hensikt å skape overskudd gjennom kortsiktige kurssvingninger eller handelsmarginer. En finansiell eiendel skal klassifiseres som om den er eiet med sikte på videresalg hvis den er del av en portefølje som har en historie med et mønster av kortsiktig realisasjon av gevinster. Finansielle derivater skal alltid klassifiseres som om de eies med sikte på videresalg med mindre de er ansett å være sikringsinstrumenter.
Blir utpekt ved første gangs regnskapsføring til å være et finansielt instrument med verdiendringer over resultatregnskapet (den såkalte «fair value option»)* NB - vær oppmerksom på de beskrankninger den EU-godkjente versjonen av IAS 39 legger på bruk av FVO.
(ii) Holde til forfall (held to maturity) er en frivillig kategori. Finansielle eiendeler kan klassifiseres i denne kategorien hvis de har fastsatte eller bestembare betalinger og fastsatt forfallstidspunkt samt at foretaket har til hensikt og evne å holde instrumentet til forfall. Med fastsatte eller bestembare betalinger menes kontraktsfestede vilkår som bestemmer både beløp og betalingsdato; for eksempel renter og avdrag* Eksempel kan være fastrenteobligasjoner hvor både betaling av hovedstol og rentebetalinger er fastsatt. For en obligasjon med flytende rente vil betaling av hovedstol være fastsatt og betaling av renten vil være bestembar ved referanse til en markeds- eller benchmarkrente. . Aksjer har ikke noe forfallstidspunkt og kan selvfølgelig ikke klassifiseres i denne kategorien. Det vil ikke være mulig å klassifisere en eiendel i denne kategorien hvis eiendelen tilfredsstiller definisjonen på lån og fordringer. Obligasjoner inkluderer ofte opsjoner som gir enten utsteder eller obligasjonseier rett til å innfri før forfall. Hvis utsteder har rett til å innfri før forfall og obligasjonseier har intensjon om å sitte på obligasjonen til forfall og utsteders rett bare innebærer en forsert innløsning hvor obligasjonseier får gjenvunnet balanseført verdi, vil obligasjonen kunne klassifiseres som holde til forfall. Hvis investor eller obligasjonseier har rett til innfrielse før forfall, vil det medføre at kategorien holde til forfall ikke kan benyttes. Det er fordi investor eller obligasjonseier har betalt for en rett til å innfri før forfall og det vil være inkonsistent med en eventuell intensjon om å sitte på obligasjonen til forfall. For konvertible obligasjoner vil den innebygde konverteringsretten som investor eller obligasjonseier betaler for være uforenlig med intensjonen og evnen til å holde obligasjonen til forfall.
(iii) Lån og fordringer er finansielle instrumenter som har fastsatte eller bestembare betalinger og som ikke er kvotert i et aktivt marked. Hvis slike fordringer og lån er oppstått med det formål at de skal selges umiddelbart eller på kort sikt, skal de klassifiseres som holdt for handelsformål. Eksempler på finansielle eiendeler som inngår i denne kategorien er kundefordringer ved salg av varer og tjenester og lån utstedt av en bank direkte til debitor. Både egenutstedte lån og fordringer og kjøpte lån og fordringer vil kunne inngå i denne kategorien.
(iv) Tilgjengelig for salg er finansielle eiendeler som ikke er klassifisert i en av de øvrige kategoriene. Derivater kan ikke klassifiseres som tilgjengelige for salg.
(v) Andre forpliktelser er finansiell gjeld som ikke er klassifisert som finansielt instrument til virkelig verdi med verdiendringer over resultatregnskapet.
3.2 Måling
IAS 39 skiller mellom måling ved første gangs regnskapsføring og påfølgende måling. Måling ved første gangs regnskapsføring skal alltid være til virkelig verdi, og virkelig verdi vil normalt være transaksjonsprisen. Unntaksvis vil likevel virkelig verdi kunne avvike fra transaksjonsprisen slik at det kan bli regnskapsført en gevinst eller et tap ved kontraktsinngåelse (såkalt dag én gevinst), men dette vil kun kunne forekomme hvis verdimålingen fullt ut baserer seg på observerbare forhold.
Påfølgende måling vil enten være virkelig verdi, amortisert kost eller historisk kost. Det er bare for unoterte egenkapitalinstrumenter og derivater på disse hvor verdien ikke kan måles pålitelig at historisk kost skal benyttes. Andre egenkapitalinstrumenter skal alltid måles til virkelig verdi. Finansielle instrumenter som ikke er egenkapitalinstrumenter, skal alltid måles til virkelig verdi eller amortisert kost avhengig av klassifisering.
Vurdering av hver enkelt kategori etter anskaffelsestidspunktet er oppsummert i tabellen nedenfor:
Kategori |
Målemetode |
Endring balanseført verdi |
Test for verdifall |
|---|---|---|---|
Finansielt instrument til virkelig verdi med verdiendring over resultatregnskapet |
Virkelig verdi |
Resultatføres |
Nei, skjer automatisk |
Holde til forfall |
Amortisert kost ved bruk av effektiv rentemetode |
Resultatføres |
Ja |
Lån og fordringer fra enheten |
Amortisert kost ved bruk av effektiv rentemetode |
Resultatføres |
Ja |
Tilgjengelig for salg |
Virkelig verdi (med unntak for eiendeler hvor virkelig verdi ikke kan fastsettes på en pålitelig måte) |
Føres mot egenkapitalen, med mindre det foreligger «impairment» |
Ja |
Andre forpliktelser |
Amortisert kost ved bruk av effektiv rentemetode |
Resultatføres |
Ja |
Det foreligger detaljerte bestemmelser for hvordan virkelig verdi skal bestemmes, hvordan amortisert kost skal beregnes og i hvilke tilfeller nedskrivning skal foretas samt hvordan nedskrivningsbeløpet skal beregnes.
3.3 Klassifisering ved overgangen bestemmer etterfølgende måling og regnskapsmessig behandling
Alle finansielle instrumenter som omfattes av IAS 32 og IAS 39 må klassifiseres senest fra 01.01.05. Denne klassifikasjonen må også foretas ved første gangs regnskapsføring av finansielle instrumenter som anskaffes etter at IAS 39 er implementert. Den gruppen som et finansielt instrument klassifiseres inn i, vil styre den regnskapsmessige behandlingen i etterfølgende perioder. Det er viktig å være bevisst på de valg som foretas siden det er vanskelig å reklassifisere etter første gangs regnskapsføring. Det er for eksempel ikke mulig å reklassifisere inn eller ut av kategorien «til virkelig verdi med verdiendringer over resultatet» etter første gangs regnskapsføring. For aksjer som er klassifisert som tilgjengelig for salg, innebærer dette at de ikke kan reklassifiseres overhodet, pga. at den eneste mulige alternative klassifiseringen er «stengt» - se IAS 39.50. Aksjer er for øvrig nærmere omhandlet nedenfor i kapittel 4.2.
Det fremgår av beskrivelsen ovenfor at det foreligger betydelige valgmuligheter i klassifiseringen ved første gangs regnskapsføring av de finansielle instrumentene. For å illustrere viktigheten og betydningen av klassifiseringen kan følgende eksempel benyttes; Foretak A kjøper en obligasjon 01.01.05 til en verdi av 100. Obligasjonen har en kupongrente på 5% p.a. For enkelhets skyld ser vi bort fra transaksjonskostnader og lignende. Ved utløpet av året har obligasjonen en markedsverdi på 87. I tabellen nedenfor er effektene ved ulike klassifiseringsalternativer vist;
Klassifikasjon |
Resultateffekt 05 |
Balanseverdi 31.12 |
|---|---|---|
Til virkelig verdi med verdiendringer over resultatregnskapet |
-8 |
87 |
Holde til forfall |
5 |
100 |
Tilgjengelig for salg |
5 |
87 |
I dette tilfellet ville foretaket fått et negativt resultat på 8 (består av kupongrenten på 5 og verdinedgangen på 13) hvis instrumentet hadde vært klassifisert som til virkelig verdi med verdiendringer over resultatregnskapet, mens resultatet hadde vært 5 ved å klassifisere obligasjonen som enten holde til forfall eller tilgjengelig for salg. Tilsvarende effekter vil kunne oppstå ved ulik klassifisering av andre finansielle instrumenter også, for eksempel aksjer.
3.4 Måleproblemer?
Det er ikke gitt egne overgangsregler som fritar foretakene fra «retrospektiv anvendelse» av standarden. Det innebærer at de verdier de finansielle instrumentene ville hatt dersom IAS 39 alltid hadde vært anvendt, må rekonstrueres. For mange foretak vil dette representere betydelige problemer. Historiske transaksjonskostnader, eventuelle over-/underkurser og historisk forventede kontantstrømmer er ikke nødvendigvis opplysninger som er lett tilgjengelige eller som er mulig å fremskaffe. Anta for eksempel at en bank utstedte et lån i 1999. For å rekonstruere amortisert kost må banken fremskaffe transaksjonskostnader og gebyrer ved utstedelse av lånet, historisk forventet løpetid på lånet og historisk forventede kontantstrømmer (disse opplysningene er nødvendige for å beregne effektiv rente). I praksis er dette tilnærmet umulig og det vil det derfor være behov for å gjøre tilnærminger eller vurderinger basert på etterpåklokskap i enkelte tilfeller. Et utgangspunkt for disse vurderingene vil kunne være å benytte de opplysninger som foreligger pr. 01.01.05 i «rekonstruksjonen» av verdien etter IAS 39. En slik tilnærming kan finne en viss støtte i IFRS 1.33.
4 Noen problemstillinger
4.1 Kontrakter som inneholder derivater
Definisjonene i IAS 39 vedrørende hva som er å anse som et finansielt instrument, er ganske vid. Hvis denne skulle vært brukt alene for å bestemme standardens virkeområde, ville en rekke tvilstilfeller kunne oppstå som følge av forhold som er omtalt i andre standarder. Den vide definisjonen har sammenheng med at IAS 39 baserer seg på generelle definisjoner på finansielle instrumenter og derivater. Dette kommer spesielt til syne for derivater der også vanlige kjøps- og salgskontrakter i visse tilfeller kan bli omfattet. Bakgrunnen for dette er at IASB ønsker at den regnskapsmessige behandlingen av kontrakter skal bli bestemt av de kvalitative egenskapene til kontrakten. For eksempel vil en valutatermin eller en prisswap som er innebygd i en tradisjonell kjøps- eller salgskontrakt, kunne bli omfattet av standarden selv om slike innebygde derivater ikke har vært sett på som derivater i tradisjonell forstand.
Dette vil medføre at en rekke kontrakter som tidligere ikke har vært vurdert å være derivater, nå må behandles som derivater. Imidlertid er kontrakter som er inngått, og fortsatt holdt, med formål om mottak eller levering av en ikke-finansiell eiendel i tråd med virksomhetens forventede behov for kjøp, salg eller bruk unntatt fra IAS 39 (NPNS: normal purchase normal sales). IASB har imidlertid bestemt at kontrakter som er såkalte utstedte opsjoner, dvs. kontrakter hvor motparten helt eller delvis kan velge volumet, ikke kan være NPNS-kontrakter.
Kontrakter for kjøp eller salg av ikke-finansielle eiendeler vil kunne være omfattet av IAS 39 som om disse kontraktene er finansielle instrumenter dersom kontrakten kan gjøres opp i kontanter eller andre finansielle instrumenter. Dette vil bl.a. være tilfelle dersom* Jamfør IAS 39.5-7.:
kontrakten inneholder eksplisitte betingelser om at kontrakten kan gjøres opp netto i kontanter eller ved utveksling av finansielle instrumenter
dersom virksomheten har en praksis for å gjøre opp kontrakten netto ved levering av kontanter eller finansielle instrumenter eller ved å inngå motvirkende kontrakter
dersom virksomheten har en praksis om å ta levering av varen og raskt videreselge varen med formål om å oppnå fortjeneste som følge av kortsiktige fluktuasjoner i pris eller «dealers margin»
dersom det er likvide markeder for eiendelen som leveres under kontrakten hvor eiendelen lett kan gjøres om til kontanter ved salg eller annen realisasjon (eiendelen er såkalt «readily convertible to cash»)
Et eksempel på kontrakter som kan bli «fanget inn» av standarden er kraftkontrakter. Siden det nordiske engrosmarkedet er å se på som likvid, vil de fleste kontrakter knyttet til kjøp eller slag av elektrisk kraft i engrosmarkedet i utgangspunktet være omfattet av IAS 39. I den grad kontrakter knyttet til kjøp og salg av kraft inneholder elementer som tilfredsstiller definisjonen av et derivat, vil kontraktene bli omfattet av IAS 39.
4.2 Aksjer
Aksjer som blir omfattet av IAS 39* Gjelder ikke investeringer som regnskapsføres som DS, TS eller FKV i samsvar med hhv IAS 27, 28 eller 31. kan kun klassifiseres som «til virkelig verdi med verdiendringer over resultatregnskapet» eller som «tilgjengelige for salg»* Til en viss grad er ikke dette valgfritt. Aksjer som kvalifiserer som «holdt for handelsformål», må klassifiseres som til virkelig verdi med verdiendringer over resultatregnskapet. Andre aksjer kan klassifiseres som til virkelig verdi med verdiendringer over resultatregnskapet ved å benytte seg av «fair value option».. Etter første gangs regnskapsføring av en aksje (ved anskaffelse eller i forbindelse med utarbeidelsen av åpningsbalansen 01.01.05 hvis IAS 39 implementeres fra dette tidspunkt), er det ikke mulig å reklassifisere aksjen* Se IAS 39.50 hvor det fremgår at «An entity shall not reclassify a financial instrument into or out of the fair value through profit and loss while it is held or issued.» Siden aksjer kun kan klassifiseres som «tilgjengelig for salg» eller som «til virkelig verdi med verdiendringer over resultatregnskapet» innebærer det at aksjer ikke kan reklassifiseres etter første gangs regnskapsføring. . Verdiendringer på aksjer klassifisert som tilgjengelig for salg føres mot egenkapitalen, med mindre det foreligger nedskrivning. For utenlandske aksjer gjelder det også verdiendringer som følge av valutakursendringer siden aksjer ikke er pengeposter* Se AG 83.. I motsetning til andre nedskrivninger som foretas av finansielle instrumenter i denne gruppen* For eksempel gjeldsinstrumenter som utlån o.l., er det ikke tillatt å reversere nedskrivning av aksjer* Det følger av IAS 39.69 hvor det fremgår at «Impairment losses recognised in profit and loss for an investment in an equity instrument classified as available for sale shall not be reversed through profit and loss.». Senere verdiøkninger må føres mot egenkapitalen. I BC 130 er følgende begrunnelse for dette angitt: «The Board could not find an acceptable way to distuinguish reversals of impairment losses from other increases in fair value. Therefore, it decided that precluding reversals of impairment on available-for-sale equity instruments was the only appropriate solution.»
For verdsettelsesformål må verdsettingshierarkiet i AG 69-82 i IAS 39 følges. For aksjer som kvoteres i aktive markeder, innebærer dette at aksjeposten må verdsettes til kjøpskurs x antall aksjer. Det er ikke mulig å tillegge beholdningens størrelse noe likviditetsrabatt eller form for kontrollpremie i forbindelse med verdsettelsen. I AG 71 fremgår det hva som menes med et aktivt marked; «A financial instrument is regarded as quoted in an active market if quoted prices are readily and regularly available from an exchange, dealer, broker, industry group, pricing service or regulatory agency, and those prices represent actual and regularly occurring market transactions on an arms length basis.»
Det er med andre ord verken tilstrekkelig eller nødvendig at aksjen er børsnotert før det foreligger et aktivt marked iht. standarden.
Tapsregler aksjer tilgjengelig for salg
I tillegg til de tapsutløsende hendelser som er omtalt i IAS 39.59 (som gjelder alle finansielle instrumenter som skal vurderes for nedskrivning), følger det av IAS 39.61, siste setning at «a significant or prolonged decline in the fair value of an investment in an equity instrument below its cost is also objective evidence of impairment.» En ordrett forståelse av paragrafen innebærer at alle vesentlige verdinedganger under kost vil utløse nedskrivning, uavhengig av hvor kortsiktig verdinedgangen er. Verdinedganger som ikke er vesentlige vil utløse nedskrivning hvis de er «prolonged.» Dette gjelder uavhengig av om verdinedgangen skyldes aksjekursutvikling eller valutakursendring eller en kombinasjon av disse.
Det er ikke gitt kvantitative retningslinjer i IAS 39 for hva som menes med «significant»* IAS/IFRS-standardene benytter «significant» 306 ganger. Det eneste stedet hvor det foreligger en kvantitativ angivelse er i IAS 28 hvor «significant influence» er angitt å være 20 % eller mer. eller «prolonged». For å sikre en ensartet og konsistent praktisering av IAS 39.63 er det viktig å ha en oppfatning av hvilke kriterier som bør inngå i vurderingen av hvorvidt aksjen må nedskrives eller ikke. Standarden peker på en «significant» verdinedgang i virkelig verdi. Det innebærer at verdinedgangen må vurderes isolert i forhold til den gjeldende aksjeplassering. Det er ikke åpnet opp for vurderinger av om en «significant» verdinedgang er forbigående eller ikke. For praktiske formål vil det imidlertid kunne unnlates å nedskrive for verdinedgang før balansedagen som er reversert (eller i stor grad reversert) før regnskapet avlegges.
Aksjemarkedene er volatile, og enkeltaksjer kan svinge betydelig i verdi i løpet av et år. Aksjens volatilitet bør derfor være et sentralt utgangspunkt for å vurdere om en verdiendring er «significant» eller ikke. I tillegg vil informasjonskvaliteten på en observerbar verdinedgang avhenge av hvor likvid markedet er. Lite likvide aksjer vil ofte kunne få betydelige kursutslag, som ikke nødvendigvis gir et representativt bilde på virkelig verdi. Som et utgangspunkt vil en verdinedgang på 20-25% gi en sterk indikasjon på at det foreligger nedskrivningsplikt. For forståelsen av «prolonged» vil verdinedganger som varer lenger enn 6-9 måneder gi sterke indikasjoner på at det foreligger nedskrivningsplikt.
Et eksempel kan belyse dette. Anta at selskap A kjøper en aksje B for NOK 100 i slutten av 2004. Ved utløpet av første kvartal 2005 hadde aksjekursen sunket til NOK 60. Verdinedgangen ble vurdert å være «significant» og aksjen ble derfor nedskrevet til NOK 60 i delårsrapporten for første kvartal. Ved utløpet av andre kvartal hadde aksjen steget i verdi til NOK 75, og den fortsatte å stige frem til årsslutt. Ved utløpet av året hadde aksjen en verdi på NOK 110. I årsregnskapet for 2005 vil resultatregnskapet vise en nedskrivning på aksje B på NOK 40, selv om aksjen totalt sett har steget i verdi i løpet av året. I balansen står aksjen oppført til virkelig verdi på 110, og forskjellen mellom 60 (nedskrevet verdi), og 110 er ført mot egenkapitalen.
Et forhold som også bør nevnes er IG E.4.9* Implementation Guidance til IAS 39. som omtaler situasjoner hvor det foreligger nedskrivning av «non-monetary available-for-sale financial asset». Hvis nedskrivning har blitt foretatt, presiseres at «any subsequent losses, including any portion attributable to foreign currency changes, are also recognised in profit and loss until the asset is derecognised.» Det innebærer at terskelen for nedskrivning er betydelig lavere hvis aksjen først er blitt nedskrevet en gang. Dette har også blitt bekreftet av IFRIC* I aprilutgaven av IFRIC Update fremgår det at «...and noted that IAS 39 Implementation Guidance E.4.9 requires further declines in value after an impairment loss is recognised in profit and loss to be recognised immediately in profit and loss. Therefore, for an equity instrument for which a prior impairment loss has been recognised, ‘significant’ should be evaluated against the original cost at initial recognition and ‘prolonged’ should be evaluated against the period in which the fair value of the investment has been below original cost at initial recognition.» .
Overgangseffekt
I forbindelse med implementering av IAS 39 må både virkelig verdi og «kost» beregnes for de enkelte aksjeplasseringer. Det foreligger ingen egen overgangsregel for aksjer klassifisert som tilgjengelig for salg, og følgelig må det vurderes om det har vært verdinedganger i tidligere perioder som representerer nedskrivninger og som medfører en reduksjon i hva som ellers ville vært «kost». Ved overgangen vil forskjellen mellom virkelig verdi og «kost» føres mot egenkapitalen (egen komponent).
4.3 Sikringsbokføring
Norske børsnoterte foretak som utsetter implementeringen av IAS 32 og IAS 39 til 01.01.05 vil måtte følge reglene etter norsk god regnskapsskikk for regnskapsmessig behandling av sikring i sammenligningstallene for 2004* Det er imidlertid flere kriterier og opplysningskrav som må tilfredsstilles - se IFRS 1.36A.. I IFRS inngående balanse pr. 1.01.2005 vil effektene av IAS 32 og IAS 39 bli innarbeidet. På det tidspunkt er det to sentrale forhold relatert til sikringsrelasjoner som må håndteres:
1. Effekter på åpningsbalansen 1.01.05
2. Kriterier som må tilfredsstilles for å benytte sikringsføring prospektivt fra 1.01.05
Sikring er valgfritt etter IAS 39. Foretak kan dermed velge å ikke regnskapsføre sikringsrelasjoner etter reglene om sikringsbokføring selv om det foreligger en effektiv sikringsrelasjon som tilfredsstiller kriteriene etter IAS 39.
Sikringsbokføring i åpningsbalansen pr. 1.01.05
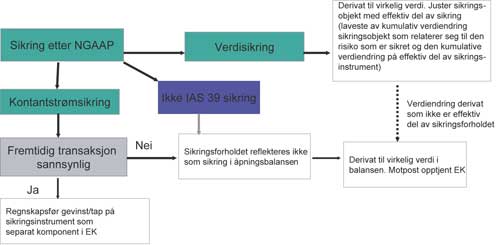
Det er viktig å være klar over at sikringsrelasjoner foretaket hadde ved utløpet av 2004, regnskapsmessig må innarbeides som sikringsrelasjoner i åpningsbalansen etter IFRS 1.01.2005, selv om foretaket ikke ønsker å benytte sikringsbokføring fremover. Det gjelder for de sikringsforhold som ville kvalifisert etter IAS 39 (selv om de ikke er blitt tilfredsstillende dokumentert og testet mht. sikringseffektivitet etter GRS). Det fremgår av IFRS 1* IFRS 1.28 at ved overgangen skal
alle derivater måles til virkelig verdi
alle utsatte gevinst- og tapsposisjoner på derivater som er regnskapsført som eiendel- eller gjeldsposter elimineres
I tillegg må følgende vurderes for sikringsrelasjoner etter norsk god regnskapsskikk som foreligger i utgående balanse pr. 31.12.2004:
Virkelig verdisikringer
For sikringsrelasjoner som ville kvalifisere som en virkelig verdisikring etter IAS 39, følger det av IFRS 1 IG 60 A at: «An entity may, under its previous GAAP, have deferred or not recognised gains and losses on a fair value hedge of a hedged item that is not measured at fair value. For such a fair value hedge, an entity adjusts the carrying amount of the hedged item at the date of transition to IFRSs. The adjustment is the lower of
that portion of the cumulative change in fair value of the hedged item that reflects the designated hedged risk and was not recognized under previous GAAP; and
that portion of the cumulative change in the fair value of the hedging instrument that reflects the designated hedged risk and, under previous GAAP, was either (i) not recognized or (ii) deferred in the balance sheet as an asset or liability»
Det innebærer for eksempel at hvis et foretak har sikret valutarisikoen i en «firm commitment» med en valutatermin som iht. norsk praksis har vært holdt «off-balance» vil følgende justeringer innarbeides i åpningsbalansen 01.01.05:
Valutaterminen balanseføres til virkelig verdi
«Firm commitment» balanseføres til en verdi som tilsvarer «verdiutviklingen» på valutaeksponeringen siden starten av sikringsforholdet
Det gjelder uavhengig av om sikringsforholdet regnskapsmessig kvalifiserer for videre sikring etter IFRS.
Kontantstrømsikringer
For sikringsrelasjoner som ville kvalifisere som kontantstrømsikringer etter IAS 39 følger det tilsvarende av IFRS 1 IG 60 B at: «An entity may, under its previous GAAP, have deferred gains and losses on a cash flow hedge of a forecast transaction. If, at the date of transition to IFRSs, the hedged forecast transaction is not highly probable, but is expected to occur, the entire deferred gain or loss is recognized in equity. Any net cumulative gain or loss that has been reclassified to equity on initial application of IAS 39 remains in equity until
a) the forecast transaction subsequently results in the recognition of a non-financial asset or liability,
b) the forecast transaction affects profit or loss or
c) subsequently circumstances change and the forecast transactions no longer expected to occur»
For et norsk foretak som har terminsikret sine valutainntekter i 2005 (og hvor denne sikringsrelasjonen ville kvalifisert etter IAS 39 selv om dokumentasjon ikke foreligger og sikringen ikke er testet mht. effektivitet), innebærer dette at følgende justeringer innarbeides i åpningsbalansen 01.01.05:
Valutaterminen balanseføres til virkelig verdi
Verdiendring sikringsinstrument føres som en separat komponent i egenkapitalen. I 2005 vil sikringseffekten føres ut av egenkapitalen og resultatføres i samme periode som valutainntektene realiseres.
I de tilfeller hvor foretaket har sikret nettoposisjoner eller benyttet seg av en eller annen form for porteføljesikring følger det av IFRS 1.29 at foretaket kan velge å utpeke en bruttoposisjon som sikringsobjekt.
I figuren nedenfor er overgangsreglene for sikringsføring forsøkt illustrert;
Kriterier som må tilfredsstilles for å benytte sikringsføring prospektivt fra 01.01.05
For at et sikringsforhold skal kvalifisere til sikringsvurdering krever IAS 39 at følgende kriterier er oppfylt:
Ved sikringens begynnelse skal det foreligge formell dokumentasjon på sikringsforholdet og foretakets mål og strategi for risikostyring ved å inngå sikringen. Dokumentasjonen skal blant annet identifisere sikringsinstrumentet, sikringsobjektet, den sikrede risikos natur og hvordan foretaket vil vurdere sikringsinstrumentets effektivitet;
Sikringen er forventet å være svært effektiv i å motvirke endringer i virkelig verdi eller kontantstrømmer som skyldes den sikrede risikoen
Sikringseffektiviteten kan måles pålitelig. Dette betyr at virkelig verdi eller kontantstrømmer fra sikringsobjektet som kan tilskrives den sikrede risikoen og virkelig verdi på sikringsinstrumentet kan måles pålitelig
Sikringen må kunne vurderes å ha vært svært effektiv i sikringsperioden
For mange foretak vil de stringente sikringsreglene i IAS 39 kunne medføre betydelige utfordringer i form av utarbeidelse av dokumentasjon og modeller for testing av sikringseffektivitet. I tillegg er det en rekke foretak som sikrer på netto eller porteføljebasis. Flere foretak benytter interne sikringsinstrumenter for avdekke hvilke risiko som må sikres eksternt. For eksempel kan datterselskapene i et konsern være pålagt å ta opp interne sikringskontrakter mot morselskapet hver gang de inngår en kontrakt som medfører valutaeksponering. Morselskapet vil på denne måten få oversikt over hvilken valutarisiko som eksisterer, og ved å nette ulike kontrakter mot hverandre få nettoposisjonen i hver valuta. Deretter kan en ekstern sikringskontrakt inngås for å avdekke denne risikoen.
En slik sikringspraksis vil ikke kunne kvalifisere som sikring etter IAS 39. Det er ikke mulig å utpeke en nettoposisjon som sikringsobjekt i et sikringsforhold. Det er kun mulig å sikre bruttoposisjoner. Det er også et krav om at det bare er derivater med ekstern motpart som kan kvalifisere som sikringsinstrument* Med unntak av valutasikring hvor også ikke-derivative finansielle instrumenter vil kunne kvalifisere som sikringsinstrument. Det er imidlertid verdt å merke seg at
IAS 39 hindrer ikke foretaket å benytte interne sikringstransaksjoner for risikostyringsformål på konsernnivå
For den enheten som benytter interne sikringstransaksjoner (f.eks. et datterselskap i et konsern) kan disse kvalifisere for sikringsføring etter IAS 39 i denne enhetens selskapsregnskap gitt at kriteriene for sikringsføring er tilfredsstilt.
Interne sikringstransaksjoner mellom to divisjoner innen samme juridiske enhet kan kvalifisere for sikringsføring hvis kontraktene har sine motposisjoner i derivater med eksterne motparter
Interne sikringstransaksjoner mellom divisjoner og selskaper innen samme gruppe kan kvalifisere for sikringsføring hvis kontraktene har sine motposisjoner i derivater med eksterne motparter
Hvis de interne sikringstransaksjonene ikke er motvirket av derivater med ekstern motpart, må sikringsføringen som de enkelte enhetene benytter seg av som følge av interne sikringstransaksjoner reverseres i konsolideringen. Det er imidlertid tillatt å reflektere effekten av slik sikring i segmentrapporteringen* Se IAS 39.73 siste setning..
Hvis foretaket ønsker å benytte sikringsbokføring fremover for de sikringsforhold som foreligger pr. 01.01.05, må de generelle kriteriene i IAS 39.88 tilfredsstilles. Det innebærer at dokumentasjon må foreligge allerede fra årsskiftet.
4.3 Forholdet til US GAAP
Et mye omdiskutert forhold er i hvilken utstrekning reglene i IAS 39 samsvarer med tilsvarende regler etter US GAAP. Regelverket i IAS 39 knyttet til derivater og sikring har klare fellestrekk med tilsvarende regnskapsregler i FAS 133. Det foreligger relativt liten praksis i anvendelsen av reglene i IAS 39. På flere områder er også FAS 133 med tilhørende fortolkningsuttalelser mer detaljert enn IAS 39. Enkelte regnskapsprodusenter har derfor hevdet at det vil være naturlig å benytte FAS 133 i de tilfeller hvor IAS 39 ikke gir et entydig svar, eller i de tilfeller hvor FAS 133 er mer detaljert.
Det må imidlertid ikke ukritisk legges til grunn at FAS 133-løsninger også er akseptable under IFRS. Det foreligger flere forskjeller relatert til sikringsbokføring, nedskrivningsregler og NPNS-kontrakter som kan ha relativt stor betydning.
4.4 Hvilke tilleggsopplysninger om finansielle instrumenter bør inkluderes i delårsrapporteringen i 2005?
Flere norske foretak har ikke gitt tilstrekkelige noteopplysninger om finansiell markedsrisiko og bruk av finansielle instrumenter. Dette har tidligere blitt påpekt av Oslo Børs (børssirkulære nr. 2/2004) og Norsk Finansanalytikerforening. Kravene til slike opplysninger under IFRS er regulert i IAS 32 Financial Instruments; Disclosure and Presentation. For regnskapsbrukerne vil opplysninger om finansiell markedsrisiko, bruken av finansielle instrumenter, og hvordan de er verdsatt, kunne være av stor betydning for å vurdere foretakets stilling og resultat. Som en følge av dette er opplysningskravene i IAS 32 omfattende.
De fleste norske børsnoterte foretak utarbeider og presenterer kvartalsrapporter i 2005 etter IFRS. Bortsett fra overgangseffekter er det ikke spesifikt angitt i verken IFRS 1 First Time Adoption eller IAS 34 Interim Reporting hvilke opplysninger om finansielle instrumenter som skal inntas i delårsrapporten. Det er imidlertid en underliggende forutsetning i IAS 34 at regnskapsbrukerne har tilgang til sist utarbeidede årsrapport etter IFRS. For foretak som første gang rapporterer etter IFRS i forbindelse med delårsrapportene i 2005, vil ikke slik informasjon være tilgjengelig, og foretaket må derfor gi ytterligere opplysninger hvis de er viktige for forståelsen av kvartalsregnskapene. Det fremgår også klart av IFRS 1; «if a first-time adopter did not, in its most recent annual financial statements under previous GAAP, disclose information material to an understanding of the current interim period, its interim financial report shall disclose that information or include a cross-reference to another published document that includes it.»
Det innebærer at foretakene bør vurdere å inkludere opplysninger som gir regnskapsbrukerne tilstrekkelig informasjon om finansielle instrumenter i tråd med kravene i IAS 32. Det følger av standarden at det skal opplyses om;
Risk Management Policies and Hedging Activities (IAS 32.56-59)
Terms, Conditions and Accounting Policies (IAS 32.60-66)
Interest Rate Risk (IAS 32.67 ff)
Credit Risk (IAS 32.76 ff)
Fair Value (IAS 32.86 ff)
Det følger videre av IAS 32.86 at det skal opplyses om virkelig verdi for hver klasse av finansielle instrumenter som foretaket har. I tillegg skal det opplyses om hvilke metoder og forutsetninger som er benyttet i verdsettelsen av de finansielle instrumentene.
5 Avsluttende kommentarer
Det er en rekke sentrale problemstillinger som ikke er omhandlet, for eksempel tapsregler for utlånsporteføljer for finansforetak, men et slikt tema fortjener en artikkel alene. Det er også nedsatt en egen arbeidsgruppe (som består av representanter fra ulike interessentgrupperinger) som skal se nærmere på de mer konseptuelle sidene av standarden og eventuelt foreslå endringer. Etter det jeg kjenner til er en av de første effektene av dette at reglene for virkelig verdisikring kan bli endret. Det er med andre ord ingen grunn til å frykte at det ikke kommer nye utfordringer fremover.


