


IFRS for børsnoterte foretak fra 2005
Fra og med 2005 må børsnoterte foretak benytte de internasjonale regnskapsstandardene i konsernregnskapet. Oslo Børs har omtalt ulike sider av overgangen til IFRS i Børssirkulære nr. 1/2004 6/2004 og 1/2005, med vekt på foretakenes løpende informasjonsplikt og plikt til å gi opplysninger i delårs- og årsrapporter forut for og i forbindelse med overgangen. Børssirkulærene er tilgjengelige på www.oslobors.no.
Kontrollordning IFRS
Det etableres samtidig et nasjonalt håndhevingsorgan for kontroll av at de børsnoterte foretakenes anvendelse av IFRS er tilfredsstillende. Dette gjøres for å styrke tilliten til de avlagte regnskapene. Kredittilsynet, som skal ivareta denne kontrollfunksjonen i Norge, redegjør i et eget rundskriv til de børsnoterte foretakene om grunnlaget for kontrollordningen, og om hvordan den vil bli innrettet.
Kravene som er nevnt ovenfor, er hjemlet i regnskapsloven og verdipapirhandelloven. Lovendringene forutsetter nærmere regler i forskrift. Finansdepartementet har sendt et høringsnotat med forslag til forskriftsbestemmelser på høring. Høringsnotatet er utarbeidet av Kredittilsynet. Kommentarfristen er 24. februar 2005. Forskriftsforslaget omhandler blant annet:
Tiltak som skal sikre at det blir gitt korrekt informasjon, herunder pålegg om å avlegge nytt regnskap, gi offentlig tilleggsinformasjon, korrigere feil og endre fremtidig regnskapspraksis mv.
Opprettelse av klagenemnd for saker om regnskapskontroll, herunder spørsmålet om finansiering
Opplysnings- og meldeplikt, herunder regler om utsteders innsendelse av regnskaper for kontroll samt plikter for tillitsvalgte, ansatte og revisor ved mistanke om at rapporteringen ikke gir et rettvisende bilde.
Forpliktelser ved returordninger for elektrisk og elektronisk utstyr
IFRIC, som er IASBs fortolkningsorgan, har utgitt et høringsutkast med veiledning om forpliktelser knyttet til returordninger for elektrisk og elektronisk utstyr, D10 «Liabilities Arising from Participating in a Specific Market-Waste Electrical and Electronic Equipment»
Høringsutkastet fra IFRIC (the International Financial Reporting Interpretations Committee) klargjør på hvilket tidspunkt produsenter av elektrisk og elektronisk utstyr må regnskapsføre en forpliktelse knyttet til returordninger for utstyr levert til private husholdninger. Forslaget har bakgrunn i at EU har utgitt et direktiv om returordninger for elektrisk og elektronisk utstyr. I Norge har returordninger allerede eksistert i noen år. Høringsutkastet konkluderer med at hendelsen som utløser forpliktelsen og dermed regnskapsføringen, er deltakelse i markedet i en måleperiode, det vil si i en periode hvor markedsandeler danner grunnlag for å allokere kostnader knyttet til returordningen. IFRIC går med andre ord ikke inn for at produksjon av utstyret er den hendelse som utløser regnskapsføring av forpliktelsen.
IFRIC har samarbeidet med den tyske standardsetteren ved utarbeidelse av forslaget. Kevin Stevenson, leder i IFRIC, gir uttrykk for at dette samarbeidet kan danne en modell for fremtidige samarbeidsprosjekter mellom IFRIC og nasjonale standardsettere. Kommentarfristen var 11. februar 2005.
Veiledning IAS 19 Employee Benefits
Som følge av ytterligere diskusjoner i fagmiljøene om hvordan IAS 19 Employee Benefits er å forstå på visse punkter, har NRS utgitt en revidert versjon av veiledningen i januar 2005. Den reviderte standarden er tilgjengelig på www.regnskapsstiftelsen.no under «Veiledninger». Det er foretatt endringer i punkt 4-7 under omtalen av diskonteringsrente, samt tillagt nytt punkt 38 under omtalen av AFP-ordningens opptjeningstid og allokeringsrente. I tillegg er det gjort enkelte språklige endringer og punkt 2 i innledningen om veiledningens status, er utdypet.
Aksjebasert betaling
Accounting Regulatory Committe (ARC) besluttet i sitt møte 20. desember å anbefale EU å godkjenne standarden om aksjebasert betaling, IFRS 2 Share-based Payment. Standarden er en del av den såkalte «IFRS stabil plattform 2005». I Europa må nye og endrede standarder også godkjennes for bruk i Europa. Etter at ARC nå har anbefalt slik godkjenning, har EU-parlamentet en måned på seg før EU-kommisjonen formelt skal vedta å godkjenne IFRS 2 for bruk i Europa.
Standarden vil medføre at aksjebasert betaling skal regnskapsføres til virkelig verdi. Dette betyr blant annet at virkelig verdi av opsjoner til ansatte vil måtte resultatføres over den perioden de opptjenes.
Gjennom endringer i regnskapsloven i desember 2004 er et slikt krav også tatt inn i regnskapsloven med ikrafttredelse 1. januar 2005. Små foretak er unntatt fra kravet når det gjelder aksjebasert avlønning. For øvrig må dermed aksjebasert betaling regnskapsføres (kostnadsføres) til virkelig verdi fra 2005, enten regnskapet avlegges i henhold til IFRS eller i henhold til regnskapsloven og god regnskapsskikk.
Boligbyggelag og borettslag
Finansdepartementet har 30. november 2004 sendt på høring en innstilling om regnskapsregler for boligbyggelag og borettslag. Høringsfristen er 1. mars 2005.
Kommunal- og regiondepartementet oppnevnte i brev av 5. april 2004 en arbeidsgruppe ledet av statsautorisert revisor Elisabet Sulen i Noraudit. Arbeidsgruppen fikk i oppdrag å fremme forslag til nye regnskapsregler for boligbyggelag og borettslag. Arbeidsgruppen konkluderer med at det ikke er behov for særlige regnskapsregler for boligbyggelag, men har fremmet forslag til en egen forskrift om årsregnskap for borettslag.
Kommunale regnskapsstandarder
Foreningen for god kommunal regnskapsskikk (GKRS) har sendt på høring et forslag til kommunal regnskapsstandard for noter og årsberetning. Høringsfristen er 30. april 2005.
Foreningen for GKRS har videre offentliggjort kommunal regnskapsstandard nr. 5 - foreløpig standard (F) - Endring av regnskapsprinsipper, estimater og korrigering av tidligere års feil. Det er i den sammenheng også utarbeidet et notat med presisering vedrørende pensjon.
IFRS på norsk
De første norske IFRS-forskriftene er nå fastsatt av Finansdepartementet. Det er fastsatt en generell forskrift, og de oversatte standardene er vedlegg til denne forskriften.
Standardene som nå er oversatt, er ikke den fullstendige pakken av standarder som vil gjelde for 2005. Resterende standarder og endringer i de oversatte standardene forventes å bli oversatt og fastsatt som forskrifter tidlig i 2005, forhåpentligvis i løpet av første kvartal. Det advares om at blant annet endringene i standardene ved forbedringsprosjektet ikke er med i den versjonen av standardene som nå er oversatt. Det dreier seg om omfattende endringer, og det anbefales derfor å bruke de engelske versjonene av standardene inntil endringene i standardene er innarbeidet i de norske oversettelsene.
Andre nye vedtak fra IASB
IASB vedtok en mindre justering av IAS 39 i desember 2004 som forenkler overgangen til IAS 39 på visse punkter. Videre er en endring av IAS 19 vedtatt på samme tidspunkt. Endringen i IAS 19 vedrører en opsjon til å regnskapsføre estimatavvik fullt ut i perioden de oppstår, utenfor resultatregnskapet, i en egen oppstilling. IASBs fortolkningsorgan (IFRIC) vedtok i slutten av november og i desember 2004 flere nye fortolkninger:
IFRIC 2 Members’ Shares in Co-operative Entities and Similar Instruments
IFRIC 3 Emission Rights
IFRIC 4 Determining whether an Arrangement contains a Lease
IFRIC 5 Rights to Interests arising from Decommissioning, Restoration and Environmental Rehabilitation Funds
Det vises til nærmere omtale på www.revisornett.no og på www.iasb.org.
Klargjøring av hvitvaskingsregelverket
Hvitvaskingsloven og hvitvaskingsforskriften trådte i kraft 1. januar 2004, og pålegger revisorer en rekke nye plikter. Det har imidlertid over lengre tid vært uklarhet vedrørende hvitvaskingsreglenes virkeområde. Finansdepartementet har i brev til Den norske Revisorforening (DnR) nylig besvart enkelte av de spørsmål om hvitvaskingsregelverket som DnR tok opp i brev til departementet våren 2004. DnR ba blant annet departementet avklare omfanget av undersøkelses- og rapporteringsplikten for revisorer etter hvitvaskingsloven, særlig knyttet til om skatte- og avgiftsunndragelser, svart omsetning som ikke er med i regnskapet, og brudd på aksje- eller regnskapslovgivningen, skal omfattes av revisors undersøkelses- og rapporteringsplikt etter loven. DnR påpekte overfor departementet at spørsmålet også har betydning for forslaget om innføring av rapporteringsplikt for revisor etter revisorloven.
Finansdepartementet vurderer det slik at hvitvaskingslovens begrep «straffbar handling» omfatter alle straffbare handlinger, også unndragelse av skatt eller avgift, svart omsetning utenfor regnskapet eller brudd på aksje- eller regnskapslovgivningen. Departementet legger følgelig til grunn at revisors mistanke om at en transaksjon har tilknytning til utbytte av slike straffbare handlinger kan utløse undersøkelses- og eventuelt rapporteringsplikt etter hvitvaskingsloven. I brevet fra departementet kommenteres også kort forholdet mellom revisors rapporteringsrett etter revisorloven og rapporteringsplikten etter hvitvaskingsloven, forholdet mellom oppbevaringskravet etter revisorloven og hvitvaskingslovens regler om sletting av opplysninger, samt spørsmålet om revisorer som yter rettshjelp omfattes av unntaket fra rapporteringsplikt etter hvitvaskingsloven.
I en senere artikkel i Revisjon og Regnskap vil Finansdepartementets vurderinger i nevnte brev bli ytterligere utdypet og redegjort for.
Endringer i NRS 9 Fusjon
NRS 9 Fusjon er revidert i desember 2004. Den reviderte standarden er tilgjengelig på www.regnskapsstiftelsen.no under «Endelige NRS». Endringene er en følge av høringsnotat av 6. oktober 2004 hvor NRS foreslo enkelte endringer i NRS 9 Fusjon, og er i samsvar med dette. I tillegg er det foretatt en endring i punkt 4.4 siste avsnitt. Endringene består av en oppmyking av grensen for hva som kan anses å være en fusjon mellom selskaper under samme kontroll, og en presisering/klargjøring av hvordan konsernkontinuitet skal anvendes. I tillegg er pkt. 2.2 hvor forholdet til internasjonale regnskapsstandarder er beskrevet opphevet, da dette avsnittet ikke lenger var à jour. Videre er overskriften på pkt. 4.4 endret til «Regnskapsføring av fusjon mellom morselskap og datterselskap».
Fusjon mellom selskaper under samme kontroll
Hvilken eierandel kontrollerende eier må ha i de fusjonerende selskaper for at fusjonen skal anses å være foretatt mellom selskaper under samme kontroll, er endret med virkning fra 1.1.2005. Tidligere anvendelse er tillatt. Etter NRS 9 Fusjon pkt. 3.2 fjerde avsnitt skal det i fusjoner hvor én aksjonær eier mer enn halvparten av aksjene i to fusjonerende selskaper, foretas en vurdering av om klassifisering av fusjonen som under samme kontroll, best vil reflektere hensikten med fusjonen. Dersom dette er tilfelle, skal fusjonen regnskapsføres til kontinuitet. Regelen gjeldende frem til 1.1.2005 er at fusjoner hvor kontrollerende eier har en eierandel på under 90 prosent, skal regnskapsføres som transaksjon.
Konsernkontinuitet
NRS har i NRS 9 Fusjon pkt. 4.1 åttende avsnitt endret omtalen av konsernkontinuitet. Det presiseres at konsernkontinuitet kan innebære videreføring av verdiene i konsernregnskapet (til konsernspiss), men det kan også tenkes tilfeller hvor det innebærer videreføring av verdiene i et underkonsernregnskap (hypotetisk eller faktisk). Det avgjørende for hvordan konsernkontinuiteten regnskapsføres, er hvilke verdier som best reflekterer den fusjonen som gjennomføres. Det er gitt unntak fra konsernkontinuitet der det er åpenbart fornuftig ut fra en nytte/kostnads-betraktning å benytte selskapskontinuitet. Unntaket gjelder for kompliserte konsernstrukturer. Det er under punkt 4.4 siste avsnitt gitt tilsvarende unntak for fusjoner mellom morselskap og datterselskap. Det er ikke satt noe virkningstidspunkt for denne endringen, da det delvis er en beskrivelse av gjeldende rett, og det delvis er ment å være en lettelse for de regnskapspliktige. Dette innebærer at endringen kan legges til grunn også i årsregnskapet for 2004.
Regnskapsstandard små foretak
NRS har oppdatert regnskapsstandarden for små foretak med lovendringer i 2004 relevante for små foretak for årsregnskapet 2004. Den oppdaterte standarden, NRS 8 God regnskapsskikk for små foretak, er tilgjengelig på www.regnskapsstiftelsen.no under «Endelige NRS». I vedlegg 2 i standarden er de viktigste endringene oppsummert som følger:
Definisjonen av små foretak i regnskapsloven § 1-6 er endret ved lovendring i desember 2004, gjeldende for regnskapsår avsluttet 31. desember 2004 eller senere (1.2)
Notekravene i regnskapsloven er endret med virkning for regnskapsåret 2004 for finansielle instrumenter som er vurdert etter hovedregelen om virkelig verdi i regnskapsloven § 5-8 (4.4.4.3)
Det er innført et nytt notekrav i regnskapsloven for finansielle anleggsmidler som er vurdert til anskaffelseskost, der balanseført verdi er høyere enn virkelig verdi av den enkelte eiendelen eller en hensiktsmessig gruppering av eiendelene (4.3.3)
Regnskapsføring av mineralforekomster
IASB utga i desember 2004 en ny regnskapsstandard om regnskapsføring av utgifter til leting etter og vurdering av mineralforekomster. IFRS 6 Exploration for and Evaluation of Mineral Resources omhandler regnskapsføring av utgifter knyttet til leting etter mineralforekomster som for eksempel mineraler, olje og gass. IFRS 6 tillater foretak å fortsette å regnskapsføre slike utgifter etter de samme regnskapsprinsipper som i sist avlagte regnskap. Dette gjelder også for regnskapsføring og måling av balanseførte ugifter knyttet til leting etter og vurdering av mineralforekomster. Standarden krever at det foretas en årlig nedskrivningstest for slike eiendeler. Standarden er første steg i regulering av regnskapsføring på dette området, og gjelder for regnskapsperioder som begynner 1. januar 2006 eller senere. Tidligere anvendelse er tillatt.
Kvartalsrapportering etter IFRS 1. kvartal 2005
Finansdepartementet klargjør i et brev til Oslo Børs hvilke standarder som skal følges av børsnoterte foretak i kvartalsrapportene for 2005 i den utstrekning alle IAS/IFRS ikke har rukket å bli fastsatt som forskrifter i Norge.
Det er departementets konklusjon at børsnoterte foretak som er omfattet av IFRS-forordningens artikkel 4 fra 1. januar 2005, vil kunne utarbeide delårsrapport i samsvar med «IFRS stabil plattform 2005» (unntatt to enkeltbestemmelser i IAS 39) fra og med første delårsrapport i 2005 selv om disse standardene på balansedagen ikke er oversatt til norsk og fastsatt som forskrift.
Tilgang til internettutgaven av RR
Fra og med nr. 5. 2003 har Revisjon og Regnskap blitt publisert i fullversjon på Internett. Internettversjonen er kun tilgjengelig for abonnenter og ordinære medlemmer av Revisorforeningen. Nedenfor følger en beskrivelse av hvordan du får tilgang til internettutgaven.
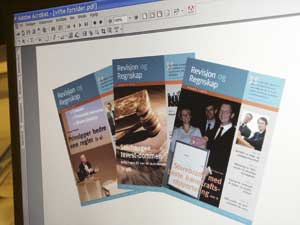
Internettutgaven av Revisjon og Regnskap er en søkbar utgave der det er mulig å foreta enkle søk i fritekst, eller mer avanserte søk basert på tema eller valg av tidsrom. Internettutgaven publiseres på tilnærmet samme tidspunkt som papirutgaven. Enkleste vei til nettutgaven er direkte via www.dnrforlaget.no eller fra www.revisornett.no under hovedpunktet «Faglige ressurser». Fra undermenyen velger du deretter «Bøker og tidsskrifter» og «Revisjon og Regnskap».
Innlogging
For å logge deg inn på internettutgaven har du i første omgang bruk for abonnementsnummer eller medlemsnummer i Revisorforeningen. Dette nummeret finner du trykt på baksiden av bladet sammen med adresseinformasjonen (øverst). Slik logger du deg inn:
Ved første gangs innlogging bruker du abonnements- eller medlemsnummer både som brukernavn og som passord.
Du får umiddelbart beskjed om at «Passordet er utløpt».
Du må velge et nytt passord som minimum må bestå av fem tegn.
Når du neste gang skal logge deg inn, skal medlemsnummeret fortsatt brukes som brukernavn sammen med nytt passord.
Glemt passord?
Hva om du glemmer passordet? Har du glemt det nye passordet, kan du få det tilsendt pr. e-post ved å trykke «Glemt passord?» i innloggingsboksen, og deretter skrive inn medlems- eller abonnementsnummer. Du vil da få passordet tilsendt pr. e-post i løpet av kort tid.
Sjekk med det samme!
For at oversendelse av passord pr. e-post skal fungere, må vi ha registrert riktig e-postadresse. Du bør derfor allerede ved første gangs innlogging sjekke om de opplysningene vi har registrert på deg er riktige. Det gjøres ved at du først logger deg på www.revisornett.no. Deretter velger du «Medlem» i toppmenyen (gjelder også for ikke-medlemmer som er abonnenter), og deretter «Endring av opplysninger» i undermenyen. Du vil da få tilgang til person- og medlemsopplysninger som er registrert på deg, inkludert e-postadresse. Her kan du korrigere eventuell feil e-postadresse, eller legge den til om den ikke allerede er registrert. Eventuelt andre feil kan også korrigeres her.
Firmaabonnement
Enkelte selskap har flere abonnement. For at hver enkelt bruker av disse abonnementene skal få tilgang til nettutgaven, må hver enkelt bruker registreres hos oss med navn og e-postadresse. Dette for at vi skal kunne distribuere brukernavn og passord til hver enkelt bruker.
Eventuell oversikt sendes pr. e-post til dnrforlaget@revisornett.no. Vi vil deretter ta direkte kontakt for å bekrefte riktigheten av opplysningene.
Dette vil føre til at papirutgaven adresseres til den enkelte bruker. Faktura vil imidlertid fortsatt sendes til samme sted som i dag, og porto forblir uendret.
Fritak for mva. på gratistjenester til innsamling til flodbølgekatastrofen
I brev av 6. januar 2005 gir Finansdepartementet fritak fra plikten til å betale uttaksmerverdiavgift i de tilfeller det ytes gratistjenester til en frivillig organisasjon som ledd i en innsamlingsaksjon i forbindelse med flodbølgekatastrofen. Finansdepartementet gir også en kort redegjørelse for andre aktuelle særregler, for veldedige og allmennyttige organisasjoner og institusjoner, som sikrer at det ikke skal betales moms ved bruk av givertelefoner eller SMS. Skattedirektoratet gis fullmakt til å foreta den praktiske gjennomføringen av ordningen og behandle eventuelle nye tilsvarende saker.


