


Avgiftsbelegging over landegrensene
OECD har nylig utarbeidet en rapport om utilsiktede effekter av avgiftsbelegging over landegrensene. Rapporten gir eksempler på hvordan null-, enkel-, dobbel- og trippelbeskatning kan oppstå når tjenester og immaterielle eiendeler omsettes over landegrensene.
Eksemplene er nyttige for internasjonale selskaper som et kontrollinstrument for å sjekke om man i tilstrekkelig grad har tatt høyde for avgiftsmessige utfordringer i organisasjonen.
Globalisering, deregulering av markeder og teknologiske fremskritt har vesentlig endret omfanget og mønsteret ved salg av tjenester og immaterielle eiendeler over landegrensene. I denne raske utviklingen har regelverket knyttet til indirekte skatter ikke klart å holde tritt. Dette har medført at man står overfor store utfordringer for å utarbeide et system der man i minst mulig utstrekning får utilsiktede effekter som hindrer den internasjonale handelen. Hvorvidt man klarer å utforme nye regler som hindrer null-, dobbel- og trippelbeskatning vil være avhengig av om det oppstår et internasjonalt samarbeid hvor proteksjonisme av egne skatteinntekter ikke får et for sterkt fokus.
I rapporten «The application of consumption taxes to the trade in international services and intangibles» fra OECD av 30. juni 2004, har OECD gjennomgått og kartlagt hvilke hovedproblemer som oppstår ved avgiftsbelegging av tjenester og immaterielle goder over landegrenser. Undersøkelsen er foretatt av OECD i samarbeid med internasjonale selskaper. Man har således fanget opp hvilke «hverdagslige» utfordringer som internasjonale aktører har i forbindelse med avgiftsbeleggingen.
I rapporten har man tatt utgangspunkt i tre praktiske eksempler. Eksemplene belyser problemstillinger som kan få en faktisk innflytelse på selskapenes inntjening
Eksempel I - Operasjonell og finansiell leasing av varer
Illustrasjonen under viser et eksempel der tjenesteyter i land A yter leasingtjenester til mottaker i land B. Varene kan være i en eller flere jurisdiksjoner, samt transportert mellom ulike land.
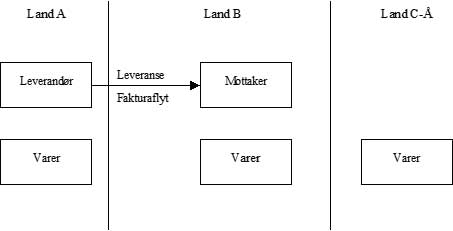
Konsekvensene av denne transaksjonen kan bli som følger, avhengig av hvilke land som er involvert:
Leasingen kan bli avgiftsbelagt i land A fordi tjenesteyter er etablert der eller fordi varen er lokalisert/importert der.
Leasingen kan bli avgiftsbelagt i land B fordi mottaker er etablert der eller fordi varen er lokalisert/importert der.
Leasingen kan bli avgiftsbelagt i land A fordi tjenesteyter er etablert der, og i land B fordi mottaker er etablert der, og i land C-Å fordi varen er fysisk lokalisert/importert der.
Leasingen blir ikke avgiftsbelagt fordi land A ser beskatningssted der mottaker er etablert eller fordi varen befinner seg utenfor land A, mens land B mener at beskatningssted er der tjenesteyter er etablert eller der hvor varene befinner seg. Landet der varen er lokalisert mener at beskatningsstedet må være enten der tjenesteyter eller mottaker er etablert.
På bakgrunn av det ovennevnte eksemplet ser man at landenes forskjellige tolkning av hvor beskatningsstedet skal være, medfører at man får null, enkel, dobbel og trippel avgiftsbelastning.
Da man ikke har enhetlige regler på dette området, må internasjonale selskaper søke å avklare avgiftsbehandlingen i hvert enkelt land. Dette er ressurskrevende. I tillegg kan det oppstå likviditetstap ved at det kan ta lang tid å få avgiften refundert fra myndighetene. For selskaper som ikke har fradragsrett, medfører den ulike avgiftsbehandlingen en direkte effekt på bunnlinjen.
Eksempel II - Etableringsutfordringer
Eksemplet under illustrerer usikkerhet i tilknytning til reglene om etablering.
For det første kan det oppstå spørsmål om det kun er tjenester som ytes av filialen som skal avgiftsbelegges eller om alle leveranser fra hovedkontoret og filialen som ytes til kunden, skal avgiftsbelegges uavhengig av om tjenestene kan knyttes til filialen (source/force of attraction).
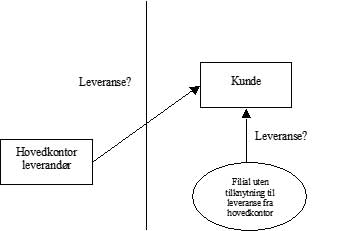
Videre kan det oppstå usikkerhet knyttet til avgiftsbehandlingen pga. at ulike land har forskjellig forståelse av hva som skal til før man har et «avgiftsmessig fast driftssted».
I tillegg er det usikkerhet om tolkningen av en filials avgiftsmessige status.
Den sistnevnte problemstillingen settes på spissen der en avdeling leverer tjenester til en annen avdeling eller et hovedkontor yter tjenester til en avdeling:
Hvorvidt transaksjoner innen et rettssubjekt er avgiftspliktig eller ikke?
Hvorvidt det avtalemessige forhold eller tilsidesettende «use and enjoyment-kriterier» gjelder for avgiftsbehandlingen?
Hvorvidt «snudd avregning» skal brukes for å avgiftsbelegge en leveranse mellom to avdelinger?
Verdsetting: Hvorvidt prinsipper om «transfer pricing» kan anvendes eller om virkelig subjektiv vurdering er avgjørende?
De ovennevnte eksemplene illustrerer at selskaper som har aktiviteter i utlandet, bør være meget bevisste på avgiftsregelverket i det landet der aktiviteten pågår. Generelt skal det forholdsvis lite til for at man oppnår avgiftsmessig fast driftssted i et land der man har aktivitet. I så fall er det nødvendig å registrere selskapet i det landet aktiviteten pågår. Det er videre slik at et lands tolkning ikke kan legges til grunn når man skal fastsette hvorvidt man har avgiftsmessig fast driftssted i et annet. Dette vil gjelde selv innenfor EU.
Eksempel III - Globale kontrakter
Eksemplet illustrerer det som ofte er tilfellet når to internasjonale selskaper inngår avtaler med hverandre. Erfaringsmessig vet vi at dette passer godt på avtaler om telekommunikasjon, dataleveranser og andre administrative tjenester.
A ønsker å inngå kontrakt med B for levering av tjenester til B og dens datterselskaper/avdelinger rundt om i verden (C). A vil kjøpe tjenester fra sine datterselskaper eller tredjepart (D) for å oppfylle kontrakten med B. A ønsker å gjøre dette for å sikre salg til en større kunde ved å tilby et eneste referansepunkt og prisreduksjon. B er interessert fordi den vil ha et eneste referansepunkt med hensyn til kundepleie og pris. Nær sluttføring av forhandlingene er merverdiavgiftsvirkningene vurdert og konsekvensene er slik at det er mulig at de forårsaker hindringer som er tilstrekkelige til å kunne oppveie de ønskede fordelene ved å sentralisere kjøpet av tjenestene. Usikkerhetene og/eller merverdiavgiftskostnadene gjør faktisk kontrakten lite attraktiv for begge parter. Grunnene for dette er:
A vil kreve B for avgift
B kan kreve å få tilbakeført avgift, men B kan ofte ikke kreve å få tilbakeført det totale avgiftsbeløpet fordi (i) deler av tjenesten er brukt av en avdeling i utlandet eller (ii) B er et delvis fritatt selskap med delvis tilbakekreving.
B vil viderefakturere/allokere utgiftene til C. Avhengig av tjenestens art, kan B måtte legge utgående avgift på tjenesten. Det er ikke sikkert at C vil få refundert avgiften.
Avhengig av tjenestens art er det mulig at C kan beregne snudd avregning ved ervervelsen av tjenesten. Cs fradragsrett er igjen avhengig av hvilken virksomhet C driver med, samt hvilken rettslig status enheten har i det landet C er representert.
Hvorvidt D må fakturere A med utgående avgift er avhengig av type tjeneste og hvorvidt «use and enjoyment» finner sted av C i sitt land.
Forhandlingsmessig føler A utrygghet da han ikke har visshet om transaksjonens merverdiavgiftskostnader. Derfor ønsker A å implementere følgende klausul i sin kontrakt med B. «Alle beløp som tilkommer A under denne kontrakt er eksklusiv avgift, og andre gjeldene skatter eller avgifter som kan komme til anvendelse eller bli introdusert i landene dekket av kontrakten, skal betales av B.»
B er ikke villig til å inngå en kontrakt der det totale beløpet inklusive avgifter ikke er kjent. Kontrakten blir ikke signert av A og B. På denne måten hindrer avgiftsregelverket at naturlige og effektive avtaler inngås mellom næringsdrivende.
Oppsummering
Ovenfor har vi sett på tre ulike situasjoner der avgiftsregelverket skaper utilsiktede effekter når tjenester og immaterielle goder omsettes over landegrensene. De utilsiktede effektene av avgiftsregelverket er at det kan oppstå null-, dobbel og trippel avgiftsbelegging. Dette vil igjen få en direkte innflytelse på internasjonale selskapers bunnlinje. Videre medfører regelverket at internasjonale selskaper er nødt til å bruke mye ressurser på etterleving. For en ting er klart: Selv i de tilfellene der det oppstår trippel avgiftsbelastning vil alle de tre landene involvert være meget tilbakeholdne med å gi opp noe av avgiftsprovenyet.
Kilde: Eksemplene over er hentet direkte fra OECDs rapport «The application of consumption taxes to the trade in international services and intangibles», 30. juni 2004.


