


En utfordring for regnskapsprodusentene
Norske børsnoterte foretak står overfor mange utfordringer i forbindelse med overgangen til IFRS. I denne artikkelen ser vi nærmere på den prosessen som et foretak må igjennom for å foreta en vellykket konvertering til IFRS. Fokus er rettet mot praktisk implementering og artikkelen fokuserer ikke på regnskapstekniske spørsmål* En grundigere behandling finnes for eksempel i artikkelsamlingen «IFRS i Norge» utgitt av Ernst&Young i mai 2004..
1. Innledning
EU vedtok i 2002 en forordning som innebærer at alle børsnoterte selskaper innen EU og EØS-området må utarbeide konsernregnskap i samsvar med International Financial Reporting Standard (IFRS) fra 2005. I Ot.prp. nr. 89 fremlagt 25. juni 2004 foreslås det å tillate anvendelse av IFRS også i konsernregnskapet til ikke børsnoterte selskaper. I de tilfeller hvor konsernregnskapet utarbeides etter IFRS foreslås det i proposisjonen at også selskapsregnskapene skal kunne utarbeides etter IFRS. Trolig blir det også et krav at kvartalsregnskapene skal utarbeides i samsvar med IFRS.* I børssirkulær nr. 1/2004 skriver børsen at de «legger til grunn at de noterte selskapenes delårsrapporter for 2005 avlegges med IAS/IFRS som rammeverk og i overensstemmelse med IAS 34». Det første regnskapet som skal avlegges etter IFRS blir i så fall regnskapet for 1. kvartal 2005. Sammenligningstallene for 1. kvartal 2004 skal da også omarbeides slik at de er i samsvar med IFRS.
Selv om artikkelen ikke fokuserer på regnskapstekniske spørsmål vil enkelte forskjeller mellom IFRS og god regnskapsskikk kommenteres for å illustrere hvilke valgmuligheter foretakene har ved overgang til IFRS, og hvilke faktorer foretakene må vurdere før de velger regnskapsprinsipp. Innholdet i artikkelen vil være relevant både for foretak som foretar overgang til IFRS fordi det er lovpålagt, og de foretak som eventuelt foretar en slik overgang frivillig.
For enkelte selskaper/konsern vil overgangen til IFRS medføre få endringer på resultat og balanse, mens andre kan oppleve at en overgang til IFRS vil medføre vesentlige endringer i konsernets balanse. Arbeidsmengden ved en konvertering avhenger imidlertid også av andre faktorer enn antall regnskapsposter som endres ved overgangen. For eksempel vil et konsern med høy kvalitet og fleksibilitet i eksisterende rapportering ha mindre behov for å gjøre endringer i sin internrapportering og i sine IT-systemer enn et konsern med «minimumsrapportering» og rigide IT-systemer. Videre påvirkes arbeidsmengden av bedriftens størrelse og kompleksitet. Det vil være betydelig lettere å gjennomføre en konvertering hvis all regnskapsføring foretas av en liten stab i Oslo, enn hvis nye rutiner skal innføres på hundrevis av kontorer rundt om i verden. Arbeidsmengden øker også hvis overgangen til IFRS medfører at foretaket ønsker å endre sine forretningsprosesser. For eksempel kan et selskap ønske å endre sitt avlønningssystem fordi virkelig verdi av opsjoner til ansatte skal kostnadsføres på tildelingstidspunktet i henhold til IFRS 2 Share-based Payment.* I ot.prp. 89 er det foreslått en lovendring som presiserer at opsjoner til ansatte skal regnskapsføres til virkelig verdi også etter GRS (små foretak er unntatt). Selv i de tilfeller hvor verken resultat eller balansetall endres som følge av overgang til IFRS, kan overgangen kreve betydelig innsats på grunn av økte dokumentasjonskrav og mer omfattende notekrav etter IFRS enn etter god regnskapsskikk.
Overgang fra rapportering etter god regnskapsskikk til IFRS er mye mer enn en teknisk beregning som foretas av regnskapsavdelingen i et excel regneark, og tidsbruken må ikke undervurderes. God planlegging er viktig for å foreta en vellykket konvertering. En vellykket konvertering kjennetegnes av at foretaket har hensyntatt overgangens påvirkning på regnskapsrapportering, it-systemer, investor-relasjoner og opplæringsbehov, at konverteringen er gjennomført innen de fastsatte tidsfrister og med minst mulig ressursbruk og at foretaket er i stand til å foreta senere rapportering uten behov for vesentlig bistand fra revisor eller andre konsulenter.
Regnskapsrapportering er viktig spesielt for børsnoterte selskaper. Implementering av IFRS vil for mange selskaper ha en vesentlig påvirkning på hvordan den finansielle situasjonen i selskapet kommuniseres til omverdenen. Denne kommunikasjonen er det ledelsen i selskapet som gjennomfører, og det er derfor viktig at ledelsen er involvert i prosessen med implementering av IFRS.
Som en del av EU-forordningen om IFRS er de enkelte land pålagt å etablere et regnskapstilsyn for de børsnoterte selskaper som avlegger IFRS-regnskap. I Norge er det foreslått at Kredittilsynet skal bekle denne rollen.*I NOU 2003:23 ble det foreslått at Oslo Børs skulle være tilsynsorgan, mens det i Ot.prp. nr. 89 er foreslått at Kredittilsynet skal være tilsynsorgan. Regnskapstilsynet vil gjennomgå avlagte IFRS-regnskaper og påse at alle prinsipper og opplysningskrav overholdes. Det vil trolig også bli gjennomført stikkprøvebaserte stedlige tilsyn for å se nærmere på underlagene for de avlagte regnskapene. Dette medfører at det vil være behov for å være mer presis i forhold til å dokumentere regnskapsposter og skjønnsmessige vurderinger, for eksempel knyttet til nedskrivningsvurderinger. Det vil også være strengere krav til å oppfylle alle opplysningskrav enn det som er gjeldende praksis.
I den grad det er gjort henvisning til IAS/IFRS-standarder i denne artikkelen, er det henvisning til standardene slik de gjelder fra 1. januar 2005.
2. Konverteringsprosessen
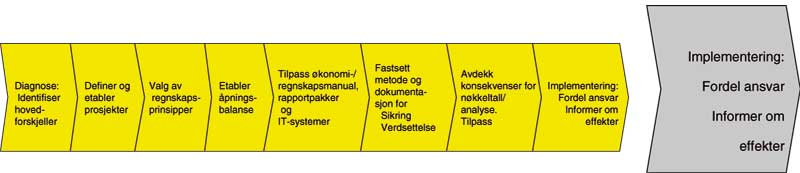
Ethvert konverteringsprosjekt går gjennom flere faser. Vår erfaring er at følgende steg for steg figur kan være til hjelp i konverteringsprosessen:
Det kan være en fordel å følge prosessen noenlunde steg for steg for å styre prosjektet effektivt, men det er ingen nødvendighet. De ulike fasene kan foretas parallelt. Hvilken fase som tar mest tid, varierer fra selskap til selskap. Erfaringsmessig tar hele prosessen 2-6 måneder for mindre selskaper og ca. 1 år for større selskaper. Da det bare er måneder igjen til rapportering av første kvartal 2005, burde de fleste være godt inne i prosessen. En undersøkelse publisert i Revisjon og Regnskap nr. 4 2004 gir imidlertid grunn til bekymring da den konkluderer med at svært mange selskap har kommet meget kort i konverteringsprosessen.*Jf. artikkelen «Børsnoterte selskaper: Tar ikke IFRS utfordringen på alvor» av statsautorisert revisor Anne Kristin Huuse og siviløkonom Amund Røsås.
Det er viktig at det er god dokumentasjon av alle de vurderinger som gjøres i løpet av prosessen, også når det konkluderes med at selskapets nåværende praksis kan videreføres under IFRS.
2.1 Identifikasjon av hovedforskjeller
Steg 1 i prosessen er å foreta en overordnet avviksanalyse mellom god regnskapsskikk og IFRS. Formålet i denne fasen er primært å få en oversikt over arbeidet som står foran en, og hvilke avdelinger og personer som bør involveres i det videre arbeidet. Normalt vil denne fasen gjennomføres av en begrenset gruppe fra økonomi- og regnskapsavdelingen, med støtte fra revisor. Det er en fordel at det allerede på dette nivået tas stilling til rapporteringsstrategi, og en må avklare om
(i) selskapet ønsker å foreta en grundig gjennomgang av alle muligheter eller om det er en målsetting i seg selv å gjøre færrest mulige endringer,
(ii) selskapet ønsker høy egenkapital eller høye fremtidige resultater,
(iii) det er et mål at resultatene svinger minst mulig,
(iv) selskapet skal foreta minimumsrapportering eller være «best i klassen».
Det er naturlig å ta for seg post for post på balansen og lage et kort notat om hvordan IFRS påvirker de enkelte regnskapspostene. I tillegg må forhold utenfor balansen vurderes, og da spesielt finansielle instrumenter ansett som sikring etter god regnskapsskikk. I denne fasen bør det også vurderes om det er behov for omfattende systemendringer. I så tilfelle bør IT-avdelingen involveres i prosjektet fra starten av.
Det kan være hensiktsmessig allerede på dette tidspunktet å skille problemstillinger på konsernnivå (som tilordning av vederlag i en virksomhetsoverdragelse) fra problemstillinger som angår de enkelte datterselskapene (som for eksempel inntektsføringsprinsipper). Dette for å kunne vurdere i hvilken grad representanter fra de ulike datterselskapene skal være involvert i konverteringsprosessen.
Etter å ha gått igjennom første fase, bør foretaket ha utarbeidet overordnede notater/rapporter på følgende områder:
Innvirkning på regnskapet
Påvirkning på IT-systemer
Prioriteringsområder/hovedfokus
Forslag til organisering av konverteringsprosjektet.
2.2 Definere og etablere prosjekter
I løpet av diagnosefasen har selskapet skaffet seg et overordnet innblikk i hvilke effekter innføring av IFRS har for foretaket. Formålet i denne andre fasen er å utarbeide prosjektstrukturen, arbeidsprogrammer og tidsplaner.
Prosjektstrukturen avhenger av det arbeidsomfanget konverteringen er antatt å få. Et større konverteringsprosjekt bør organiseres med en styringsgruppe og flere prosjektgrupper. Styringsgruppen har det overordnede ansvaret for fremdriften, mens prosjektgruppene er ansvarlig for selve konverteringsarbeidet, herunder skrive rapporter og gjøre beregninger.
Styringsgruppen består typisk av representanter fra ledelsen, prosjektledere og en representant fra revisor. Uten deltakelse fra ledelsen vil prosjektet fort få for liten tyngde og bli gitt for lav prioritet til å bli effektivt. Styringsgruppen bør ha myndighet til å ta beslutninger på vegne av ledelsen vedrørende ledelsens innstilling til styret om valg av regnskapsprinsipper og oppstillingsplan. Styringsgruppen er videre ansvarlig for å godkjenne arbeidsprogrammer og ressursbruk.
Prosjektgruppene bør få tildelt klart definerte og atskilte arbeidsoppgaver. En inndeling etter regnskapsposter kan være fornuftig, hvor for eksempel en gruppe ser på inntektsføringsprinsipper, en på anleggsmidler, en på finansielle instrumenter osv. En slik deling sikrer at alle områder blir grundig vurdert. Det er noen ganger nødvendig å gi en prosjektgruppe ansvar for flere områder. I slike tilfeller bør det uansett være en egen prosjektgruppe på det området som er antatt å medføre flest problemer da det ellers er en risiko for at prosjektgruppen benytter for mye ressurser på problemområdet. For mange selskaper er standarden om finansielle instrumenter (IAS 39 Financial Instruments - Recognition and Measurement) den største utfordringen ved overgang til IFRS. Det er imidlertid viktig ikke bare å fokusere på denne standarden da det også er mange andre områder som påvirkes av overgangen til IFRS.
Hvis konsernet driver svært ulik virksomhet kan det også være fornuftig å dele prosjektgruppene inn slik at de kun har ansvar for å se hvilke effekter overgangen til IFRS har for et bestemt segment. Det må også vurderes å opprette en egen prosjektgruppe som ser på behov for endringer i it-systemer, en prosjektgruppe som ser på opplæringsbehov og en egen prosjektgruppe som ser på rapportering.
Det er viktig at styringsgruppen og prosjektgruppene er bredt sammensatt, og at det ikke bare er deltakere fra regnskapsavdelingen. I prosjektgruppen som ser på IAS 39 om finansielle instrumenter er det for eksempel nødvendig med deltakere fra finansavdelingen. Finansavdelingen har kunnskapen om instrumentene, kjenner sikringsstrategien og har oversikt over de kontraktene som inngås, men kan som regel lite om regnskap. Regnskapsavdelingen har ofte for liten kunnskap om avanserte finansielle instrumenter og mangler forståelse for sikringsstrategien. For å få til en riktig anvendelse av IAS 39 er det helt nødvendig med kunnskapsdeling og et nært samarbeid mellom finansavdelingen og regnskapsavdelingen.
Deltakelse fra finansavdelingen er også hensiktsmessig i prosjektgruppen som ser på pensjoner, spesielt i arbeidet med å vurdere forutsetninger som ligger til grunn i pensjonsberegningene. Gruppen som ser på pensjoner vil nok også ha behov for å benytte selskapets aktuar som sparringspartner.
I IFRS er det generelt større bruk av markedsverdivurderinger enn etter god regnskapskikk. I den grad markedsverdier skal vurderes (f.eks. driftsmidler, biologiske eiendeler, investeringseiendom) er det viktig at de personene i organisasjonen som kan verdsettelse, deltar i prosjektgruppene. Det må også vurderes om representanter fra «investor relations-avdelingen» bør delta i styringsgrupper eller enkelte prosjektgrupper slik at disse får tilstrekkelig innsikt til å kunne forklare det «nye» regnskapet til analytikere og media.
Det er naturlig at revisor deltar i styringsgruppen og eventuelt også i enkelte prosjektgrupper. Revisor er en nyttig og nødvendig sparringspartner i konverteringsprosessen. Krav til revisors uavhengighet setter begrensninger på hva revisor kan gjøre. Revisor kan for eksempel ikke foreta verdsettelser for sine revisjonskunder. Det er også viktig at selskapet i størst mulig grad styrer prosjektet selv slik at det får et eierforhold til sine regnskaper. Hvis prosjektet blir dominert av revisor eller andre eksterne konsulenter, øker risikoen for at selskapet vil trenge bistand med den løpende regnskapsføringen når konverteringen er foretatt.
Når prosjektorganiseringen er etablert, er første oppgave å utarbeide prosjektplanen. Det må klart defineres hva de ulike prosjektgruppene forventes å levere og når. Et generelt mandat om å se på IAS 16 Property, Plant and Equipment blir for vagt. En bedre beskrivelse er å si at prosjektgruppen skal levere en rapport som utreder de alternative regnskapsprinsippene i IAS 16, tallfester hvilken effekt de ulike verdsettingsmetodene vil ha på åpningsbalansen og fremtidige resultater, vurderer om regnskapssystemet og anleggsregisteret kan håndtere eventuell dekomponering, komme med en anbefaling til styringsgruppen om valg av regnskapsprinsipp og lage avstemmingsskjemaer og maler for vurderinger for fremtidig bruk.
Prosjektplanen bør definere milepæler. Den første milepælen vil typisk være utarbeidelse av åpningsbalansen.
2.3 Valg av regnskapsprinsipper
Når prosjektorganiseringen er på plass, kan selve arbeidet med konverteringen begynne. På dette tidspunktet er det viktig at styringsgruppen har klargjort hvorvidt de ønsker en bred gjennomgang av alle muligheter eller kun en vurdering av om eksisterende praksis kan videreføres, om det skal legges vekt på høy egenkapital på konverteringstidspunktet, fremtidige lave kostnader eller høye gevinster eller om mest mulig stabile fremtidige resultater er det viktigste. IFRS har på flere områder valgmuligheter knyttet til regnskapsprinsipper. Dette gjelder spesielt IFRS 1 First-time Adoption of International Financial Reporting Standards som regulerer overgangen til IFRS.
Avvik vil ofte oppstå som følge av at en løsning som er påbudt eller tillatt etter god regnskapskikk ikke er tillatt etter IFRS. Eksempler på dette er kontinuitetsunntak ved virksomhetsoverdragelser, balanseføring av negativ goodwill og avsetning til periodisk vedlikehold. Avvik kan også oppstå selv om god regnskapsskikk og IFRS i utgangspunktet er like fordi selskapet ikke følger den norske regnskapsstandarden. Det har vært en tendens til å lese bestemmelsene i norske regnskapsstandarder som «bør»-bestemmelser, mens IFRS ikke åpner for samme fleksible fortolkning.
I andre tilfeller vil en komme til at et forhold ikke er behandlet i IFRS. Dette gjelder for eksempel fisjon, sammenslåing av foretak under samme kontroll og enkelte bransjespesifikke forhold. I disse tilfeller må kildehierarkiet i IAS 8 Accounting Policies, Changes in Accounting Estimates and Errors anvendes når regnskapsprinsipp velges. I henhold til kildehierarkiet skal det i fravær av en standard eller fortolkning sees hen til følgende, i nevnte rekkefølge:
(i) IFRS-standarder eller fortolkninger som behandler lignende problemstillinger
(ii) Definisjonene av eiendeler, gjeld, inntekter og kostnader i det konseptuelle rammeverket
(iii) Standarder fra andre standardsettere som benytter seg av et tilsvarende rammeverk, regnskapslitteratur eller akseptert bransjepraksis.
Det kan også være at IFRS har flere tillatte løsninger enn god regnskapsskikk. For eksempel er det i IAS 16 Property, Plant and Equipment to tillatte verdsettelsesmetoder, kost og verdijustert kost (oppskrevne verdier). Det kan benyttes ulik vurdering på ulike grupper av driftsmidler. I valget mellom de to vurderingsmetodene er det viktig å hensynta alle effekter. Velger selskapet å benytte verdijustert kost som prinsipp, vil dette medføre høyere egenkapital ved overgangen til IFRS, men også høyere avskrivninger og lavere gevinst ved eventuelt salg. Ved bruk av dette prinsippet må verdivurdering foretas regelmessig og det er viktig å ta stilling til hvordan virkelig verdi skal fastsettes (bruk av ekstern/intern verdsetter og verdsettelsesmetode) og hvilke kostnader verdsettelsen medfører.
Det er viktig ikke å konkludere for tidlig med at dagens praksis kan videreføres. Selv om selskapet i vurderingen av varige driftsmidler kommer til at de vil videreføre kostmodellen som prinsipp for varige driftsmidler, er det ikke gitt at overgangen til IFRS ikke vil ha en påvirkning. Små detaljer kan medføre endring i balanseført verdi og kanskje også behov for systemendringer. Under IAS 16 er det for eksempel et krav at avskrivningsperioden vurderes hvert år og at estimert restverdi hensyntas og vurderes hvert år i beregning av driftsmidlers avskrivningsprofil.
Innføringen av IFRS gir en unik mulighet til å tenke nytt og velge regnskapsprinsipper som på best mulig måte gir relevante regnskapstall for det enkelte selskap. Det er dog viktig å vite at bordet fanger. På et senere tidspunkt er det i henhold til IAS 8 Accounting Policies, Changes in Accounting Estimates and Errors kun mulig å endre regnskapsprinsipp til et bedre prinsipp. Hva som er det bedre prinsippet kommer normalt ikke frem i den enkelte standarden. Det fremkommer for eksempel ikke i IAS 16 om kost eller verdijustert kost anses som det beste måleattributtet for varige driftsmidler.
I tillegg til valg av regnskapsprinsipper må foretaket ta stilling til presentasjon av resultat og balanse. Mens regnskapsloven har detaljerte oppstillingsplaner, inneholder IAS 1 Presentation of Financial Statements få detaljkrav.
Regnskapsloven krever at resultatregnskapet er satt opp etter såkalt artsinndeling. I henhold til IAS 1 skal inndeling foretas enten etter art eller funksjon avhengig av hva som gir mest pålitelig og relevant informasjon. Hvis selskapet finner ut at funksjonsinndeling gir best informasjon, må det undersøkes om den informasjon som kreves for å foreta en oppstilling etter funksjon er tilgjengelig. Dette kan kreve at kontoplaner må endres, noe som i seg selv er et tidkrevende arbeid.
IAS 1 spesifiserer kun et fåtall med linjer som er pliktig medtatt i resultatregnskapet. For eksempel er det ikke pliktig å vise driftsresultatet på egen linje. Det kan imidlertid hende at dette vil fanges inn av paraplybestemmelsen som krever at ekstra linjer skal inkluderes når dette er relevant for å forstå virksomheten. Det er ikke lov å presentere eller omtale inntekter og kostnader som ekstraordinære, verken i resultatoppstillingen eller i noter.
I balanseoppstillingen skal eiendeler deles inn i omløpsmidler og anleggsmidler og forpliktelser deles inn i kortsiktige og langsiktige poster, om det ikke er mer relevant med en fremstilling basert på hvor likvide postene er. IAS 1 dikterer ikke rekkefølgen eller formatet på linjene i balanseoppstillingen.
Den fleksibilitet som selskapene har, kan være både en fordel og ulempe. Fleksibiliteten gjør det mulig å tilpasse regnskapet til det enkelte foretaks forhold, men kan også medføre at ulike foretak velger ulike løsninger hvilket går på bekostning av sammenlignbarheten. Om mulig bør selskapene undersøke hva konkurrentene gjør før de tar stilling til egen presentasjonsform.
På dette stadiet i prosessen bør selskapet også vurdere sin segmentrapportering. I utgangspunktet er NRS 10 Opplysninger om segmenter bygget på IAS 14 Segment Reporting. Gitt at foretaket har fulgt NRS 10 om segmenter bør det derfor ikke dukke opp store overraskelser her. Skulle det derimot vise seg at konsernets segmentinndeling ikke er i tråd med IAS 14 vil dette kunne medføre betydelig utfordringer, spesielt av systemteknisk art, i større konsern.
2.4 Etablere åpningsbalansen og sammenligningstall*
Etter å ha foretatt prinsippvalg og presentasjonstekniske valg kan arbeidet med å utarbeide en åpningsbalanse etter IFRS igangsettes. Overgangsreglene finnes i IFRS 1 First-time Adoption of International Financial Reporting Standard. Denne standarden gjelder for de selskaper som tar i bruk IFRS for første gang. Overgangsregler i de enkelte IFRS-ene kan ikke benyttes ved overgang til IFRS. Disse gjelder kun de foretak som allerede rapporterer IFRS, og som tar i bruk den enkelte standard for første gang.
Ved utarbeidelse av åpningsbalansen benyttes de regler som gjelder på balansedagen for det første avlagte IFRS regnskapet, altså de regler som er effektive per 31. desember 2005. Et foretak som allerede har omregnet åpningsbalansen, kan derfor risikere å måtte endre denne hvis det kommer nye regler som gjelder for regnskapsåret 2005. I andre kvartal 2004 ble imidlertid de standarder som er obligatoriske for 2005 endelig fastlagt. Dette settet med standarder omtales som «stable platform». Det skjer imidlertid fortsatt mye i IASB og endringer og nye standarder kommer hele tiden. Endringer i eksisterende standarder eller utgivelse av nye etter etableringen av «stable platform» er imidlertid obligatorisk først fra og med 2006 (eller senere), men det oppfordres til å ta disse i bruk tidligere.
Det er ikke et krav å vise åpningsbalansen i det første regnskapet avlagt etter IFRS (dvs. første kvartal 2005). Alle endringer med effekt på egenkapitalen må derimot omtales og vises særskilt i egenkapitaloppstillingen eller i note. Det kan også være pedagogisk fornuftig å utarbeide en balanse som viser endringer linje for linje til presentasjon for styret og analytikere.
Hovedregelen for omregning av åpningsbalansen er balanseføring av eiendeler og gjeldsposter som skal balanseføres etter IFRS, mens eiendeler og gjeld som ikke kvalifiserer for balanseføring etter IFRS tas ut av balansen. Postene må eventuelt reklassifiseres slik at de presenteres i samsvar med de regler som gjelder under IFRS. De postene som står igjen vurderes i samsvar med de aktuelle IFRS-standardene. Praktiske eksempler på dette er at avsetning for periodisk vedlikehold tas ut av balansen, at foreslått utbytte reklassifiseres fra gjeld til egenkapital og at balanseført verdi av et varig driftsmiddel eventuelt endres som følge av at restverdi er hensyntatt under IFRS, men ikke etter norsk praksis.
Hovedregelen er at alle endringer i regnskapsprinsipper skal gjøres retrospektivt, det vil si som om det nye prinsippet alltid var blitt benyttet. Eventuelle implementeringseffekter skal derfor føres mot egenkapitalen ved inngangen til første sammenligningsår. Da det i 2005 kun er krav om et års sammenligningstall vil det være balansen 31. desember 2003 som vil danne grunnlag for åpningsbalansen etter IFRS. 1. januar 2004 omtales som overgangsdatoen («Transition date»).
IFRS 1 inneholder en del viktige valgfrie unntak fra retrospektiv anvendelse da det viser seg at retrospektiv anvendelse på enkelte områder er vanskelig eller tilnærmet praktisk umulig. Unntak fra full retrospektiv anvendelse gjelder blant annet for virksomhetskjøp. I henhold til IFRS 3 Business Combinations skal alle virksomhetsoverdragelser regnskapsføres til virkelig verdi («oppkjøpsmetoden»). I henhold til unntaksregelen i IFRS 1 kan foretaket likevel velge ikke å omarbeide virksomhetsoverdragelser før 1. januar 2004 regnskapsført til kontinuitet under god regnskapsskikk. Foretaket kan velge å omarbeide virksomhetsoverdragelser fra et tidligere tidspunkt, men da må alle virksomhetsoverdragelser etter dette tidspunktet omarbeides. Her må selskapet vurdere hva som er mest hensiktsmessig. En omarbeiding av tidligere virksomhetskjøp etter oppkjøpsmetoden vil øke selskapets egenkapital. På den annen side vil selskapet få inn goodwill og økt verdi av andre eiendeler. Dersom merverdien allokeres til avskrivbare eiendeler, vil fremtidige resultater svekkes. Dersom imidlertid merverdien er goodwill eller ikke avskrivbare eiendeler, vil fremtidige resultater kun svekkes dersom det vil være behov for nedskrivninger. For goodwill kan det bemerkes at senere egenutviklet goodwill i samme virksomhetsområder vil bidra til å forhindre behov for nedskrivning av den balanseførte goodwill.
For pensjonsforpliktelser vil full retrospektiv anvendelse innebære at korridoren må beregnes som om IAS 19 Employee Benefits alltid var blitt benyttet. De færreste foretak vil ha tilstrekkelig datagrunnlag til å foreta slike beregninger som uansett vil være omfattende og tidkrevende å gjennomføre. Det er derfor gitt anledning til å nullstille korridoren per 1. januar 2004 og å regnskapsføre ikke resultatførte estimatavvik direkte mot egenkapitalen samme dato. Estimatavvik som oppstår i 2004 vil følge de vanlige reglene i IAS 19, og det vil være anledning til å føre disse mot en korridor.
Et annet viktig unntak fra retrospektiv anvendelse er gitt for omregningsdifferanser. IAS 21 The Effect of Changes in Foreign Exchange Rates krever at omregningsdifferanser føres som et eget element i egenkapitalen som først resultatføres ved avhendelse av den utenlandske enheten. For de foretak som ikke har kontroll på akkumulerte omregningsdifferanser per datterselskap som tidligere er ført mot egenkapitalen, er det heldig at IFRS 1 tillater å nullstille alle omregningsdifferanser per 1. januar 2004. Omregningsdifferanser som oppstår etter 1. januar 2004 behandles i samsvar med IAS 21.
Spesielle overgangsregler finnes også for varige driftsmidler. Foretaket kan blant annet velge å verdsette et varig driftsmiddel til virkelig verdi på overgangsdatoen, og benytte dette som en ny kostpris («deemed cost»). Dette er et valg som foretas for hvert enkelt driftsmiddel og uavhengig av om foretaket velger kost eller verdijustert kost som regnskapsprinsipp fremover. På samme måte som for virksomhetsoverdragelse beskrevet over må selskapet ta stilling til hva de ønsker i forhold til økt egenkapital og fremtidige resultater. Det kan også bemerkes at selskapet bør vurdere spesielt hva de skal gjøre med eiendeler de har tenkt å selge. En oppskrivning av disse nå medfører at selskapet går glipp av en fremtidig regnskapsmessig gevinst ved salget.
Implementering av IAS 39 om finansielle instrumenter kan om ønskelig utsettes til 1.januar 2005, og sammenligningstallene for 2004 kan være utarbeidet etter norsk god regnskapsskikk. Velges dette alternativet, føres i stedet effekter som følge av implementering av IAS 39 mot egenkapitalen 1. januar 2005.
I tillegg til ovennevnte unntak fra hovedreglen finnes det i IFRS 1 også spesialbestemmelser om sammensatte finansielle instrumenter og de tilfeller hvor de ulike selskapene i et konsern tar i bruk IFRS på forskjellig tidspunkt.
Det er viktig å skille retrospektiv anvendelse av regnskapsprinsipper fra estimatendringer. Estimater skal ikke omarbeides ved overgangen til IFRS selv om det faktiske utfallet av det forholdet som ble estimert 31. desember 2003 er kjent på tidspunktet for omarbeidelse. Et eksempel på dette er at det ved beregning av pensjonsforpliktelser i IFRS åpningsbalansen i utgangspunktet skal benyttes samme forutsetninger som ble brukt for det norske regnskapet per 31.12.2003.*For diskonteringsrenten er reglene imidlertid noe forskjellig. Se f.eks pensjonsartikkelen i artikkelsamlingen «IFRS i Norge» av Ernst & Young
Det er viktig at alle vurderinger og beregninger som gjøres i etableringen av åpningsbalansen og sammenligningstallene dokumenteres grundig. Også i de tilfeller hvor det konkluderes med at dagens praksis kan videreføres, må begrunnelsen for dette dokumenteres.
Etter å ha valgt regnskapsprinsipper og utarbeidet åpningsbalanse og eventuelt omarbeidet sammenligningstall bør dette fremlegges styret for godkjenning.
2.5 Tilpasse regnskapsmanual, rapporterings- og IT-systemer
IFRS vil for de fleste selskap kunne medføre til dels betydelige endringer i regnskapsprinsipper og -praksis. De nye reglene vil påvirke både systemer, rutiner og prosesser knyttet til fremskaffelsen av regnskapsinformasjon. IFRS-litteraturen er svært omfattende og inneholder en rekke valgmuligheter. Økonomiavdelingene kan fort miste oversikten dersom selskapets regnskapsmanualer ikke er tilpasset de nye reglene. Det er derfor viktig at selskapets regnskapsmanualer gjennomgåes og oppdateres slik at alle konsernets enheter blir gjort kjent med de endringer som påvirker regnskapsføringen og kan innrette regnskap og rapportering i tråd med de nye prinsippene.
Innholdet i en regnskapsmanual kan variere fra selskap til selskap, men de bør, for å lette overgangen til IFRS minimum inneholde
En presentasjon av selskapets regnskapsprinsipper som skal følges av alle konsernets enheter for å sikre at de konsoliderte regnskapene er i tråd med IFRS
Operasjonalisering og eksemplifisering av regnskapsprinsipper
Beskrivelse av rutiner og prosedyrer
IFRS-regnskapet påvirker informasjonskrav og IT-systemer i alle deler av konsernet. Selskapet vil stå overfor et nytt årsregnskaps- og nye kvartalsregnskapsformater med økte krav til informasjon i noteopplysningene og mer dokumentasjon enn det som er tilfelle med dagens regler.
For å kunne avdekke forskjellene mellom års- og kvartalsrapportering etter IFRS-reglene og dagens regler, vil det være hensiktsmessig å benytte sjekklister som er utarbeidet for dette formålet. Det vil sikre at alle relevante områder blir gjennomgått.
Mange selskap har i stor grad standardisert konsernrapporteringen og benytter konsolideringsverktøy med standardmaler. Overgangen til IFRS vil medføre at selskapene må foreta endringer i disse rapporteringspakkene for å sikre at all informasjon er tilgjengelig i forbindelse med konsolideringen. Nye standard dokumentmaler bør utarbeides sammen med klare instrukser for hvordan de skal fylles ut. Beskrivelse av rutiner og prosedyrer for rapportering kan med fordel inkluderes som en del av selskapets regnskapsmanualer.
Regnskapssystemet må håndtere at regnskapsopplysningene skal kunne brukes til forskjellige formål, som for eksempel avleggelse av selskapsregnskap ihht. lokale regnskapsregler, skatteregnskap, og regnskap ihht. de nye IFRS-reglene. Det kan være nødvendig å utvide antall kontogrupper eller antall dimensjoner i kontostrengen for at regnskapssystemet skal kunne danne grunnlag for alle de ulike rapporteringene.
Regnskapssystemet består typisk av flere undersystemer slik figuren viser:
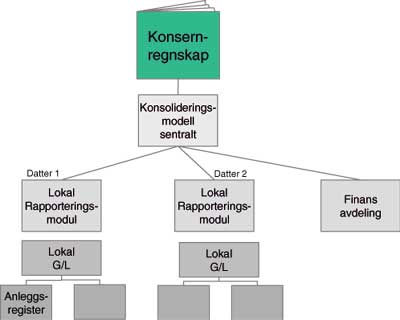
I en vurdering av behov for endringer i IT-systemer, bør alle de ulike systemene i konsernet gjennomgåes, både konsolideringsverktøy, rapporteringspakker og lokale regnskapssystem som benyttes av datterselskapene. En overgang til IFRS kan ikke alltid gjennomføres kun ved endringer i den sentrale konsolideringsmodellen. Enkelte ganger kan det være nødvendig å gjøre endringer langt «nede» i systemstrukturen.
Noen endringer eller tilpasninger kan utføres av selskapet selv, men dersom endringene viser seg å være store og omfattende, kan det tenkes at selskapet må innhente bistand fra leverandør av regnskapssystemet eller andre eksterne konsulenter.
2.6 Fastsette metode og dokumentasjon for sikring og verdsettelse
Som nevnt flere ganger tidligere er det under IFRS større krav til dokumentasjon enn det som er praksis under god regnskapsskikk. De områdene hvor dokumentasjonskravene er mest omfattende vedrører sikringsvurderinger og verdivurderinger. I dette avsnittet vil vi se nærmere på dokumentasjonskravene i disse tilfellene, og illustrere hvordan dokumentasjon kan foretas i et sikringstilfelle.
2.6.1 Sikring
I motsetning til god norsk regnskapskikk er det i IAS 39 Financial Instruments - Recognition and Measurement detaljerte sikringskriterier som må oppfylles for at sikringsbokføring kan foretas. Et av kravene er at det ved sikringens begynnelse foreligger formell dokumentasjon av sikringsforholdet. Dokumentasjonen må som minimum gi svar på følgende:
Om sikringsrelasjonen er i tråd med foretakets strategi for å inngå denne typen sikringsforretninger
Hvem som har «godkjent» sikringen
Hva som er sikringsobjektet (f.eks. en eiendel, en gjeld eller en fremtidig transaksjon)
Hvilken risiko som skal sikres (valutarisiko, renterisiko, prisrisiko etc.)
Hvilken type sikring som foreligger (verdisikring, kontantstrømsikring eller sikring av nettoinvestering i utenlandsk enhet)
Om sikringen forventes å være effektiv og hvorfor den forventes å være effektiv
Hvordan sikringseffektivitet skal måles
Hva som er tidspunktet for inngåelse av sikringen
Hva som er forventet utløpsdato for sikringen
Det er viktig at dokumentasjonen dateres slik at det kan etterprøves at dokumentasjonskravene var tilfredsstilt ved starten av sikringsforholdet. Det er ikke mulig etter IFRS å utarbeide dokumentasjon i etterkant.
Det skal vurderes og dokumenteres om en sikringsrelasjon er i samsvar med foretakets overordnede strategi. Dersom det ikke foreligger en risikostyringsstrategi fra før, kan det være hensiktsmessig å vedta en nå. Dersom det ikke gjøres, må dette dokumenteres for hvert enkelt sikringsforhold. Strategien bør beskrive foretakets eksponering mot finansiell markedsrisiko og foretakets strategi for å styre og begrense denne risikoen. Det bør også foreligge en beskrivelse av fullmakter, mandater og systemet for oppfølging av de handler som foretas, enten i selve strateginotatet eller som et vedlegg til dette.
Under vises et enkelt eksempel på kontantstrømsikring og hvordan dette kan dokumenteres.
Eksempel
Et selskap inngår i år 1 en avtale om å selge en vare for USD 1 mill. ved inngangen til år 4. Selskapet ønsker å sikre valutarisikoen og inngår i år 1 en valutatermin på salg av USD 1 mill. med forfall ved inngangen av år 4 til terminkurs 7.
Sikringsforholdet kan dokumenteres som følger:
Virksomhetens risikostyringsmål og -strategi, og beskrivelse av risiko som sikres |
Redusert variabilitet i kontantstrømmer som skyldes endringer i NOK/USD kursen knyttet til forventet salg av varer for USD 1 mill ved å inngå en terminkontrakt. Ved eventuelle forskyvninger i transaksjonstidspunktet rulleres terminen. |
Dato for etablering av sikringsforholdet |
01.10 år 1 |
Sikringsinstrument |
Valutatermin på salg av 1 mill. USD med betaling i NOK til kurs 7 NOK/USD mot ABC bank.Kontraktsnummer: 74657 |
Sikret objekt |
Kontraktsfestet salg av varer for USD 1 mill 1.1. år 4. Kontrakt 45456.* |
Type sikring |
Kontantstrømsikring |
Risiko som sikres |
Valutarisiko |
Forventet utløpsdato for sikringen |
1.1 år 4 |
Vurdering av sikringens forventede effektivitet |
Verdien av den sikrede transaksjonen vil bli målt til terminkurs. Siden kritiske forhold ved sikringen (valuta, pålydende beløp og tidspunkt for transaksjonen) sammenfaller med det fremtidige salget, er det forventet at endringer i kontantstrømmer som skyldes den sikrede risikoen vil bli fullstendig motsvart av valutaterminen |
Hvordan sikringens effektivitet vil bli målt |
Det vil løpende og minimum ved hver regnskapsavleggelse, bli vurdert om den sikrede transaksjonen fortsatt er svært sannsynlig og om det har skjedd endringer i forventet transaksjonstidspunkt eller kredittrisiko for sikringsinstrumentet. Dersom det oppstår ineffektivitet på grunn av endringer i forventet transaksjonstidspunkt eller endringer i kredittrisiko vil denne bli målt ved å sammenligne nåverdien av valutabetalingen vurdert til terminkurs med endringer i virkelig verdi på valutaterminen. Eventuell ineffektivitet vil bli resultatført umiddelbart. |
Dokumentasjon utarbeidet av: |
Ola Nordmann 1. oktober år 1 |
*Fremtidige transaksjoner må dokumenteres på en slik måte at det er mulig å identifisere transaksjonen når den inntreffer. Den fremtidige transaksjonen kan være salg av x enheter eller kr x i måned y, men kan ikke være% av salget
Løpende oppfølging av sikringsrelasjonen
1.10 år 1 |
31.12. år 2 |
31.12. år 3 |
|
Terminkurs/spotkurs |
7 |
8 |
9 |
Virkelig verdi valutatermin |
- |
-1 000 000 |
-2 000 000 |
- endring i virkelig verdi |
- |
-1 000 000 |
-1 000 000 |
Virkelig verdi valutabetalig |
7 000 000 |
8 000 000 |
9 000 000 |
- endring i virkelig verdi |
1 000 000 |
1 000 000 |
|
Dollar Offset |
100% |
100% |
|
Vurderes transaksjonen som høyst sannsynlig |
Ja |
Ja |
|
Endringer i vurdering av kredittrisiko |
Nei |
Nei |
Dokumentasjonen knyttet til løpende oppfølging av sikringsrelasjonen kan gjøres i et separat regneark eller være en integrert del av sikringsdokumentasjonen.
2.6.2 Verdsettelse
IFRS krever verdsettelse til virkelig verdi i mange sammenhenger. Dette gjelder for eksempel:
Kostprisallokering ved oppkjøp
Finansielle instrumenter
Nedskrivning og reversering av nedskrivning*Iht. IAS 36 Impairment skal nedskrivning foretas til gjennvinnbart beløp som er det høyeste av netto salgsverdi og bruksverdi. Hvis bruksverdi er kjent og er høyere enn bokført verdi, er det ikke nødvendig å beregne virkelig verdi.
Investeringseiendom
Aksjebasert vederlag
Pensjoner
Fjerningsforpliktelser
Biologiske eiendeler
Selskapet må identifisere de eiendelene som det vil ha behov for å verdsette regelmessig og bestemme en metode for verdsettelse. Som hovedregel skal eiendeler som omsettes i et aktivt marked verdsettes til virkelig verdi slik den fremkommer i dette markedet. Med unntak av aksjer i børsnoterte selskaper vil det i de fleste tilfeller ikke finnes aktive markeder, og ulike verdsettingsteknikker må benyttes.
Gjennomgående kreves det etter IFRS bruk av sofistikerte verdsettelsesmetoder med konsistent bruk av forutsetninger. IFRS omtaler i liten grad hvem som kan utføre verdsettelsene. På grunn av uavhengighetsregler kan revisor ikke gjennomføre verdsettelser på vegne av selskapet. I IAS 40 Investment Property oppfordres det til å bruke en kvalifisert uavhengig verdsetter, men det er tillatt for selskapet selv å foreta verdsettelsen. I de fleste andre standarder behandles ikke problemstillingen i det hele tatt. Utgangspunktet er derfor at selskapet kan velge å foreta verdsettelsene selv, gitt at de har den kompetansen som kreves. Uavhengige verdsettelser vil normalt være mer pålitelige og vil normalt være foretrukket av revisor og analytikere. Dette må veies opp mot kostnaden til innhenting av eksterne verdsettelser.
Uavhengig av om det foretas ekstern eller intern verdsettelse må beslutningene som tas begrunnes og dokumenteres. I enkelte tilfeller er det eksplisitte dokumentasjonskrav i IFRS. Dette gjelder for eksempel sikringsdokumentasjon. I de fleste tilfeller følger kravene til dokumentasjon indirekte av IFRS- standardene da det uten dokumentasjon ikke kan bevises at standardene har blitt fulgt.
Generelt bør det ved verdsettelser av vesentlige balanseposter alltid utarbeides et beslutningsnotat som signeres av konsernsjef (CEO) og økonomidirektør (CFO) og som eventuelt fremlegges styret/revisjonskomiteen. Et slikt beslutningsnotat bør inkludere:
en beskrivelse av eiendelene eller forpliktelsene som verdivurderes,
beskrivelse av regnskapsmessige verdsettelsesproblemstillinger,
en oppsummering av verdsettelsesprosessen og hvem som har utført hva,
en gjennomgang av viktige forutsetninger
et sammendrag av verdiberegning og eventuelle sensitivitetsanalyser, og
en oversikt over regnskapsmessige virkninger
Som tilleggsdokumentasjon bør det foreligge et regnskapsteknisk notat om hvordan IFRS skal anvendes på den konkrete problemstillingen, eventuell ekstern verdsettelse, en detaljert analyse av parametere og eventuell diskonteringsrente og et dokument som viser at det er samsvar mellom beregningene og selskapets budsjetter og strategi for øvrig.
2.7 Avdekke konsekvenser på nøkkeltall
IFRS innebærer økt balanse- og markedsverdifokus, samtidig som omfanget av regler vil øke vesentlig. Ikke bare vil IFRS og det bebudede regnskapstilsynet ha betydning for hvordan årsregnskaper skal utformes, men en rekke praktiske forhold som kommunikasjon med aksjemarkedet, utforming av låneavtaler, opplegg for bonusavtaler med videre vil bli berørt.
Som følge av de nye reglene med økt balanse- og markedsverdifokus, vil selskapene oppleve en større grad av volatilitet i sine resultater og egenkapital. Det vil medføre en uforutsigbarhet som de færreste ledere vil sette pris på. Det vil i så måte være viktig å ha en god og løpende kommunikasjon med brukerne av regnskapet for å kunne forklare de endringer som oppstår for å unngå misforståelser.
Det vil videre være behov for en gjennomgang av låneavtaler for å se om det er behov for endringer i de «covenants» som er nedfelt i avtalene. Dersom for eksempel egenkapitalandelen blir endret som følge av IFRS, vil det være fornuftig å se på hvordan dette slår ut i forhold til de krav som er stilt av lånegivere.
Flere og flere selskap benytter bonus som delvis avlønning for ledelse og ansatte. Selskapet bør gå gjennom bonusavtalene for å vurdere hvordan ulike beregningsgrunnlag vil bli påvirket av de nye reglene. Det kan for eksempel være behov for å justere for «tilfeldige» resultatposter ved å trekke ut slike poster fra beregningsgrunnlaget, eller vurdere å se på et gjennomsnitt over flere år. I tillegg må selskapet vurdere om bonusgrunnlaget bidrar til at ledelsen blir påvirket av disse i beslutninger om for eksempel restruktureringer.
2.8 Implementering
Formålet med implementeringsfasen er innføring av de løsninger som er valgt i de foregående fasene; endringer i regnskapsprinsipper, rutiner og prosedyrer, forretningsprosesser med videre, samt utarbeide det første IFRS-regnskapet. De nødvendige endringer i IT systemer og rapportpakker må gjennomføres, regnskapsmanualene må endres og opplæring på ulike nivåer i konsernet må iverksettes.
Når det første IFRS-regnskapet avlegges, er det krav om sammenlignbare tall for 2004. Det er derfor anbefalt at årsregnskapet for 2004 utarbeides etter IFRS-reglene så tidlig som mulig i 2005, når tallene er friskt i minne.
Tidlig og god informasjon fra selskapet vil være et viktig hjelpemiddel for å holde aksjonærer og finansanalytikere informert om de konsekvenser selskapet ser for seg ved overgangen til et nytt regnskapsregime. Selskapet bør søke å offentliggjøre resultatregnskap for 2004 og balanse per 31.12.04 iht IFRS så tidlig som mulig i 2005. Selskapet bør også utarbeide en oversikt for aksjemarkedet som forklarer hvilke vesentlige effekter «linje-for-linje» som vil oppstå ved overgangen til IFRS. Hvorvidt offentliggjøringen av dette skal gjøres i en pressemelding eller i forbindelse med en presentasjon for investormiljøet, er forhold som selskapet må vurdere i lys av sin investor relations-strategi.
Mot slutten av første kvartal i 2005 bør finansanalytikernes prognoser for kvartalet følges opp, og tiltak vurderes dersom det er klart at IFRS-effektene ikke er hensyntatt i markedet.
Det er viktig ikke å undervurdere opplæringsbehovet ved innføringen av IFRS. IFRS består pt. av 37 standarder og flere fortolkningsuttalelser. IFRS-håndboken med alle standardene er på over 2000 sider og informasjonen er derfor ikke lett tilgjengelig for de fleste. Opplæringen bør være tilpasset de ulike nivåene i konsernet, avhengig av hvor lite eller mye de enkelte vil påvirkes av endringene. Opplæring bør skje relativt sent i konverteringsprosessen og etter at selskapet har foretatt valg av regnskapsprinsipper og oppstillingsplan. Hvis opplæring foretas for tidlig, vil den fort bli for generell.
3. Rapportering fremover
The Commitee of European Securities Regulators (CESR) offentliggjorde den 30. desember 2003 en anbefaling knyttet til hvilken informasjon børsnoterte selskaper bør gi i årsrapporten for 2003, årsrapporten i 2004 og i delårsrapportene for 2005. Oslo børs har i børssirkulære nr. 1/2004 anbefalt norske noterte foretak å følge anbefalingen fra CESR.
CESR anbefalte at selskaper i årsrapporten for 2003 skulle beskrive de vesentligste forskjellene mellom nåværende regnskapsprinsipper og de regnskapsprinsipper som med rimelig sikkerhet ville bli lagt til grunn ved overgangen til IFRS i 2005. En undersøkelse omtalt i Revisjon og Regnskap nr. 4 2004 viser at nesten hvert tredje selskap ikke ga slik informasjon.
I årsrapporten for 2004 anbefaler CESR at det i tillegg gis kvantitativ informasjon om hvilke effekter overgangen til IFRS medfører for foretaket. Dette gjelder bare i den grad selskapet kan tallfeste konsekvensene med rimelig sikkerhet da det ikke er ønskelig senere å gjøre endringer i publisert informasjon. Hvis selskapet rapporterer etter IFRS i 1. kvartal 2005 vil det imidlertid vanskelig kunne påstås at effektene av konvertering ikke kan beregnes med rimelig sikkerhet i en årsrapport som utgis noen måneder tidligere.
CESR anbefaler at delårsrapportering i 2005 gjennomføres i samsvar med de prinsipper som vil gjelde for årsrapporten for 2005, altså IFRS. Oslo Børs legger som nevnt til grunn at norske selskaper vil følge IAS 34 Interim Reporting fullt ut.
Gitt at regnskapet for 1. kvartal 2005 vil være det første IFRS-regnskapet, vil dette delårsregnskapet være underlagt strenge og omfattende opplysningskrav. I tillegg til de krav som finnes i IAS 34, må selskapet også følge de krav som følger av IFRS 1 og denne første delårsrapportenmå inneholde:
Avstemming av forskjell i egenkapital mellom GRS og IFRS per 01.01.2004, 31.03.2004 og 31.12.2004
Avstemming av forskjell i resultat mellom GRS og IFRS for årsregnskapet for 2004 og for 1. kvartal 2004
Avstemming av balanse per 31.12.2004 etter IFRS og 01.01.2005 etter IFRS for å vise implementeringseffekten av IAS 32 og IAS 39
Tilleggsopplysninger som er nødvendige for at regnskapsbrukerne skal forstå vesentlige endringer i balansen, resultatregnskapet og kontantstrømoppstillingen som følge av overgangen til IFRS.
Tilleggsopplysninger som IAS 34 forutsetter skal følge av sist tilgjengelige IFRS-årsregnskap, og som foretaket må opplyse om i delårsrapporten pga. at foretaket ikke tidligere har rapportert etter IFRS.
4. Avslutning
Norske børsnoterte foretak står overfor mange utfordringer i forbindelse med overgangen til IFRS. Prosessen bør styres som andre store prosjekter med formell organisering i styringsgruppe og prosjektgrupper, og med en detaljert prosjektplan for å påse at alle områder blir behandlet innen fastsatte tidsfrister. Det er viktig at ikke all energi fokuseres på et problemområde som i praksis ofte viser seg å være IAS 39 om finansielle instrumenter.
Når selskapet har utarbeidet åpningsbalansen etter IFRS, er en viktig milepæl nådd, men det er viktig ikke feilaktig å tro at arbeidet er over på dette stadiet. Fortsatt gjenstår omarbeiding av sammenligningstall, utarbeidelse av noteopplysninger, omarbeidelse av regnskapsmanualen, oppdatering av rapportpakker, utarbeide dokumentasjon for sikring og verdsettelse og å foreta nødvendige tilpasninger i regnskapssystemene.
Gjennomgående er det under IFRS langt større krav til dokumentasjon av de vurderinger som foretas enn under god norsk regnskapsskikk. Alle vurderinger som foretas i konverteringsprosessen må dokumenteres også i de tilfeller der det konkluderes med at selskapets gjeldende praksis kan videreføres under IFRS. I konverteringsprosessen er det også naturlig å utarbeide skjemaer for dokumentasjon knyttet til sikringsvurderinger og verdsettelser.
Selv om det er mange utfordringer og mye arbeid knyttet til IFRS-konverteringen, gir det også foretakene en unik mulighet til å tenke nytt. Ved å gjennomføre en grundig prosess hvor alle målsettinger med regnskapet er klart definert og alle valgmuligheter er grundig vurdert, vil forhåpentligvis en del selskaper ende opp med et regnskap som gir bedre og mer skreddersydd informasjon til regnskapsbrukerne.


