


Håndtering av leieavtaler i verdivurderinger
Innføringen av IFRS 16 har endret regnskapsføringen av leieavtaler betydelig sammenlignet med IAS 17, med tydelige utslag i balansen, resultatregnskapet og nøkkeltall. Undersøkelsen Risikopremien i det norske markedet 2024 viser at nær halvparten av respondentene ennå ikke har tatt stilling til hvordan IFRS 16 skal håndteres ved verdsettelse – hverken i kontantstrømanalyser eller multipler.
1 Overordnet om IFRS 16
Under den tidligere leiestandarden IAS 17 ble leieavtaler for leietager enten klassifisert som operasjonelle eller finansielle, hvorav kun finansielle leieavtaler ble balanseført. Dette åpnet for at selskaper kunne utnytte skjønnsrommet i IAS 17 og strukturere leieavtaler på en måte som gjorde at man unngikk balanseføring. Resultatet var redusert sammenlignbarhet mellom foretak som i praksis disponerte tilsvarende eiendeler, men som valgte ulike avtalestrukturer.
For å redusere denne ulikheten, og for å øke transparens i finansregnskapet, innførte International Accounting Standards Board (IASB) IFRS 16 med virkning fra 1. januar 2019. Den nye standarden erstattet IAS 17 og fastsatte at de fleste leieavtaler skal balanseføres i leietagers regnskap etter prinsippene som tidligere gjaldt for finansielle leieavtaler. Omfanget av «operasjonelle» leieavtaler ble dermed betydelig innsnevret.* Etter IFRS 16 er det som tidligere ble kalt operasjonelle leieavtaler, dvs. leieavtaler som ikke balanseføres, i hovedsak begrenset til korttidsavtaler (under tolv måneder) og leie av eiendeler av lav verdi. En terskel på USD 5 000 er ofte brukt i praksis.
1.1 Hva innebærer IFRS 16 for leietager?
Etter innføring av den nye leiestandarden IFRS 16 skal de aller fleste leietagere regnskapsføre leieavtaler etter tilsvarende metodikk som tidligere ble benyttet for finansielle leieavtaler. Det vil si at balansen vil inneholde to elementer knyttet til leieavtalene:
En leieforpliktelse i balansen som tilsvarer nåverdien av fremtidige leieforpliktelser diskontert med leieavtalens implisitte rente, eventuelt leietagers marginale lånerente.*Den implisitte renten i leieavtalen er den renten som medfører at nåverdien av leiebetalingene og restverdien tilsvarer virkelig verdi av den underliggende eiendelen. Den marginale lånerenten er den renten leietager måtte ha betalt for å låne midler til å kjøpe en eiendel med tilsvarende verdi som den i leieavtalen. I praksis benyttes oftest sistnevnte, da implisitt rente ofte ikke er observerbar for leietager. I etterfølgende perioder vil leieforpliktelsen øke med den kalkulatoriske rentekostnaden og reduseres med faktiske leiebetalinger inntil den blir null ved slutten av leieperioden.
-
En bruksretteiendel som ved tidspunktet for inngåelse av leieavtalen vil balanseføres med samme beløp som leieforpliktelsen*Eventuelt med justeringer for bl.a. betalt forskuddsleie, utgifter til tilbakeføring eller direkte anskaffelseskostnader. og som avskrives lineært over leieperioden.
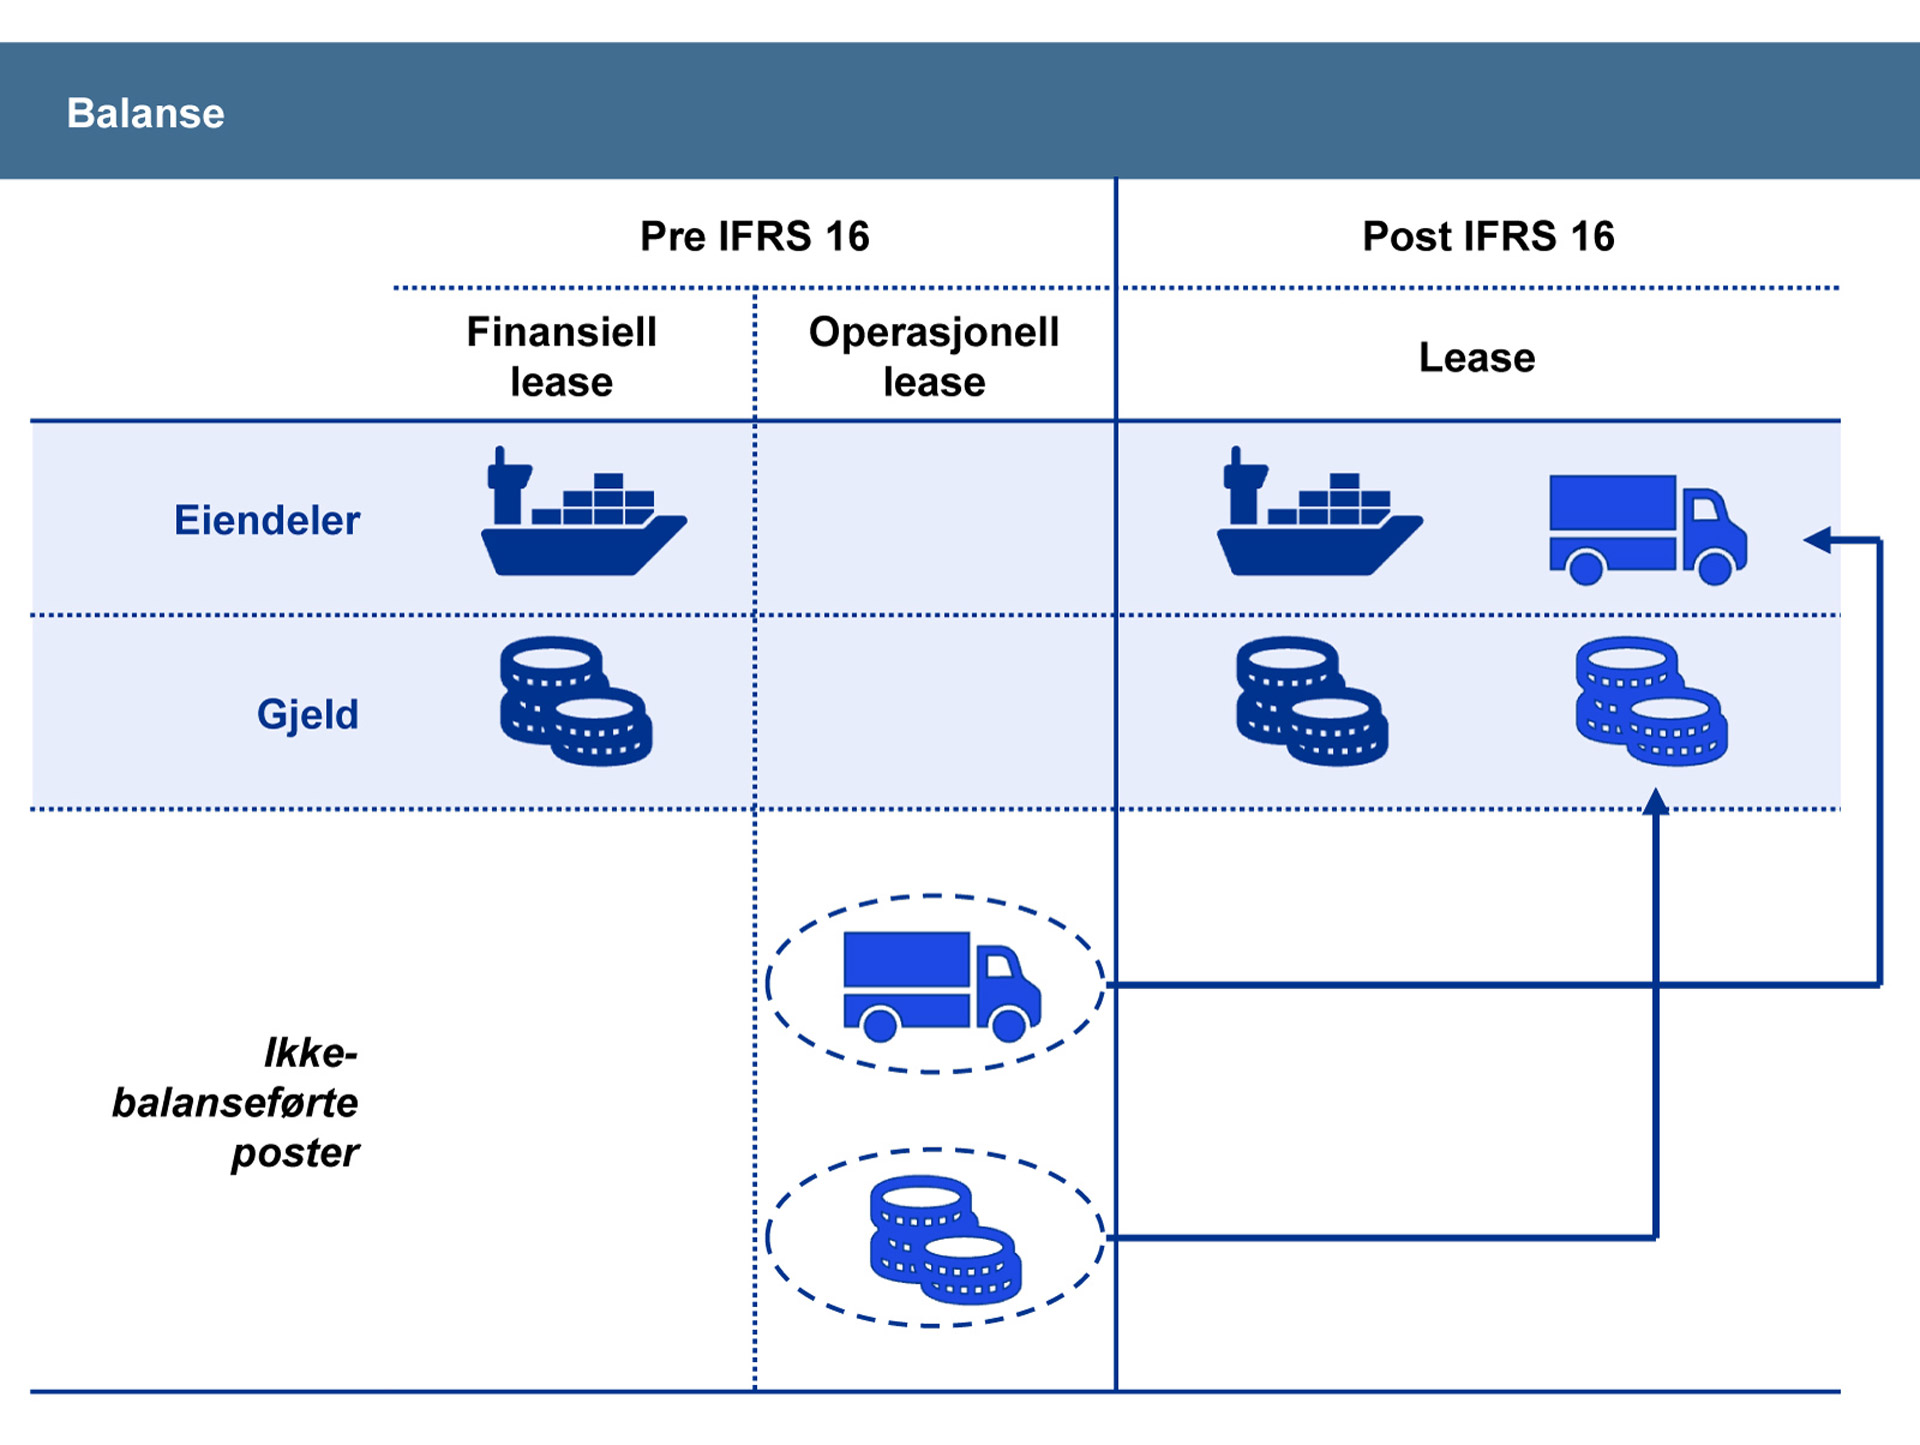
Figur 1 illustrerer effekten av IFRS 16 på balansen. Figuren viser hvordan eiendeler og forpliktelser knyttet til avtaler som tidligere ble klassifisert som operasjonelle leieavtaler (IAS 17), nå balanseføres som bruksretteiendel og tilhørende leieforpliktelse etter innføringen av IFRS 16. Dette medfører at både eiendelssiden og gjeldssiden i balansen øker, uten at de underliggende økonomiske realitetene endres.
IFRS 16 påvirker også leietagers resultatregnskap der leieavtaler tidligere var klassifisert som operasjonelle. Leiebetalingene som ble kostnadsført under IAS 17, skal nå føres som avskrivning av bruksretteiendelen i balansen, samt som en rentekostnad. Som følge av innføringen av IFRS 16 vil driftskostnadene bli lavere, rentekostnadene høyere, og både EBITDA og EBIT*EBIT (Earnings Before Interest and Taxes) betegner resultat før renter og skatt. EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortisation) tilsvarer resultat før renter, skatt, avskrivninger og amortiseringer. vil bli høyere. Resultatregnskapet vil inneholde:
Avskrivninger av bruksretteiendelen som påvirker driftsresultatet (EBIT).
Finanskostnader som representerer renten på leieforpliktelsen, og som påvirker resultat før skatt.
Merk at selve leiebetalingene ikke gjenfinnes som en kostnad, men har sin motpost i reduksjon av den balanseførte leieforpliktelsen. De kommende årenes leiebetalinger vil imidlertid opplyses om i notene til regnskapet, men på et aggregert nivå.
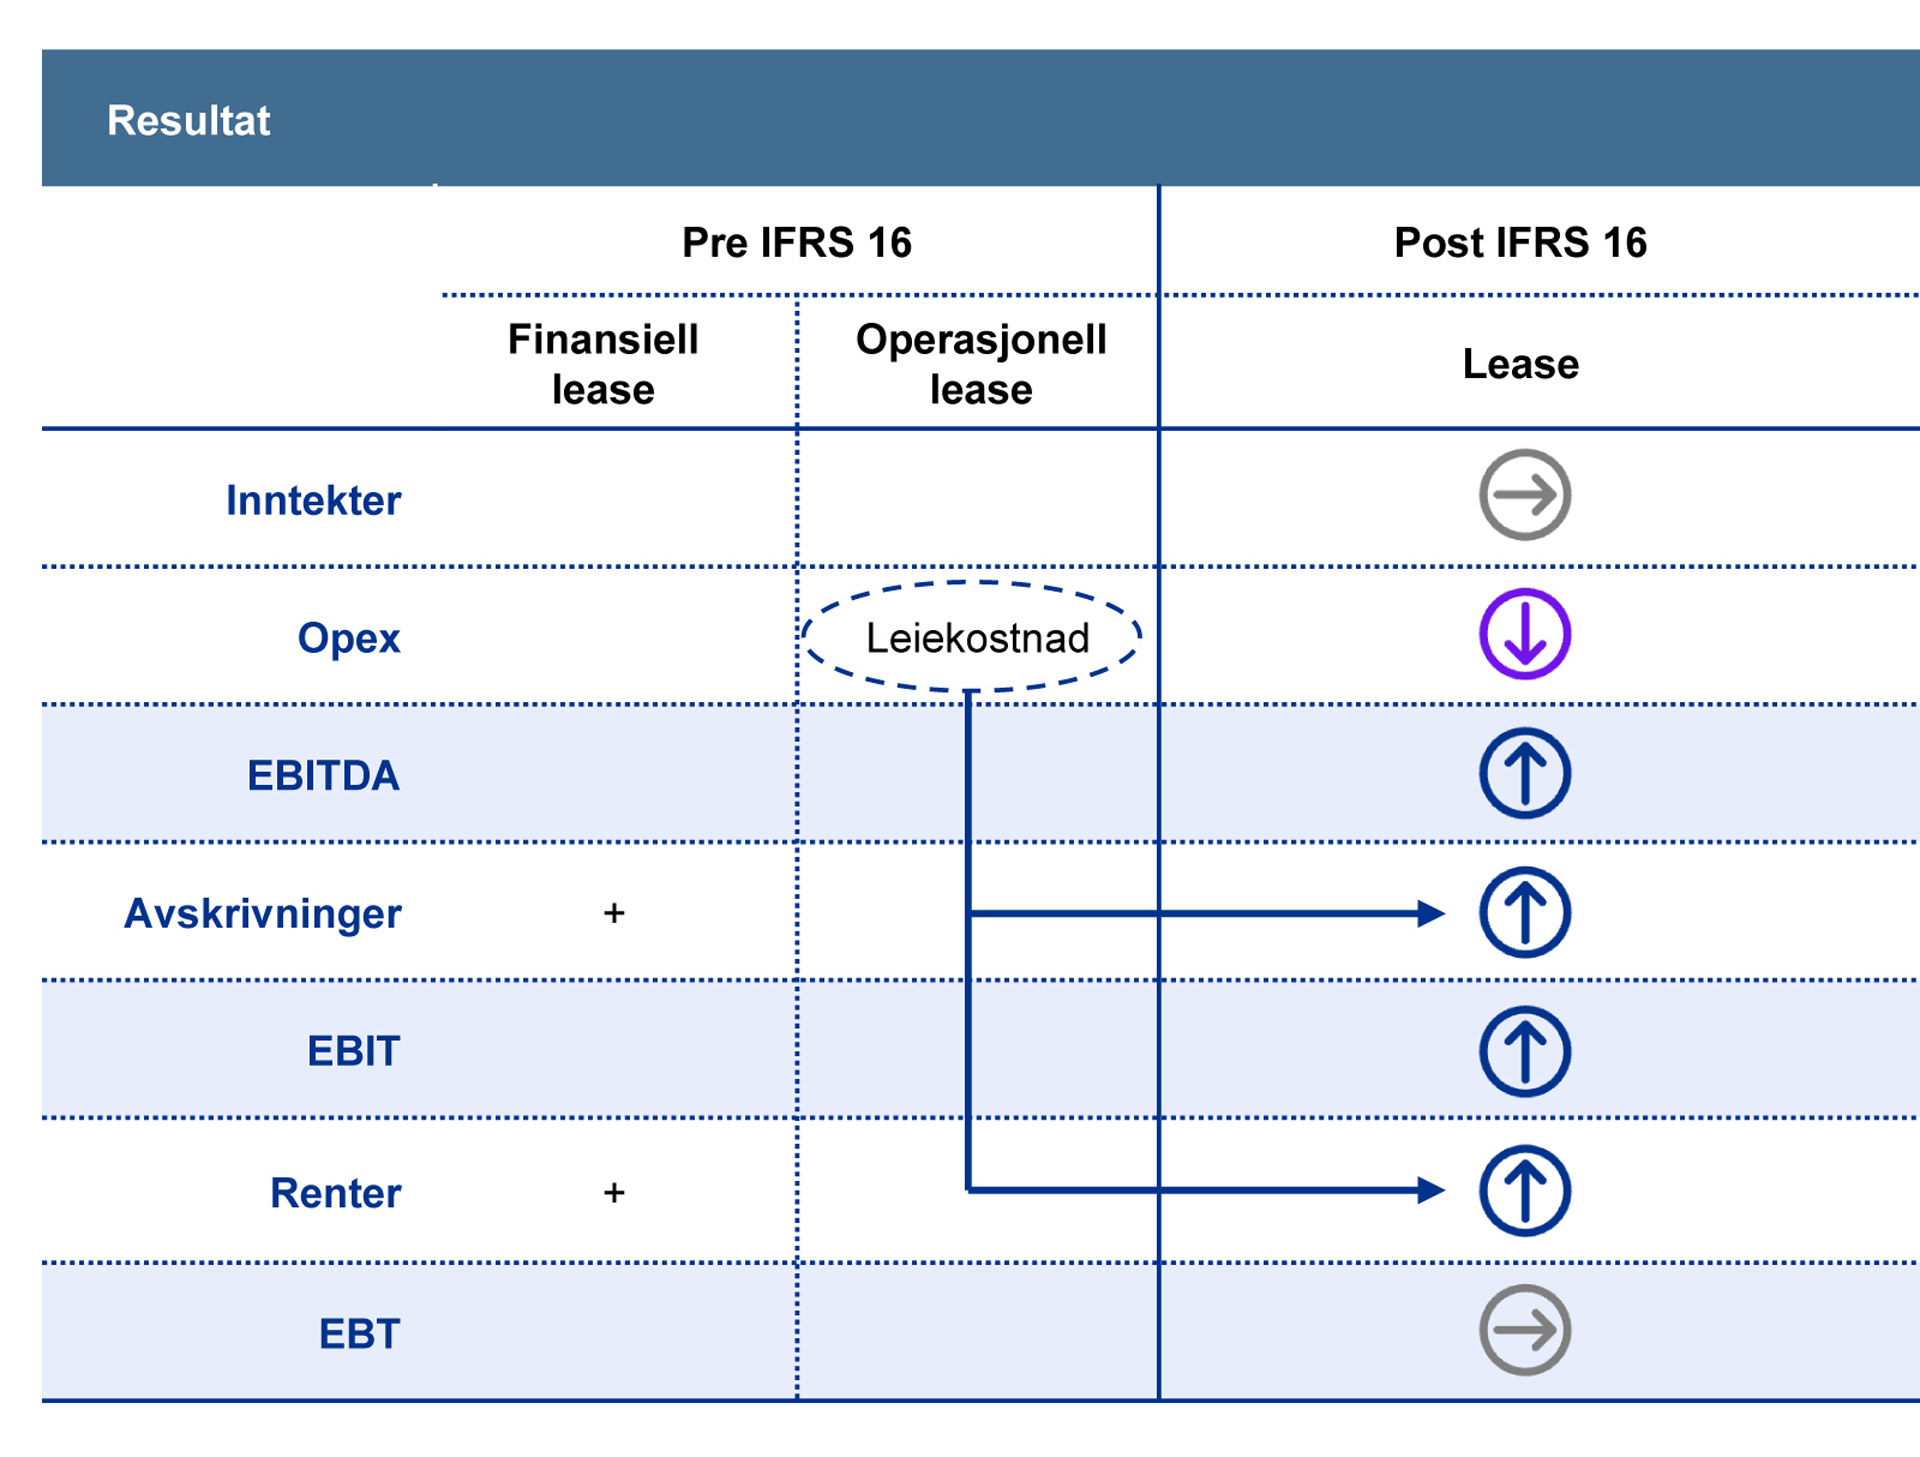
Figur 2 illustrerer effekten av IFRS 16 på resultatregnskapet. Figuren viser hvordan kostnadsføring av operasjonelle leieavtaler under IAS 17 flyttes fra driftskostnader (Opex) til avskrivninger og rentekostnader ved innføring av IFRS 16. Dette fører til at Opex reduseres, EBITDA øker, og det oppstår høyere avskrivninger og rentekostnader. EBIT øker som følge av at leiekostnader ikke lenger inngår i driftskostnadene, men kun delvis reflekteres i avskrivninger (ekskl. renteelementet). Resultat før skatt (EBT) forblir i hovedsak uendret.*Som det forenklede eksempelet vårt viser, blir EBT uendret i «steady state». I virkeligheten vil det imidlertid være noen mindre forskjeller mellom resultatet med og uten IFRS 16. Det vil vanligvis være en «fortung» periodisering av kostnader for den enkelte leieavtale under IFRS 16, fordi avskrivningene som regel periodiseres lineært, mens rentekostnadene reduseres over tid.
For selskaper som følger God Norsk Regnskapsskikk (GRS), gjelder standarden NRS 14 Leieavtaler. NRS 14 bygger på de samme prinsippene som den tidligere internasjonale standarden IAS 17. Dette innebærer at operasjonelle leieavtaler ikke balanseføres, mens finansielle leieavtaler i hovedsak behandles etter de samme reglene som i IFRS 16. Selskaper som rapporterer etter forenklet IFRS, kan imidlertid fravike IFRS 16 for konserninterne leieavtaler. I slike tilfeller benyttes NRS 14 som grunnlag for regnskapsføringen.
1.2 Skattemessig behandling
I motsetning til IFRS 16, som krever at de fleste leieavtaler balanseføres, opprettholder skattereglene fortsatt skillet mellom «operasjonelle» og «finansielle» leieavtaler. Skattemessig benyttes imidlertid ikke begrepene operasjonell og finansiell leasing. I stedet vurderes det om bortleier eller leietager skal anses som skattemessig eier av den leide gjenstanden.
Vurderingskriteriene for klassifisering i skatteregnskapet ligger nært opp til reglene i den tidligere leiestandarden IAS 17. Skatte-ABC (L-2-2.1) omtaler at den som eier leasinggjenstanden privatrettslig, som hovedregel også anses som skattemessig eier, og at den regnskapsmessige behandlingen er uten betydning. Ved vurderingen av hvem som er skattemessig eier, må det foretas en vurdering av partenes rettigheter, plikter og risiko etter avtalen, blant annet gjenstandens markedsverdi ved utløpet av avtaleperioden. Følgelig er det naturlig å legge til grunn at den skattemessige behandlingen ligner mer på den regnskapsmessige behandlingen før innføringen av IFRS 16, og at leieavtaler som tidligere ville vært klassifisert som operasjonelle etter IAS 17, i hovedsak fortsatt vil bli behandlet som «operasjonelle» skattemessig (dvs. at leietager ikke er skattemessig eier).
I selskapets balanse vil leieforpliktelsen ofte innregnes til samme beløp som bruksretteiendelen, slik at netto balanseført verdi er null. Dersom leieavtalen skattemessig klassifiseres som operasjonell, oppstår det heller ingen midlertidige forskjeller på dette tidspunktet. Over tid vil imidlertid den regnskapsmessige verdien av bruksretteiendelen og leieforpliktelsen normalt utvikle seg ulikt frem til leieavtalens utløp. Dette skyldes at bruksretteiendelen vanligvis avskrives lineært over leieperioden, mens leieforpliktelsen reduseres med nettoen av faktiske leiebetalinger fratrukket rentekostnader (som øker forpliktelsen). Disse postene samsvarer normalt ikke med avskrivningene. Denne forskjellen medfører at det oppstår midlertidige forskjeller og dermed utsatt skatt.
1.3 Utfordringer ved bruk av regnskapstall i verdsettelser
Fra et verdsettelsesperspektiv har innføringen av IFRS 16 skapt en del utfordringer. Verdivurderinger med utgangspunkt i diskontert kontantstrøm bygger ofte på regnskapsmessige størrelser, som ble betydelig endret ved innføringen av IFRS 16. Våre erfaringer viser at leieavtaler i praksis ofte behandles feilaktig eller ufullstendig i verdivurderinger og nedskrivningstester. I det følgende vil vi presentere et forenklet eksempel som vi benytter gjennomgående i artikkelen, samt vise to ulike tilnærminger til hvordan IFRS 16 kan håndteres i verdsettelser og nedskrivningstester. Hvilken tilnærming som benyttes, vil være avhengig av formålet med verdivurderingen, hvilken informasjon som er tilgjengelig, og brukerens eller beslutningstagerens behov.
2 Introduksjon til forenklet eksempel
Det forenklede eksempelet baserer seg på et fiktivt selskap som fører regnskapet etter IFRS og inngår en rekke leieavtaler. Leieavtalene skal regnskapsføres i tråd med IFRS 16. For illustrasjonens skyld forutsetter vi at det hvert år inngås en ny leieavtale, og at betingelsene i hver leieavtale er identiske. Vi ser bort fra inflasjon for å synliggjøre effektene av leieavtalene.
Verdsettelsesdato er 31. desember 2025 og det legges til grunn en skattesats på 22 prosent. Det er ingen eksisterende driftsmidler eller investeringer i nye driftsmidler utenom bruksretteiendeler knyttet til leieavtaler, og det er heller ingen annen gjeld enn den regnskapsmessige leieforpliktelsen. Videre ser vi bort fra arbeidskapital i analysen.
Følgende antagelser ligger til grunn for leieavtalene:
Første leieavtale ble inngått i 2021.
Leieobjektet har en verdi på NOK 500 tusen ved avtaleinngåelsen.
Leieavtalene inngås ved slutten av året og har en varighet på fem år.
Leiebetalingene foretas årlig, i slutten av hvert år.
Det er ingen restverdi av leieobjektet ved slutten av leieavtalen.
Leiebetalinger beregnes som en annuitet basert på 5,0 % rente, dvs. at årlig leiebetaling blir NOK 115,5 tusen.
2.1 Regnskapsføring
Det balanseføres en leieforpliktelse på NOK 500 tusen i år 0, som utgjør nåverdien av fremtidige leiebetalinger diskontert med 5,0 % (leieavtalens implisitte rente). På samme tidspunkt vil det balanseføres en bruksretteiendel på NOK 500 tusen.
De neste fem årene vil vi få disse regnskapseffektene:
Bruksretteiendel
Bruksretteiendelen vil avskrives lineært over fem år. Årlige avskrivninger på 100 vil påvirke driftsresultatet.
Leieforpliktelse
Hver periode beregnes en rentekostnad på leieforpliktelsen, tilsvarende 5,0% av inngående balanse, som vil inngå som en finanskostnad i resultatregnskapet.
-
Leieforpliktelsen i balansen vil øke med rentekostnaden og reduseres med leiebetalingen i hver periode.
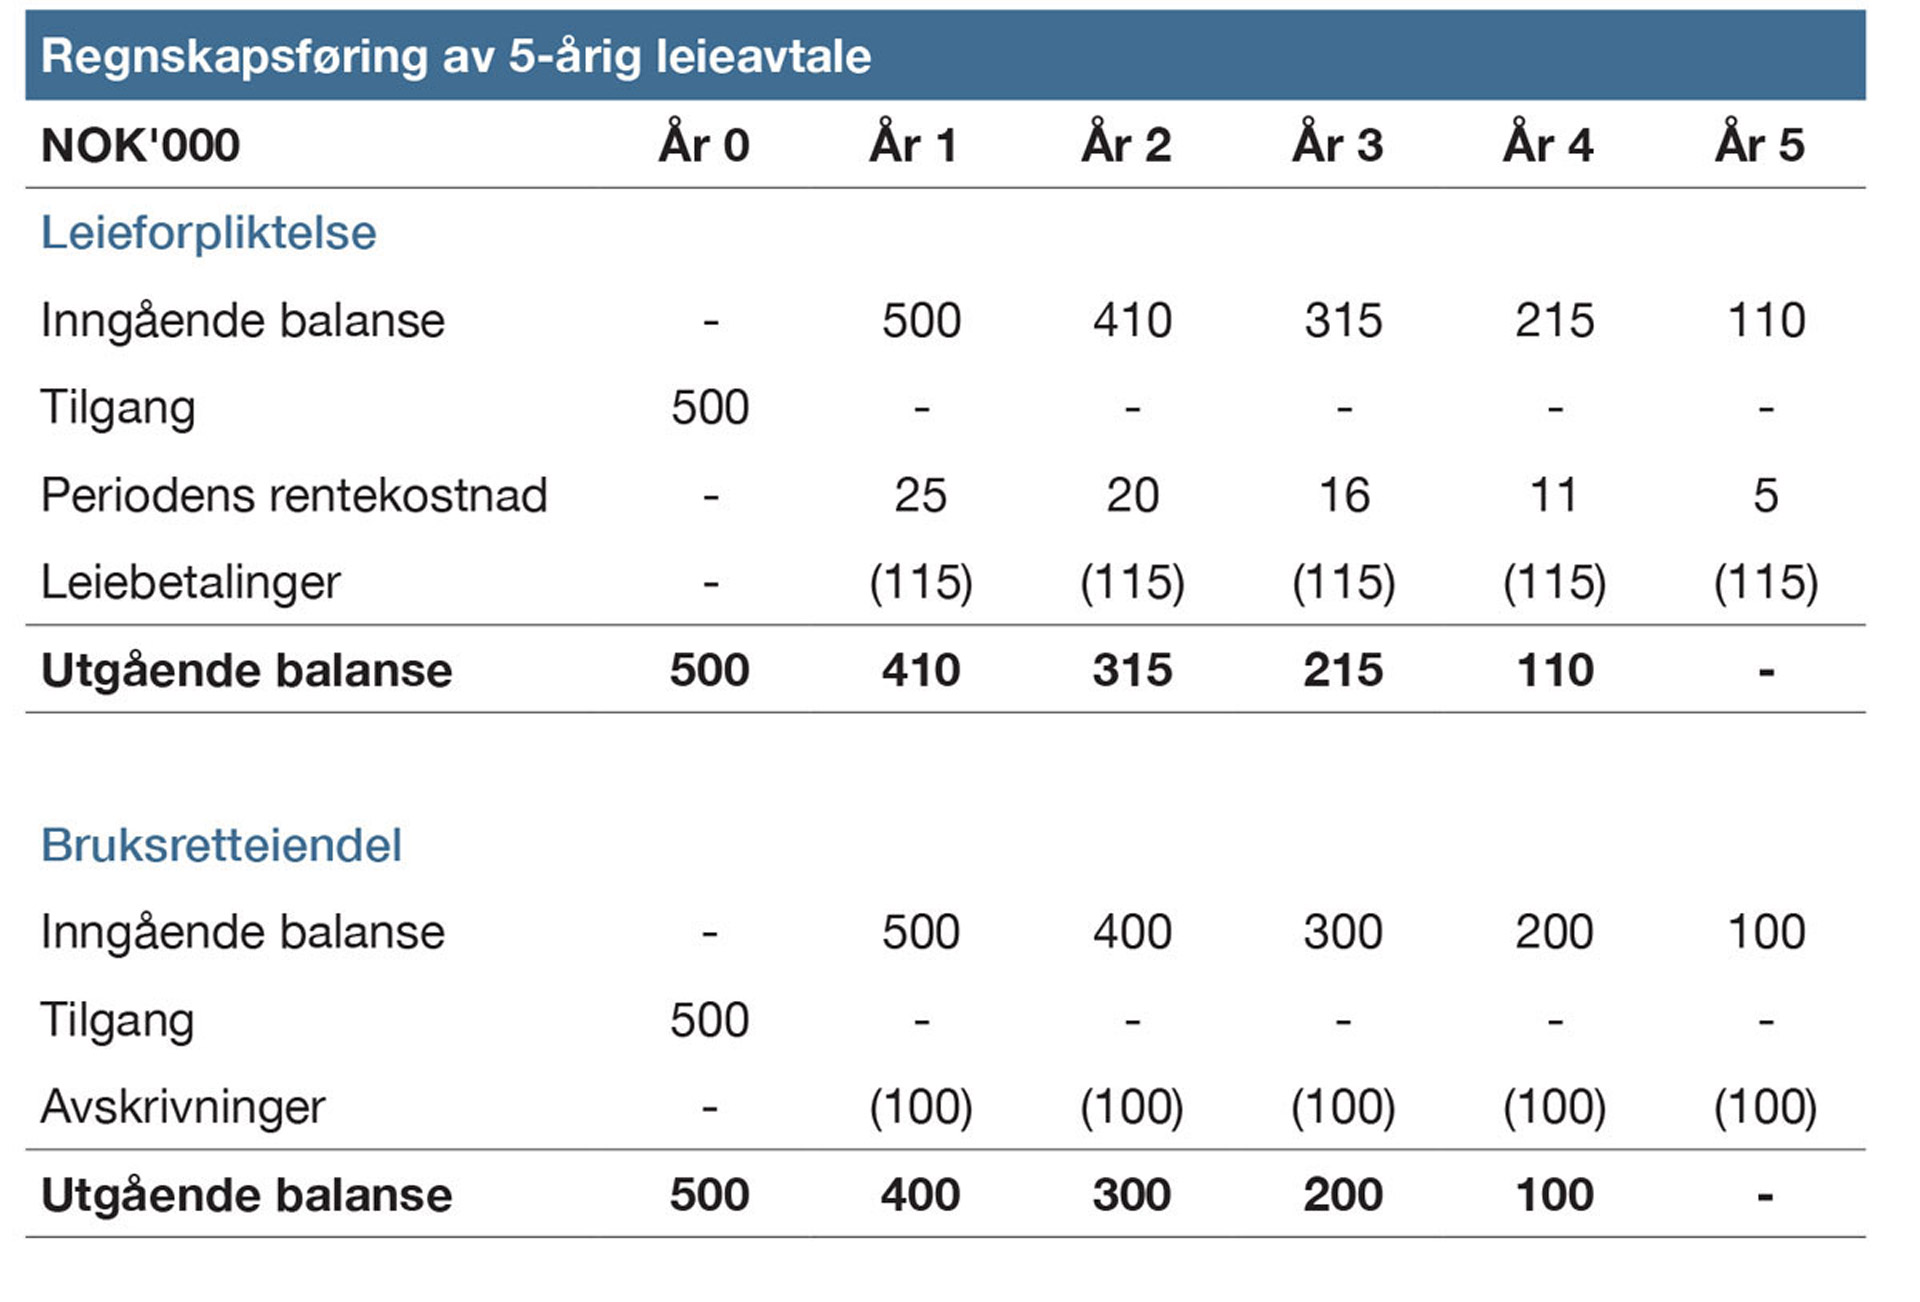
Tabell 1 viser inngående og utgående leieforpliktelse og bruksretteiendel for en enkelt leieavtale.
Det forutsettes at det inngås en ny leieavtale hvert år inntil selskapet til enhver tid har fem aktive avtaler. Deretter antas det at eksisterende leieavtaler fornyes på løpende basis, slik at antallet aktive avtaler opprettholdes på fem i overskuelig fremtid. I resultatregnskapet vil avskrivninger av bruksretteiendeler dermed bygge seg gradvis opp til NOK 500 tusen per år.
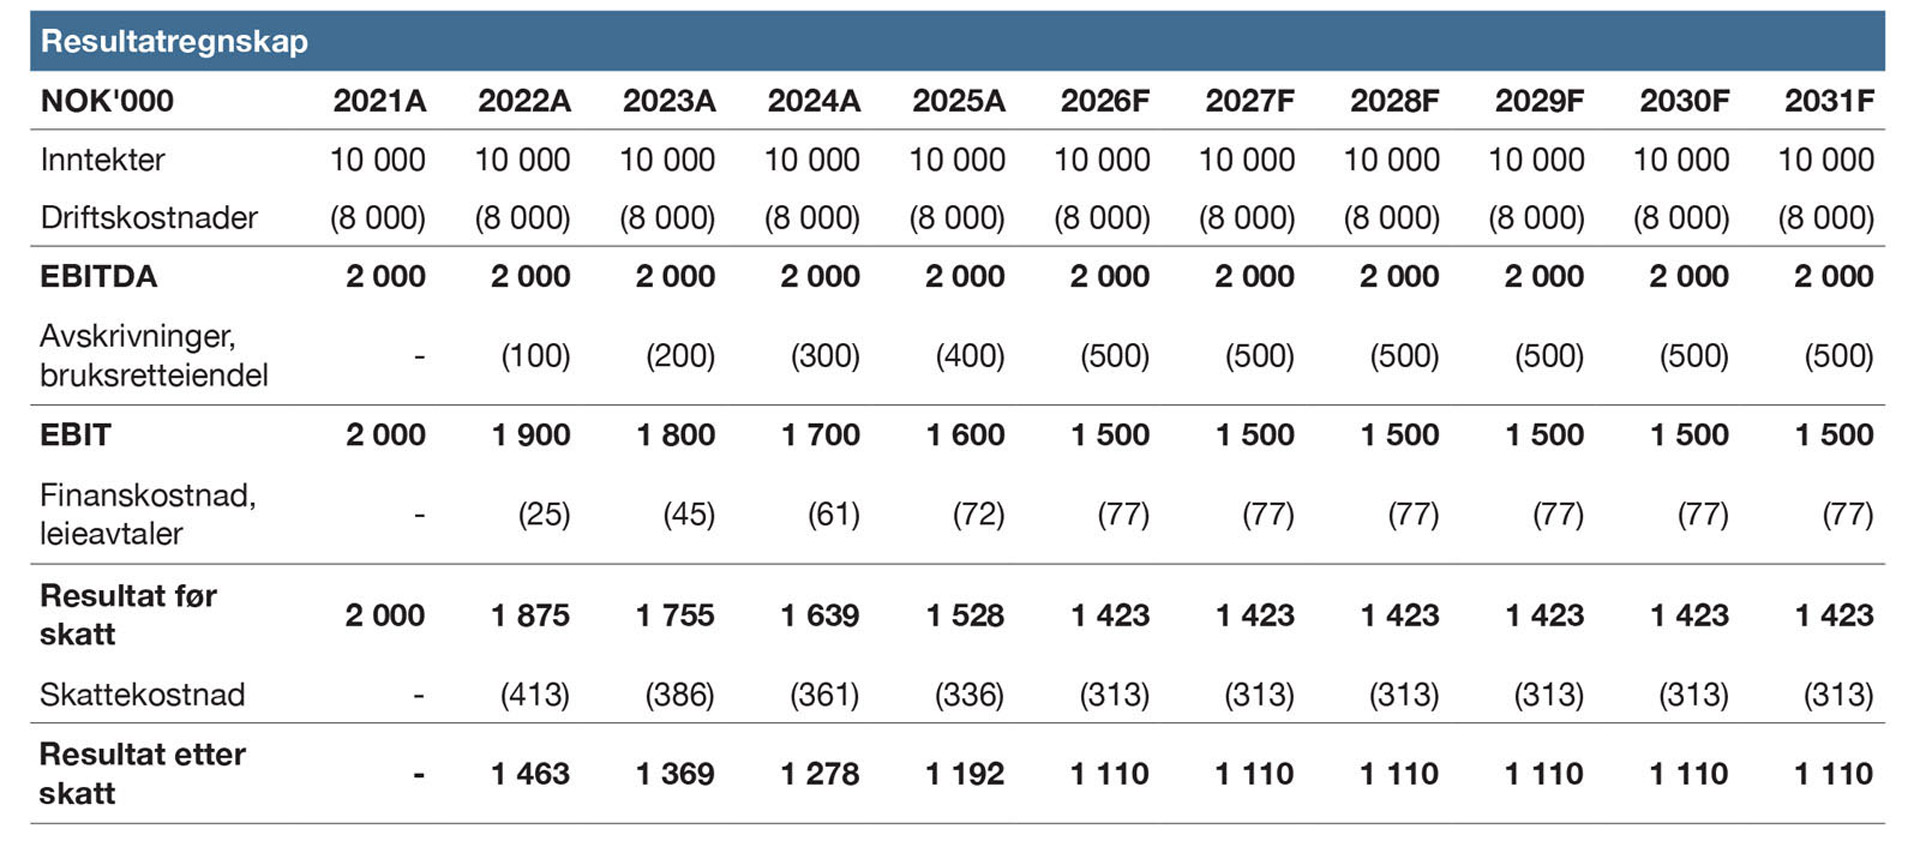
Tabell 2 viser utvikling i resultatregnskapet fra 2021 til 2031.
I selskapets balanse vil det gradvis bygges opp en portefølje av leieavtaler, som forventes å stabilisere seg mot slutten av 2025. Bokført verdi av bruksretteiendelene vil da ligge stabilt på NOK 1 500 tusen. Leieforpliktelsen vil imidlertid avvike fra bruksretteiendelen. Dette skyldes at bruksretteiendelen avskrives lineært, mens leieforpliktelsen føres etter amortisert kost-prinsippet. I vårt eksempel innebærer dette at reduksjonen i leieforpliktelsen i de første periodene er lavere enn avskrivningen på bruksretteiendelen. Over tid vil dette medføre at leieforpliktelsen i en «steady state»-situasjon vil være høyere enn verdien av bruksretteiendelen.
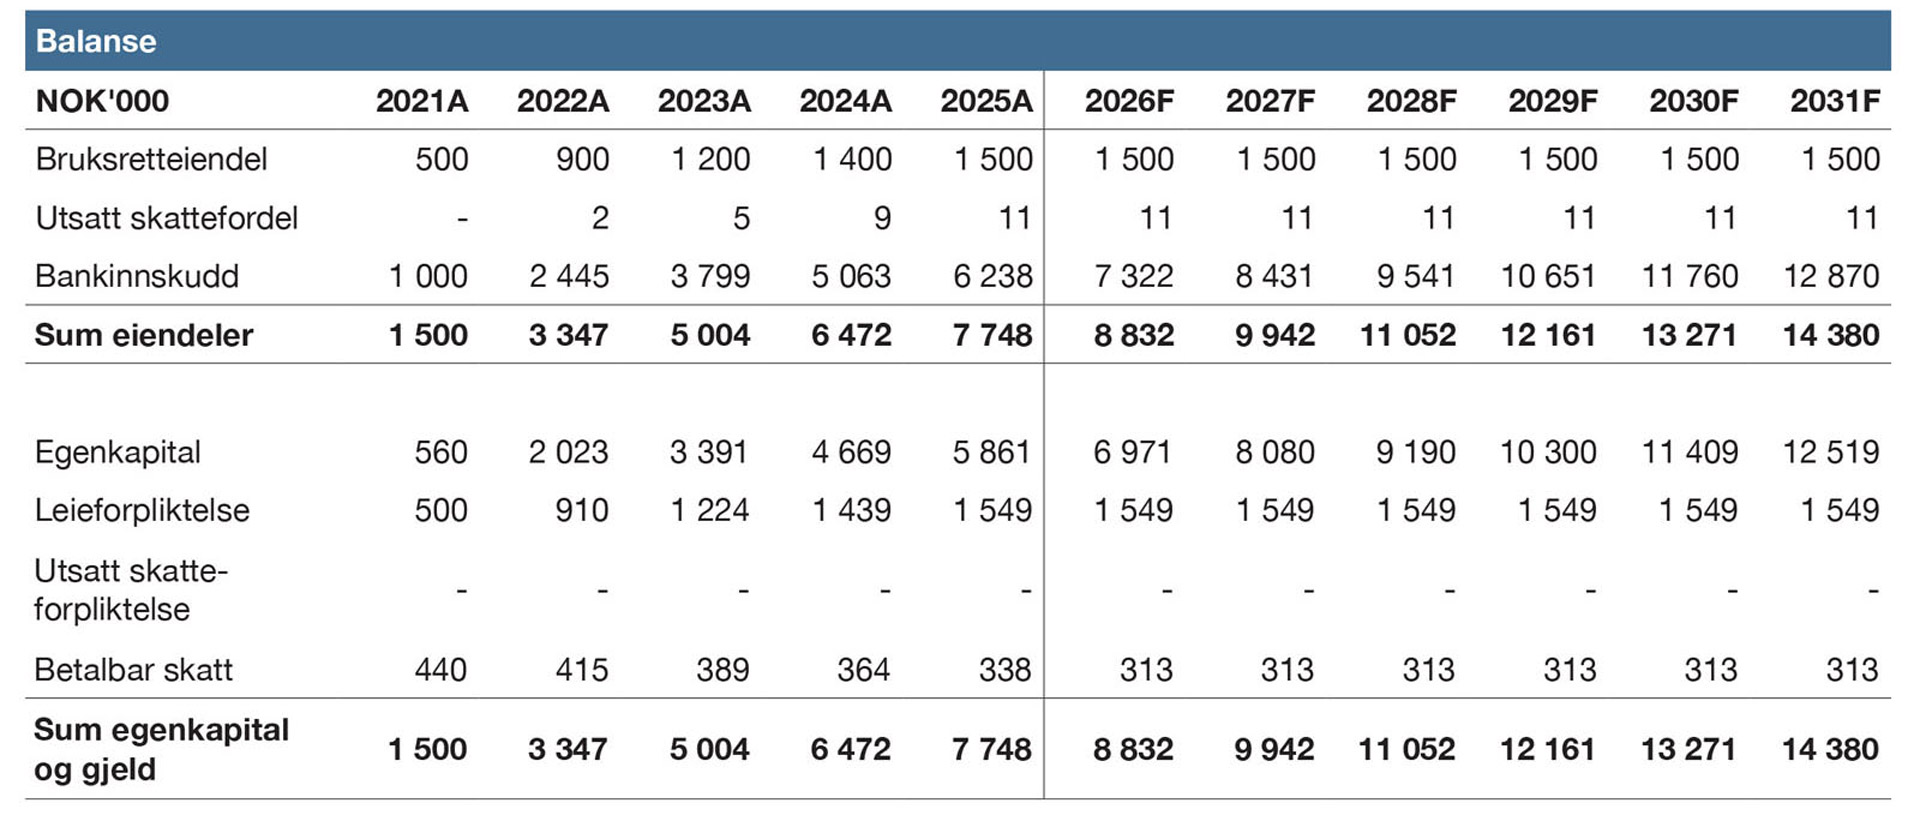
Tabell 3 viser utvikling i balansen fra 2021 til 2031.
I kontantstrømoppstillingen fremkommer de faktiske leiebetalingene, som gradvis bygger seg opp til et årlig konstant nivå på NOK 577 tusen (5 avtaler med leiebetaling på NOK 115,5 tusen). Etter hvert som nye leieavtaler inngås og utløpte avtaler faller bort, stabiliseres kontantstrømmene på dette nivået. Betalt skatt tilsvarer forrige periodes betalbare skatt. Endringen i bankbeholdningen er en funksjon av periodens samlede kontantstrøm, bestående av EBITDA, de faktiske leiebetalingene og betalt skatt.
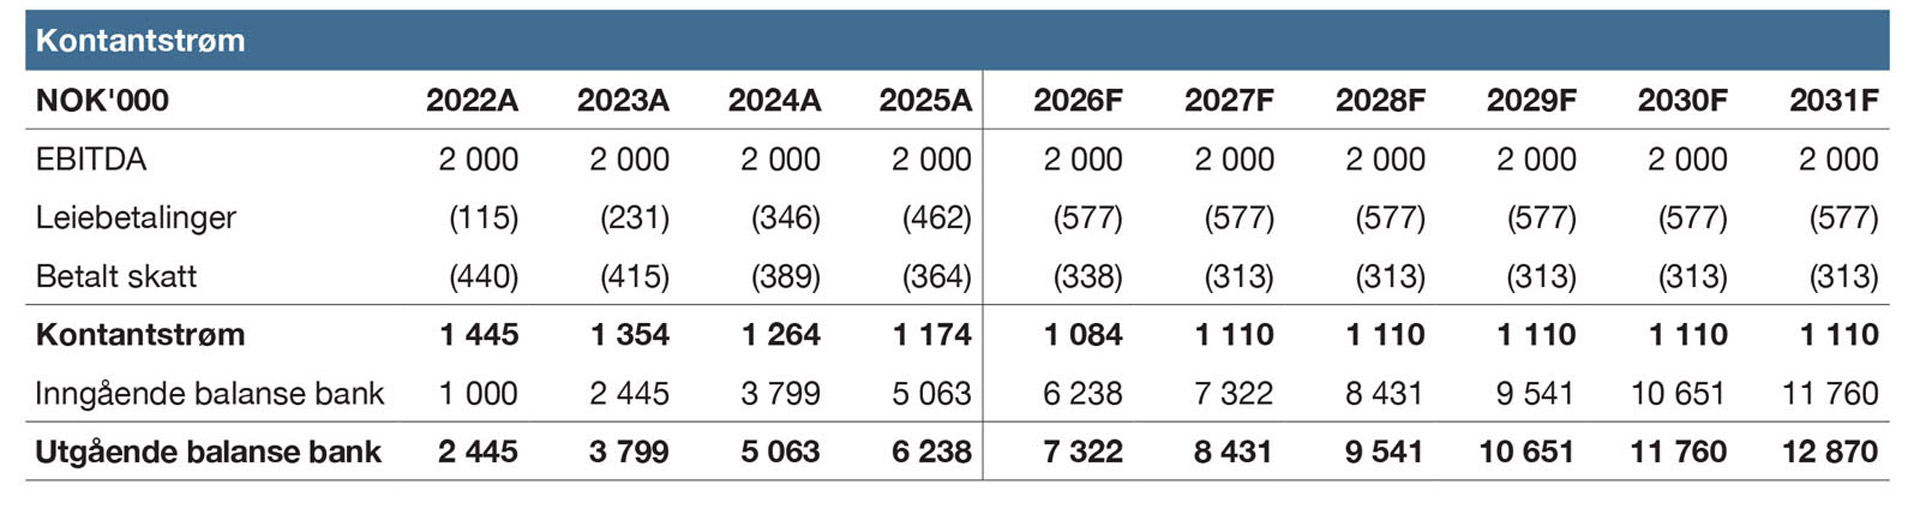
Tabell 4 viser utvikling i kontantstrømoppstillingen samt inngående og utgående bankbalanse fra 2022 til 2031.
2.2 Skatteberegning
I virkeligheten beregnes betalbar skatt ut fra det skattemessige resultatet (alminnelig inntekt) og ikke det regnskapsmessige resultatet. Den regnskapsmessige skattekostnaden består av betalbar skatt og endring i utsatt skatt. Utsatt skatt beregnes ved å multiplisere de midlertidige forskjellene mellom regnskapsmessige og skattemessige verdier med den nominelle skattesatsen. Siden vi forutsetter at leieavtalene skattemessig behandles som operasjonelle, mens de regnskapsmessig behandles som finansielle, oppstår det midlertidige forskjeller. Fra og med 2025 forutsettes selskapet å være i en «steady state», hvor nye leieavtaler løpende erstatter utløpte avtaler. I en slik situasjon vil de midlertidige forskjellene være stabile fra periode til periode, og det oppstår derfor ingen endring i utsatt skatt. Skattekostnaden i resultatregnskapet vil dermed fra dette tidspunktet tilsvare betalbar skatt.
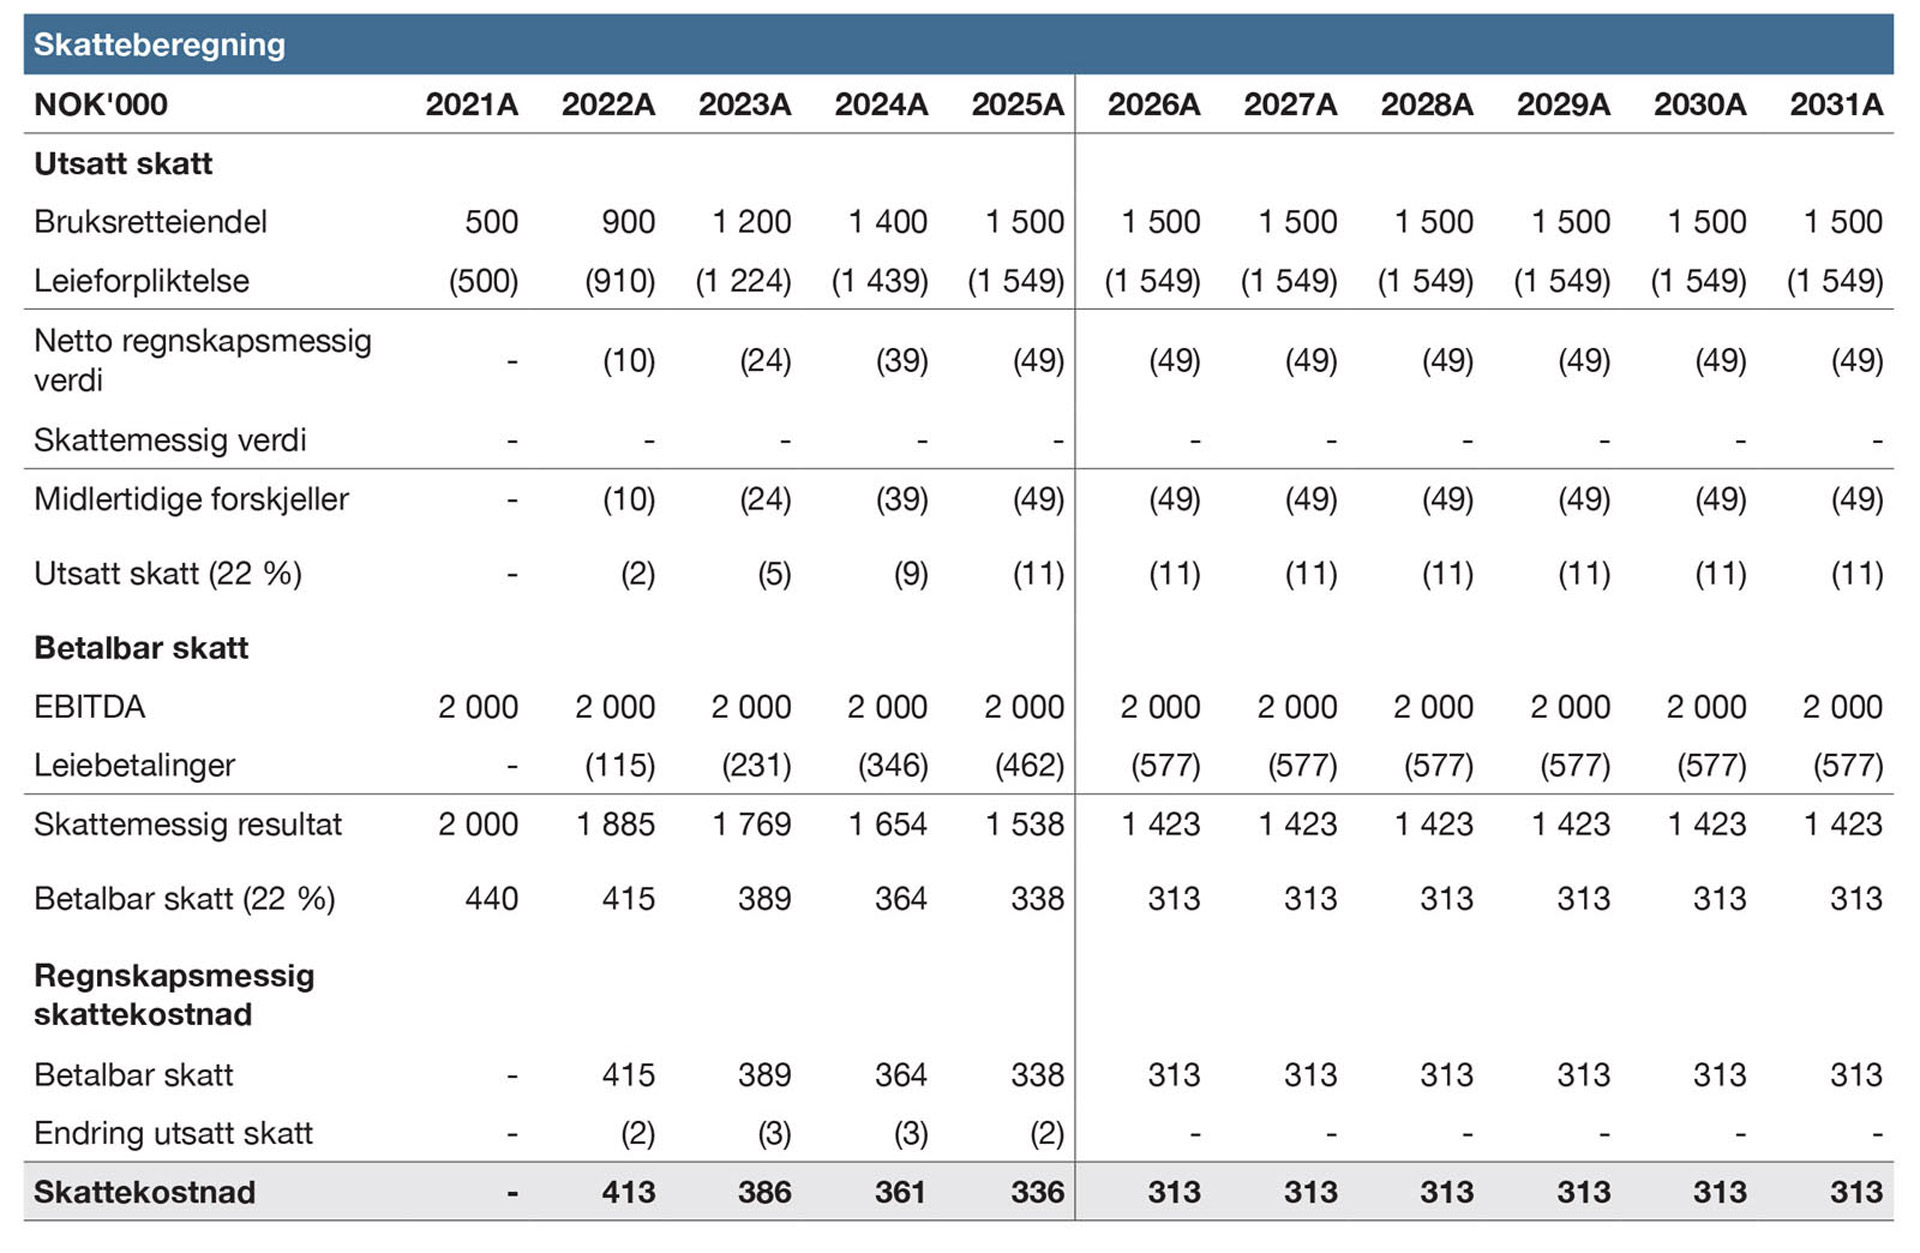
Tabell 5 viser utvikling i utsatt skatt, betalbar skatt og regnskapsmessig skattekostnad fra 2021 til 2031.
3 Metodikk
3.1 Håndtering av leieavtaler i verdsettelser
Det finnes i hovedsak to tilnærminger til håndtering av leieavtaler i kontantstrømbaserte verdsettelser:
justere bort alle effekter av IFRS 16, eller
beholde IFRS 16-rammeverket.
Begge tilnærmingene gir i teorien samme resultat dersom kontantstrømmer og avkastningskrav behandles konsistent. Valget av tilnærming vil blant annet avhenge av formålet med verdivurderingen, hvilken informasjon som er tilgjengelig, samt hvor mye tid og ressurser som kan settes av til analysen. Det er derfor viktig å ha et bevisst forhold til hvilken tilnærming som benyttes.
3.2 Diskontert kontantstrøm
Diskontert kontantstrøm-analyse («discounted cash flow» – DCF) er en grunnleggende metode innen verdsettelse som brukes til å estimere verdien av selskaper og eiendeler. I en DCF-modell beregnes selskapets virksomhetsverdi («enterprise value» – EV) som nåverdien av de fremtidige kontantstrømmene som forventes generert av den operative virksomheten.
Virksomhetsverdien representerer virkelig verdi av selskapets operative eiendeler og forpliktelser, vurdert uavhengig av finansieringsstruktur, altså på gjelds- og kontantfri basis.
For å komme fra virksomhetsverdi til egenkapitalverdi justeres det for netto rentebærende gjeld samt eventuelle ikke-operative eiendeler og forpliktelser. Egenkapitalverdien uttrykker dermed den delen av verdien som tilfaller eierne.
Basert på mange års erfaring fra gjennomgang av et stort antall verdsettelsesmodeller ser vi ofte at de inneholder feil og logiske brister. En vanlig utfordring gjelder hvordan leieavtaler er håndtert i verdsettelsen. Utfordringen ligger i å sikre at leieavtaler behandles konsistent og fullstendig både i kontantstrømmen og i avkastningskravet.
3.3 Kontantstrømprognoser
Kontantstrømprognoser skal reflektere virksomhetens forventede inntjening fremover, basert på antagelser om inntektsvekst, kostnadsutvikling, investeringer og arbeidskapitalbehov. Prognosene bør bygge på realistiske og konsistente forutsetninger, og det er viktig at antagelsene er transparente og etterprøvbare.
I en kontantstrømprognose hvor en ønsker å justere bort alle effekter av IFRS 16, erstattes avskrivninger av bruksretteiendeler med de faktiske leiebetalingene. Det antas dermed at leieavtalene behandles som operasjonell leieavtale, slik de ville vært under IAS 17.
I en kontantstrømprognose der man ønsker å beholde IFRS 16-rammeverket i verdsettelsen, beholdes avskrivningene på eksisterende bruksretteiendeler. Regnskapet reflekterer imidlertid kun inngåtte leieavtaler, og tar ikke høyde for at disse må erstattes når de utløper. For å oppnå et realistisk prognosegrunnlag er det derfor nødvendig å inkludere reinvesteringer knyttet til nye (leide) eiendeler.
3.4 Avkastningskrav
Avkastningskravet er en avgjørende faktor for at en DCF-verdsettelse skal gi et pålitelig verdiestimat. Ved beregning av virksomhetsverdien benyttes normalt et vektet avkastningskrav for egenkapital og gjeld (WACC). Netto gjeld*Med netto gjeld menes summen av selskapets rentebærende gjeld (inkludert kortsiktig og langsiktig gjeld) fratrukket bankinnskudd og andre finansielle eiendeler. Leieforpliktelser klassifiseres som gjeld under IFRS 16-rammeverket. i kapitalstrukturen har to sentrale effekter på WACC. Kapitalstrukturen vil ha konsekvenser for gjeldsandelen som bestemmer vektingen av avkastningskravet til egenkapital og gjeld, og det påvirker gjeldsgraden som er reflektert i egenkapitalbetaen og dermed avkastningskravet til egenkapitalen. Figuren ovenfor illustrerer hvordan kapitalstrukturen påvirker beregningen av avkastningskravet. I det følgende vil vi gjennomgå hvilke vurderinger som må gjøres for å sikre konsistens mellom kontantstrøm og avkastningskrav hensyntatt behandlingen av leieavtaler i verdsettelsen.
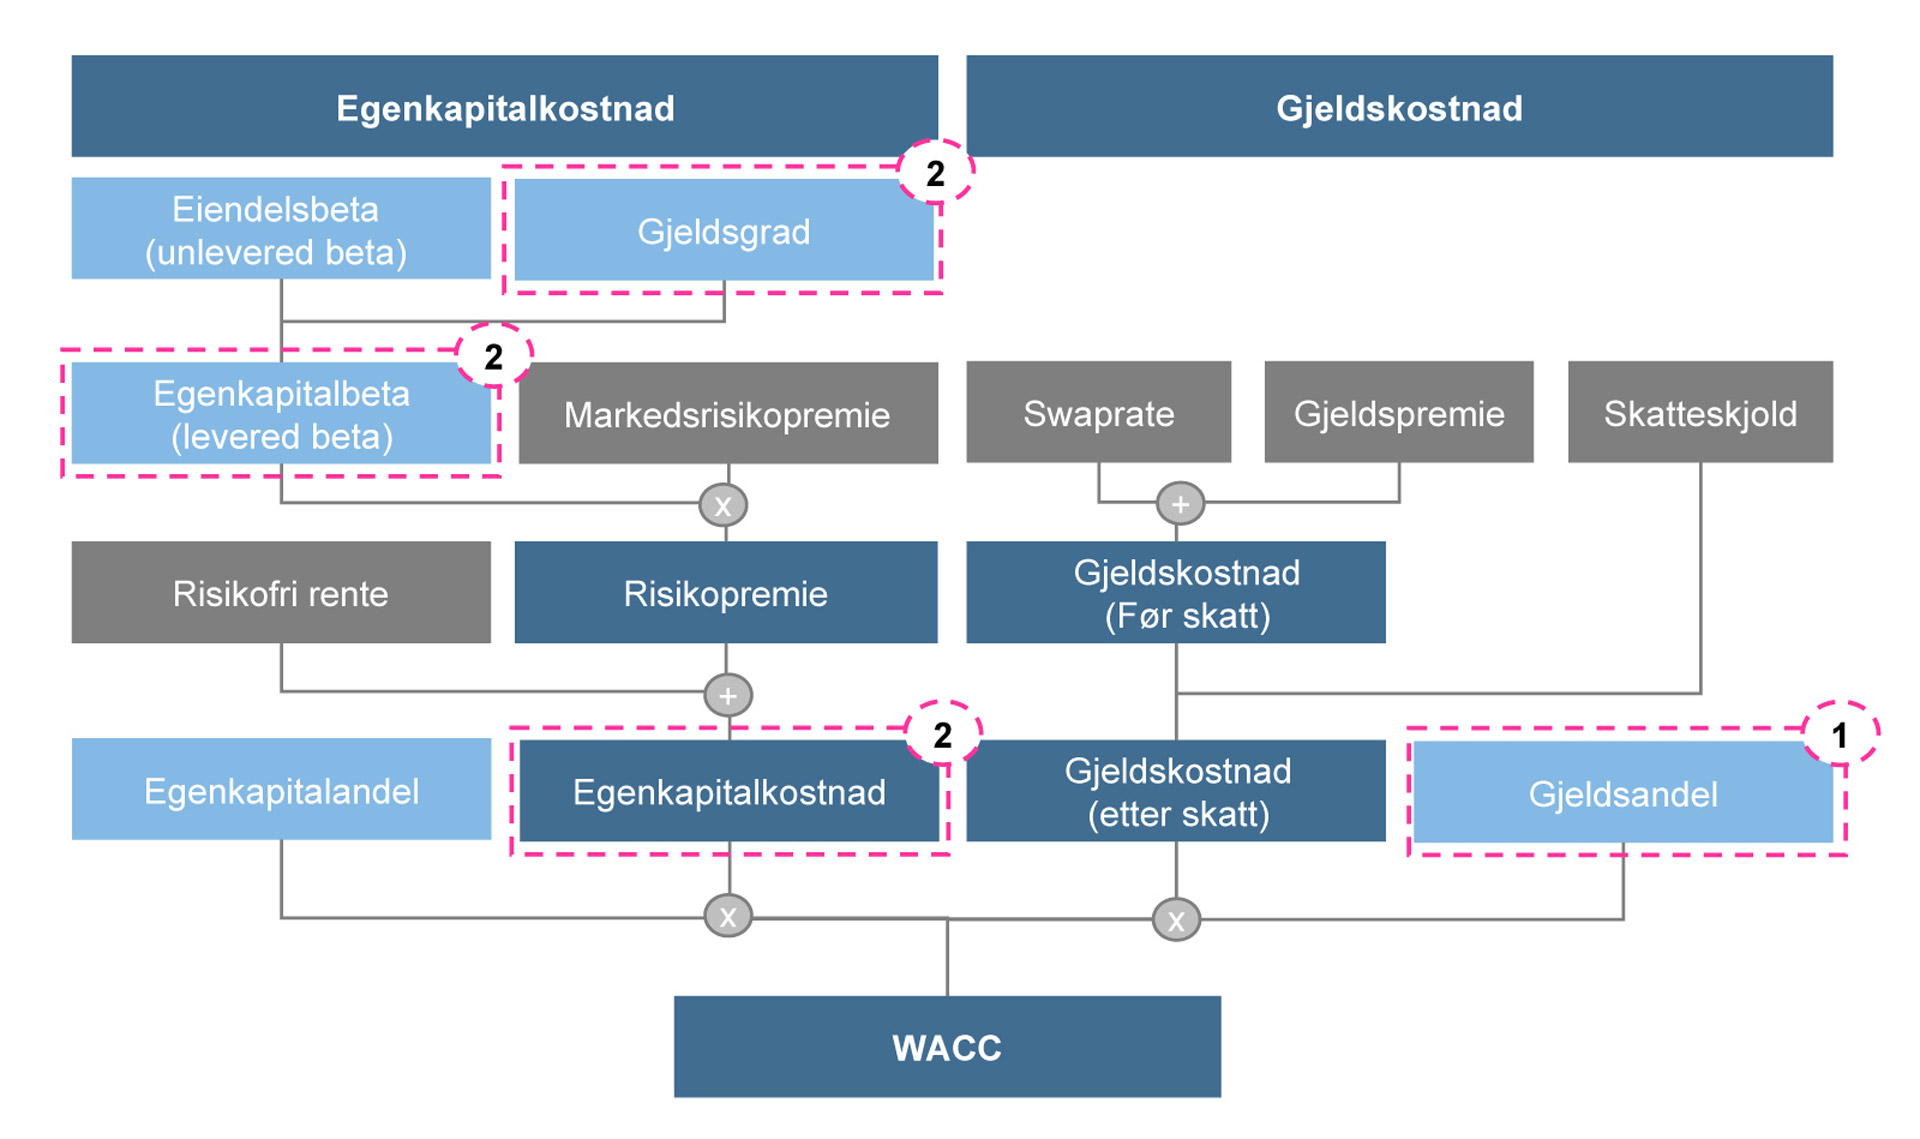
Figur 3 viser utledning av WACC fra egenkapitalkostnad og gjeldskostnad.
(1) Gjeldsandel i WACC
Gjeldsandelen påvirker vektingen av egenkapital- og gjeldskostnad i WACC-beregningen. Alminnelig markedspraksis er å legge til grunn langsiktige forventninger til optimal kapitalstruktur, ofte basert på historisk kapitalstruktur for en gruppe av børsnoterte selskaper i samme bransje eller med samme karakteristika. Et sentralt poeng er at netto gjeld for børsnoterte selskaper som hentes fra anerkjente databaser, normalt inkluderer balanseførte leieforpliktelser etter IFRS, og disse må behandles ulikt basert på hvilken tilnærming for leieavtaler som benyttes i verdsettelsen. Dersom IFRS 16-effektene beholdes i verdsettelsen, skal leieforpliktelser inkluderes i gjeldsandelen. Dersom effektene justeres bort, skal leieforpliktelser justeres ut av gjeldsandelen.
(2) Gjeldsgrad og «relevering» av beta
Avkastningskravet for egenkapitalen er vanligvis basert på kapitalverdimodellen (CAPM). Beta*Beta representerer samvariasjon mellom avkastning for en aksje og avkastning for markedet som helhet – et mål på systematisk (ikke-diversifiserbar) risiko. kan estimeres på flere måter, f.eks. ved å hente ut bransjebetaer eller gjennom regresjonsanalyse for et utvalg sammenlignbare børsnoterte selskaper. Ved estimering av beta til bruk i CAPM justeres egenkapitalbeta vanligvis til en «unlevered» beta eller eiendelsbeta ved å korrigere for selskapets gjeldsgrad. Dette representerer betaen selskapet ville hatt dersom det var finansiert med kun egenkapital. Deretter skal eiendelsbetaen konverteres til egenkapitalbeta ved å justere for gjeldsgraden til selskapet vi analyserer («relevering»). Gjeldsandelen i denne beregningen skal i utgangspunktet være konsistent med den som benyttes til vektingen av egenkapitalkravet og gjeldskravet i WACC-beregningen.
Ved håndtering av leieforpliktelser er det derimot viktig at det benyttes en gjeldsgrad inklusiv leieforpliktelser ved «relevering» av beta, uavhengig av tilnærming til leieavtaler i verdsettelsen for øvrig. Tilsvarende gjeldsgrad ved begge tilnærminger indikerer lik egenkapitalbeta og egenkapitalkostnad.
Innføringen av IFRS 16 endrer hvordan gjeld presenteres i regnskapet, men skal ikke påvirke den faktiske risikoen i virksomheten. Egenkapitalbetaen bør derfor ikke justeres som følge av regnskapsmessig behandling av leieavtaler. For en nærmere omtale av dette, se Koller, Goedhart & Wessels (2015), side 435–436. Dersom beta er estimert basert på børsnoterte selskaper, er det nærliggende å anta at leieavtaler er inkludert i netto gjeld, og det er derfor mest naturlig at egenkapitalbeta inkludert leieforpliktelsen bør anvendes som utgangspunkt, uavhengig av hvilken tilnærming som velges i verdsettelsen.
Vi skal nedenfor vise, ved hjelp av det forenklede eksempelet vårt, hvordan denne tilnærmingen til beregning av avkastningskrav gir samme verdi ved bruk av begge metoder for behandling av leieavtaler i verdsettelsen.
4 Verdsettelse ved å justere bort effekter av IFRS 16
Formålet med dette avsnittet er å vise hvordan man kan verdsette et selskap ved å se bort fra effektene av IFRS 16. Tilnærmingen tar utgangspunkt i de underliggende økonomiske realitetene i leieavtalene, snarere enn de regnskapsmessige justeringene standarden medfører. På den måten kan vi vurdere selskapets verdi basert på faktiske kontantstrømmer og et mer tradisjonelt rammeverk for verdsettelse.
4.1 Kontantstrømprognose
I verdsettelsen er vi opptatt av kontantstrømmenes størrelse og timingen av disse. Vi kan lage en justert «cash EBITDA» som inkluderer de faktiske utbetalingene som vil genereres av leieavtalene i årene fremover, og bruke denne i DCF-analysen. Vi må da også justere bort avskrivninger knyttet til bruksretteiendelene, for å unngå at beregnet skatt på EBIT blir feil grunnet dobbeltregning av fradrag.*Se avsnitt 1.2 for nærmere omtale av skattemessig behandling.
Tabell 6 viser fri kontantstrøm hvor vi har justert bort avskrivninger knyttet til bruksretteiendelene og lagt inn de faktiske leiebetalingene. Det gir et riktigere bilde av selskapets faktiske kontantstrømmer. Fordi leieavtalene er klassifisert som operasjonelle skattemessig, hvor leiebetalingene kommer til fradrag i alminnelig inntekt, vil det også gi et bedre estimat på betalt skatt. Videre er avskrivninger justert bort, ettersom disse representerer verdifall på den regnskapsmessige bruksretteiendelen og ikke har påvirkning på det skattemessige resultatet.
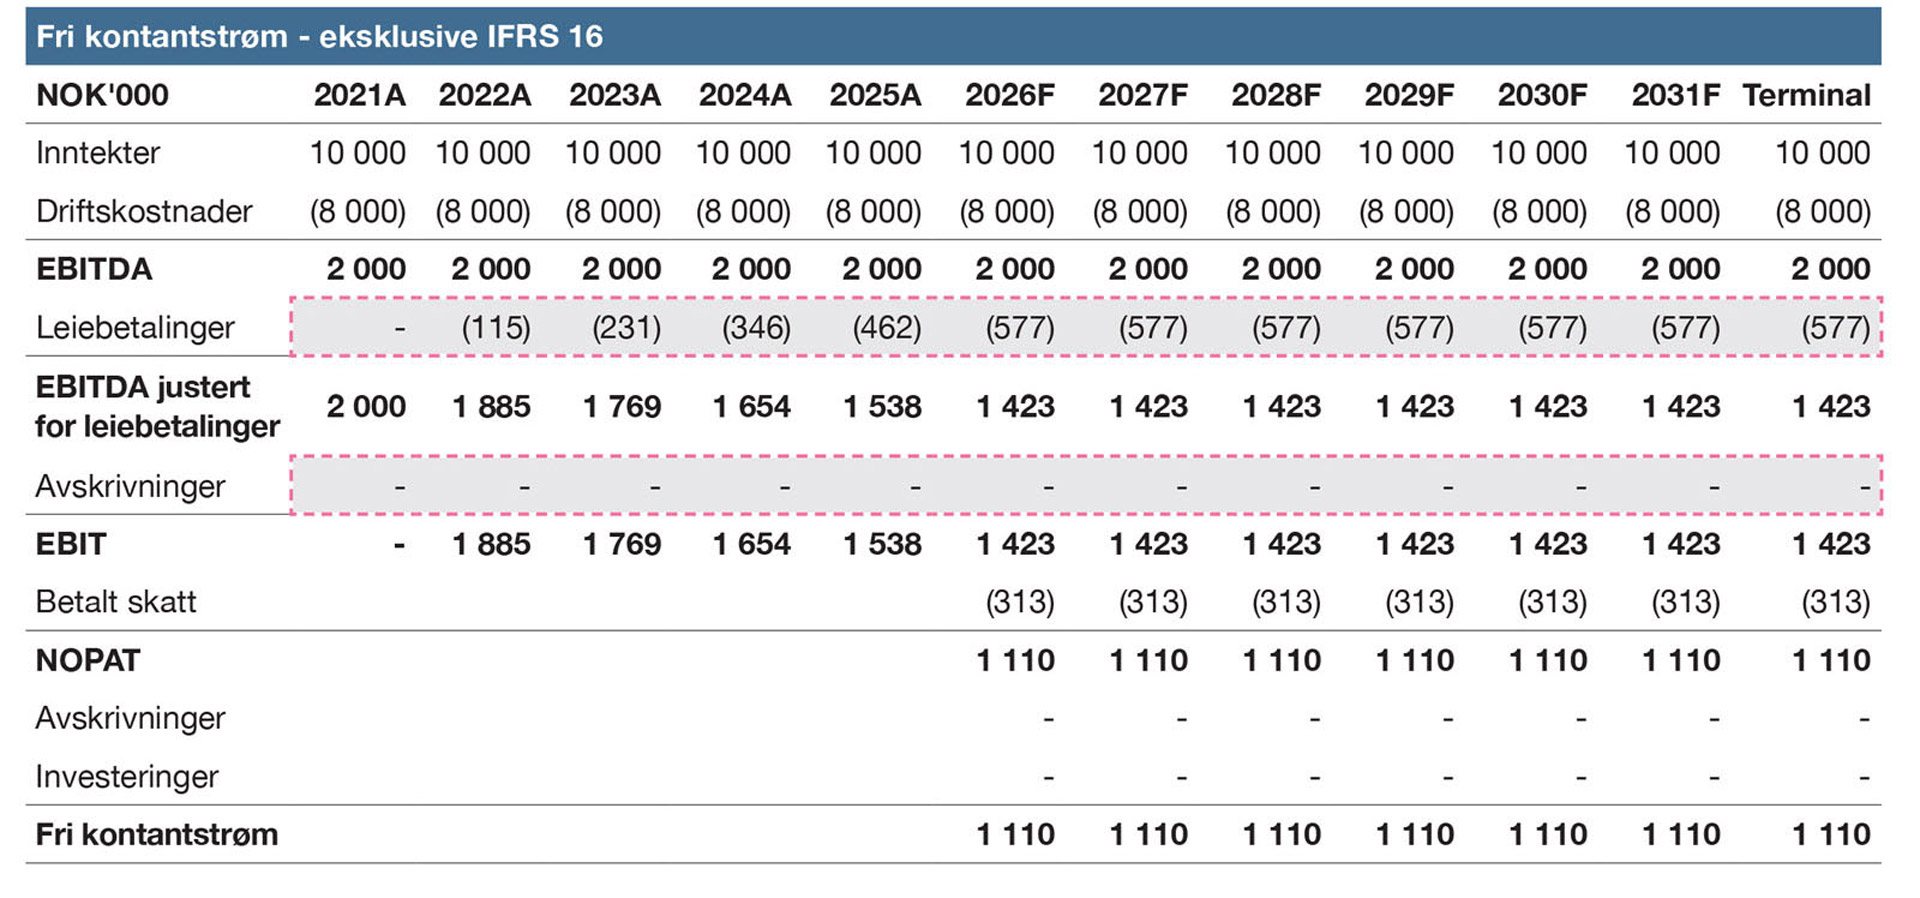
Tabell 6 viser fri kontantstrøm hvor vi har justert bort avskrivninger knyttet til bruksretteiendelene og lagt inn de faktiske leiebetalingene.
4.2 Avkastningskrav
I tilnærmingen hvor effektene av IFRS 16 justeres bort, skal kapitalstrukturen som benyttes i vekting av avkastningskravet til egenkapitalen og gjeld ikke inkludere gjeld knyttet til leieforpliktelser. Ettersom leieavtaler behandles som driftskostnader, er renteelementet på leieforpliktelsen implisitt reflektert i fri kontantstrøm fra driften, og WACC må derfor være basert på en kapitalstruktur uten leieforpliktelser. Samtidig er det viktig å understreke at egenkapitalbetaen bør reflektere en gjeldsgrad inklusive leieforpliktelser (se avsnitt 3.4). Innføringen av IFRS 16 har endret hvordan gjeld presenteres i regnskapet, men regnskapsføringen påvirker ikke den faktiske risikoen i virksomheten.
Praktisk tilnærming
I praksis beregnes ofte gjeldsgrad/gjeldsandel basert på historisk kapitalstruktur for grupper av børsnoterte selskaper i samme bransje eller med samme karakteristika. En stor andel av børsnoterte selskaper rapporterer etter IFRS, og netto gjeld i balansen vil derfor inkludere leieforpliktelser i henhold til IFRS 16. Dersom det benyttes selskaper som rapporterer etter US GAAP, kan man legge til grunn tilsvarende justeringer som for IFRS, ettersom ASC 842 (US GAAPs leiestandard) i hovedsak har samme prinsipp om balanseføring av leieavtaler.
For å sikre konsistens med en kontantstrøm hvor effekter av IFRS 16 er justert bort, bør man derfor:
Justere ut leieforpliktelser fra netto gjeld i de børsnoterte selskapene når man beregner gjeldsandel som brukes i vektingen av egenkapital- og gjeldskostnaden.
Benytte netto gjeld uten justeringer (altså inkludert leieforpliktelser) når man beregner gjeldsgrad til bruk i «relevering» av beta.
Forenklet eksempel
I det forenklede eksempelet benytter vi separate avkastningskrav til egenkapitalen, til gjeld eksklusive leieforpliktelser og til leieforpliktelser, som vektes i henhold til andel av total virksomhetsverdi. For å gjøre det enklere å se effekten av leieavtalene, er rentebærende gjeld eksklusive leieforpliktelser satt til null.
Ved tilnærmingen hvor vi justerer bort effektene av IFRS 16, skal leieforpliktelser utelates fra vektingen av avkastningskravene. Det betyr at kapitalstrukturen som benyttes i vektingen av avkastningskravene i denne tilnærmingen, kun består av egenkapital (selv om det i praksis ofte også ville vært øvrig gjeld).
Det benyttes samme gjeldsgrad og egenkapitalbeta som i tilnærmingen hvor leieforpliktelser inngår i gjeld, slik at risikoen for egenkapitaleierne vurderes likt uavhengig av regnskapsmessig behandling (jf. avsnitt 3.4). Dette sikrer at avkastningskravet til egenkapitalen blir identisk i begge tilnærminger. Merk at i det forenklede eksempelet har vi kontroll på gjeldsgraden inklusive leieforpliktelsen, som vi henter fra beregningen hvor IFRS 16-rammeverket er beholdt i seksjon 5.
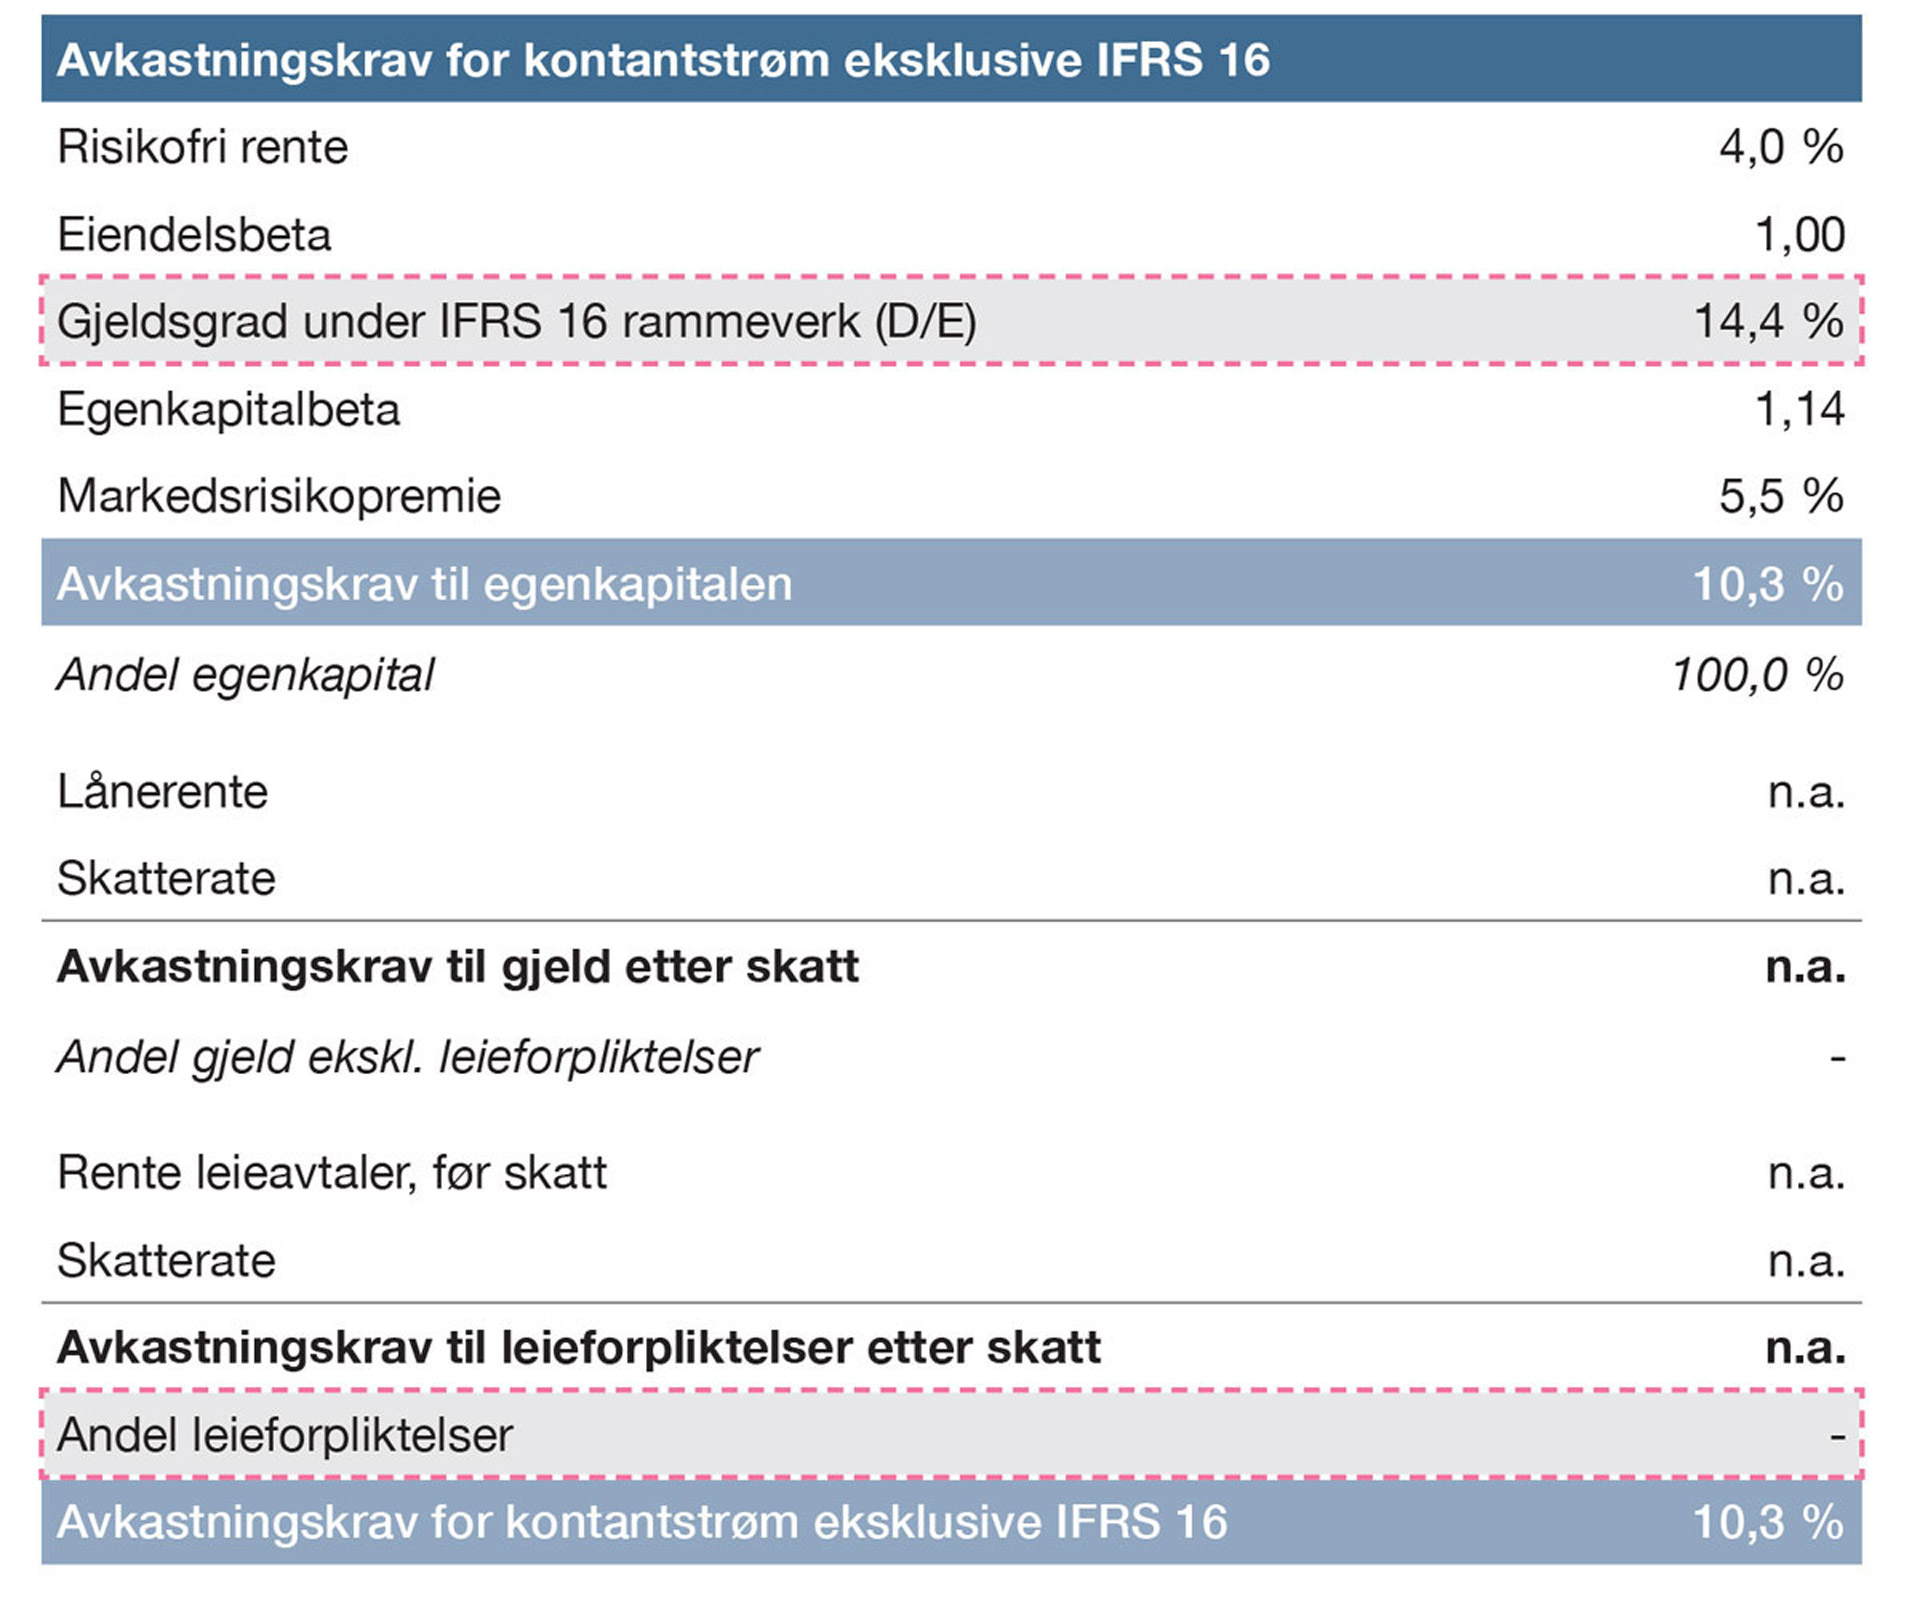
Tabell 7 viser beregning av avkastningskrav knyttet til en kontantstrøm hvor effekter av IFRS 16 er justert bort. Det er antatt en eiendelsbeta på 1,0 og en egenkapitalbeta på 1,14, som er tilsvarende som ved tilnærmingen hvor en beholder IFRS 16-rammeverket. Dermed blir også avkastningskravet til egenkapitalen likt, 10,3 %. I vårt forenklede eksempel er det ikke antatt øvrig gjeld ut over leieforpliktelser.
4.3 Diskontert kontantstrøm
Tabell 8 viser beregningen av virksomhetsverdi og egenkapitalverdi, der alle effekter av IFRS 16 er eliminert. For å estimere terminalverdien av kontantstrømmene etter prognoseperioden er det benyttet en evigvarende vekstmodell (Gordons vekstformel). For å forenkle beregningene er det lagt til grunn en evigvarende nominell vekst på null, i samsvar med forutsetningen om nullvekst i kontantstrømmen.
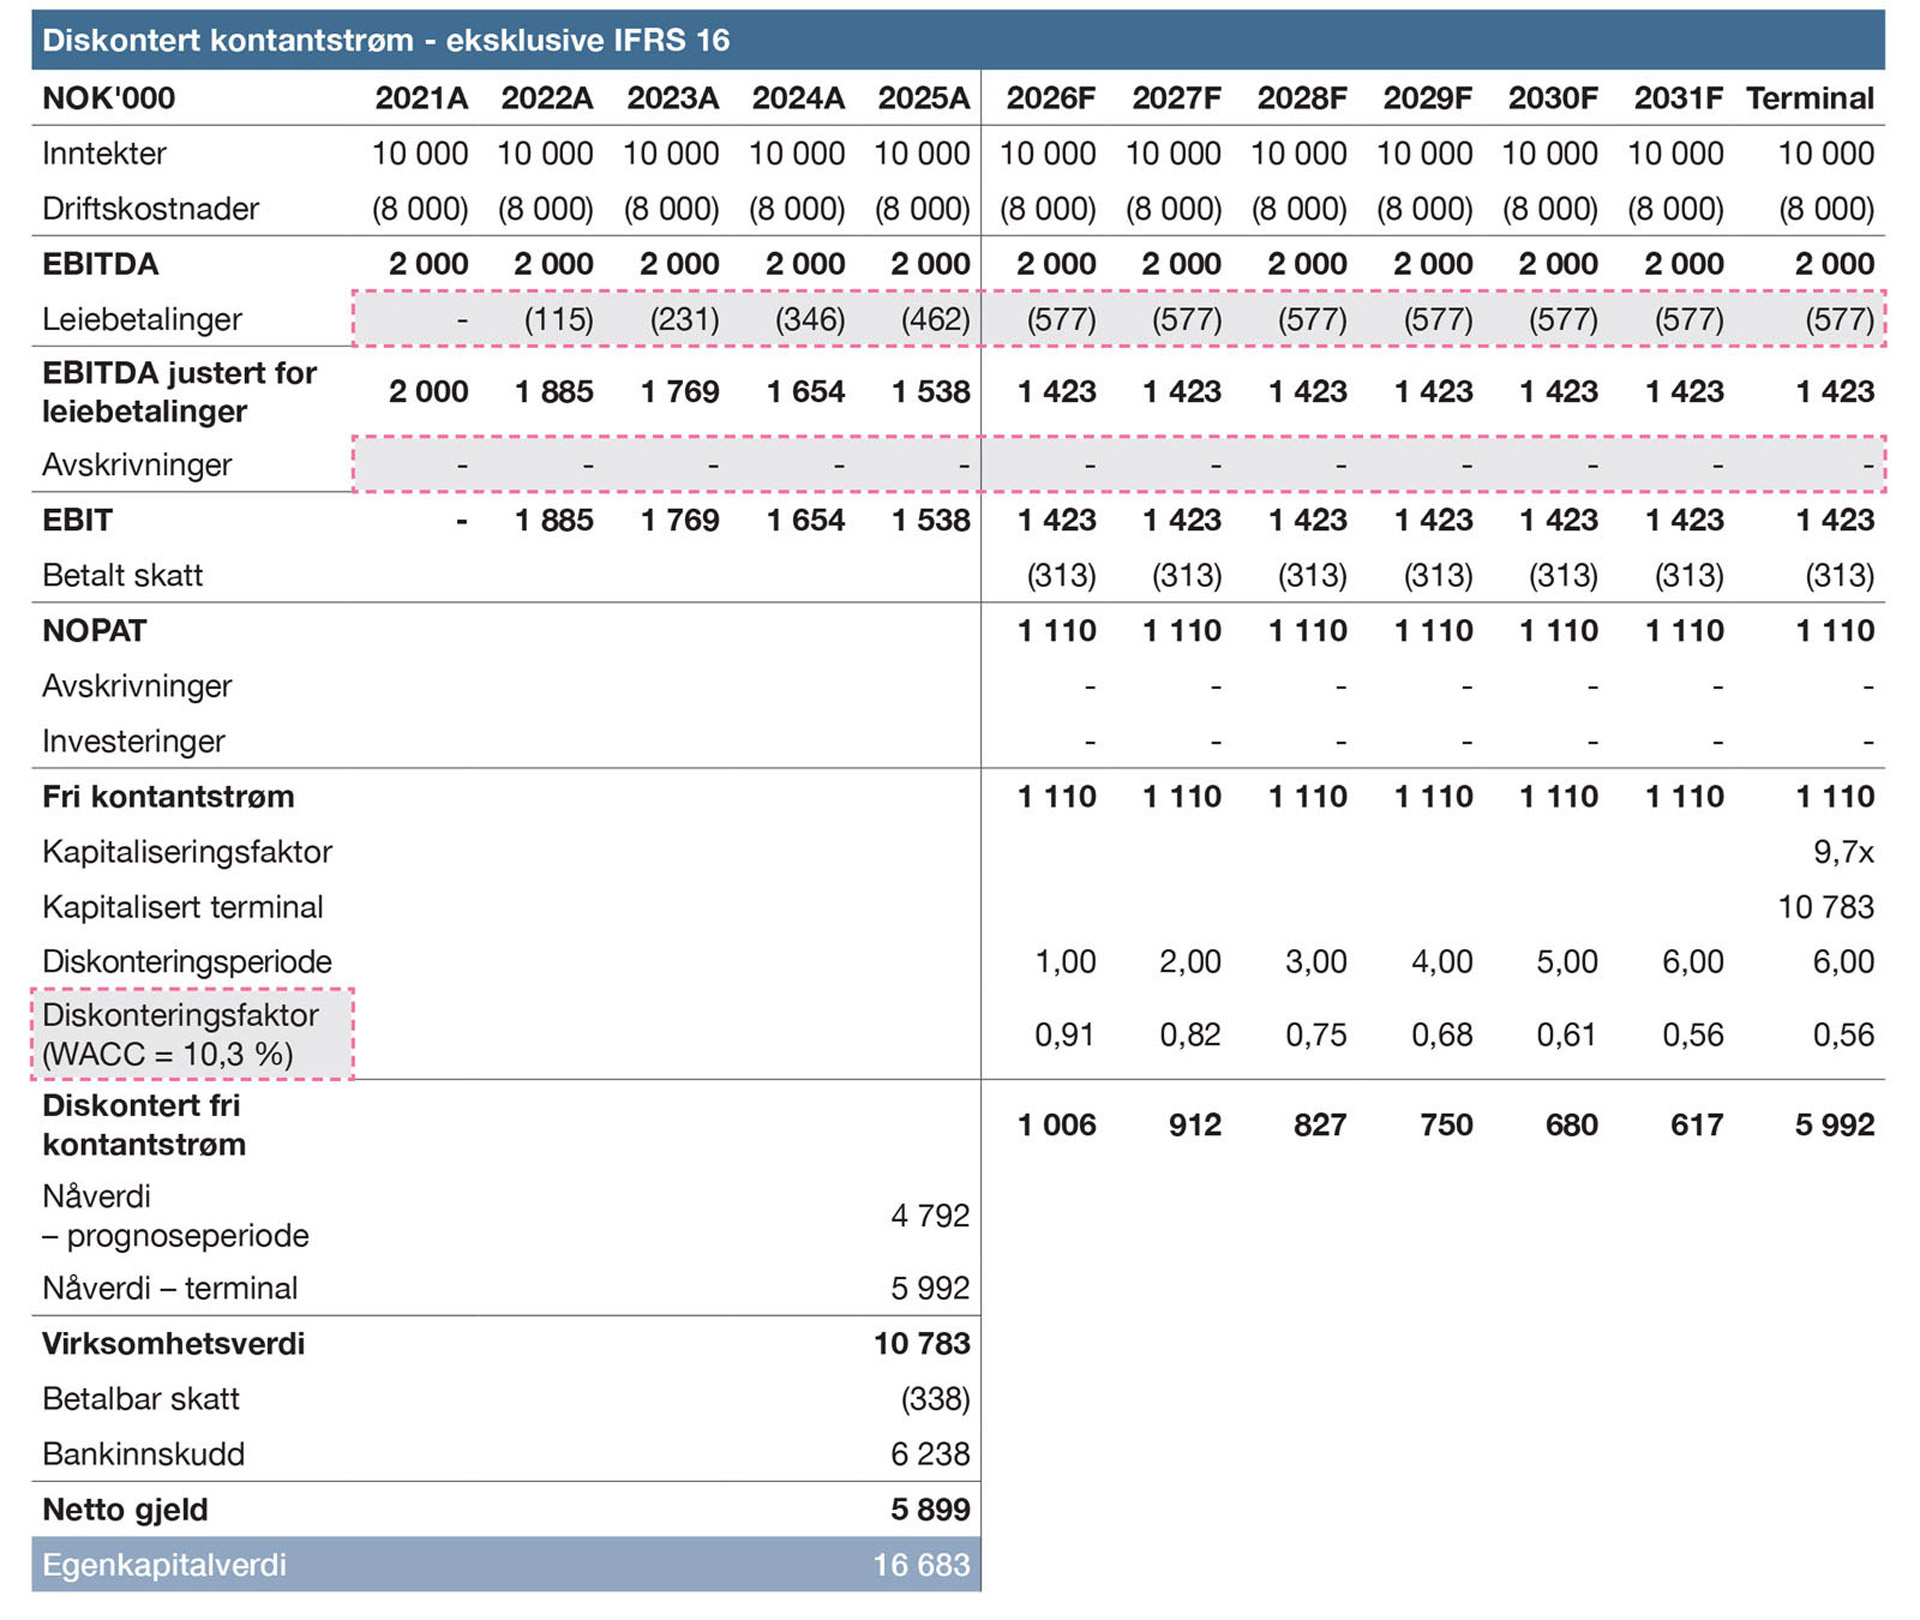
Tabell 8 viser diskontert kontantstrøm eksklusive IFRS 16. Avskrivninger på bruksretteiendelen tas ikke med i kontantstrømmen, ettersom leiebetalingene i stedet kostnadsføres løpende. Diskonteringsrenten (WACC) på 10,3 % er utledet med en gjeldsgrad som ikke inkluderer leieforpliktelse
I broen fra virksomhetsverdi til egenkapitalverdi er det justert for netto finansielle eiendeler (negativ netto gjeld) på NOK 5 899 tusen. Netto gjeld består av bankinnskudd og betalbar skatt i balansen ved utgangen av 2025.
Merk at balansen i IFRS-regnskapet også inneholder en langsiktig leieforpliktelse på NOK 1 549 tusen. Denne forpliktelsen representerer nåverdien av fremtidige leiebetalinger på verdsettelsestidspunktet. Leieforpliktelsen skal imidlertid ikke inkluderes i netto rentebærende gjeld i verdsettelsen, ettersom de tilhørende leiebetalingene allerede er reflektert i kontantstrømmene som ligger til grunn for virksomhetsverdien. Å inkludere forpliktelsen i broen fra virksomhetsverdi til egenkapitalverdi ville derfor medføre en dobbeltregning.
Vanlige feil ved bruk av metoden:
Det tas ikke hensyn til at utbetalinger til leieavtaler i kontantstrømanalysen også må inkludere nye leieavtaler som vil erstatte de eksisterende. (Presise estimater kan være en utfordring om kun offentlig informasjon fra årsregnskapet er tilgjengelig.)
Avskrivninger av bruksretteiendelen justeres ikke bort.
Selskapets balanseførte leieforpliktelse inkluderes i netto gjeld.
Leieforpliktelser justeres ikke bort i netto gjeld for sammenlignbare selskaper som benyttes til å estimere langsiktig kapitalstruktur (til bruk i vektingen av egenkapital- og gjeldskrav i WACC-beregningen). Det kan være potensielt arbeidskrevende (avhengig av tilgang til datakilder) å justere kapitalstrukturen til de sammenlignbare, børsnoterte selskapene for balanseførte leieforpliktelser.
5 Verdsettelse ved å beholde rammeverket fra IFRS 16
Formålet med denne seksjonen er å vise hvordan man kan verdsette et selskap ved å beholde rammeverket fra IFRS 16 i verdsettelsen. Ved denne tilnærmingen legger vi til grunn det implisitte premisset at leasing kan betraktes som et fullt ut lånefinansiert kjøp av en eiendel.
5.1 Kontantstrømprognose
Ved å beholde rammeverket fra IFRS 16 i verdsettelsen vil vi i prinsippet behandle bruksretteiendelen som et hvilket som helst annet driftsmiddel, og vi beholder avskrivningene av den eksisterende eiendelen når vi estimerer EBIT i kontantstrømprognosen.
Samtidig må vi forutsette at det investeres i nye eiendeler ved utløpet av de eksisterende leieavtalene (og inkludere avskrivninger knyttet til de nye driftsmidlene). Dette sikrer at verdsettelsen fanger opp effekten av at utløpte leieavtaler må erstattes med nye over tid.
Disse «investeringene» vil i virkeligheten finansieres fullt ut av nye leieforpliktelser, men dette vil ikke direkte reflekteres i fri kontantstrøm fra driften som vi diskonterer for å komme frem til virksomhetsverdien; effekten er indirekte gjennom at det forutsettes en høyere (konstant) gjeldsgrad i WACC-beregningen, som inkluderer leieforpliktelser i definisjonen av netto gjeld.
Tabell 9 viser fri kontantstrøm hvor vi har beholdt rammeverket i IFRS 16. I beregningen har vi beholdt avskrivningene av bruksretteiendelene. Videre er det lagt til grunn at det må investeres i nye eiendeler ved utløpet av de eksisterende leieavtalene, og det er inkludert avskrivninger knyttet til de nye driftsmidlene (bruksretteiendelene).
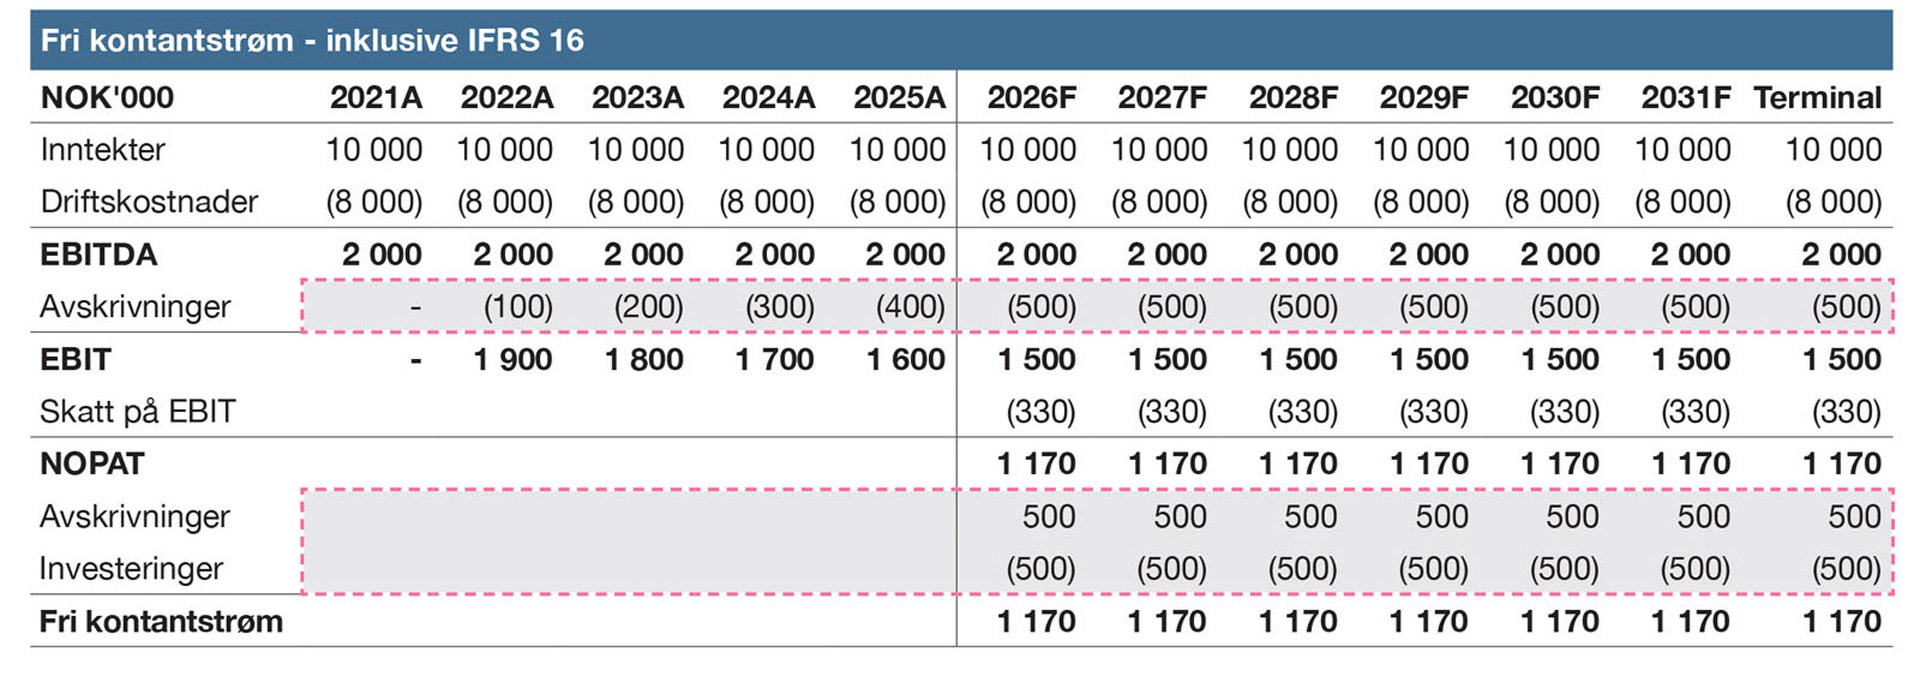
Tabell 9 viser fri kontantstrøm hvor vi har beholdt rammeverket i IFRS 16.
5.2 Avkastningskrav
I tilnærmingen der IFRS 16-rammeverket beholdes, skal kapitalstrukturen som benyttes i beregningen av avkastningskravet (WACC), inkludere gjeld knyttet til leieforpliktelser. Dette gjelder både ved vekting av egenkapital og gjeld og ved «unlevering»/«relevering» av beta.
Finansieringen av investeringene som er forutsatt i kontantstrømmen i IFRS 16-rammeverket, må reflekteres i kapitalstrukturen som benyttes i avkastningskravet. Avkastningskravet vil dermed implisitt reflektere rentekostnader på fremtidige leieforpliktelser og tilhørende skatteskjold.
Praktisk tilnærming
I praksis vil netto gjeld for børsnoterte selskaper hentet fra anerkjente databaser normalt inkludere balanseførte leieforpliktelser etter IFRS 16. Dette innebærer at man kan benytte oppgitt netto gjeld (forutsatt at denne baseres på markeds-/bransjedata) både i vektingen av egenkapital- og gjeldskostnad i WACC og i beregningen av gjeldsgrad til bruk i «relevering» av beta. Dersom det benyttes selskaper som rapporterer etter US GAAP, kan man legge til grunn tilsvarende prinsipper, da ASC 842 i hovedsak har samme balanseføringsprinsipp for leieavtaler som IFRS 16. Merk at fremtidige leieforpliktelser ved bruk av denne tilnærmingen vil være en uspesifisert delmengde av den totale forutsatte gjeldsandelen, som man forutsetter er i tråd med et markedsmessig nivå.
I prinsippet bør gjeldskostnaden i WACC-beregningen justeres, for å reflektere at leieforpliktelser kan ha en annen rente enn andre gjeldsposter, på grunn av forskjellig risiko. Med mindre omfanget av leieforpliktelser for selskapet vi verdsetter, er stort sammenlignet med annen gjeldsfinansiering, er det imidlertid vanligvis en akseptabel forenkling å estimere en overordnet gjeldskostnad basert på total gjeldsgrad (inkludert leieforpliktelser), f.eks. basert på en antatt rating for selskapet, og benytte denne for all gjeld.
Forenklet eksempel
I det forenklede eksempelet benytter vi separate avkastningskrav til egenkapitalen, til gjeld eksklusive leieforpliktelser og til leieforpliktelser, som vektes i henhold til andel av total virksomhetsverdi. For å gjøre det enklere å se effekten av leieavtalene, er rentebærende gjeld eksklusive leieforpliktelser satt til null.
I vårt forenklede eksempel er selskapet forutsatt å være i «steady state» fra 2026, der nye leieavtaler kontinuerlig erstatter utløpte avtaler. Leieforpliktelsen som ligger i balansen på verdsettelsestidspunktet, vil derfor være konstant fremover, både i absolutt verdi (siden vi har utelatt inflasjon i eksempelet) og målt som andel av virksomhetsverdien.
Egenkapitalverdien skal være uavhengig av hvilken tilnærming som benyttes for håndtering av IFRS 16. Derfor vil virksomhetsverdien under IFRS 16-rammeverket være lik virksomhetsverdien som er estimert i tilnærmingen eksklusive IFRS 16 (se seksjon 4) pluss leieforpliktelsen på verdsettelsestidspunktet. Denne virksomhetsverdien danner grunnlaget for beregningen av kapitalstrukturen, som benyttes i vektingen av avkastningskravet til egenkapital, gjeld og leieforpliktelser.
Samtidig har vi forutsatt en rente på fremtidige leieavtaler på 5,0 % (se seksjon 2), som kan benyttes til å beregne avkastningskravet til leieforpliktelser etter skatt.
Tabell 10 viser beregning av rentebærende gjeld som andel av virksomhetsverdien. Basert på en leieforpliktelse på verdsettelsestidspunktet på NOK 1 549 tusen og en virksomhetsverdi under IFRS 16-rammeverket på NOK 12 332 tusen er leieforpliktelsen som andel av virksomhetsverdien beregnet til 12,6 %. Det er ikke antatt øvrig gjeld i det forenklede eksempelet.
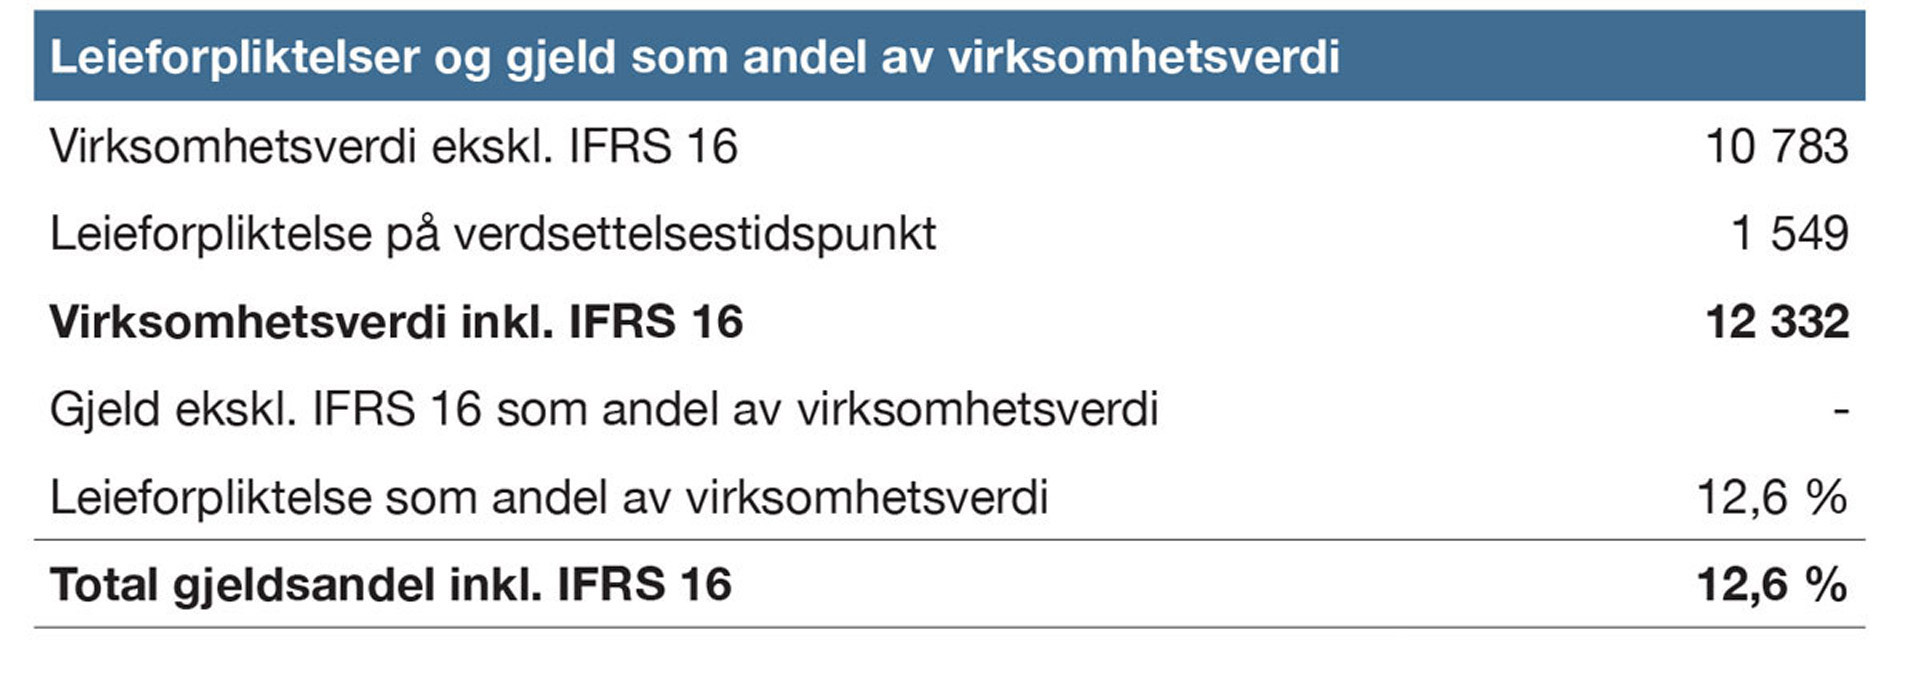
Tabell 10 viser beregning av rentebærende gjeld som andel av virksomhetsverdien.
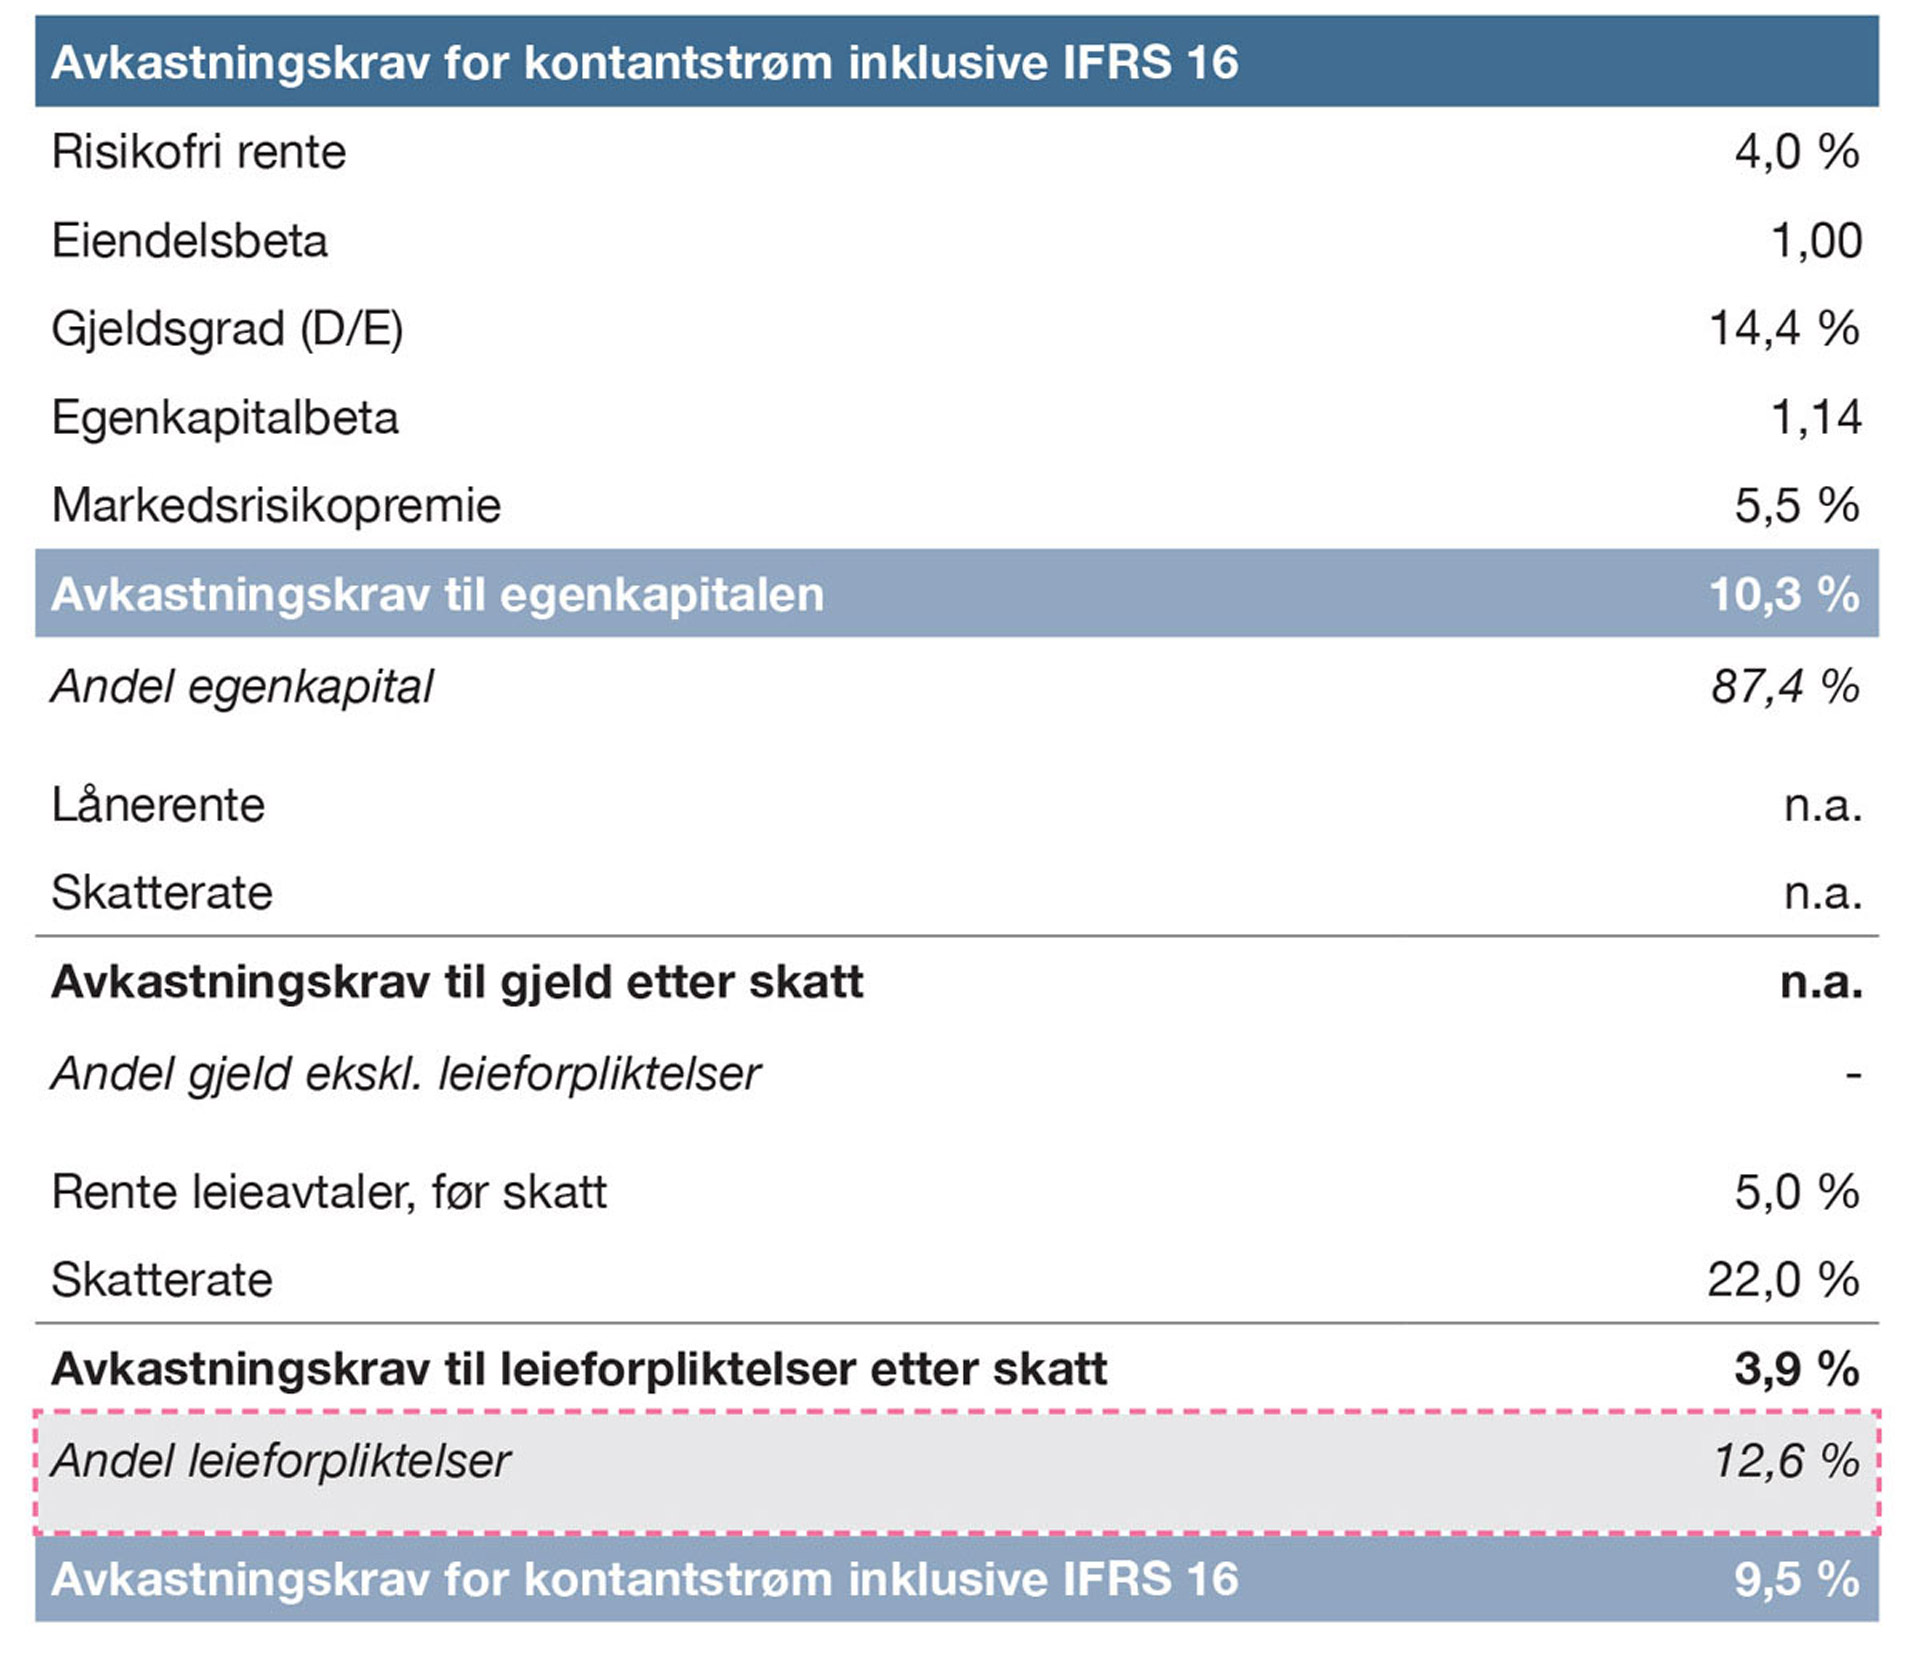
Tabell 11 viser beregning av avkastningskrav hvor leieforpliktelser er inkludert i kapitalstrukturen.
Tabell 11 viser beregning av avkastningskrav hvor leieforpliktelser er inkludert i kapitalstrukturen. Basert på en eiendelsbeta på 1,0 og gjeldsgrad (gjeld som andel av egenkapitalverdien), inklusive leieforpliktelser, på 14,4 % (tilsvarer gjeld som andel av virksomhetsverdien på 12,6 %) blir egenkapitalbeta 1,14 og egenkapitalkravet 10,3 % – det samme som i beregningen ekskl. IFRS 16. WACC beregnes som vektet gjennomsnitt av egenkapitalkravet og kostnaden på leieforpliktelsen (5,0 % før skatt og 3,9 % etter skatt), som gir et vektet avkastningskrav på 9,5 %.
5.3 Diskontert kontantstrøm
Tabellen under viser beregningen av egenkapitalverdien basert på at IFRS 16-rammeverket beholdes. På samme måte som i metoden hvor IFRS 16-effektene ble justert bort, er det estimert en terminalverdi av kontantstrømmene etter prognoseperioden ved bruk av Gordons vekstformel. Det er lagt til grunn en evigvarende nominell vekst på null, i samsvar med forutsetningen om ingen nominell vekst i kontantstrømmen.
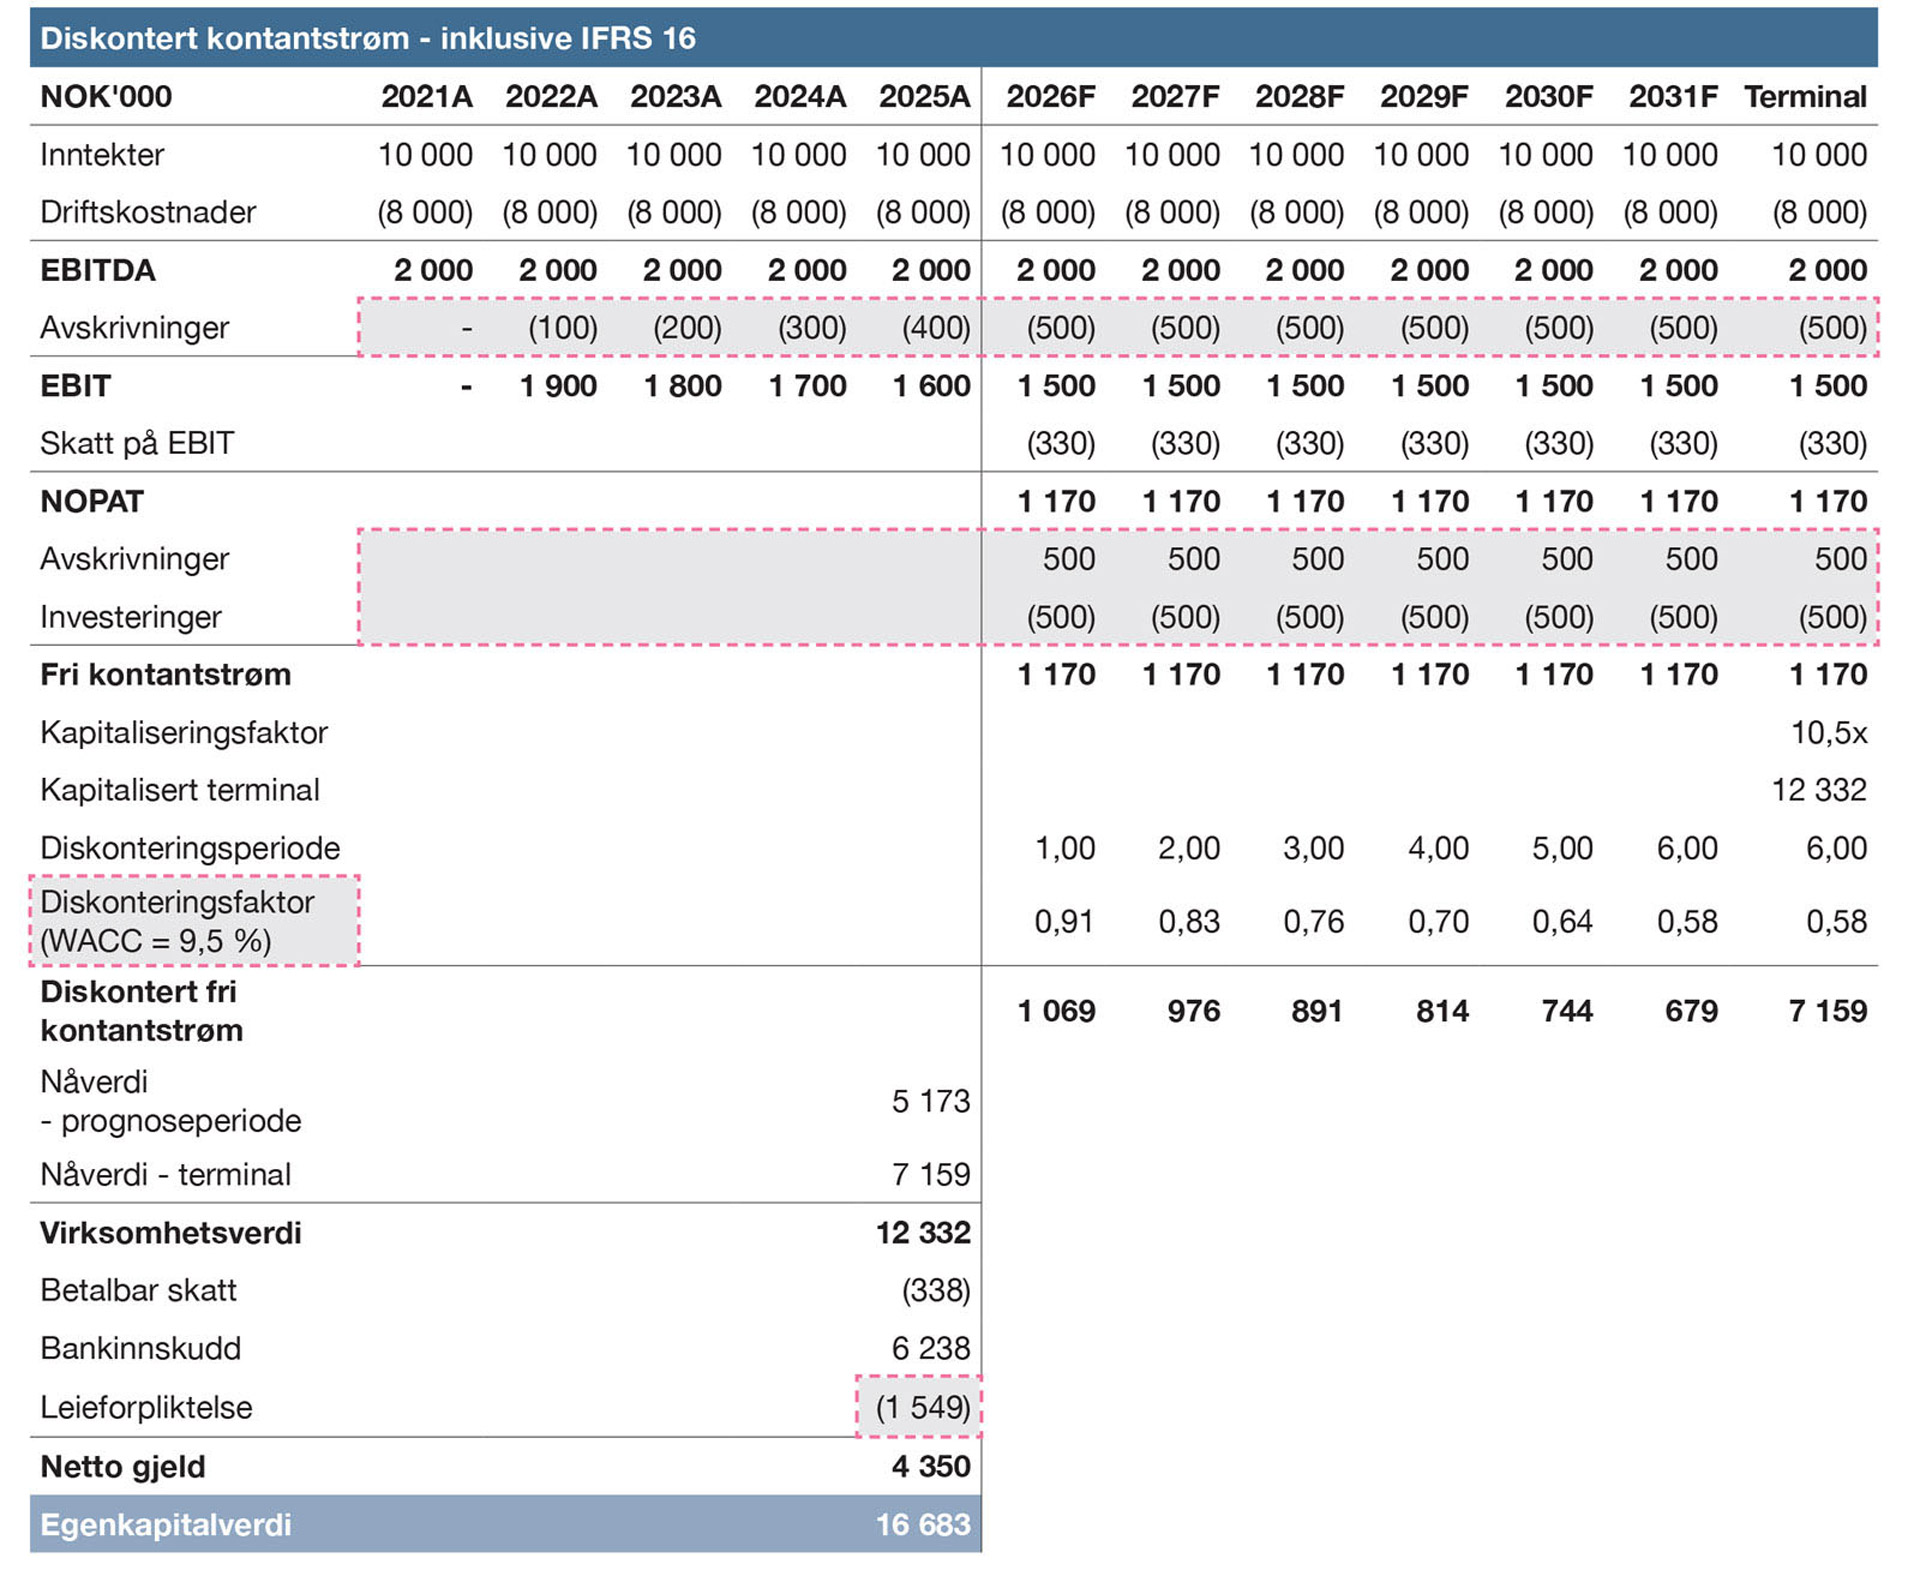
Tabell 12 viser den diskonterte kontantstrømmen basert på regnskapstall inklusive IFRS 16. På verdsettelsestidspunktet trekkes leieforpliktelsen og betalbar skatt i balansen fra, mens bankinnskudd legges til i netto gjeld
I broen fra virksomhetsverdi til egenkapitalverdi er det justert for netto finansielle eiendeler (negativ netto gjeld) på NOK 4 350 tusen. Netto gjeld består av bankinnskudd og betalbar skatt i balansen ved utgangen av 2025 på NOK 338 tusen samt den balanseførte leieforpliktelsen på NOK 1 549 tusen.
Den balanseførte leieforpliktelsen inkluderes i netto gjeld fordi den ikke er reflektert i kontantstrømmene som ligger til grunn for virksomhetsverdien. Merk at avskrivningene av bruksretteiendelene ikke representerer kontantutbetalinger, men kun regnskapsmessige kostnader. De justeres derfor tilbake ved beregning av fri kontantstrøm fra driften. For å reflektere gjenværende utbetalinger til eksisterende leieavtaler trekkes derfor nåverdien av leieforpliktelsene knyttet til eksisterende avtaler fra i broen mellom virksomhetsverdi og egenkapitalverdi. Investeringene i kontantstrømmen reflekterer nye leieavtaler, som ikke inngår i den balanseførte leieforpliktelsen, og som inkluderes under antagelse om at selskapet vil inngå nye leieavtaler etter hvert som gamle avtaler utløper.
Vanlige feil ved bruk av metoden:
Man glemmer å inkludere balanseført leieforpliktelse i netto gjeld.
Man inkluderer balanseført leieforpliktelse i netto gjeld, men glemmer at denne kun representerer nåverdien av eksisterende leieavtaler, og unnlater derfor å inkludere investeringer knyttet til driftsmidler som skal erstatte de nåværende leide eiendelene.
Ved nedskrivningsvurderinger etter IAS 36 bør metoden hvor man beholder rammeverket fra IFRS 16 benyttes. Finanstilsynet har påpekt *Tematilsyn IFRS 16 Leieavtaler, 11.01.2021 at bruksretteiendelen må inngå i den balanseførte verdien for den kontantgenererende enheten som skal testes for verdifall, og følgelig må avkastningskravet også estimeres ut fra en forutsetning om at leieforpliktelsen er finansiell gjeld. Finanstilsynet skriver: «Hvis et foretak velger å benytte andre prinsipper eller metoder, vil foretaket måtte dokumentere at dette prinsippet eller metoden ikke gir vesentlige forskjeller sammenlignet med det regnskapsprinsippet eller den beregningsmetoden som er i samsvar med IFRS.»
6 Implikasjon for nøkkeltall
Som vist ovenfor, endrer ikke regnskapsføringen etter IFRS 16 selskapets underliggende verdi – egenkapitalverdien estimeres med begge metoder til NOK 16 683 tusen –, men standarden har betydelige konsekvenser for sentrale nøkkeltall. Tabell 13 illustrerer hvordan EBIT, EBIT-margin, EBITDA og EBITDA-margin påvirkes av regnskapsprinsipp i vårt forenklede eksempel.
For vårt eksempelselskap er EBITDA-marginen 20,0 % når IFRS 16-rammeverket beholdes, sammenlignet med 14,2 % når leieavtalene behandles som driftskostnader. Tilsvarende er EBIT-marginen 15,0 % med IFRS 16 mot 14,2 % uten.*EBITDA- og EBIT-marginene ekskl. IFRS 16 er like i det forenklede eksempelet fordi det ikke er avskrivninger av andre driftsmidler. Forskjellene skyldes at leiekostnadene klassifiseres ulikt: som driftskostnader (Opex) under «cash EBITDA»-tilnærmingen (tilsvarende operasjonell leieavtale etter IAS 17) eller som avskrivninger og finanskostnader under IFRS 16.
Denne forskjellen har direkte konsekvenser for verdivurdering ved bruk av multipler (markedsmetoden). Multipler som EV/Salg, EV/EBITDA og EV/EBIT fra børsnoterte selskaper som rapporterer etter IFRS 16, vil ikke være direkte sammenlignbare med tilsvarende nøkkeltall for et selskap som rapporterer etter GRS/NRS 14, selv om de underliggende økonomiske realitetene er identiske. Hvis omfanget av leieavtaler er betydelig, kan ukritisk bruk av multipler føre til vesentlige verdsettelsesavvik.
Merk at påvirkningen er mindre på multipler basert på egenkapitalverdi. Pris/bok (P/B) skal per definisjon være lik uavhengig av valgt tilnærming (om metodene er korrekt benyttet). For pris/inntjening (P/E) vil forskjellene være vesentlig mindre mellom de to metodene enn tilfellet er for EV-multiplene. I vårt forenklede eksempel, hvor vi er i «steady state» fra 2026, vil begge metoder gi samme P/E.
Nærmere omtale av hvordan regnskapsmessig behandling av leieavtaler påvirker multipler, og hvordan håndtere dette i verdsettelser ved bruk av markedsmetoden, er tema for neste del av artikkelserien.
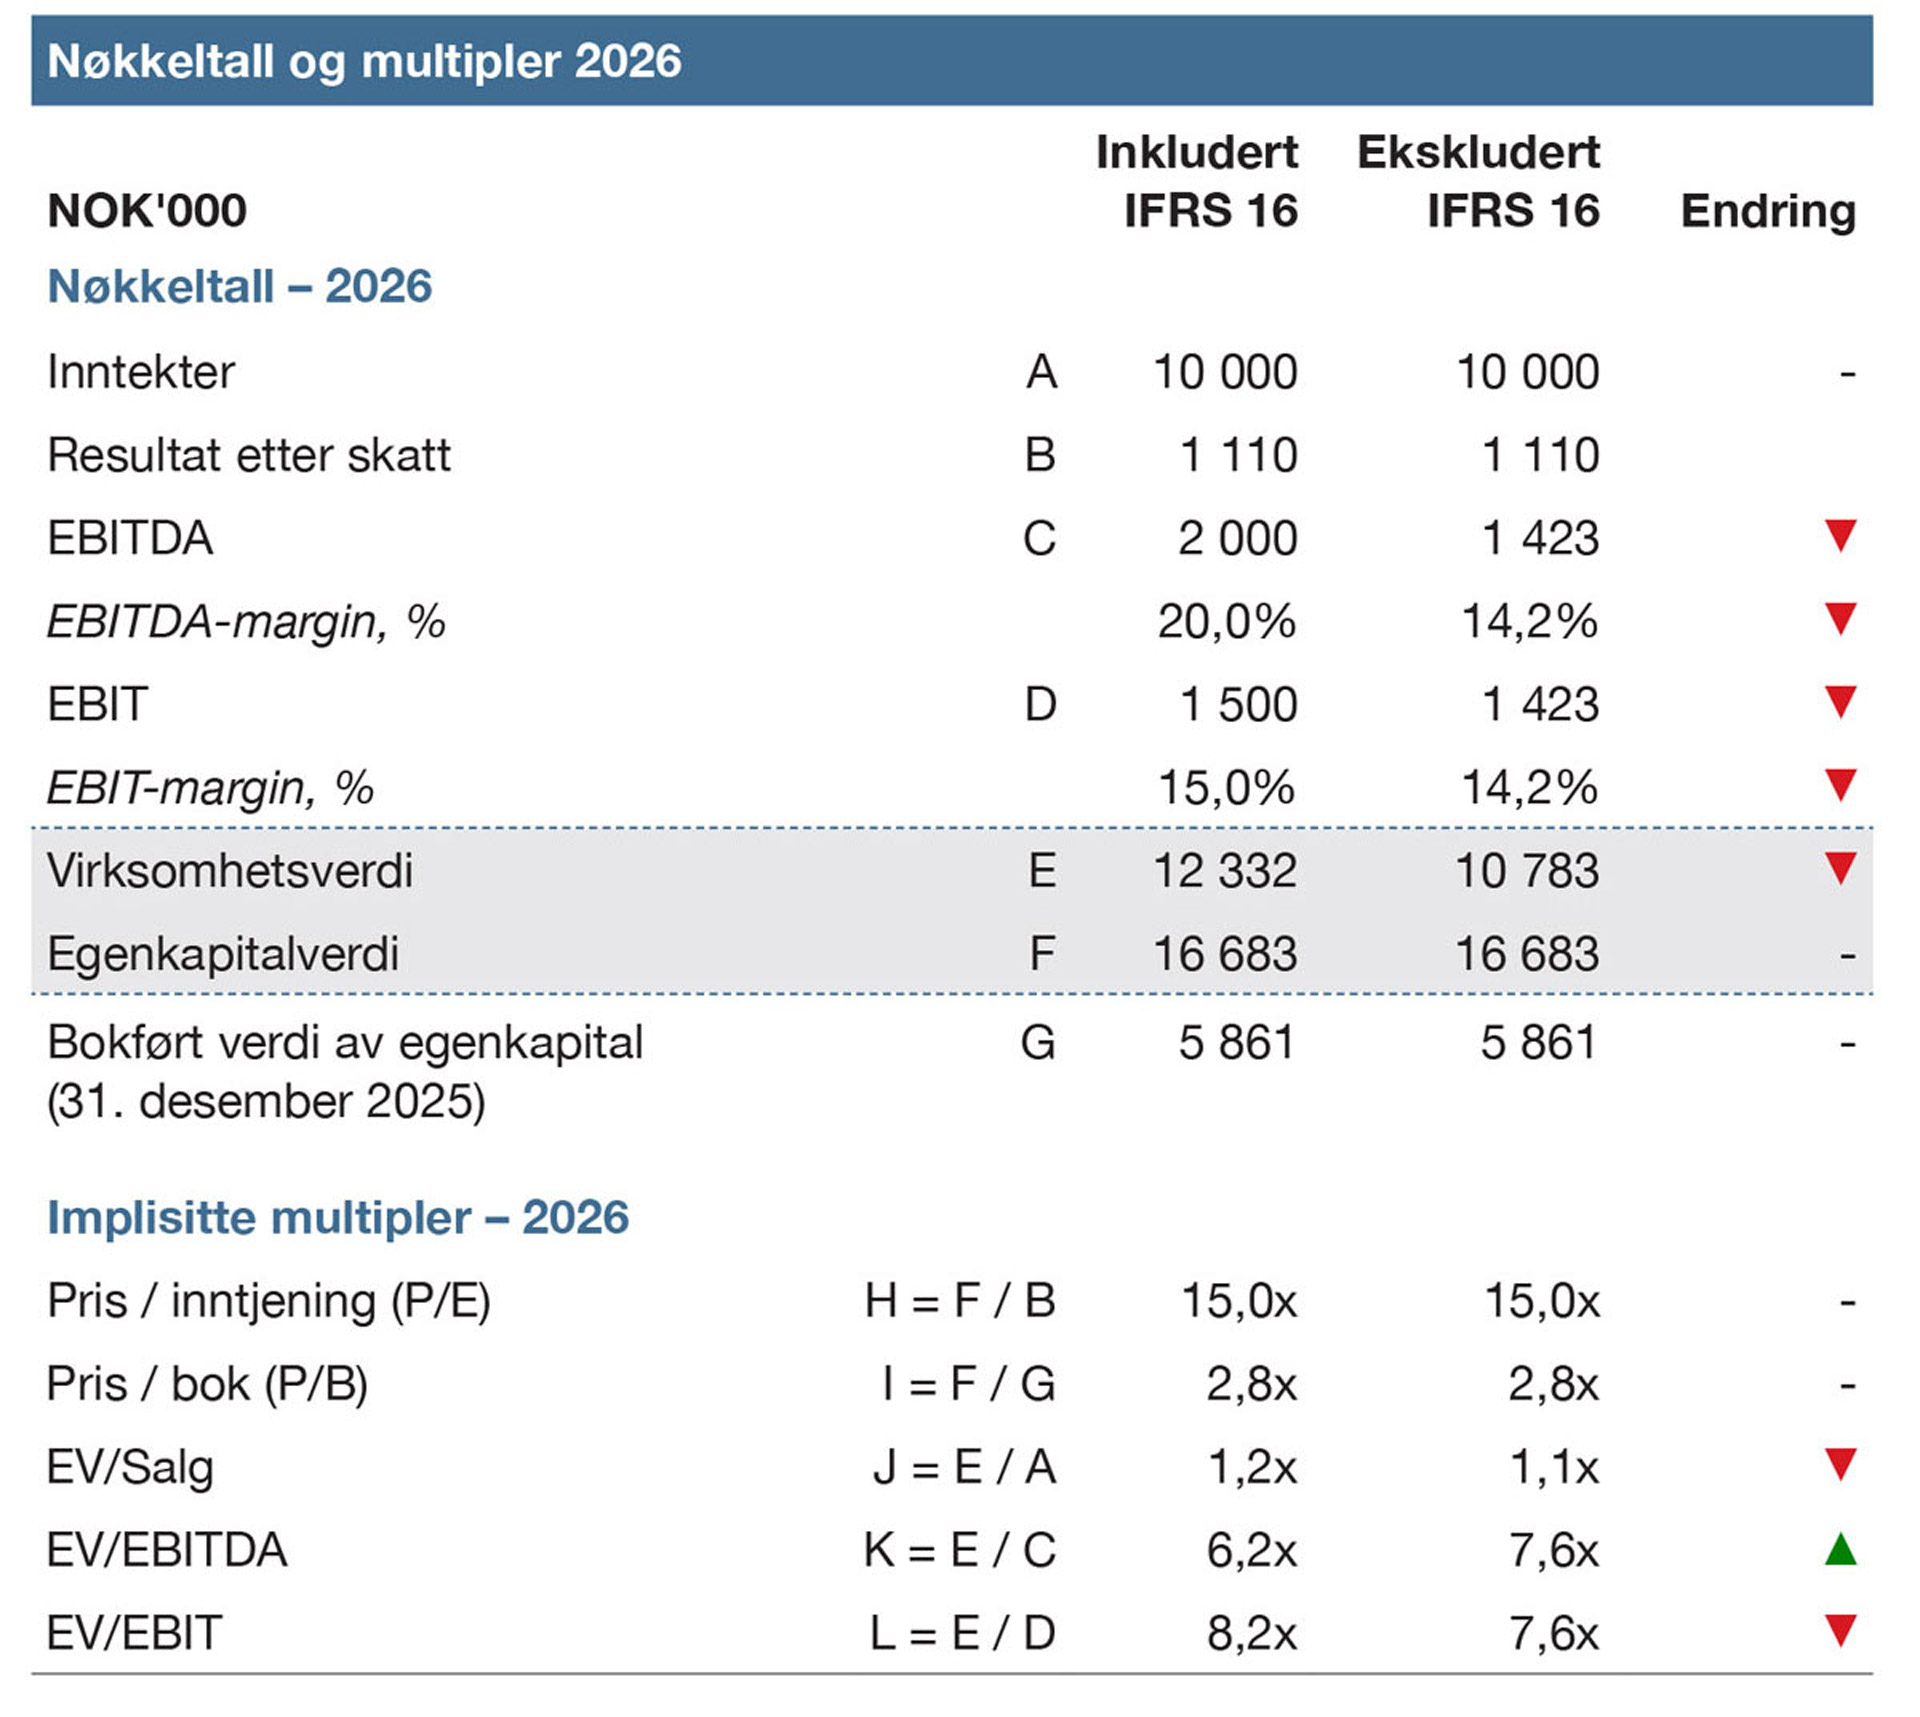
Tabell 13 viser hvordan de to ulike tilnærmingene til leieavtaler påvirker sentrale nøkkeltall.
7 Oppsummering
Som omtalt ovenfor, har leiestandarden IFRS 16 medført betydelige endringer i regnskapsføringen av leieavtaler for leietager sammenlignet med den tidligere standarden IAS 17. Prinsippet om at regnskapsføring ikke påvirker verdi, står seg likevel.
I denne artikkelen har vi vist hvordan IFRS 16 kan håndteres i en kontantstrømbasert verdsettelse gjennom et forenklet eksempel basert på et fiktivt selskap med en stabil portefølje av leieavtaler. Vi har illustrert to alternativer:
Tilnærming 1 justerer bort alle effekter av IFRS 16 og behandler leieavtalene som driftskostnader. Her inkluderes estimerte faktiske leiebetalinger i kontantstrømmen, mens avskrivninger på bruksretteiendeler utelates. Kapitalstrukturen i WACC-beregningen utelater leieforpliktelser, ettersom renteelementet allerede er implisitt reflektert i leiebetalingene.
Tilnærming 2 beholder IFRS 16-rammeverket fullt ut. Avskrivninger på bruksretteiendeler inkluderes, samtidig som det forutsettes reinvesteringer i nye (leide) eiendeler ved utløp av eksisterende avtaler. Kapitalstrukturen inkluderer leieforpliktelser som finansiell gjeld, og leieforpliktelsen på verdsettelsestidspunktet trekkes fra som en del av netto rentebærende gjeld.
Som det fremgår av Tabell 14, gir begge tilnærmingene identisk egenkapitalverdi på NOK 16 683 tusen når forutsetningene behandles konsistent. Dette bekrefter det grunnleggende prinsippet: IFRS 16 endrer regnskapsmessig presentasjon, men ikke selskapets underliggende kontantstrømmer eller verdi. Forskjellen mellom tilnærmingene ligger i hvordan leieavtalene representeres – enten som løpende driftskostnader eller som finansierte investeringer – men begge fanger samme økonomiske realitet.
Et sentralt poeng er at valg av tilnærming må gjenspeiles konsistent i både kontantstrømprognose, avkastningskrav og gjeldsdefinisjon. Manglende konsistens er en vanlig feilkilde i verdsettelsespraksis som kan føre til vesentlige feil i verdiestimatene.
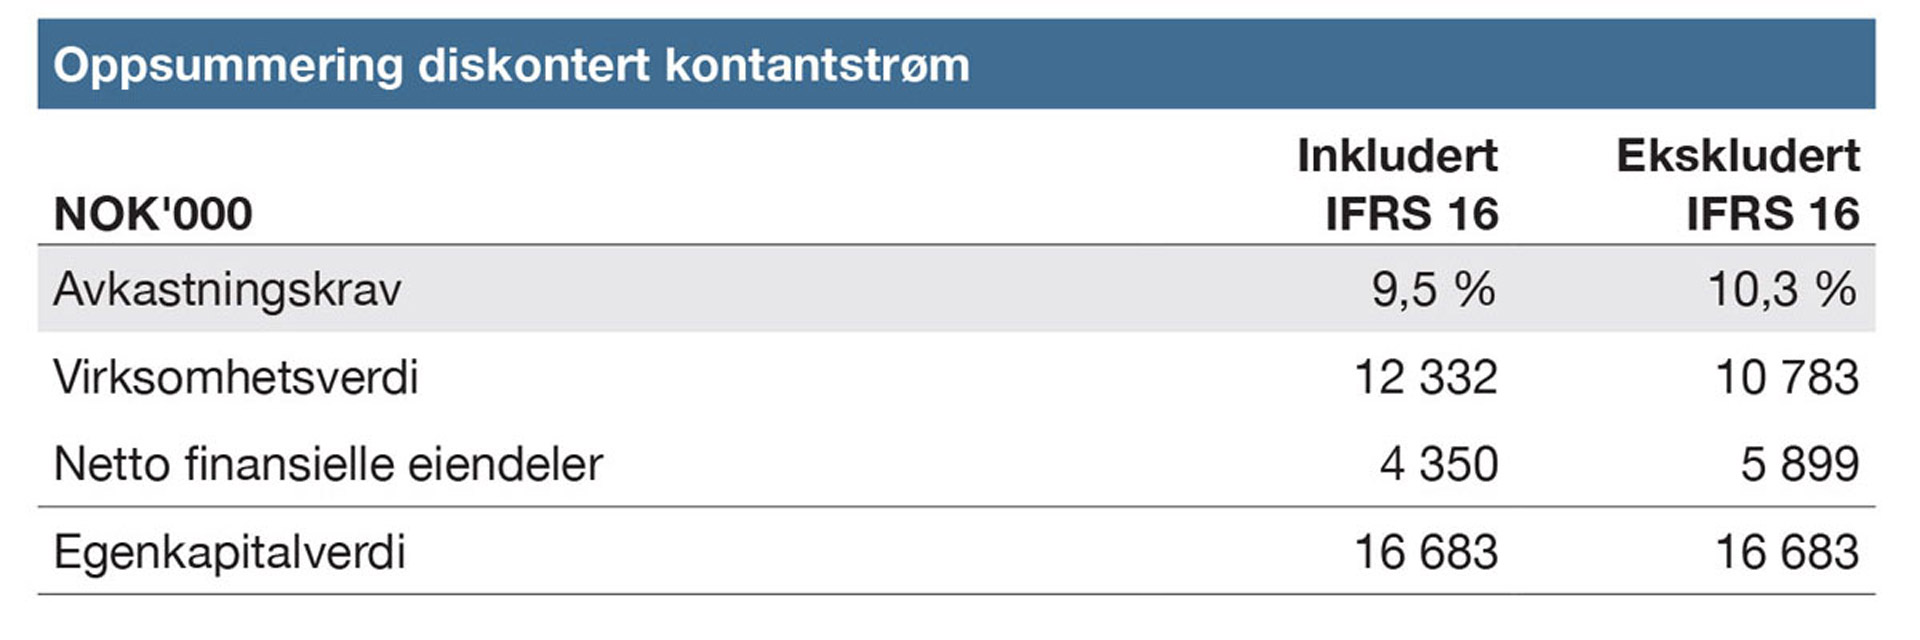
Tabell 14 viser oppsummering av diskontert kontantstrøm med og uten IFRS 16.
Referanser
Forening for finansfag og PwC (2024). Risikopremien i det norske markedet 2024. PwC Norge.
IASB (2016). IFRS 16 Leases. London: IFRS Foundation.
IASB (1997). IAS 17 Leases. London: IFRS Foundation.
Norsk RegnskapsStiftelse (NRS) (2012). NRS 14 Leieavtaler. Oslo: Norsk RegnskapsStiftelse.
Koller, T., Goedhart, M., & Wessels, D. (2015). Valuation: Measuring and managing the value of companies (6. utg.). John Wiley & Sons.
Skatteetaten. (2025). Skatte-ABC 2025. Hentet fra https://www.skatteetaten.no/globalassets/rettskilder/handboker/skatte-abc/skatte-abc-2025.pdf
Løsning på kryssord side 6
Kryssordforfatter: Rolf Bangseid
Foto: Bow


