


Aktuelt om bærekraft pr. november 2025
Denne gangen vil vi omtale status for forenklingene i direktivet om bærekraftsrapportering som en del av den såkalte Omnibus I-pakken, ESMAs kartlegging av bærekraftsrapportering for 2024 og den globale bærekraftsrapporten for 2024 fra OECD.
Status for forenklinger i bærekraftsrapporteringen
EU-kommisjonen la i februar 2025 frem forslag til forenklinger i direktivet om bærekraftsrapportering (CSRD) som en del av den såkalte Omnibus I-pakken. Forenklingsarbeidet er fremdeles pågående, men enkelte endringer er aktuelle allerede for 2025-rapporteringen. Det gjelder spesielt endringene som følger av ESRS «quick fix»-forordningen og «stopp klokken»-direktivet. Forenklinger i taksonomiregelverket er også vedtatt av EU-kommisjonen, men grunnet utsettelser i den politiske behandlingen er det noe usikkert når endringene vil gjennomføres.
Omnibus I forenklingspakken – innholdsdirektivet
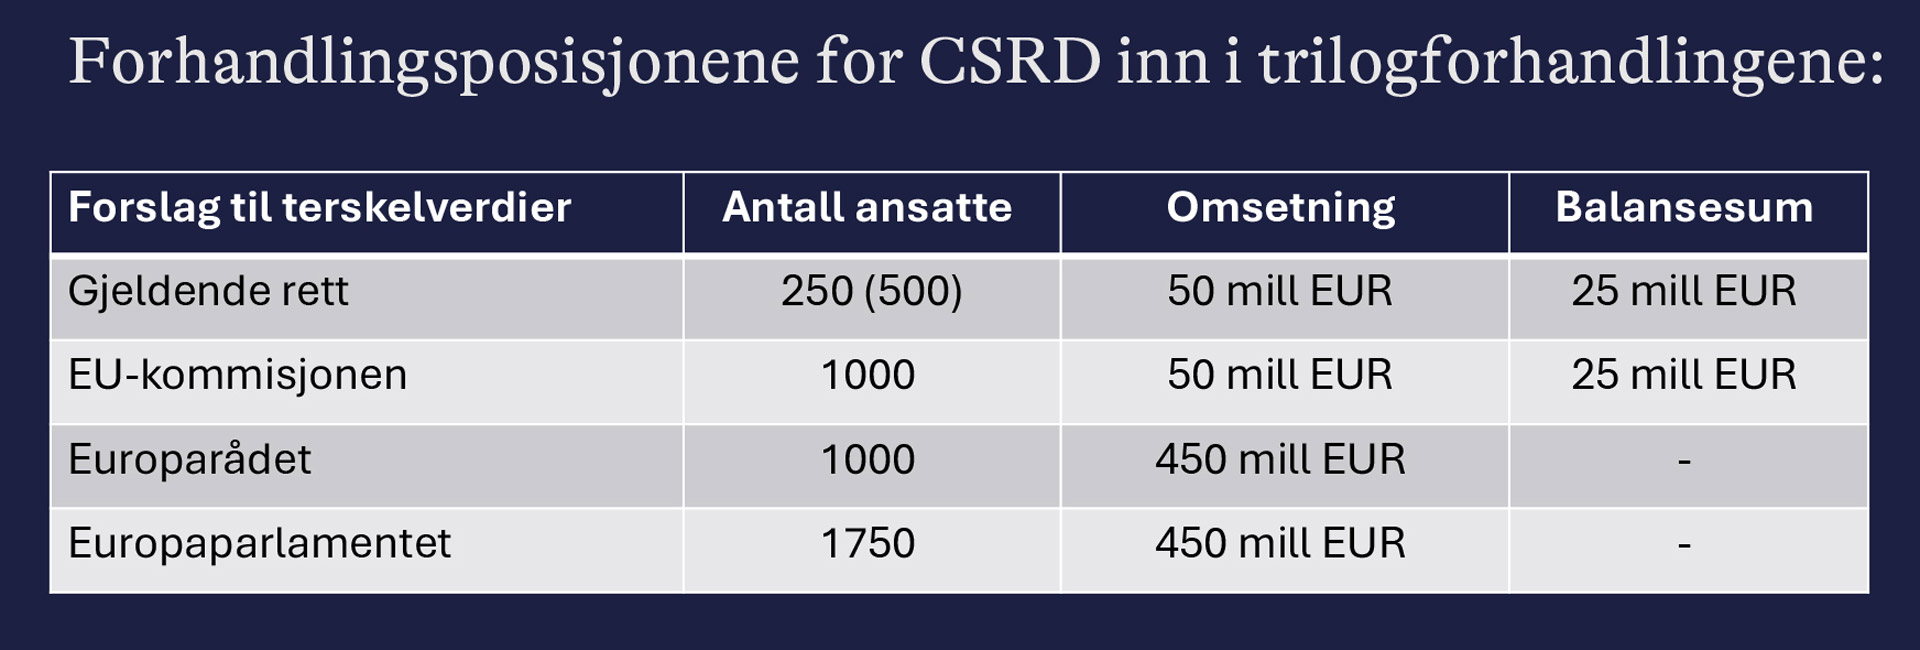
EU-kommisjonen fremmet 26. februar sitt forslag om endringer i bærekraftsrapporteringsdirektivet CSRD, mens Europarådet vedtok sin forhandlingsposisjon før sommeren, og Europaparlamentet vedtok sin forhandlingsposisjon 13. november. Neste skritt er trilogforhandlingene mellom kommisjonen, rådet og parlamentet, som startet 18. november med målsetning om endelig avklaring innen utgangen av 2025. Dette gjelder selve innholdsdirektivet, herunder terskelverdiene som avgjør hvilke foretak som skal være omfattet av CSRD.
ESRS quick-fix er trådt i kraft
EU-kommisjonen vedtok 11. juli 2025 den såkalte «quick-fix» delegerte forordningen under CSRD. 13. november 2025 trådte den i kraft i Norge ved endring av forskrift om standarder for bærekraftsrapportering (ESRS-forskriften).* Forenklinger i krav til bærekraftsrapportering: https://www.regjeringen.no/no/aktuelt/forenklinger-i-krav-til-barekraftsrapportering/id3139231/ Løsningen skal sikre at foretak i bølge 1 ikke må gi ytterligere bærekraftsopplysninger for regnskapsårene 2025 og 2026 sammenlignet med 2024.
«Quick-fix»-forordningen utsetter innfasingen av flere opplysningskrav i ESRS-standardene, slik at foretak med plikt til å utarbeide bærekraftsrapportering etter CSRD fra og med regnskapsåret 2024 (bølge 1) kan anvende de samme lempingene i rapporteringen for 2025 og 2026.
ESRS-standardene er fastsatt gjennom EU-kommisjonens delegerte forordning (EU) 2023/2772, og det er denne forordningen som nå er endret.
Hovedtrekk i ESRS «quick-fix»
Foretak i bølge 1 med opptil 750 ansatte kan fortsatt unnlate å rapportere visse opplysninger for regnskapsårene 2025 og 2026.
Foretak med over 750 ansatte kan benytte mange av de samme overgangsbestemmelsene som de under 750 ansatte, noe som tidligere ikke var tilfelle.
EU-kommisjonen har gitt en fullstendig oversikt, se pdf: «European Sustainability Reporting Standards “quick-fix” delegated act of 11 July 2025: summary of modification»
Stopp klokken-direktivet – vedtatt og trådt i kraft
Stopp klokken-direktivet utsetter rapporteringspliktene etter CSRD for foretakene i bølge 2 og bølge 3. Direktivet ble vedtatt i EU våren 2025 for å pause innføringen av pliktig bærekraftsrapportering mens regelverket forenkles. Finansdepartementet fastsatte i juli endringer i overgangsreglene, slik at reglene er trådt i kraft i Norge.
Forenklinger i taksonomiregelverket – vedtatt, tidspunkt for ikrafttredelse er usikkert
EU-kommisjonen vedtok 4. juli 2025 forenklinger i taksonomien for bærekraftig økonomisk aktivitet. Kommisjonsforordningen om forenklingene vil først tre i kraft når en granskningsperiode for Europaparlamentet og Rådet er utløpt, se Delegated act details – Register of delegated acts for status. Fristen for utløpet av granskningsperioden er nå utsatt i ytterligere to måneder sammenlignet med opprinnelig plan. Kommisjonsforordningen må videre innlemmes i EØS-avtalen og gjennomføres i forskrift før forenklingene formelt kan settes i kraft i Norge. Det er på nåværende tidspunkt usikkert når dette kan skje.
Finansdepartementet uttaler at de vil arbeide for at forenklingene kan gjennomføres i norsk rett så snart som mulig, og Finanstilsynet vil i sin oppfølging av foretakenes rapportering legge til grunn at foretakene kan benytte forenklingene på lik linje med foretak i EU. Foretakene kan velge å rapportere etter nåværende regler for 2025 dersom de anser dette som mer hensiktsmessig (Forenklinger i taksonomien – regjeringen.no).
Utkast til oppdaterte ESRS-er – oppdatert forslag i slutten av november 2025
EFRAG offentliggjorde 31. juli utkast til oppdaterte europeiske bærekraftsrapporteringsstandarder (ESRS). Utkastet legger opp til færre krav, reduksjon av overlappende rapporteringskrav, språklige presiseringer, forbedringer i struktur og eliminering av frivillige rapporteringspunkter. Høringsfristen gikk ut 29. september, og Revisorforeningen har sendt høringsinnspill til EFRAG.
EFRAG har behandlet høringskommentarene, og skal overlevere forslaget til nye ESRS- standarder til Europakommisjonen senest 30. november 2025. De rapporterende foretakene vil måtte forholde seg til gjeldende lov og forskrift i 2025-rapporteringen. Som utgangspunkt vil derfor ikke forslaget kunne anvendes i rapporteringen for 2025.
Utsatt krav om merking (ESEF)
Regnskapsloven § 2-7 gir regler om at foretak som har plikt til å utarbeide bærekraftsrapportering, skal utarbeide årsberetningen i et gitt elektronisk rapporteringsformat. Bestemmelsen ble innført i regnskapsloven ved lov om endringer i regnskapsloven mv. (bærekraftsrapportering) i 2024.
Finansdepartementet har endret overgangsreglene punkt 6 slik at bestemmelsen først vil gjelde for regnskapsåret 2026. Bakgrunnen for dette er at regler om rapporteringsformat ikke har blitt vedtatt i EU ennå.
ESMAs kartlegging av bærekraftsrapportering for 2024
Den europeiske verdipapir- og markedstilsynsmyndigheten (ESMA) har publisert funn fra sin kartlegging av bærekraftsrapportering etter ESRS for 2024. Kartleggingen er basert på en gjennomgang av 91 utstederforetak i 23 EU-land, og temaet for kartleggingen var dobbel vesentlighet.
Formål med kartleggingen
Bølge 1 av CSRD-rapporterende foretak publiserte tidligere i år sine første rapporter i henhold til ESRS. Dobbel vesentlighet og bruk av vesentlighetsprinsippet er et grunnleggende konsept i bærekraftsrapportering. ESMAs kartlegging har hatt som formål å se på kvaliteten i opplysningene som er gitt om foretakenes vesentlighetsvurderinger. I tillegg utgjør kartleggingen en del av ESMAs høringsinnspill til EFRAG om endringsutkastet til ESRSer.
Nøkkelfunn
Informasjon om prosessen for dobbel vesentlighet
60 % av virksomhetene oppfylte rapporteringskrav om hvordan den doble vesentlighetsvurderingen ble gjennomført.
80 % oppga at de baserte seg på aktsomhetsvurderinger i prosessen.
70 % ga tilstrekkelig informasjon om interessentdialog.
Mange hadde formelle prosesser og struktur for gjennomføring av vesentlighetsvurderingen, men enkelte beskrivelser var generiske og ga lite innsikt i vurderingene, særlig knyttet til påvirkninger.
Over 70 % vurderte vesentlighet basert på brutto påvirkning, mens resten var uklare rundt dette, eller la til grunn netto påvirkning.
Beskrivelse av påvirkninger, risikoer og muligheter (IRO) – og virksomhetsspesifikk informasjon
Mange identifiserte IRO-er kunne kobles til ESRS-temaer (jf. ESRS 1 AR 16), noe som gir bedre sammenlignbarhet.
I noen tilfeller var det uklart om IRO-ene var knyttet til spesifikke ESRS-underemner.
Rundt 70 % inkluderte virksomhetsspesifikke opplysninger, enten om temaer utenfor ESRS eller som tillegg.
Attestasjon
To virksomheter i utvalget fikk modifisert attestasjonsuttalelse.
Noen revisorer inkluderte presiseringer i sine rapporter, blant annet knyttet til vesentlighetsvurderingen.
ESMAS anbefalinger
Basert på funnene oppfordrer ESMA de rapporterende virksomheter til å:
Unngå generiske beskrivelser av vesentlighetsanalysen, og heller gi tydelig informasjon om hvordan vurderinger og skjønn er utøvd.
Knytte vesentlige IRO-er (påvirkninger, risikoer og muligheter) til ESRS-temaene (jf. ESRS 1 AR16) der det er relevant, og bruke ESRS-terminologi i beskrivelsene. IRO-er som dekkes av virksomhetsspesifikke opplysninger i tillegg til ESRS, bør identifiseres.
Oppgi vedtatte retningslinjer (policies), tiltak (actions), mål (targets) – eller angi fravær av slike – samt relevante nøkkeltall (metrics) for hvert vesentlig bærekraftstema, inkludert virksomhetsspesifikke temaer (altså de som ikke er listet i AR16).
Sikre at bærekraftsrapportens overordnede mål oppfylles, nemlig å identifisere vesentlige IRO-er og beskrive hvordan de håndteres. Brukervennligheten bør styrkes ved å tydelig koble IRO-er til de tematiske opplysningene i rapporten.
Disse anbefalingene utdypes nærmere i ESMAs 2025-erklæring om felles europeiske håndhevelsesprioriteringer.
Les hele rapporten med resultatene fra kartleggingen på ESMAs nettsider.
Den globale bærekraftsrapporten for 2024 fra OECD
OECD lanserte siste uken i oktober den globale bærekraftsrapporten for 2024, som ser på bærekraftsrapporteringen i nesten 12 900 noterte selskaper. Informasjonen er samlet inn september 2025, hovedkildene for datainnhentingen er LSEG, Bloomberg og MSCI. Rapporten er tilgjengelig på OECDs nettsider: Global Corporate Sustainability Report 2025 (EN).
I 2024 rapporterte nesten 12 900 noterte selskaper, som representerte ca. 91 % av den globale markedsverdien, om bærekraft, opp fra 9 600 selskaper som representerte 86 % av markedsverdien i 2022. 88 % rapporterte om scope 1- og scope 2-utslipp, og 76 % rapporterte minst en kategori av scope 3-utslipp.
Det er 42 % av selskapene som fikk opplysningene attestert i 2024, de fleste med moderat sikkerhet (56 %), og færre med betryggende sikkerhet (17 %). Mer enn 50 % av bærekraftsrelaterte attestasjoner globalt er utført av en revisor.
Selskapene bruker ulike rapporteringsstandarder og rammeverk. De tre mest brukte er Global Reporting Initiative (GRI) – mer enn 6 500 selskaper, Task Force on Climate-Related Disclosures (TCFD) – mer enn 4 800 selskaper og SASB-standardene – mer enn 3 500 selskaper. Globalt bruker 582 selskaper IFRS S1 og S2 fra ISSB. Videre opplyses det at minst 1 800 noterte selskaper i EU bruker ESRS i 2025.
Klimaendringer anses å være en finansielt vesentlig risiko for noterte selskaper som står for 65 % av den globale markedsverdien. Styrene ser i økende grad på bærekraft som finansielt og strategisk viktig.
På tross av en økning i krav til menneskerettslige aktsomhetsvurderinger, er rapporteringen om relevant informasjon begrenset. Selskapene rapporterer særlig om retningslinjer.


