




Verdivurdering i usikre tider og revisjon av estimater
De siste årene har økt markedsvolatilitet, geopolitiske spenninger og endringer i rammebetingelser gjort det stadig mer krevende å utarbeide og revidere verdivurderinger. Under slike markedsforhold er det avgjørende å benytte metoder og prosesser som både ivaretar kompleksiteten i verdidriverne og synliggjør usikkerheten knyttet til sentrale forutsetninger. Denne artikkelen gir en oversikt over egnede metoder og utvalgte verktøy som kan anvendes for å vurdere rimeligheten av forutsetninger som benyttes i verdivurderinger.
1 Introduksjon
Markedet har de siste årene vært preget av en rekke utfordringer som har skapt betydelig volatilitet og usikkerhet. Geopolitiske spenninger, kriger og konflikter, pandemier, toll og skatter, samt økende inflasjon, renter og kapitalkostnader har alle bidratt til et makroøkonomisk landskap i rask endring. Slike forhold gjør det stadig mer krevende å estimere virkelig verdi, da de underliggende forutsetningene kan endre seg betydelig, selv innenfor korte tidsintervaller. For revisor innebærer dette et skjerpet krav til profesjonell skepsis, robust metodebruk og dokumentasjon. Det er derfor avgjørende å benytte hensiktsmessige metoder, teknikker og verktøy for å oppnå balanserte verdivurderinger.
Den reviderte ISA 540-standarden (heretter omtalt som ISA 540) stiller krav til revisors vurdering av metodene, forutsetningene og dataene som benyttes av ledelsen ved utarbeidelsen av regnskapsestimater. Videre krever den en vurdering av ledelsens valg av punktestimat og tilhørende opplysninger om estimeringsusikkerhet. Denne artikkelen gir en oversikt over egnede metoder og utvalgte verktøy som kan anvendes for å vurdere rimeligheten av benyttede forutsetninger.
2 Virkelig verdi
Virkelig verdi er en sentral målemetode i flere deler av regnskapet. IFRS 13 definerer virkelig verdi som «den prisen som ville blitt oppnådd ved salg av en eiendel eller betalt for å overføre en forpliktelse i en velordnet transaksjon mellom markedsdeltakere på måletidspunktet». Virkelig verdi er dermed et såkalt «exit»-konsept, der verdien reflekterer en hypotetisk transaksjon i markedet. Målingen av virkelig verdi bygger på en markedsbasert tilnærming, hvor man benytter forutsetninger som en rasjonell markedsdeltaker ville anvendt, inkludert antakelser om risiko. Det understrekes at virkelig verdi ikke er selskapsspesifikk. Et foretaks valg om å benytte en eiendel eller innfri en forpliktelse på en annen måte enn en rasjonell markedsdeltaker er derfor irrelevant for fastsettelsen av virkelig verdi.
Definisjonen av virkelig verdi i IFRS 13 harmonerer også med tilsvarende definisjoner i US GAAP (ASC 820) og IPEV-retningslinjene (International Private Equity and Venture Capital Valuation Guidelines). I de norske regnskapsstandardene er det begrenset veiledning når det gjelder måling av virkelig verdi. IFRS 13 bygger på allment aksepterte verdsettelsesprinsipper og kan benyttes innenfor god regnskapsskikk. Standarden kan derimot ikke benyttes ved måling av netto salgsverdi for varer (NRS 1) og gjenvinnbart beløp (NRS(F) Nedskrivning av anleggsmidler) (Baksaas, Haugen, & Stenheim, 2025).
Overordnet er det tre underliggende drivere for virkelig verdi av en eiendel eller forpliktelse:
Utvikling i fremtidige kontantstrømmer (inkludert blant annet vekst og marginer)
Tidspunkt og varighet (tidsbegrenset eller evigvarende)
Risiko
Samtidig er det viktig å være klar over at det kan eksistere ulike syn blant aktører om hvilke faktorer som driver verdien, og man kan ha forskjellige oppfatninger om hva en eiendel eller forpliktelse faktisk er verdt. Verdien kan også variere mellom aktører grunnet kjøperspesifikke forhold som synergier, informasjonstilgang, timing, og risikovurdering, samt selgerspesifikke forhold, som for eksempel finansielle utfordringer. Dette betyr at en pris som er observert i en faktisk transaksjon, kan avvike fra virkelig verdi, som – ut fra definisjonen – er basert på hypotetiske markedsdeltakere i en velordnet transaksjon. Det vil si at observerbare transaksjoner ikke nødvendigvis er et godt estimat eller en egnet referanse for virkelig verdi. Skillet mellom verdi og pris er særlig viktig i dagens marked, preget av økende usikkerhet og kompleksitet, og hvor ikke alle transaksjoner er velordnede. I tillegg må virkelig verdi skilles fra andre verdikonsepter, ettersom ulike tilnærminger kan gi ulike verdier for samme verdivurderingsobjekt.
Eksempler på verdikonsepter
Virkelig verdi
Strategisk verdi
Underliggende verdi
Bruksverdi
Likvidasjonsverdi
Bokført verdi
Skattemessig verdi
3 Valg av metode
Det er tre anerkjente verdsettelsesmetoder som benyttes til å måle virkelig verdi: markedsmetoden, inntjeningsmetoden og kostnadsmetoden.
Markedsmetoden: Priser eller multipler/forholdstall fra sammenlignbare transaksjoner eller sammenlignbare noterte selskaper benyttes som grunnlag for verdivurderingen.
Inntjeningsmetoden: Verdien estimeres basert på nåverdien av forventede netto kontantstrømmer fra driften.
Kostnadsmetoden: Verdien beregnes ut fra dagens kostnad for å kjøpe eller erstatte den aktuelle eiendelen.
Ved korrekt anvendelse skal metodevalget i prinsippet ikke påvirke den beregnede verdien. Dersom det eksisterer tilgjengelige sammenlignbare markedstransaksjoner, kan markedsmetoden benyttes. I praksis kan det være utfordrende å identifisere observerbare transaksjoner som er tilstrekkelig sammenlignbare. Selskaper som tilsynelatende selger samme produkt eller tjeneste, kan ha svært ulik forretningsmodell, geografi, størrelse, lønnsomhet, konkurrenter, kundetype, leverandørtype osv. Følgelig er det ofte tilfelle at selskaper som utenfra kan fremstå like, i realiteten ikke er direkte sammenlignbare. Av den grunn er inntjeningsmetoden, typisk ved bruk av diskonterte kontantstrømmer («DCF»), ofte foretrukket i verdivurdering av selskaper, mens markedsmetoden vanligvis benyttes som en rimelighetskontroll.
For å kunne benytte inntjeningsmetoden, må verdivurderingsobjektet generere identifiserbare og målbare kontantstrømmer, og det må være mulig å utarbeide gode prognoser på fremtidig inntjening. Ettersom verdivurderingen i stor grad er basert på fremtidige estimater, kan resultatene være sensitive for endringer i forutsetningene.
For eiendeler som er enkle å gjenskape, eksempelvis maskiner og utstyr, benyttes ofte kostnadsmetoden. Metoden benyttes også for verdivurderingsobjekter der det er vanskelig å utarbeide pålitelige inntjeningsprognoser (typisk prosjekter i tidlig fase). Kostnadsmetoden bygger på et rasjonale om at en kjøper ikke vil være villig til å betale mer for en eiendel enn det koster å gjenskape tilsvarende eiendel, og hensyntar ikke eiendelens forventede fremtidige inntjening. Metoden har begrenset anvendelsesområde og er vanligvis ikke en egnet metode for verdsettelse av hele virksomheter. Den bør kun vurderes i de tilfellene hvor selskapet ikke genererer målbare kontantstrømmer eller dersom gjenanskaffelseskost for eiendelen er enkel observerbar.
Ved metodevalg bør man først vurdere hvorvidt det eksisterer relevante sammenlignbare transaksjoner i et aktivt marked (slike transaksjoner kan være krevende å identifisere ved selskapsverdsettelse). Finnes det slike observasjoner, er det en klar indikasjon på at markedsmetoden kan benyttes. Dersom det ikke finnes relevante sammenlignbare transaksjoner i et aktivt marked, bør man vurdere om eiendelen genererer målbare inntekter slik at inntjeningsmetoden kan benyttes. Hvis ikke, bør verdsettelsen baseres på kostnadsmetoden. Det er ofte hensiktsmessig å benytte mer enn én metode for å understøtte verdien, for eksempel beregne verdien ved inntjeningsmetoden og støtte med markedsmetoden. Dette er særlig viktig i perioder med høy usikkerhet. Tradisjonelle tilnærminger som estimerer enkeltkomponenter i verdsettelsen – som for eksempel markedsrisikopremien eller beta i beregningen av avkastningskravet – kan bygge på utdatert informasjon. Dette øker behovet for rimelighetsvurdering av resultater fra diskonterte kontantstrømmer, for eksempel vurdering av impliserte multipler, selv om markedsmetoden ikke er den primære verdsettelsesmetoden.
3.1 Gjennomgang av ledelsens prosess med å utforme estimater/ forutsetninger
I henhold til ISA 540 skal revisor blant annet oppnå en forståelse for «enhetens transaksjoner og andre hendelser og forhold som kan medføre et behov for, eller endringer i, regnskapsestimater som skal innregnes eller opplyses om i regnskapet» (13 (a)). Samt hvilke metoder, forutsetninger og data som er benyttet, og hvordan ledelsen har utviklet estimatene (ISA 540 13 (h)).
I en verdsettelsessammenheng vil det være viktig å oppnå forståelse for hvorfor ledelsen har benyttet den valgte metoden, hvordan ledelsen har utviklet eventuelle prognoser, og om organisasjonen har den nødvendige kompetansen til å vurdere rimeligheten av estimatene og de benyttede forutsetningene. I tillegg må det vurderes hvorvidt regnskapsestimatet er påvirket av kompleksitet, subjektivitet eller andre iboende risikofaktorer (ISA 540 16 (b)). ISA 540 krever også at revisor vurderer hensiktsmessigheten til eventuelle endringer i metode, forutsetninger og data fra tidligere perioders estimater. Slike endringer kan blant annet være endringer av benyttet verdsettelsesmetodikk, endringer i kilder for inndata til prognosen eller endringer i prosessen for å lage prognosen. I henhold til standarden skal revisor også «gjennomgå utfallet av tidligere regnskapsestimater, eller, der det er relevant, deres påfølgende reestimering for å bistå i identifiseringen og vurderingen av risikoer for vesentlig feilinformasjon i inneværende periode» (ISA 540 (14)).
Å ha en helhetlig forståelse av selskapets kommersielle planer er viktig i enhver verdsettelse, og særlig viktig i et makroøkonomisk landskap i stadig utvikling. Dette kan påvirke hvor mye involvering og faglige innspill en verdsettelse bør bygge på. I mer stabile tider kan verdsetteren ofte nøye seg med innsikt fra finans- og regnskapsledelsen. I dagens situasjon kan det derimot være nødvendig å konsultere et bredere spekter av funksjoner, for eksempel kommersiell ledelse, juridisk og skatt. I tillegg utarbeides verdivurderinger per en bestemt dato. Dette reiser spørsmålet om hva som skal inngå i verdivurderingen basert på hva som var kjent eller kunne være kjent på denne datoen. Dette krever ofte en vurdering av tidslinjen før og etter verdsettelsesdatoen.
Basert på erfaring fra gjennomgang av et betydelig antall verdsettelsesmodeller ser vi at Excel-modeller svært ofte inneholder feil eller logiske brister. Hyppige økonomiske endringer og løpende oppdateringer av modellverket øker risikoen for slike feil. Det er derfor viktig at man setter av tilstrekkelig tid til å gjøre en grundig jobb, slik at modellene som benyttes for verdivurdering og regnskapsestimater, er oppdaterte, teknisk korrekte og uten logiske mangler.
4 Testing av forutsetninger
ISA 540 stiller krav til at revisor vurderer risikoen for at det er vesentlig feilinformasjon knyttet til sentrale forutsetninger og dataene som ledelsen har benyttet i utarbeidelsen av deres regnskapsestimater. Videre i artikkelen presenteres praktiske eksempler på fire ulike verktøy som kan benyttes for å teste forutsetninger: retrospektiv gjennomgåelse, sensitivitetsanalyser, scenarioanalyser og sammenligning mot markedsdata.
4.1 Retrospektiv gjennomgåelse
I henhold til ISA 540 er retrospektiv gjennomgåelse en analyse som «kan gi revisjonsbevis som underbygger identifiseringen og vurderingen av risikoene for vesentlig feilinformasjon i inneværende periode» (A56). Gjennomgåelsen kan utføres for foregående periode, eller over flere perioder.
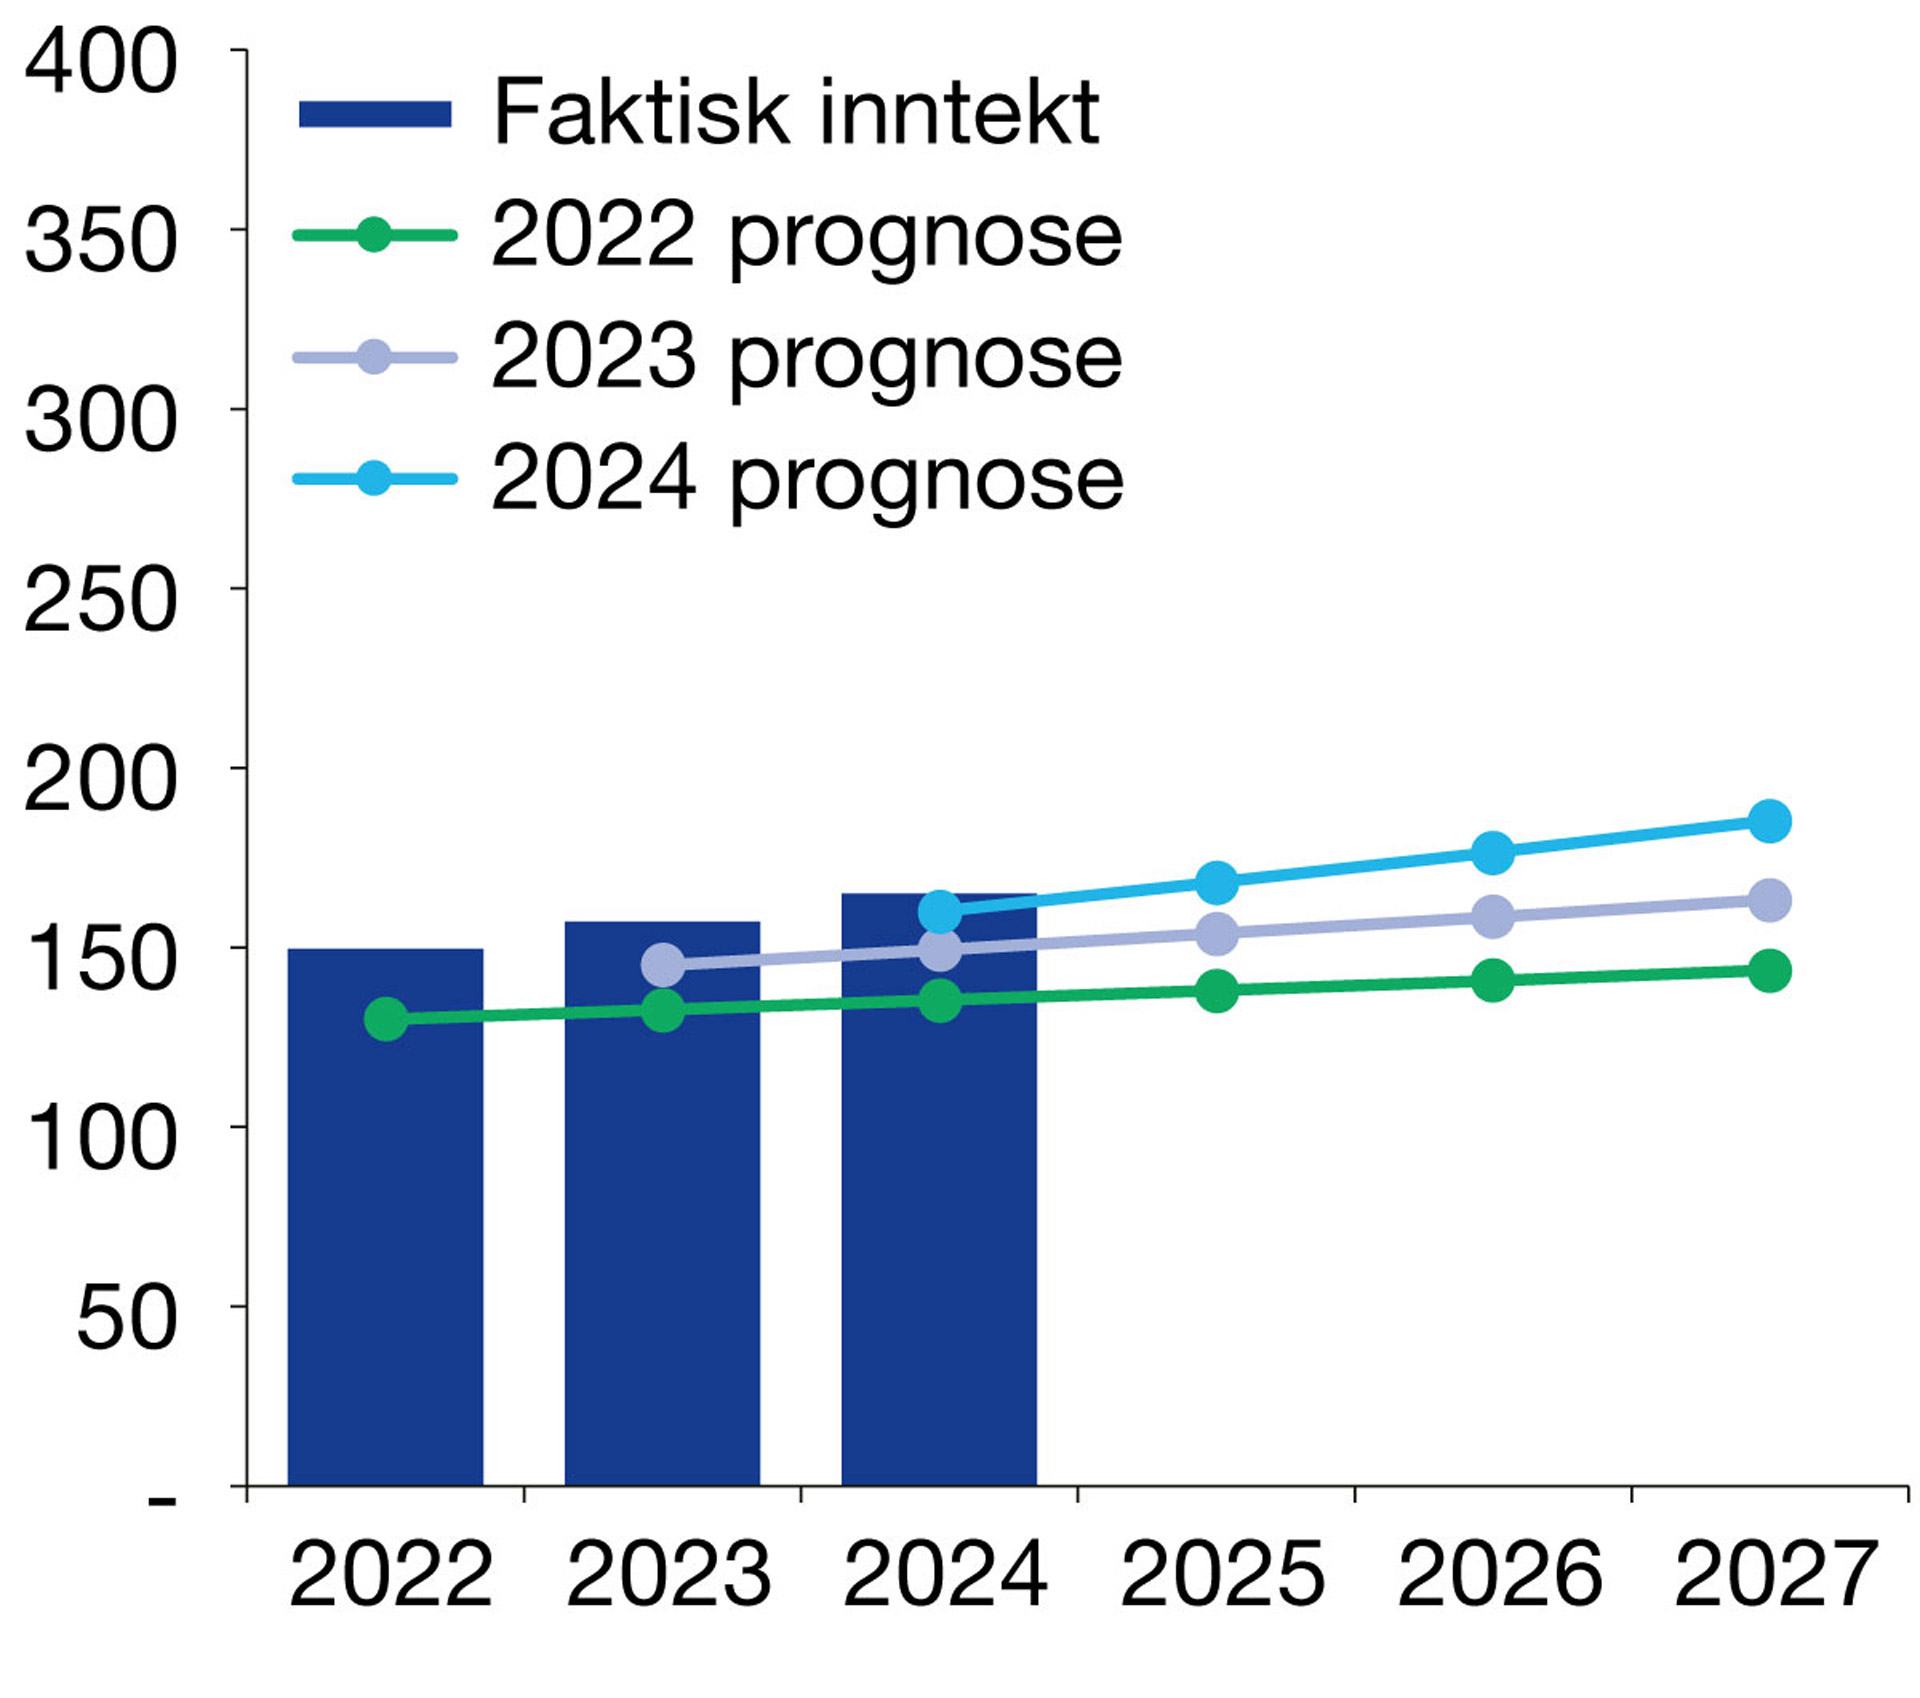
Figur 1 - Eksempel på konservative prognoser
For å kunne vurdere risikoen i de benyttede forutsetningene samt hvilket avkastningskrav man skal benytte, bør man analysere hvor godt selskapet har truffet på tidligere estimater. Eksempelvis, dersom selskapet historisk har utarbeidet prognoser som konsekvent overstiger faktisk inntekt eller marginer, kan dette være en indikasjon på økt risiko for vesentlig feilinformasjon/skjevhet i prognosene. I slike tilfeller kan det være nødvendig å gjennomgå prognosene mer i detalj, for å vurdere om det finnes tilstrekkelig belegg for den prognostiserte veksten. Figur 1 og 2 viser eksempler på en konservativ og en optimistisk inntektsprognostisering.
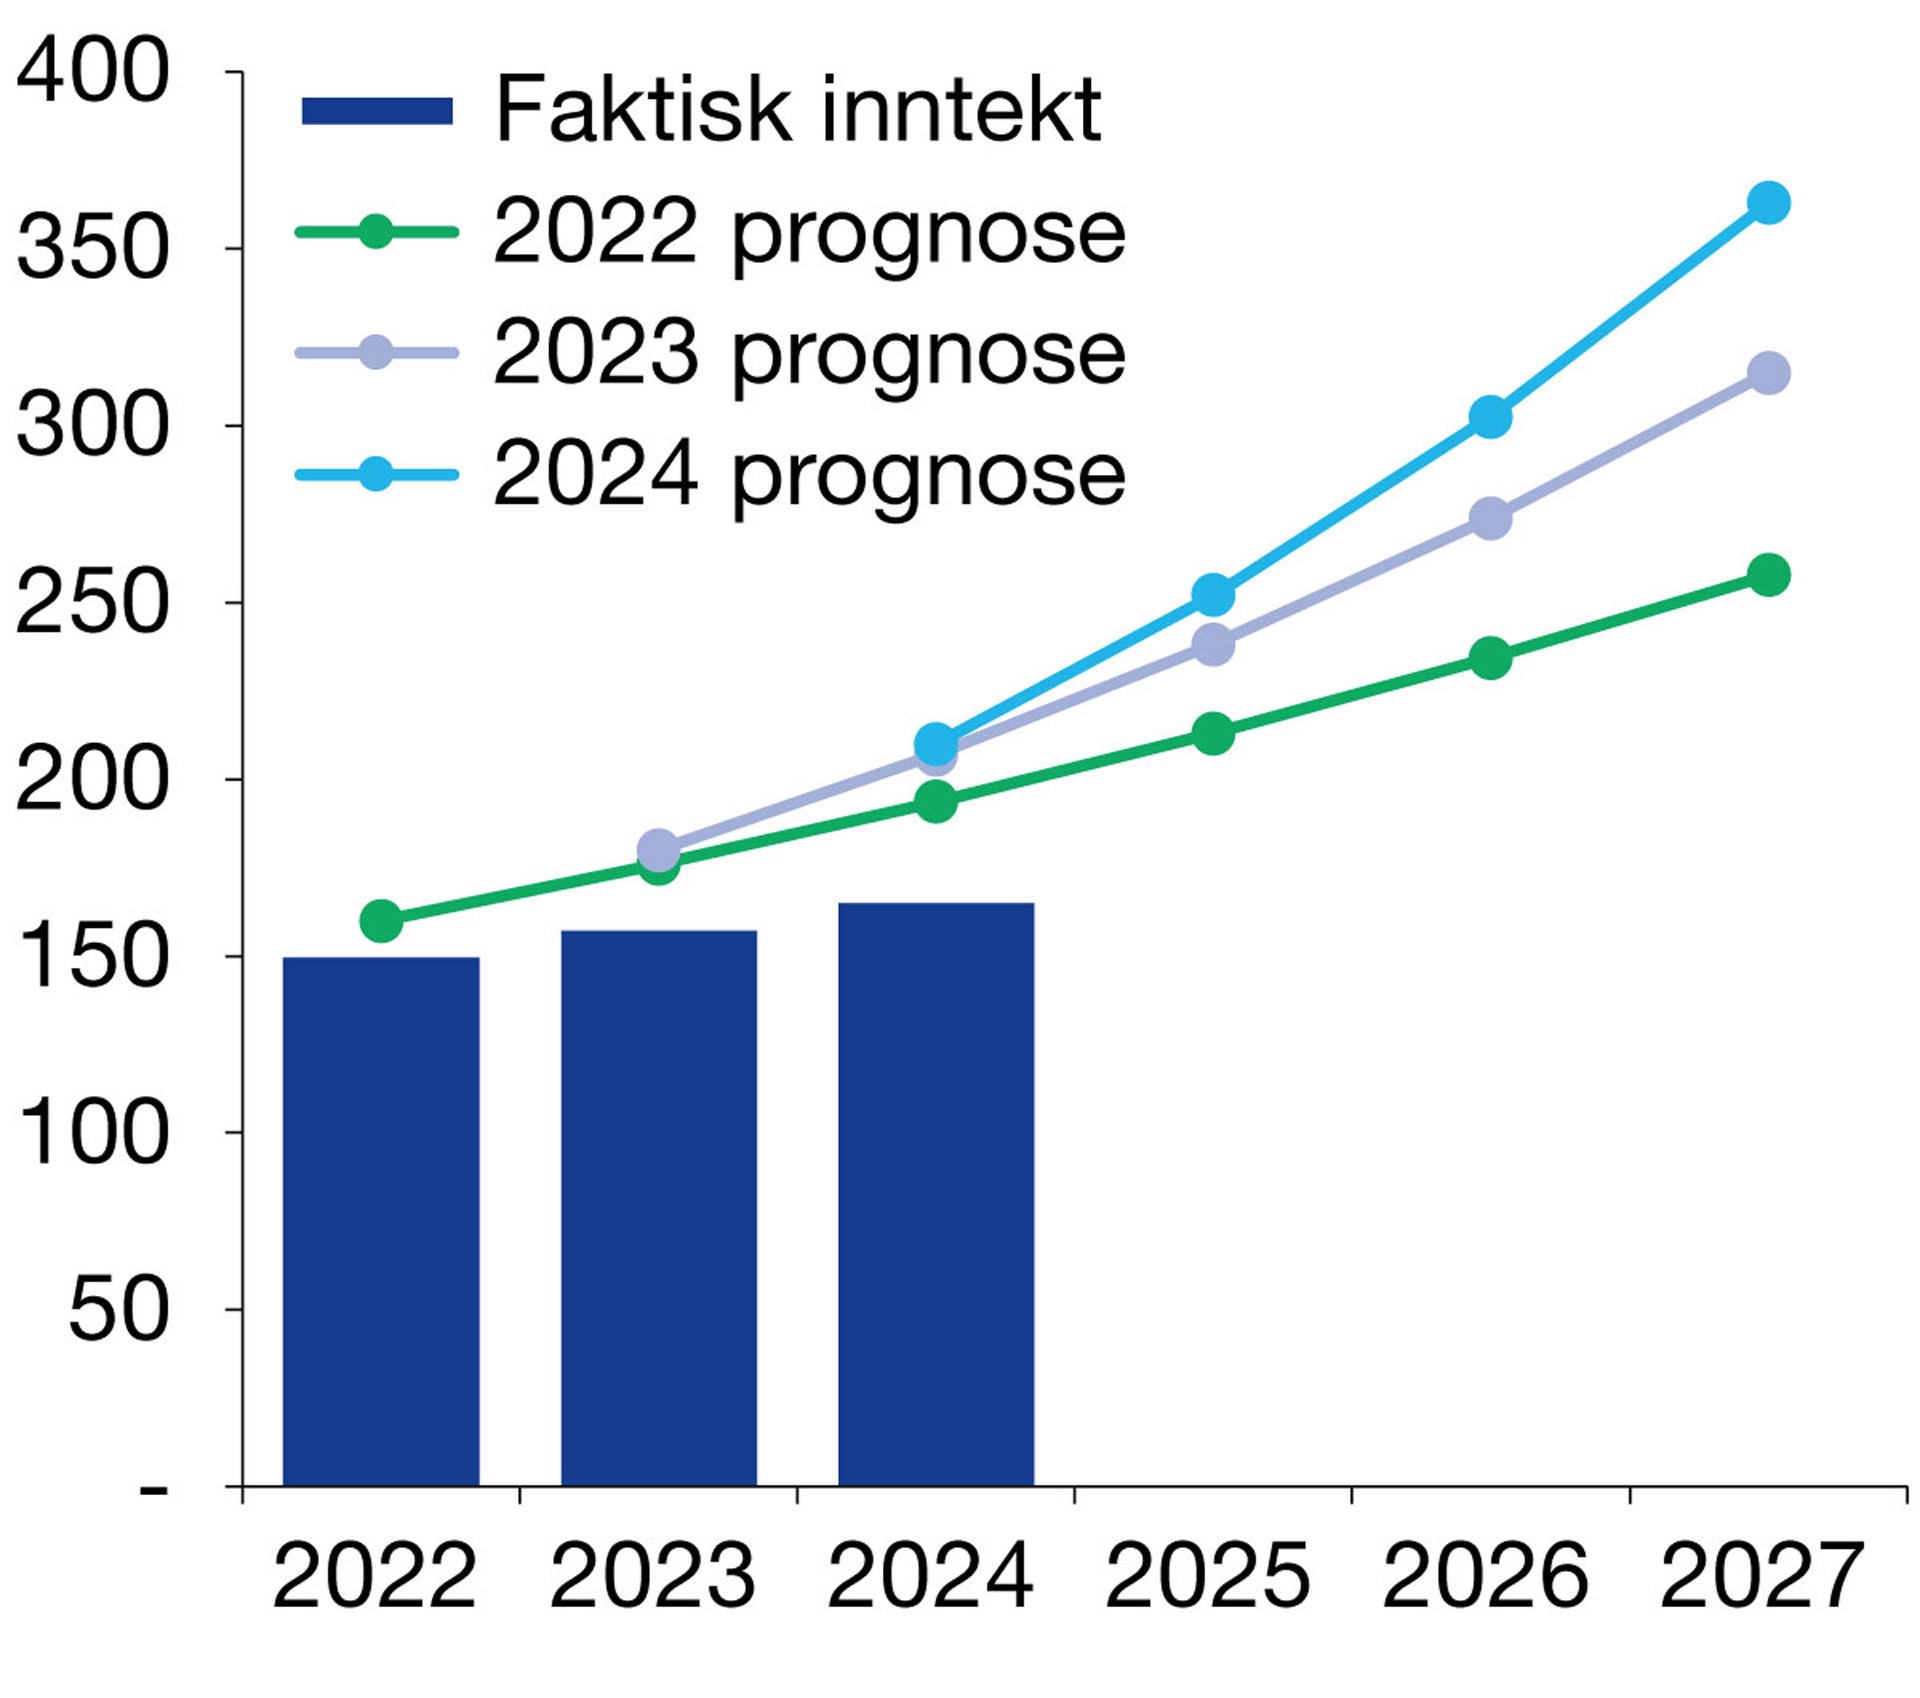
Figur 2 - Eksempel på optimistiske prognoser
Verdien må vurderes med en helhetlig tilnærming, og risikoen i kontantstrømmene må vurderes i samsvar med avkastningskravet. Realismen i prognosen bør også vurderes opp mot selskapets historiske tall, for eksempel dersom marginene er antatt å øke vesentlig i prognosen sammenlignet med det selskapet historisk har oppnådd, bør dette være godt begrunnet. Dersom prognosen for fremtidige kontantstrømmer fremstår i overkant optimistisk eller konservativ, kan det tilsi enten et høyere eller lavere avkastningskrav. Eksempelvis, dersom ledelsen konsekvent har overvurdert fremtidige inntekter eller marginer, bør det vurderes enten å nedjustere kontantstrømmene eller inkludere en premie i avkastningskravet for å håndtere prognoserisikoen.
4.2 Sensitivitetsanalyse
Det kan være knyttet betydelig usikkerhet til sentrale forutsetninger som inntektsvekst, marginutvikling, avkastningskrav og langsiktig vekst i en verdivurdering. Sensitivitetsanalyser trekkes frem av ISA 540 som et verktøy for å demonstrere hvor sensitivt et verdiestimat er for endringer i forutsetninger (A42). I en sensitivitetsanalyse kan man enkelt justere ulike forutsetninger for å undersøke hvilken effekt en endring har på estimert verdi. Det er nyttig både for å vurdere hver enkelt forutsetning isolert samt for å forstå den samlede effekten ved endring av flere variabler samtidig.
Tabell 1 illustrerer et oppsett for sensitivitetsanalyse og viser hvordan verdien påvirkes av endringer i avkastningskrav og inntektsvekst. Figur 3 viser hvordan man kan presentere ulike verdiintervaller basert på verdier fra en sensitivitetsanalyse.
I usikre tider kan verdiintervallet for en eiendel eller et selskap være bredere enn normalt. I revisjonen bør sensitivitetsanalysen kobles til vurderingen av tilleggsopplysninger: Dersom verdien er svært sensitiv for rimelige endringer i nøkkelforutsetninger, kan revisor beslutte at det er nødvendig med ytterligere tilleggsopplysninger i regnskapet (ISA 540 A143).
Tabell 1 – Sensitivitetsanalyse
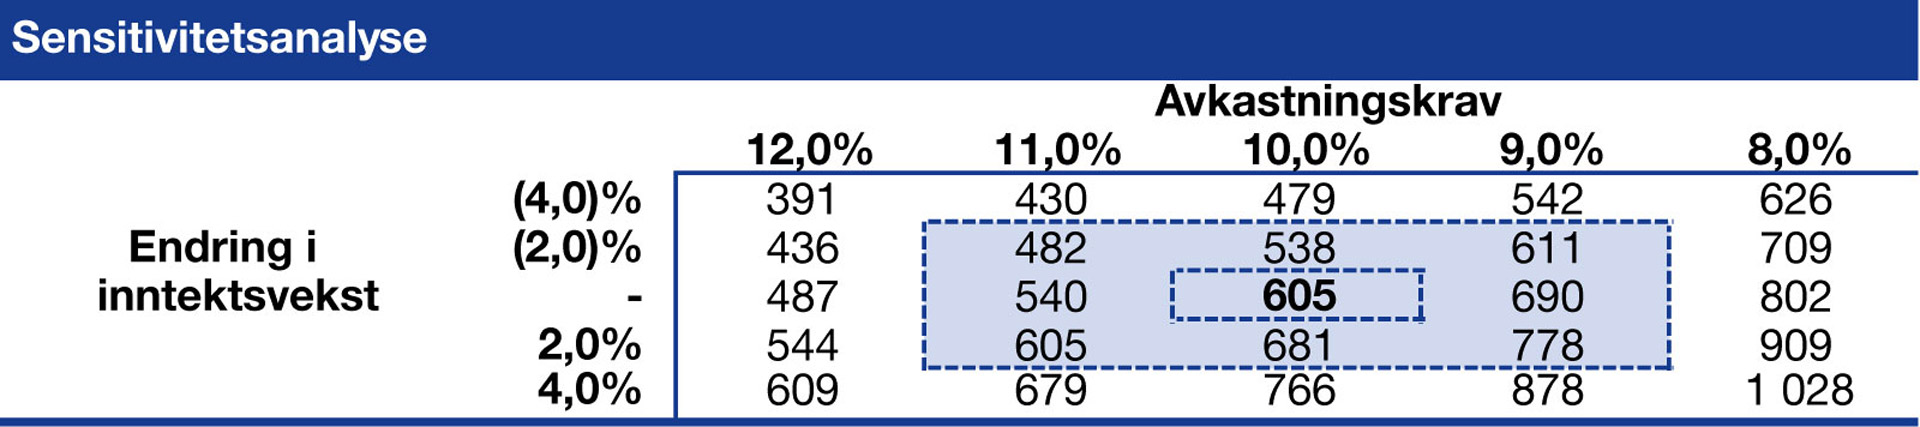
Tabell 1 viser et eksempel på en sensitivitetsanalyse der man undersøker hvilken effekt endring i inntektsvekst og avkastningskrav har på den estimerte verdien.
Figur 3 – Verdiintervall basert på sensitivitetsanalyse
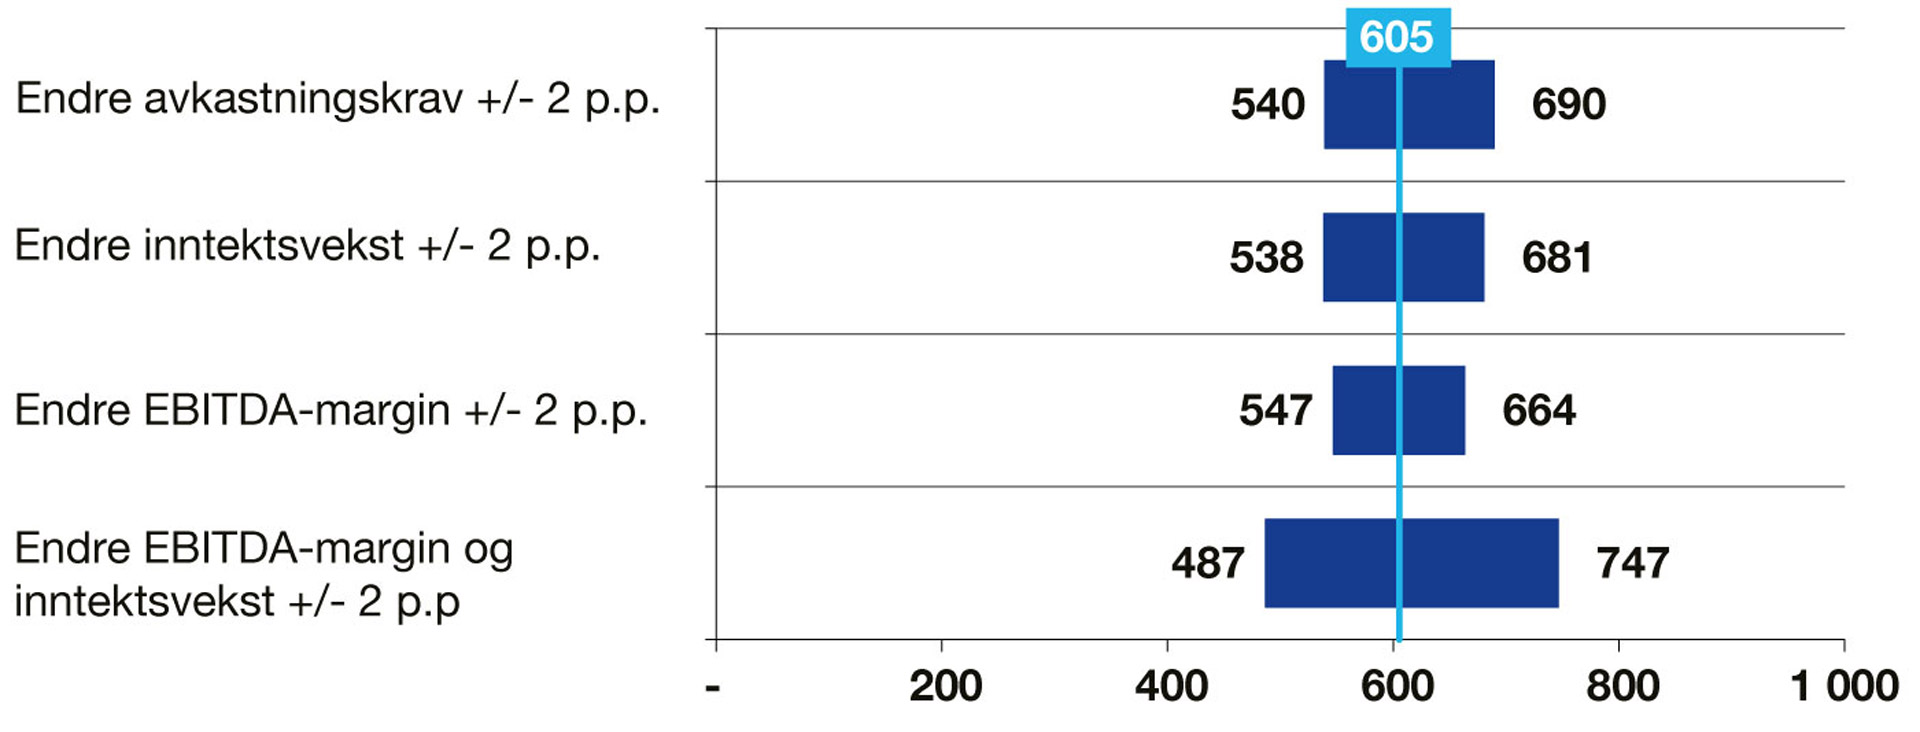
Figur 3 viser et eksempel på verdiintervaller beregnet basert på sensitivitetsanalyser.
4.3 Scenarioanalyse
Scenarioanalyse er en annen metode for å illustrere usikkerhet i estimater. I en scenarioanalyse baseres verdsettelsesestimatet på flere ulike scenarioer, som reflekterer variasjoner i sentrale forutsetninger. Hvert scenario tildeles en gitt sannsynlighet, og resultatet blir en sannsynlighetsvektet verdi. Ved korrekt bruk kan en scenarioanalyse gi et godt bilde av sentrale risikoer knyttet til verdsettelsesobjektet og de mulige utfallene av verdivurderingen. Figur 4 illustrerer et eksempel på en scenarioanalyse med tre ulike scenarioer, der hvert utfall tilordnes en gitt sannsynlighet, som resulterer i en sannsynlighetsvektet DCF-verdi.
I en verdsettelsesprosess mottar man ofte budsjetter fra selskapet, som kan benyttes som utgangspunkt for fremtidig utvikling. Disse er ofte utarbeidet for styringsformål, og ikke nødvendigvis for verdsettelsesformål, og er derfor ofte ikke et helt presist utgangspunkt for estimering av virkelig verdi. Følgelig kan det være nyttig å lage ulike scenarioer basert på budsjettet.
For å utarbeide en scenarioanalyse bør man først identifisere verdidrivere og hva som er et realistisk utfallsrom. En måte å identifisere verdidrivere på er å gjennomføre en sensitivitetsanalyse, som kan gi et tydelig bilde av hvilke variabler som driver verdien. ISA 540 fremhever at en sensitivitetsanalyse kan lede til utarbeidelsen av ulike utfallsscenarioer (A103). Typiske verdidrivere er inntektsvekst, marginer og langsiktig vekstrate.
Scenarioanalyser er særlig relevante når fremtidige kontantstrømmer påvirkes av utfallet av sentrale enkelthendelser (binære utfall), for eksempel ved forlengelse av en større kontrakt, bortfall av et vesentlig kundeforhold, innføring av grunnrenteskatt eller innføring av toll på selskapets produkter. Dette kan bidra til å synliggjøre det reelle utfallsrommet i selskapets fremtidige prognoser og dermed gjøre vurderingen mer transparent.
En kritikk som har blitt rettet mot scenarioanalyse, er at man innfører flere variabler i estimatene. For å benytte analysen må man tildele hvert scenario en gitt sannsynlighet, og det kan være krevende å vurdere sannsynligheten. Imidlertid vil en prognose med kun ett estimat på verdidrivere også inneha implisitte sannsynligheter for ulike scenarioer. Eksempelvis kan ledelsen måtte ta stilling til hvor sannsynlig de anser det at en større kunde forlenger kontrakten, eller at det vil bli innført toll på selskapets produkter/tjenester, når prognosen utarbeides. Det kan derfor være mer transparent å presentere de ulike scenarioene og tildele dem eksplisitte sannsynligheter. Det gjør det også enklere for brukeren av verdsettelsen å sette egne sannsynligheter og vurdere verdikonsekvensene av eventuelle avvikende syn på selskapets/markedets utvikling.
Videre forutsetter kapitalprisingsmodellen («CAPM»), som ofte benyttes til å utlede et avkastningskrav, at kontantstrømmene representerer en matematisk forventningsverdi. Dette innebærer at kontantstrømmer benyttet i en verdsettelse skal være forventningsrette, selv om prognosen baseres på kun ett scenario. Dette er imidlertid ikke alltid tilfelle. For eksempel er ledelsens budsjetter/prognoser ofte ikke forventningsrett fordi de typisk har større nedside enn oppside. Når vektingen gjøres eksplisitt gjennom scenarioer, kan vurderingen av hvorvidt prognosene er forventningsrette bli mer transparent.
Figur 4 – Scenarioanalyse
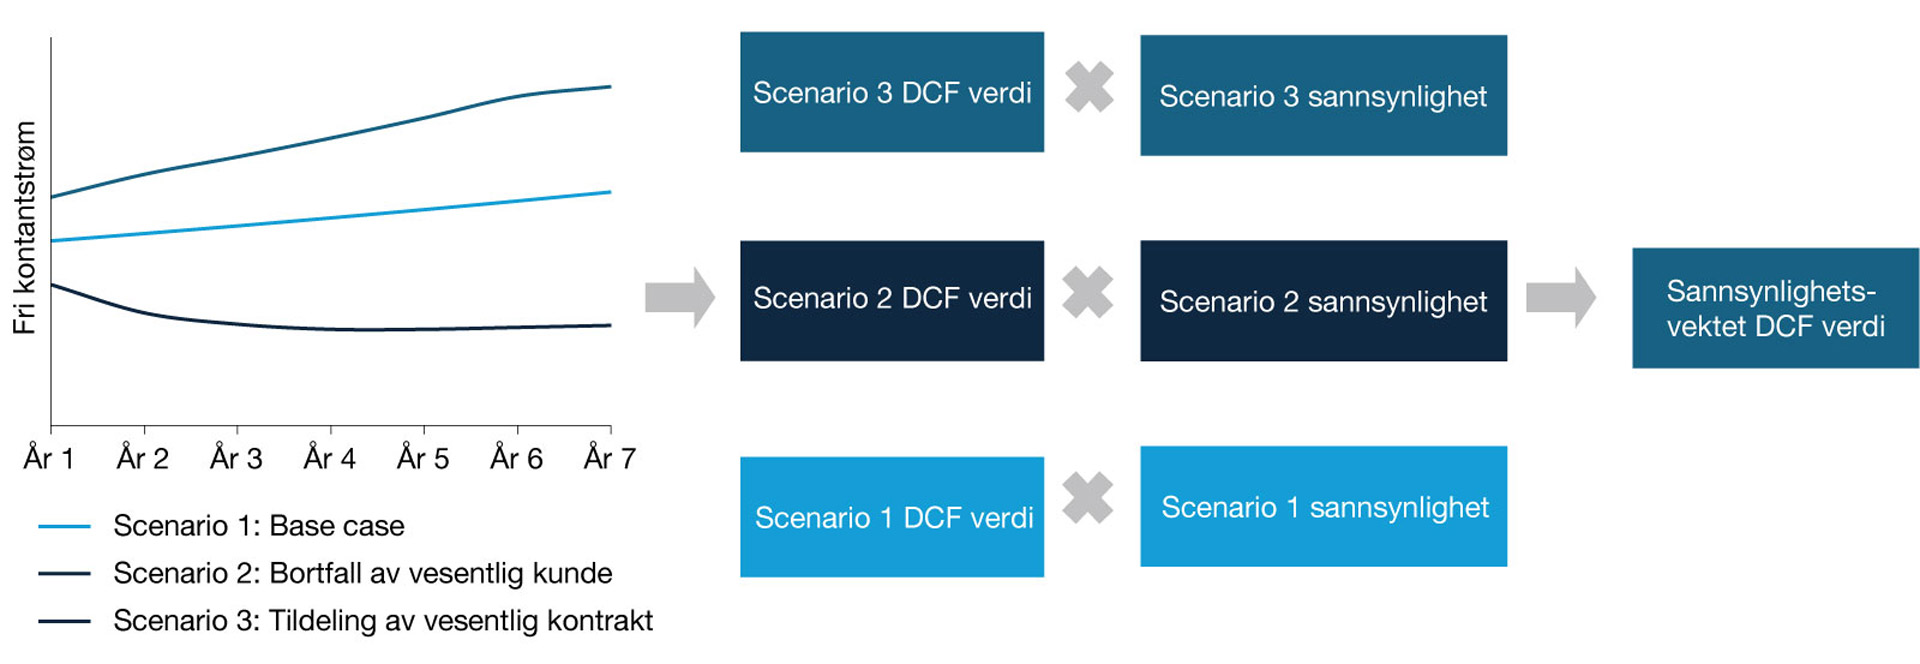
Figur 4 viser et eksempel på en scenarioanalyse der det er tre ulike scenarioer for fri kontantstrøm. Hvert scenario er tildelt en gitt sannsynlighet, som resulterer i en sannsynlighetsvektet DCF-verdi (nåverdi).
Figur 5 – Verdiintervall basert på scenarioanalyse
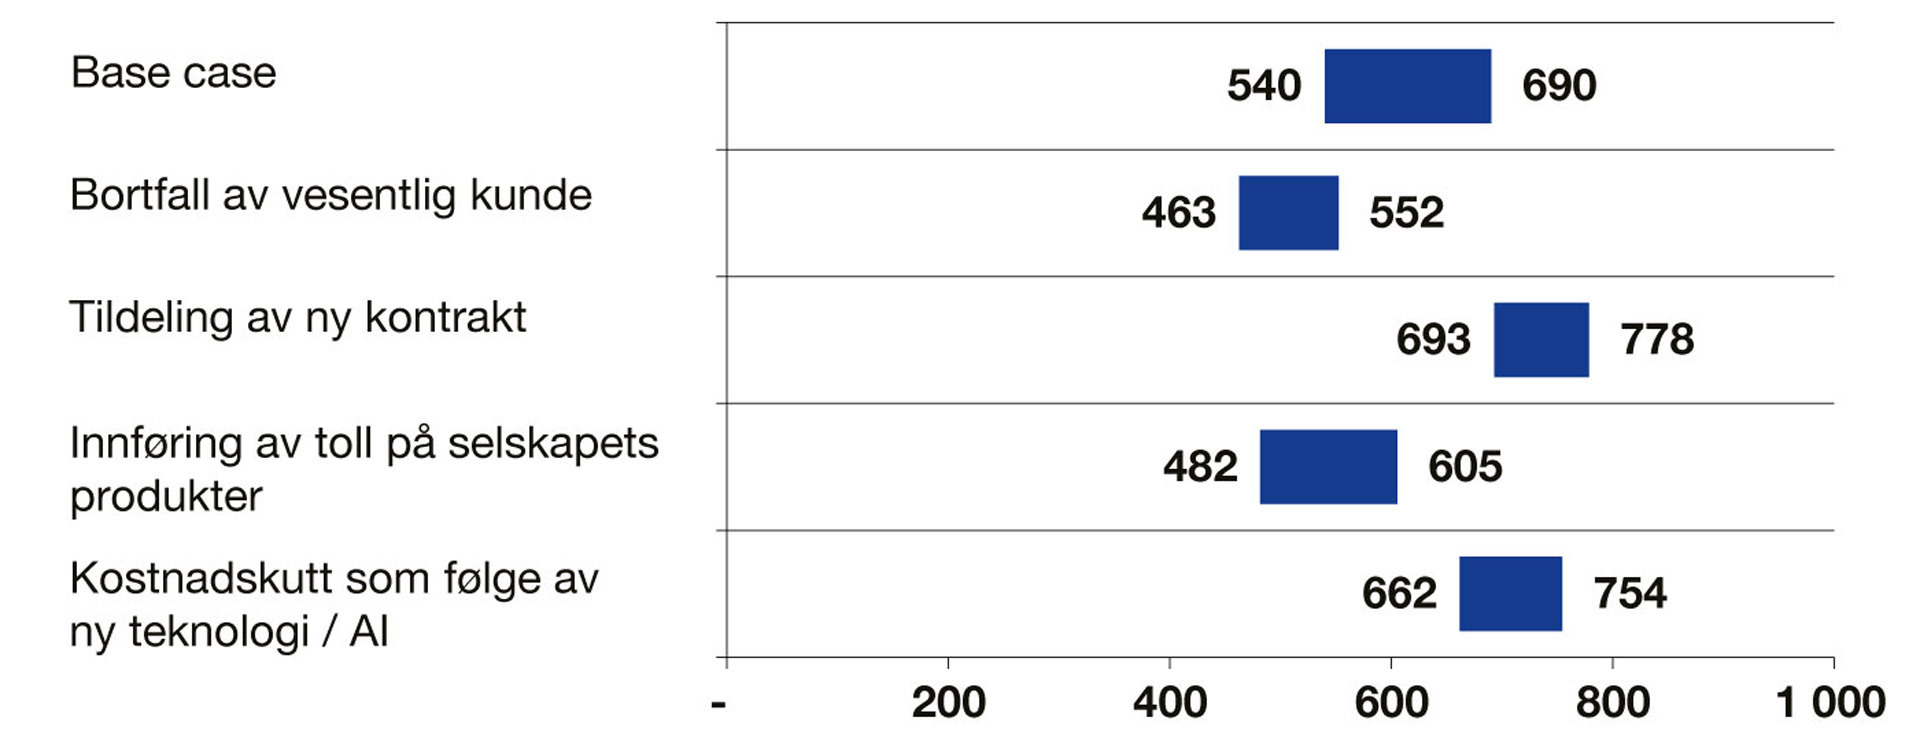
Figur 5 viser eksempler på verdiintervall beregnet basert på ulike scenarioer.
4.4 Sammenligning mot markedsdata
For regnskapsestimater kan sammenligning mot markedsdata være særlig fordelaktig, da det gir et eksternt referansepunkt for å vurdere rimeligheten av ledelsens antakelser og beregninger. ISA 540 krever at revisor vurderer om benyttede data er relevante og pålitelige (25 (c)), og oppfordrer til bruk av markedsdata der dette eksisterer og kan bidra til å styrke revisjonsbeviset.
Et eksempel på slike markedsdata er analytikerestimater for selskapet selv, konkurrenter eller sammenlignbare selskaper. Analytikerestimater kan utgjøre relevante bidrag i vurderingen av vekst, marginer og avkastningskrav som benyttes i verdivurderingen. Studier indikerer imidlertid at det ofte forekommer avvik i estimatene, og at disse i gjennomsnitt har en optimistisk skjevhet. Dette innebærer at man ikke bør basere seg ukritisk på slike data, men foreta egne grundige vurderinger. Spesielt i urolige perioder er det avgjørende å vurdere hvor oppdaterte og relevante de aktuelle analytikerestimatene faktisk er – en analyse gjennomført for noen uker siden kan allerede være utdatert. I tillegg er det relevant også å se på historikken til både sammenlignbare unoterte og noterte selskaper opp mot selskapets historikk og prognoser. Figur 6 viser en grafisk fremstilling av historikk og analytikerestimater for fremtidig EBITDA-margin for et utvalg selskaper.
Tilsvarende kan fremtidspriser og markedsprognoser for råvarer gi et verdifullt sammenligningsgrunnlag dersom virksomheten benytter dette som inndata i estimeringen av fremtidig kontantstrøm. Eksempler på råvarer med tilgjengelige fremtidspriser inkluderer blant annet olje og gass.
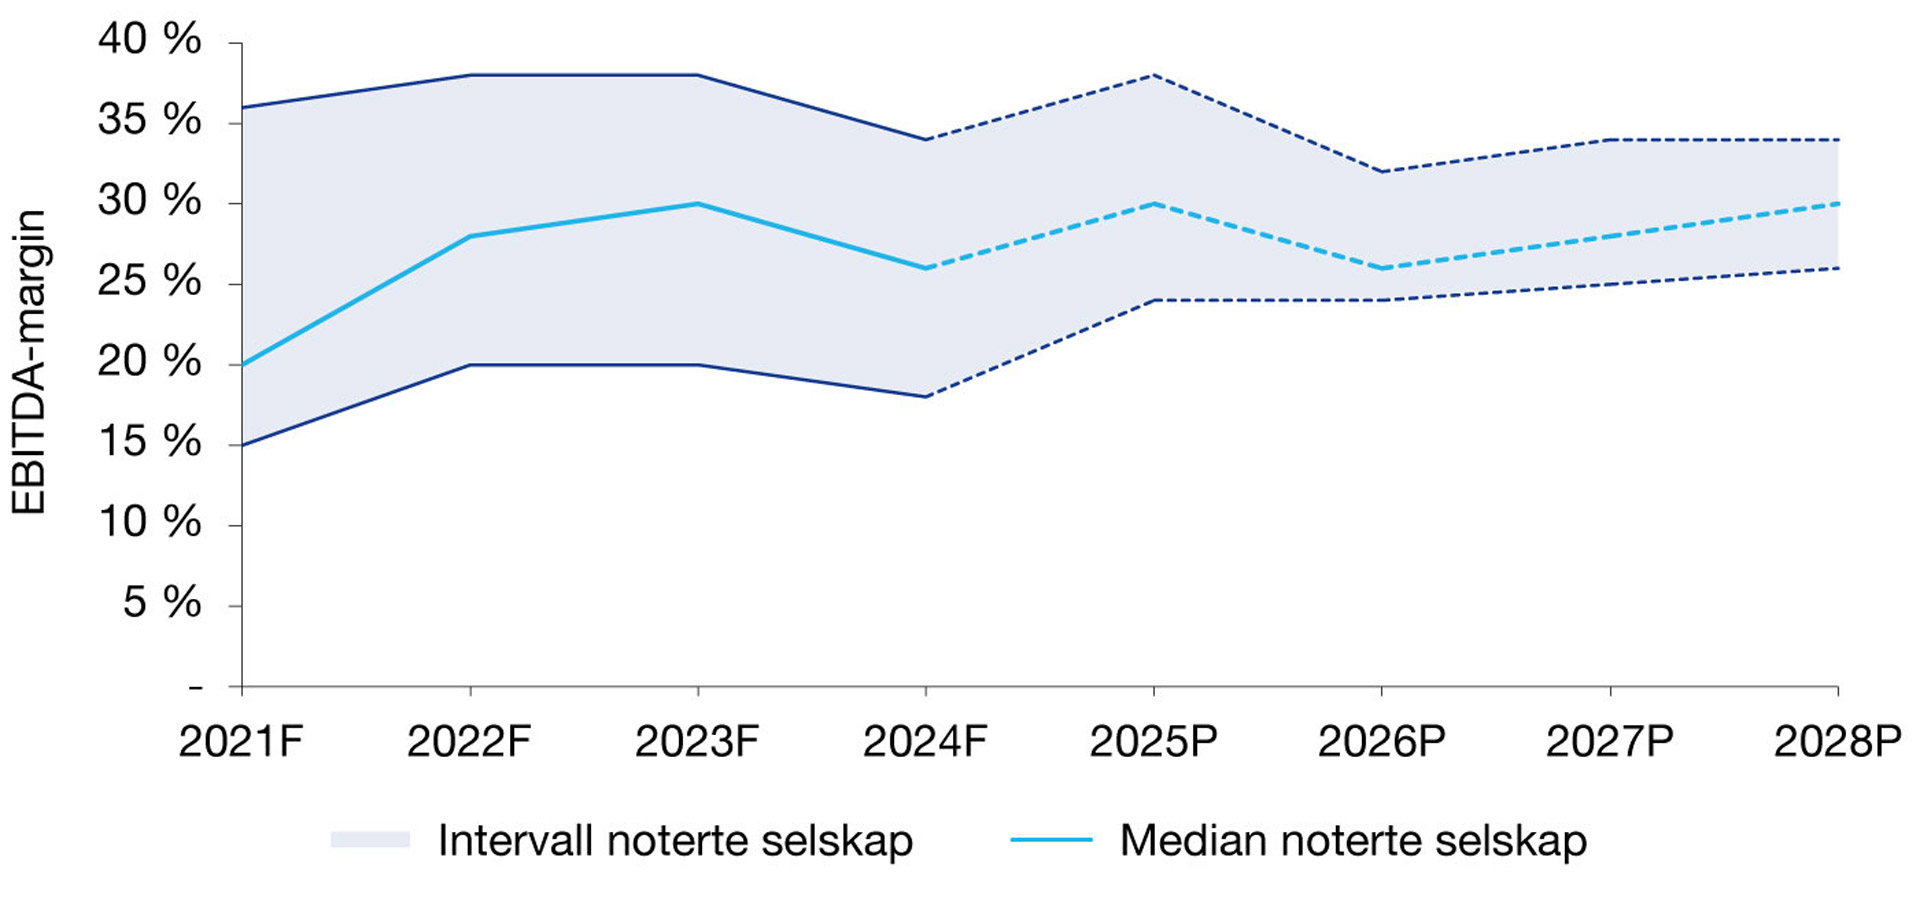
Figur 6 – Eksempel på presentasjon av historikk og analytikerestimater for fremtidig EBITDA-margin for et utvalg selskaper
5 Oppsummering
Høy markedsvolatilitet, geopolitisk uro og skiftende rammebetingelser gjør verdivurderinger mer krevende. For å sikre robuste estimater bør det benyttes metoder som fanger kompleksiteten i verdidriverne og synliggjør usikkerheten i sentrale forutsetninger. Systematisk bruk av retrospektiv gjennomgang, sensitivitets- og scenarioanalyser samt kalibrering mot relevante markedsdata styrker kvalitet og troverdighet.
Når kompleksiteten øker, bør spesialister involveres der det er hensiktsmessig. Kombinert med profesjonell skepsis, konsis og etterprøvbar dokumentasjon og transparente opplysninger om usikkerhet i tråd med ISA 540, bidrar dette til et rettvisende bilde av virksomhetens økonomiske situasjon og til å opprettholde tilliten til finansiell rapportering i et marked preget av raske endringer.
Referanser
Baksaas, K., Haugen, D., & Stenheim, T. (2025). Årsregnskapet i teori og praksis 2024. Gyldendal Norsk Forlag AS.


