



En benchmarkanalyse av rapporteringspraksis i 2024
I juni 2025 publiserte KPMG IFRG Limited i Storbritannia en omfattende benchmarkingsrapport med tittelen «Banks’ Sustainability-Related Disclosures: Benchmarking Sustainability-Related Disclosures in the 2024 Reporting Cycle». Rapporten analyserer bærekraftsrapporteringen til 33 ledende banker globalt.
Med utgangspunkt i denne benchmarkanalysen utforsker denne artikkelen sentrale trender, fremhever ledende praksis og vurderer i hvilken grad bankene tilpasser sin bærekraftsrapportering.
Formål med denne rapporten
I 2024 går analysen i dybden på bærekraftstemaer med strategisk relevans og tydelig tilknytning til banksektoren, og bygger videre på tidligere års fokus på klimarelaterte rapporteringer. Ettersom klimarelatert rapportering er relativt moden og omfattende hos mange banker, vurderer denne analysen også fremdriften innen rapportering om andre bærekraftsrelaterte temaer.
Landskapet for bærekraftsrapportering utvikler seg raskt. Dette året ble de første rapportene utarbeidet i henhold til CSRD. I tillegg er det sannsynlig at Europakommisjonens Omnibus-forslag vil medføre endringer i rapporteringskravene til bærekraft for selskaper som opererer i Europa. Vi forventer også en bredere anvendelse av ISSB-standardene på tvers av jurisdiksjoner. Rapporten sammenligner ikke bankene eksplisitt mot enkeltkrav i spesifikke rapporteringsstandarder, men søker snarere å illustrere status for bærekraftsrelaterte rapporteringer i banknæringen, vise utviklingen fra foregående år, og fremheve muligheter for forbedringer.
Omfang og tilnærming
KPMG har gjennomgått bærekraftsrelaterte rapporteringer fra 33 ledende banker i deres seneste rapporteringsperiode. Bankene som omfattes, er fra USA, Europa, Storbritannia, Australia, Canada, Brasil, Japan, Kina og India. Disse bankene benytter både frivillige og obligatoriske rammeverk.
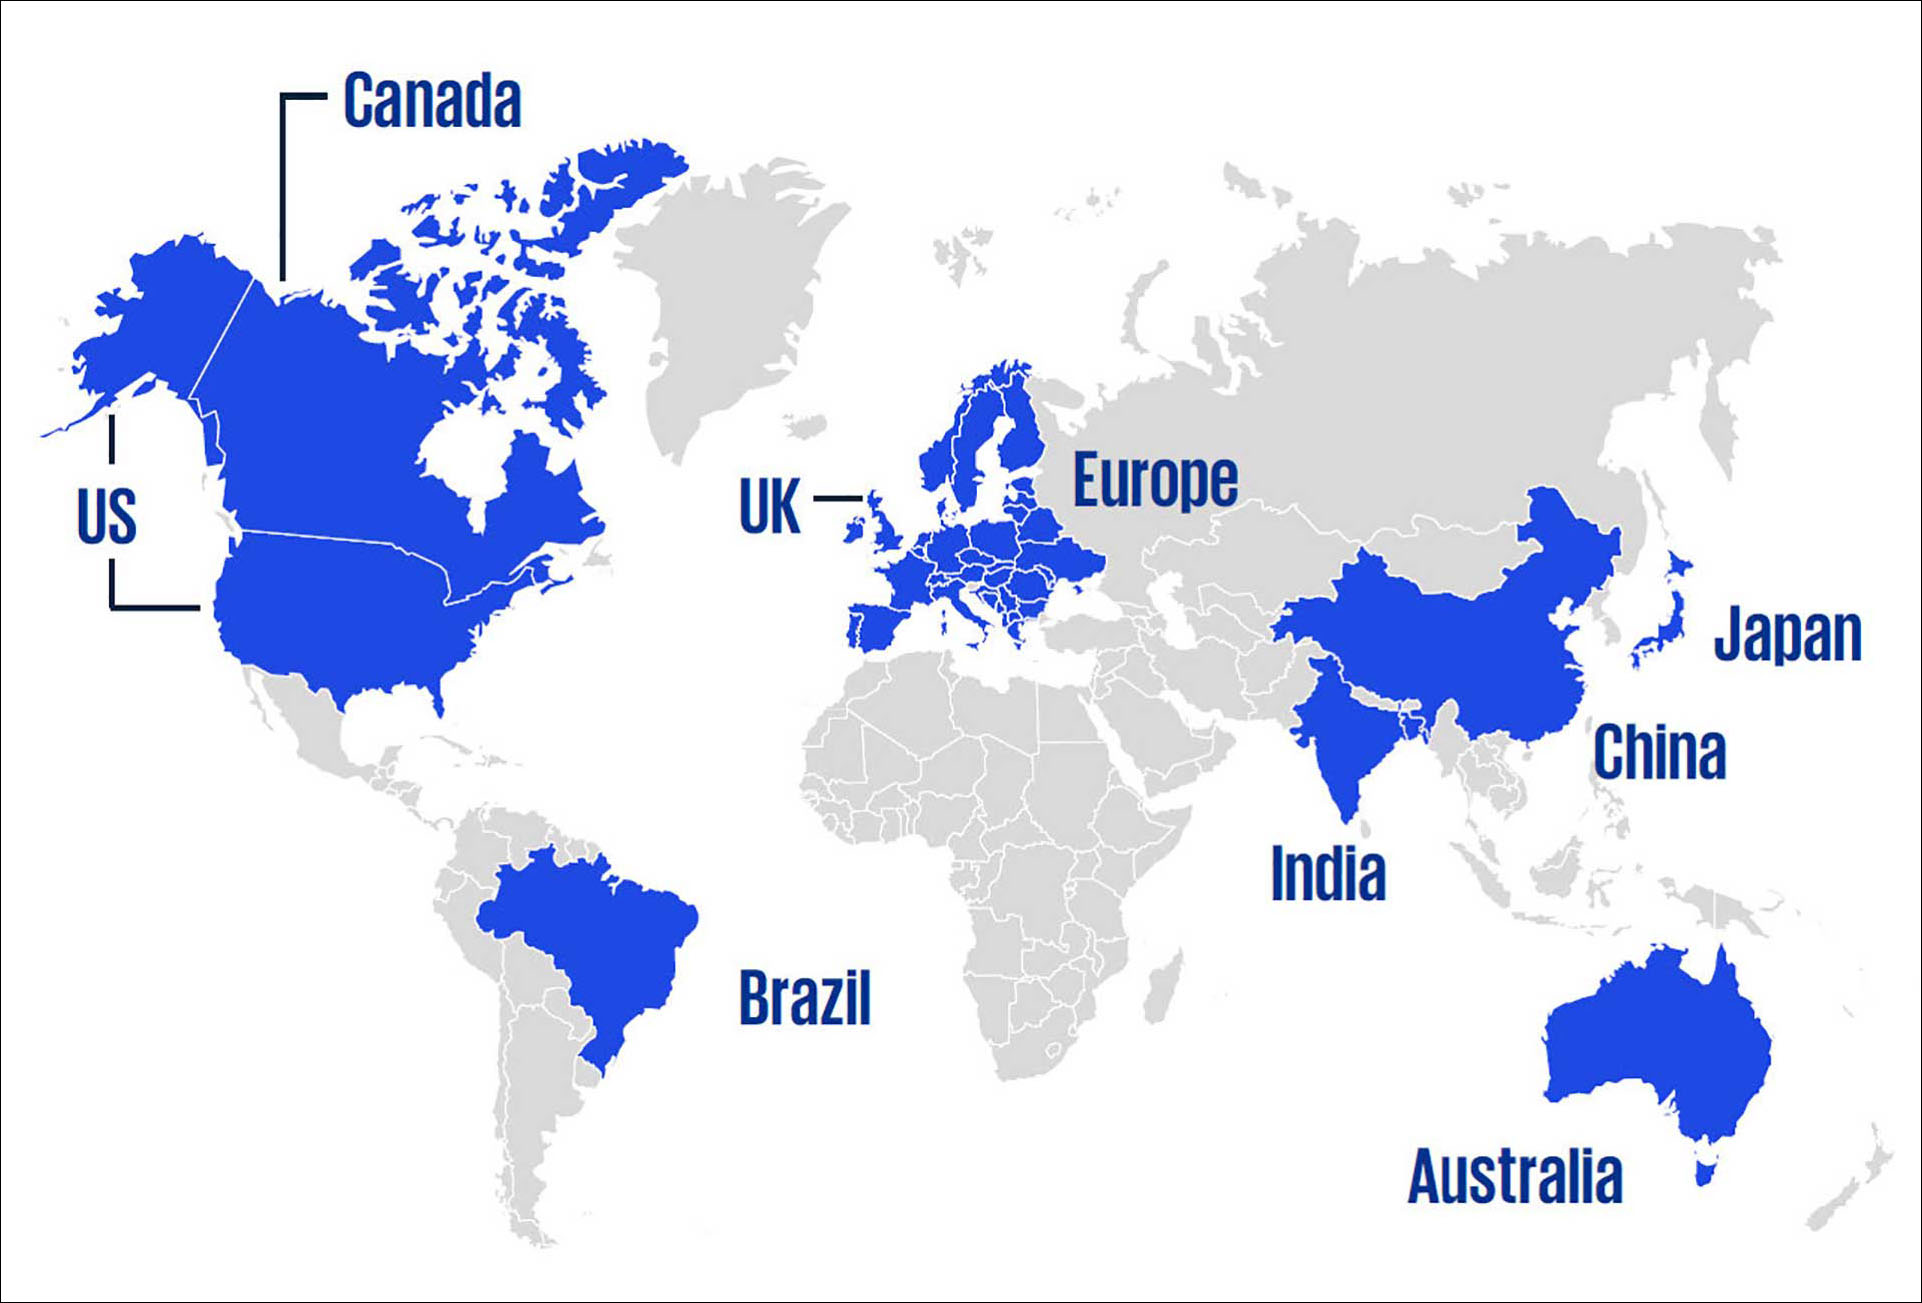
Analysegrunnlag: Gjennomgang av bærekraftsrapportering fra 33 banker globalt.
Analysen fokuserer på rapporteringsområder som er særlig relevante for banker.
Analysen omfatter følgende hovedområder:
Miljø:
Finansierte og tilrettelagte utslipp
Net zero- og utslippsreduksjonsmål
Bærekraftig finans
Datakvalitet for utslipp
Sosialt:
Forbrukerfokuserte programmer
Måling av sosiale effekter
Styring:
Bærekraftsstyring og forretningsskikk
Vi har gått gjennom offentlig tilgjengelige klima- og bærekraftsrelaterte rapporteringer fra årsrapporter og, der det er relevant, andre frittstående dokumenter. Omtalte rapporteringer er fra 2024-perioden, sammenlignet med 2023 der dette er relevant. Samme banker som i fjor inngår, med unntak av to banker der rapporter for 2024 ennå ikke var tilgjengelige grunnet senere publiseringsdato. De fleste bankenes seneste årsrapporter dekker året som ble avsluttet 31. desember 2024. For banker med avvikende regnskapsår har vi benyttet den nyeste årsrapporten (f.eks. per 30. september 2024). Det er utvist faglig skjønn ved sammenstilling og vurdering av disse rapporteringene.
Sammendrag
Etter hvert som bankene utvider sine bærekraftsrelaterte rapporteringer, blir det stadig viktigere å formidle en sammenhengende og tydelig fortelling. Med bruk av mange ulike rammeverk kan sammenligning og tolkning av ESG-prestasjoner være utfordrende.
Landskap
Rapporteringen varierer geografisk og reflekterer ulike utgangspunkter, rapporteringsrammeverk og metoder. De fleste banker fokuserer rapporteringen på klima, forbruker og arbeidsstyrke, der forventninger og data er best utviklet. Rapportering om temaer som biologisk mangfold er mindre utfyllende, ofte på grunn av begrenset datatilgang, umodne rammeverk eller vurderinger av at temaet ikke er vesentlig. Banker har mulighet til å utvikle rapporteringen gjennom å ha mer fokus og rapportere om de vesentligste temaene med størst konsekvens.
Sammenheng med ECL-rapportering
Henvisninger til klima øker fortsatt i rapporteringen av kredittrisiko. Selv om noen banker kvantifiserer klimarelaterte forventede kredittap (ECL), er beløpene som oppgis, fortsatt små.
Finansierte og tilrettelagte utslipp
Finansierte utslipp er klimagassutslipp som banker og investorer finansierer gjennom sine lån og investeringer. Tilrettelagte utslipp er klimagassutslipp knyttet til tjenester et selskap tilbyr, som gjør karbonutslipp mulig (for eksempel å garantere fossilavtaler eller tilrettelegge for obligasjonsutstedelser). De fleste banker rapporterer om finansierte utslipp. Noen har startet rapportering om tilrettelagte utslipp. En fremvoksende beste praksis er å inkludere avstemminger som viser hvor stor del av bankens portefølje som dekkes av utslippsrapporteringen.
Bærekraftig finans
De fleste banker rapporterer om mål for bærekraftig og/eller overgangsfinansiering. Det er imidlertid behov for større åpenhet rundt definisjoner og faktiske resultater av slike instrumenter.
Utslippsmål og datakvalitet
Flere banker publiserer PCAF-datakvalitetsscore (Partnership for Carbon Accounting Financials) for utlånsporteføljer sammen med sine utslippsmålinger og -mål. Der datakvaliteten er lav, har enkelte banker valgt ikke å publisere mål, grunnet risiko for feilrapportering.
Måling av sosiale effekter
Bankene rapporterer om en rekke tiltak innen finansiell inkludering og forbrukervern. Mangelen på standardiserte mål og resultatindikatorer gjør det vanskelig å vurdere effekten av slike tiltak.
Styring
Forretningsetiske rapporteringer er hovedsakelig kvalitative, med få målbare indikatorer og enda færre formelle resultatmål. Bankene har begynt å rapportere om risikohåndtering knyttet til etikk i kunstig intelligens og algoritmisk skjevhet. For eksempel kan kunstige intelligenssystemer og algoritmer som brukes av bankene i kredittvurdering, svindeldeteksjon eller forbrukersegmentering, være partiske (biased).
Overordnede observasjoner
Tidspunkt for rapportering
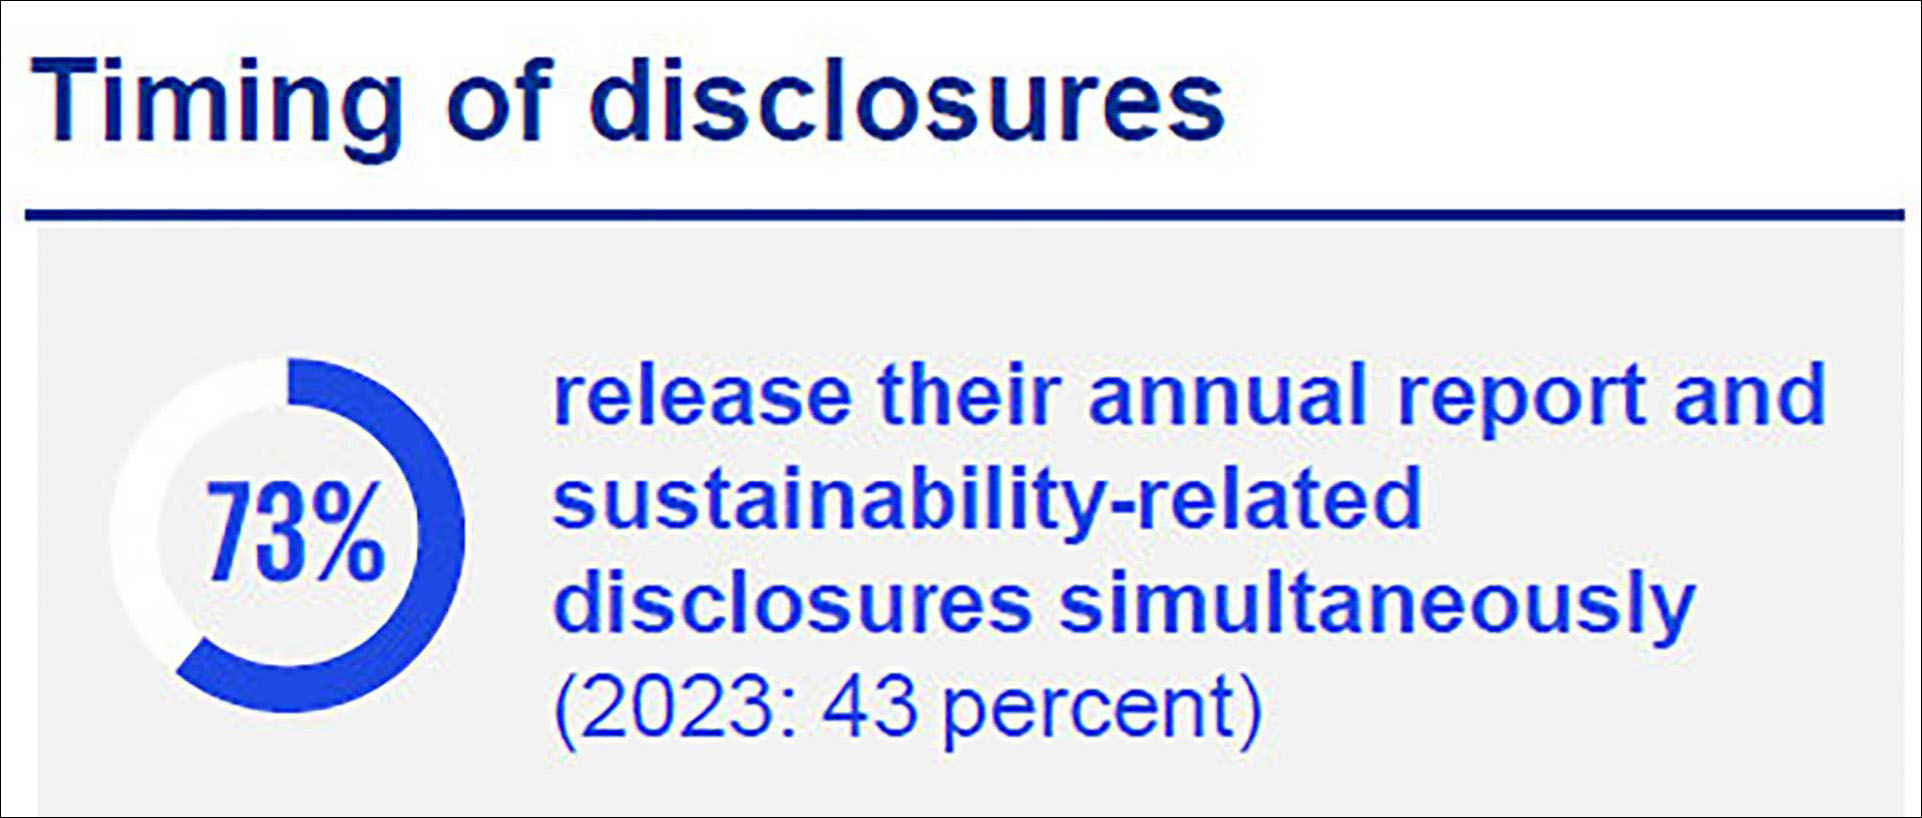
Tidspunkt for rapportering.
73 % av bankene publiserer årsrapport og bærekraftsrapportering samtidig (mot 43 % i 2023).
Tre % av bankene publiserer bærekraftsrapportering innen én måned etter årsrapporten, mens 24 % bruker mer enn én måned ekstra.
Bankene har utfordringer med å innhente oppdatert bærekraftsdata, særlig for finansierte utslipp, da dette hentes fra verdikjeden. Derfor rapporterer 57 % av bankene om finansierte utslipp som er minst 12 måneder eldre enn regnskapsperioden. De øvrige 42 % rapporterer noen data på linje med regnskapsperioden, eller benytter en blandet tilnærming.
Plassering av rapportering
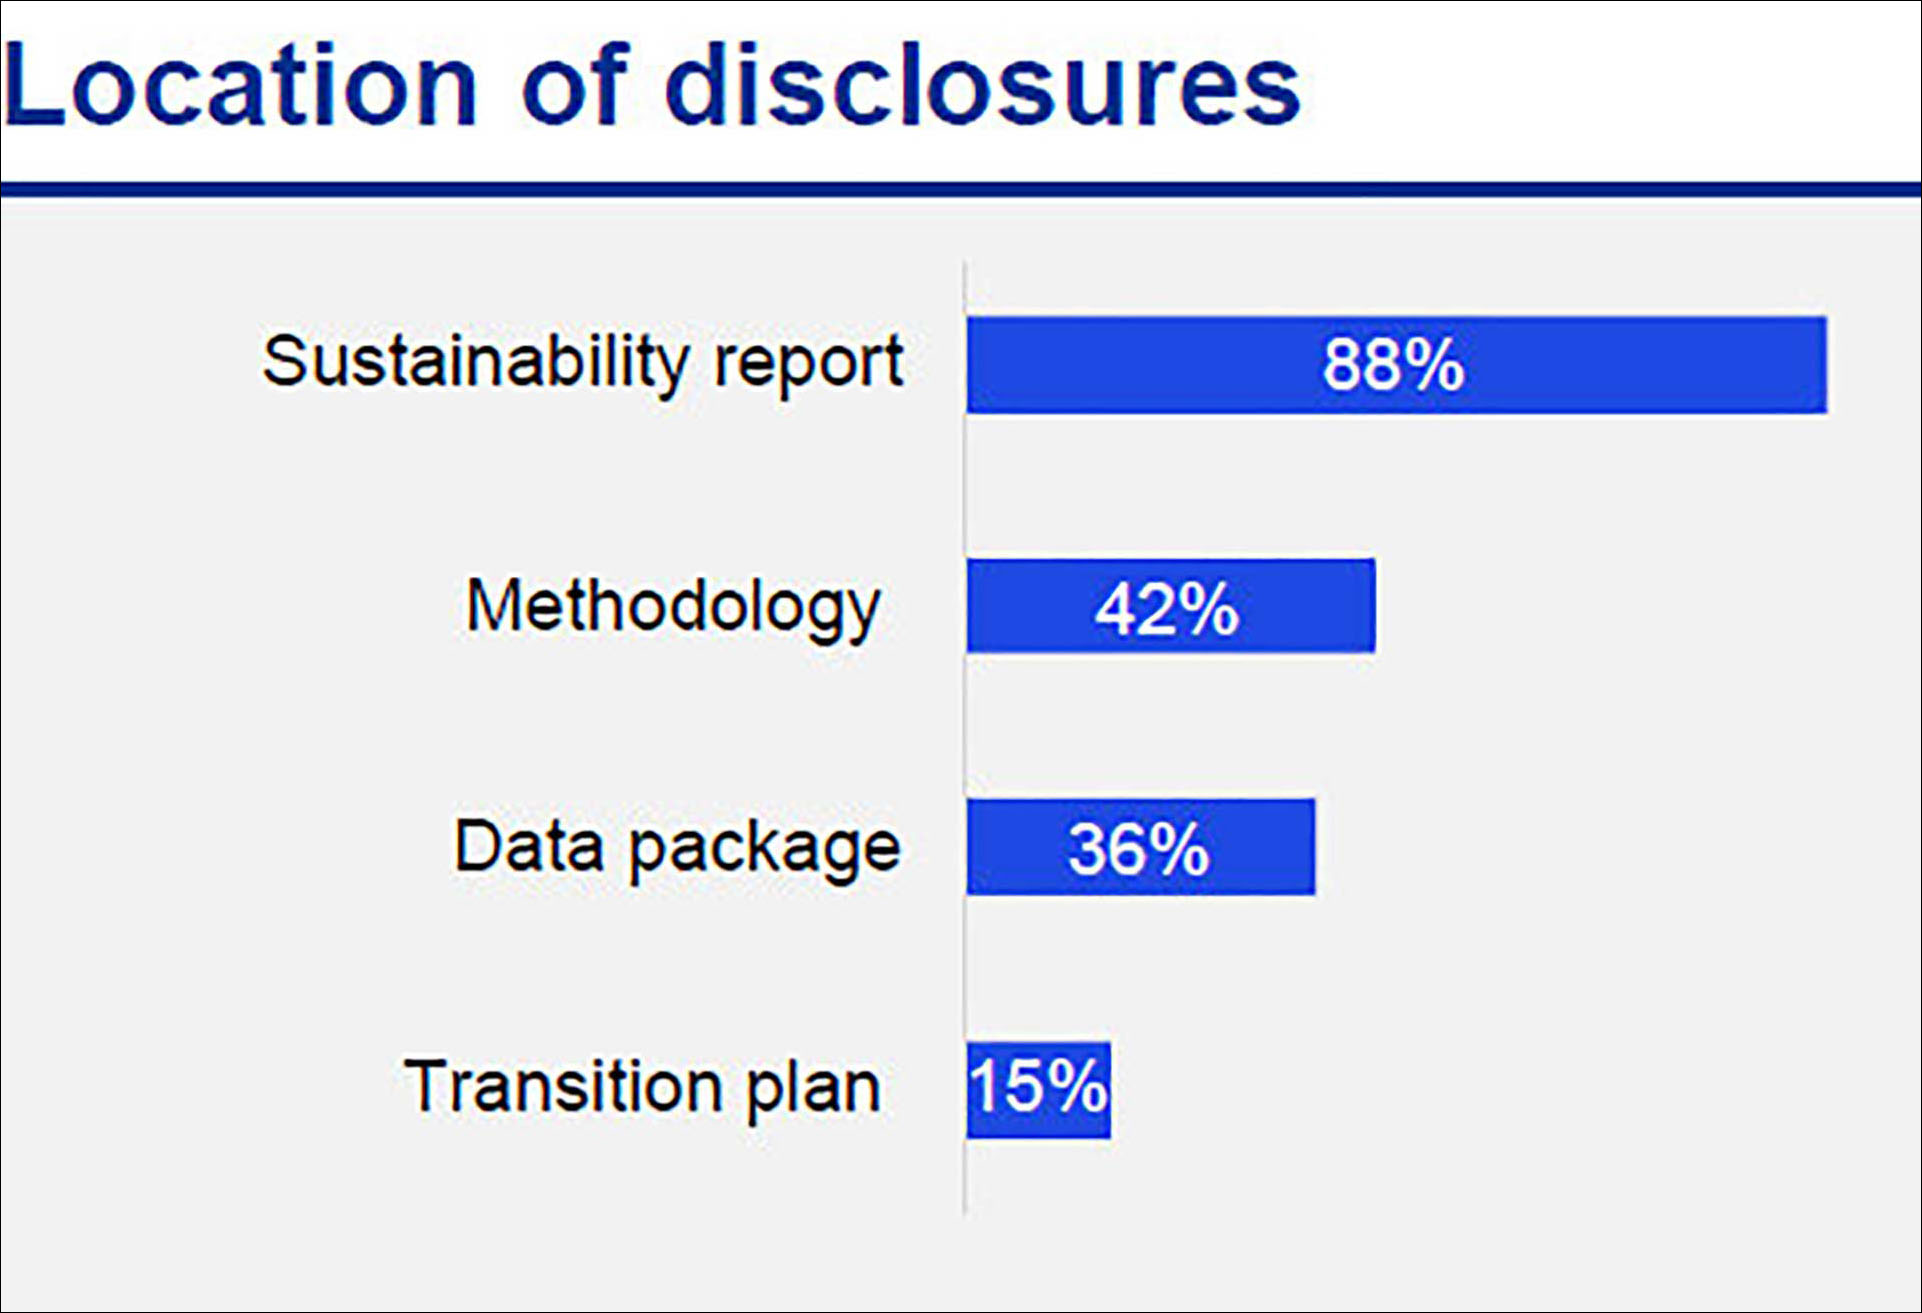
Plassering av rapportering.
I tillegg til årsrapporten publiserer de fleste banker separate rapporter med detaljert bærekraftsinformasjon for å tilby supplerende kontekst eller faglig dybde, uten å overskygge hovedbudskapet.
Når flere rapporter benyttes, kan det bli mer utfordrende å få en helhetlig oversikt og vurdere sammenhengen mellom finansiell og ikke-finansiell informasjon.
88 % av bankene publiserer egen bærekraftrapport i tillegg til årsrapporten. Andre frittstående rapporter inkluderer:
Metodikk (42 %)
Datapakke (36 %)
Overgangsplan (15 %)
Omfang av rapportering
Omfang av rapportering.
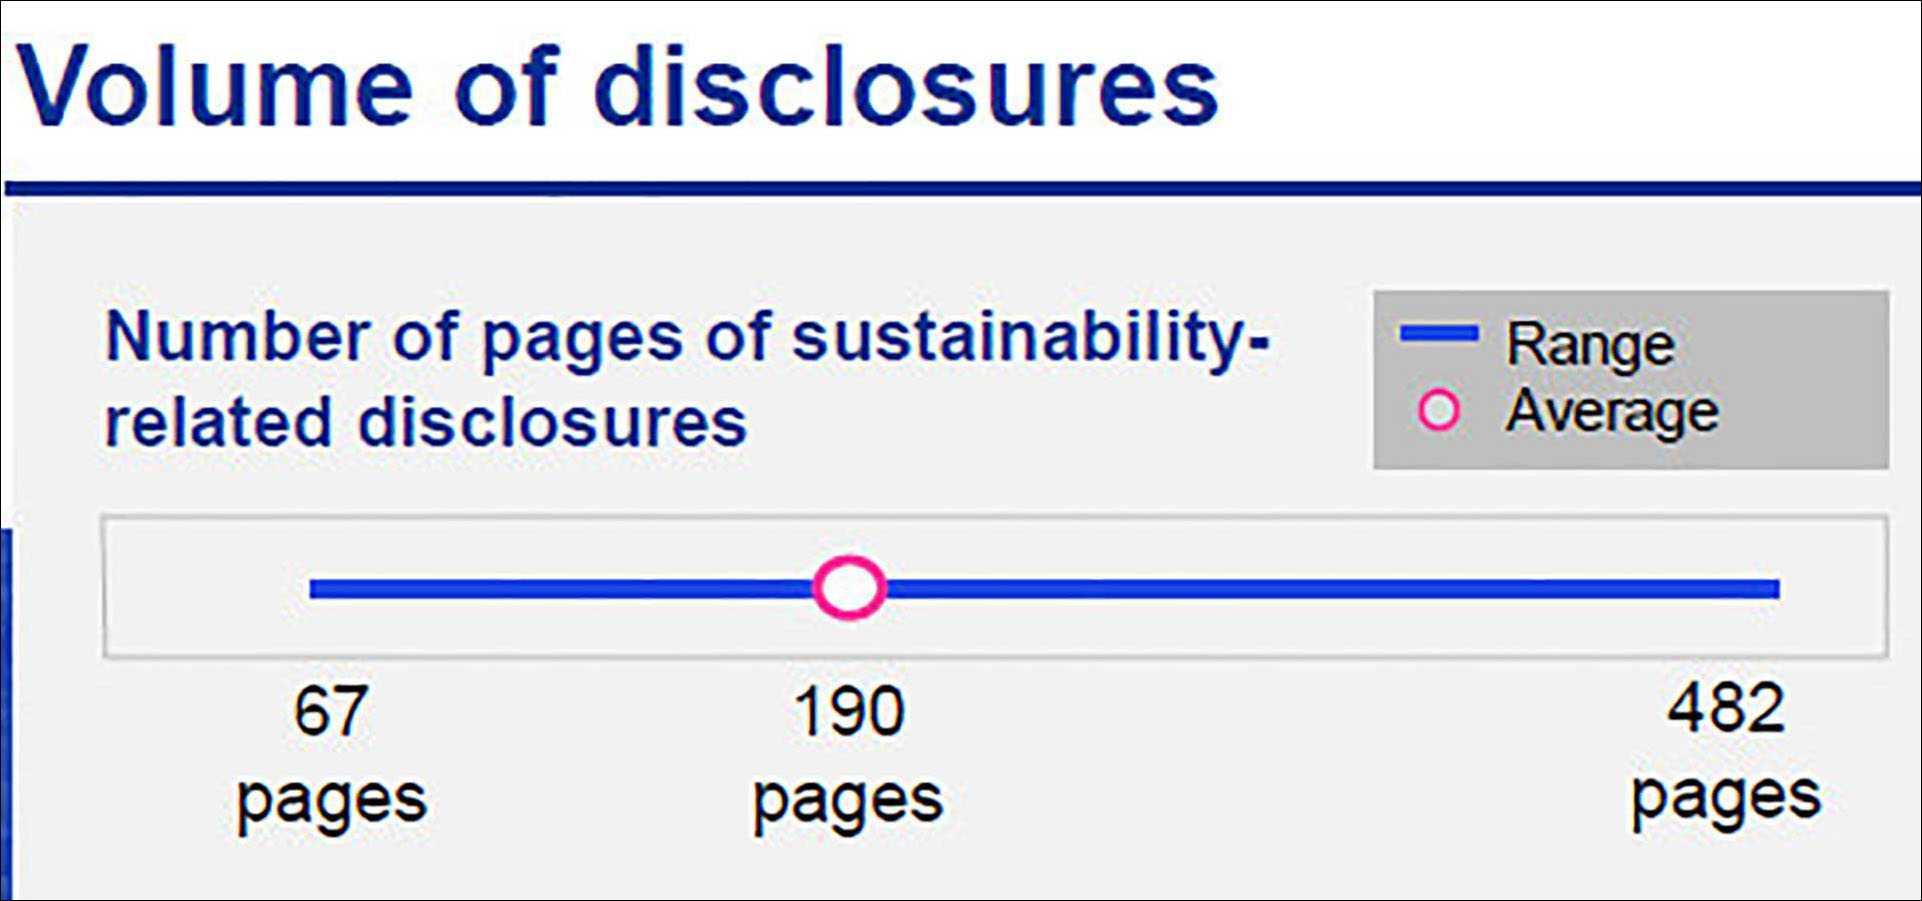
Omfanget av bærekraftsrapportering varierer fra 67 til 482 sider, med et gjennomsnitt på 190 sider. Miljørelatert rapportering dominerer, noe som reflekterer modenhet og omfang innen tema som klima og karbon.
Bankene kan hensiktsmessig strømlinjeforme formidlingen ytterligere, med økt fokus på kvantitative data og sentrale budskap som samsvarer med strategiske mål og regulatoriske krav. Synkronisering av rapportering og strømlinjeforming av fortellingen vil kunne styrke klarhet og sammenheng.
Rapporteringsrammeverk
Rapporteringsrammeverk benyttet av bankene.
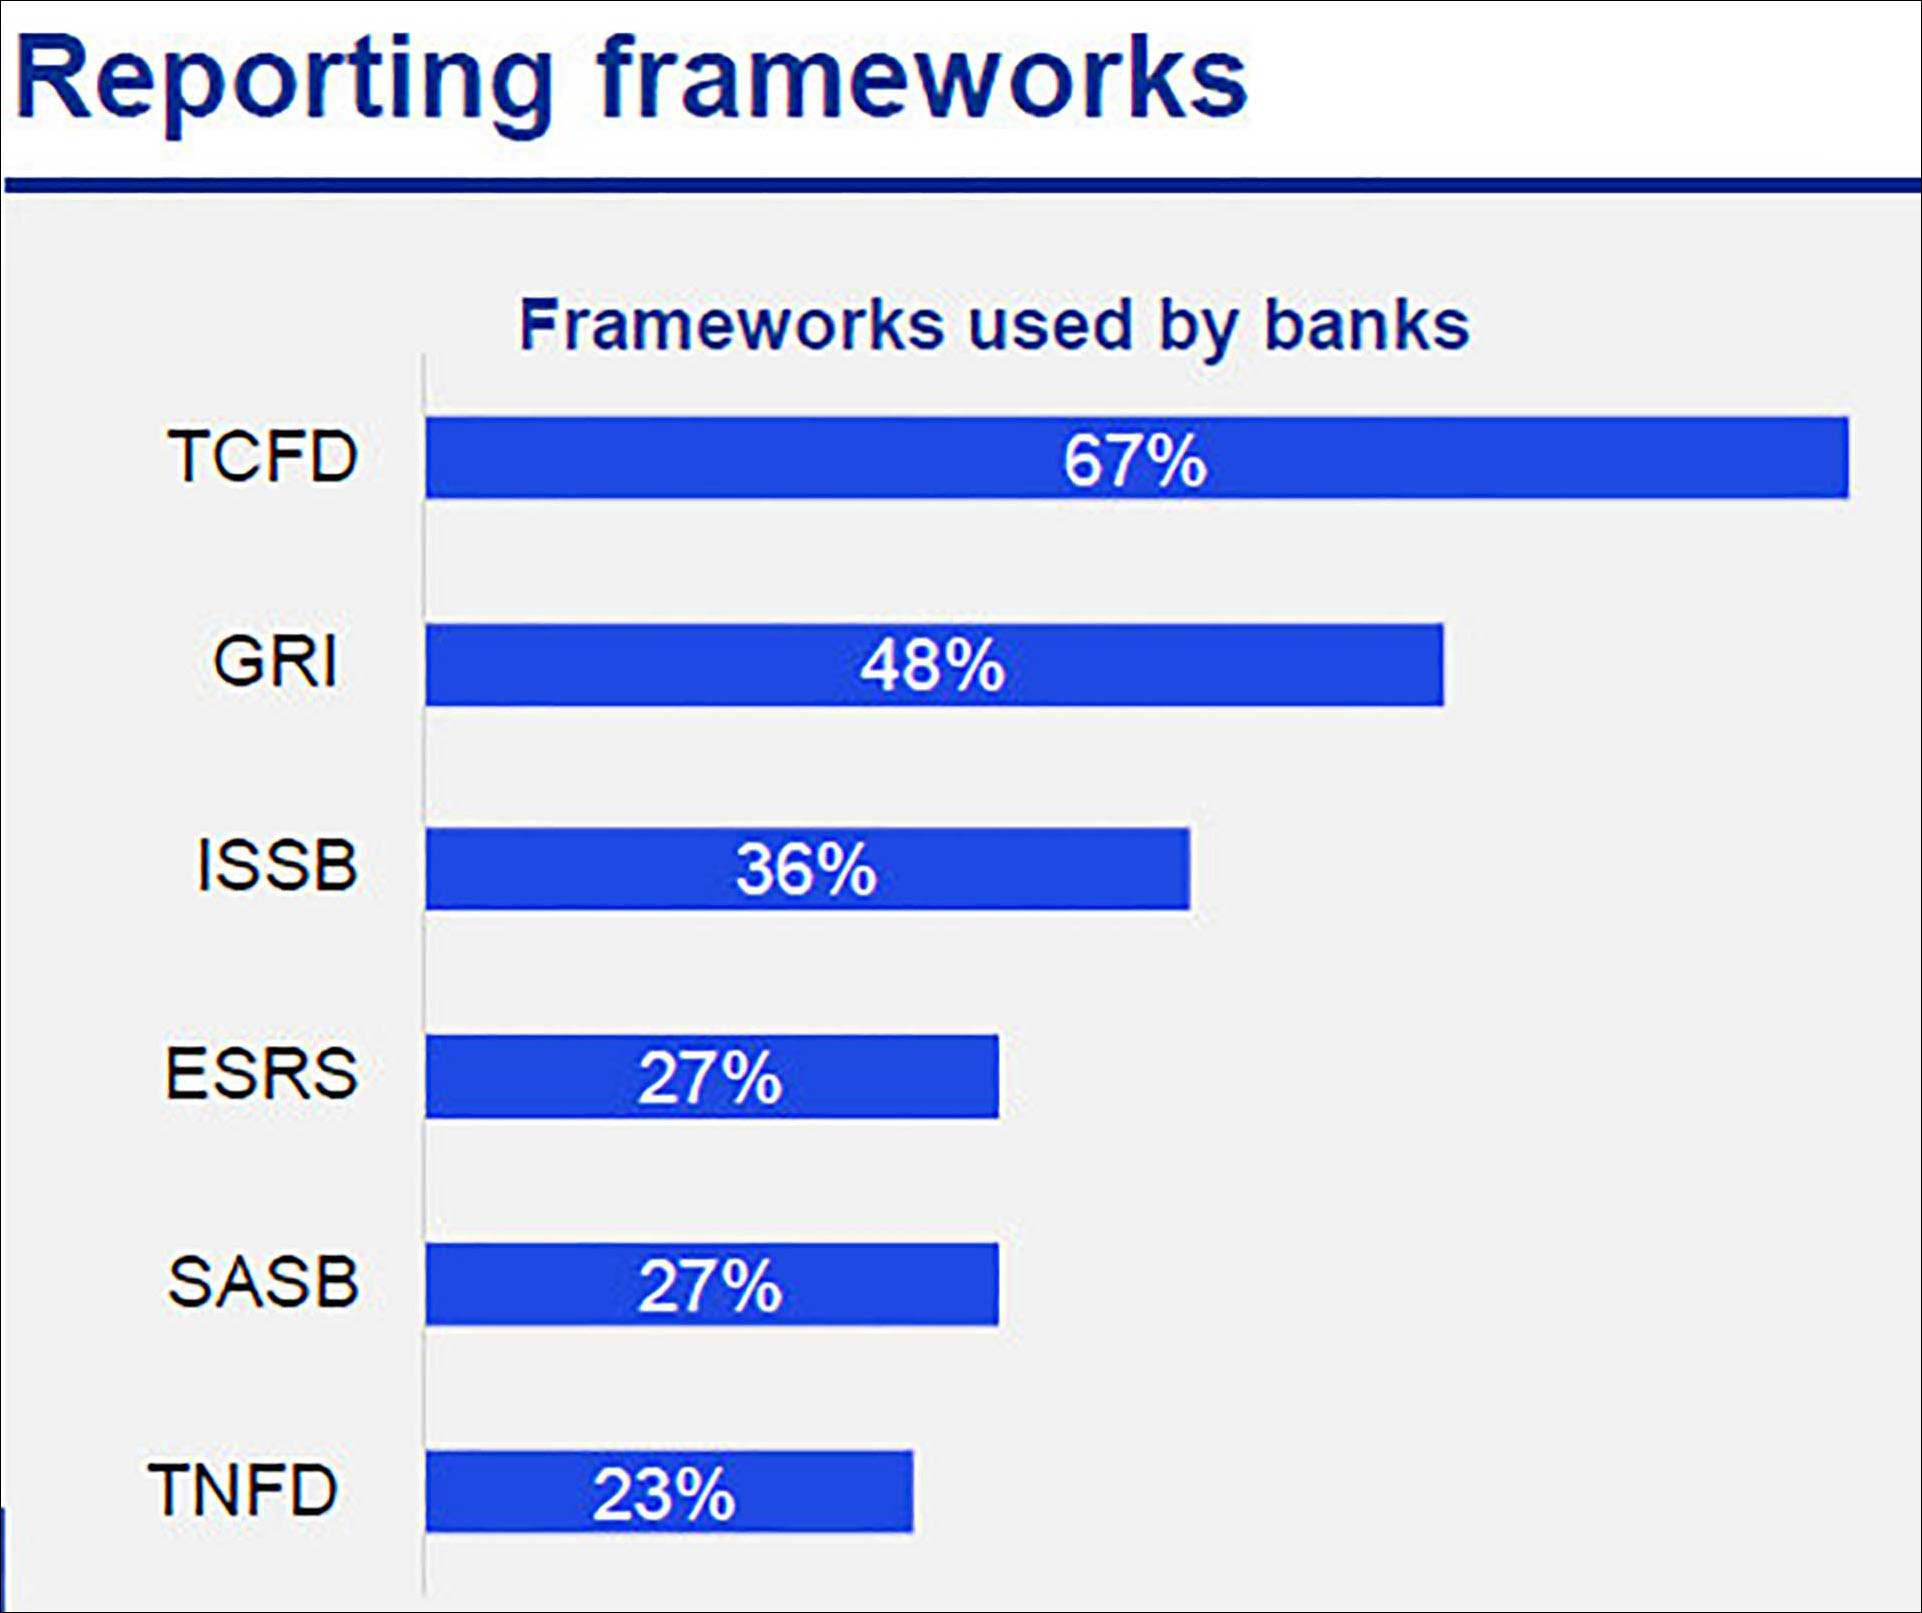
Bankene benytter ulike rammeverk for å styre sin bærekraftsrapportering, men samsvar mot rapporteringsrammeverk drives i stor grad av regulatoriske krav i aktuelle jurisdiksjoner.
Vanlige rammeverk benyttet av bankene:
TCFD: 67 %
GRI: 48 %
ISSB: 36 %
ESRS: 27 %
SASB: 27 %
TNFD: 23 %
I 2023 støttet mange banker Task Force on Nature-related Financial Disclosures (TNFD), mens i 2024 rapporterer 18 % eksplisitt om etterlevelse eller tilpasning til TNFD-rammeverket.
Vesentlighet
Metodikk for vesentlighetsvurdering.
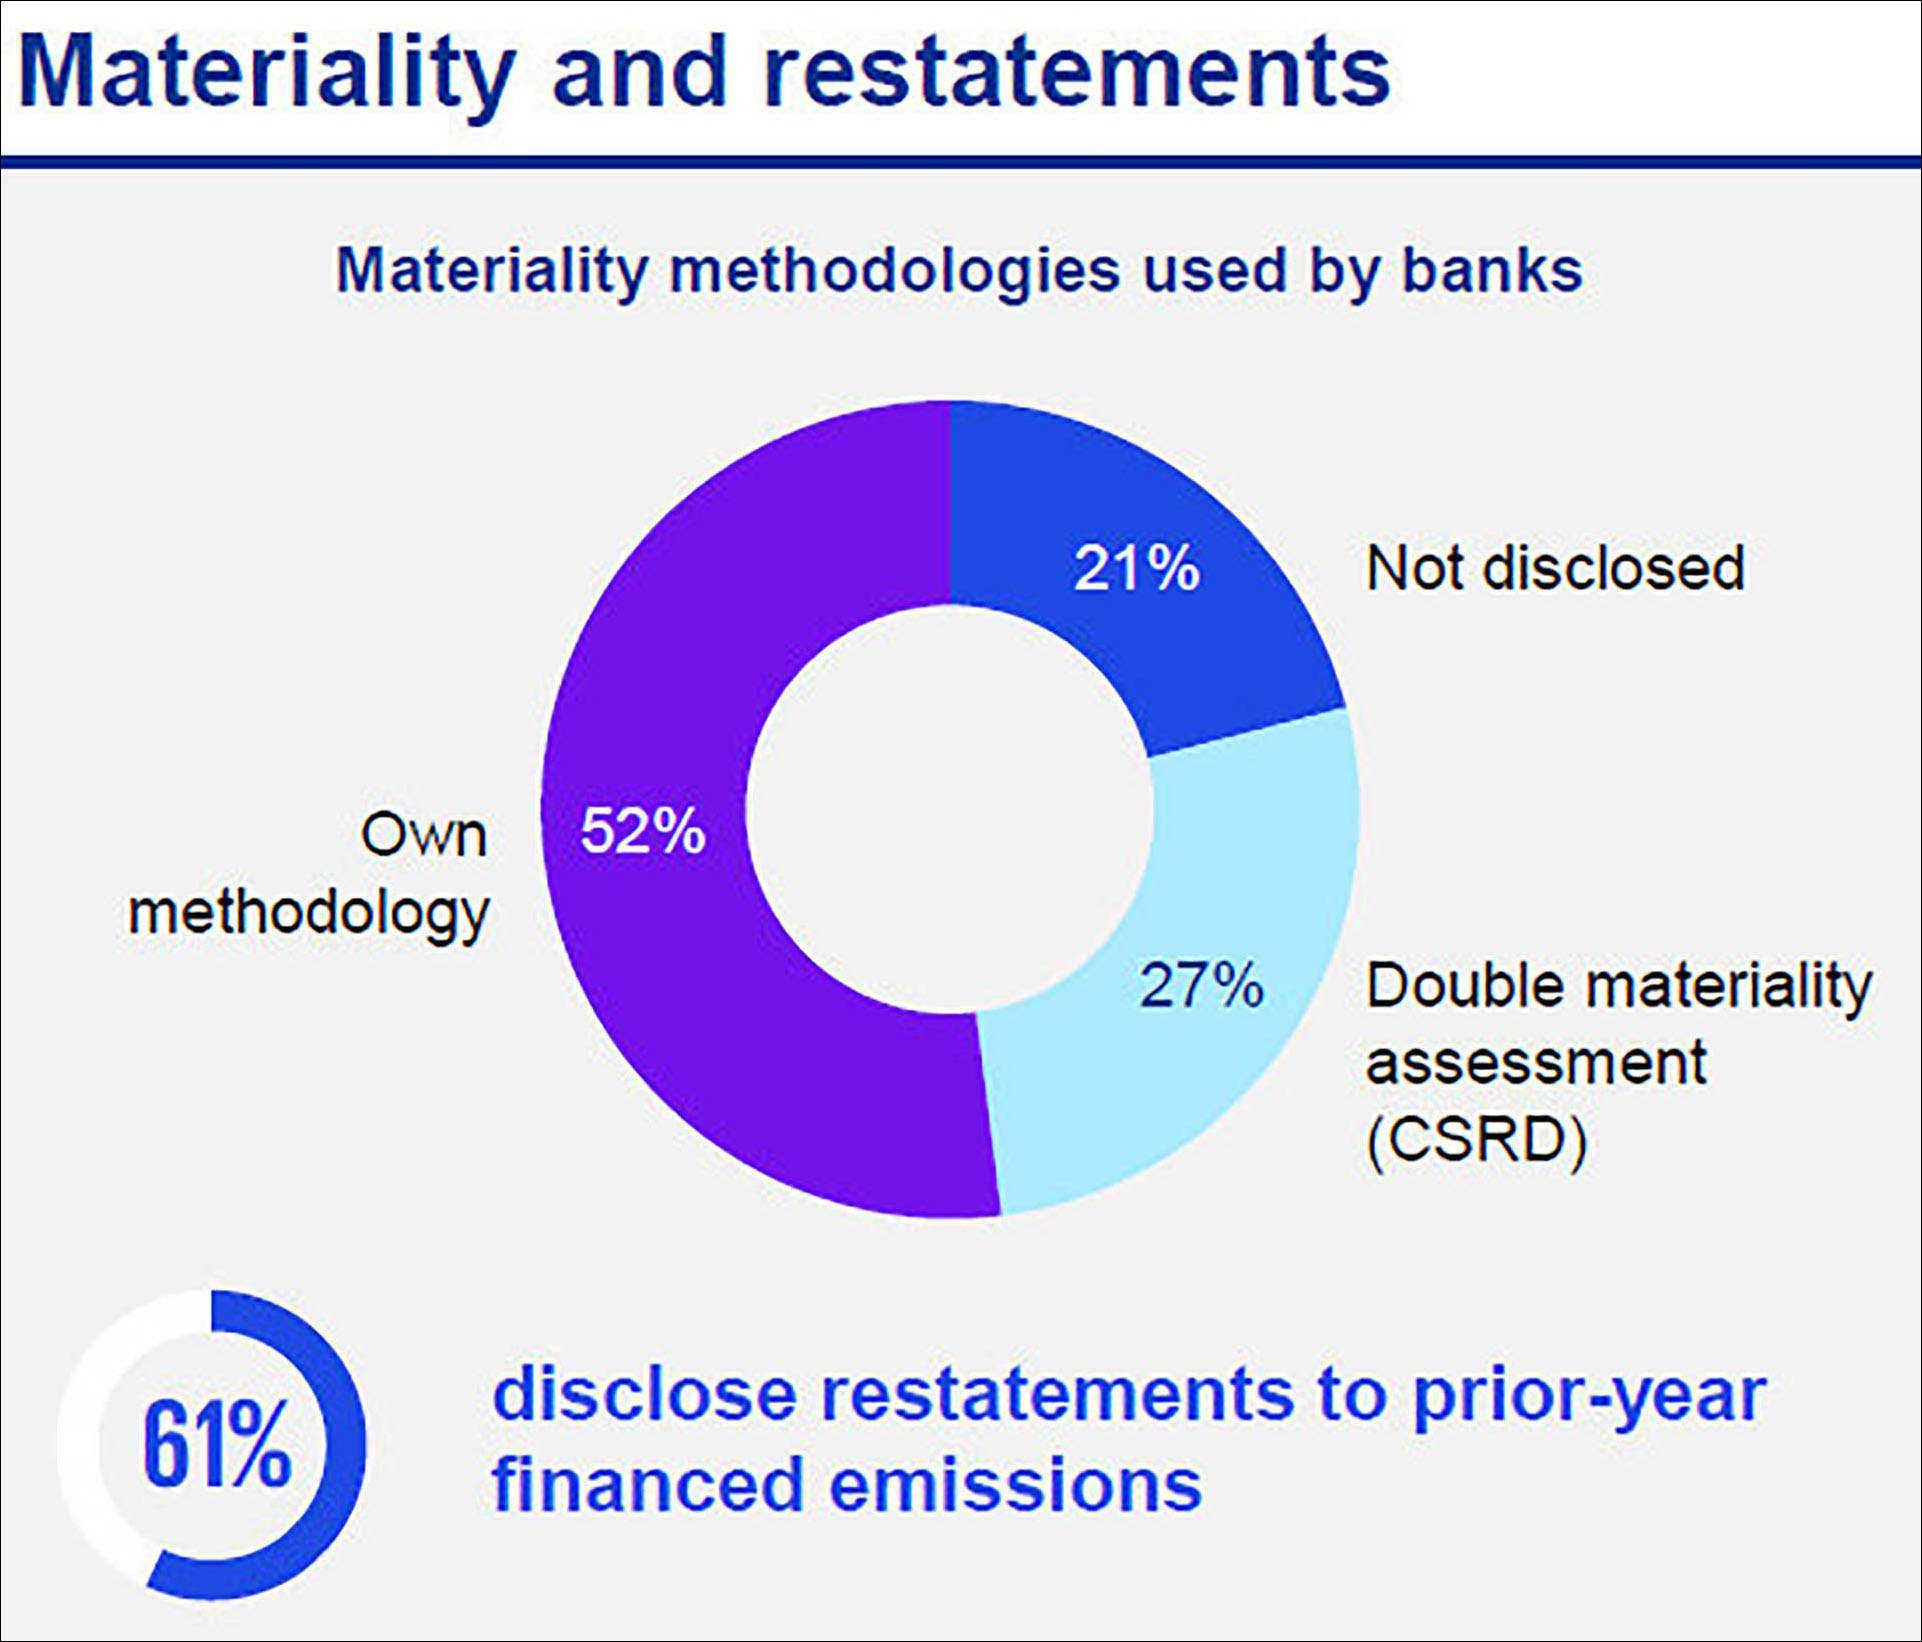
Metodikk for vesentlighetsvurdering blant bankene:
Egen metodikk: 52 %
Dobbel vesentlighetsvurdering (CSRD): 27 %
Ikke oppgitt: 21 %
Seks banker med egen metodikk viser til dobbel vesentlighetsvurdering, men uten å nevne CSRD.
61 % av bankene har omarbeidet rapportering om finansierte utslipp for foregående år, noe som ikke er uvanlig, gitt datagrunnlagets og metodikkenes utvikling.
Sammenheng med finansregnskap
Sammenhengen mellom bærekraftsrapportering og finansregnskap utvikles videre. Klimarisiko drøftes oftest i kontekst av styring av kredittrisiko og forventede kredittap (ECL). Imidlertid er den kvantifiserte påvirkningen av klimarisiko på ECL fortsatt relativt liten. Henvisning til klima i andre deler av årsregnskapet forekommer sjeldnere.
I finansregnskapet fører bankene ofte opp avsetninger eller opplyser om betingede forpliktelser knyttet til forbruker og forretningsføring. Det er ofte uklart om og hvordan dette fanges opp i bærekraftsrapporteringens samfunns- og styringsdimensjon.
Rapportering om kredittrisk.
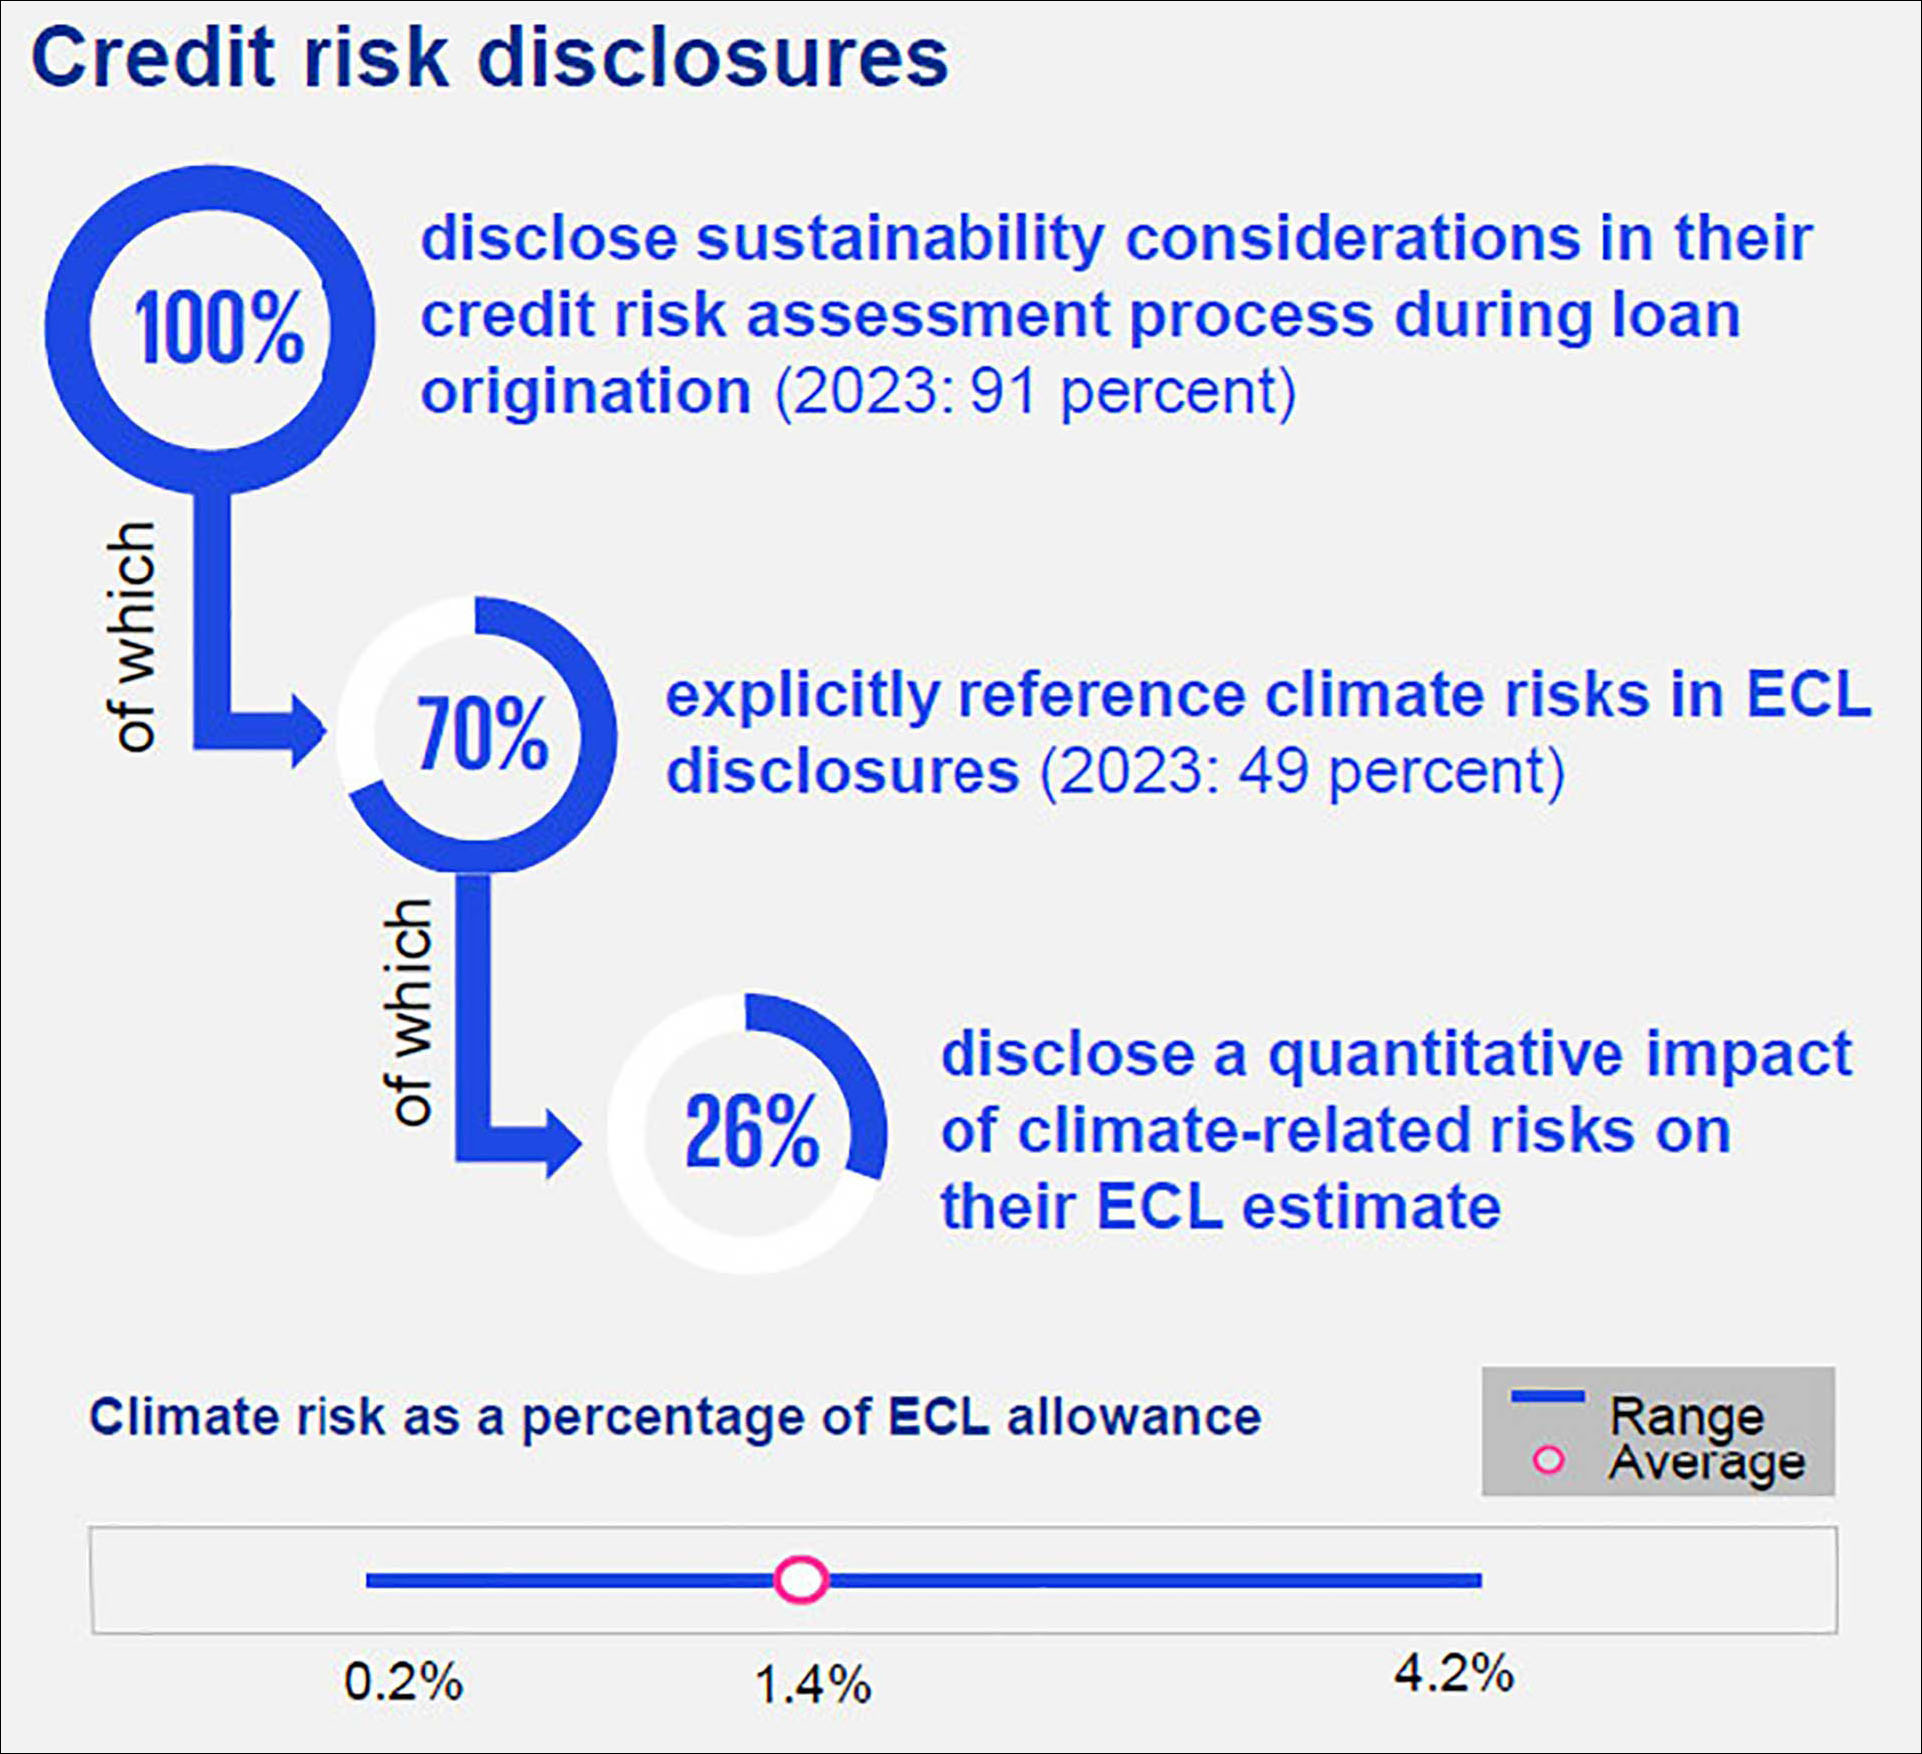
70 % av bankene henviser eksplisitt til klimarisiko i ECL-rapporteringen (mot 49 % i 2023).
26 % av bankene rapporterer kvantitativ effekt av klimarisiko på sine ECL-estimater. Effekten varierer fra 0,2 % til 4,2 % av ECL-avsetningene, med et gjennomsnitt på 1,4 %. Denne effekten omfatter sektorspesifikke og/eller makroøkonomiske forhold så vel som geografisk bestemte, fysiske tap fra ekstremvær.
100 % av bankene rapporterer vurderinger knyttet til bærekraft i kredittrisikovurderingen ved låneopptak (mot 91 % i 2023).
Klimarisikohensyn i øvrige deler av årsregnskapet er mindre utbredt:
Goodwill og immaterielle eiendeler: 15 %
Verdivurdering av finansielle instrumenter: 15 %
Forutsetning om fortsatt drift: 6 %
-
Utsatte skattefordeler: 12 %
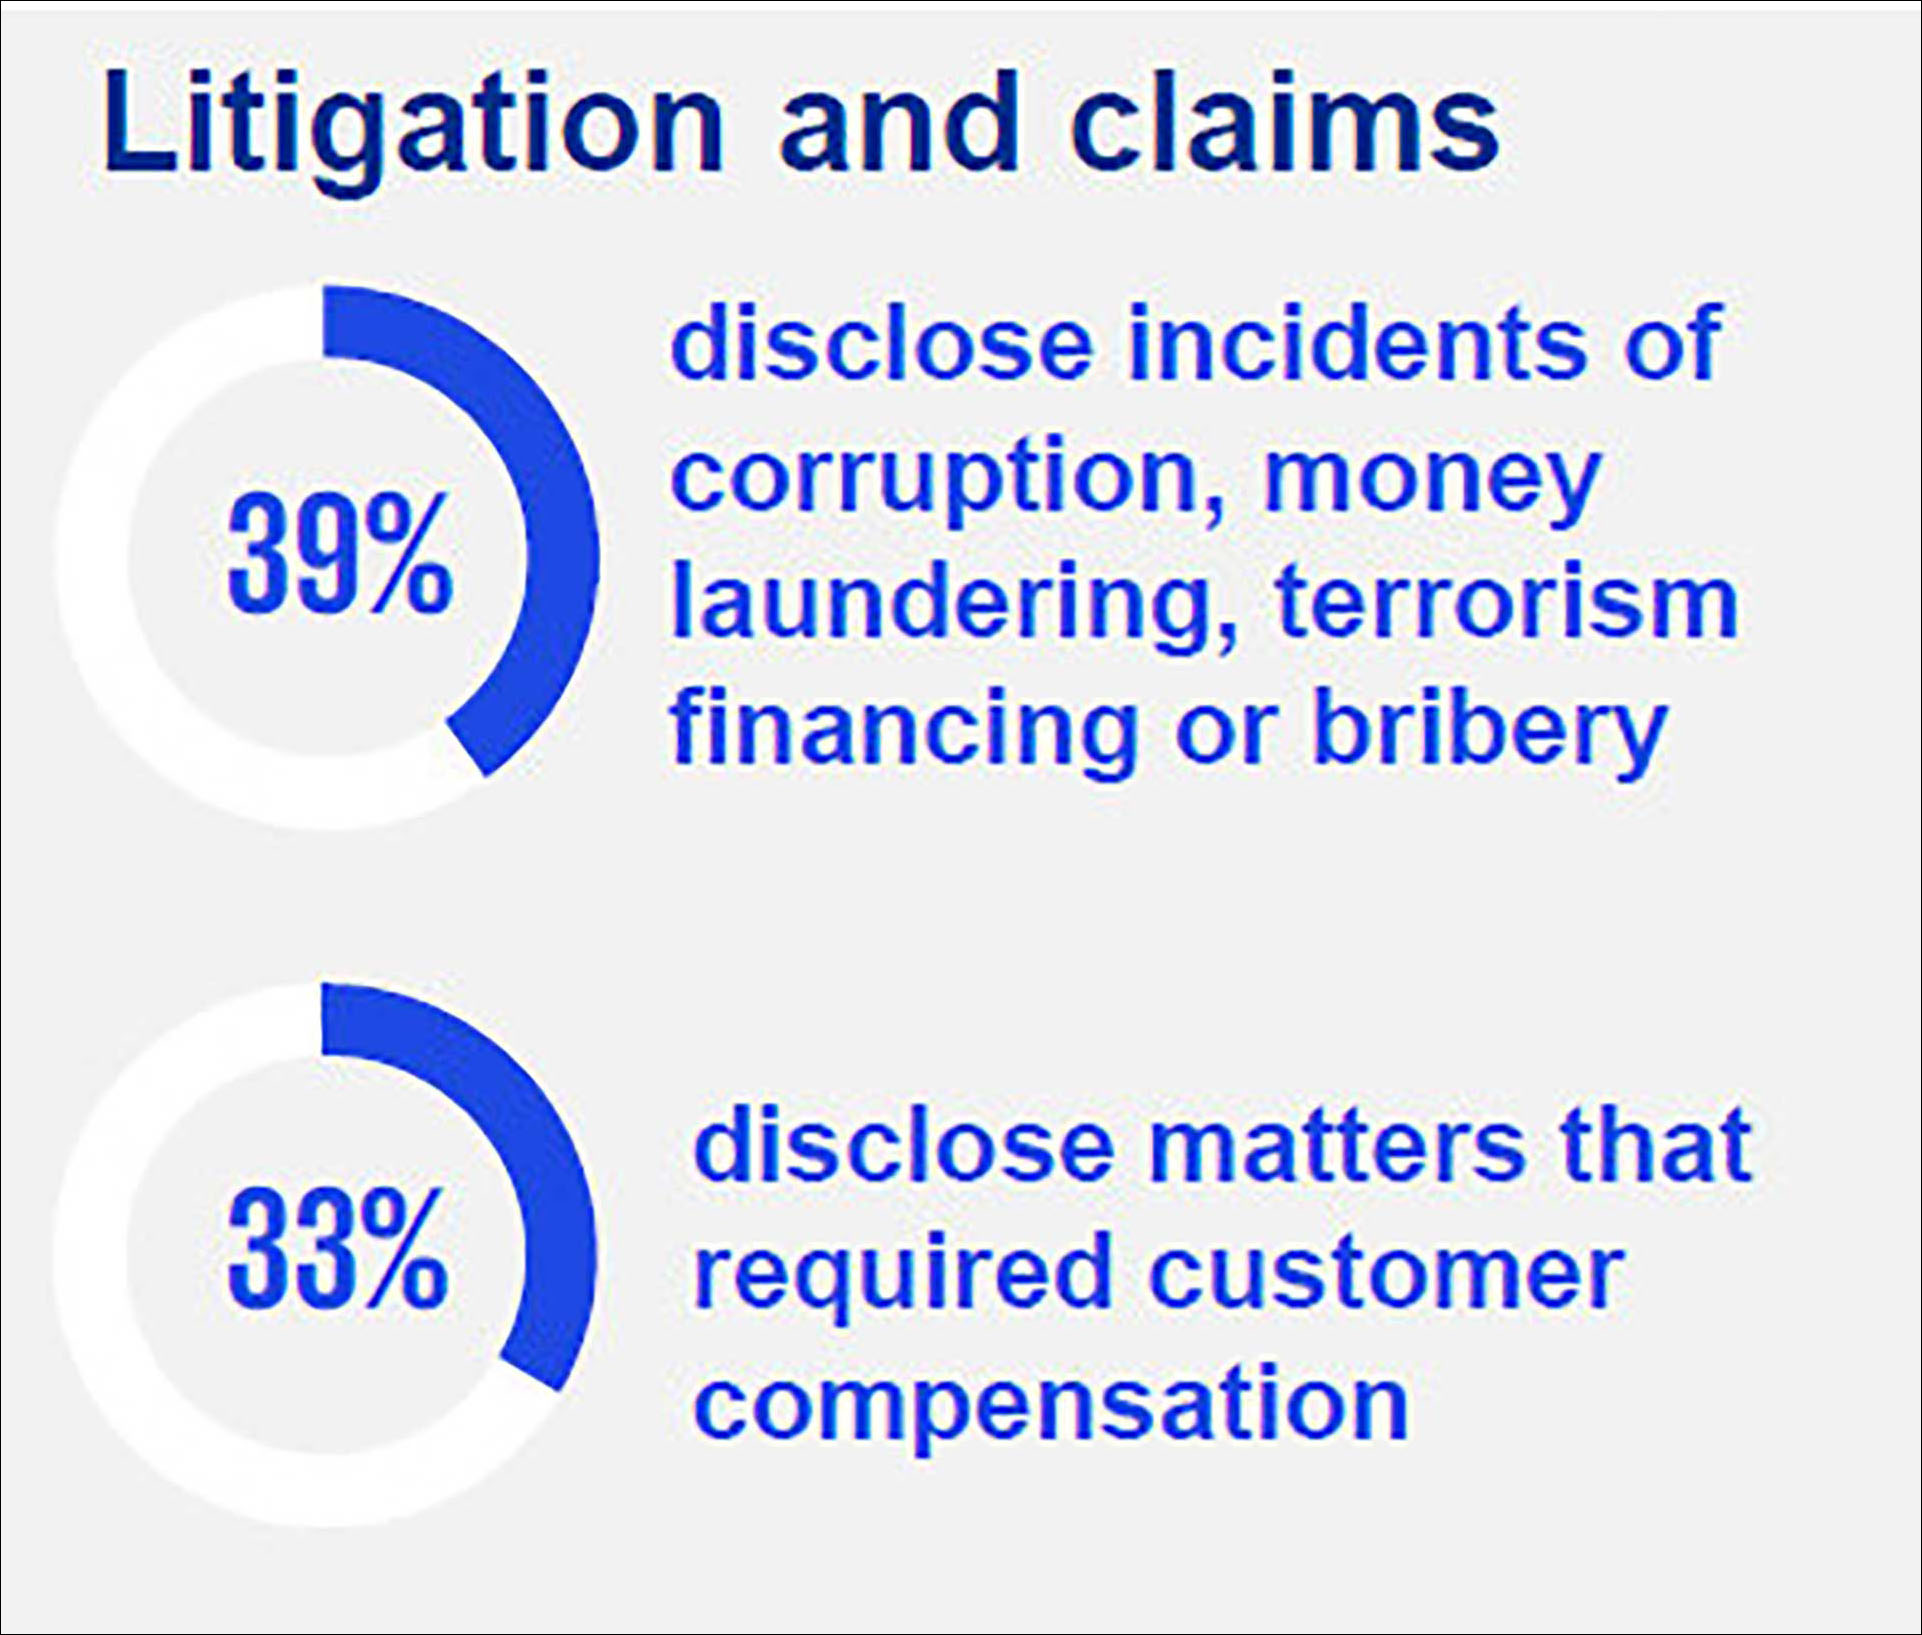
Rapportering av tvister og krav.
De fleste banker fører opp økonomiske sanksjoner, erstatninger og forbrukerkompensasjon kun i finansregnskapet. Få trekker forbindelser mellom regnskapsmessige og bærekraftsrelaterte rapporteringer på kunder og forretningsføring. De som gjør det, forklarer gjerne tiltak (for eksempel årsaksanalyser) eller opplyser om effekt på lederbonus.
39 % av bankene rapporterer hendelser knyttet til korrupsjon, hvitvasking, terrorfinansiering eller bestikkelser.
33 % av bankene rapporterer om forhold som har medført forbrukerkompensasjon.
Bærekraftsrelaterte opplysninger etter emne
Nesten alle banker gir klimarelatert rapportering. Etter klima er det de bærekraftsrelaterte temaene som dekkes mest omfattende i rapporteringen, forbrukere og sluttbrukere, styring og arbeidsstyrke. Mer begrenset rapportering på andre områder synes å reflektere vesentlighetsvurderinger (særlig tydelig i Europa), temaets relativt nye fremvekst og utfordringer knyttet til datatilgjengelighet (for eksempel biologisk mangfold og økosystemer).
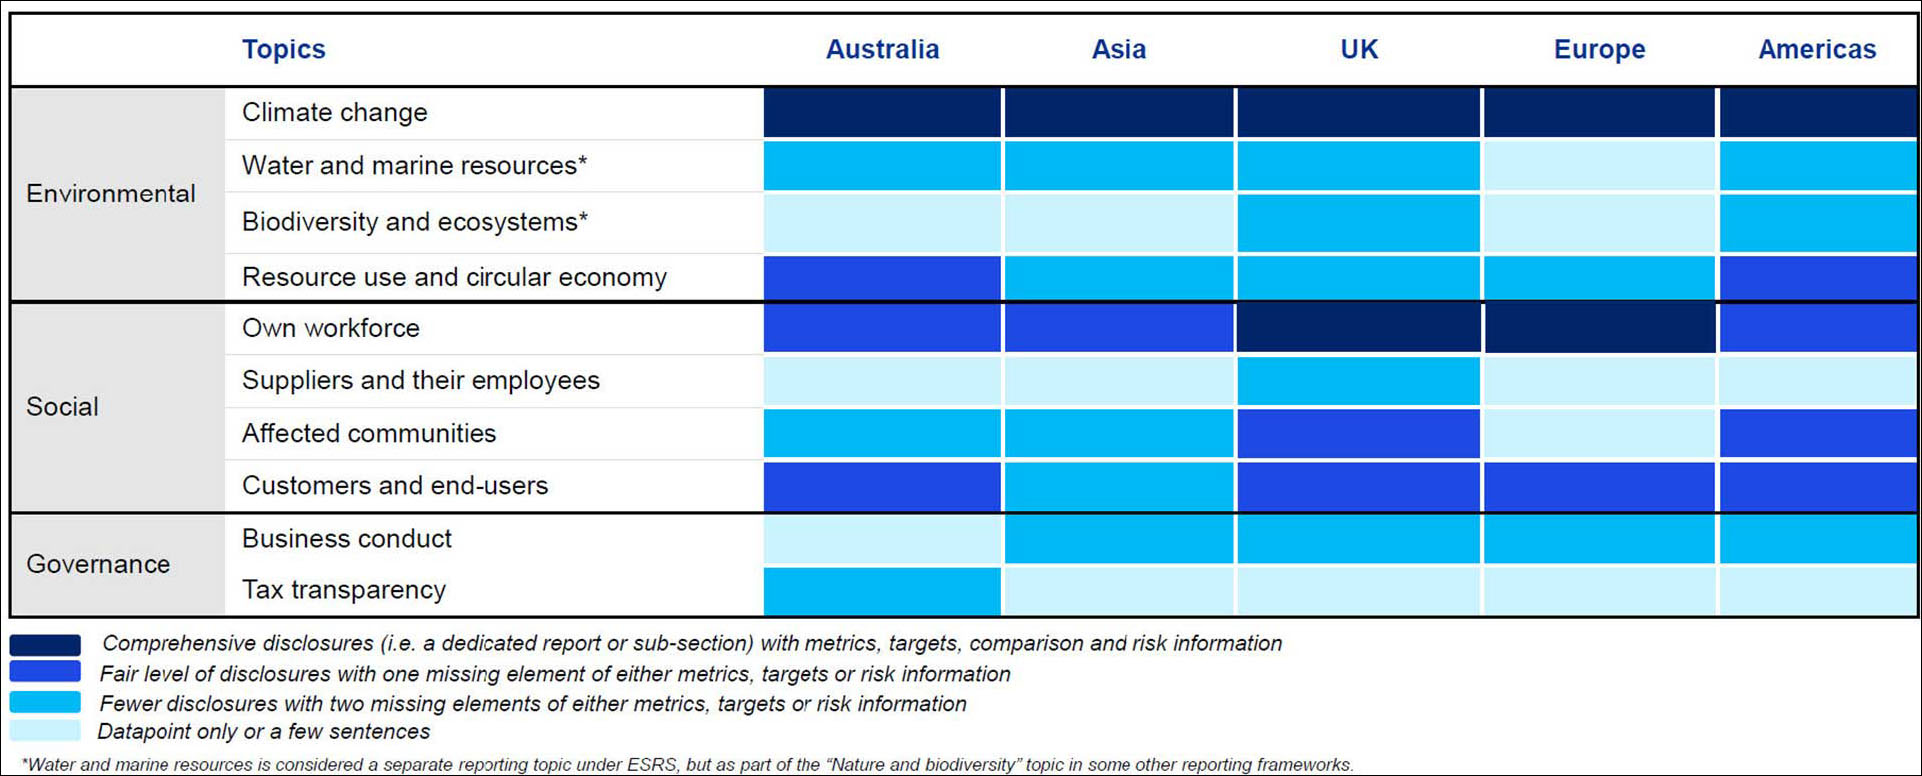
Opplysningsnivåer per tema etter region.
Opplysningsnivåer per tema etter region (Australia, Asia, Storbritannia, Europa, Amerika):
Miljø:
Klimarelatert rapportering er blant de mest avanserte områdene globalt. Bankene inkluderer ofte egne seksjoner eller frittstående rapporter, med omfattende oversikter over klimastrategier, inkludert indikatorer, mål, risikovurderinger og fremdrift.
Vann og marine ressurser: Rapporteringen er fortsatt under utvikling og varierer betydelig, da temaet hovedsakelig aktualiseres lokalt og i spesifikke deler av verdikjeden. Fokuset er gjerne på interne tiltak og inneholder få indikatorer eller resultatmål. Få banker rapporterer spesifikk risiko eller påvirkning knyttet til vannmangel eller marine økosystemer.
Biologisk mangfold og økosystemer: Ofte rapporteres risikoer knyttet til natur, naturbaserte løsninger, areal- og skogforvaltning samt finansiering av bevaring. Rapporteringene beskriver handlinger og integrering i risikorammer, men sjelden spesifikke, målbare indikatorer relatert til biologisk mangfold.
Ressursbruk og sirkulær økonomi: Fokuserer hovedsakelig på interne tiltak som gjenvinning og avfallsreduksjon. Prinsipper for sirkulær økonomi er ennå ikke utbredt i finansielle strategier. Rapportert informasjon er i hovedsak operasjonell og ikke strategisk.
Sosiale forhold:
Egen arbeidsstyrke: Rapporteringen er godt utviklet og inneholder ofte indikatorer og mål for mangfold, inkludering, medarbeiderengasjement og talentutvikling. Mange banker rapporterer også om risikoer og tiltak for å tiltrekke og beholde ansatte.
Leverandører og deres ansatte: Rapportering om ansatte i verdikjeden er mindre vanlig og begrenser seg oftest til etiske retningslinjer eller ESG-kriterier for leverandører. Få rapporterer arbeidsvilkår hos eksterne tjenesteleverandører eller i investeringsrelaterte leverandørkjeder.
Berørte lokalsamfunn: Bankenes rapportering er typisk knyttet til filantropi, frivillighet og samfunnsinvesteringer. Få vurderer risiko og påvirkning på lokalsamfunn fra deres finansielle produkter eller investeringer.
Forbrukere og sluttbrukere: Rapporteringen på dette området øker og inkluderer indikatorer. Sammen med forretningsskikk er dette bankspesifikke temaer der bankene har direkte påvirkningsmulighet gjennom egen drift.
Styring:
Forretningsskikk: De fleste banker rapporterer om styring, inkludert styrets sammensetning, retningslinjer og tilsyn med bærekraft. Det finnes mulighet for ytterligere å styrke forbindelsen mellom gjennomførte tiltak og utfall.
Skattetransparens: Et voksende område hvor bankene enten inkluderer beskrivelser av sin strategi, risikohåndtering og indikatorer, eller i liten grad omtaler temaet.
Finansierte og tilrettelagte utslipp
Bankene styrker sine klimarelaterte rapporteringer, men utviklingen er ujevn på sentrale områder. De fleste har satt både mellomlangsiktige og langsiktige net zero-mål og utvider rapporteringen av finansierte utslipp i utvalgte utlånssektorer. I gjennomsnitt rapporterer bankene om finansierte utslipp i syv utlånssektorer.
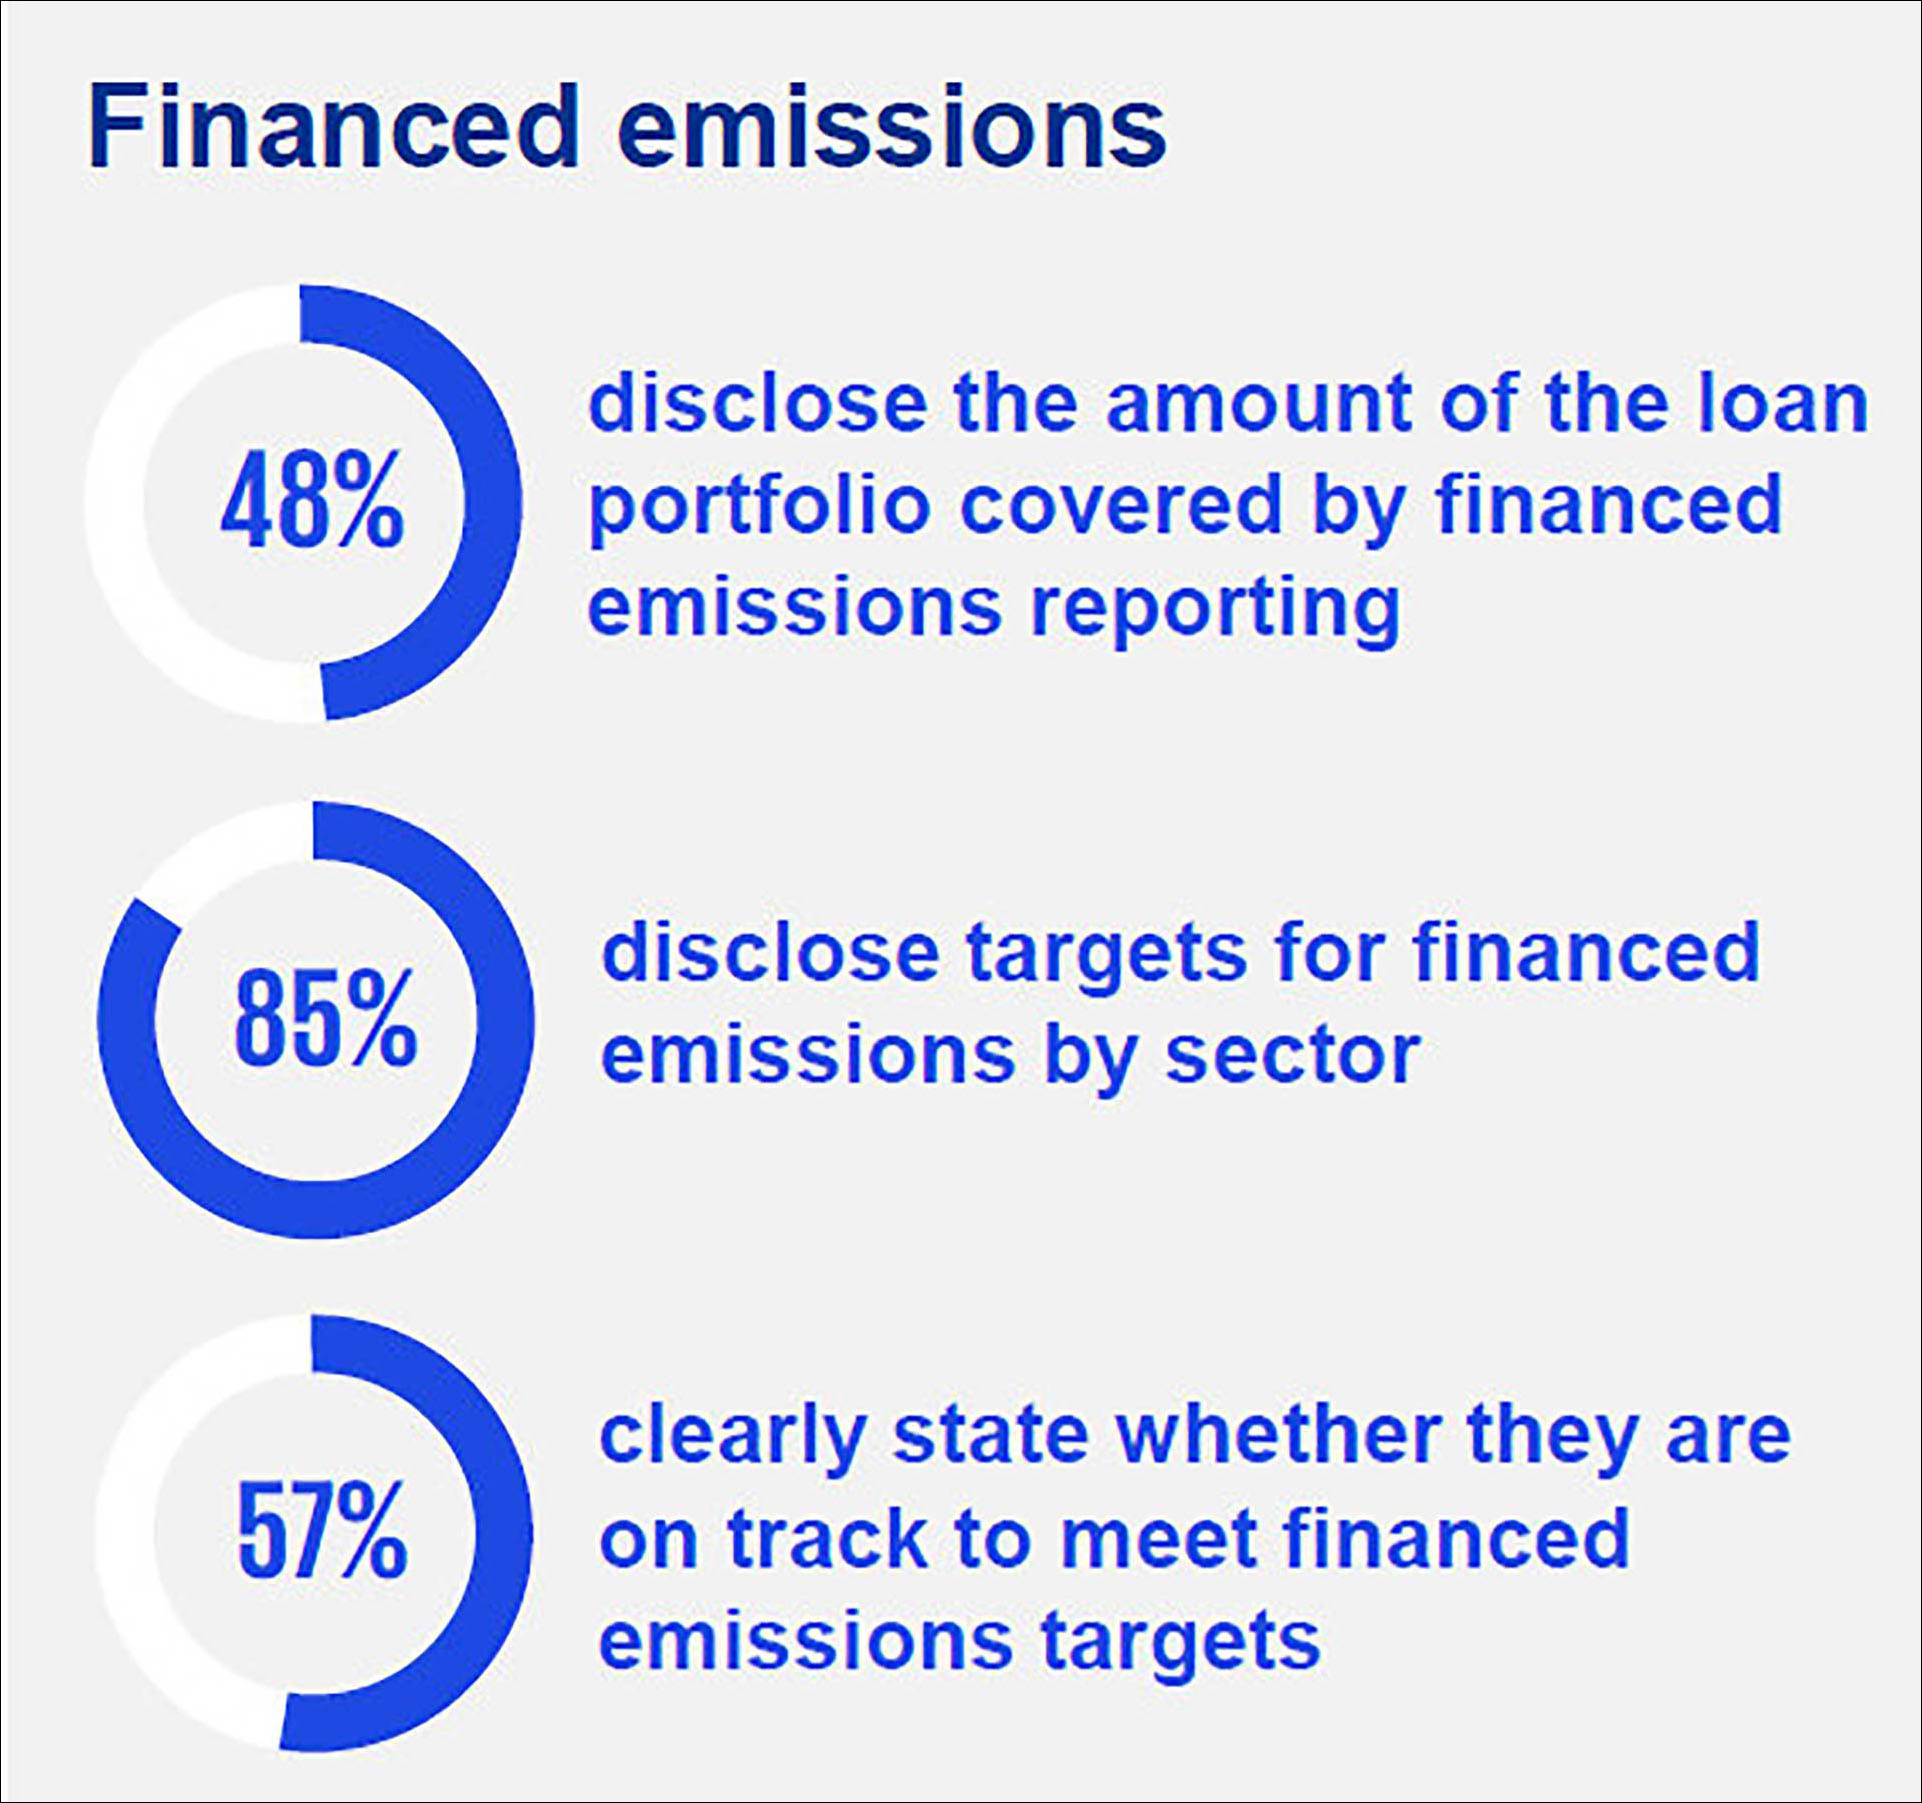
Rapportering av finansierte utslipp.
Finansierte utslipp
48 % oppgir hvor stor andel av utlånsporteføljen som dekkes av rapportering om finansierte utslipp.
85 % har mål for finansierte utslipp fordelt på sektorer.
57 % sier tydelig fra om de er i rute for å nå målene for finansierte utslipp.
Få banker gir avstemming mot balanseførte og ikke-balanseførte eksponeringer for hvilke indikatorer og mål er satt.
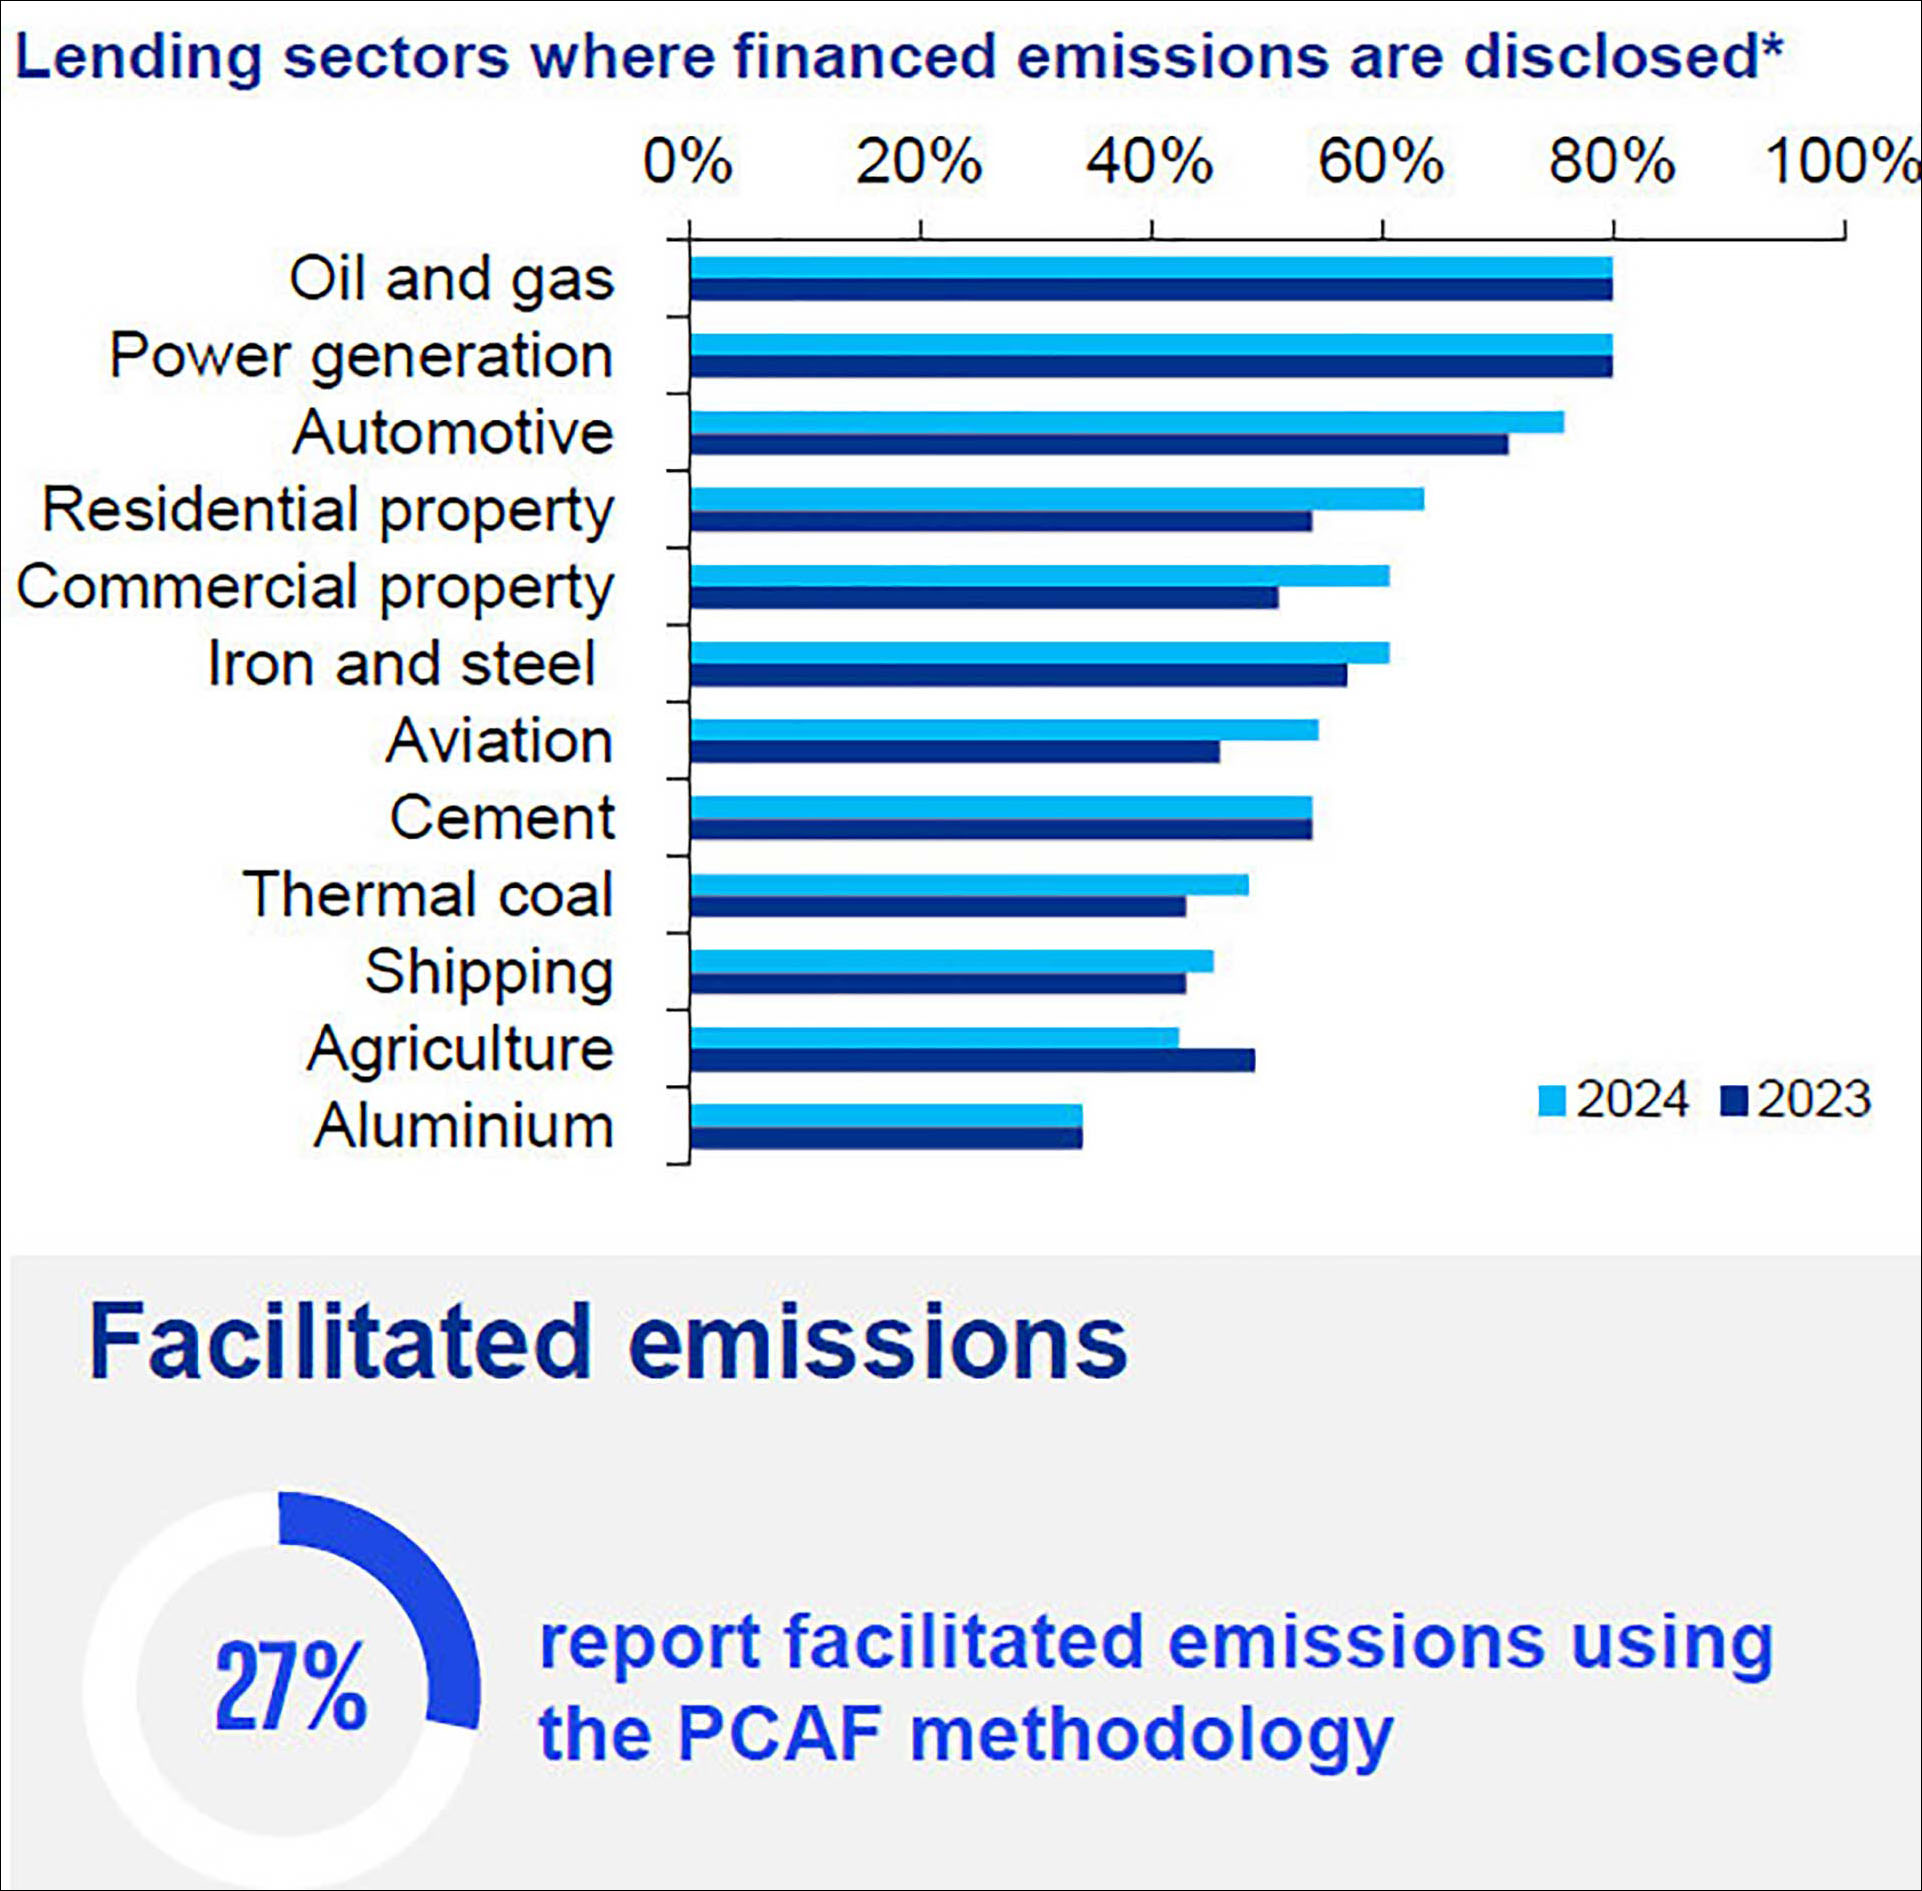
Utlånssektorer hvor finansierte utslipp rapporteres.
Utlånssektorer hvor finansierte utslipp rapporteres (fra mest til minst hyppig):
Olje og gass
Kraftproduksjon
Bilindustri
Boligeiendom
Næringseiendom
Jern og stål
Luftfart
Sement
Kullkraft
Shipping
Landbruk
Aluminium
Tilrettelagte utslipp
Rapportering om tilrettelagte utslipp er fortsatt på et tidlig stadium.
27 % rapporterer tilrettelagte utslipp etter PCAF-metodikken.
Noen banker oppgir behov for mer tid til å rapportere på alle tilrettelagte utslipp, mens andre ikke forklarer manglende rapportering.
Net zero- og utslippsreduksjonsmål
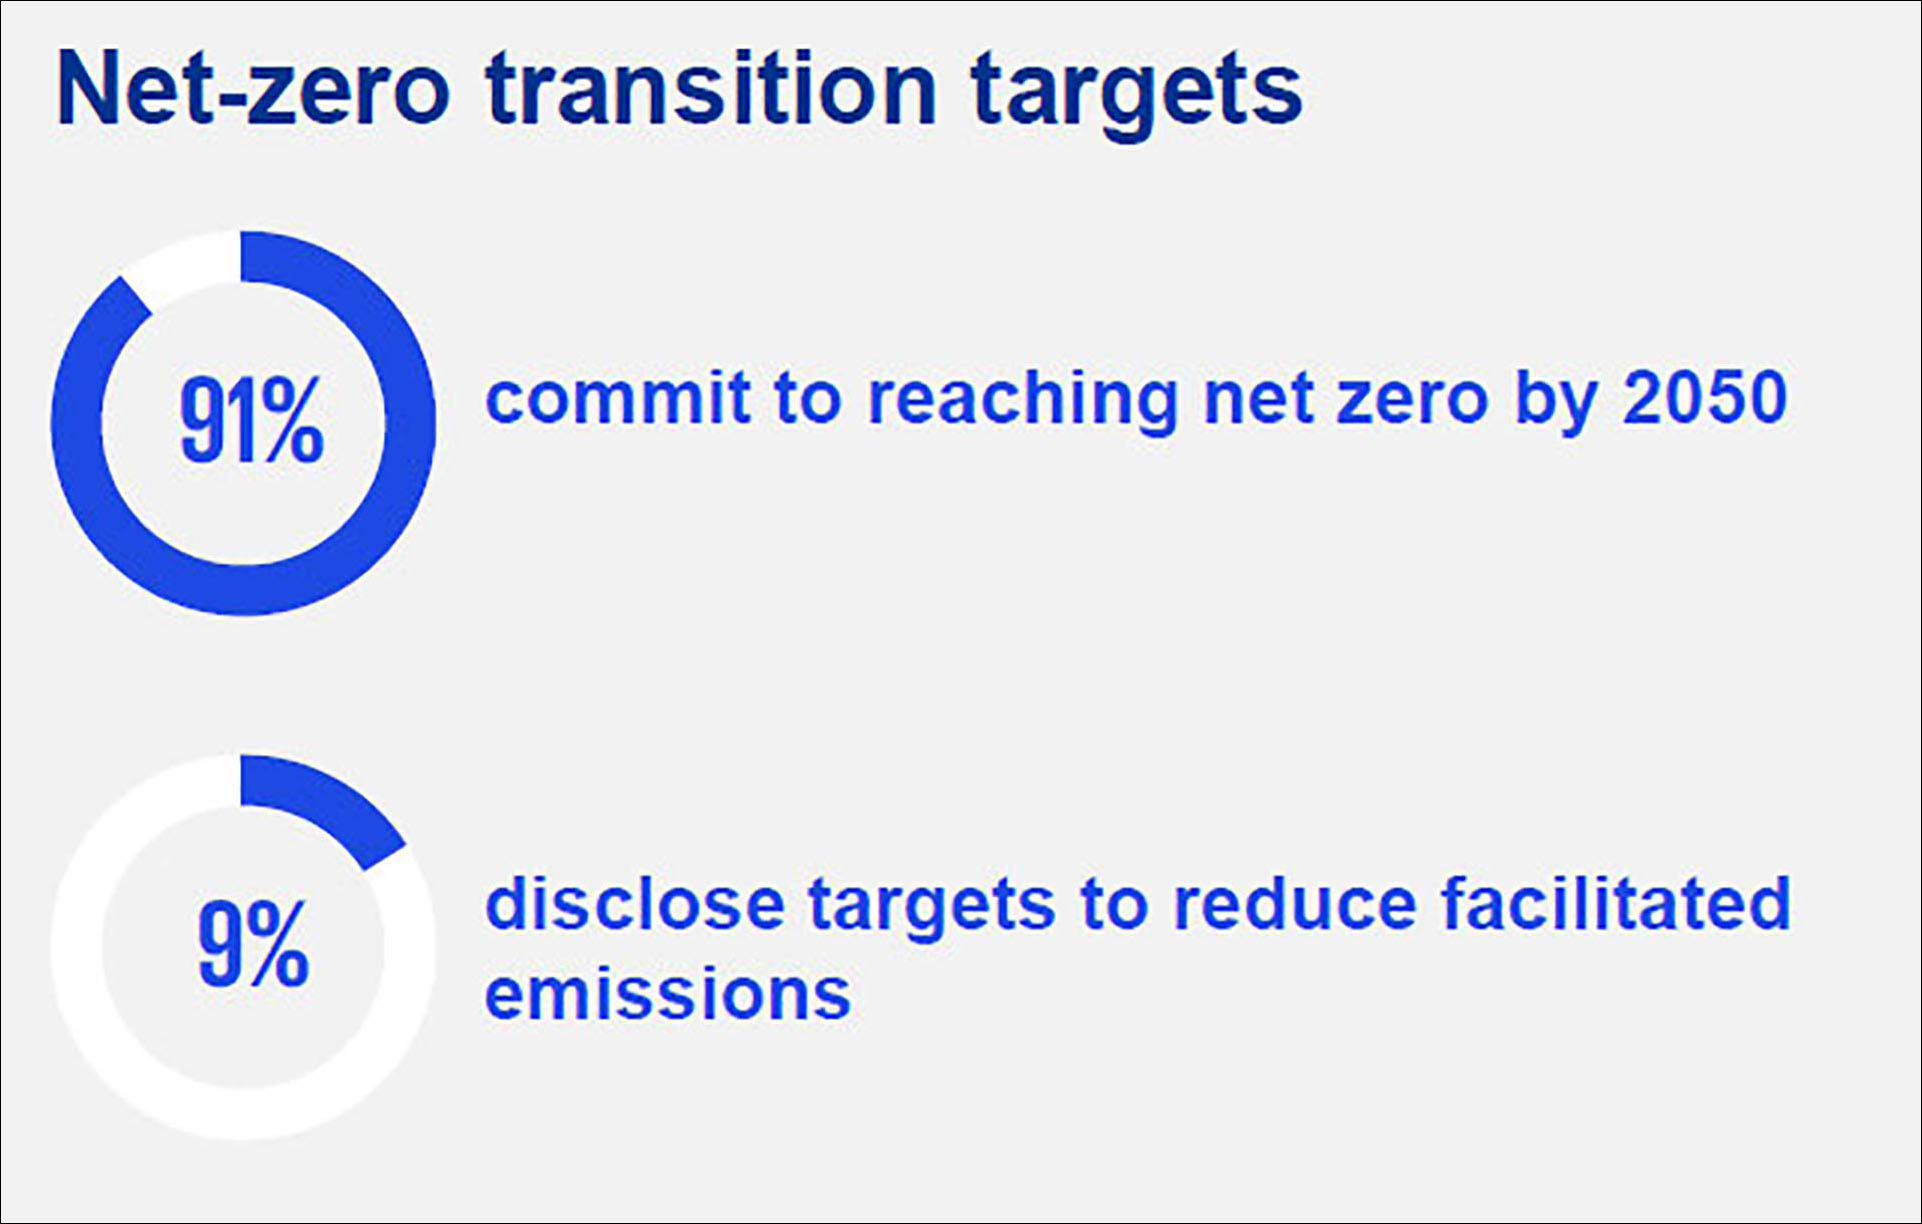
Rapportering om net-zero forpliktelse.
De fleste banker har satt både langsiktige og mellomlangsiktige net-zero mål, men rapportering om fremdrift og korrigerende tiltak er begrenset. Dette gjør det vanskelig å vurdere tilstrekkelighet og realiserbarhet.
Noen banker har forlatt Net-Zero Banking Alliance (NZBA): 57 % er medlemmer i utvalget, mot 83 % i 2023. Dette ser ikke ut til å ha påvirket deres net-zero mål.
91 % har forpliktet seg til net-zero innen 2050. 9 % har målsetting om reduksjon av tilrettelagte utslipp. Målene baseres typisk på reduksjon i forhold til referansepunkt.
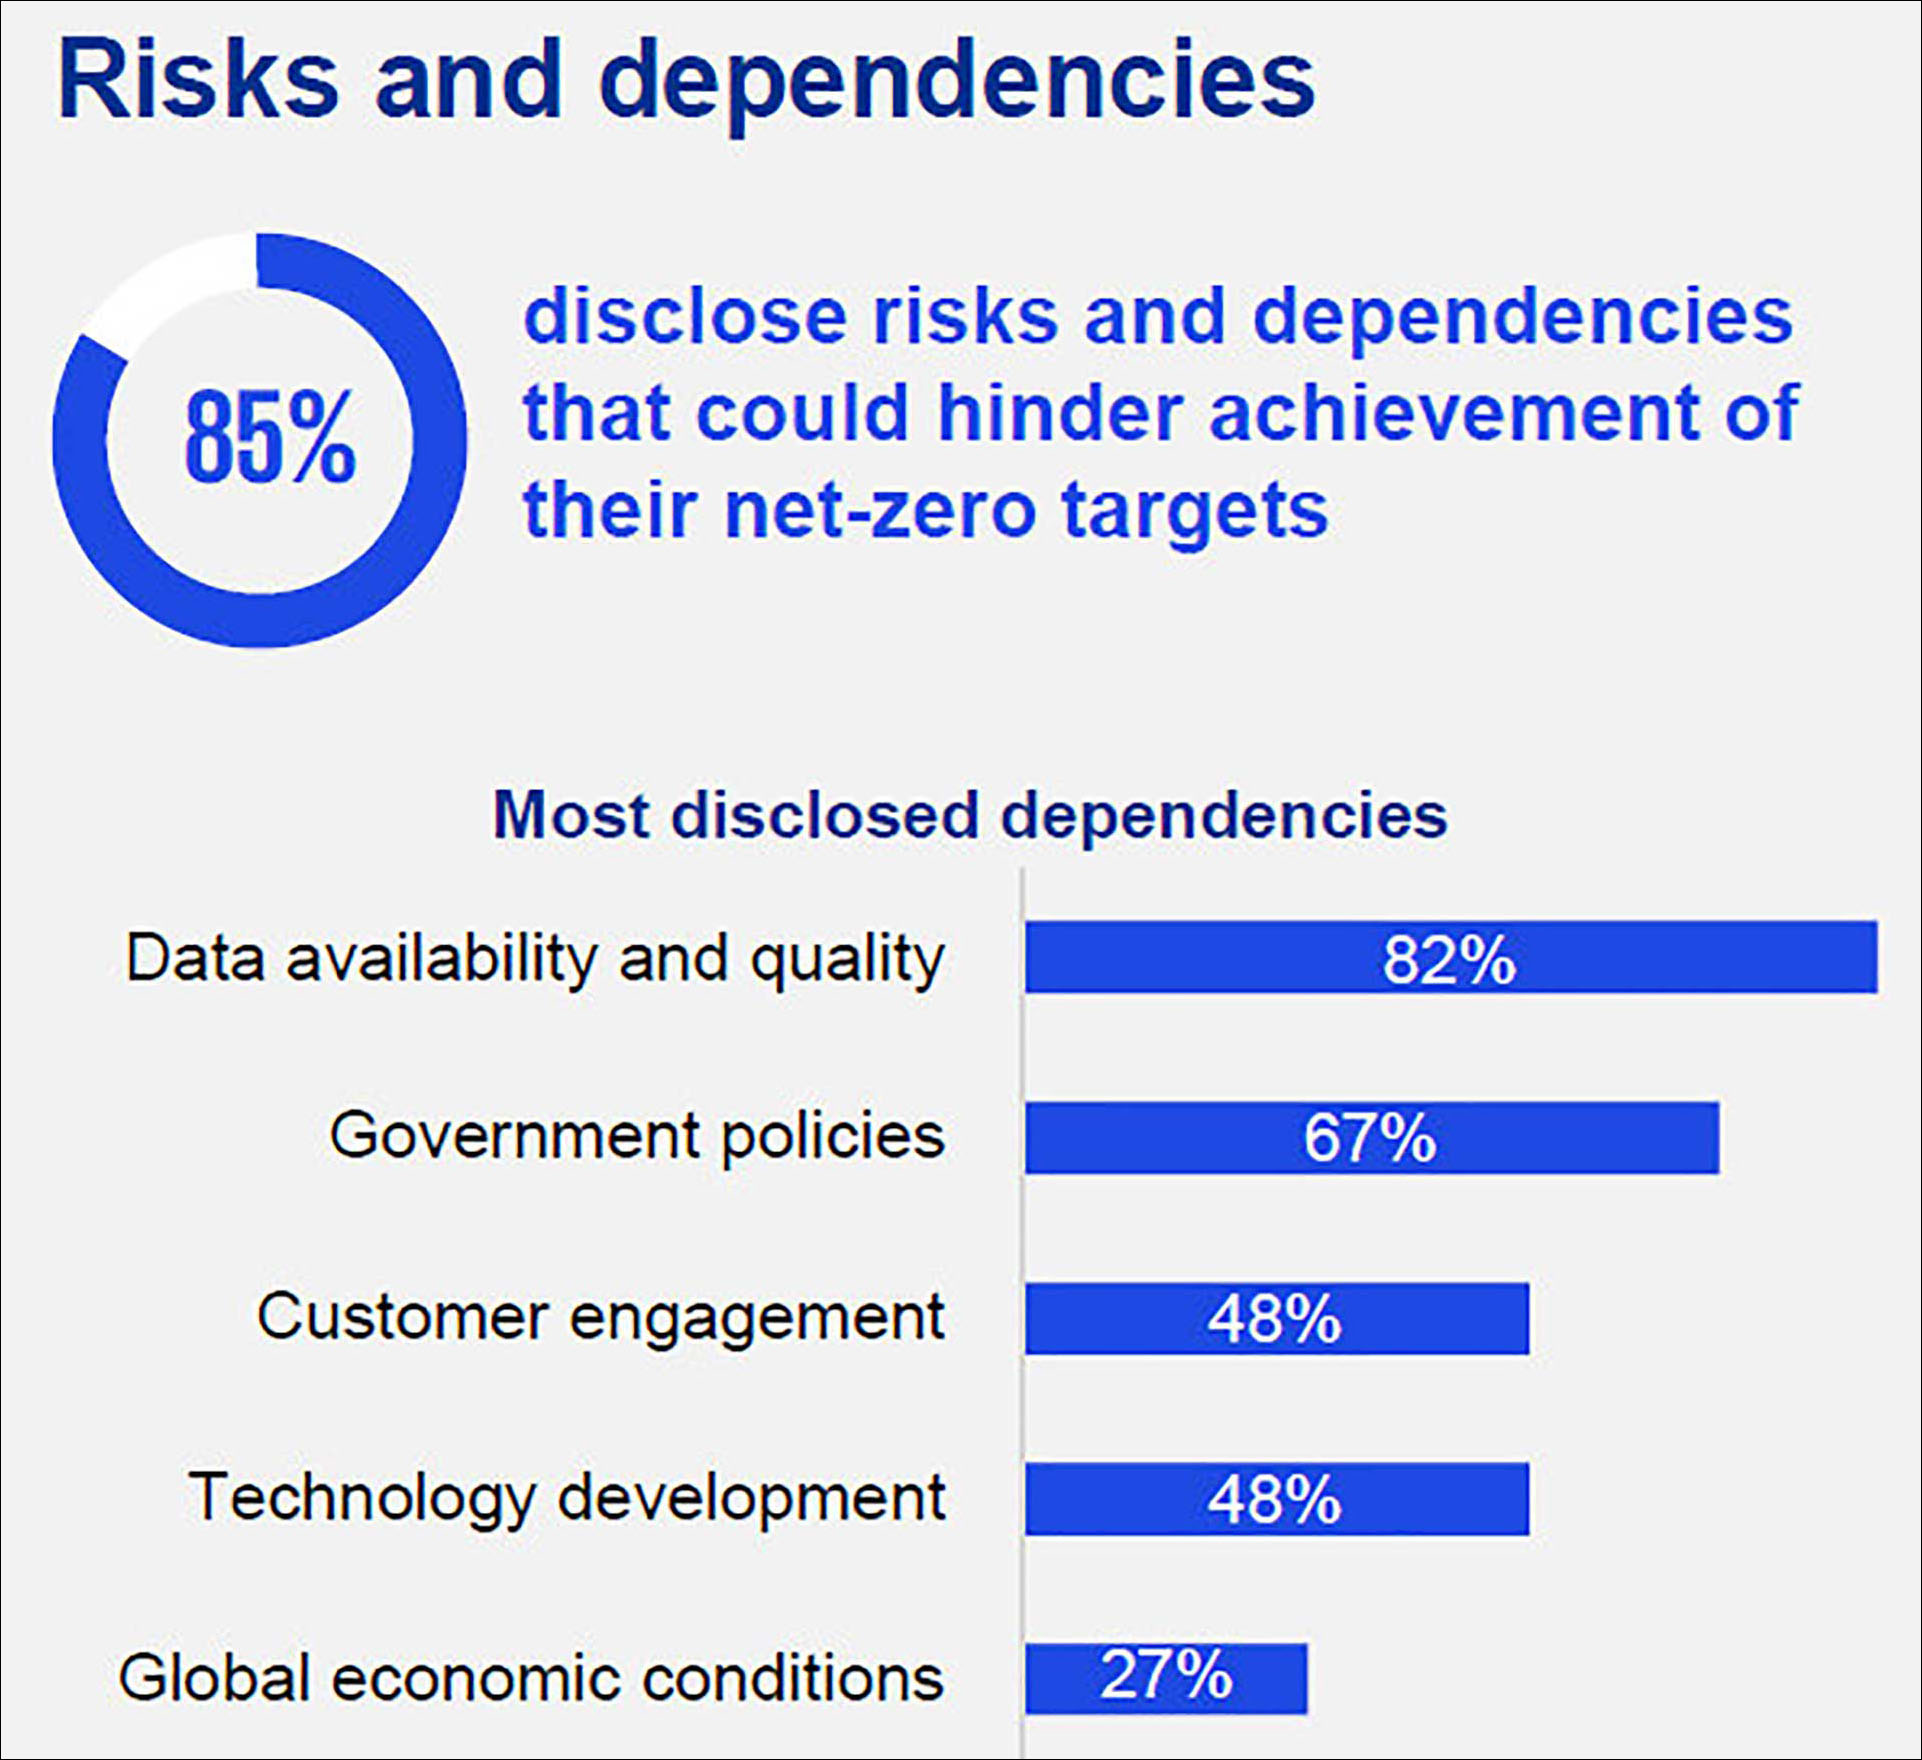
Rapportering om risiko og avhengigheter som kan hindre måloppnåelse for net zero.
85 % rapporterer risiko og avhengigheter som kan hindre måloppnåelse for net zero.
Rapporteringene fokuserer på eksterne faktorer fremfor bankenes planer for å hensynta disse i målsetting, risikovurdering, kapitalallokering og strategisk planlegging.
De vanligste avhengighetene er:
Datatilgjengelighet og kvalitet (82 %)
Myndighetspolitikk (67 %)
Forbrukerengasjement (48 %)
Teknologisk utvikling (48 %)
Globale økonomiske forhold (27 %)
Andre avhengigheter inkluderer avkarbonisering av strømnettet, global samordning bank/regulator, utvikling av metodikk og støtte i verdikjeden.
Bærekraftig finans
Bærekraftig finans omfatter ofte lån og obligasjoner knyttet til bærekraft, grønn overgang og sosiale formål. Enkelte instrumenter gir økonomiske insentiver for miljø- eller samfunnsmål, mens andre finansierer bærekraftige prosjekter eller eiendeler (for eksempel grønne boliglån, elbillån). Det finnes per i dag ingen universelle definisjoner på hvilke prosjekter som er kvalifisert for grønn eller bærekraftig finans, som gjør sammenligning vanskelig. Bankene har en mulighet til å formidle en tydeligere historie om resultatene av disse instrumentene og deres effektivitet i å bidra til bærekraftsmål og -målsettinger, inkludert reduksjon av utslipp.
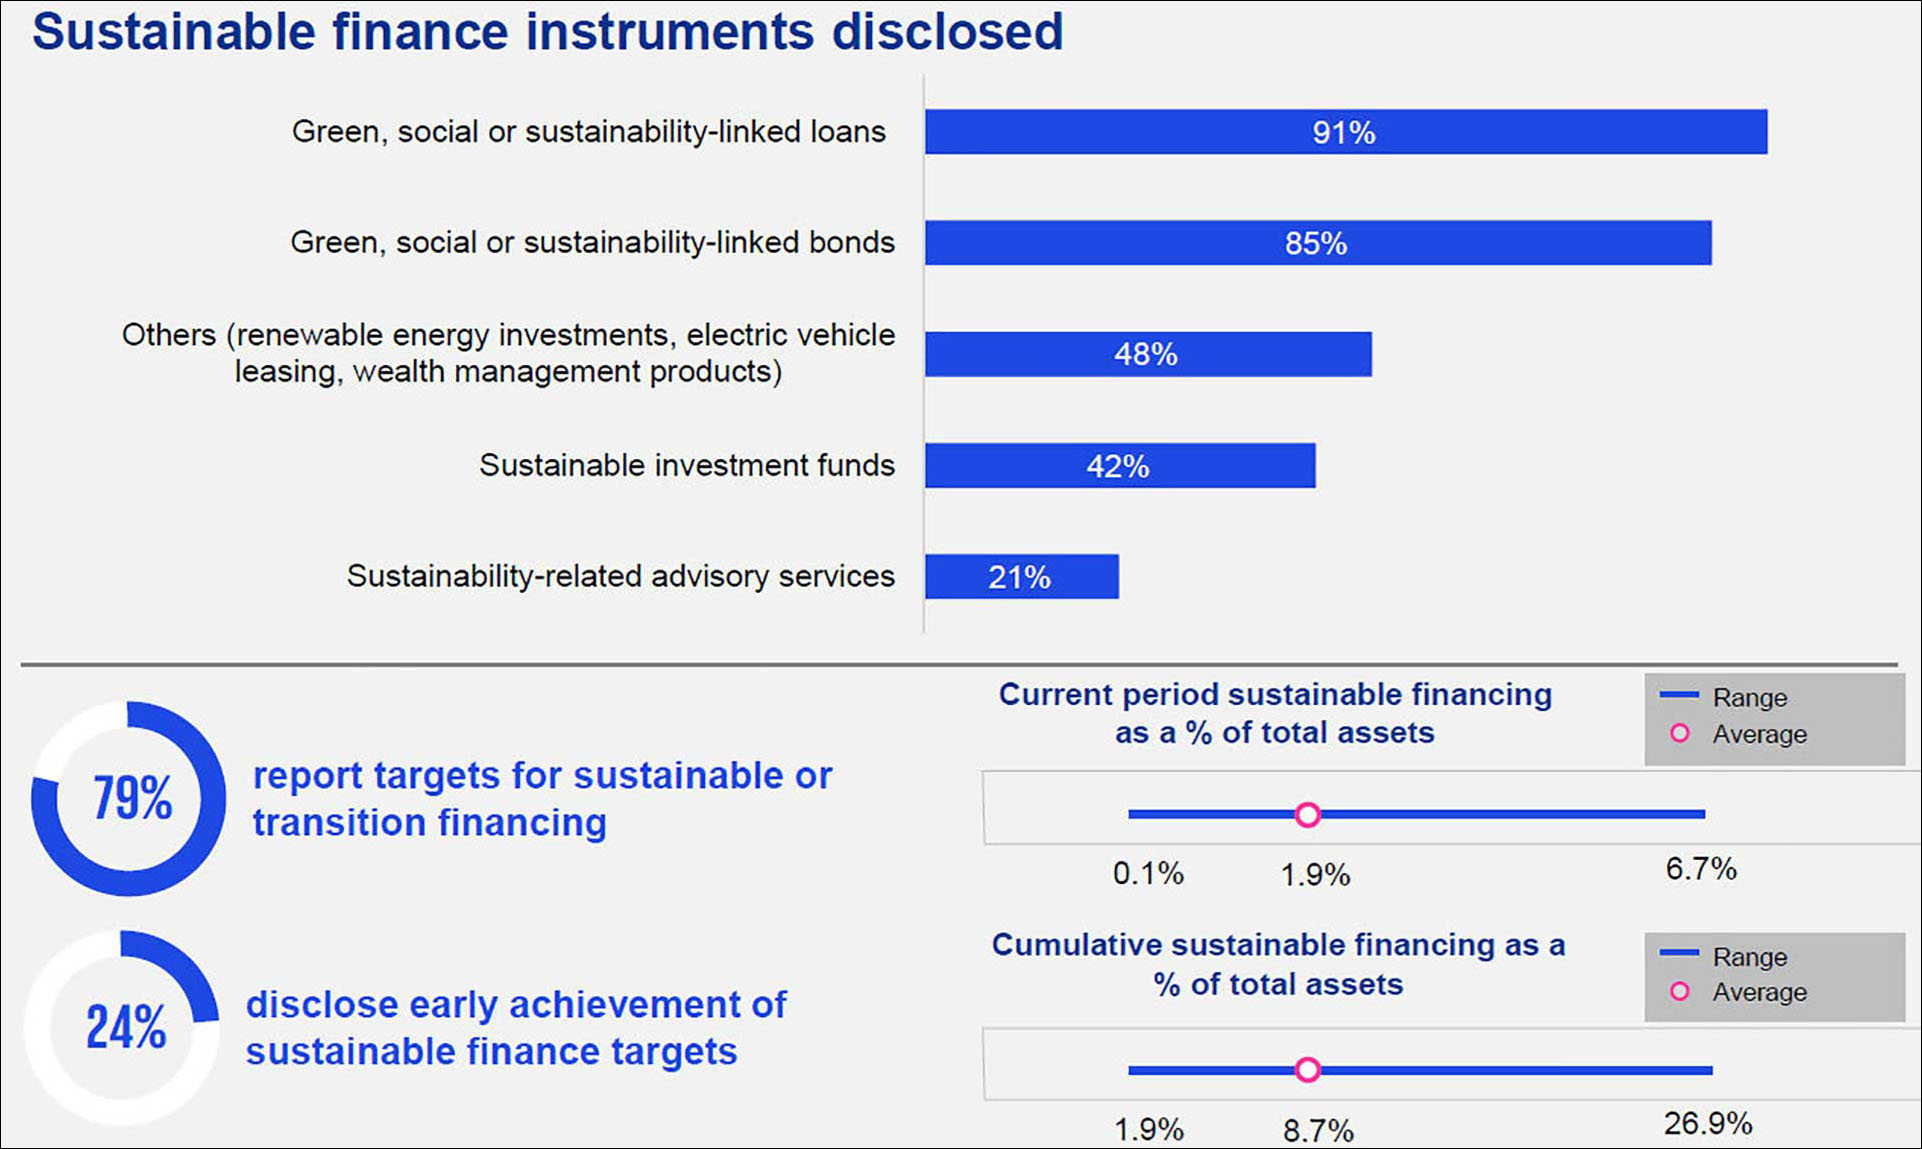
Rapportering om bærekraftig finansiering.
79 % har mål for bærekraftig eller overgangsfinansiering.
24 % rapporterer tidlig måloppnåelse innen bærekraftig finans.
Bærekraftig finans i inneværende periode som andel av totale eiendeler: 0,1 % til 6,7 %, gjennomsnitt 1,9 %.
Akkumulert bærekraftig finans som andel av totale eiendeler: 1,9 % til 26,9 %, gjennomsnitt 8,7 %.
Rapporterte instrumenter for bærekraftig finans:
Grønne, sosiale eller bærekraftsknyttede lån (91 %)
Grønne, sosiale eller bærekraftsobligasjoner (85 %)
Andre (fornybar energi, leasing av elbiler, formuesforvaltning) (48 %)
Bærekraftfond (42 %)
Rådgivningstjenester innen bærekraft (21 %)
Datakvalitet for utslipp
Begrenset tilgjengelighet, tilgang, oppdatering og kvalitet er rapportert som sentrale utfordringer for bankenes målsetting og måling av finansierte utslipp. Rammeverk som PCAF styrker konsistens og åpenhet i vurderingen og rapporteringen av datakvalitet.
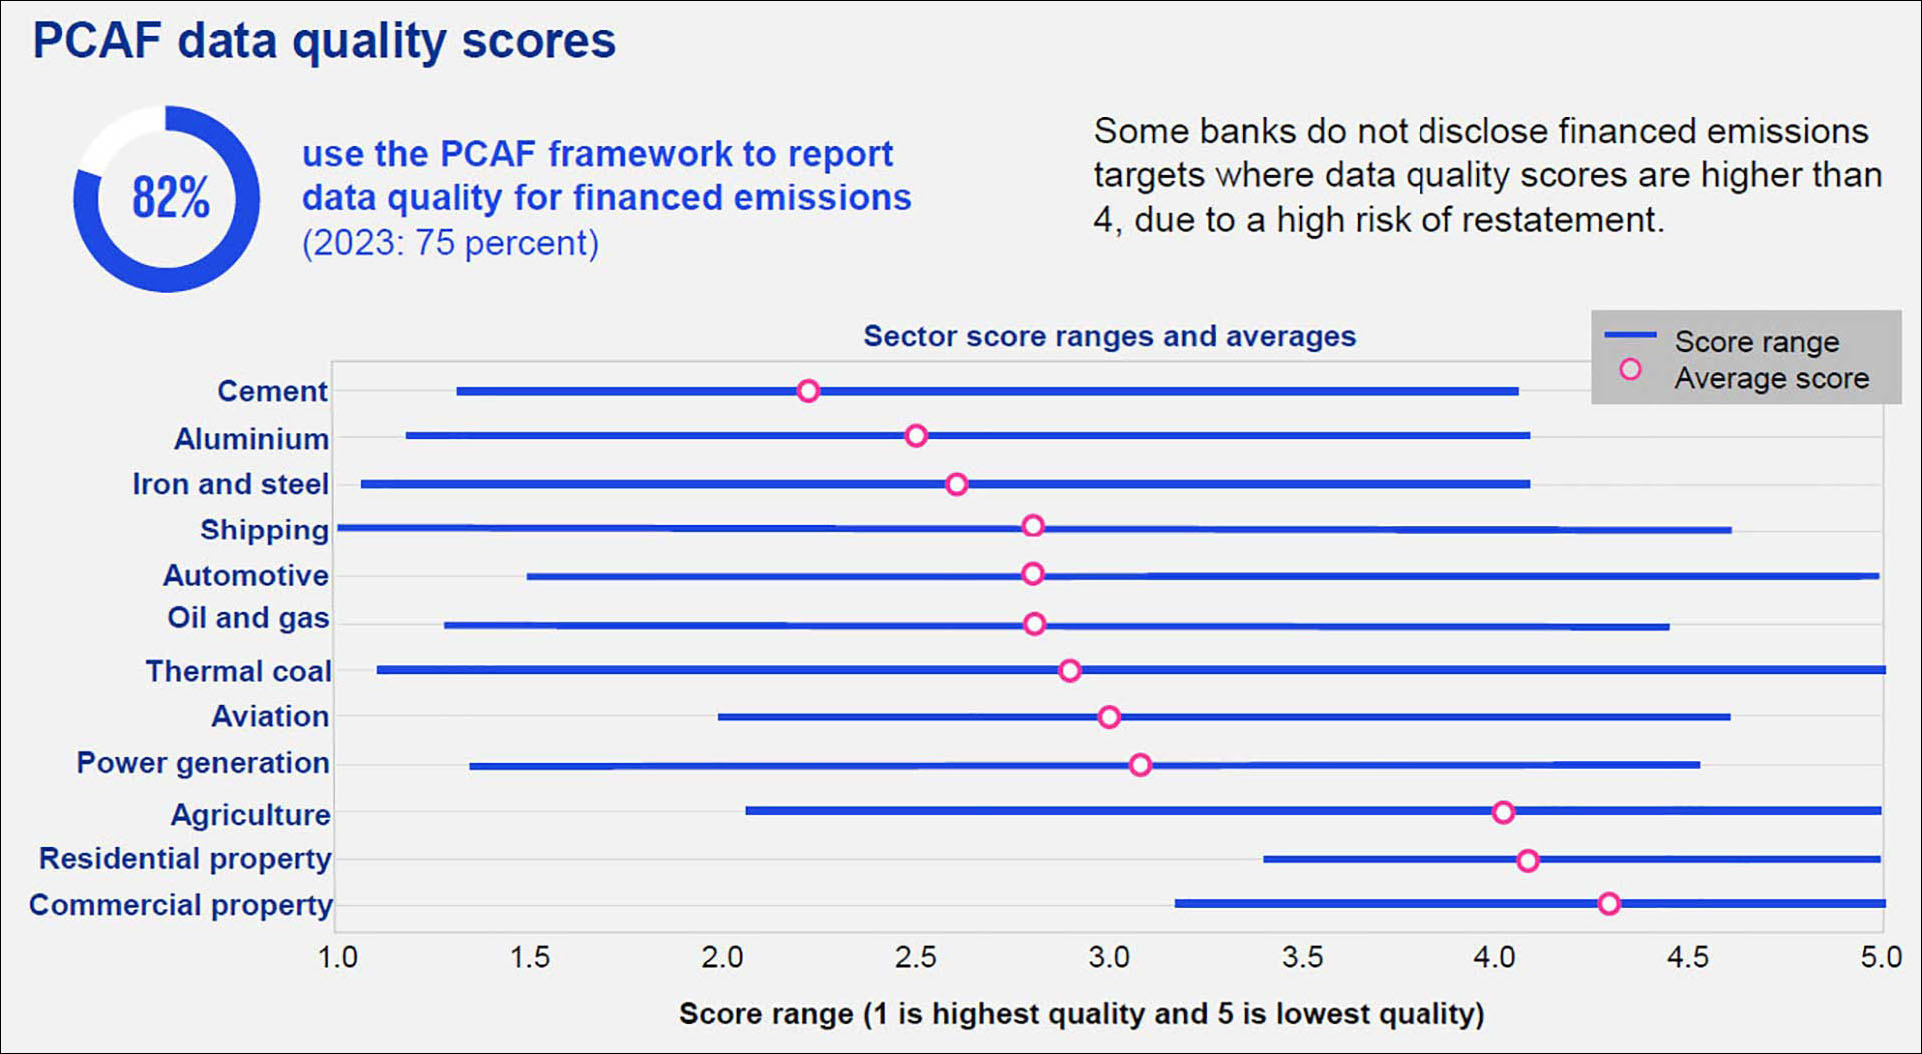
Rapportering av datakvalitet for finansierte utslipp etter PCAF.
82 % rapporterer datakvalitet for finansierte utslipp etter PCAF (mot 75 % i 2023).
De fleste gir PCAF-score for ulike sektorer. Noen splitter sektorer per utslippskategori. Andre nevner PCAF-score uten eksakt rapportering.
Varierende PCAF-score på tvers av sektorer synliggjør behovet for differensierte strategier, med prioritet til sektorer med høy usikkerhet og materiell eksponering.
Enkelte banker publiserer ikke mål for utslipp der datakvaliteten er dårlig (score over 4 på skala fra 1 (best) til 5), grunnet høy risiko for feilrapportering.
Forbrukerfokuserte programmer
Rapporteringen om finansiell inkludering og forbrukervern varierer betydelig. Bankene anser ofte negative konsekvenser for forbrukere som forretningsrisiko. De rapporterer om forbrukertiltak med hovedvekt på privatforbruker og småbedrifter. De fleste rapporterer både gjennomførte programmer, dekningsgrad og indikatorer om investeringer eller bruk. Få angir konkrete mål eller dokumenterer faktiske resultater for forbrukerne. Bankene har mulighet til å knytte mål og indikatorer for gjennomføring og rekkevidde tettere til forventede utfall. Det er også behov for å utvikle mer relevante måleindikatorer i disse bankspesifikke områdene for å vurdere og sammenligne tiltakseffekt.
Tiltak for privatforbrukere: De fleste rapporterer minst ett tiltak rettet mot forbruker, med fokus på:
Opplæring om svindel
Økonomisk bevissthet og utdanning
Tilgang til banktjenester gjennom rimelige/fri kontoer
Førstegangskjøperprogrammer
82 % rapporterer indikatorer for tiltak rettet mot privatforbruker. 24 % rapporterer mål for slike tiltak.
Tiltak for småbedrifter: De fleste banker oppgir initiativer for entreprenører, småbedrifter eller personer fra marginaliserte grupper, med vekt på:
Mentorprogrammer
Spesialiserte utlånsprogrammer
Kunnskap- og ferdighetsbyggende tiltak
67 % rapporterer indikatorer for slike tiltak. 18 % rapporterer mål for slike tiltak.
Indikatorer på programmer rettet mot spesifikke forbrukerbehov er mest informative, for eksempel antall støttede hushold, utlånsvolum m.m.
Måling av sosiale effekter
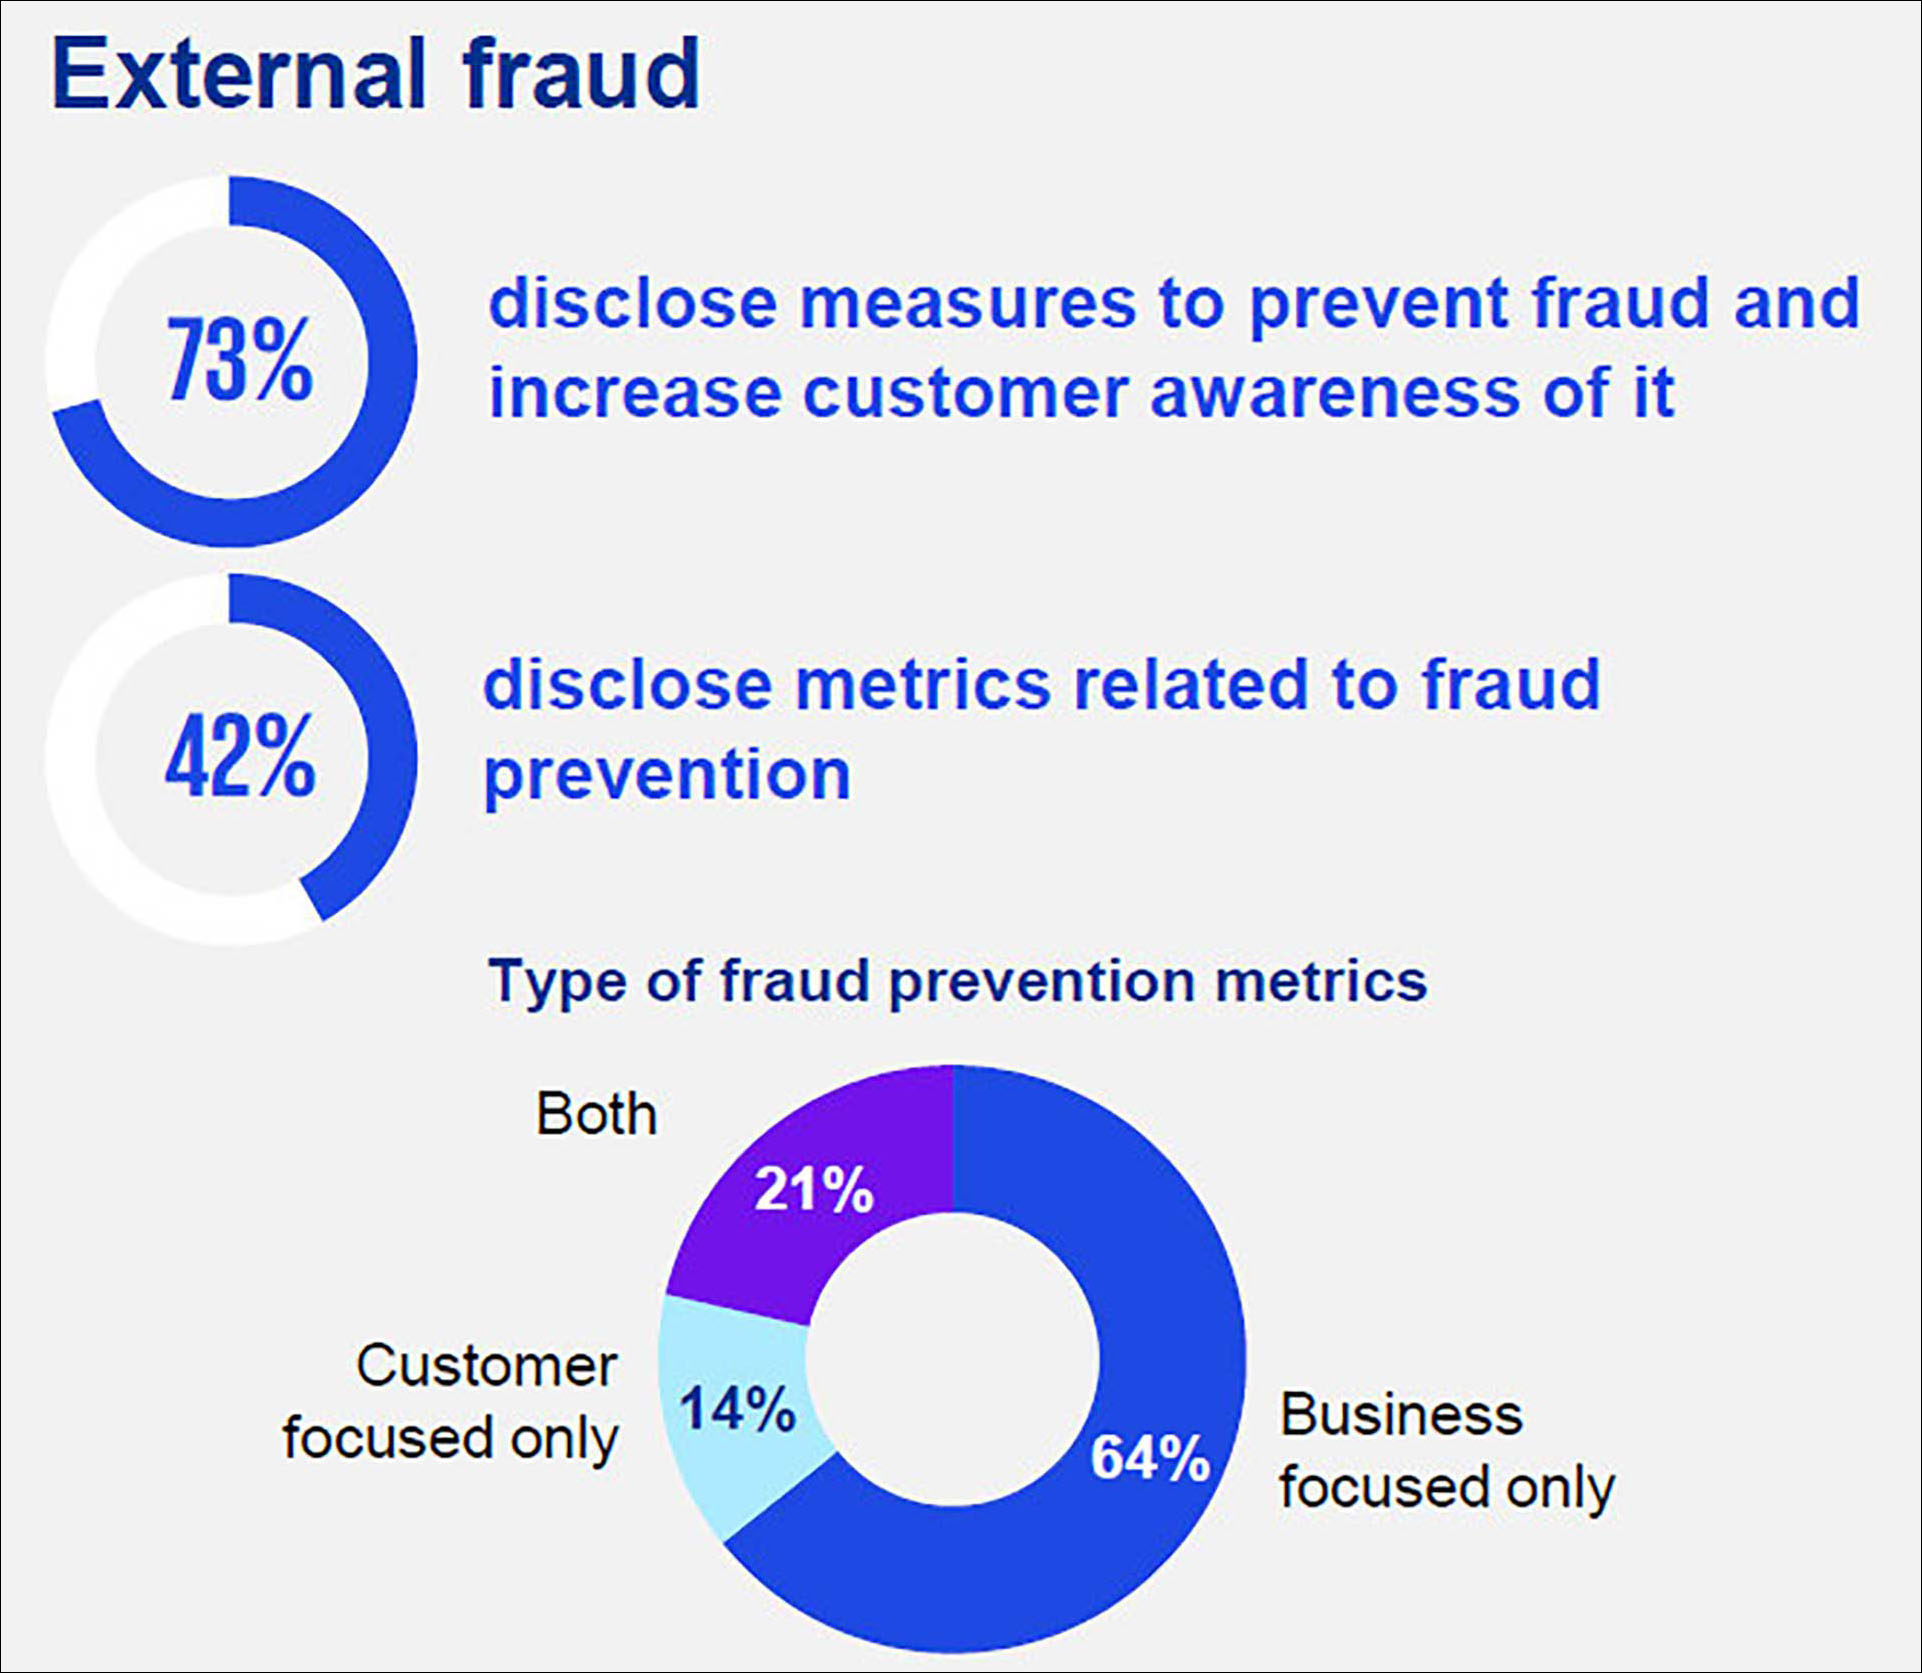
Rapportering om tiltak og måleindikatorer i forbindelse med svindel.
Bankenes påvirkning på forbrukere er sentralt for ansvarlig bankdrift, men måling og rapportering varierer. Mange banker iverksetter tiltak mot eksterne svindelforsøk, men det finnes ingen standardisert rapporteringspraksis for tap bank/forbruker faktisk pådrar seg. Dermed er det vanskelig å måle faktiske utfall.
73 % rapporterer tiltak mot svindel og for å øke forbrukeres bevissthet om dem.
Type indikatorer på svindelforebygging:
Kun forbrukerorientert: 14 %
Både forbruker- og virksomhetsorientert: 21 %
Kun virksomhetsfokus: 64 %
Indikatorer som antall rapporterte svindeltilfeller hjelper bankene å vurdere effekten av tiltakene. Virksomhetsrelaterte målinger kvantifiserer vanligvis driftsrelaterte tap.
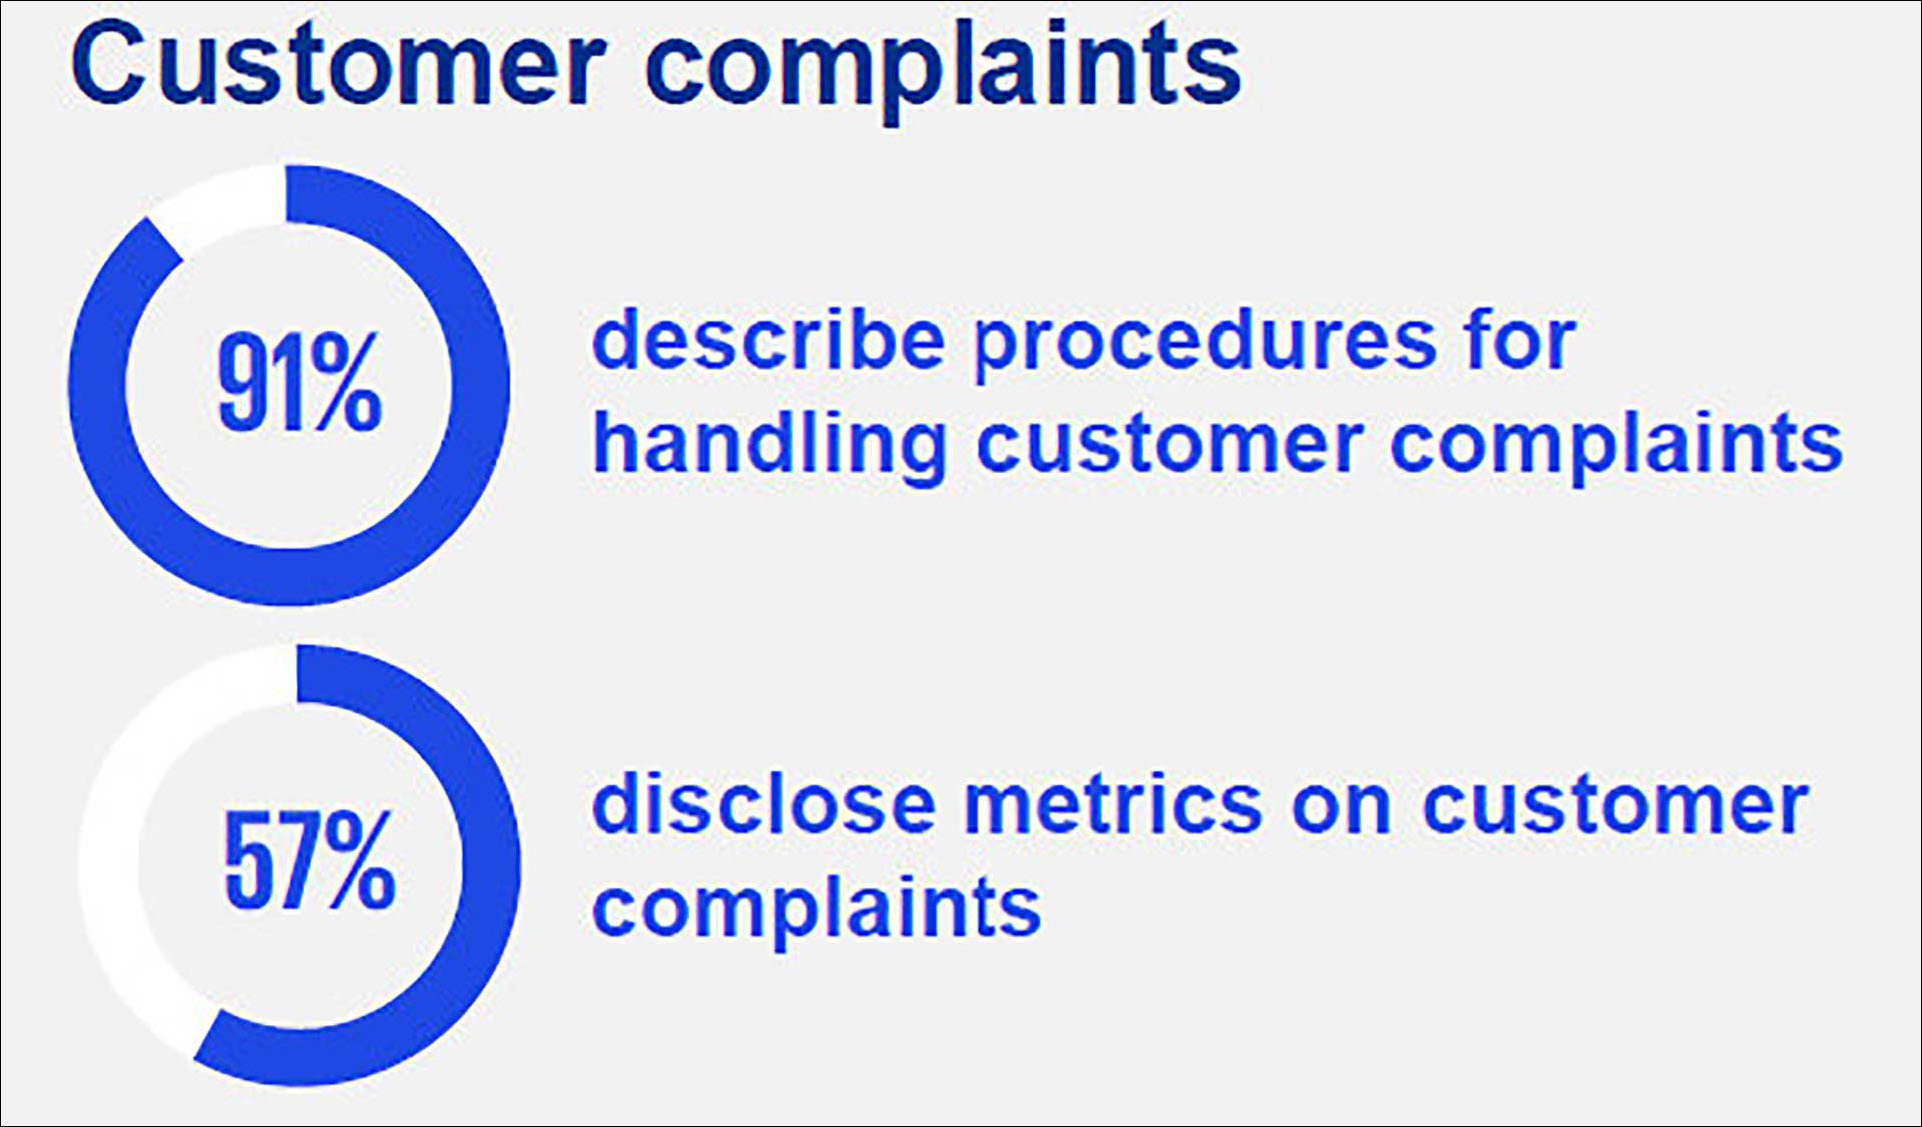
Forbrukerklager.
Forbrukerklager: Det benyttes ulike indikatorer for å måle forbrukerklager på tvers av regioner. Mer omfattende rapportering ser man især i Europa og Storbritannia, muligens grunnet regulering.
91 % beskriver saksbehandling for forbrukerklager. 57 % rapporterer indikatorer for forbrukernes klager.
Noen oppgir bruk av klageindikatorer i vurdering av forretningsskikk, men indikatorer varierer (totalt antall/endring). Enkelte bruker «Net Promoter Score»-indikator til å måle forbrukertilfredshet.
Bærekraftsstyring og forretningsskikk
Mange europeiske banker som har innført ESRS i 2024 gir spesifikk rapportering på forretningsskikk. Utenfor Europa fokuserer bankene på det overordnede styringssystemet for bærekraft. Uavhengig av rammeverk, er rapporteringen hovedsakelig kvalitativ, med få indikatorer og enda færre resultatmål. Bankene utvikler fortsatt rapporteringen på risikostyring.
Vanlige temaer er:
Bærekraftspolicy
Styre- og komitésammensetning
Lønn/godtgjørelse til ledere
Tildeling av ansvar for bærekraftsrelaterte saker er løftet til styrenivå hos samtlige banker:
61 % har integrert bærekraft i eksisterende komiteer
-
39 % har egne, spesifikke komiteer
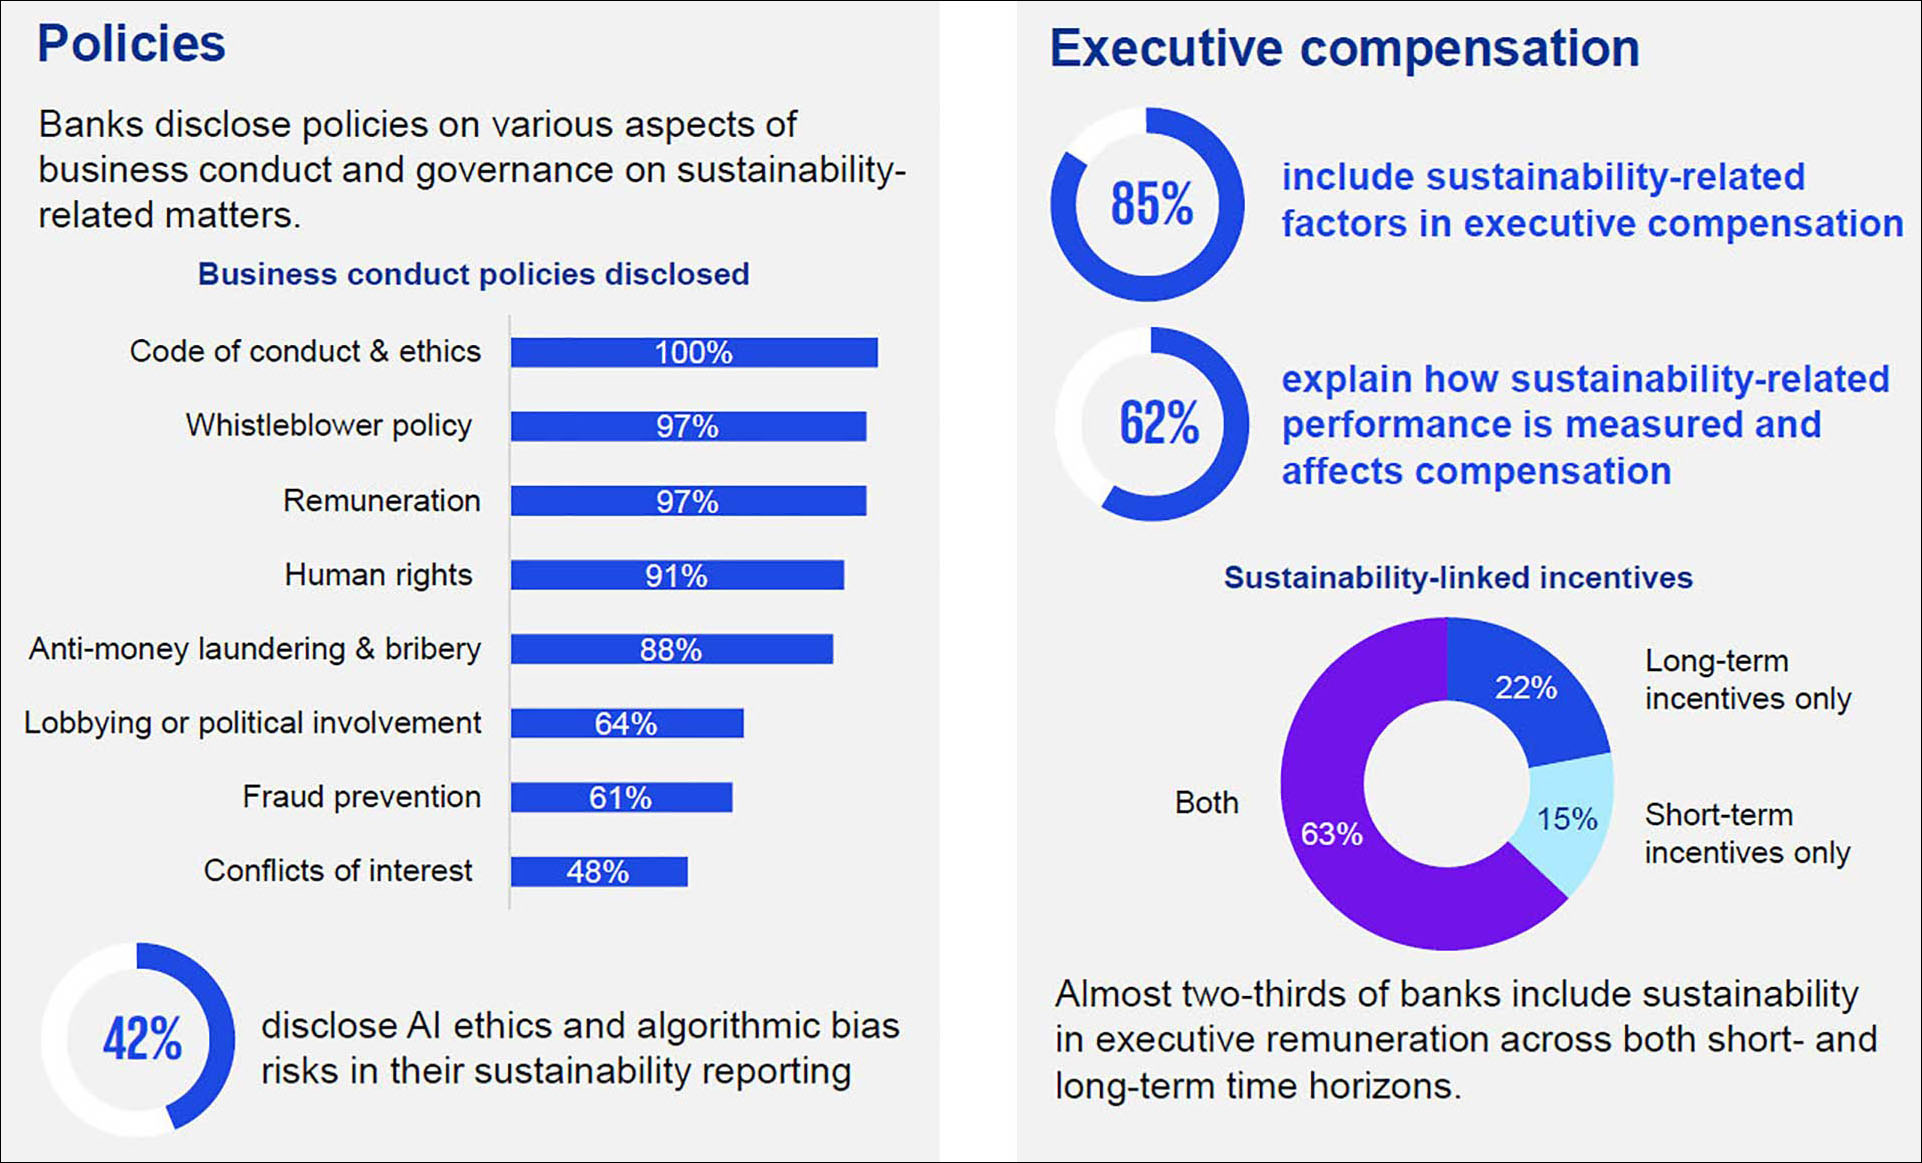
Rapportering om policyer og lederavlønning.
Rapporterte policyer for forretningsetikk:
Etiske retningslinjer og adferdsregler (100 %)
Varslingspolicy (97 %)
Godtgjørelser /lønn (97 %)
Menneskerettigheter (91 %)
Anti-hvitvasking og bestikkelser (88 %)
Lobbyvirksomhet eller politisk involvering (64 %)
Forebygging av svindel (61 %)
Interessekonflikter (48 %)
De fleste banker inkluderer nå bærekraftsindikatorer i lederavlønning, slik at dette ikke lenger skiller bankene fra hverandre. 85 % inkluderer dette i belønningssystemet. Av disse har 63 % både kortsiktige og langsiktige insentiver, 22 % bare kortsiktige, 15 % bare langsiktige. 62 % forklarer hvordan bærekraftsrelatert ytelse måles, og påvirker kompensasjon.
ESG-rapportering hos ledende europeiske banker 2024
I 2024 har Europas største banker ytterligere styrket sin bærekraftsrapportering, drevet av regulatoriske krav som CSRD, ESRS, SFDR og EU-taksonomien. Mange banker integrerer ESG-informasjon i årsrapportene, ofte supplert med egne temarapporter og datapakker som gir detaljert innsikt i klima-, miljø-, sosiale- og styringsforhold. Rapporteringen omfatter blant annet klimarisikostyring, mål for utslippsreduksjon, grønn finansiering, sosial inkludering og styring, med økende grad av ekstern verifikasjon. Tabellen under gir en oversikt over rapporttype, rammeverk og hovedinnhold i rapporteringen for utvalgte nøkkelaktører.
Forkortelser og nøkkelbegreper
AI: Kunstig intelligens
CSRD: Corporate Sustainability Reporting Directive (EU-direktivet for bærekraftsrapportering)
ECL: Forventet kredittap
ESG: Miljø, Sosialt, Styring
ESRS: European Sustainability Reporting Standards
GHG: Drivhusgasser
GRI: Global Reporting Initiative
ISSB: International Sustainability Standards Board
NZBA: Net-Zero Banking Alliance
PCAF: Partnership for Carbon Accounting Financials
SASB: Sustainability Accounting Standards Board
TCFD: Task Force on Climate-related Financial Disclosures
TNFD: Task Force on Nature-related Financial Disclosures
Company Name |
Country |
Report Type |
Referenced Frameworks |
Short Summary of the Scope of Sustainability Reporting |
|---|---|---|---|---|
HSBC |
United Kingdom |
Integrated Annual Report (with ESG Review); Standalone ESG Datapack; Annual Report (TCFD, ESG Review, Climate Risk); ESG Datapack |
TCFD; SASB |
Integrated ESG reporting within Annual Report, with detailed TCFD disclosures. ESG Datapack provides granular data on environmental (financed emissions, operational emissions, biodiversity, water), social (employee profile, charitable giving), and governance (complaints, suppliers, tax) metrics. Committed to net zero financed emissions by 2050, $750B-$1T sustainable finance by 2030. Recalibrated operational net-zero target from 2030 to 2050. |
BNP Paribas |
France |
Integrated Report; Standalone SFDR Statements |
SFDR (EU Sustainable Finance Disclosure Regulation); EU Taxonomy; CSRD (indirectly through SFDR/Taxonomy interaction); Double Materiality |
Comprehensive integrated report covering strategy, activities, and value creation, with a strong focus on transition to a low-carbon economy. Detailed reporting on financing low-carbon energy (€36.8B in 2024), reducing financed emissions for oil & gas (9.5 MtCO2e in 2024), CO2 intensity targets for various sectors, sustainable loans, and sustainable investments. Also covers social impact, responsible savings, and governance. |
Banco Santander |
Spain |
Standalone Sustainability Statement; Standalone ESG Supplement; Sustainability Statement: for climate, for employees; ESG Supplement: for environment |
CSRD (alignment, double materiality); ESRS (alignment) |
Reports on environmental, social, and governance issues identified as material from a double materiality perspective. Focuses on helping customers transition to a low-carbon economy, supporting employees, and contributing to communities. Highlights €139B in green finance facilitated since 2019, growth in green mortgages and auto finance, and progress towards SRI assets. Covers climate risk integration, employee development, financial inclusion, and responsible banking agenda. |
Deutsche Bank |
Germany |
Standalone Ecology Update; Standalone Strategy Document; Annual Report (integrated disclosures); Ecology Update |
ESRS (compliance with DMA); CSRD (plans compliant statement in Annual Report); Net-Zero Banking Alliance (NZBA); Partnership for Carbon Accounting Financials (PCAF); UN Sustainable Development Goals; UN Principles for Responsible Banking |
Focuses on contributing to an environmentally sound, socially inclusive, and well-governed world. Reports on reducing operational and supply chain emissions (46% by 2030 from 2019 baseline), sourcing 100% renewable electricity, and compensating residual emissions. Aligns lending and investment portfolios to net-zero by 2050. Facilitated €322B in sustainable financing and ESG investments by Q2 2024. Covers gender diversity, human rights, and integrating sustainability factors in supply chain management. |


