


Vanlige metoder for å estimere markedsmessig illikviditetsrabatt
Aksjeprogrammer med restriksjoner utgjør en stor del av insentivordninger til ansatte. En utfordring ligger i å kvantifisere verdireduksjonen som følger av disse restriksjonene. Flere metoder brukes ofte ukritisk, og en grundig evaluering er avgjørende for den ansatte, selskapet og revisorer. Feil kan resultere i skatteplikt som lønnsinntekt og arbeidsgiveravgift. Artikkelen utforsker de vanligste metodene for beregning av illikviditetsrabatter.
En presis vurdering av illikviditetsrabatten er avgjørende for å oppnå korrekt kapitalbeskatning
En vanlig form for insentivordning til ansatte er aksjekjøp der aksjene har restriksjoner. PwCs undersøkelse av insentivprogram for børsnoterte selskaper viser at slike program utgjør omtrent 20 % av insentivprogrammene. Restriksjonene er oftest begrensninger i omsettelighet, for eksempel klausuler om bindingstid, eller begrensninger i hvem aksjene kan selges til og til hvilken pris.
Skattemyndighetene i Norge har vært eksplisitte på at slike rådighetsbegrensninger «skal tas hensyn til i verdivurderingen». Spørsmålet er dermed hvordan man kvantifiserer hvor mye disse forholdene reduserer aksjenes omsetningsverdi. Det finnes flere metoder, og de ulike modellene benyttes ofte ukritisk uten at man har satt seg inn i de underliggende forutsetningene og begrensningene.
Vurderingen av hva som er en markedsmessig justering for mangel på omsettelighet, er kritisk for den ansatte, selskapet og revisor. Dersom aksjene selges til en lavere pris enn det som kan dokumenteres i en verdsettelse som hensyntar manglende omsettelighet, kan fordelen skattlegges som lønnsinntekt. Dette medfører plikter for arbeidsgiver som arbeidsgiverrapportering, forskuddstrekk og arbeidsgiveravgift. For revisorer som skal signere skattemeldingen, er det viktig at vurderingen av justeringen for manglende omsettelighet er robust, slik at nødvendige skatteberegninger og innberetninger er i samsvar med gjeldende lover og regler.
Denne artikkelen tar for seg metodene for beregning av en markedsmessig illikviditetsrabatt, fordeler og ulemper ved modellene og de underliggende antagelsene.
Mer enn hvert femte insentivprogram er aksjer med restriksjoner
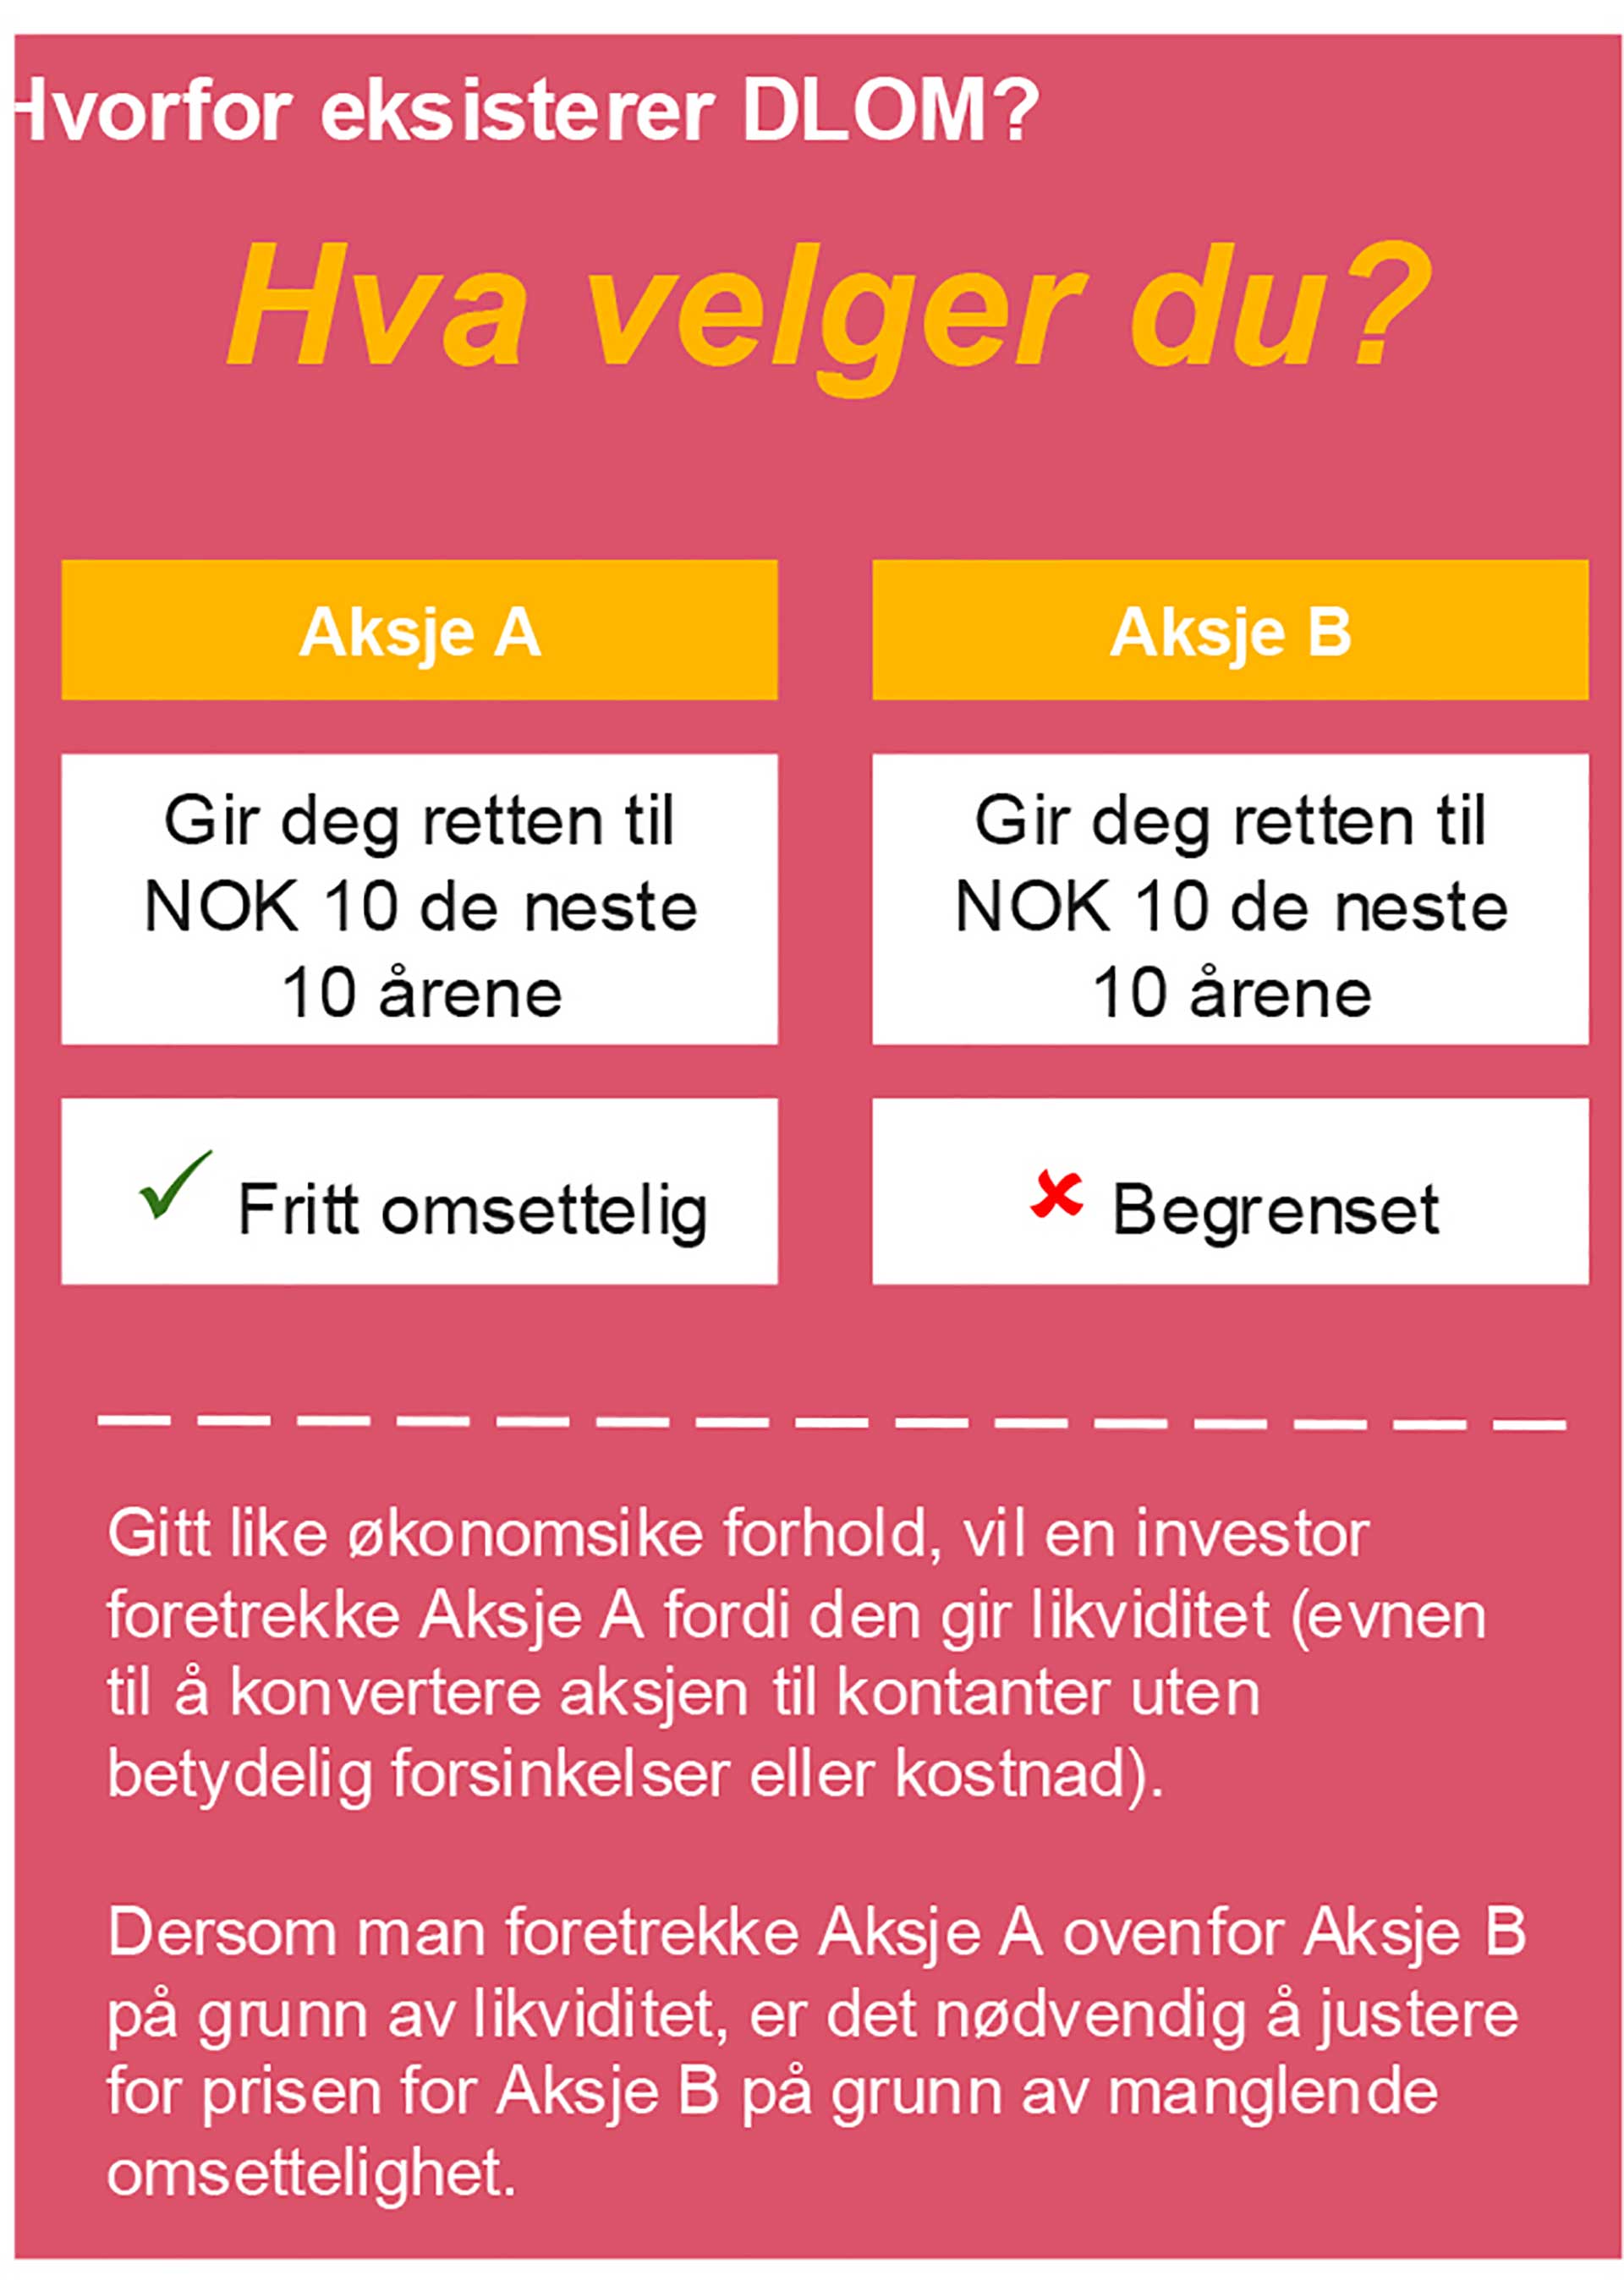
Figur 1: Manglende omsettelighet er veridreduserende
Aksjeinsentivprogram er en sentral del av totalkompensasjonen til ledende ansatte, med mål om å styrke tilknytningen til selskapet og sikre felles måloppnåelse. En undersøkelse utarbeidet av PwC om insentivprogrammene til selskap notert på Oslo Børs («Navigating rewards 2024») viser at 22 % av insentivprogrammene er aksjekjøp med restriksjoner. Restriksjonene kan knyttes til økonomiske, organisatoriske og dispositive rettigheter som normalt ikke tilkommer en aksjonær, og som er verdireduserende. Oftest er det begrensninger i omsettelighet gjennom bindingstid og/eller restriksjoner på hvem og når man kan selge aksjene. Begrensning i rådighet gjør at aksjene ikke har samme verdi som aksjer uten begrensninger.
Insentivundersøkelsen til PwC viser at det er vanligst med tre års bindingstid, med en tilhørende «rabatt» på 22 %.
Selv om det er vanlig å omtale det som en (illikviditets)rabatt, mener vi begrepet er noe misvisende, da rabatt impliserer en underpris mot markedspris. I realiteten er det ment som en justering av aksjeprisen for å ta hensyn til begrensningene i aksjene ansatte kjøper. Det må gjøres en grundig vurdering av de spesifikke begrensningene i avtalene for å komme frem til en virkelig verdi som reflekterer rådighetsbegrensningene.
Det finnes både empirisk forskning og kvantitative modeller for å estimere justeringsfaktoren
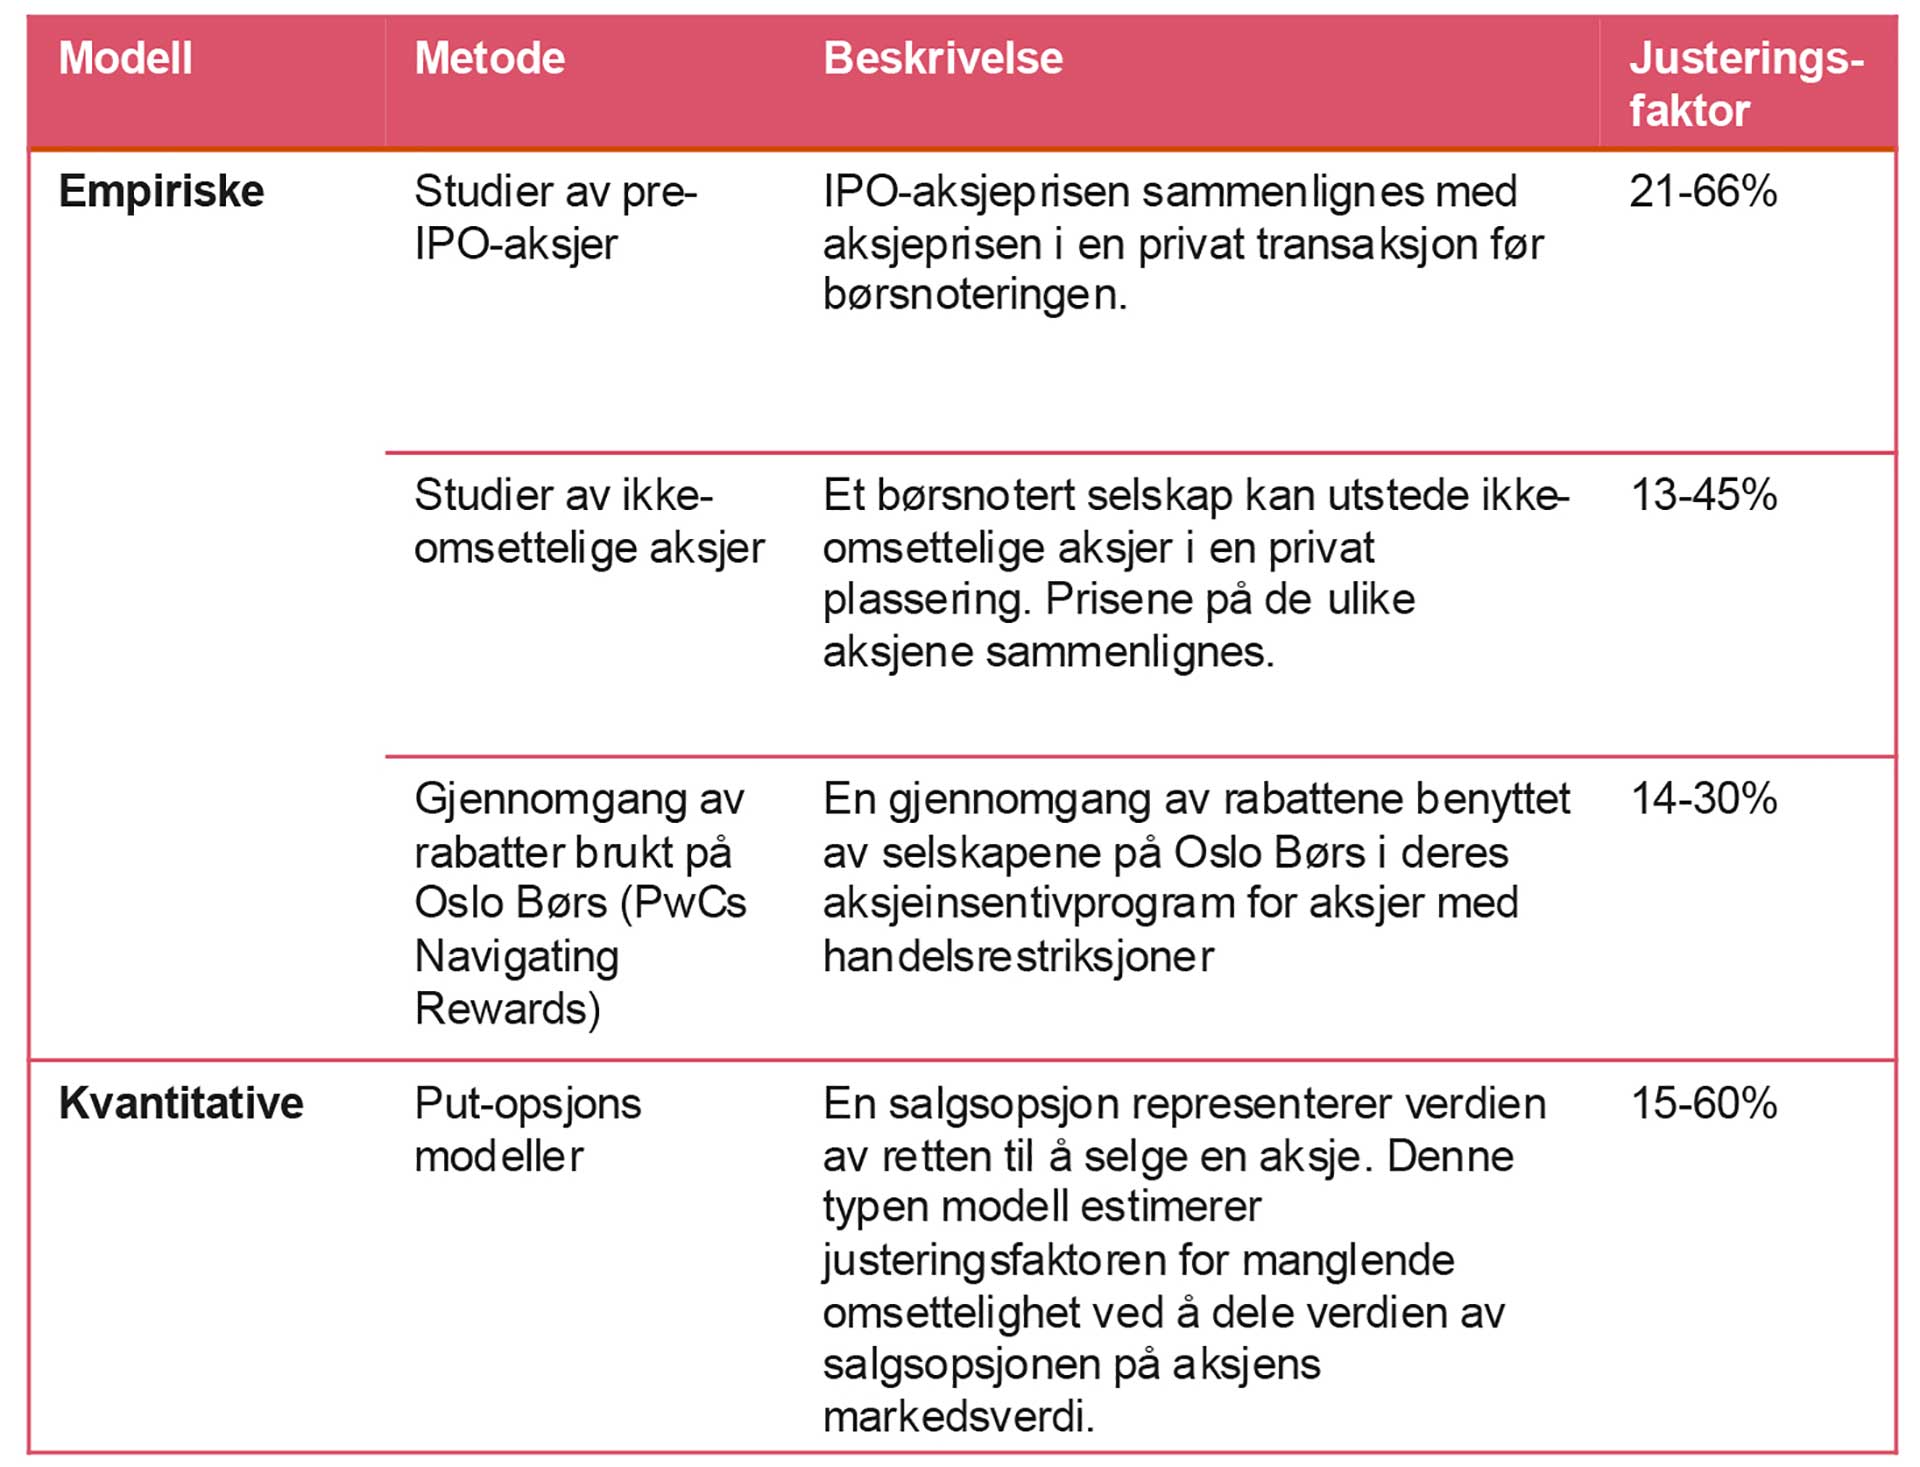
Tabell 1: Vanlige metoder for å estimere manglende omsettelighet
Justeringen for rådighetsbegrensninger fokuserer ofte på manglende omsettelighet, et område med etablerte metoder for å vurdere illikviditet. På engelsk refereres dette til som DLOM (Discount for Lack of Marketability), som beskriver verdiforskjellen mellom en illikvid aksje (ikke-børsnotert) og en likvid aksje (børsnotert), gitt like forhold. Det finnes flere metoder for å estimere manglende omsettelighet, hovedsakelig delt i to kategorier: finansielle (kvantitative) modeller og empiriske modeller.
Gjennomgang av empiriske studier
En rekke empiriske studier undersøker justeringen som kan tilskrives manglende omsettelighet. Et eksempel er studier av pre-IPO-aksjer. I disse studiene sammenligner man prisen aksjen hadde i private transaksjoner før børsnotering med prisen etter børsnotering. Studiene har indikert en justering på mellom 21 % og 66 % fra 1980 til 2022. Fordi bare vellykkede børsnoteringer inngår, kan dataene reflektere utvalgsbias. De er også ofte basert på opsjonstildelinger snarere enn faktisk aksjesalg, slik at man kan stille spørsmål ved om dataene reflekterer armlengdes transaksjoner. Studiene er ofte eldre og fra andre markeder, noe som reduserer relevansen.
Et annet sett empiriske data ser på transaksjoner i begrensede aksjer i børsnoterte selskaper. Begrensede aksjer i et offentlig selskap er identiske med fritt omsettelige aksjer, bortsett fra at de ikke kan handles i det åpne markedet i en viss periode. Varigheten varierer, men de fleste begrensningene varer 12 eller 24 måneder. Medianrabatten i disse studiene varierer fra 13 % til 45 %.
Gjennomgang av rabattene som brukes av børsnoterte selskap
Gjennom årsregnskapene til børsnoterte selskaper får man ofte god informasjon om lederlønninger og insentivordninger til ansatte. Ved å benchmarke rabattene som benyttes i andre selskaper når de etablerer insentivprogram med aksjer med restriksjoner, kan man få en pekepinn på justeringsfaktoren.
Ulempen med denne tilnærmingen er at rapportene er bakoverskuende. Endringer i volatilitet eller risikofri rente kan gjøre at rabattene som var riktige i fjor, ikke lenger er relevante. I tillegg er rabattene man regner seg frem til basert på lederlønnsrapportene, ikke nødvendigvis de samme som selskapet faktisk benytter. Et selskap kan for eksempel velge å bruke 50 % rabatt, og rapportere differansen mellom 50 % og den beregnede justeringsfaktoren som lønn.
Opsjonsprisingsmodeller
Flere kvantitative metoder er utviklet for å estimere justeringsfaktoren, basert på ulike opsjonsprisingsmodeller. Modellene har to hovedforutsetninger: volatiliteten i den underliggende aksjen og tidsperioden frem til likviditetshendelsen. De bygger på ideen om at hvis en illikvid aksje i et børsnotert selskap kombineres med en salgsopsjon som krever at en tredjepart kjøper aksjen, oppnår den likviditet. Prisen på den likvide aksjen minus kostnaden for salgsopsjonen tilsvarer verdien av den illikvide aksjen, hvor salgsopsjonens kostnad tilsvarer justeringen for manglende omsettelighet.
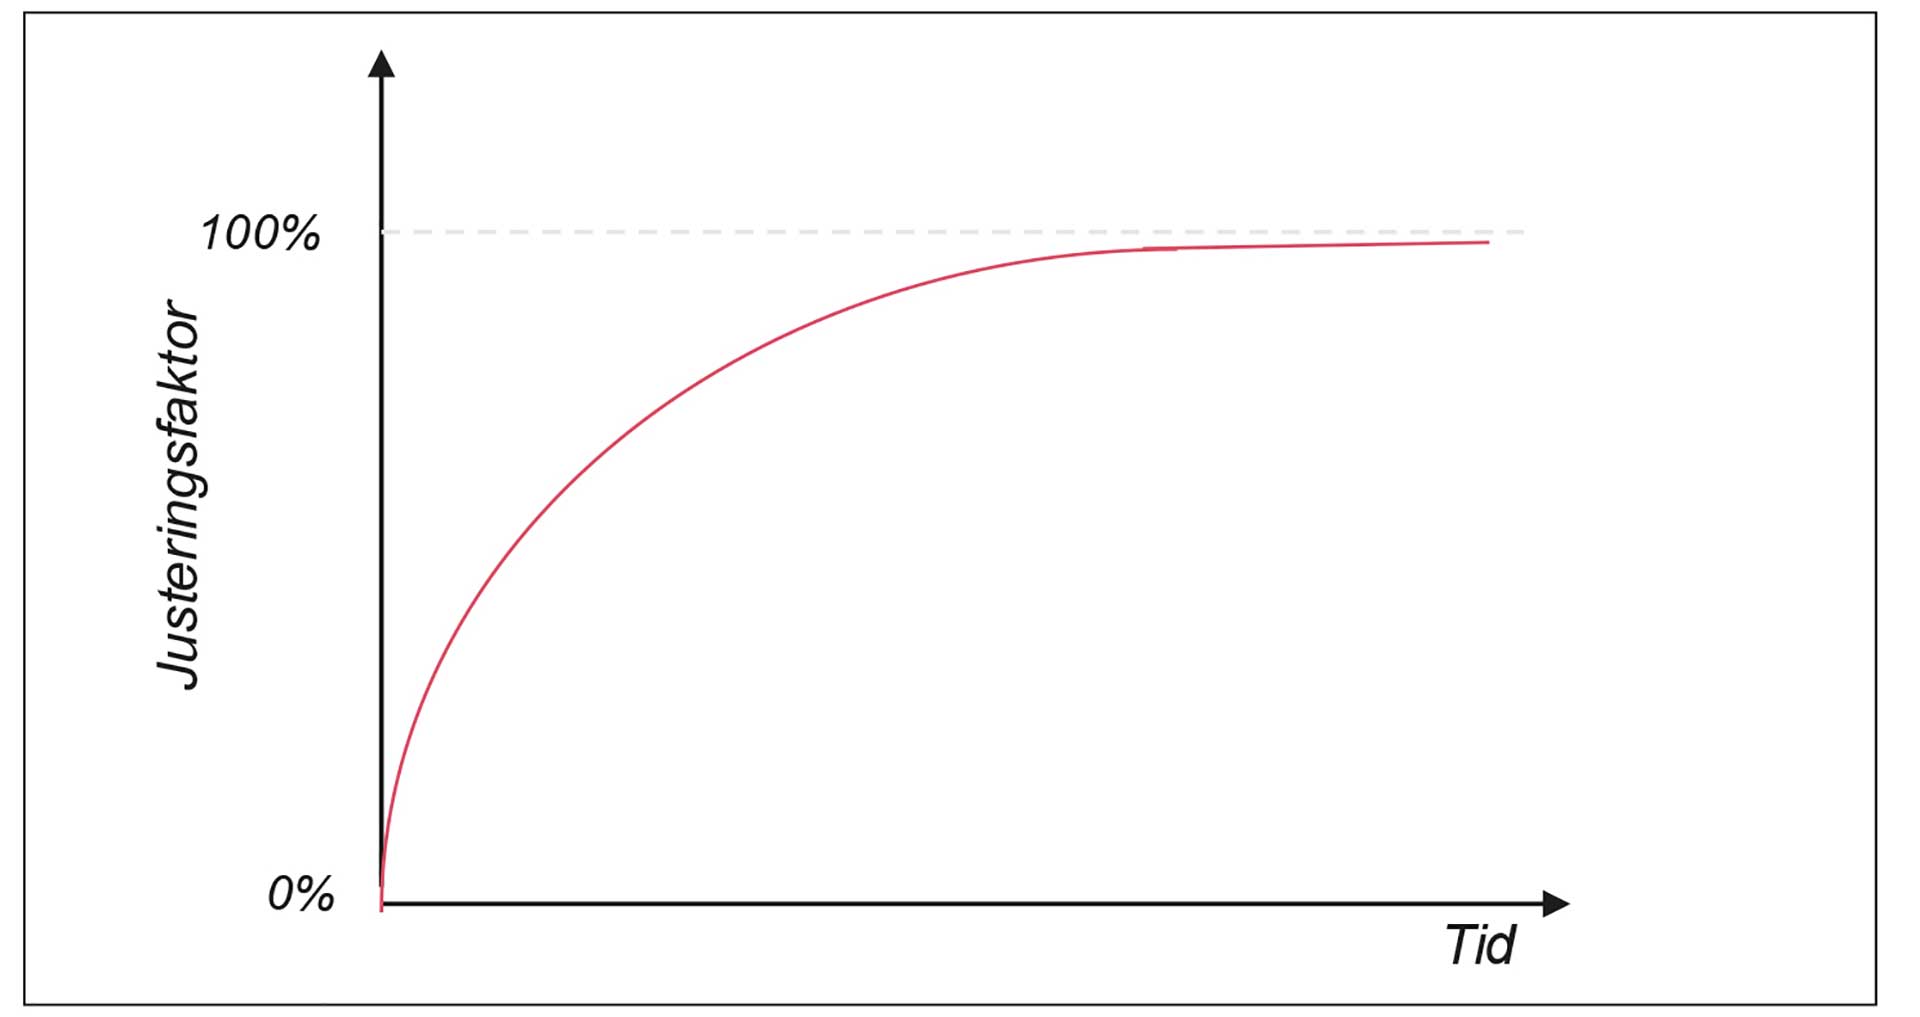
Figur 2: Opsjonsprisingsmodeller – Forventet form
Vi forventer at modellene har følgende karakteristika:
Tid: En lengre periode med illikviditet burde gi høyere justeringsfaktor
Volatilitet: Økt volatilitet burde gi høyere justeringsfaktor
Rabatten øker med avtagende rate: Økningen i justeringsfaktoren avtar over tid
Nedre og øvre grense: Vi forventer at linjen starter på 0 %; hvis en aksje kun er illikvid i noen timer, er rabatten minimal. Linjen nærmer seg, men vil aldri nå 100 %.
Dividende: Utbytte reduserer justeringsfaktoren, da det gir en form for likviditet.
Under følger en detaljert gjennomgang av de meste brukte modellene.
Nærmere om de ulike opsjonsprisingsmodellene
Chaffe’s salgsopsjonmodell
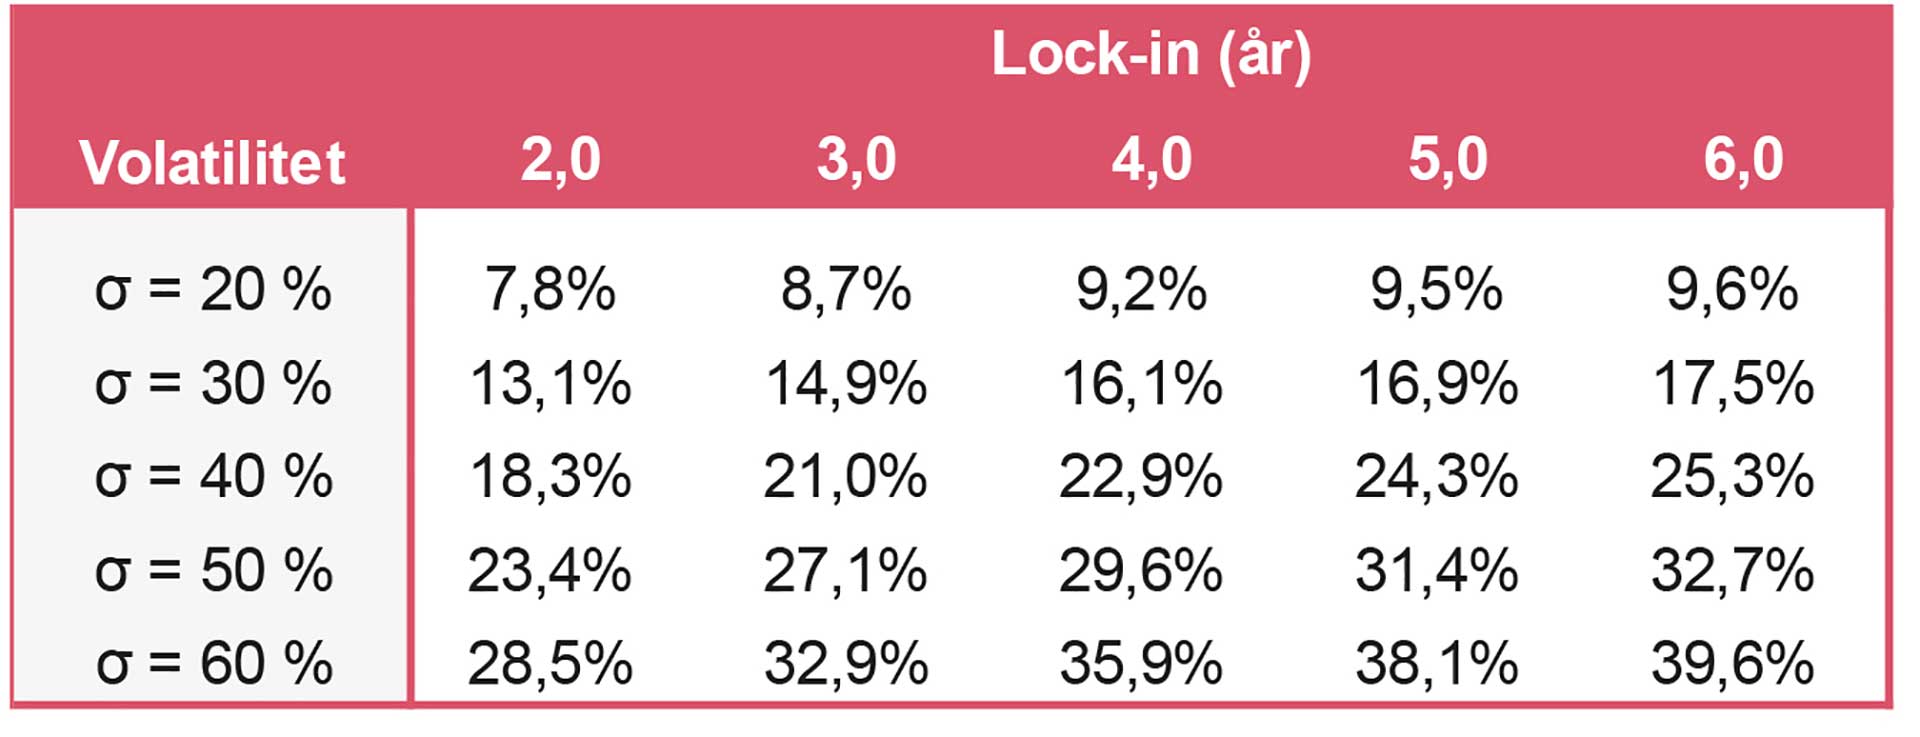
Tabell 2: Chaffe's protective put modell
I 1993 publiserte Chaffe en artikkel som undersøkte hvordan opsjonsprising kan brukes til å beregne rabatten for manglende omsettelighet i private selskaper. På dette tidspunktet var det banebrytende å foreslå en salgsopsjon som en proxy for prisen på likviditet.
Chaffe foreslår at prisen på en salgsopsjon for den underliggende aksjen kan estimere rabatten for manglende omsettelighet (DLOM). Dette innebærer at en investor kan oppnå omsettelighet for en ellers illikvid aksje ved å kjøpe en salgsopsjon og dermed løse likviditetsutfordringen. Artikkelen presenterer funn som antyder en rabatt på 28 % til 49 % for manglende omsettelighet, i samsvar med andre markedsstudier.
Salgsopsjonen er beregnet basert på Black-Scholes opsjonsprisingsmodell. Viktige variabler i modellen inkluderer aksjekurs, innløsningspris, tid til utløp, rente og volatilitet. Volatilitet er spesielt utfordrende å estimere for private selskaper og krever ofte data fra lignende børsnoterte selskaper.
Det er flere begrensninger ved Chaffes modell som er verdt å nevne:
En forutsetning for modellen er at åpningskursen er lik innløsningsprisen ved utøvelse. Modellen inkluderer dermed ikke verdien av å utnytte en prisøkning i løpet av illikviditetsperioden.
Aksjeeieren oppnår likviditet først ved slutten av likviditetsperioden, ettersom modellen er basert på en europeisk opsjon. Dette gir en lavere justeringsfaktor enn ved bruk av en amerikansk opsjon, som kan utøves når som helst. Chaffe argumenterte derfor for at modellen gir en konservativ beregning av rabatten og fungerer som et minimumsnivå.
En annen utfordring er inkludering av utbytte. For selskaper med utbytte tilsier beregningen en høyere justeringsfaktor – i strid med forventningene.
Modellen inkluderer også risikofri rente. Det er imidlertid ingen grunn til at risikofri rente skal påvirke justeringen for manglende omsettelighet.
Til slutt kritiseres modellen for at verdien av salgsopsjonen også gjenspeiler prisfasthet. En eier av en svært likvid aksje kan kjøpe en salgsopsjon som beskyttelse, ikke som et middel for likviditet. Verdien av salgsopsjonen reflekterer derfor både prisfasthet og likviditet, uten at man kan skille dem. Dette kan føre til overvurdering av justeringsfaktoren.
På tross av disse begrensningene er Chaffes modell en av de mest brukte metodene for å beregne verdireduksjon som følge av manglende omsettelighet.
Longstaff’s bakoverskuende putopsjon
Longstaffs artikkel fra 1995 ble utviklet som respons på kritikken mot Chaffe-modellen. Kritikken gjaldt blant annet bruken av startverdien som innløsningspris og manglende mulighet til å utnytte prisøkning. Longstaffs modell adresserer dette ved å anta at aksjeeieren har perfekt markedstiming, og dermed realiserer investeringen på det høyeste prisnivået i løpet av illikviditetsperioden.
Justeringsfaktoren for manglende omsettelighet estimeres som verdien av en bakoverskuende salgsopsjon, hvor forskjellen mellom maksimalprisen i perioden og prisen ved utløp brukes til å beregne rabatten. Resultatene viser at rabatten kan være stor, selv ved korte restriksjonsperioder. Empiriske studier viser at rabattene ofte ligger nær den teoretiske øvre grensen.
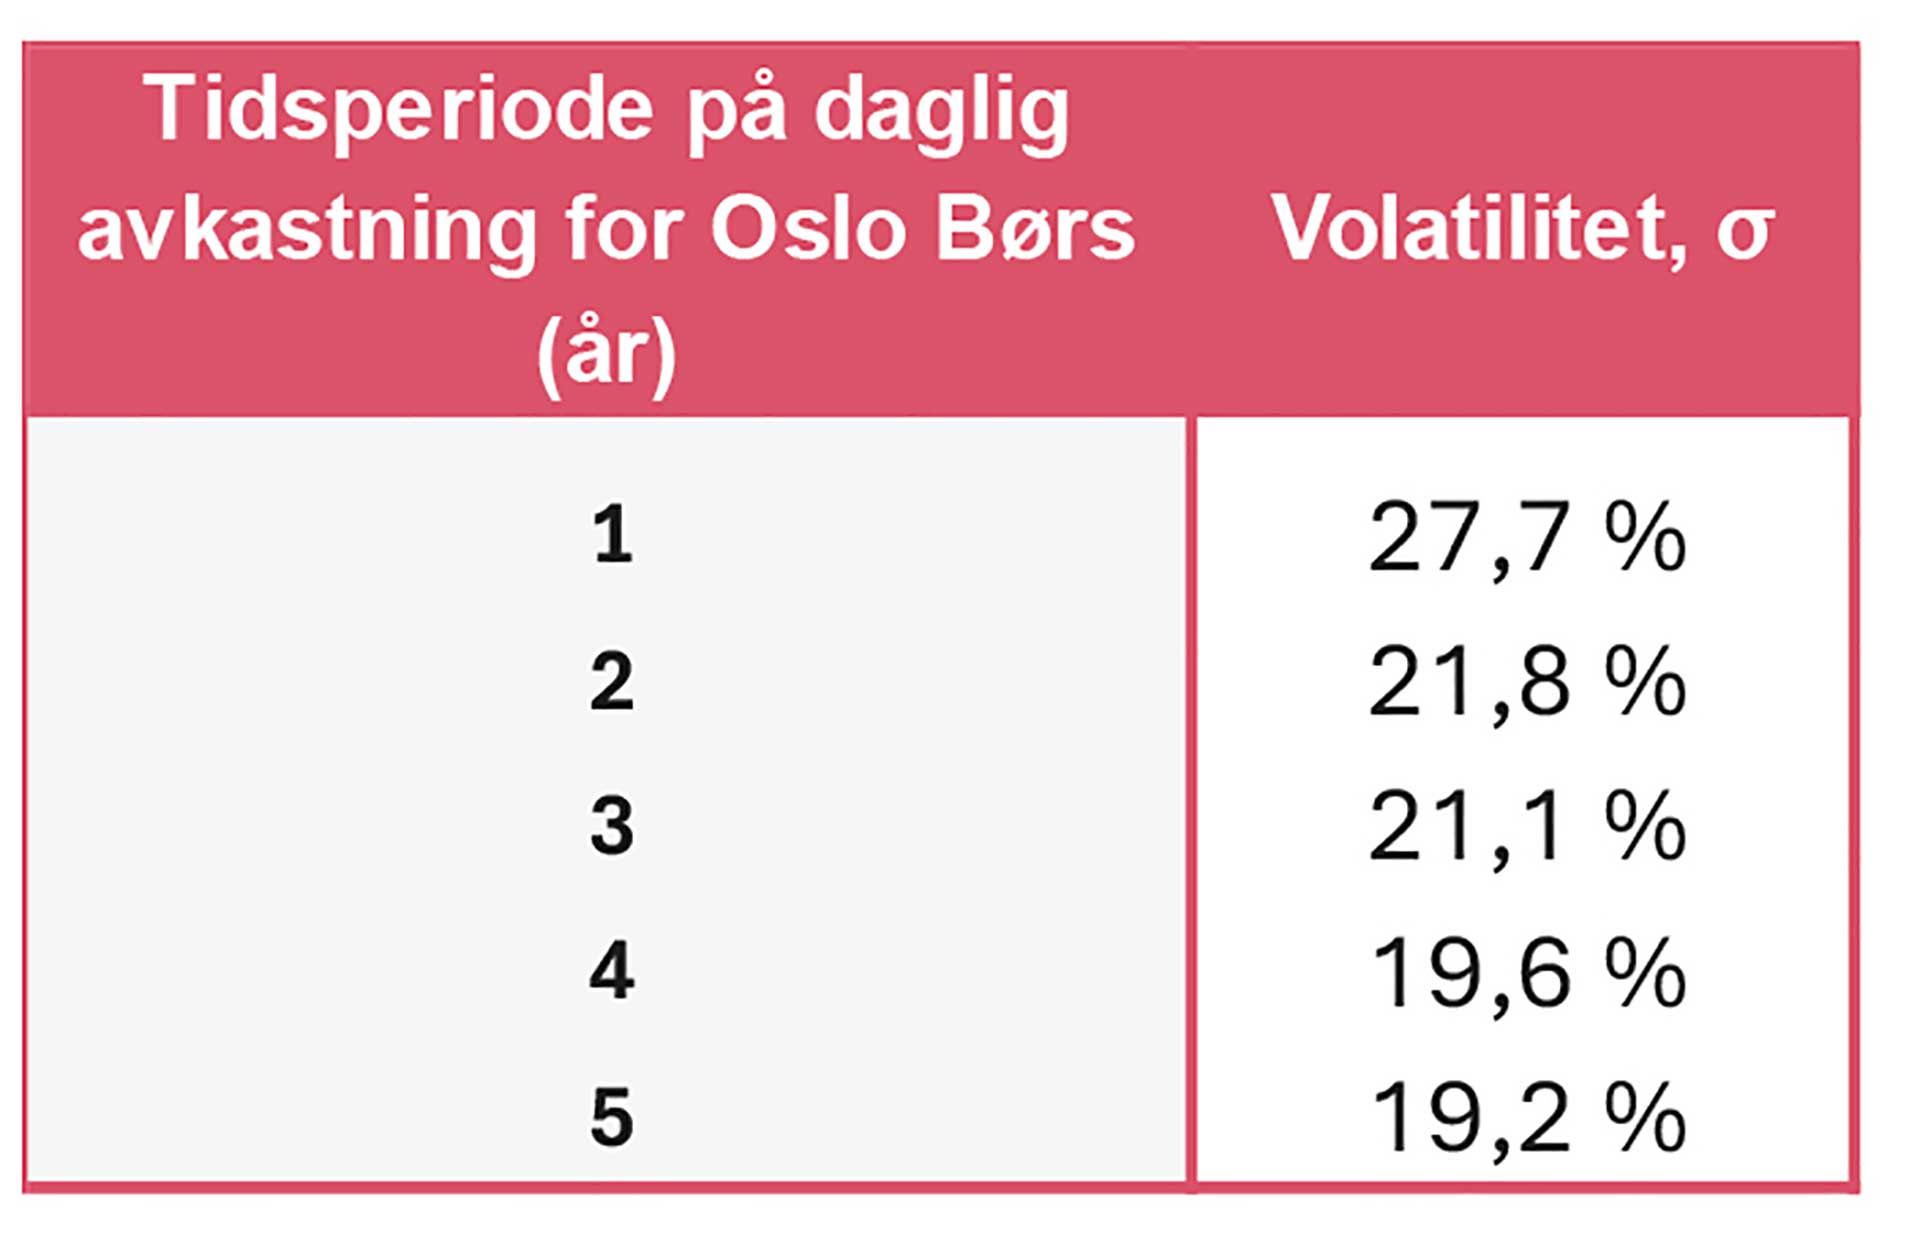
Tabell 3: Volatiliteter basert på daglig avkastning for Oslo Børs hovedindeks
En begrensning ved Longstaffs modell er at den er basert på volatiliteter mellom 10 % og 30 %, beskrevet i artikkelen som det typiske intervallet for aksjer. Ser man på daglig avkastningsvariasjon for Oslo Børs i perioden 2020–2024 (Tabell 3), finner man volatiliteter mellom 19,2 % og 27,7 %. Dette antyder at en nedre grense på 10 % kan være for lav, siden enkeltaksjer ofte har høyere volatilitet enn en diversifisert indeks.
Fra tabell 4 ser man at ved høy volatilitet og/eller lange restriksjonsperioder impliserer modellen en rabatt på over 100 %, noe som er lite meningsfylt.
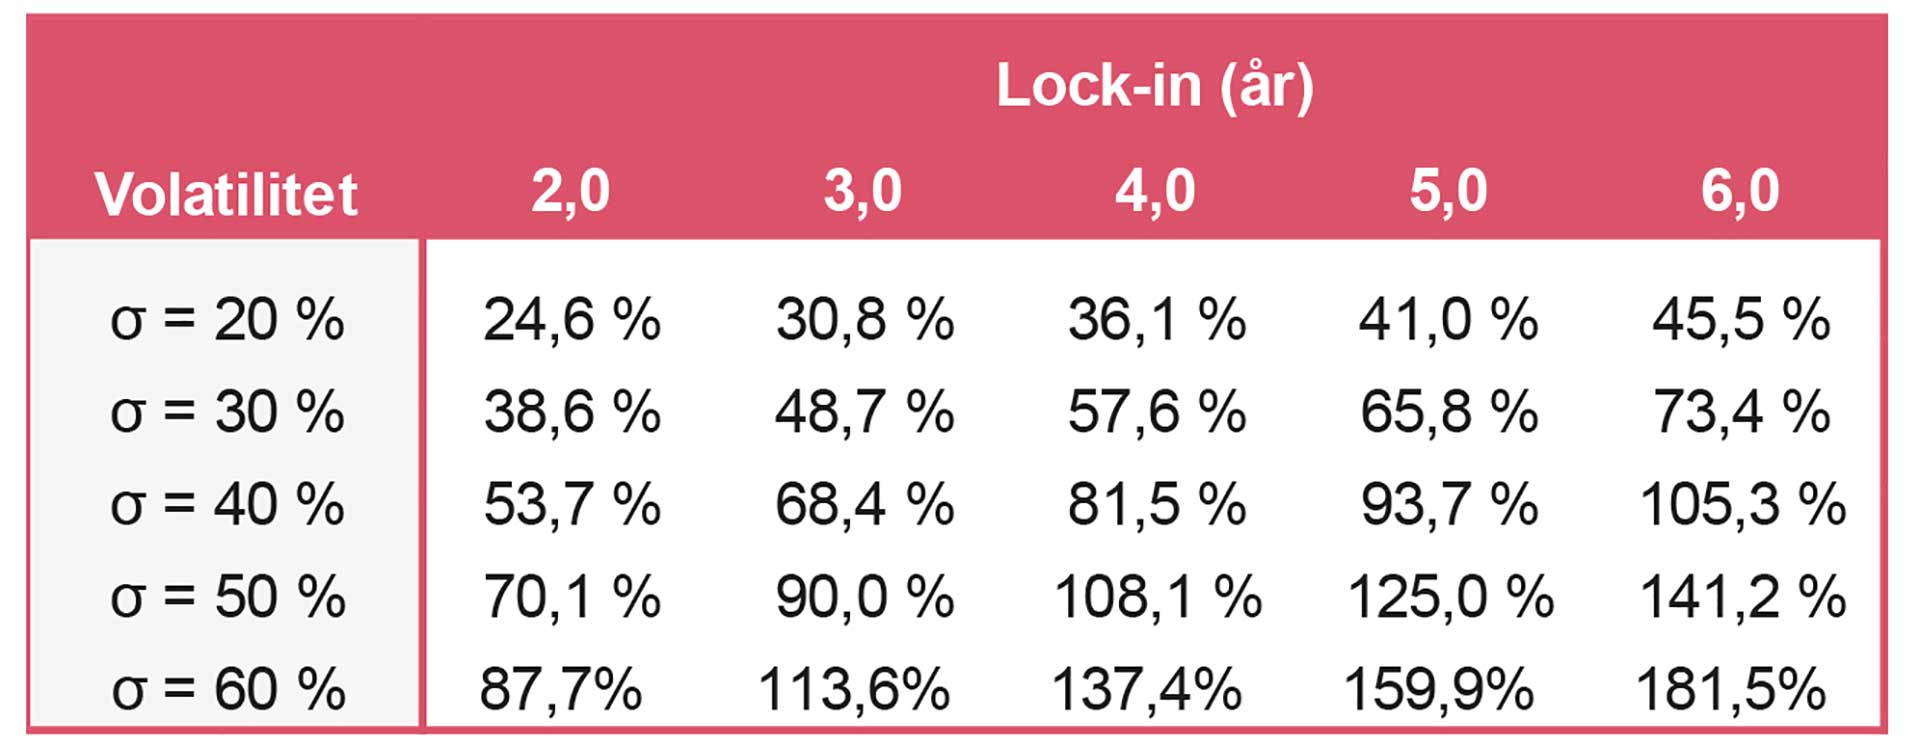
Tabell 4: Longstaffs look-back put option
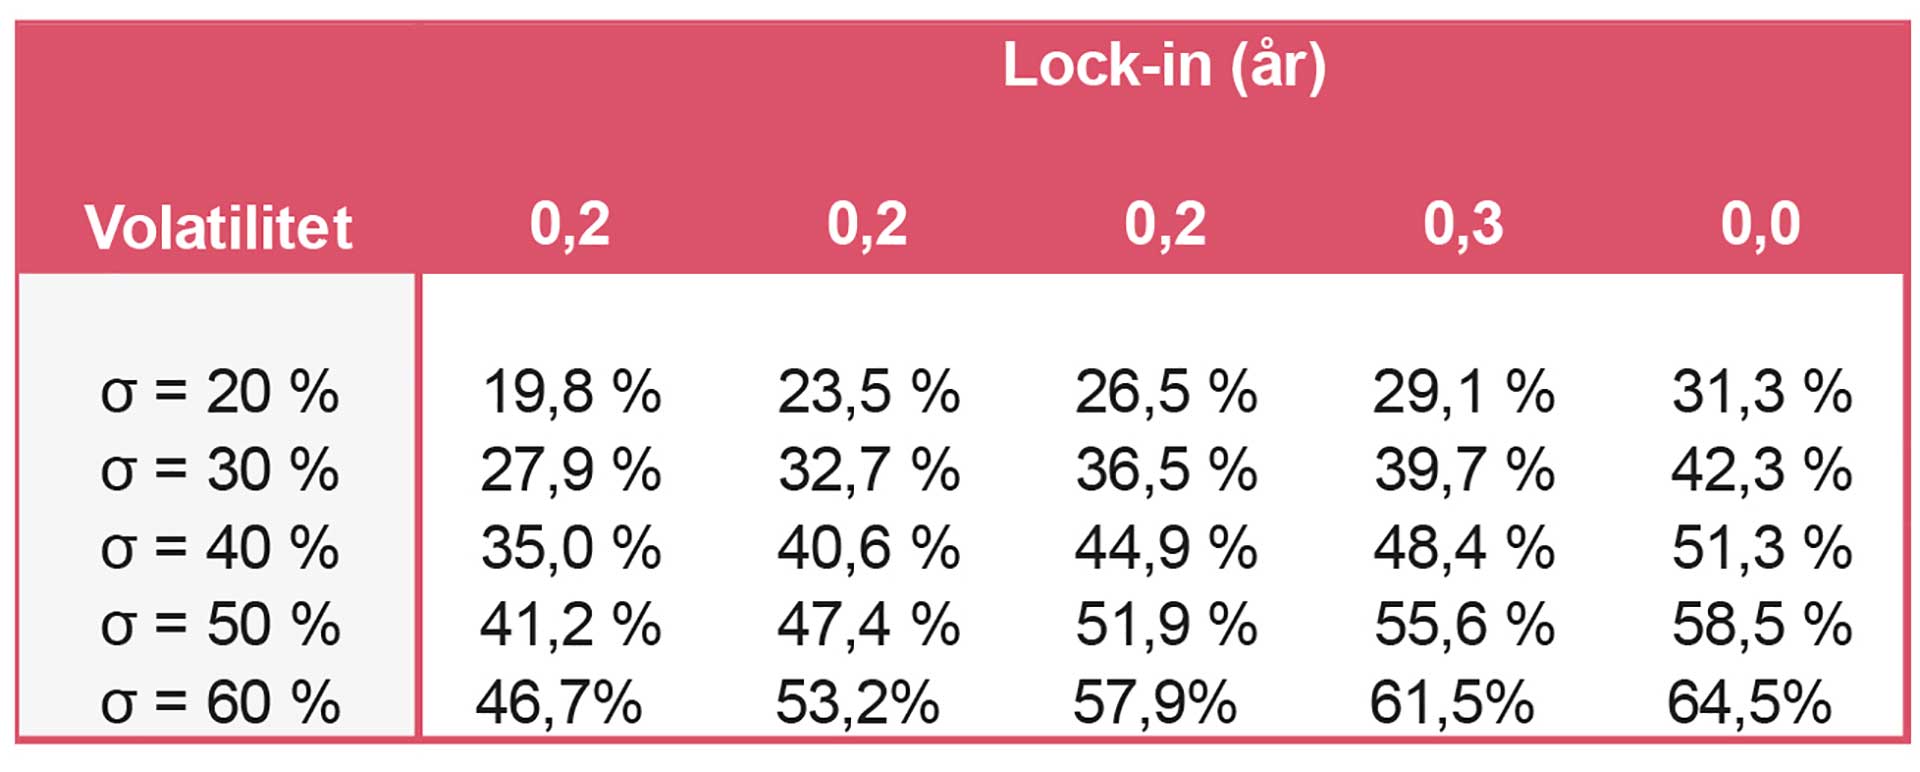
Tabell 5: Justert Longstaff-modell
I etterkant av Longstaffs artikkel er det foreslått å begrense verdiene ved å bruke formelen L/(1+L), der L representerer modellens resultat. Løsningen mangler faglig forankring, utover at den begrenser rabatten til maksimalt 100 %.
Longstaff-modellen bør derfor brukes med forsiktighet og er først og fremst nyttig for å forstå utviklingen i forskningen på modeller for å estimere manglende omsettelighet.
Finnerty's Average Strike 2012-modell
John D. Finnerty («Finnerty») publiserte en artikkel i 2012 som svar på Longstaffs modell. Finnerty hevdet at Longstaffs modell overestimerte «rabatten» fordi den antar at investorer har perfekt markedstiming, noe som implisitt forutsetter tilgang til innsideinformasjon. Dermed inkluderer Longstaffs beregnede rabatt både en kompensasjon for manglende omsettelighet og verdien av innsideinformasjon. Finnerty's modell søker å modellere manglende omsettelighet uten antagelsen om perfekt markedstiming – det vil si en ren justering for manglende omsettelighet, uten innsideinformasjon.
Finnerty-modellen er basert på en gjennomsnittlig «strike» salgsopsjon. Den antar at investoren, i fravær av omsetningsrestriksjoner, ville selge aksjene når som helst i løpet av restriksjonsperioden. Modellen estimerer dermed verdien av en salgsopsjon dersom aksjene selges til gjennomsnittsprisen i perioden.
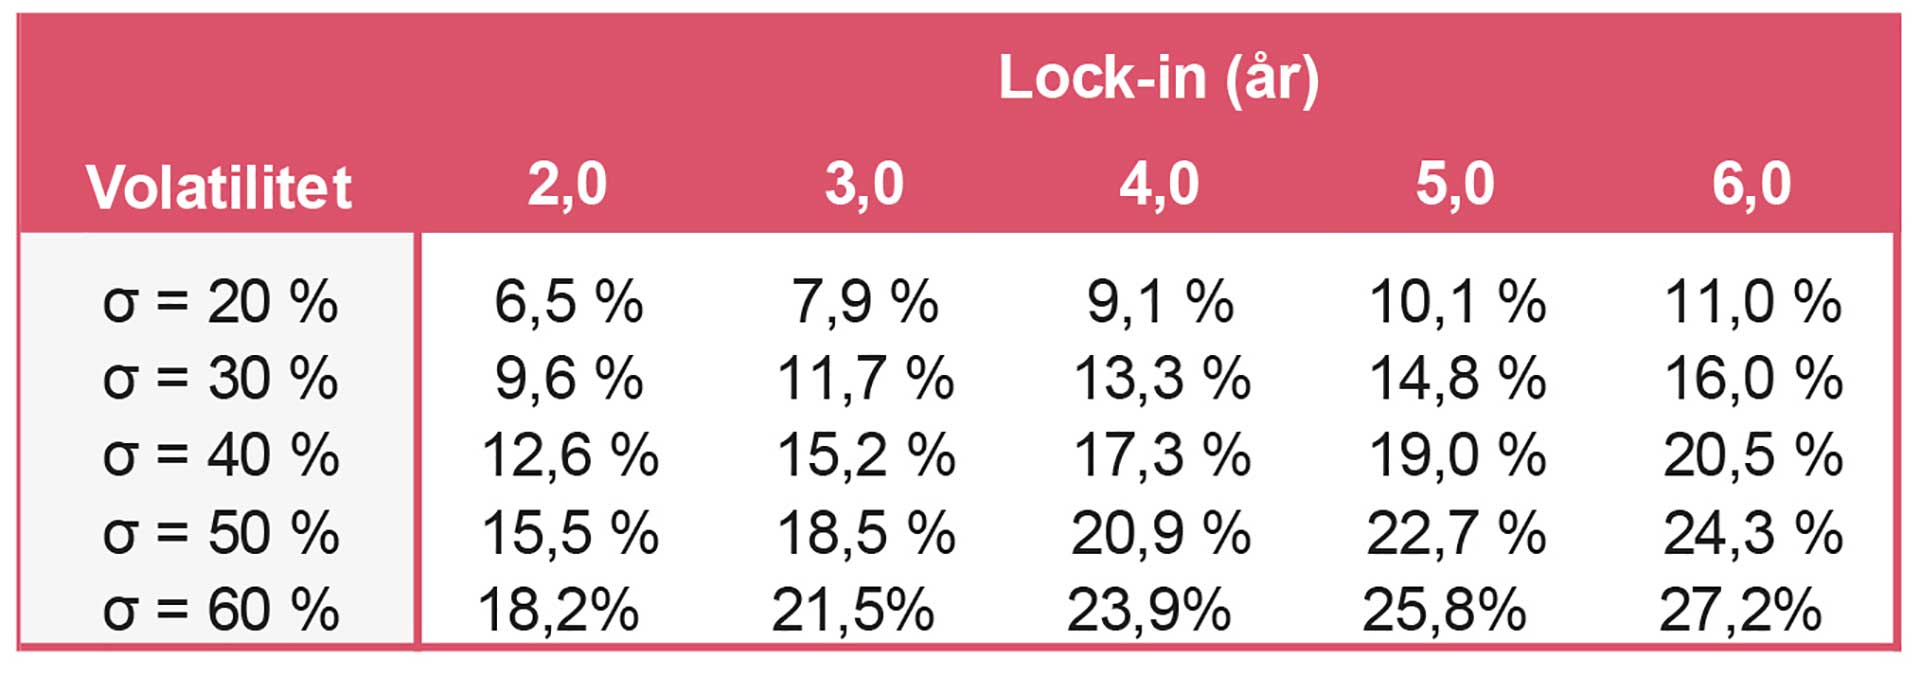
Tabell 6: Finnerty's average strike (2012)
Selv om Finnerty's modell virker bedre enn de tidligere nevnte, er det noen utfordringer:
Modellen har et kunstig tak på 32,28 %.
Modellens håndtering av utbytte er problematisk. Selv med små utbytter reduseres justeringsfaktoren til null over evige eierperioder. Dette gir lite mening, da en illikviditetsrabatt for 20 års restriksjoner bør være høyere enn for ti år, uavhengig av utbyttebetaling.
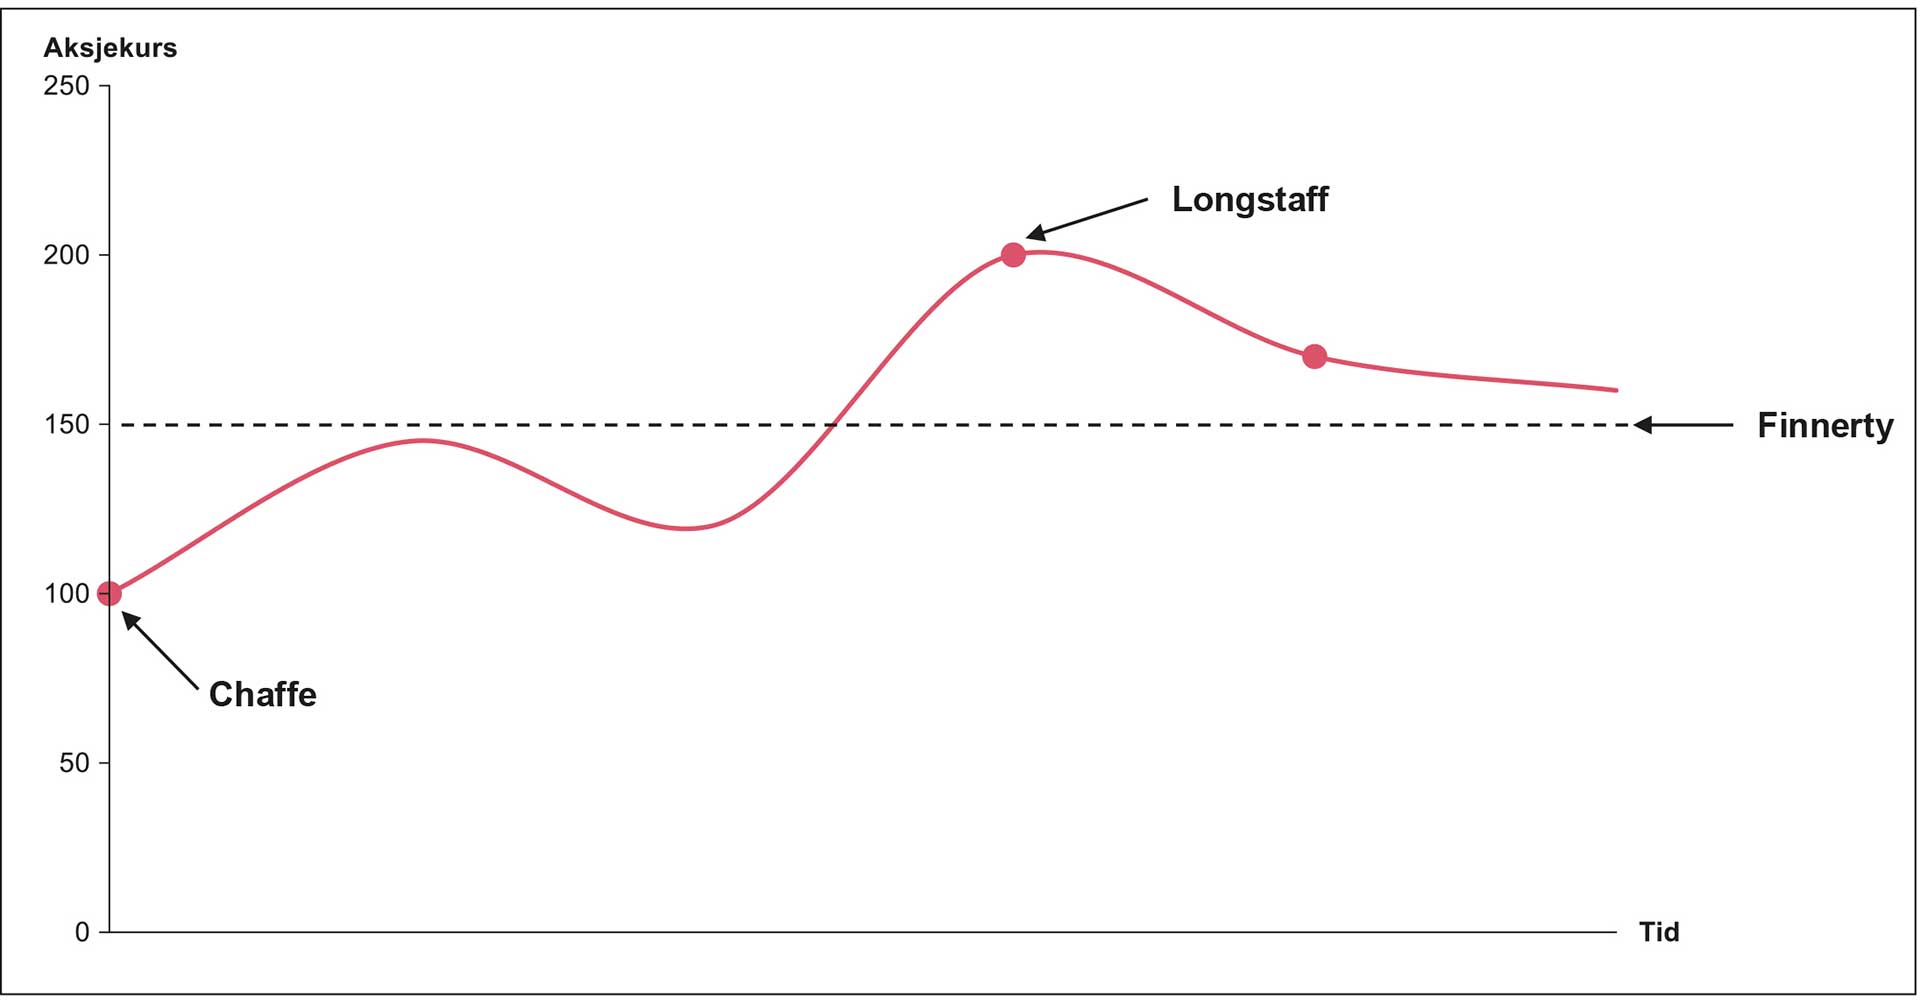
Figur 3: En sammenligning over benyttet innløsningskurs
Generell kritikk av opsjonsprisingsmodellene
Det finnes ulike synspunkter knyttet til bruken av opsjonsprisingsmodeller for å estimere rabatt for rådighetsbegrensninger. Kritikere mener at opsjonsmodellene er utviklet for å prise opsjoner på noterte verdipapirer i et åpent marked, ikke for å estimere rabatter knyttet til rådighetsbegrensninger.
Noen argumenterer for at prisen på en salgsopsjon ikke alene representerer rabatten for rådighetsbegrensninger. Når man kjøper en salgsopsjon, får man nedsidebeskyttelse som ikke er til stede med en likvid aksje. Derfor bør man også inkludere inntekten fra å selge en kjøpsopsjon som tilsvarer salgsopsjonen, slik at investorens utbetaling er sikret. Nettoen av kostnaden for salgsopsjonen, inntekten fra kjøpsopsjonen og lånekostnaden vil gi en lavere rabatt enn om man kun vurderer kostnaden ved å kjøpe salgsopsjonen.
På den andre siden hevdes det at opsjonsprisingsmodellene undervurderer rabatten. Dette skyldes at modellene antar at verdipapiret kan omsettes til kontanter uten store kostnader når investoren ønsker det. Denne antakelsen gjelder for børsnoterte aksjer, men ikke nødvendigvis for aksjer med lav omsetning eller private selskaper. I slike tilfeller vil prisen på salgsopsjonen trolig være høyere enn det modellen viser, fordi selgeren av opsjonen krever kompensasjon for å holde en illikvid posisjon.
Kritikken mot opsjonsmodellene er gyldig, og det finnes ikke ett entydig svar som gjelder i alle tilfeller. Likevel er det enighet om at modellene tar hensyn til viktige faktorer som volatilitet og tidshorisont for omsetningsbegrensninger, og de gir innsikt når man skal fastsette et rimelig nivå for rabatt. I mangel av mer presise metoder benyttes ofte resultatet fra opsjonsmodellene, med rabatt som blir oppgitt i et rimelig intervall.


