


Revisjonskulturens påvirkning på kvaliteten i arbeidet
Få temaer er så abstrakte som organisasjonskultur – eller i dette tilfellet revisjonskultur. Nettopp det at begrepet er vanskelig å snevre inn, gjør forskningen på området vanskelig å utføre i praksis. Noen har imidlertid forsøkt, og funnene kan være av interesse for både praktikere og tilsynsmyndigheter.

Forskning viser at revisors evne til å foreta objektive vurderinger blir styrket av en kultur som belønner etisk atferd, som har tydelige etiske normer, et synlig etisk lederskap og samtidig ikke forventer blind lydighet hos de ansatte.
Revisjonskultur er enkelt sagt de grunnleggende antakelsene, skikkene, ritualene og verdiene som kommer til uttrykk i arbeidet til et revisjonsselskap.*Bol et al. (2018): Literature Review – The Effect of Audit Culture on Audit Quality. Man hevder gjerne at revisjonskulturen legger rammene for hva som er akseptabel atferd internt og hos klienter. På den måten vil mange hevde at hvert revisjonsselskap har en «unik» revisjonskultur.
Både revisjonsorganer og forskere har vært spesielt interessert i å forstå hvordan et selskaps revisjonskultur påvirker kvaliteten på arbeidet. Spesielt hvordan kulturen påvirker feilene man avdekker i eget arbeid og hos klienten.
Revisjonsfirmaets håndtering av feil
Tyske forskere undersøkte mulige konsekvenser av hvordan revisjonsselskap kommuniserer aksept for feil.*Gronewold & Donle (2011): Organizational Error Climate and Auditors’ Predispositions toward Handling Errors. De definerer «feilklima» som den delen av revisjonskulturen som tillater at man aktivt og åpent diskuterer feil man har gjort i arbeidet.
Med et sterkt feilklima vil ledelsen i firmaet åpent diskutere at feil vil skje, ikke sanksjonere det og ønske at man håndterer det sammen. I motsatt ende vil ledelsen ha en aversjon mot feil, og ikke ønske at man aktivt og åpent drøfter det. Forfatterne av studiet er klare på at det er partnerne og toppledelsen som definerer hvordan feil blir håndtert i selskapet. Dette omtales ofte som «tone at the top».
Forskernes funn støtter det som kanskje alminnelig fornuft også gjør. Hvis man skaper en kultur der det er «ok» å gjøre feil, vil man håndtere og være mer åpne om de feilene man gjør. Dermed reduserer man sannsynligheten for at feil blir skjult, ignorert eller på andre måter dekket over, og man får håndtert det i tide til å påvirke revisjonskvaliteten positivt.
Revisjonshierarkiet
Som tidligere nevnt er organisasjonsforskere svært opptatt av lederes rolle som «kulturbærere», og at revisjonskulturen starter på toppen. Dette er selvfølgelig revisjonspartnere klar over. I ulike intervjustudier påpeker partnere spesielt hvordan de kan påvirke dette gjennom rekruttering og opplæring.*Pierce and Sweeney (2005) – Management control in audit firms – Partners› perspectives.
Men partneres syn på revisjonsprosessen gjenspeiles ikke alltid i synspunktene fra dem lenger ned i hierarkiet.* Hood and Koberg (1991) – Accounting Firm Cultures and Creativity Among Accountants. Man skal derfor ikke glemme hvordan revisjonsteam faktisk fungerer, og hvilket ansvar som ligger på senior associates og managere i opplæringen og oppfølgingen av yngre ansatte.
Nyutdannede er nemlig spesielt utsatt for press og påvirkning fra sine overordnede. Hvordan seniorer og managere følger opp de nyansatte, har derfor stor betydning for hva slags profesjonell atferd man forventer vil bli godtatt i revisjonsselskapet.*Otley and Pierce 1996 – Auditor time budget pressure: consequences and antecedents. Flere amerikanske studier har funnet at revisorer kan bukke under for press fra overordnede om å godta vesentlig feilinformasjon hos en klient.*I tillegg til Otley & Pierce (1996), se for eksempel Lord & DeZoort (2001) – The impact of commitment and moral reasoning on auditors› responses to social influence pressure.
Interessant nok viser studiene gjengitt over at negativ atferd som følge av sosialt press kan bli motvirket av hvor sterkt man identifiserer seg med revisjonsfirmaet man arbeider for. Det er altså ulike gruppedynamikker her, og det kan være større fare for å bukke under for sosialt press hvis man er sterk bundet til det spesifikke revisjonsteamet man er del av.
Der man har hatt sammenslåinger av revisjonsfirmaer, er det også en risiko for at det kan dannes sub-kulturer internt om hva som er akseptabel og ikke-akseptabel atferd.*Empson (2001) – Fear of Exploitation and Fear of Contamination: Impediments to Knowledge Transfer in Mergers between Professional Service Firms. Henter man ansatte fra andre firmaer, vil derfor ny opplæring kunne bli viktig.
«Etisk kultur»
Forskning på etikk og etisk kultur i organisasjonslivet utenfor revisjonsselskaper er svært omfattende. Mange av studiene spesifikt på revisorer skjedde naturlig nok i etterkant av Enron- og WorldCom-skandalene.
Men en nyere interessant studie fra Sverige undersøker hvordan revisjonsfirmaets etiske kultur kan påvirke revisors objektivitet.*Se Svanberg og Öhman (2016) – Does ethical culture in audit firms support auditor objectivity? Etisk kultur er her forstått som et sammensatt begrep bestående av 1) Graden av straff for uetisk atferd. 2) Graden av belønning for etisk atferd. 3) Lederes rollemodellering for etisk oppførsel. 4) Etiske normer i organisasjonen. Metoden til de svenske forskerne har derimot svakheter som gjør at man må være forsiktig med å dra konklusjonen for langt.
Svenskenes funn antyder at revisors evne til å foreta objektive vurderinger blir styrket av en kultur som belønner etisk atferd, som har tydelige etiske normer, et synlig etisk lederskap og samtidig ikke forventer blind lydighet hos de ansatte. Forfatterne argumenterer for at økt tilsyn og rotasjon av partner eller firma ikke er nok for å sikre at revisor ikke blir påvirket av bindinger til klient. Ifølge dem må revisjonsfirmaene, hvis de virkelig tar objektivitet på alvor, i større grad investere i den etiske kulturen.
Til slutt er det verdt å minne om behovet for ny kunnskap på dette området. Hvordan nye dataverktøy og kunstig intelligens påvirker revisjonskvaliteten også gjennom endringer i revisjonskulturen er et opplagt sted å starte.
Løsning på kryssord side 18
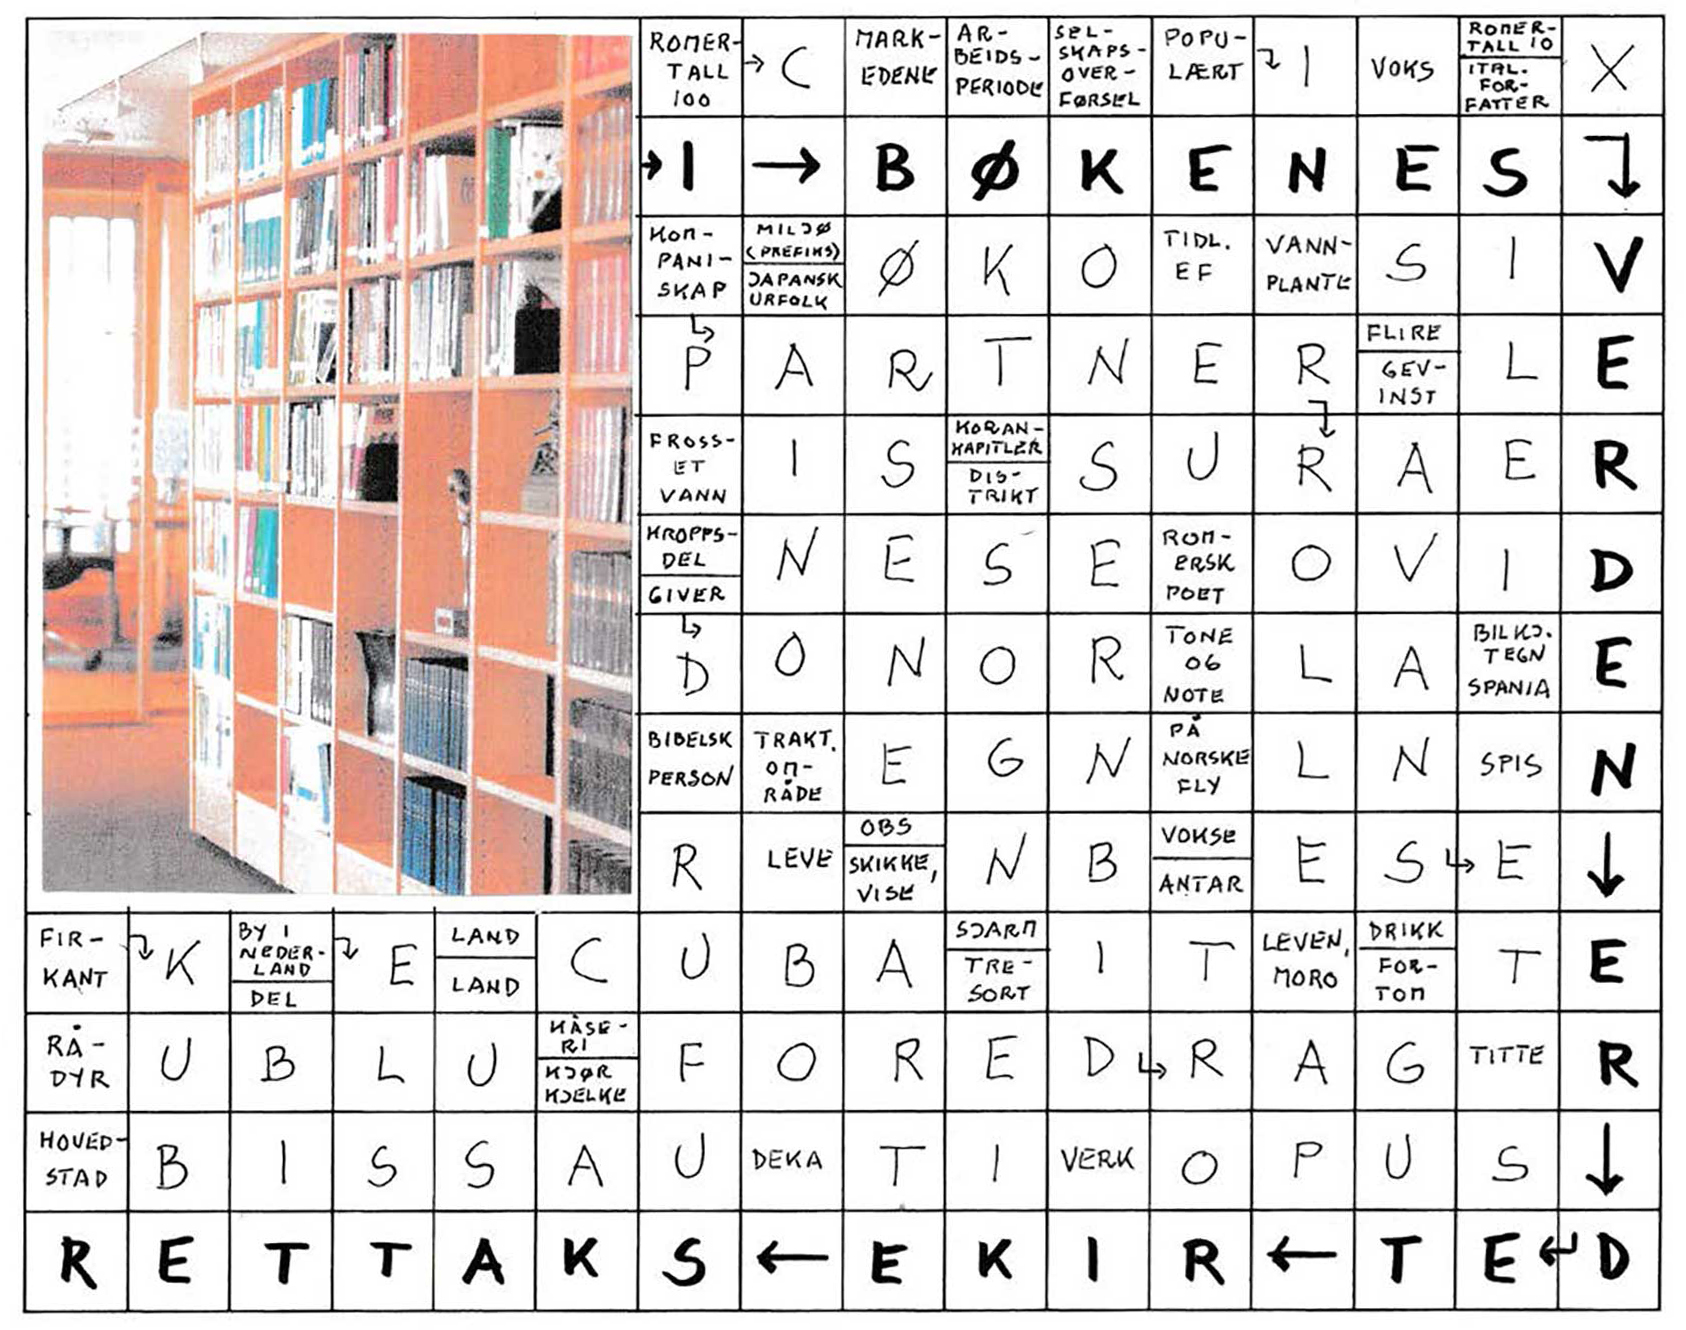
Kryssordforfatter: Rolf Bangseid
Foto: Bow


