


Aktuelt
358 bestod praktisk eksamen for revisor 2024

Resultatene fra praktisk eksamen for revisor i 2024 er klare. Av de 383 kandidatene som tok eksamen 7. november i fjor, bestod hele 358. Revisorforeningen gratulerer med vel gjennomført eksamen, og gleder oss over at så mange er ett steg nærmere å bli statsautoriserte revisorer.
For å søke Finanstilsynet om personlig godkjenning kreves det tre års relevant praksis, det vil si ett år mer enn de to årene som kreves for å avlegge praktisk eksamen. Mal for bekreftelse av praksis til Finanstilsynet er tilgjengelig på Finanstilsynets nettsider.
Eksempler på attestasjonsuttalelser om bærekraftsrapportering
Nye lovregler om obligatorisk bærekraftsrapportering trådte i kraft
1. november 2024, og flere virksomheter må nå utarbeide bærekraftsrapporter i henhold til regnskapsloven § 2-3 eller velge frivillig revisors attestasjon. Den første gruppen av rapporteringspliktige vil levere bærekraftsrapporter etter regnskapsloven § 2-3 allerede i 2025. Revisjonskomiteen har laget eksempler på uttalelsene både på norsk og engelsk.
Nye regler for innsyn i aksjeeierboken mv.

Med virkning fra 1. februar 2025 er det fastsatt en ny forskrift med regler om innsyn i aksjeeierboken, aksjeeierregisteret og hvem som eier forvalterregistrerte aksjer. I tillegg er det bestemmelser om at selskaper med forvalterregistrerte aksjer skal offentliggjøre en oversikt over eierne av disse aksjene én gang i året.
Ny leder og nye medlemmer til Skatteklagenemnda
Finansdepartementet har oppnevnt ny Skatteklagenemnd for perioden 1. januar 2025 til 31. desember 2028. Advokat Per Hajem er oppnevnt som ny leder.
Oppdatert veiledning pensjonsforutsetninger
Norsk RegnskapsStiftelse (NRS) har oppdatert veiledningen om pensjonsforutsetninger pr. 31.12.2024. Beregningsforutsetningene i veiledningen utgjør kun et utgangspunkt for foretakets egne vurderinger. Forhold hos det enkelte foretak og i den enkelte pensjonsordning kan medføre behov for å avvike fra enkelte av anbefalingene.
Utredning om krav til digital bokføring og e-faktura mellom private virksomheter
Finansdepartementet har gitt Skattedirektoratet i oppdrag å utrede krav til digital bokføring og bruk av e-faktura mellom private aktører. Målet er forenklinger for næringslivet og økt kvalitet i rapporteringen til myndighetene, som også vil kunne bidra til å bekjempe økonomisk kriminalitet.
ISA for mindre komplekse enheter – fagside
Styret i Revisorforeningen vedtok 31.10.2024 revisjonsstandarden for mindre komplekse enheter (ISA for MKE), og den kan brukes for årsoppgjøret 2024. Vi oppfordrer alle medlemmer til å sette seg inn i den nye standarden og hvordan den kan implementeres i deres revisjonspraksis. Det er opprettet en egen fagside med eksempler, revisjonsstandard og sjekklister knyttet til ISA for mindre komplekse enheter.
Forskrift om standarder for bærekraftsrapportering
Finansdepartementet har fastsatt forskriftsregler som innfører europeiske standarder for bærekraftsrapportering (ESRS) i norsk rett. ESRS-ene gjelder som norsk forskrift fra 20. desember 2024. Forskriften innfører ESRS for store foretak og morforetak i store konsern. Det skal fastsettes en egen ESRS for små og mellomstore noterte foretak i løpet av 2025.
Ny revisjonsstandard for mindre komplekse enheter: En milepæl for bransjen
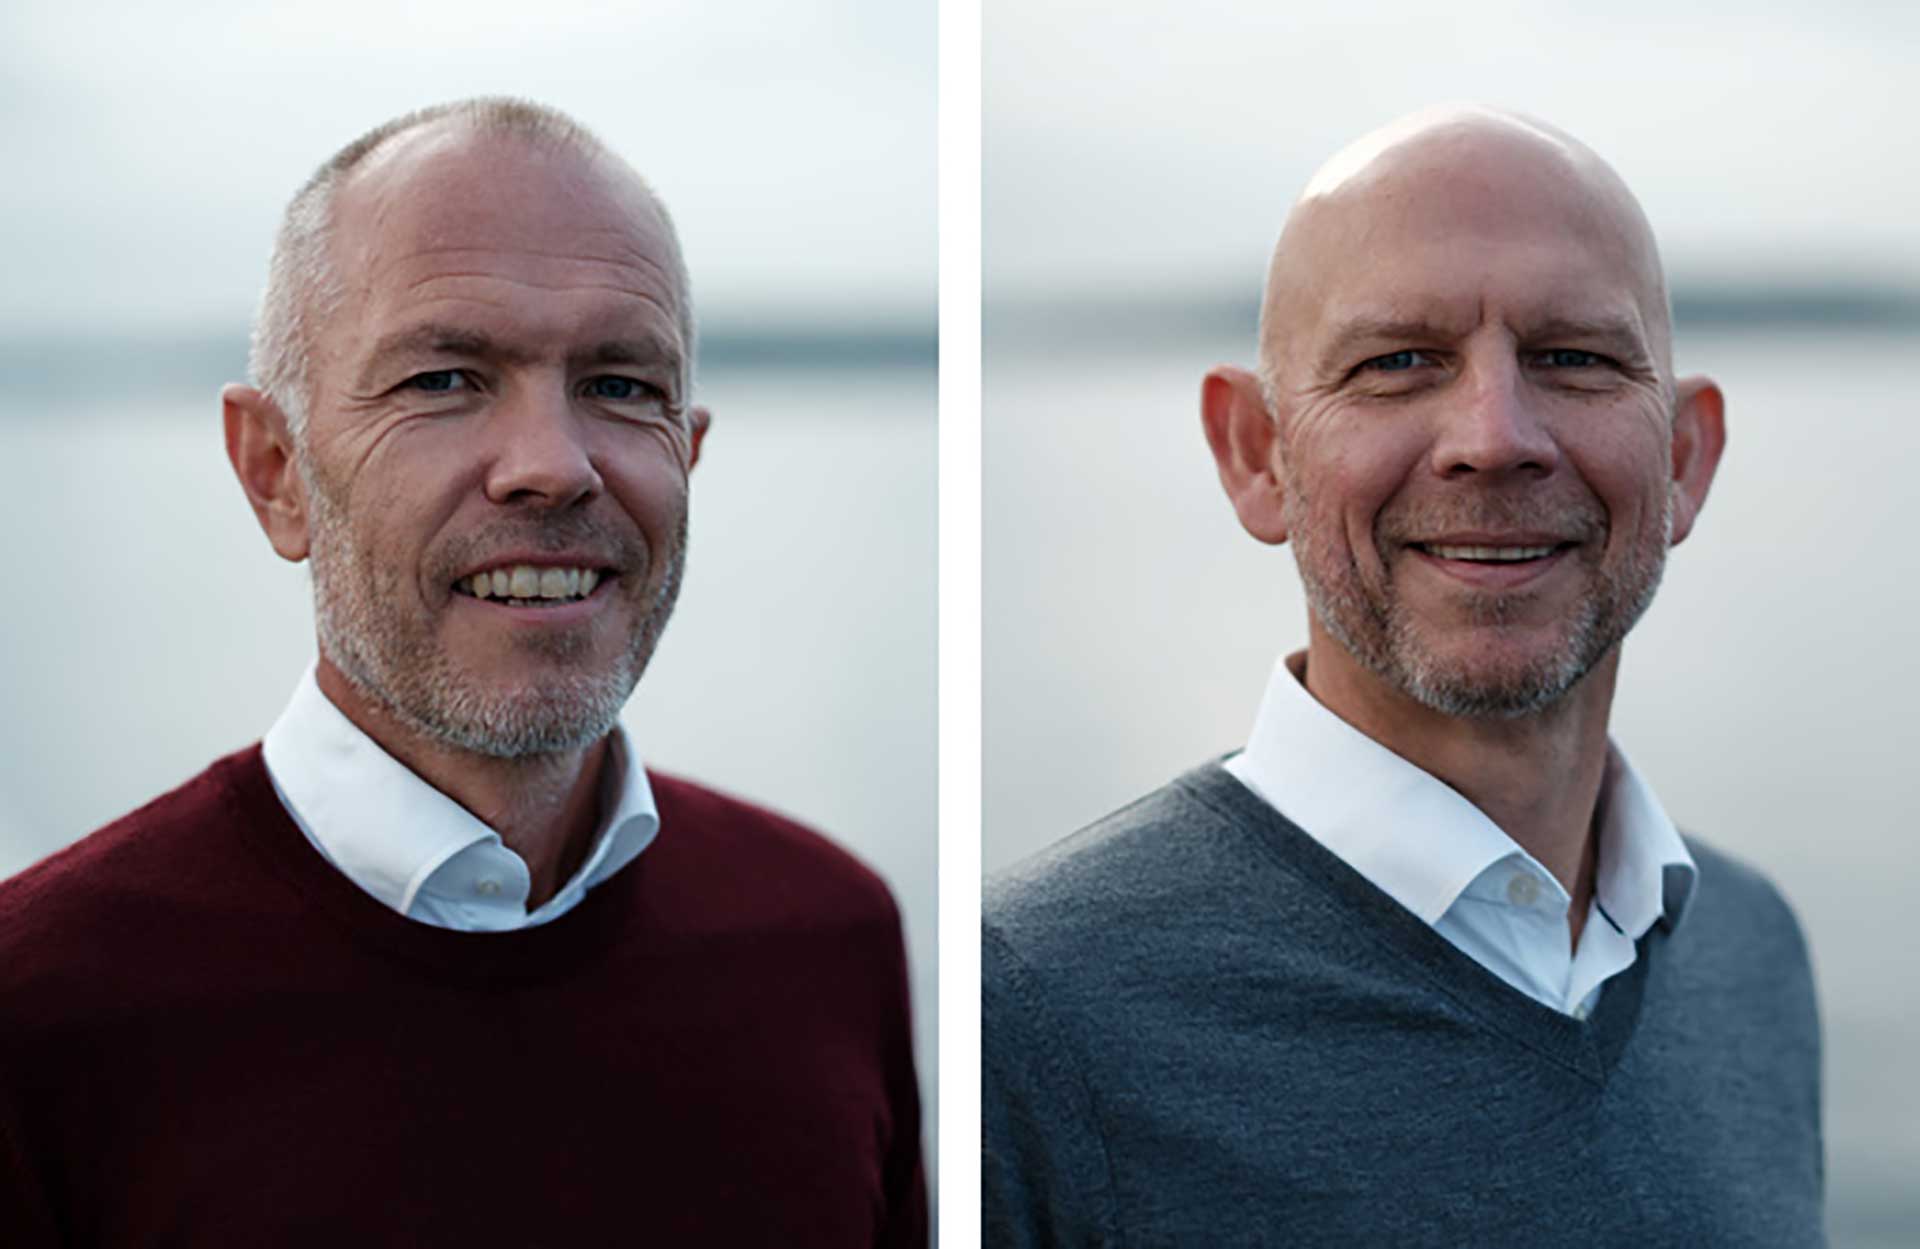
Lars Angermo og Stian Bringsjord i Sant Revisjon holder kurs om den nye standarden for små og mindre komplekse foretak (ISA for LCE/MKE). Foto: Sant Revisjon.
Høsten 2024 markerte en milepæl for revisjonsbransjen med lanseringen av ny revisjonsstandard for små og mindre komplekse foretak (ISA for LCE/MKE). Etter to tiår med aktivt arbeid for å utvikle denne standarden er den nå endelig på plass. I løpet av høsten gjennomførte Revisorforeningen en kursturné i Norge for å informere om og gjennomgå den nye standarden, og for å gi deltakerne en dypere forståelse av standarden og dens anvendelse. Turneen ble avsluttet med et vellykket webinar.
For å gjøre denne nye kunnskapen enda mer tilgjengelig, har Lars Angermo og Stian Bringsjord fra Sant Revisjon utviklet en kortversjon av kurset, som nå er tilgjengelig som eKurs.
Kurset dekket følgende temaer:
Hvilke selskaper standarden kan anvendes for
Grunnleggende krav og prinsipper for revisjon
Revisjonsbevis og krav til dokumentasjon under revisjonsprosessen
Særlige hensyn ved revisjon av konsernregnskap
Forholdet til kvalitetsstyring ved revisjon av mindre komplekse enheter
For informasjon og bestilling, se Ny revisjonsstandard for revisjon av mindre komplekse enheter - eKurs
Revisorforeningen deltar i referansegruppe for nye tiltak mot hvitvasking
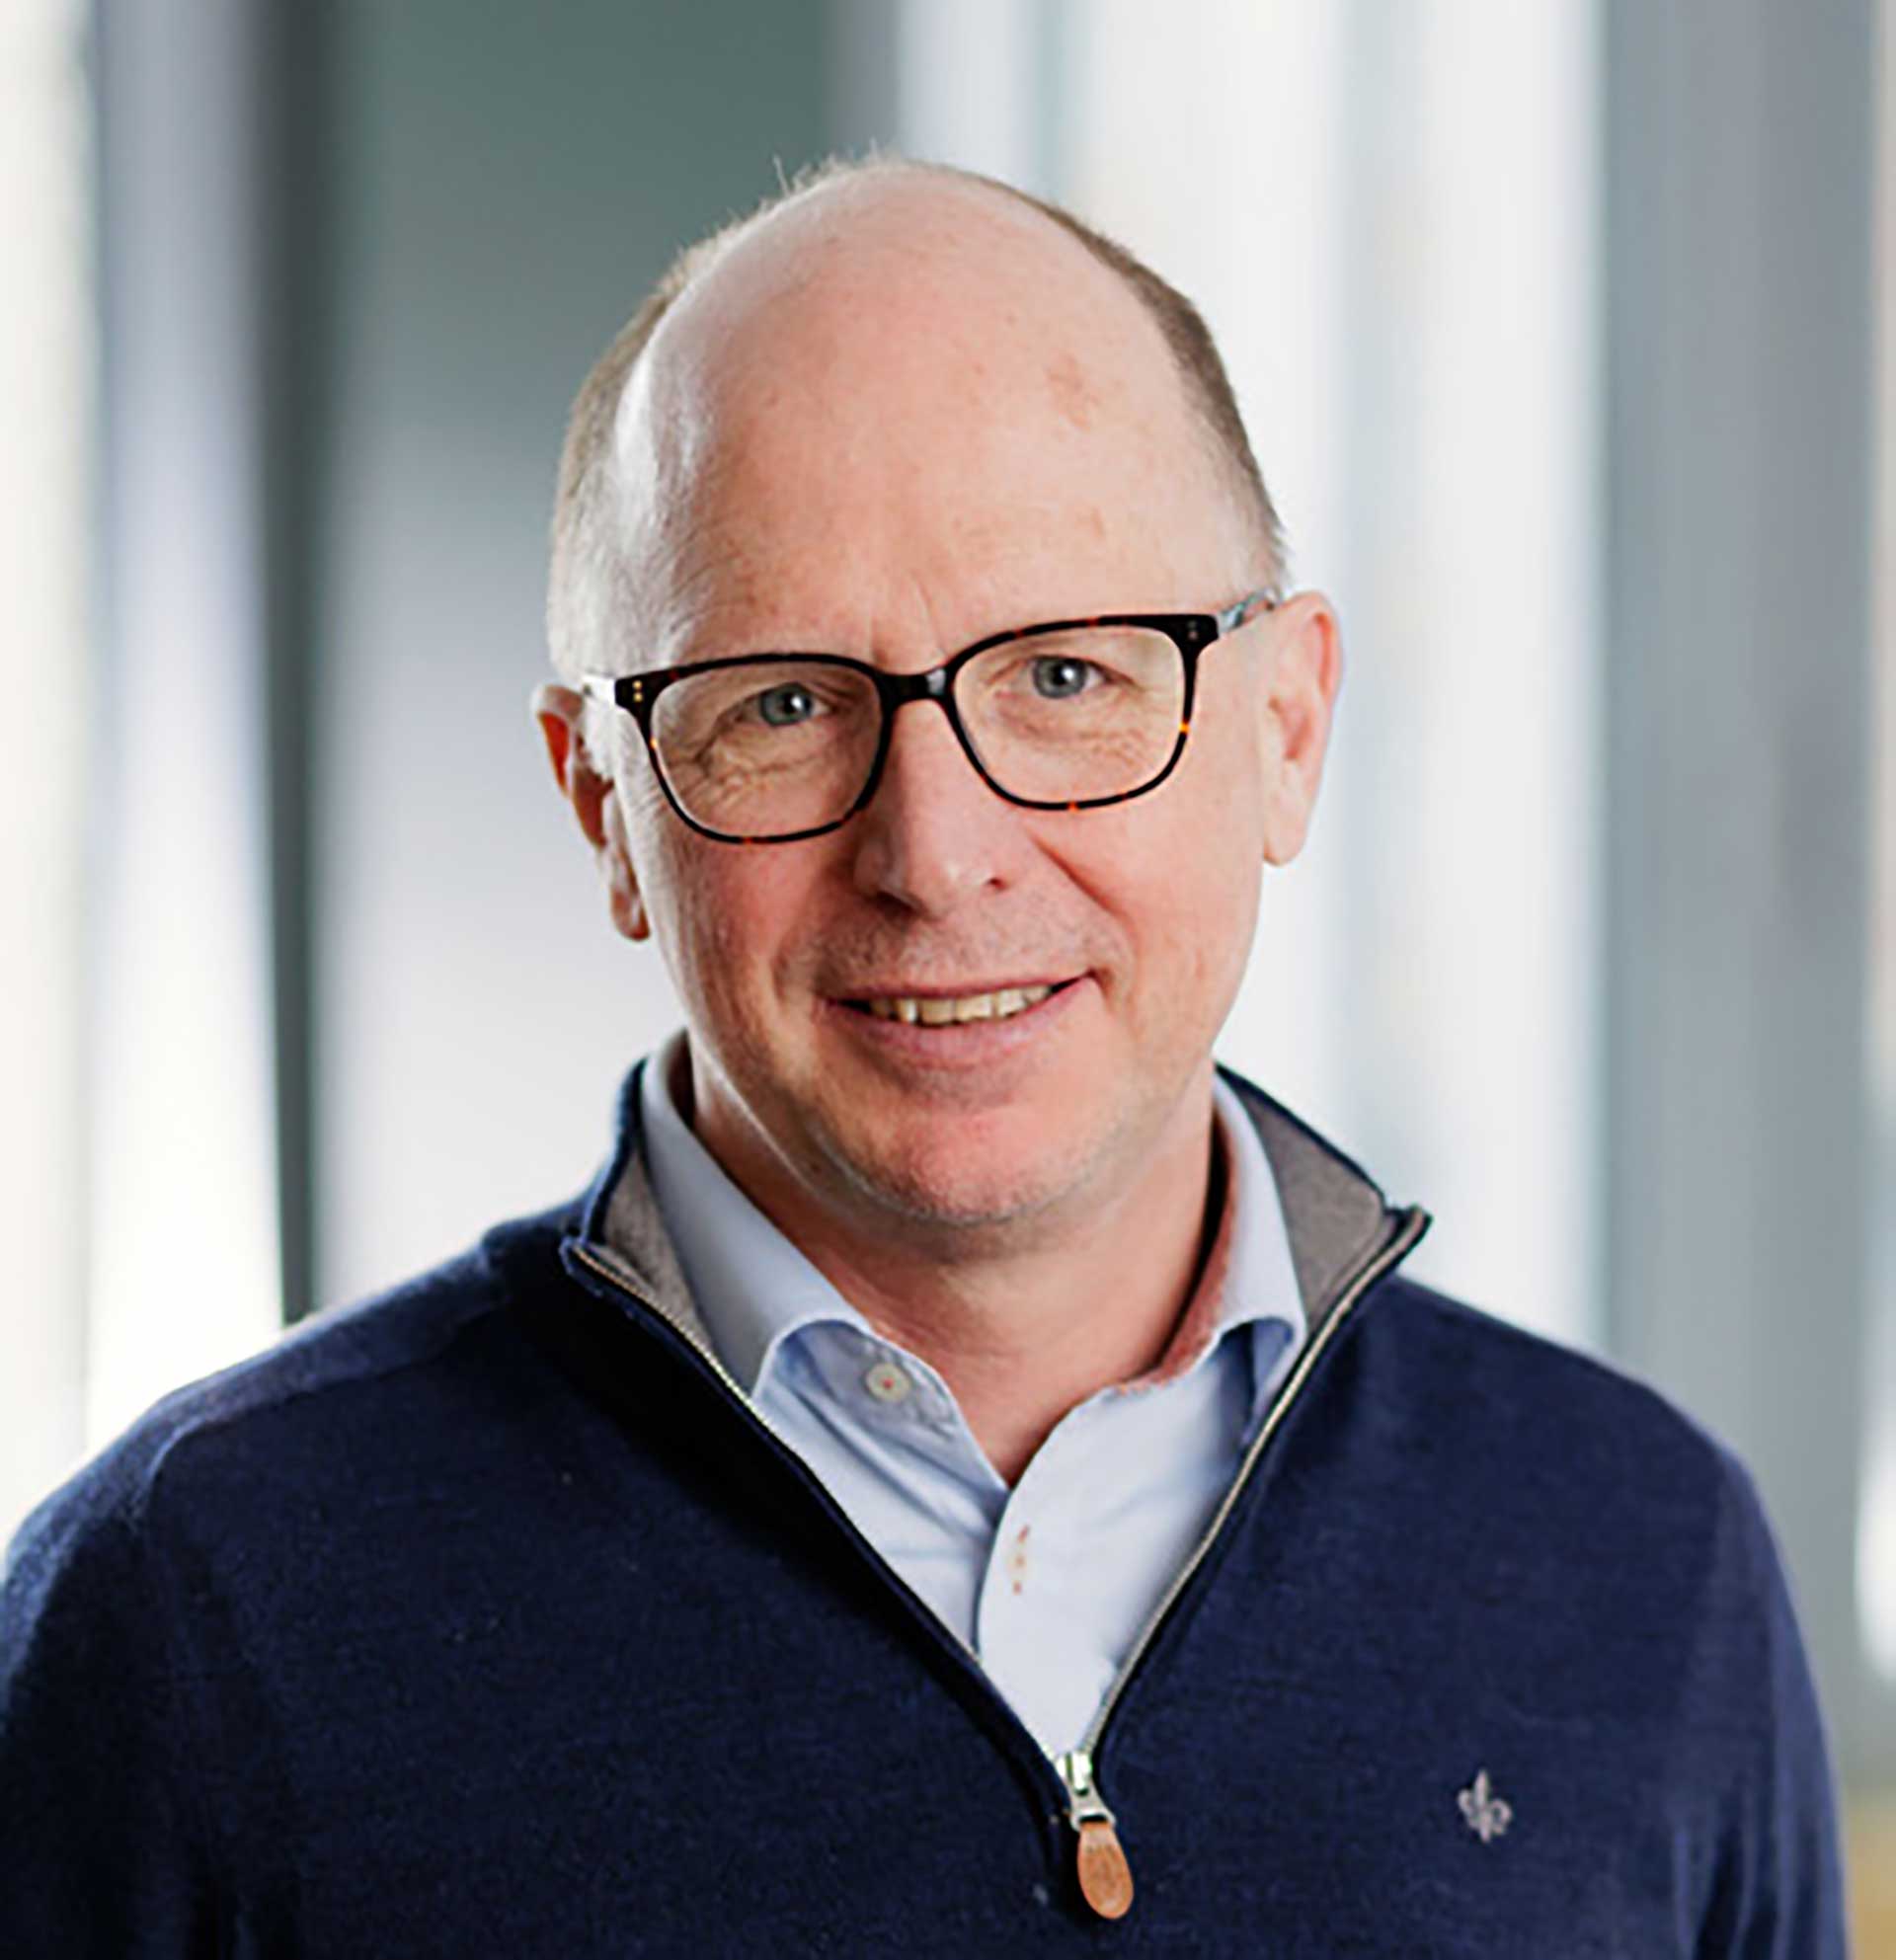
Espen Knudsen representerer Revisorforeningen i Finansdepartementets referansegruppe for arbeidet med EUs nye anti-hvitvaskingspakke.
En arbeidsgruppe skal vurdere norsk gjennomføring av EUs nye anti-hvitvaskingspakke. Revisorforeningen er med i Finansdepartementets referansegruppe. Fagsjef for rammebetingelser, Espen Knudsen, vil representere Revisorforeningen i referansegruppen.
EU vurderer rapporteringsbyrden
EU-kommisjonens leder Ursula von der Leyen uttalte på en presskonferanse før jul at Kommisjonen ser på muligheter for å redusere rapporteringsbyrdene for foretakene. Dette inkluderer EU-taksonomien, CSRD og CSDDD uten å endre formålet med loven(e).
Tilskudd til tros- og livssynssamfunn
Rundskrivet om forenklet regnskapsrapportering for underledd i tros- og livssynssamfunn og revisors kontroll har kommet i ny versjon. Fristen for tros- og livssynssamfunn til å sende krav til Statsforvalteren om statstilskudd er 1. mars.
Lunch
Medlemsfordeler
Som medlem i Revisorforeningen har du og ditt firma tilgang til en rekke fordeler.
Medlemsfordeler for deg personlig
BMW Group Norway – rabatt bilkjøp/leasing
Faglig informasjon, nettsiden, nyhetsbrev, veiledninger mv.
Veiledningstjenesten – alle fagområder på nett, svar innen 1–2 arbeidsdager
Brilleland – gunstige rabatter
Akademika.no – opptil 15 % rabatt
Medlemsrabatt på kurs og konferanser
ReKomp kursabonnement
Medlemsfordeler for firmaet
Tjenestepensjon – Storebrand
Kollektiv ansvarsforsikring − Tryg (Profesjonsansvarsforsikring). Kontakt Howden for tilbud
Helseforsikring – Storebrand
BMW Group Norway – rabatt bilkjøp/leasing
Digitale verktøy − Simployer, Bisnode SmartCheck, Purehelp Pro, Styreplan for Revisor, Proff Forvalt
Nettside/sosiale medier – bransjeløsning fra Idium
ReKomp kursabonnement
Drift av virksomhet
Etablering og drift av virksomhet
Tilsyn og kontroll
Profilering av egen virksomhet
Revisor i profesjonelle vanskeligheter
Marte Voie Opland ny direktør for markedstilsyn i Finanstilsynet
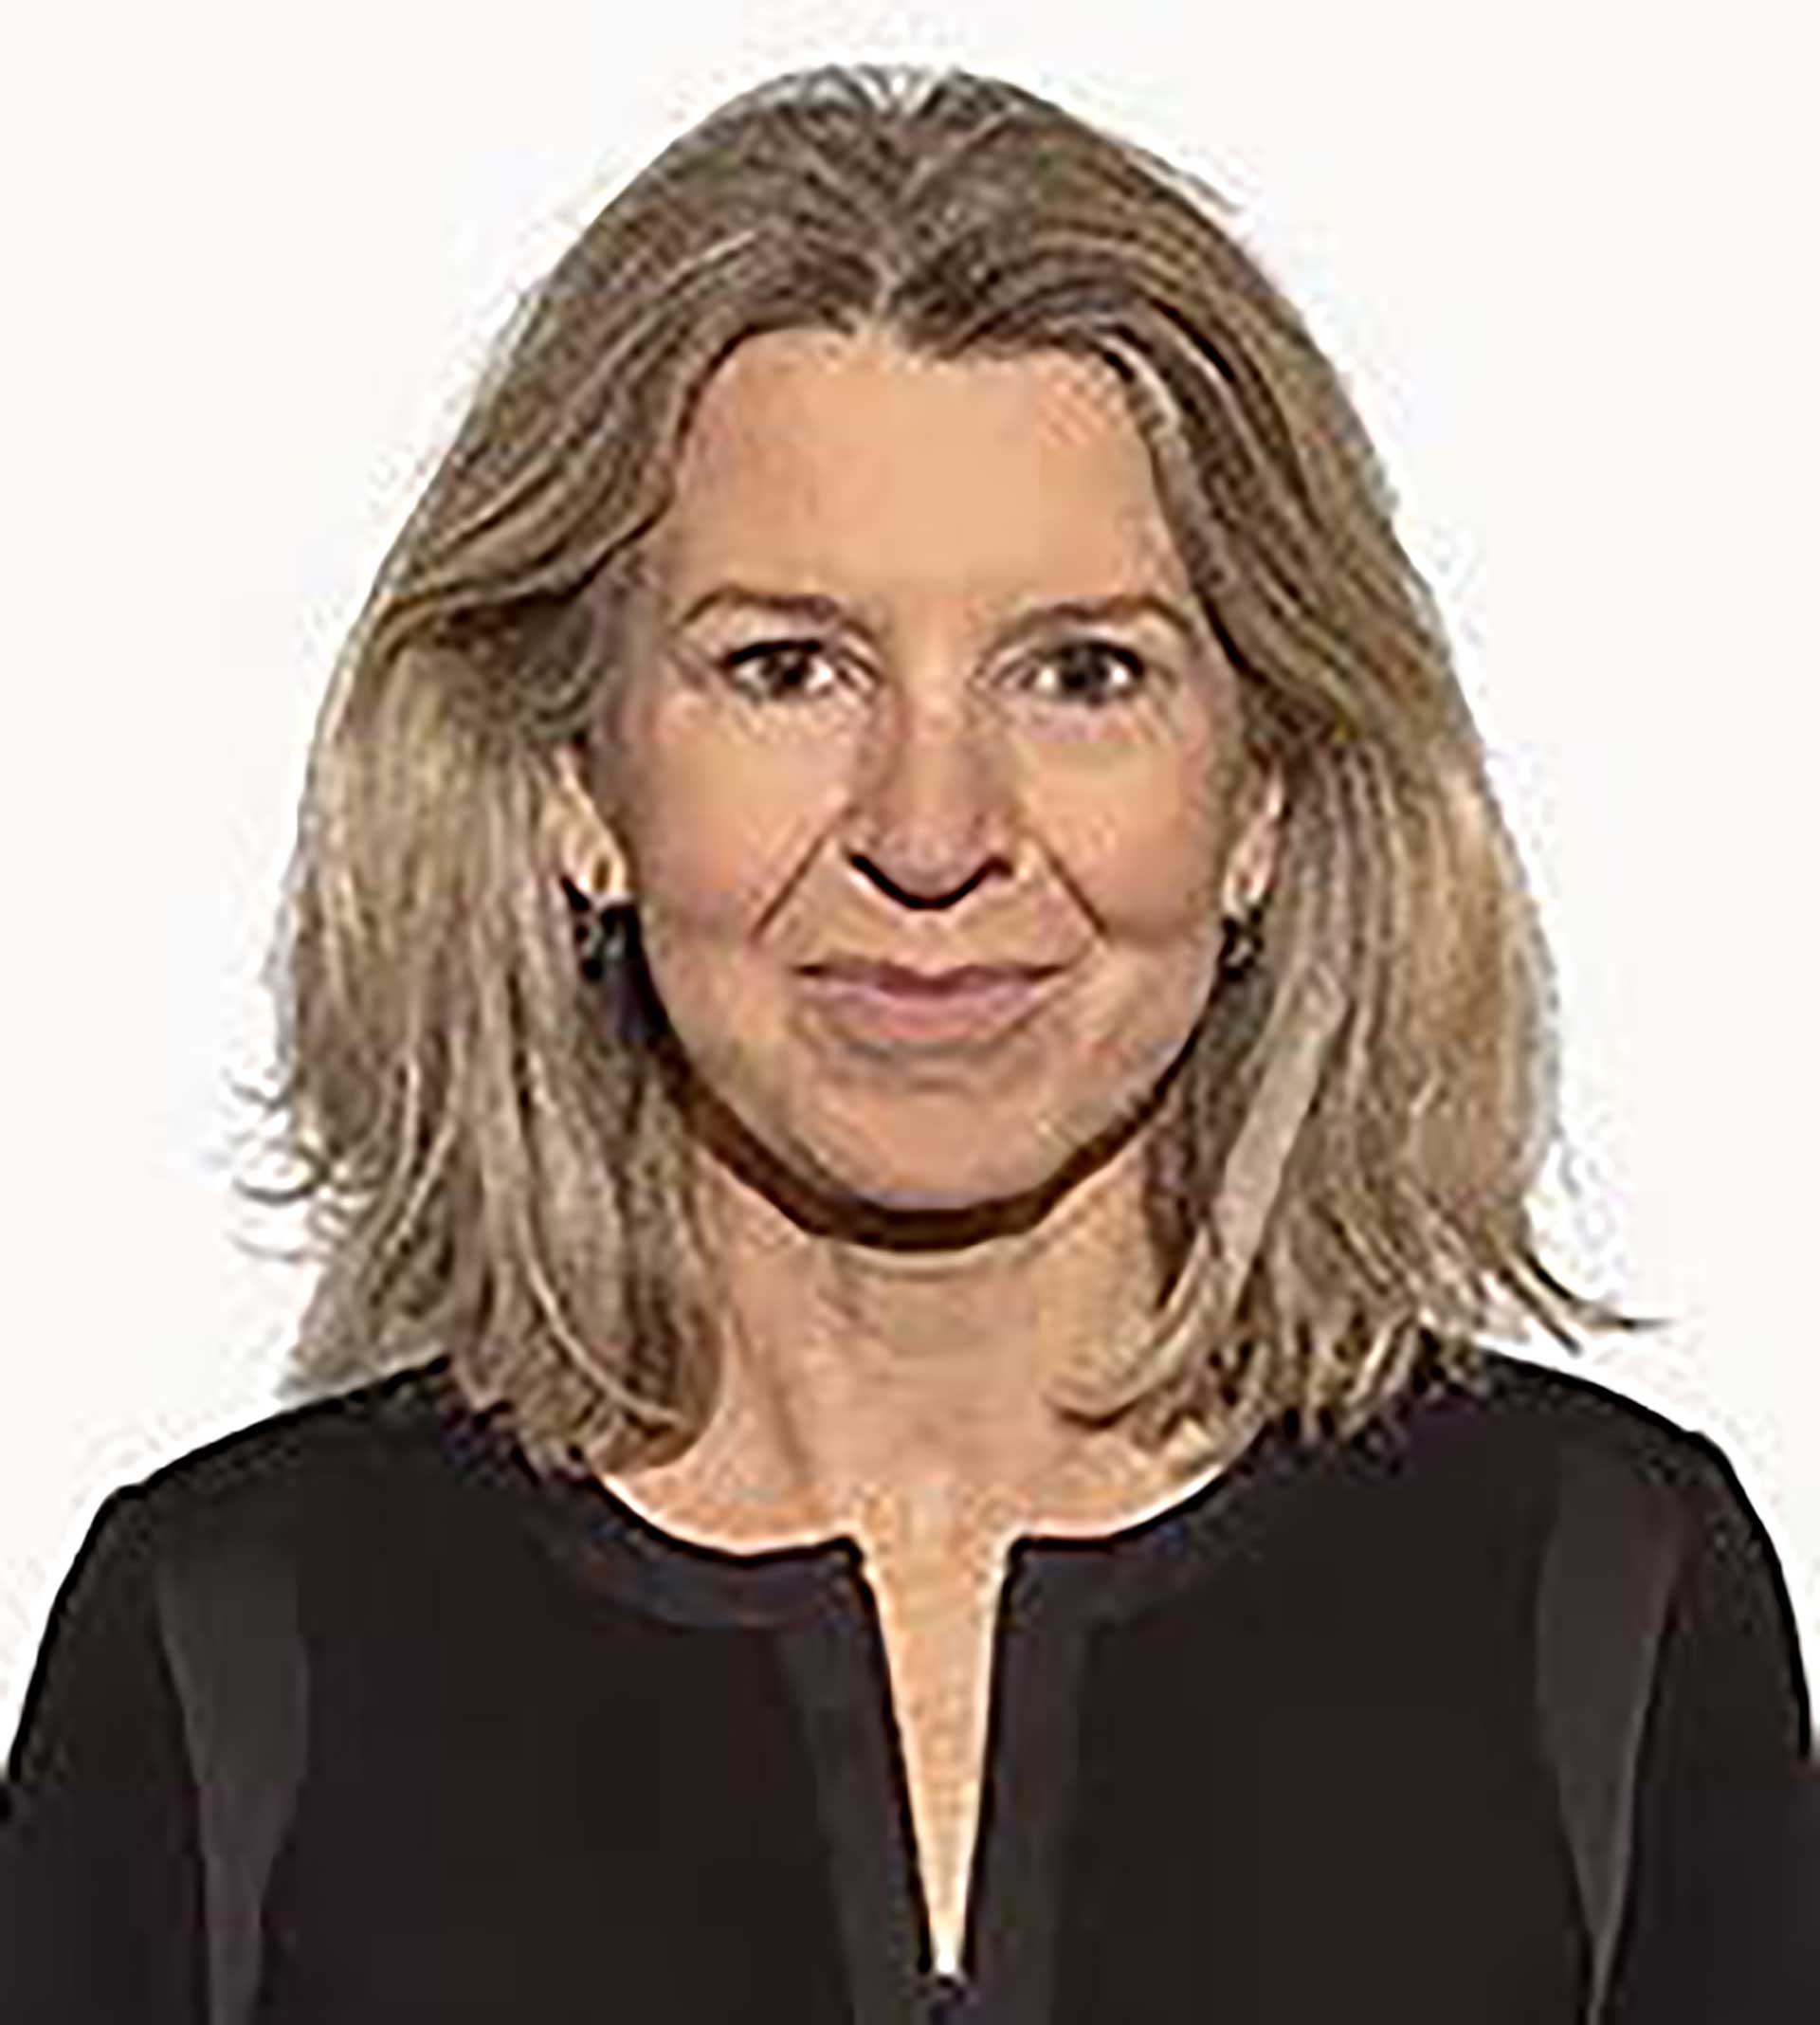
Marte Voie Opland er ny direktør for markedstilsyn i Finanstilsynet. Foto: Finanstilsynet.
Marte Voie Opland startet i stillingen 1. desember og overtok etter Anne Merethe Bellamy som har ledet avdelingen i 25 år. Avdelingen for markedstilsyn har bl.a. ansvar for tilsynet med revisorer og regnskapsførere.
Marte Voie Opland er utdannet jurist og har allsidig erfaring som advokat i banker og advokatfirmaer. Hun kommer fra stillingen som leder for seksjon for infrastruktur i kapitalmarkedet i Finanstilsynet.
Finansdepartementet om bærekraftsrapportering i morselskaper som er mindre og ikke-komplekse finansforetak
I et brev til Finans Norge oppfordrer Finansdepartementet revisorer til å hensynta at foretakene kan ha hatt uforholdsmessig kort tid til å tilpasse sin rapportering til de nye lovkravene. Revisorforeningen legger til grunn at dette må skje innenfor gjeldende lover og standarder for bærekraftsrapportering og attestasjon.
Høring − momskompensasjons-ordningen for frivillige organisasjoner
Kultur- og likestillingsdepartementet har sendt forslag til endringer i momskompensasjonsordningen for frivillige organisasjoner på høring.
Forslaget inneholder blant annet ønske om ytterligere dokumentasjons- og rapporteringskrav for en allerede hardt presset sektor. Revisorforeningen mener det er rom for forbedringer i forslaget.
Innsending av årsrapport med bærekraftsrapportering
For regnskapsåret 2024 skal store børsnoterte selskaper av allmenn interesse utarbeide pliktig bærekraftsrapportering etter de europeiske bærekraftsstandardene (ESRS). Bærekraftsrapporteringen skal være i en separat og atskilt del av årsberetningen. Brønnøysundregistrene vil ha en minimumsløsning klar fra 1. mars 2025 for denne innrapporteringen.
Ny klagenemnd for Finanstilsynets avgjørelser
Den nye finanstilsynsloven ble vedtatt i juni 2024, og i henhold til loven skal det opprettes en felles klagenemnd for klager på alle Finanstilsynets avgjørelser, inkludert dem som nå behandles i Klagenemnden for revisor-, regnskapsfører- og inkassosaker. I et forslag til forskrifter til loven foreslår Finanstilsynet regler om sammensetningen av nemnda uten bransjerepresentasjon. I høringssvaret fra Revisorforeningen gis det uttrykk for at balansert representasjon er viktig for å sikre tillit og faglig forsvarlige avgjørelser.
Endringer i NRS 16 Årsberetning mv.
Norsk Regnskapsstiftelse har oppdatert NRS 16 Årsberetning med bakgrunn i endringer i regnskapslovens krav til årsberetningen, herunder nye regler om bærekraftsrapportering. Videre er det gjort mindre endringer i enkelte andre standarder.
Attestasjon av alkoholomsetning
Virksomheter som har bevilling for salg av alkohol, må hvert år sende inn en bekreftet omsetningsoppgave til Næringsetaten. Oppgaven skal inneholde informasjon om antall solgte liter alkoholholdig drikke og må bekreftes av en revisor, uavhengig av om virksomheten er revisjonspliktig. Revisorforeningen har utarbeidet nye eksempler for denne oppgaven.
Solid vekst i revisjonsbransjen
Dette er knallsterke tall som viser at etterspørselen etter tillitstjenester er høy og stigende, sier adm. direktør Karen Kvalevåg i Revisorforeningen.
Revisjonsselskapenes omsetning økte med 10,9 prosent fra 2022 til 2023, og passerte for første gang 20 milliarder. Av dette utgjør rene revisjonstjenester om lag 13 mrd. kroner. De mellomstore revisjonsselskapene hadde høyest vekst både i omsetning og antall ansatte. Dette er selskaper som omsetter for mellom 25 og 100 millioner kroner. Omsetningsveksten der var på 14,3 prosent, og veksten i antall ansatte var 15 prosent.
Revisorer oppnevnt til Advokattilsynet og Advokatnemnda
Statsautorisert revisor Miriam Tvorg Johansen er oppnevnt som medlem av styret i Advokattilsynet.
Statsautorisert revisor Mona Irene Larsen er oppnevnt som medlem av Advokatnemnda.
Advokattilsynet og Advokatnemnda ble opprettet da advokatloven trådte i kraft fra 1. januar.
Advokattilsynet skal føre tilsyn med at advokater, advokatfullmektiger og advokatforetak opptrer i samsvar med regler gitt i eller i medhold av lov. Advokatnemnda skal avgjøre disiplinærsaker og behandle klager over Advokattilsynets avgjørelser. Revisorer er oppnevnt både til Advokattilsynet og Advokatnemnda.
Finansdepartementet svarer på spørsmål om bærekraftsrapportering
Finansdepartementet har en egen nettside med svar på spørsmål og annen informasjon om de nye lovreglene om bærekraftsrapportering (CSRD). Flere svar ble publisert i midten av januar.
Revisorklagenemndens årsrapport 2024
Klagenemnden for revisor-, regnskapsfører- og inkassosaker behandlet seks revisorsaker i 2024. En av klagene fikk medhold i nemnden.
Tilleggsgodkjenning som bærekraftsrevisor
Ifølge virksomhetsregisteret hadde Finanstilsynet ved slutten av januar gitt tilleggsgodkjenning som bærekraftsrevisor til ca. 170 statsautoriserte revisorer. Tilsynet har prioritert søknader fra revisorer som skal attestere pliktig bærekraftsrapportering for 2024 nå våren 2025.
Enklere å oppbevare regnskapsmateriale i utlandet
Bokføringspliktige kan nå oppbevare elektronisk regnskapsmateriale i alle EØS-land, Storbritannia og Sveits, uten krav til dispensasjonssøknad. Tidligere var det krav til dispensasjonssøknad ved oppbevaring utenfor de nordiske landene.
Temperaturmåler Dun & Bradstreet
Samme periode 1 år tilbake* |
|||||
|---|---|---|---|---|---|
28.12.24–04.02.25 |
17.11.24–27.12.24 |
Endring |
Endring |
||
Konkurs |
450 |
581 |
-22,5 % |
441 |
2,0 % |
Tvangsavvikling |
119 |
113 |
-10,5 % |
82 |
45,1 % |
Nyregistreringer |
19 166 |
25 463 |
-24,7 % |
20 190 |
-5,1 % |
Antall anmerkninger |
2 001 513 |
2 006 231 |
-0,2 % |
1 948 182 |
2,7 % |
– Personer m/anmerkninger |
251 992 |
258 762 |
-2,6 % |
249 712 |
0,9 % |
– Foretak m/anmerkninger |
96 067 |
95 689 |
0,4 % |
89 950 |
6,8 % |
Kilde: Dun & Bradstreet
*28.12.24-04.02.25
Fra og med Revisjon og Regnskap 3-2024 er tellingene av antall personer og foretak med anmerkninger gjort litt om. Antall personer er endret ved at døde personer er tatt bort. Tallene er derfor litt lavere sammenlignet med tidligere statistikker.
ENK hvor det kun er registrert anmerkning på innehaveren av ENK-et er fra og med denne utgaven av tidsskriftet også inkludert.


