



Aksjeinsentivprogrammer for ledende ansatte: En katalysator for bærekraft?
Aksjeinsentivprogram har lenge vært en sentral del av totalkompensasjonen til ledende ansatte, med mål om å styrke tilknytningen til selskapet og sikre felles måloppnåelse. Over 80 % av selskapene på Oslo Børs tilbyr nå slike programmer, som har blitt en forutsetning for å tiltrekke seg og beholde toppkompetanse. Stadig flere knytter insentiver til oppnåelsen av bærekraftsmål, med økonomisk belønning for ledere når målene nås. Denne trenden ventes å øke i takt med bedre bærekraftsrapportering.
PwC har gjennomført en omfattende undersøkelse av aksjebaserte insentivprogrammer blant børsnoterte selskaper i Norge. Formålet med denne studien er å gi en oversikt over landskapet for aksjebaserte insentivprogrammer blant selskapene på Oslo Børs. Denne artikkelen oppsummerer de viktigste funnene i insentivstudien til PwC: Navigating Rewards 2024.
Økende bruk av aksjebaserte insentivprogram
Undersøkelsen viser at hele 80 % av selskapene på Oslo Børs (206 observasjoner) har én eller flere aksjebaserte insentivordninger for sine ansatte. Dette er en betydelig økning fra samme undersøkelse for ti år siden hvor andelen var 60 %. Av selskapene med aksjebasert avlønning har hvert selskap i gjennomsnitt 1,8 program hver.

Figur 1: Andel av type programmer
Blant de vanligste insentivprogrammene finner vi:
Opsjoner: Ansatte gis rett til å kjøpe aksjer til en fast pris i fremtiden
Aksjekjøp med restriksjoner: Aksjer kjøpes med visse restriksjoner, for eksempel begrensninger på videre salg i en viss periode (lock-in).
Restricted Stock Units (RSU): Aksjer tildeles etter et oppfylt arbeidsmål (vesting).
Performance Share Units (PSU): Aksjer tildeles basert på oppnåelse av visse prestasjonsmål.
Undersøkelsen viser at opsjoner er den vanligste typen insentivprogram, og utgjør 42 % av programmene. Andre vanlige typer inkluderer Performance Share Units (PSU) (15 %), Restricted Stock Units (RSU) (13 %), matching shares (10 %), og aksjekjøp med restriksjoner (17 %). Totalt sett er 71 % av programmene opsjoner eller opsjonslignende. Dette er interessant, ettersom opsjoner ikke er spesielt skatteeffektive i Norge. Programmene beskattes som lønnsinntekt for den ansatte, og medfører arbeidsgiveravgift for arbeidsgiveren. Dette tyder på at skatt ikke er den viktigste driveren for valg av insentivprogram.
Små- og mellomstore selskaper bruker oftere opsjoner som insentivprogrammer, mens store selskaper foretrekker PSUer og RSUer. Dette kan skyldes at små- og mellomstore selskaper har mindre likviditet og begrenset tilgang til kapital, og derfor tilbyr opsjoner som et alternativ til konkurransedyktige lønninger og bonuser.
Ledende ansatte er oftest målgruppen for aksjeinsentiv-programmer
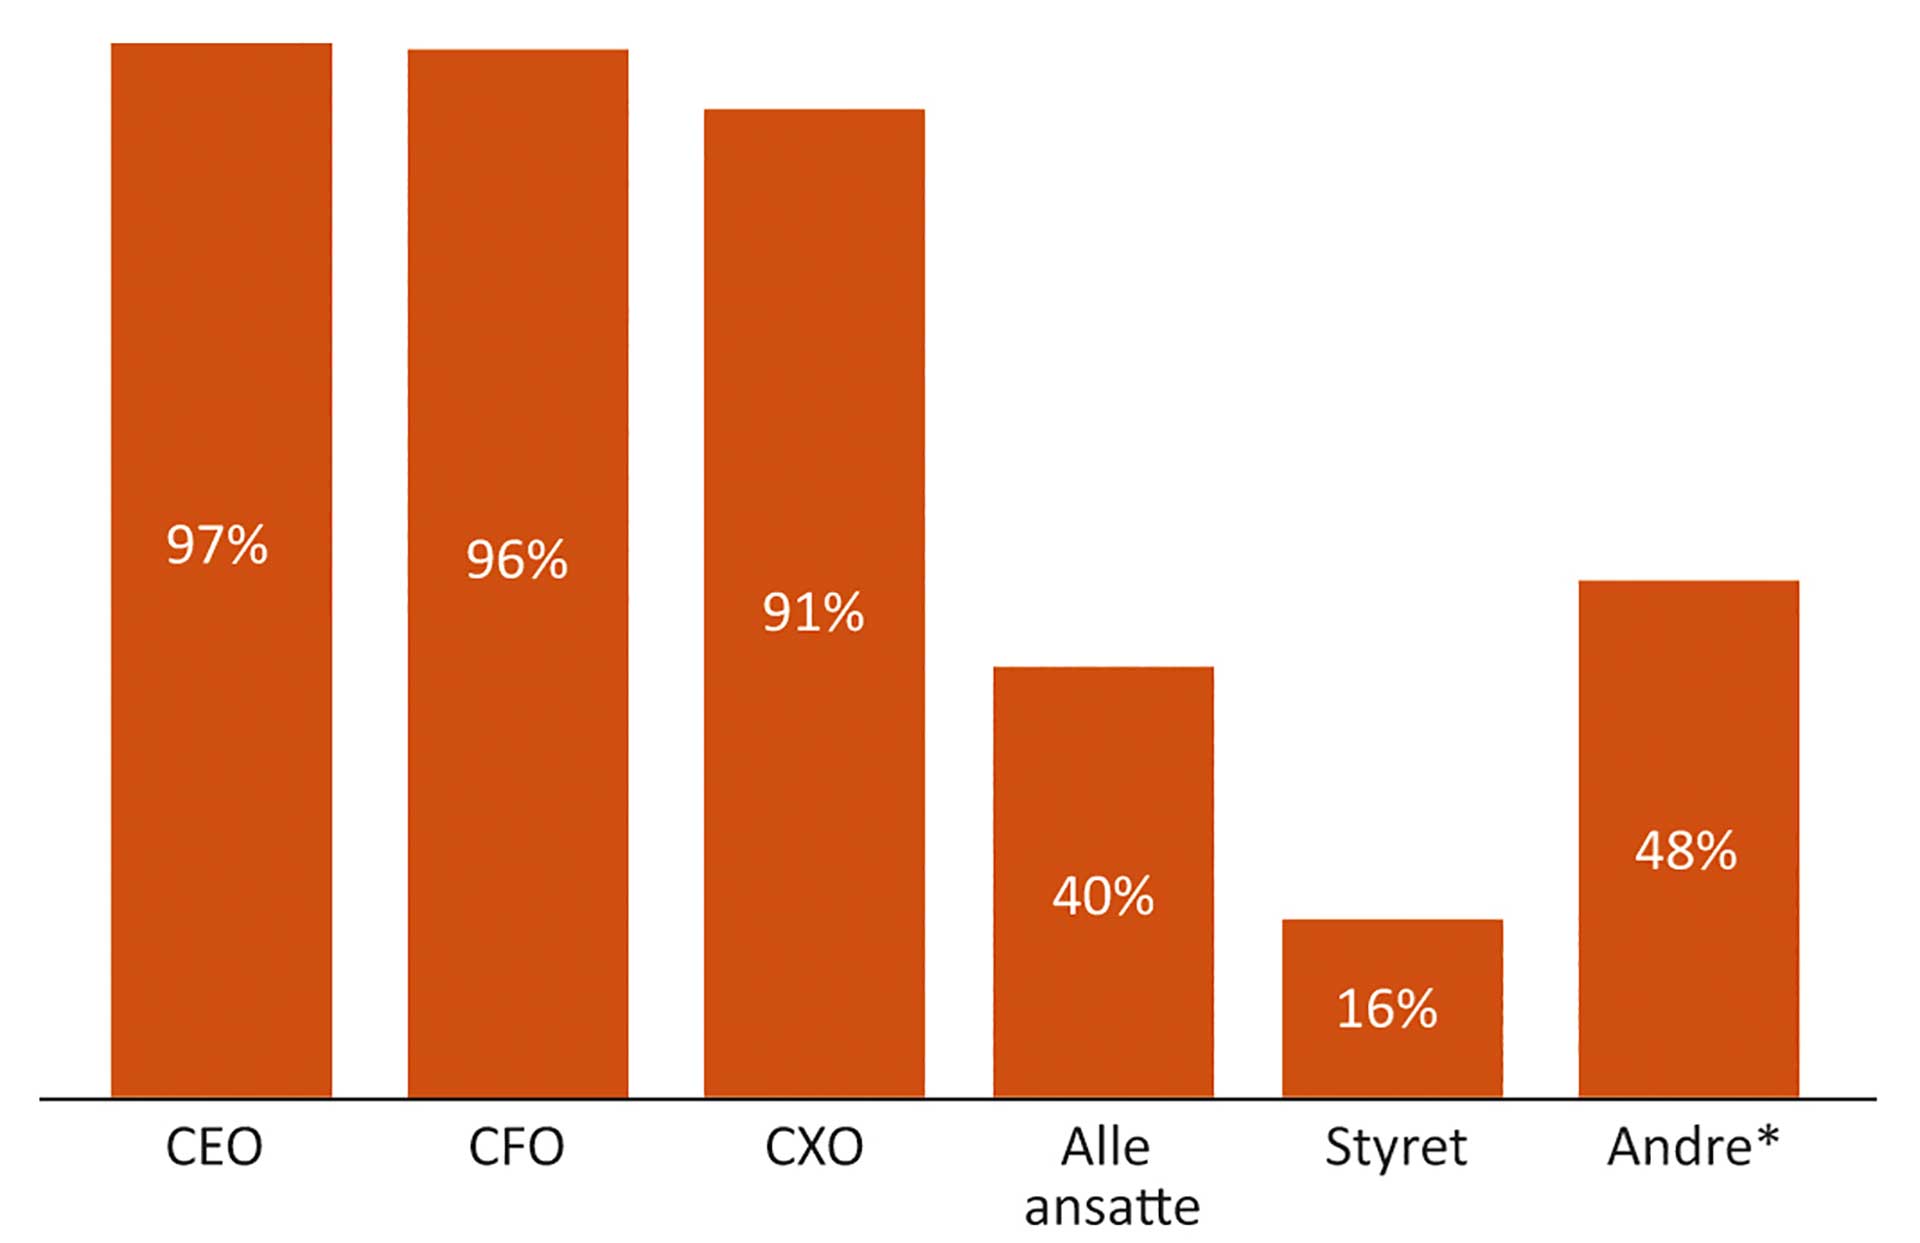
Figur 2: Programfordeling etter ansattrolle
Insentivprogrammene er hovedsakelig rettet mot toppledelsen, med 97 % av selskapene som inkluderer CEO, 96 % som inkluderer CFO, og 91 % som også inkluderer andre C-suite-ledere. Et interessant funn er at til tross for at insentivordningene ofte er rettet mot ledende ansatte, har 40 % av selskapene program for alle ansatte. Videre ser vi at til tross for anbefalinger fra Norsk utvalg for eierstyring og selskapsledelse (NUES) om at styrehonorarer ikke bør være prestasjonsbaserte, inkluderer 16 % av selskapene styremedlemmer i sine insentivprogrammer.
Det er vanlig med tre års vesting og fem års innløsningsperiode
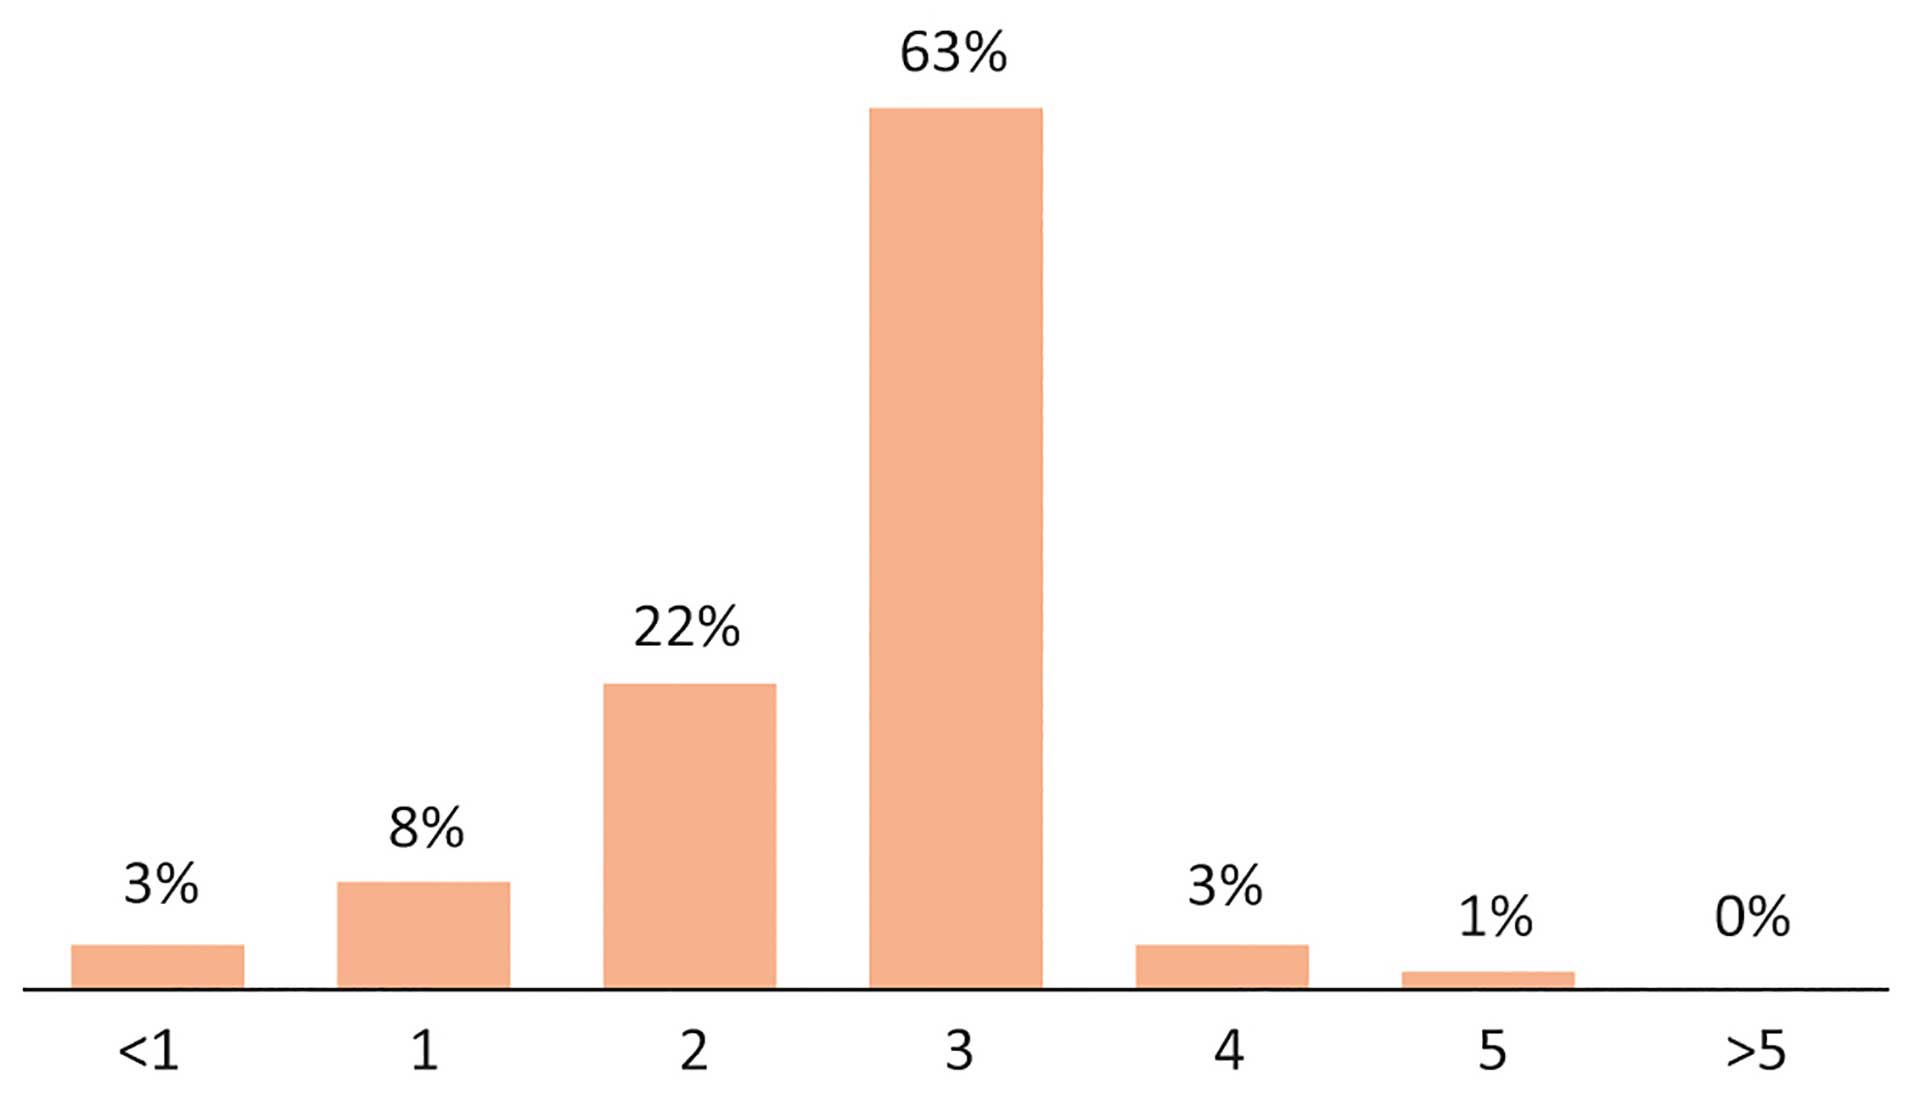
Figur 3: Vesting i aksjebaserte programmer
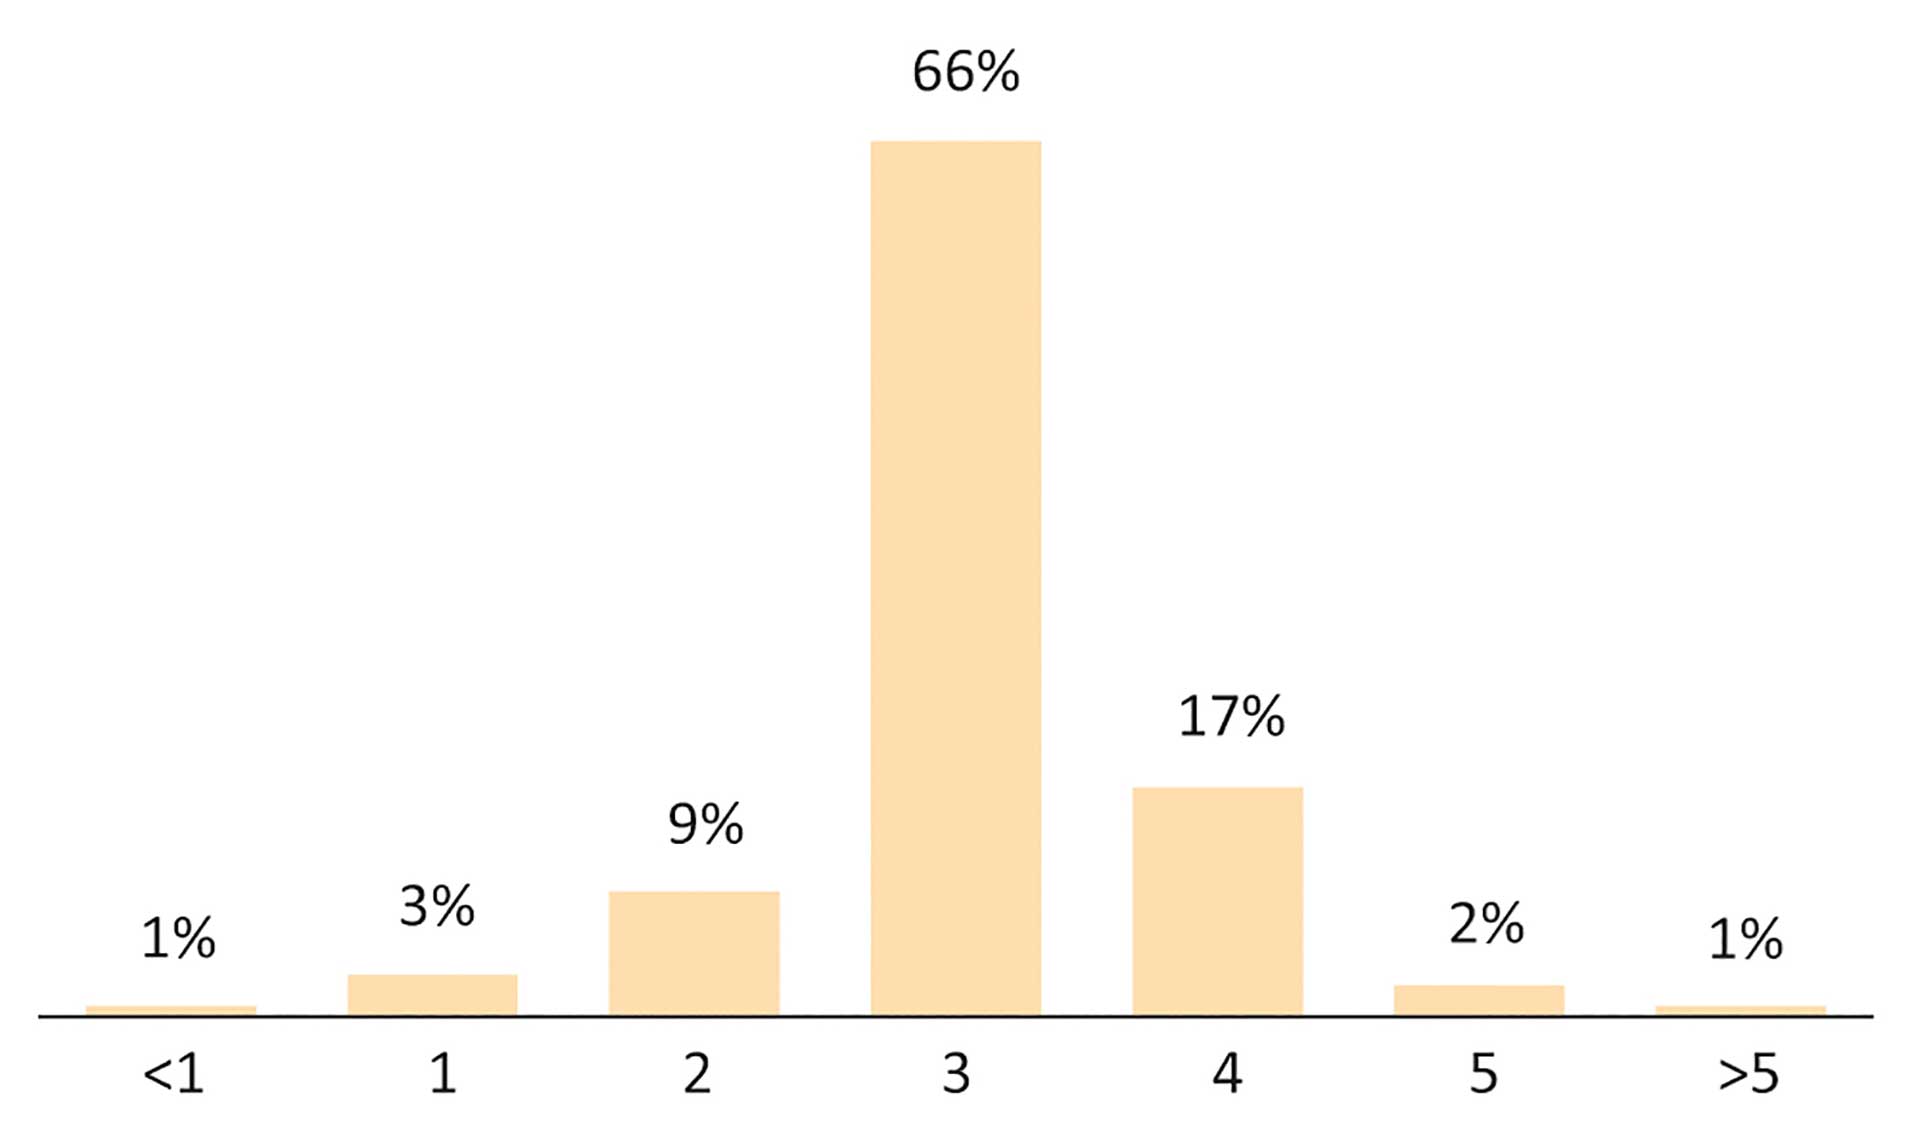
Figur 4: Vesting i opsjonsprogrammer
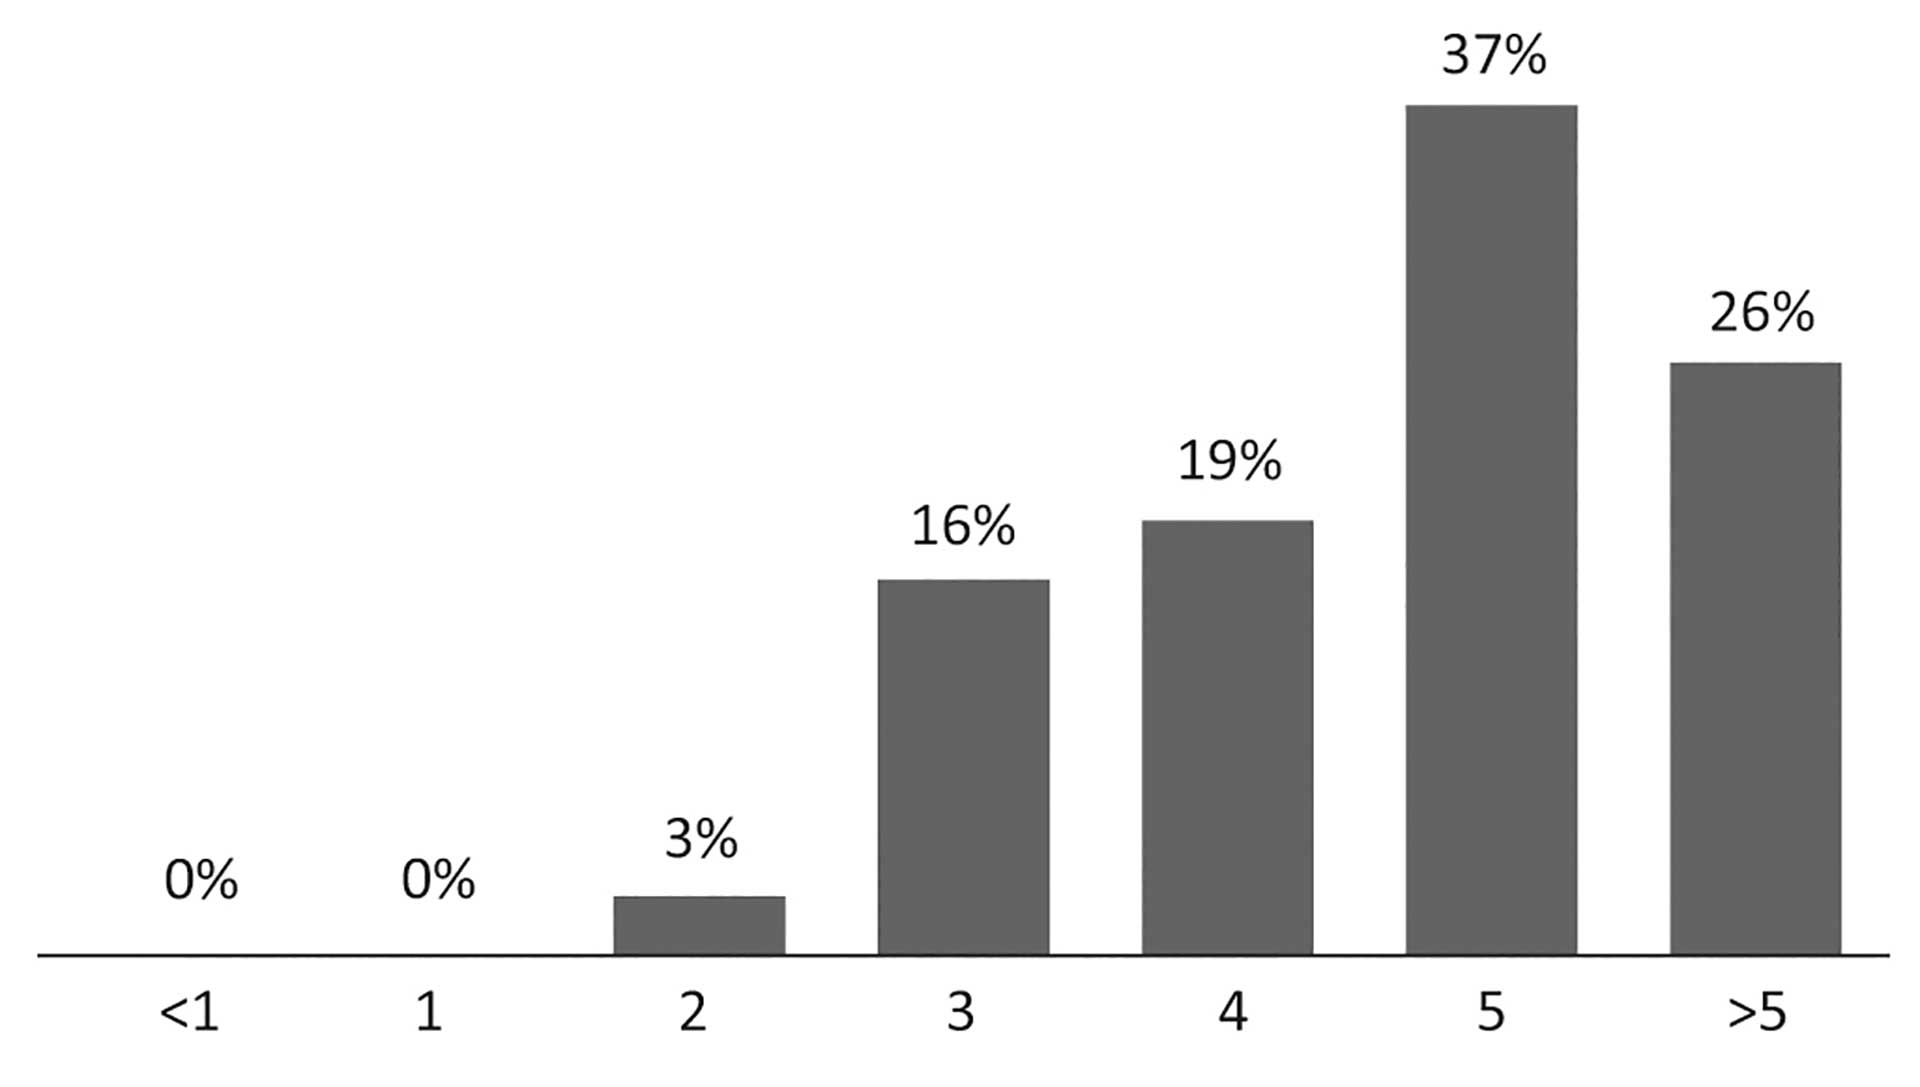
Figur 5: Innløsningsperiode i opsjonsprogrammer
Vestingperioden er opptjeningsperioden før den ansatte får tildelt aksjene eller opsjonene. 63 % av aksjebaserte programmer har en opptjeningsperiode på tre år, som er den mest utbredte varigheten. Opsjoner har vanligvis en vestingperiode og en periode for innløsning. Vestingperioden er tiden frem til betingelsene er oppfylt, mens utøvelsesperioden er tiden frem til innløsningen av opsjonen. Opsjonshavere kan ofte utøve opsjonen etter vestingperioden og frem til utløp. Opsjoner har typisk en treårig vestingperiode og en femårig innløsningsperiode.
Median verdireduksjon for tre års vesting er 22 %
Skattemyndighetene i Norge anerkjenner at restriksjoner knyttet til aksjer, som bindingstid og begrensninger på videresalg, kan være verdireduserende faktorer som må hensyntas i verdsettelsen. Spørsmålet er dermed hvor stor denne verdireduksjonen (ofte omtalt som «rabatt») skal være.
Figuren nedenfor viser verdijusteringen til aksjer med restriksjoner basert på lengden av opptjeningsperioden (vestingen). Normalt øker justeringen med lengden på restriksjonsperioden. Våre funn viser imidlertid at flertallet av programmene har en standard justering på 20 %, uavhengig av restriksjonsperiodens lengde.
Et annet overraskende funn er at de fleste selskapene har beholdt samme rabatt som tidligere år, til tross for at økte renter normalt skulle redusere rabatten. Dette kan tyde på at noen selskaper ikke vurderer rabatten årlig.
Vi anbefaler å revurdere verdijusteringen hver gang ledelsen eller ansatte inviteres til å delta i MIP-programmer. Selv om vilkårene forblir uendret, bør endringer i markedsforhold reflekteres for å unngå mulige skattemessige konsekvenser.
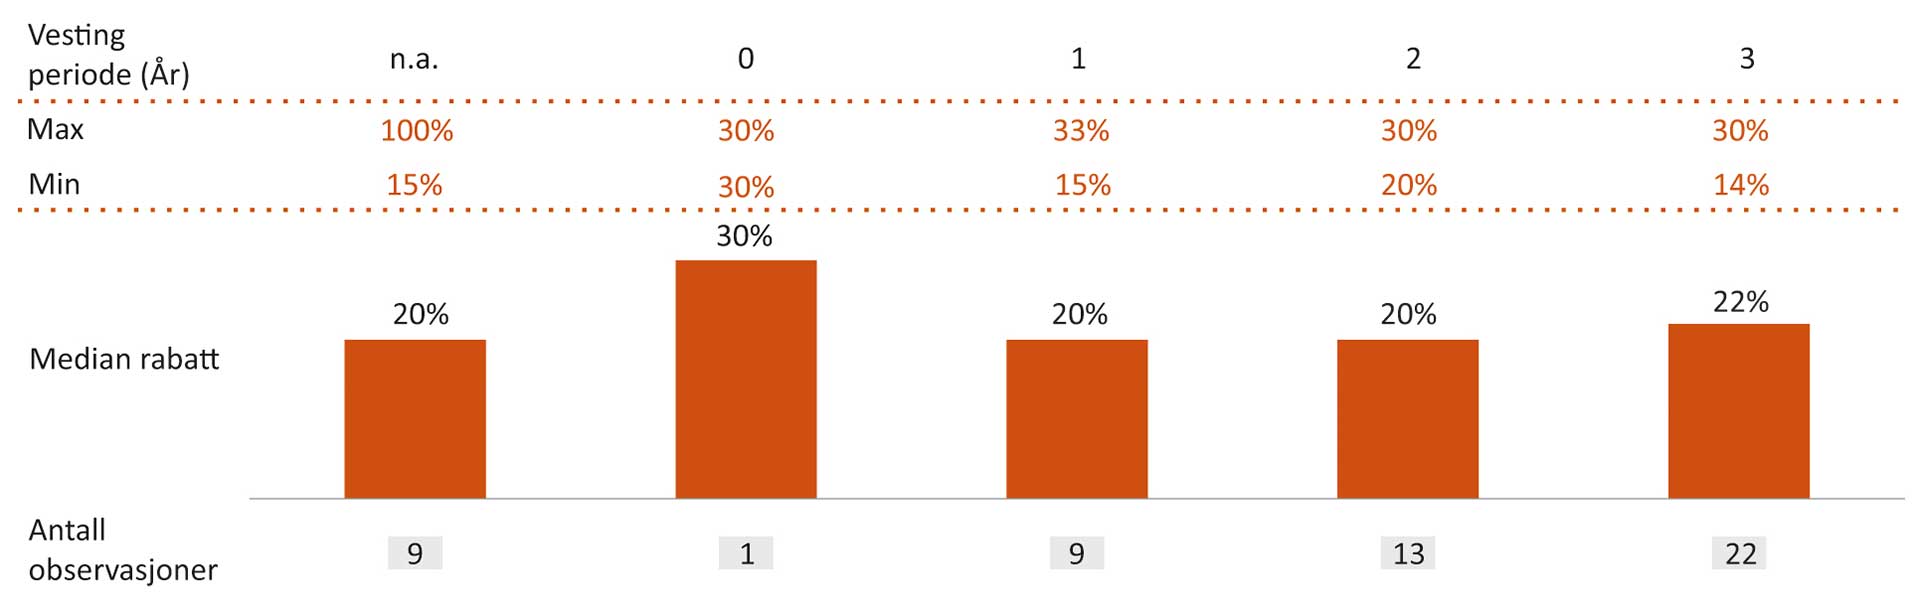
Figur 6: Medianjustering etter vestingperiode
For insentivordninger med prestasjonskrav er målene ofte knyttet opp til lønnsomhet, aksjonæravkastning og bærekraft
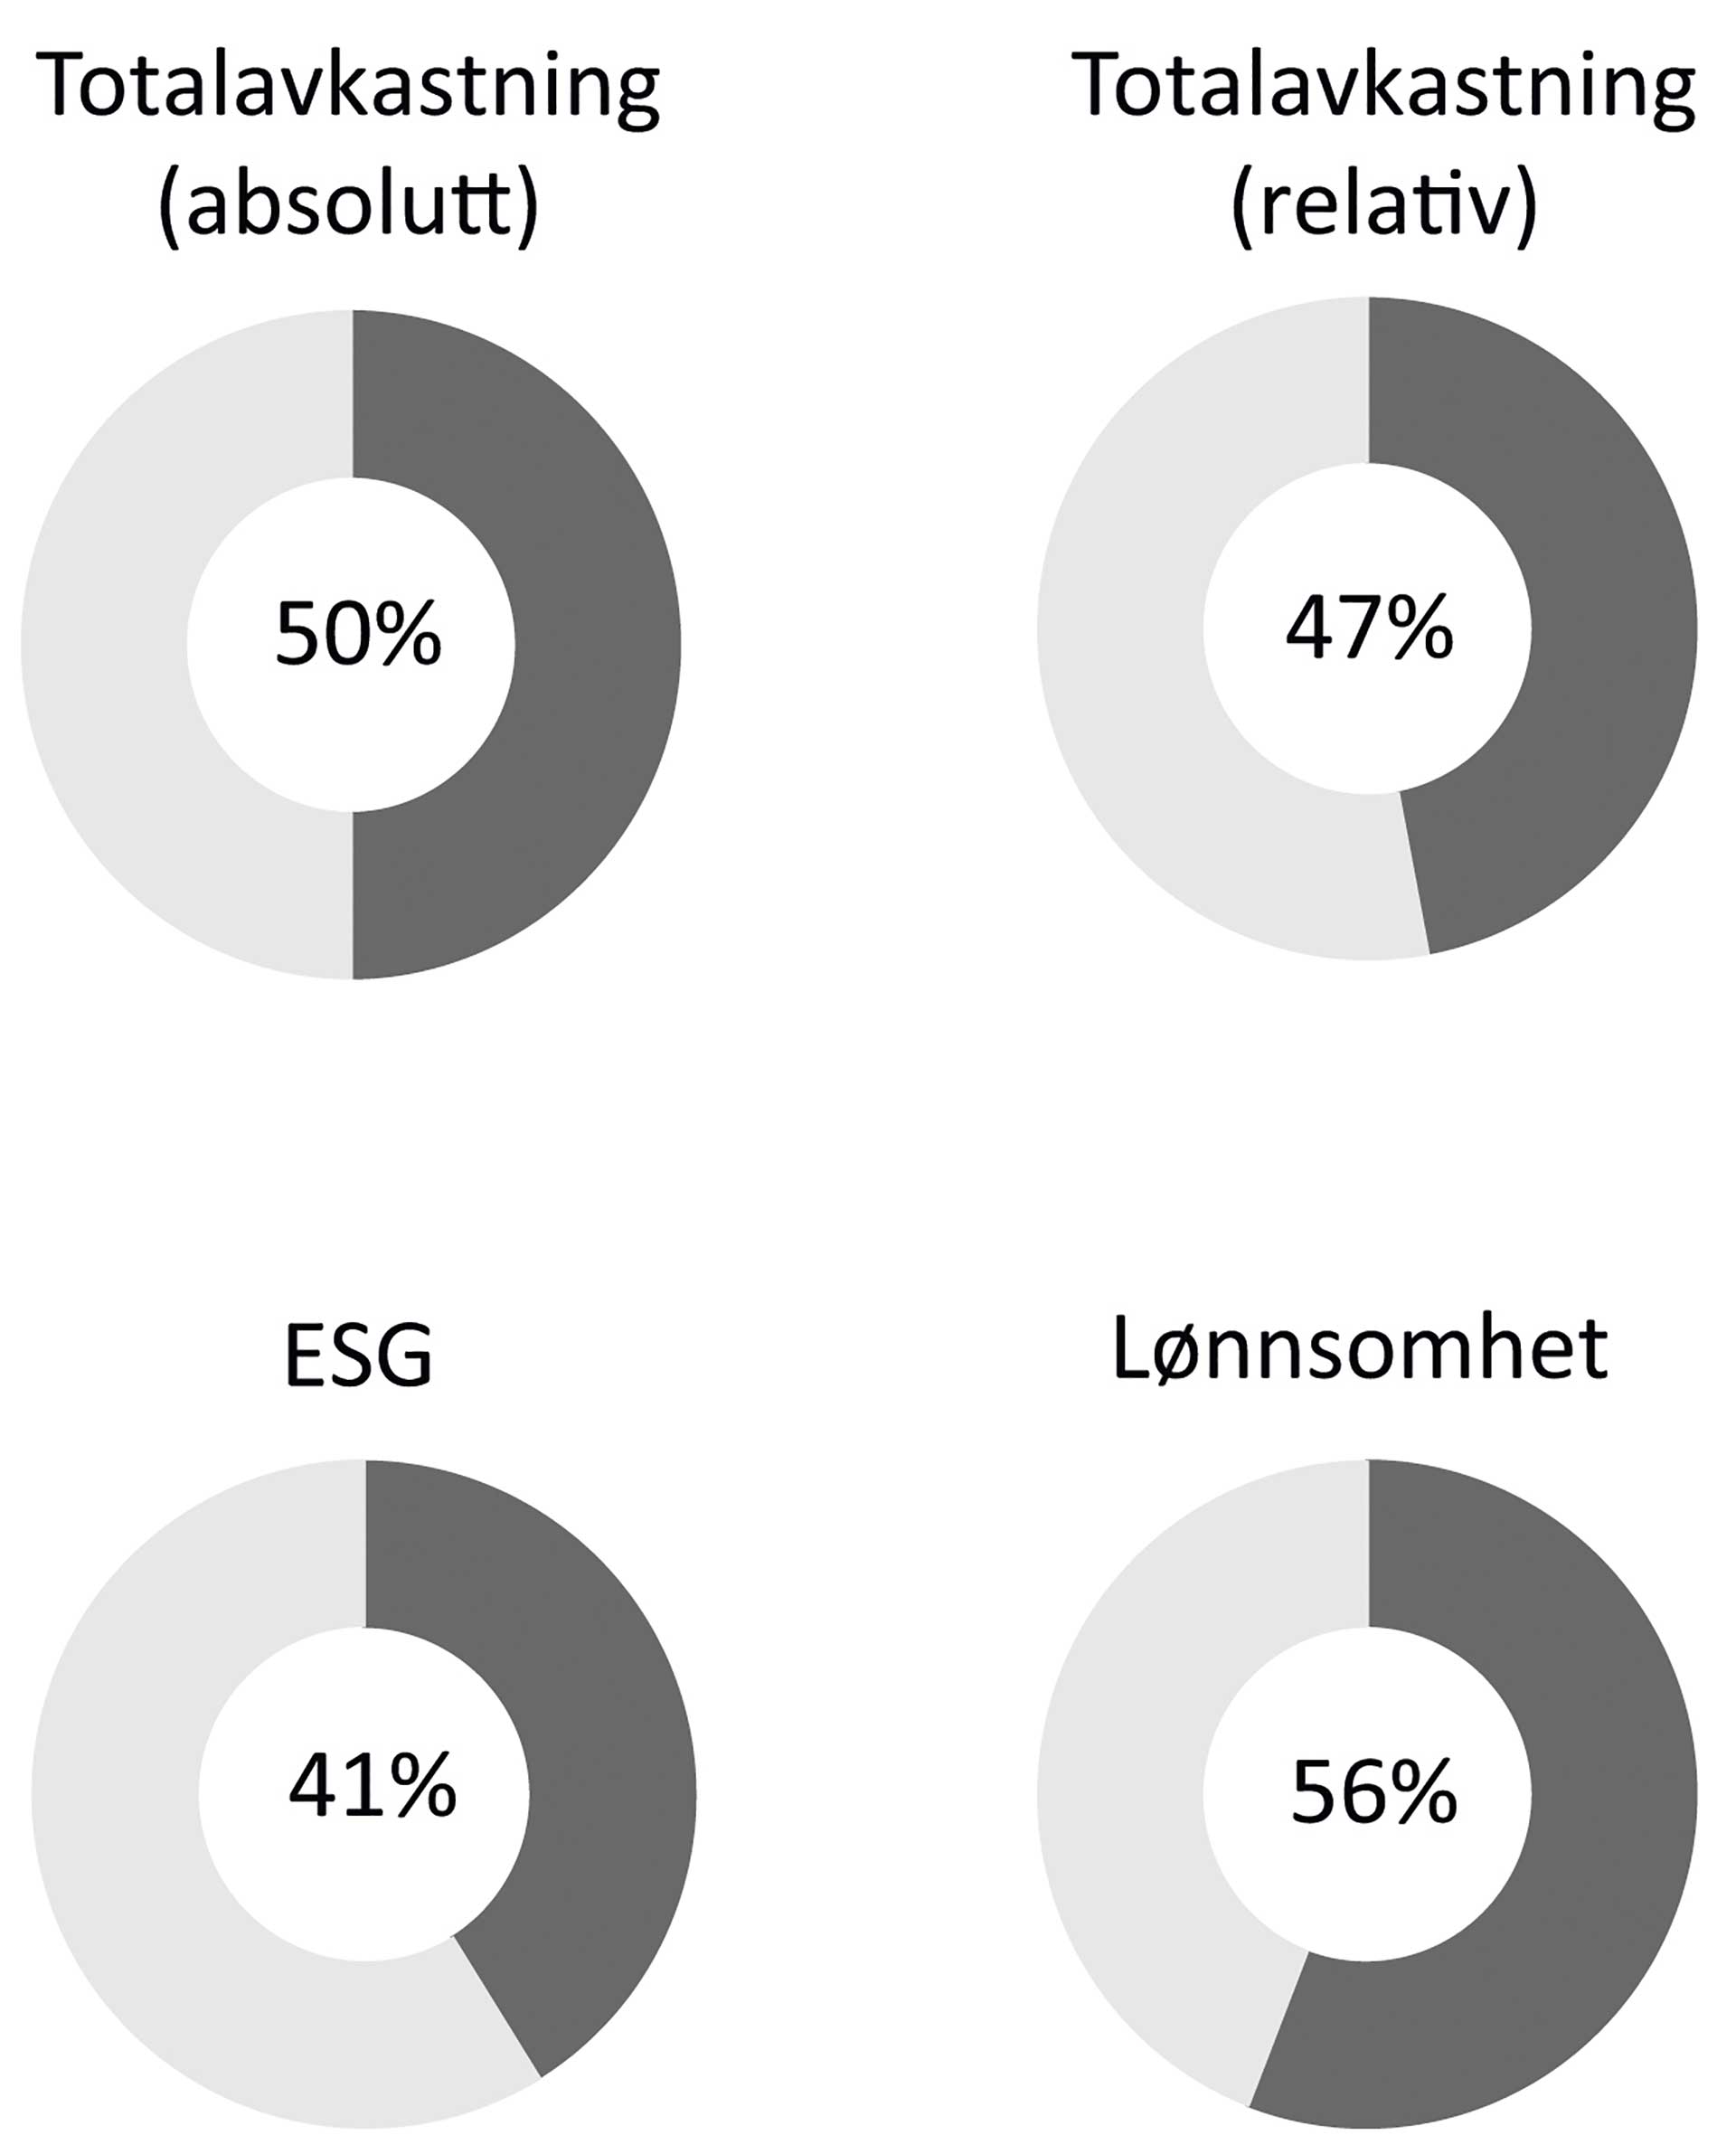
Figur 7: Parametere brukt i PSUer [Se PP for hvordan den skal legges opp]
En prestasjonsaksje, også kjent som «Performance Share Units» (PSU) på engelsk, gir rett til å motta aksjer i selskapet, forutsatt at definerte prestasjonsmål oppfylles. Disse målene kan være finansielle, som inntektsvekst, eller individuelle, som oppnåelse av spesifikke arbeidsmål. Aksjene tildeles først når betingelsene i programmet er oppfylt.
Prestasjonsmålene i PSU-programmer er som regel direkte knyttet til selskapets strategiske prioriteringer, og det er vanlig å inkludere flere mål for å sikre en helhetlig evaluering. De mest brukte kriteriene er lønnsomhetsmål, som benyttes i 56 % av programmene. Dette inkluderer nøkkeltall som inntjening per aksje, inntektsvekst, og utviklingen i EBITDA, EBITA, EBIT eller EBT.
I tillegg fokuserer mange programmer på aksjonæravkastning. Dette kan være relativ avkastning, som måler aksjens ytelse opp mot en indeks eller konkurrenter, eller absolutt avkastning, som kun vurderer aksjekursens utvikling.
En tydelig trend er den økende bruken av ESG-relaterte (miljø, samfunnsansvar og selskapsstyring) prestasjonsmål. I dag inkluderer 41 % av PSU-programmene ESG-mål, en betydelig økning fra 27 % året før – en vekst på hele 14 prosentpoeng.
Å knytte aksjebasert avlønning til økonomiske, strategiske og bærekraftige mål er en effektiv metode for å sikre at disse prioriteres høyt av ledende ansatte som kan påvirke måloppnåelsen direkte.
Økt bruk av ESG-mål i insentivprogrammer
Et fremtredende funn i vår undersøkelse er den økende bruken av ESG-mål (Environmental, Social and Governance) i langsiktige insentivprogrammer. Blant de største selskapene på Oslo Børs inkluderer nå 20 % ESG-relaterte mål, med særlig vekt på reduksjon av karbonutslipp og å fremme mangfold. Sammenlignet med Sverige (30 %) og Storbritannia, hvor slike mål er mer utbredt, ligger Norge fortsatt noe etter. I Storbritannia har andelen selskaper med ESG-mål økt betydelig de siste årene og ligger nå på 71 %, etter tidligere å ha vært på et nivå tilsvarende dagens situasjon i Norge. Denne utviklingen drives i stor grad av investorer som ønsker å koble lederlønn til konkrete bærekraftsmål.
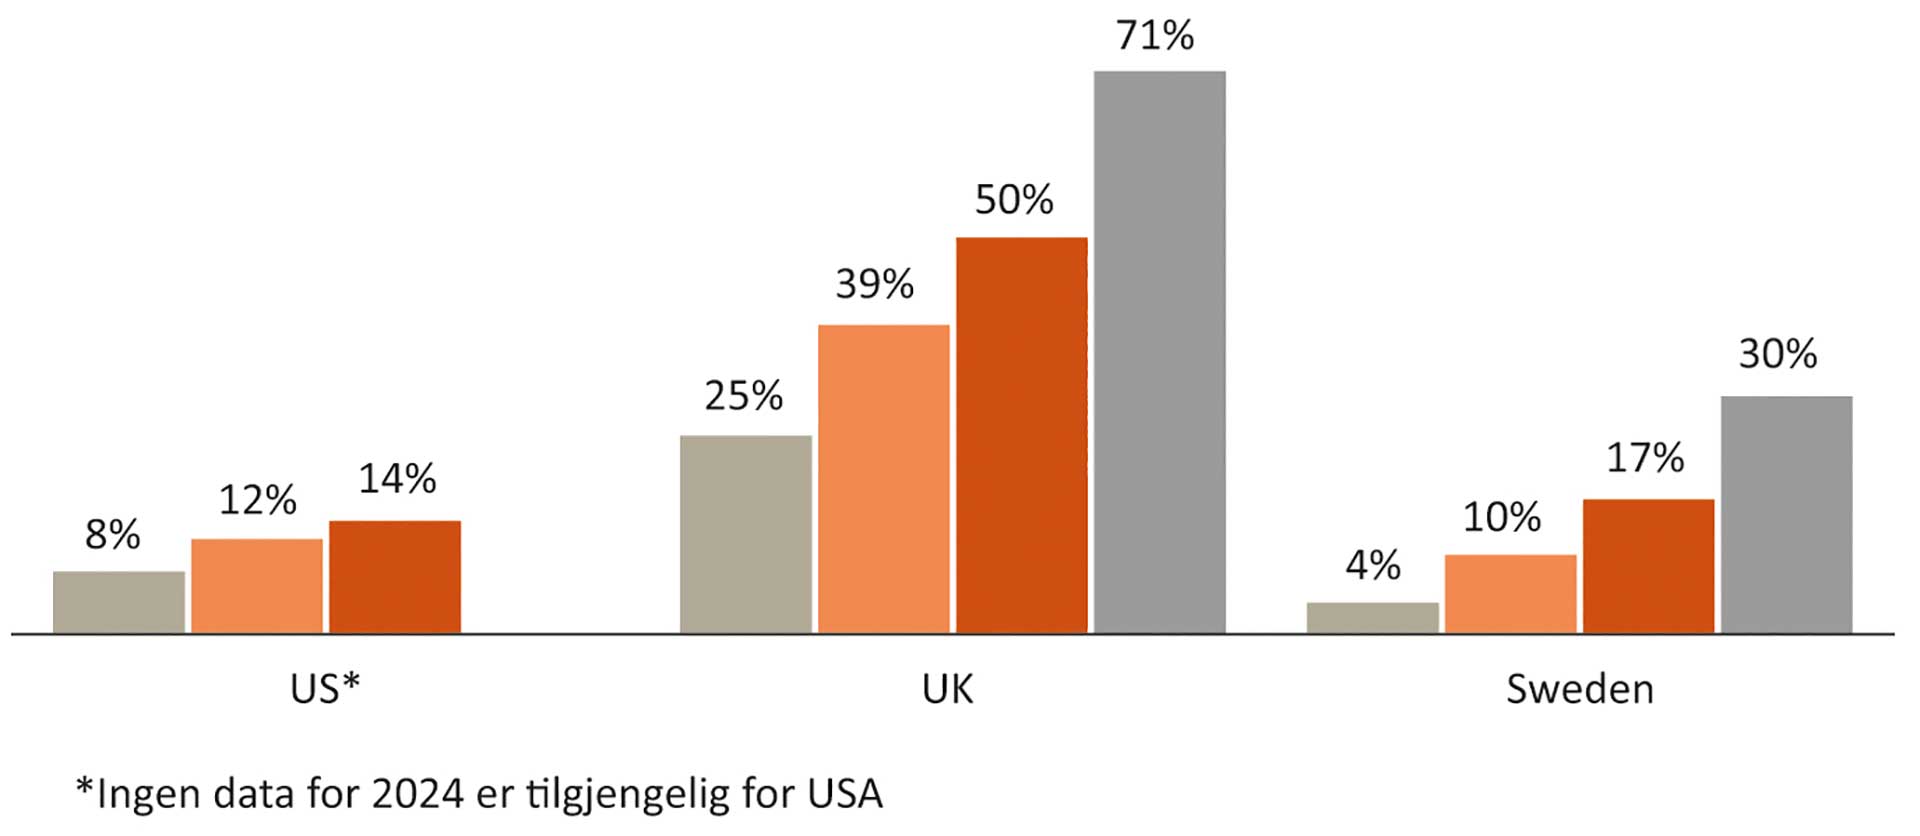
Figur 8: Andel av Large cap selskaper med ESG i LTIP, 2021–2024
Undersøkelsen vår viser at 64 % av selskapene som bruker ESG-mål, begrenser seg til ett enkelt mål, hovedsakelig fokusert på miljøaspekter som utslippsreduksjon og implementering av grønne tiltak. ESG-målene kombineres ofte med andre kriterier, som lønnsomhet og totalavkastning, for å sikre en helhetlig insentivstruktur.
ESG-kriteriene vektes mellom 8 % og 30 % av den totale insentivstrukturen, med et gjennomsnitt på 18 %. Vi tenker gjerne at man bør ha en vekting på minst 10 % for å kunne påvirke deltakernes handlinger i tilstrekkelig grad.
Interessant nok er ESG-mål mest utbredt i karbonintensive sektorer som energi og industri. Dette samsvarer med utviklingen vi har sett i Storbritannia, hvor selskaper i disse sektorene har et særlig behov for å adressere omstilling og bærekraft.
Vi forventer at trenden med å integrere bærekraftsmål i lederlønninger vil fortsette å intensiveres i året som kommer. Denne utviklingen drives ikke bare av økte forventninger fra utenlandske investorer, men også av kommende reguleringer som EU-direktivet Corporate Sustainability Reporting Directive (CSRD). Dette direktivet vil trolig akselerere bruken av ESG-mål ytterligere og skape økt fokus på bærekraft i insentivstrukturer på tvers av sektorer og landegrenser.
Variabel kompensasjon utgjør 31 % av totalkompensasjon
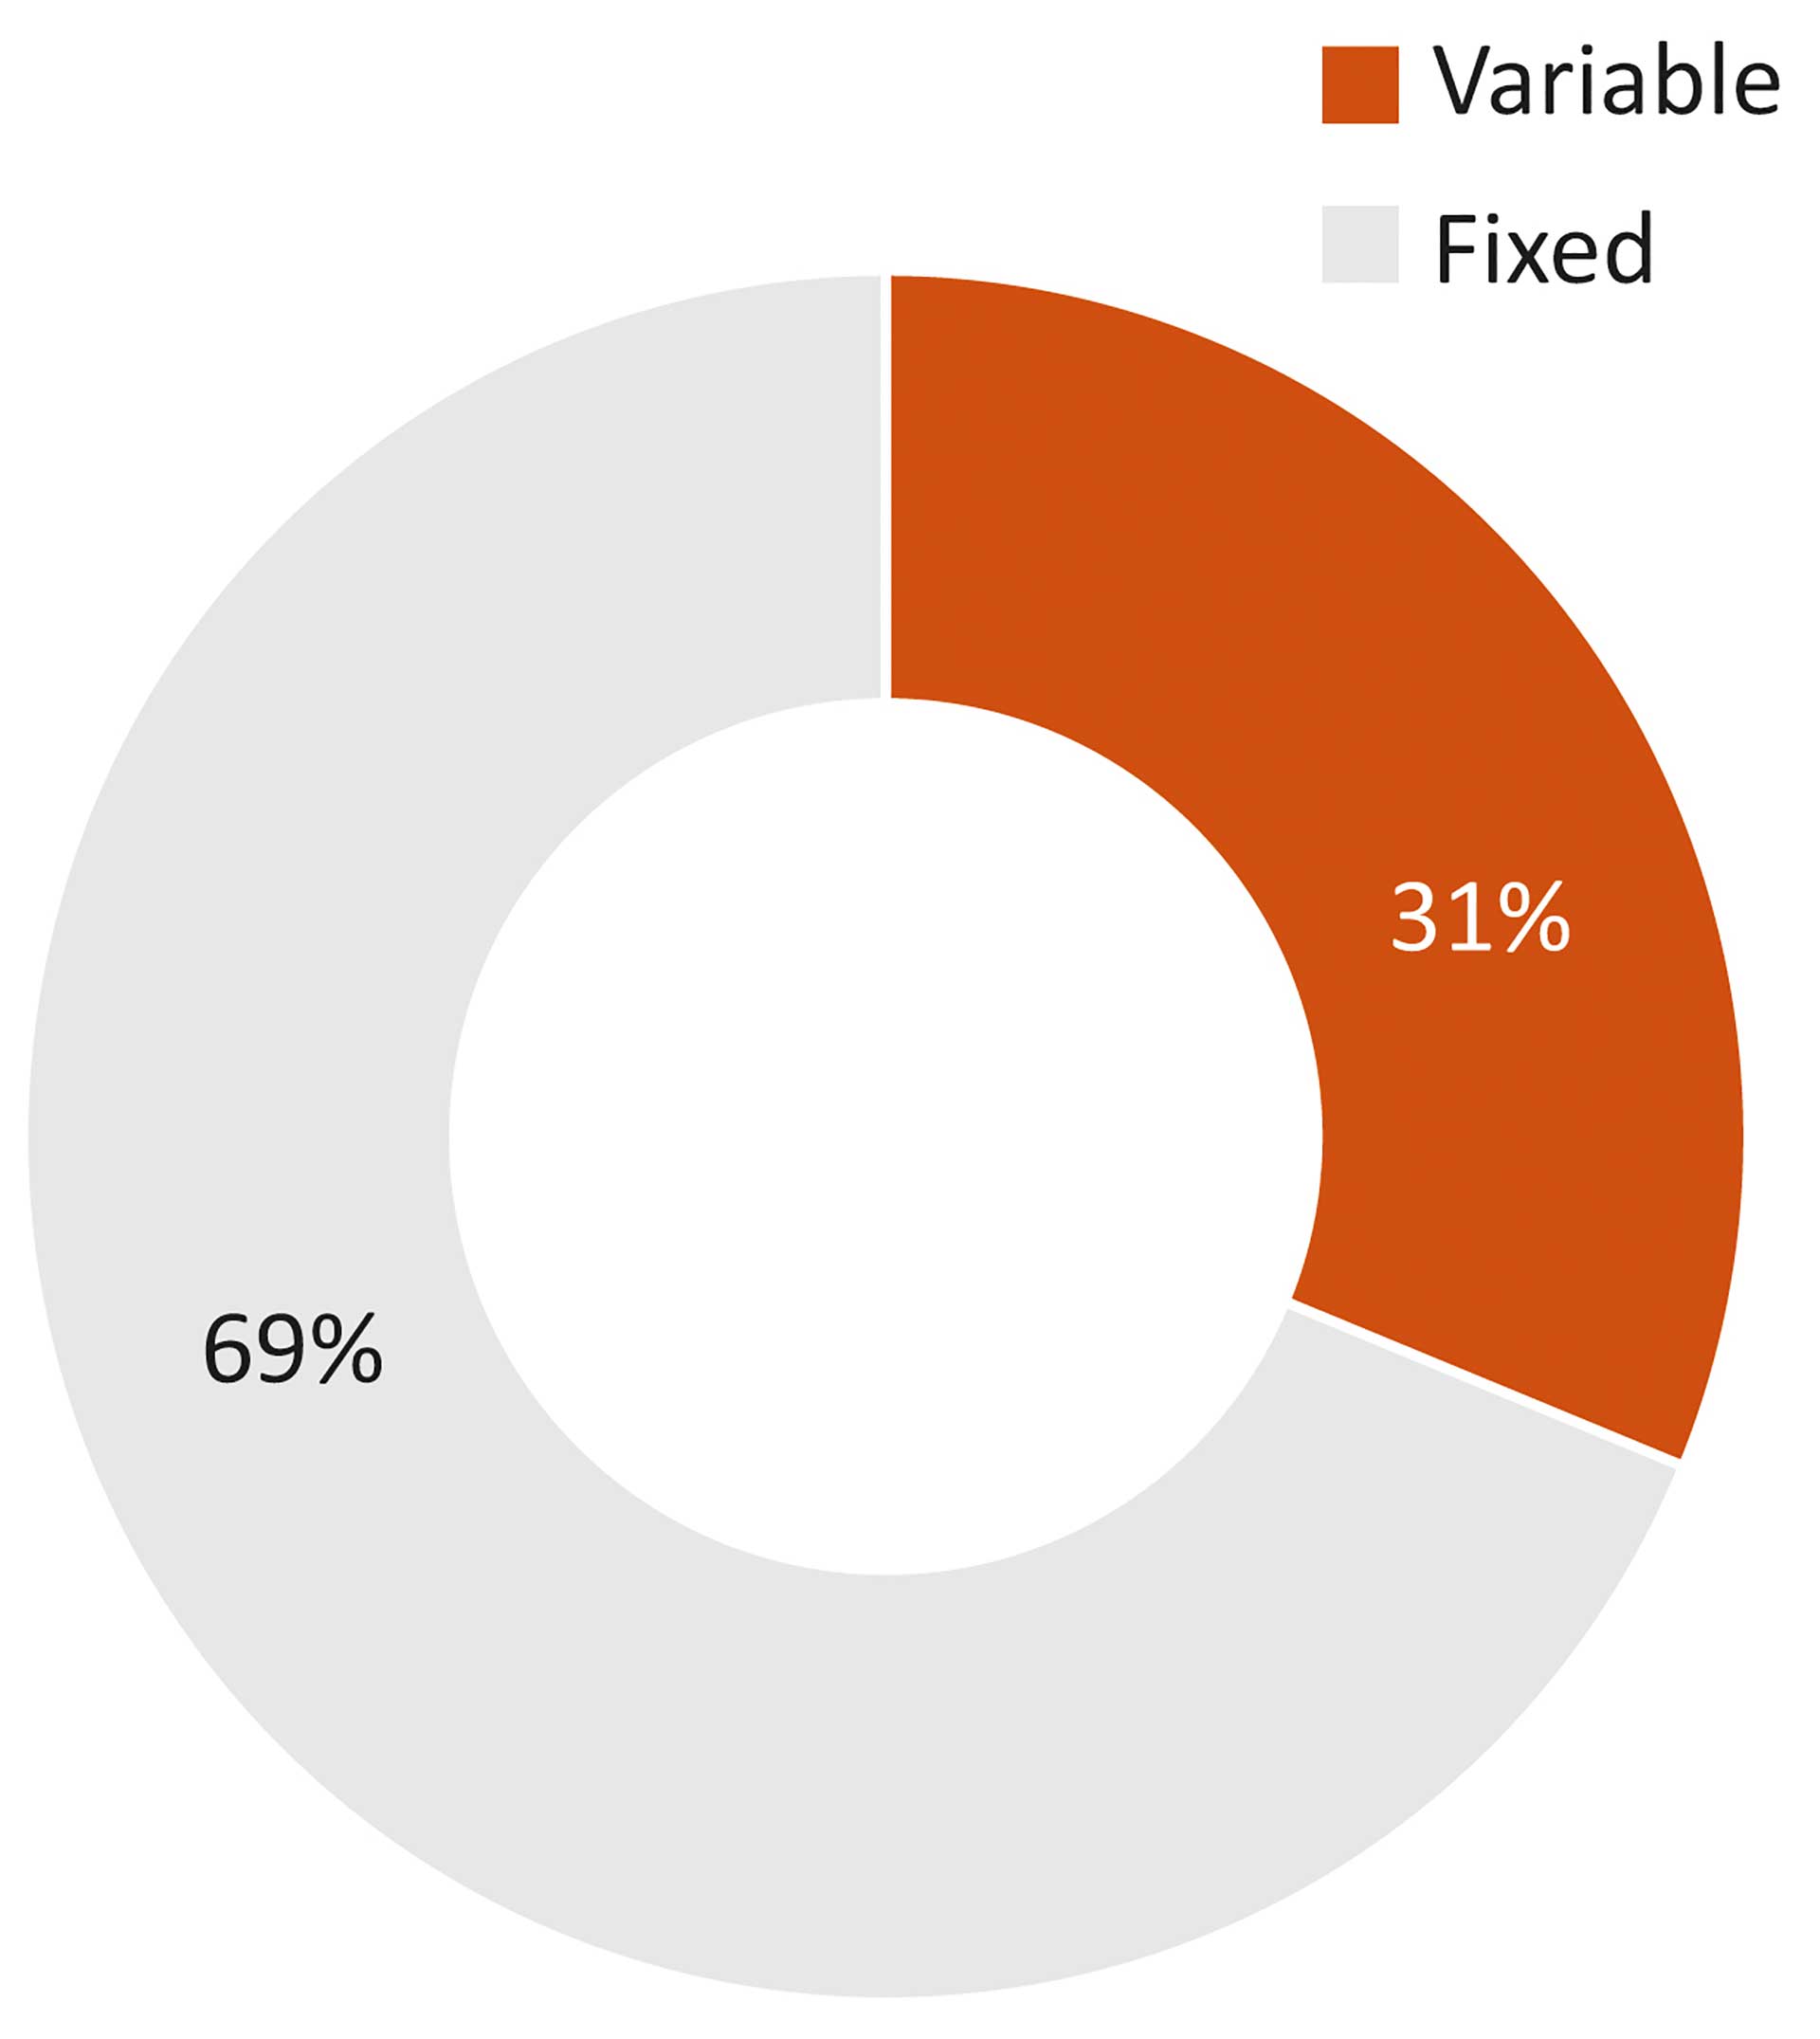
Undersøkelsen viser at 69 % av ledelsens totale kompensasjon er fast, mens 31 % er variabel. Variabel kompensasjon inkluderer bonuser og andre aksjebaserte insentiver. Det er imidlertid verdt å merke seg at enkelte selskaper ikke inkluderer aksjebaserte insentiver i den rapporterte variable kompensasjonen. Dette kan innebære at den faktiske andelen variabel kompensasjon er høyere enn det som fremkommer i rapporteringen.
Utfordringer med kjønnsbalanse i topplederroller
Samtidig som ESG-målene blir stadig mer integrert i insentivprogrammer, avdekker undersøkelsen også utfordringer på andre områder, som kjønnsbalanse. Rapporten viser at kun 11 % av selskapene på Oslo Børs har en kvinnelig CEO, og at kvinnelige ledere tjener i gjennomsnitt 19 % mindre enn sine mannlige kolleger. På styrenivå er andelen kvinner i tråd med lovens minimumskrav på 40 %, men lønnsforskjeller på 17,5 % mellom kvinnelige og mannlige styremedlemmer er fortsatt en realitet.
Dette peker på en vedvarende utfordring med kjønnsbalanse i topplederroller.
Regnskapsmessige implikasjoner av aksjeinsentivprogrammer
Aksjebaserte insentivprogrammer har betydelige regnskapsmessige implikasjoner som man må være oppmerksom på. Ved implementering av aksjebasert avlønning under IFRS er det hovedsakelig IFRS 2 – Share-based Payments som gjelder. Denne standarden er kompleks, og reglene varierer avhengig av om instrumentene betales ut i aksjer eller kontanter. Det er vanlig at insentivprogrammene har ulike betingelser, og der skiller vi mellom to hovedtyper avhengig av om de knytter seg til ansettelse (‘service conditions’) eller andre spesifikke mål (‘performance conditions’). Når det gjelder sistnevnte, påvirker typen betingelse hvordan instrumentene verdsettes. Her skiller man mellom mål som er knyttet til markedsforhold (‘market conditions’) og andre mål (‘non-market conditions’). Her må man ha tunga rett i munnen, for klassifiseringen av instrumentene avgjør hvordan instrumentene verdsettes og kostnadsføres.
Skatt og rapportering
Dersom den ansatte kjøper instrumentene til underpris, kan det innebære at fordelen skattlegges som lønnsinntekt; med tilhørende plikter for arbeidsgiver som arbeidsgiverrapportering, forskuddstrekk og arbeidsgiveravgift. Dermed blir verdsettelsene avgjørende dersom man ønsker å oppnå kapitalbeskatning. For revisorer som skal signere skattemeldingen, blir det viktig å få komfort rundt at verdsettelsene (inklusive eventuelle «rabatter») er robuste for at nødvendige skatteberegninger og innberetninger er i samsvar med gjeldende lover og regler. Første steg er å innhente og vurdere dokumentasjonen (herunder verdsettelsen) som er utarbeidet i forbindelse med implementering av programmet.
Her er det også verdt å bemerke seg at det ikke behøver å være samsvar mellom verdsettelsen for skattemessige- og regnskapsmessige forhold: selv om det åpenbart er en fordel om disse samsvarer.
Dersom instrumentene er underlagt restriksjoner, kan disse være verdireduserende elementer. Det kan være krevende for revisor å vurdere om selskapets justering for verdireduserende elementer («rabatten») er rimelig, og hvorvidt metodene som brukes er robuste.
Konklusjon
Undersøkelsen viser en økende popularitet for aksjebaserte insentivprogrammer som et strategisk verktøy blant børsnoterte selskaper i Norge, med opsjoner, RSUer og PSUer som de mest populære programtypene. Den økende bruken av ESG-mål i insentivordninger, spesielt innen karbonintensive sektorer, reflekterer en global trend der oppnåelse av bærekraftsmål får betydning for lederlønnen. Samtidig viser rapporten fortsatt utfordringer, særlig innen kjønnsbalanse og lønnsulikhet i topplederroller. Undersøkelsen avdekker også betydelige variasjoner i programtyper og deltakere basert på selskapets størrelse og sektor.
Med de nye kravene til bærekraftsrapportering forventes det at enda flere selskaper vil integrere bærekraftsmål i sine insentivordninger. I tillegg har en nylig bindende forhåndsuttalelse gjort syntetiske aksjer spesielt fordelaktige. Syntetiske aksjer følger aksjens utvikling, men gir utbetaling i kontanter. Vi forventer dermed også en økning i bruken av de syntetiske aksjene.


