


Hvordan rapportere om skatt i virksomhetens bærekraftsrapportering?
Bør skatt inkluderes i bærekraftsrapporteringen? EUs regler, som direktivet om selskapers bærekraftsrapportering (CSRD) og klassifiseringssystemet (taksonomiforordningen) for klima og miljømessig bærekraftig økonomisk aktivitet, fører til mer åpenhet rundt rapportering om skatt. Denne artikkelen redegjør for hvordan virksomheter kan integrere skatt i sin bærekraftsrapportering etter CSRD, taksonomien og rapporteringsstandarden for bærekraft Global Reporting Initiative (GRI) 207: TAX 2019.
1. Innledning
Virksomheter prioriterer rapportering av bærekraftsforhold*Bærekraftsforhold er miljømessige, sosiale og styringsmessige forhold, inkludert forhold som gjelder arbeidstakere, respekt for menneskerettigheter og bekjempelse av korrupsjon og bestikkelser, jf. regnskapsloven § 1-11. (forkortet ESG*Environmental, Social og Governance (norsk: miljø, sosiale forhold og selskapsstyring).) høyt. Investorer bruker ESG-kriterier til å vurdere risiko og bærekraftspotensial i selskapene de investerer i, noe som påvirker kapitalstrømmer og øker presset på virksomheter til å oppfylle høye standarder innen miljø, sosiale forhold og selskapsstyring. Undersøkelser viser at tre av fire toppledere er villige til å avhende lønnsomme forretningsområder dersom manglende ESG-etterlevelse kan skade selskapets omdømme.
Artikkelen er relevant for deg som arbeider med bærekraft og ESG, revisorer, regnskapsførere, skatterådgivere, CFO-er og investorer med en interesse for bærekraftig finans.
2. EUs bærekraftspolitikk og rammeverk
2.1. EUs Green Deal
EUs Green Deal*The European Green Deal fra 2019., på norsk: den grønne given, er EUs overordnede strategi for å implementere og oppnå FNs bærekraftsmål innen 2030. Målet er nullutslipp innen 2050, økonomisk vekst uten økt ressursbruk og en rettferdig overgang. EUs klimalov*Europaparlamentet og Rådet ble enige om EUs klimalov i april 2021. forankrer den grønne givens hovedmål i bindende lovgivning, der målet er 55 % reduksjon innen 2030 sammenlignet med 1990-nivået og full klimanøytralitet innen 2050.*Bergo og Gamkinn, Introduction to Sustainability Law, 1. utg., Karnov 2024, pkt. 5.2.
En del av den grønne given er EUs handlingsplan for bærekraftig finans (SFAP). SFAP*Action Plan on sustainable finance. omdirigerer kapital til bærekraftige investeringer, håndterer finansielle risikoer fra klimaendringer og fremmer transparens. SFAPs ti handlingspunkter har utviklet tre “juridiske verktøy” vedtatt gjennom flere reguleringer.
2.2. EUs tre juridiske verktøy
For å gjennomføre handlingsplanen for bærekraftig finans (SFAP) har EU utviklet tre juridiske verktøy:
Klassifiseringsregler inkluderer bl.a. taksonomiforordningen*Taksonomien (2020/852) er et klassifiseringssystem for klima og miljømessig bærekraftig økonomisk aktivitet. Taksonomien ble vedtatt i EU i juni 2020 og trådte i kraft 12. juli 2020, se Prop. 57 L (2023-2024), s. 12., offentliggjøringsforordningen (SFDR)* Regulation (EU) 2019/2088 of the European Parliament and of the Council of 27 November 2019 on sustainability-related disclosures in the financial services sector (Text with EEA relevance). og Green Bond Standard* Regulation (EU) 2023/2631 of the European Parliament and of the Council of 22 November 2023 on European Green Bonds and optional disclosures for bonds marketed as environmentally sustainable and for sustainability-linked bonds (Text with EEA relevance).. Viktigst er taksonomien som klassifiserer miljøvennlige aktiviteter basert på forskningsbaserte kriterier. Taksonomien er også et redegjørelsessystem for “grønne prosenter” som angir andelen av selskapets inntekter fra CapEx og OpEx tilknyttet bærekraftige aktiviteter.*Bergo og Gamkinn, Introduction to Sustainability Law, 1. utg., Karnov 2024, pkt. 5.3.2.
Rapporteringsregler for bærekraft og publisering som bl.a. Non-Financial Reporting Directive (NFRD)*Directive 2014/95/EU of the European Parliament and of the Council of 22 October 2014 amending Directive 2013/34/EU as regards disclosure of non-financial and diversity information by certain large undertakings and groups., taksonomien artikkel 8 (minstegarantiene) og CSRD* CSRD er EUs direktiv om selskapers bærekraftsrapportering (2022/2464), «Corporate Sustainability Reporting Directive», se Prop. 57 L (2023-2024), s. 7. Det skal finnes tilstrekkelig offentlig informasjon om bærekraftsrisikoene selskaper er eksponert for og hvordan selskapet påvirker mennesker og miljø. EU vedtok direktivet 14. desember 2022 med ikrafttredelse 5. januar 2023 (gjeldende i EU fra og med regnskapsåret 2023). Medlemsstatene gjennomførte CSRD i nasjonal rett 6. juli 2024, se Prop. 57 L (2023-2024), s. 14.. CSRD krever at selskaper rapporterer om bærekraftsforhold i årsberetningen, der standarder for bærekraftsrapportering* Regnskapsloven § 2-6.,* Bestemmelsen er ny og gir Finansdepartementet hjemmel til å gjennomføre delegerte rettsakter fastsatt i medhold av regnskapsdirektivet artikkel 29b om standarder for bærekraftsrapportering, artikkel 29c om standarder for bærekraftsrapportering for små og mellomstore foretak og artikkel 40b om standarder for bærekraftsrapportering for foretak etablert utenfor EØS (tredjelandsforetak). (ESRS)*European Sustainability Reporting Standards (ESRS) er europeiske standarder for bærekraftsrapportering. ESRS følger av direktivet om rapportering av bærekraft CSRD (Corporate Sustainability Reporting Directive), og skal implementeres i forskrift til norsk regnskapslov. angir detaljerte krav for rapportering av ESG-faktorer.
Andre verktøy som krever å integrere bærekraft i finansielle virksomheter, er bl.a. SDFR, MIFID II Sustainability*Commission Delegated Regulation (EU) 2021/1253 of 21 April 2021 amending Delegated Regulation (EU) 2017/565 as regards the integration of sustainability factors, risks and preferences into certain organisational requirements and operating conditions for investment firms (Text with EEA relevance). og Corporate Sustainability Due Dilligence Directive (CSDDD)*Directive (EU) 2024/1760 of the European Parliament and of the Council of 13 June 2024 on corporate sustainability due diligence and amending Directive (EU) 2019/1937 and Regulation (EU) 2023/2859 (Text with EEA relevance)..*Bergo og Gamkinn, Introduction to Sustainability Law, 1. utg., Karnov 2024, pkt. 5.3.1. CSDDD stiller krav til aktsomhetsvurderinger og ansvarlig næringsliv. CSDDD er EØS-relevant, og Barne- og familiedepartementet ser en ev. gjennomføring av CSDDD i norsk rett i sammenheng med pågående evaluering av åpenhetsloven.* www.regjeringen.no/no/tema/forbruker/apenhetsloven/evaluering-av-apenhetsloven-og-gjennomforing-av-aktsomhetsdirektivet-corporate-sustainability-due-diligence-directive-csddd-i-norsk-rett/id3041086/?expand=factbox3041093
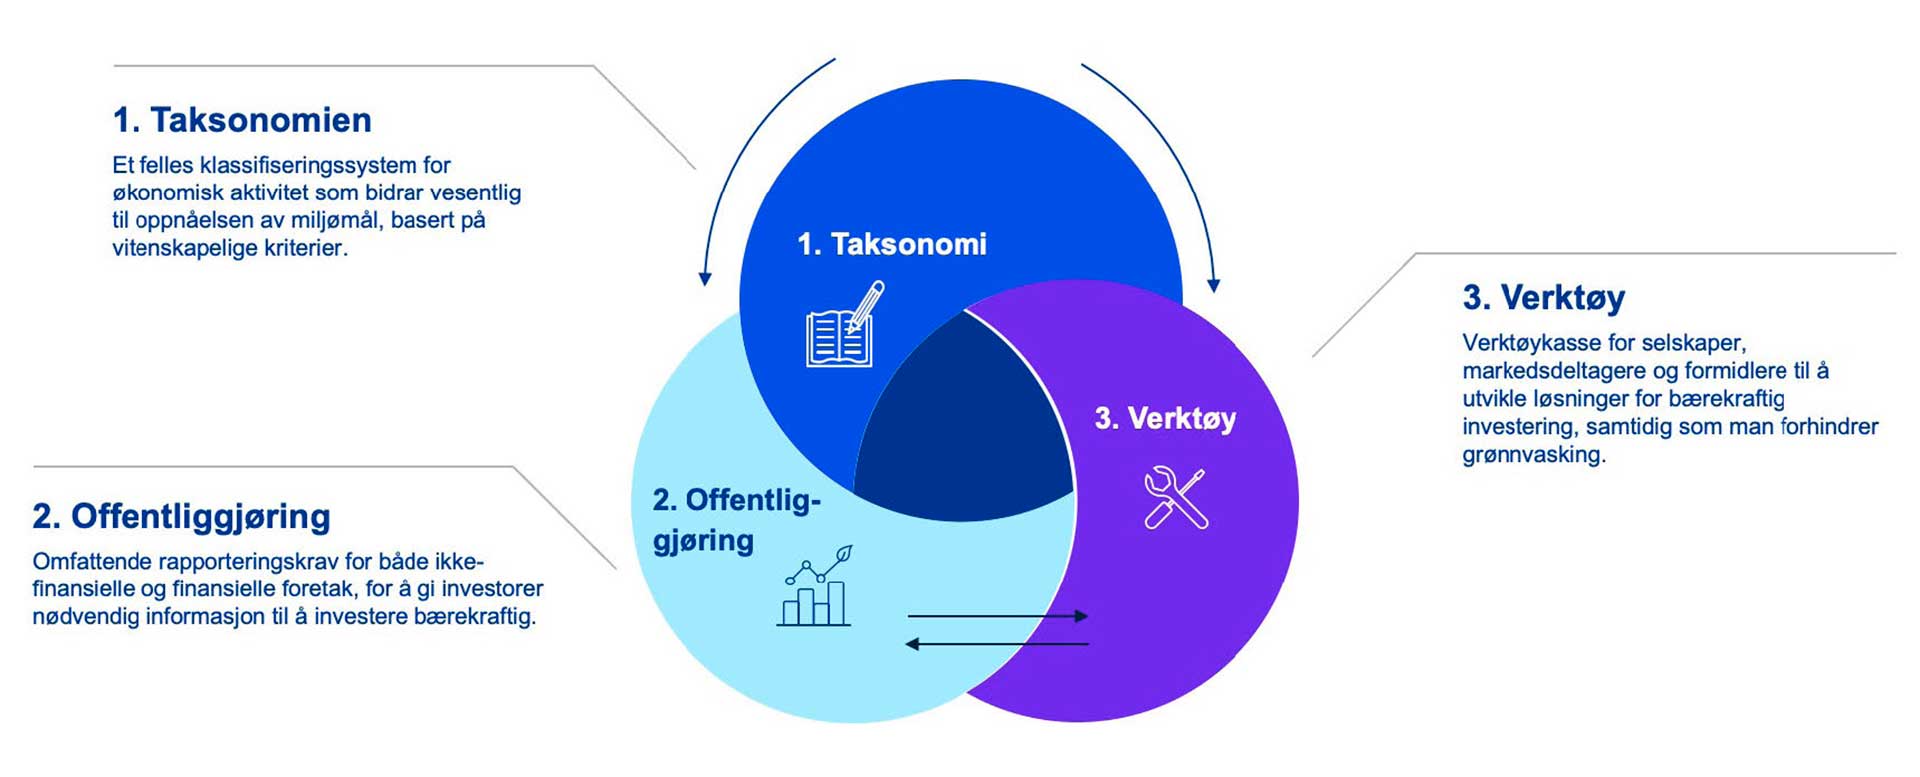
Figur 1: Regelverksutvikling i Norge og i EU. Kilde: EU-kommisjonen og Finansdepartementet (Meld. St. 18 (2022-2023) Finansmarkedsmeldingen 2023, s. 60).
2.3. Taksonomien og skatt
Sammenhengen mellom taksonomien*Du finner norsk oversettelse her: https://lovdata.no/static/NLX3/32020r0852.pdf og skatt følger av prosedyrene i OECDs retningslinjer for flernasjonale selskap for ansvarlig næringsliv*OECDs retningslinjer for flernasjonale selskap (OECDs Guidelines for Multinational Enterprises on Responsible Business Conduct, 2023) er anbefalinger fra regjeringer til flernasjonale selskaper. OECDs retningslinjer for flernasjonale selskaper og OECDs veileder for aktsomhetsvurderinger for ansvarlig næringsliv er to komplementære dokumenter som sammen fremmer ansvarlig forretningspraksis. kapittel XI om skatt, se avsnittet nedenfor. Taksonomien er et klassifiseringssystem for klima og miljømessig bærekraftig økonomisk aktivitet, og definerer*I tillegg til klassifiseringsreglene er det egne rapporteringsregler i taksonomien: alle store selskaper av allmenn interesse (i henhold til regnskapsdirektivet) må rapportere om sine grønne andeler, det vil si andelen av omsetningen som stammer fra grønne aktiviteter, samt Opex (driftskostnader) og Capex (investeringer) knyttet til grønne aktiviteter, hvor utviklingen i Capex-andelen er et tegn på grønn omstilling. ESG-aktiviteter. Lov om bærekraftig finans*Vedtatt av Stortinget i desember 2021. gjennomfører EUs taksonomi- og offentliggjøringsforordningen*Regulation (EU) 2019/2088 of the European Parliament and of the Council of 27 November 2019 on sustainability-related disclosures in the financial services sector, dvs. SFDR. i norsk rett*Året etter ble forskrift til lov om offentliggjøring av bærekraftsinformasjon i finanssektoren og et rammeverk for bærekraftige investeringer fastsatt av Finansdepartementet., og trådte i kraft 1. januar 2023.*www.regjeringen.no/no/tema/okonomi-og-budsjett/finansmarkedene/taksonomien-for-barekraftig-okonomisk-aktivitet/id2924859/?expand=factbox3014768
Sammenhengen med skatt fremgår av OECDs retningslinjer for flernasjonale selskap, se taksonomien artikkel 3 om «miljømessig bærekraftige økonomiske aktiviteter». Dette innebærer at virksomheten må oppfylle vilkårene*EU-kommisjonen fastsatte nye kriterier for nye taksonomiaktiviteter i juni 2023. De nye kriteriene er gjennomført i forskrift til lov om bærekraftig finans, se bl.a. Regjeringen «Når skal norske foretak rapportere om de nye aktivitetene som ble inkludert i taksonomien i 2023?» i artikkel 3 om økonomisk aktivitet som «bidrar vesentlig til et eller flere av miljømålene» i bokstav a, «ikke er til betydelig skade for noen av miljømålene» i bokstav b, «utføres i samsvar med minstegarantiene fastsatt i art. 18» i bokstav c, og «oppfyller de tekniske screeningkriteriene» i bokstav d.
Artikkel 3 bokstav c) viser videre til artikkel 18 om minstegarantiene som «prosedyrer som et foretak som driver en økonomisk aktivitet, gjennomfører for å sikre at aktiviteten utføres i samsvar med OECDs retningslinjer for flernasjonale selskaper og FNs veiledende prinsipper for næringsliv og menneskerettigheter (…).*Taksonomien artikkel 18 nr. 1. Prosedyrene i OCEDs retningslinjer dekker blant annet menneskerettigheter, antikorrupsjonstiltak, styringsstandarder og skatt.*OECDs retningslinjer for flernasjonale selskap: II. styringsstandarder, IV. menneskerettigheter, VII. antikorrupsjon, XI skatt. For skatt innebærer dette at virksomhetene rapporterer om skatt på en transparent, rettferdig og ansvarlig måte. Videre skal virksomhetene som «gjennomfører prosedyrene», følge prinsippet om ikke å gjøre betydelig skade (…)».*SFDR (Regulation (EU) 2019/2088).
EU-kommisjonen skal etablere en «plattform for bærekraftig finansiering», forkortet «plattformen», som blant annet rådgir Kommisjonen om «anvendelsen av artikkel 18 og et eventuelt behov for å utfylle kravene fastsatt der».*Taksonomien artikkel 20. «[P]lattformen» er i dette tilfellet EUs Platform on Sustainable Finance, et rådgivende organ etablert i henhold til taksonomien artikkel 20. «Plattformen» samler verdens ledende bærekraftseksperter som private aktører fra finansielle og ikke-finansielle sektorer samt næringslivet, NGOer og sivilsamfunnet, akademia og tenketanker, eksperter i personlig kapasitet, samt offentlige og internasjonale institusjoner.
OECDs retningslinjer for flernasjonale selskap for ansvarlig næringsliv, kapittel XI om skatt
Som nevnt ovenfor må virksomheten følge prosedyrene i OECDs retningslinjer for flernasjonale selskap mv., kapittel XI om skatt, jf. taksonomien artikkel 3 jf. 18. Det betyr at virksomheten skal følge både ordlyden og formålet med skattelovene i de landene virksomheten opererer i.*OECD Guidelines for Multinational Enterprises on Responsible Business Conduct (engelsk versjon), kapittel XI. Taxation, s. 51. Videre er det fokus på virksomhetens samarbeid med skattemyndigheter og å gi relevant informasjon om skatt;*OECD Guidelines for Multinational Enterprises on Responsible Business Conduct (engelsk versjon), kapittel XI. Taxation, avsnitt 124. arbeid med skatt i risikostyringssystemer, strukturer og retningslinjer;*OECD Guidelines for Multinational Enterprises on Responsible Business Conduct (engelsk versjon), kapittel XI. Taxation, avsnitt 125. skattetransparens ved grensekryssende transaksjoner*OECD Guidelines for Multinational Enterprises on Responsible Business Conduct (engelsk versjon), kapittel XI. Taxation, avsnitt 126. og følge armlengdeprinsippet ved internprising.*OECD Guidelines for Multinational Enterprises on Responsible Business Conduct (engelsk versjon), 2011, kapittel XI. Taxation, avsnitt 128.
EUs Platform on Sustainable Finance: Final Report on Minimum Safeguards
Som nevnt tidligere rådgir «plattformen» EU-kommisjonen om taksonomien artikkel 18 og eventuelt utfylle de fastsatte kravene.*Taksonomien artikkel 20. I denne sammenheng har «plattformen» utarbeidet en rapport om minstegarantiene*Platform on Sustainable Finance: Final Report on Minimum Safeguards, oktober 2022. etter taksonomien artikkel 18.*Rapporten ble publisert før ikrafttredelse av CSRD og CSDDD. Rapporten identifiserer fire fokusområder som er (1) menneskerettigheter inkludert arbeidstakeres rettigheter, (2) bestikkelser/korrupsjon, (3) beskatning og (4) rettferdig konkurranse.*Platform on sustainable finance, Final report on minimum safeguards, October 2022, p. 4.
Rapporten viser blant annet til at*Platform on sustainable finance, Final report on minimum safeguards, October 2022, p. 5. manglende rutiner for aktsomhetsvurderinger knyttet til menneskerettigheter, inkludert (…) beskatning (…), er et brudd på medlemsstatens forpliktelser. «[P]lattformen» anbefaler i sin rapport to vilkår for å vurdere hvorvidt taksonomiens minstegarantier etterleves:
“The company does not treat tax governance and compliance as important elements of oversight, and there exists no adequate tax risk management strategies and processes as outlined in OECD MNE Guidelines covering tax.
The company has been found guilty of tax evasion. In the future it might be necessary to further qualify the kind of court cases. If one of the two criteria applies to an undertaking, it should be considered not compliant with MS. The status of non-compliance should be upheld until the company has proved that its processes have been improved in a way that a repetition of breaches is unlikely.”*Platform on sustainable finance, Final report on minimum safeguards, October 2022, p. 49-50.
En virksomhet som ikke oppfyller ett eller flere av vilkårene ovenfor, bør ikke anses som samsvarende eller i overensstemmelse med minstegarantiene.
Rapporteringskrav i henhold til taksonomien artikkel 8 for foretak omfattet av CSRD
Virksomheter forpliktet til å rapportere om ikke-finansiell informasjon etter CSRD har også en rapporteringsplikt etter taksonomien artikkel 8.*Regnskapsloven § 2-4 (11): «Bærekraftsrapporteringen skal inneholde informasjon som beskrevet i artikkel 8 i taksonomiforordningen, jf. lov om offentliggjøring av bærekraftsinformasjon i finanssektoren og et rammeverk for bærekraftige investeringer § 3». Se også regnskapsloven § 2-3 (7) om plikt til å utarbeide bærekraftsrapportering og § 2-5 (6) om konsolidert bærekraftsrapportering. Det betyr at informasjon som rapporteres i henhold til artikkel 8, skal inntas i virksomhetens rapportering etter kravene i CSRD om ikke-finansiell informasjon i årsberetningen, i norsk rett: slik CSRD er implementert i regnskapsloven mv. Det er dermed et krav om at bærekraftsinformasjon skal inkludere taksonomien og Key Performance Indicators (KPI) i tråd med artikkel 8. KPI-er er målbare nøkkeltall som virksomheten benytter for å vurdere andel av omsetning, investeringer (CapEx), og driftsutgifter (OpEx) som stammer fra bærekraftige aktiviteter i henhold til taksonomien.
Det betyr at virksomheter som rapporterer om skatt i samsvar med taksonomien artikkel 3 jf. 18, skal inkludere skatt i sin bærekraftsrapportering for å oppfylle rapporteringsplikten i taksonomien artikkel 8 og CSRD, jf. regnskapsloven § 2-4 (11). Fra et skatteperspektiv betyr det å dokumentere samsvar med minstekravene som blant annet å publisere en styregodkjent skattepolicy, hvordan virksomheten håndterer skatterisiko, etterlevelse av skattelovens ordlyd og formål, retningslinjer for internprising i henhold til armlengdeprinsippet mv.
2.4. Corporate Sustainability Reporting Directive (CSRD)
CSRD i norsk rett
Som nevnt innledningsvis ble CSRD innført i norsk rett med endringer i blant annet regnskapsloven mv.*Se Prop. 57 L (2023-2024) Endringer i regnskapsloven mv. (bærekraftsrapportering). Nye regler om bærekraftsrapportering innføres trinnvis* Trinnvis innføring av krav om bærekraftsrapportering etter CSRD innebærer fra (1) regnskapsåret 2024 (rapportering i 2025) store foretak av allmenn interesse (bank, forsikringsforetak og noterte foretak) med over 500 ansatte, (2) regnskapsåret 2025 alle store foretak, (3) regnskapsåret 2026 små og mellomstore noterte foretak (enklere rapporteringskrav og forenklede rapporteringsstandarder). Selskaper med avvikende regnskapsår vil få en forsinket rapportering ifht. selskaper med regnskapsår som følger kalenderår. fra og med regnskapsåret 2024.*Lovreglene om bærekraftsrapportering trådte i kraft 1. november 2024. Omfattede foretak har plikt til å rapportere om bærekraft,*Regnskapsloven § 2-3. der «[b]ærekraftsrapporteringen i årsberetningen etter § 2-3 første ledd skal gi informasjon som er nødvendig for å forstå den regnskapspliktiges innvirkning på bærekraftsforhold og informasjon som er nødvendig for å forstå hvordan bærekraftsforhold påvirker den regnskapspliktiges utvikling, stilling og resultat. Bærekraftsrapporteringen skal være tydelig identifiserbar og gis i en egen del av årsberetningen».*Regnskapsloven § 2-4 (1).Det er også et krav til bærekraftsrapporteringens innhold og konsolidering.*Regnskapsloven § 2-4 (2) og (3), for konsolidering av bærekraftsrapportering se regnskapsloven § 2-5.
Bærekraftsforhold er definert som «miljømessige, sosiale og styringsmessige forhold, inkludert forhold som gjelder arbeidstakere, respekt for menneskerettigheter og bekjempelse av korrupsjon og bestikkelser».*Regnskapsloven § 1-11. Bestemmelsen er ny og definerer «bærekraftsforhold» i tråd med regnskapsdirektivet artikkel 2 ny nr. 17. SFDR definerer bærekraftsfaktorer som «miljøspørsmål, sosiale spørsmål og personalspørsmål samt spørsmål knyttet til respekt for menneskerettighetene og bekjempelse av korrupsjon».*SFDR artikkel 2 nr. 24 (definisjoner). Uoffisielle norske oversettelser av forordningene, offentliggjøring av bærekraftsinformasjon i finanssektoren (EU 2019/2088) og et rammeverk for bærekraftige investeringer (EU 2020/852) følger som vedlegg til Prop. 208 LS (2020-2021).
Rapportering etter CSRD bygger på prinsippet om «dobbel vesentlighet»: Selskaper rapporterer hvordan bærekraftsspørsmål påvirker virksomheten deres (bærekraftsrisiko*«samlebetegnelse på risiko knyttet til miljømessige, sosiale og styringsmessige forhold», se Prop. 57 L (2023-2024), s. 10.) og hvordan de påvirker ESG-forhold (bærekraftsfaktorer*Se definisjon innledningsvis, det vil si «definert som miljømessige, sosiale og arbeidstakerrelaterte forhold, samt forhold som gjelder respekt for menneskerettighetene og bekjempelse av korrupsjon og bestikkelser», se Prop. 57 L (2023-2024), s. 26). Rapporteringskravene er inntatt i delegerte rettsakter – European Sustainability Reporting Standards (ESRS).* Finansdepartementet har publisert en foreløpig uoffisiell norsk oversettelse av europeiske standarder for bærekraftsrapportering (ESRS-ene). Standarder for bærekraftsrapportering (ESRS) fastsettes i forskrift.
Prinsippet om dobbel vesentlighet og skatt
Prinsippet om dobbel vesentlighetsanalyse er hovedpilaren i ESRS.*Jf. ESRS 1 om generelle krav, dobbelt vesentlighet som grunnlag for offentliggjøring av bærekraftsopplysninger er beskrevet i avsnitt 3. Selskapet må vurdere om skatt er et vesentlig bærekraftsforhold ved å analysere påvirkningens vesentlighet og finansiell vesentlighet. Begrepene er hentet fra ESRS for å vurdere virksomhetens påvirkning på miljø og samfunn samt de økonomiske konsekvensene.*Jf. ESRS 1 om generelle krav, avsnitt 3.4 og 3.5 om dobbelt vesentlighet.
Virksomheten må først vurdere om skatt er et bærekraftsforhold, og om så – hvorvidt det er et materielt bærekraftsforhold.
Hvorvidt skatt er et bærekraftsforhold, fremgår ikke direkte av EUs direktiver og forordninger som så vidt nevner skatt, se blant annet ESRS der aggressiv skatteplanlegging anses å ha negativ påvirkning på samfunnet (skatt i sosial kontekst). I SFDR er «overholdelse av skattereglene» nevnt i definisjonen av «bærekraftig investering» jf. artikkel 2 nr. 17 (skatt som styring). Likevel er det flere initiativ som indikerer at skatt er en bærekraftsfaktor under G-en i ESG, se for eksempel rapporteringsstandarden GRI 207: TAX nevnt innledningsvis. Videre anerkjenner FN skatt*FN: Taxation and the SDGs. som viktig for å finansiere FNs bærekraftsmål (Sustainable Development Goals, forkortet SDG* SDG er en global handlingsplan vedtatt av FN med 17 mål for å oppnå en mer bærekraftig verden innen 2030. Målene dekker bredt som for eksempel sosiale, økonomiske og miljømessige utfordringer, inkludert utryddelse av fattigdom, bekjempelse av ulikhet mv. SDG-ene fungerer som en felles veiledning for land, virksomheter og enkeltpersoner som ønsker å bidra til en bærekraftig utvikling. )*How do taxes drive the Sustainable Development Goals?, skatt er del av Future Fit Benchmark*BE21 - Future-Fit Business., kapittel XI om skatt i OECD Guidelines for MNEs on Responsible Business Conduct, skatt nevnes i forbindelse med minstegarantiene i the Final Report on Minimum Safeguards for the EU Taxonomy. Det finnes også en rekke andre kilder som nevner skatt spesifikt.
Dersom virksomheten vurderer skatt som et vesentlig bærekraftsforhold, må virksomheten dernest vurdere skatt i forhold til påvirkning og finansiell vesentlighet. Virksomheten bør også vurdere hva interessenter anser som et materielt bærekraftsforhold, og innhente synspunkt fra investorer, ansatte, kunder, lovgiver og det øvrige samfunnet.
Om virksomheten anser skatt som en vesentlig del av sin rapportering, må selskapet inkludere informasjon om skatt i sin bærekraftsrapportering. Merk at CSRD krever at selskaper rapporterer om alle bærekraftsforhold virksomheten anser som vesentlige i sin doble vesentlighetsanalyse, hvilket også inkluderer temaer som ikke er dekket av de eksisterende rapporteringsstandardene ESRS (overgripende- og emnespesifikke standarder).
GRI-207 og CSRD (regnskapsloven)
Rapporteringsstandardene (ESRS) dekker ikke skatt direkte som nevnt ovenfor. Likevel samarbeider European Financial Reporting Advisory Group (EFRAG)*EFRAG er en privat organisasjon støttet av EU-kommisjonen (etablert 2001). EFRAG utvidet sitt mandat i 2022 slik det følger av CSRD: EFRAG gir teknisk rådgivning til EU Kommisjonen som forslag og/eller forslag til endringer av europeiske bærekraftsrapporteringsstandarder (ESRS). og GRI om å tilpasse standardene for rapportering av bærekraft. Verktøyet GRI-ESRS Interoperabilitetsindeks*GRI-ESRS Interoperabilitetsindeks, gjort offentlig tilgjengelig 30. november 2023. viser hvordan krav til opplysninger og datapunkter (KPIer) i hver enkelt standard forholder seg til hverandre. Videre har EFRAG og GRI uttalt at GRI-standarden kan benyttes til å rapportere om vesentlige CSRD-temaer som ikke allerede er dekket av ESRS, som for eksempel GRI 207.* Global adoption trends for the GRI Tax, 2024, s. 18. GRI er dermed en rapporteringsstandard som samsvarer i høy grad med ESRS.
2.5. GRI-207: TAX 2019
Hva er Global Reporting Initiative (GRI)?
GRI ble etablert i USA i 1997, og er en internasjonal, uavhengig og ideell organisasjon. GRI Guidelines ble introdusert i 2000, og er det første globale rammeverket for bærekraftig rapportering.*GRIs standarder er tilgjengelig her: https://www.globalreporting.org/how-to-use-the-gri-standards/resource-center I 2019 publiserte GRI en ny rapporteringsstandard for skatt: GRI 207: Tax 2019. GRI 207 er den første rapporteringsstandarden for skatt,*Eksempler på andre rapporteringsstandarder for skatt i et ESG-perspektiv er World Economic Forum (WEF) the Stakeholder Capitalism Metrics publisert september 2020, og B-Teams Responsible Tax Principles. GRI 207: Tax er den mest benyttede rapporteringsstandarden for skatt i et bærekraftsperspektiv. og trådte i kraft fra og med 1. januar 2021.
Rapportering etter GRI
GRI-standardene er delt inn i «krav», «anbefaling» og «veiledning». Krav til informasjon følger av «skal»-bestemmelser. Det er dermed obligatorisk for virksomheten å rapportere om samtlige krav for å rapportere i tråd med GRI-standardene,*GRI 101: Foundation, s. 5. med mindre informasjonen er unntatt rapporteringsplikt. Det er et «følg eller forklar»-prinsipp for informasjon det ikke rapporteres om. Virksomheten må ikke etterleve GRIs anbefalinger*Anbefalinger er «bør»-bestemmelser og ikke nødvendig å følge. og veiledninger* Veiledningen er ment å gi bakgrunnsinformasjon, forklaringer og eksempler for å hjelpe virksomhetene med å forstå kravene. for å rapportere i samsvar med GRI-standardene.
GRI samarbeider med EFRAG om å utvikle standarder for bærekraftsrapportering (ESRS) som følger av bærekraftsrapporteringsdirektivet (CSRD).*EFRAG and GRI enhance collaboration with deeper ties, november 2023. EU og GRI har samarbeidet siden juli 2021. Det betyr enklere rapportering for virksomheter som allerede rapporterer etter GRI, ettersom ESRS-definisjoner, formål/konsept og redegjørelser i stor grad samsvarer med GRI-standardene.*Se bl.a. «Ten questions on GRI and the ESRS”, juli 2024.
GRI-207: TAX 2019
GRI 207 fastsetter rapporteringskrav, anbefalinger og veiledninger om skatt. Tax-standarden kan brukes av enhver virksomhet uansett størrelse, type, sektor eller geografisk plassering, som ønsker å rapportere om sine påvirkninger knyttet til skatt.
Rapportering etter GRI 207 innebærer at virksomheter opplyser om sin tilnærming til skatt; styring, kontroll og risikohåndtering knyttet til skatteforhold, samt hvordan de engasjerer seg med interessenter og håndterer skatterelaterte bekymringer. Standarden krever både kvalitative data (“Management approach”) og kvantitative data (“Topic-specific”), samt rapportering om land-for-land-data.
For å rapportere etter GRI 207 bør virksomheten for det første utarbeide og beskrive en skattestrategi og -styring, samt jevnlig gjennomgå og godkjenne skattestrategien.*GRI 207-1 Tilnærming til skatt. Videre bør virksomheten ha rammer for skattestyring og -kontroll, prosesser for å identifisere og håndtere skatterisiko, samt mekanismer for å rapportere om skatteutfordringer.*GRI 207-2 Skattestyring og risikokontroll. I tillegg bør virksomheten ha rutiner for kontakt med skattemyndigheter og andre interessenter.*GRI 207-3 Håndtere interessenter. Til slutt bør virksomheten rapportere detaljert om skatt-, økonomi- og forretninger i den enkelte jurisdiksjon, samt inkludere tall som viser omsetning, antall ansatte og betalt skatt i den enkelte jurisdiksjon.*GRI 207-4 Redegjøre og rapportere.
For virksomheter som rapporterer etter kravene i GRI 207, må alle vesentlige temaer dekkes, og når en relevant GRI-standard finnes, må de bruke denne og inkludere både overordnede tilnærmingsopplysninger og minst én temaspesifikk opplysning. Dette sikrer en helhetlig og transparent rapportering som gir innsikt i selskapets skattepraksis og bidrag til samfunnet. For GRI 207 betyr dette at selskaper som hevder å rapportere i samsvar med GRI, må oppfylle kravene til alle tre opplysninger om tilnærming og temaspesifikk opplysning om land-for-land-rapportering.
3. Skatt i bærekraftsrapporteringen
ESG-rapportering er høyt prioritet av virksomheter, siden investorer og andre interessenter i stadig større grad benytter ESG-kriterier*ESG-kriterier benyttes av investorer og finansinstitusjoner for å vurdere hvordan en virksomhet håndterer risiko og muligheter knyttet til miljø, sosiale forhold og selskapsstyring. ESG blir ofte brukt som et verktøy for å operasjonalisere bærekraftige prinsipper i næringslivet og investeringer. for å vurdere risiko og langsiktig bærekraft. Omtrent 76 % av toppledere er villige til å kvitte seg med lønnsomme deler av virksomheten om manglende etterlevelse av ESG truer selskapets omdømme.*KPMG’s CEO Outlook 2024. ESG er en del av virksomhetens daglige drift og beslutningsprosesser, men det er krevende å følge opp og implementere ESG på grunn av økt politisk press og forventninger fra myndigheter, som krever mer omfattende bærekraftsrapportering.*Bærekraftsrapportering er periodisk rapportering fra foretak om miljømessige, sosiale og styringsmessige forhold, se Prop. 57 L (2023-2024) Endringer i regnskapsloven mv. (bærekraftsrapportering).
Globale konsern har økte krav om å rapportere om skatt, drevet frem av CSRD og investorer som Oljefondet*Norges Bank Investment Management (NBIM): skatt og transparens. som forventer en etisk skattepraksis. Dette samsvarer med undersøkelser om skattetransparens i Norden*KPMGs undersøkelser om “The state of tax transparency in the Nordics” fra 2023. og Benelux*KPMGs undersøkelser om “The path to tax transparency in the Benelux” fra 2022.. En undersøkelse fra 2023 viser at 85 av 151 nordiske selskaper (56 %) rapporterte om skatt i samsvar med GRI 207: TAX, og 14 selskaper (9 %) hentet inspirasjon fra GRI 207. Samme undersøkelse viste at 20 av 31 norske selskaper (64 %) hevdet å rapportere i samsvar med GRI 207. Særlig verdt å merke seg er at bare ni norske virksomheter har publisert en offentlig skattepolicy.*Tallene er hentet fra KPMGs undersøkelse “The state of tax transparency in the Nordics” fra 2023. Skatt anses av stadig flere som et viktig samfunnsbidrag, og selskaper med høy ESG-rating kan få bedre omdømme og dermed potensielt bedre tilgang til kapital.
4. Avslutning og oppsummering
I denne artikkelen har du lest om skatt som en integrert del av virksomhetens bærekraftsrapportering. Videre blir rapportering om skatt stadig viktigere som følge av nye EU-reguleringer og investorforventninger.
Virksomheter bør derfor:
Integrere skatt i sin strategi som en del av selskapets overordnede bærekraftsarbeid, støttet av styret og ledelsen.
Utarbeide en skattepolicy med klare skatteprinsipper som reflekterer selskapets verdier og ansvar.
Benytte GRI 207: TAX som standard for å sikre konsistent og transparent rapportering om skatt.
Sikre god datainnsamling ved å etablere systemer og kontroller for å samle inn og rapportere relevante skatteopplysninger.
Engasjere seg med interessenter og ha en åpen dialog med investorer, kunder og myndigheter om selskapets skattepraksis.
Ved å følge stegene ovenfor kan virksomheter bygge tillit, forbedre sitt omdømme og sikre langsiktig bærekraftig vekst. Skatt er ikke lenger bare en finansiell post, men et viktig moment i enhver ansvarlig virksomhetsstyring.


