


Kontrolloppstilling for ikke-skattepliktige
Kategori: skatt, revisjon
Spørsmål:
Vi reviderer en organisasjon som er unntatt skatteplikt, jf. skatteloven § 2-32 første ledd. De har ansatte, og således kostnader til lønn, feriepenger og arbeidsgiveravgift.
Er organisasjonen pliktig til å utarbeide temakortet «Spesifikasjon av lønns- og pensjonskostnad» (tidligere «Kontrolloppstilling»)?
Svar:
Ikke-skattepliktige arbeidsgivere skal ikke rapportere temakortet «Spesifikasjon av lønns- og pensjonskostnad» (tidligere «Kontrolloppstilling»). Plikten er knyttet til skattepliktige arbeidsgivere som leverer skattemelding og næringsspesifikasjon.
Bokføringspliktige arbeidsgivere må imidlertid foreta nødvendige avstemminger av lønnsopplysningspliktige ytelser for å kunne dokumentere tilhørende balanseposter, jf. bokføringsloven § 11 og NBS 5 Dokumentasjon av balansen.
Delvis skattepliktige organisasjoner
Alle som er arbeidsgivere og som skal levere skatte- eller selskapsmelding med næringsspesifikasjon, skal levere temakortet «Lønns- og pensjonskostnad» (tidligere «Kontrolloppstilling»), jf. skatteforvaltningsforskriften § 7-2-11. Delvis skattepliktige selskaper har dermed slik plikt.
Hensikten med temakortet «Lønns- og pensjonskostnad» er å avstemme opplysninger arbeidsgiver har rapportert via A-ordningen mot bokførte kostnader i regnskapet. Alle arbeidsgivers lønns- og pensjonskostnader skal oppgis i temakortet «Lønns- og pensjonskostnad», altså uavhengig av om de er knyttet til den skattefrie- eller den skattepliktige delen.
Dette gjelder også i tilfeller hvor organisasjonen i næringsspesifikasjonen ellers kun skal ta med beløp knyttet til den skattepliktige delen av resultat og balanse. Organisasjonen trenger heller ikke å opplyse spesielt om dette i forbindelse med innsending av temakortet «Lønns- og pensjonskostnad».
Løsning på kryssord side 14
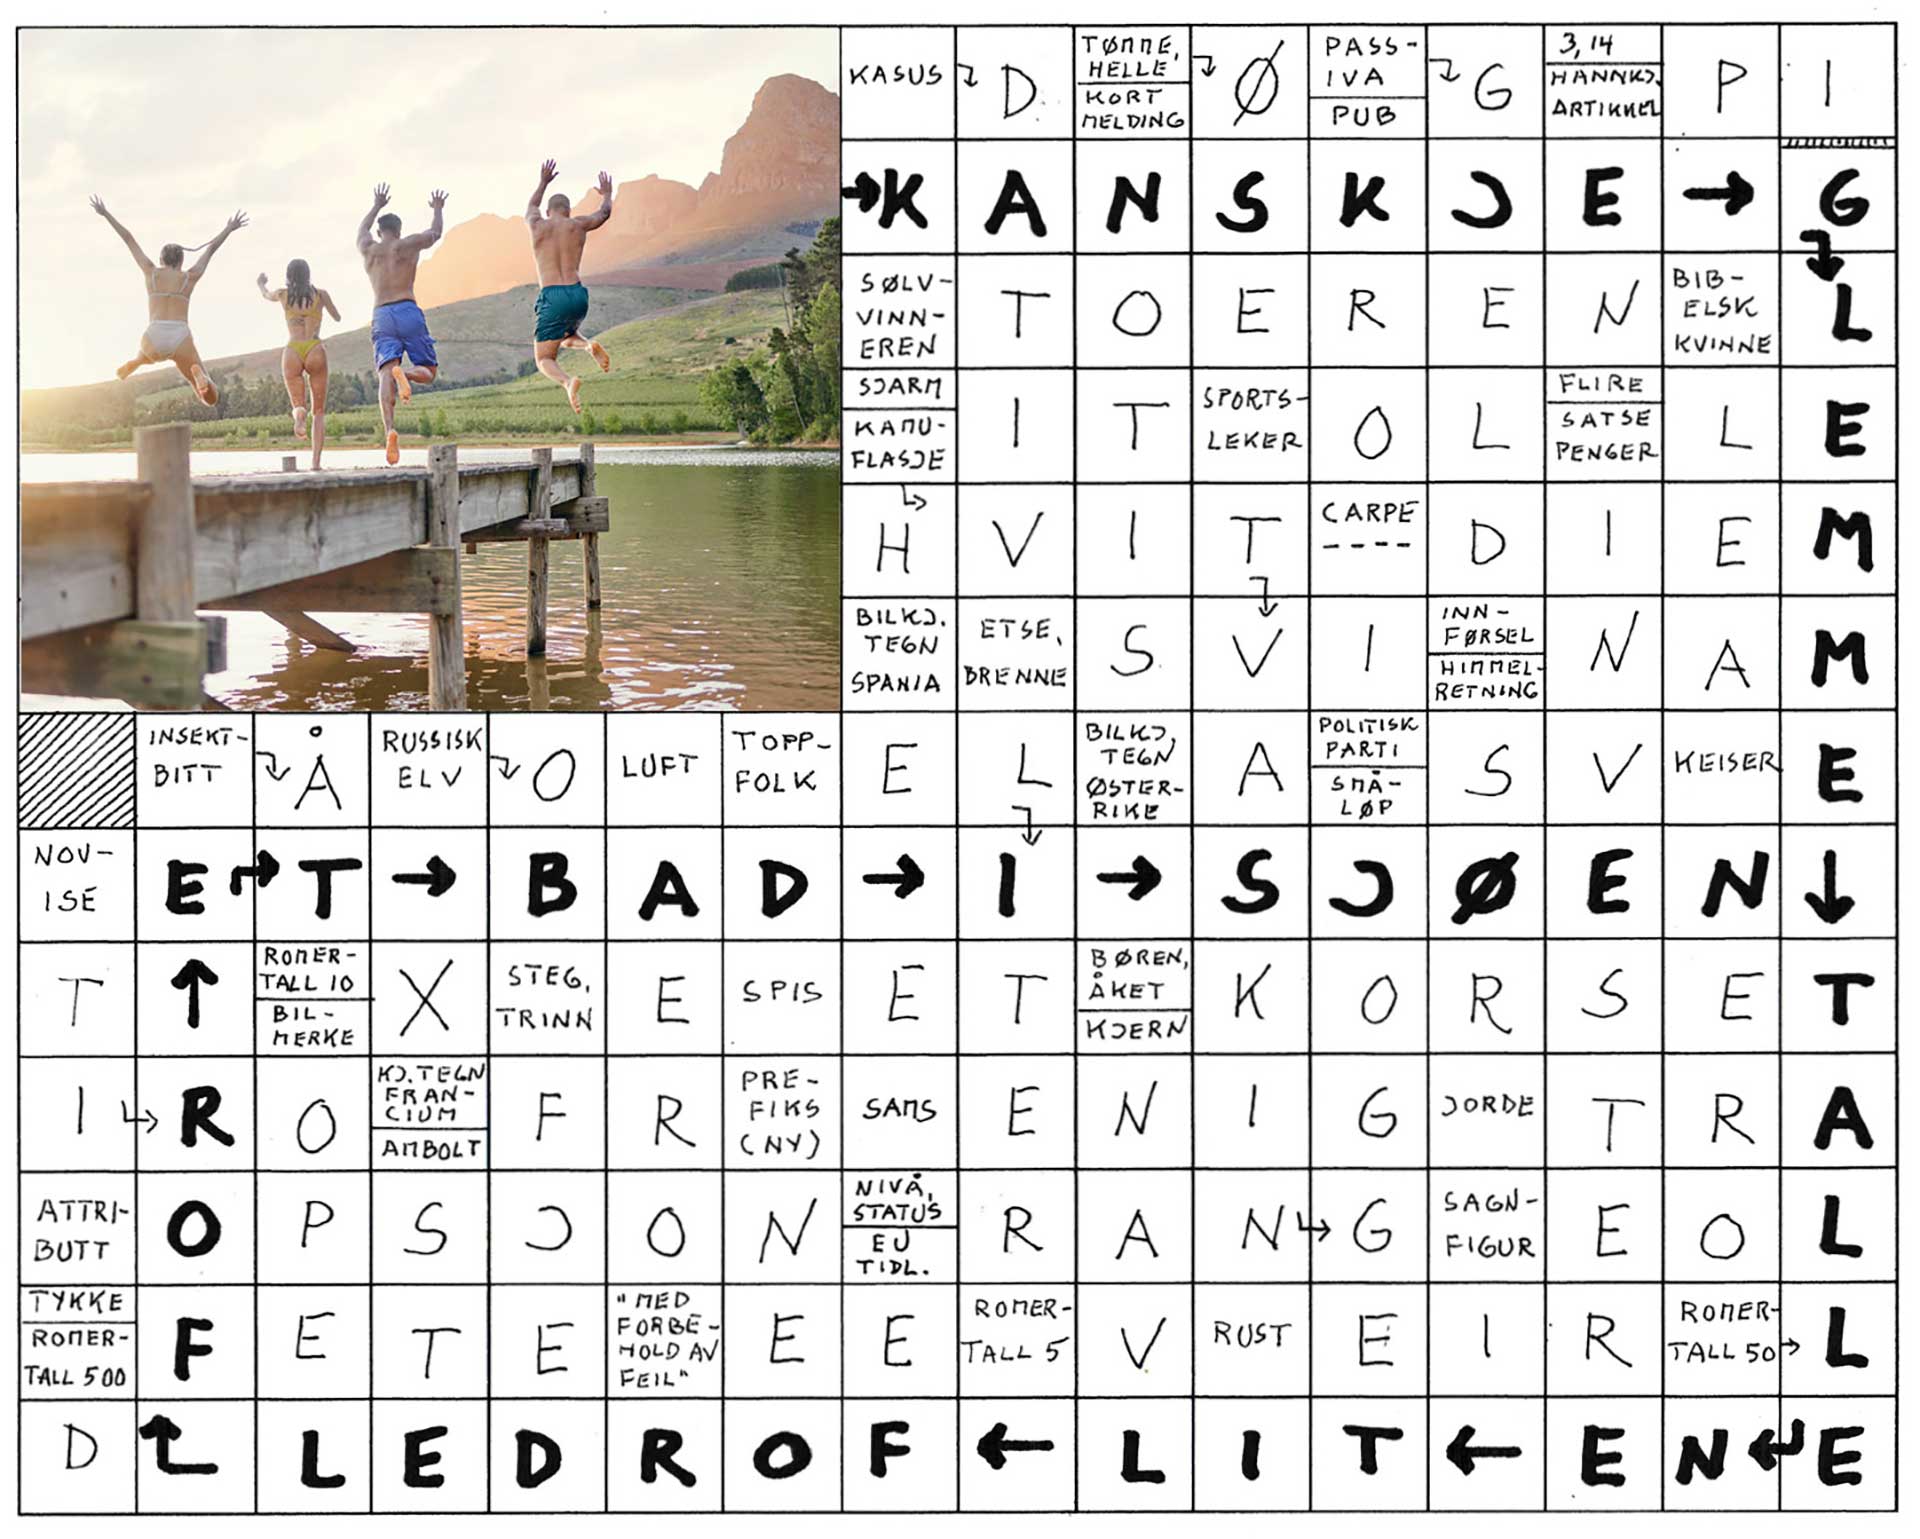
Kryssordforfatter: Rolf Bangseid


