




Plikter for importører av CBAM-varer
CBAM-ordningen med avgift på karbonutslipp på import av visse varer innføres gradvis i EU. CBAM vil gradvis erstatte gratiskvotene fra EUs klimakvotesystem.
EU har vedtatt innføring av en CBAM-ordning, som innebærer å ilegge en avgift på importvarer til EU fra tredjeland basert på karbonutslipp fra vareproduksjonen.
Første trinn med en overgangsfase fra 2023–2025 ble iverksatt 1. oktober 2023. Dette innebærer at EU-importører av CBAM varer i dag har rapporteringsplikt av utslippet, men uten krav om innbetaling av avgiften.
I denne artikkelen ser vi nærmere på pliktene for importørene av CBAM-varer i og etter overgangsperioden. Vi ser også nærmere på sammenhengen mellom CBAM-ordningen og EUs kvotesystem for handel med utslippskvoter (EU ETS) som Norge er en del av. Til slutt ser vi nærmere på CBAM-ordningens virkning for Norge og norsk industri.
En del av EUs klimapakke
Avgift på import av CBAM-varer inngår som en del av EUs klimapakke «Fit for 55». Formålet med ordningen er å stoppe karbonlekkasje ved å hindre at industrien i EU/EØS flytter sin produksjon til land med mindre streng klimapolitikk enn EU.
CBAM-ordningen (en karbongrensejusteringsmekanisme) vil innebære at EU-importører må betale en særskilt avgift for import av visse varer fra tredjeland. Ordningen er ment som et tiltak for å sikre like konkurransevilkår for produsenter som i dag betaler CO2-avgift/CO2-kvoter i EU.
CBAM-ordningen innføres gradvis med en overgangsordning fra 1. oktober 2023 til 31. desember 2025 hvor formålet er å samle inn data fra importører fra tredjeland, frem til neste fase fra 1. januar 2026. I overgangsperioden gjelder det kun rapporteringsplikt uten krav om innbetaling av avgift.
Norge er i dag ikke med i CBAM-ordningen, men er med i EUs kvotesystem for handel med utslippskvoter (EU ETS). CBAM må sees i sammenheng med denne ordningen og det er mye som taler for at Norge bør bli omfattet av ordningen med CBAM. Vi er kjent med at norske myndigheter er i dialog med EU-kommisjonen om eventuell innføring av CBAM i Norge.*Se norske posisjoner datert 12.10.2023 fra Finansdepartementet: www.regjeringen.no/no/aktuelt/norske-posisjoner-til-cbam/id2999772/ (16.01.24)
CBAM-forordning: EUROPA-PARLAMENTETS OG RÅDETS FORORDNING (EU) 2023/956 af 10. maj 2023 om indførelse af en kulstofgrænsetilpasningsmekanisme.
Implementeringsforordningen: KOMMISSIONENS GENNEMFØRELSESFORORDNING (EU) 2023/1773 af 17. august 2023 om gennemførelsesbestemmelser til Europa-Parlamentets og Rådets forordning (EU) 2023/956 for så vidt angår indberetningspligten med henblik på kulstofgrænsetilpasningsmekanismen i overgangsperioden.
EU-kommisjonens Veileder: Guidance Document on CBAM implementation for import of goods into the EU av 13 December 2023 (omtales som Veilederen og gjelder i hovedsak for overgangsperioden).
I overgangsperioden er det kun en begrenset del av CBAM-forordningen som er trådt i kraft. Importører av CBAM-varer er i overgangsperioden forpliktet til å samle inn data og kvartalsvis rapportere på utslippene som inngår i CBAM-varene.
I overgangsperioden gjelder det kun rapporteringsplikt uten krav om innbetaling av avgiften.
EØS-avtalen og ev. implementering av CBAM i Norge
Norge har foreløpig ikke vedtatt om CBAM skal implementeres i Norge og Utenriksdepartementet har bl.a. i sin vurdering av forordningen vist til at ordningen ikke har formell EØS-relevans. Det er bl.a. vist til at forordningen gjelder import av varer fra tredjeland. EØS-avtalens virkeområde begrenses når det kommer til en felles handelspolitisk forpliktelse mellom Norge og de øvrige EU/EØS-landene vedrørende import fra tredjeland. Forordningen berører også EUs kvotedirektiv og siden Norge er en del av EU ETS, kan Norske myndigheter ikke løpe fra avviklingen av dagens frikvoter som deler av norsk industri forholder seg til. EU-kommisjonen på sin side har vist til at forordningen har EØS-relevans.
CBAM og EUs klimakvotesystem (EU ETS)
EUs ordning for handel med CO2-utslippskvoter ble etablert i 2005 og Norge har vært med i EU ETS siden 2008. En kvote vil si en rettighet til å slippe ut ett tonn CO2 eller CO2-ekvivalenter.
Miljødirektoratet omtaler EU ETS- kvoter slik:* Se: www.miljodirektoratet.no/ansvarsomrader/klima/klimakvoter/eus-klimakvotesystem/ (16.01.24).
«EUs klimakvotesystem fungerer ved at det settes et tak som sier hvor mange CO2-ekvivalenter som maksimalt kan slippes ut fra år til år. Dette taket reduseres så over tid, slik at utslippene også reduseres.
Under dette taket kjøper og leverer de aktørene som er omfattet av EUs klimakvotesystem klimakvoter, for å gjøre opp for sine utslipp. På denne måten skaper man et marked og en pris på CO2, og etter hvert som taket går ned, og prisene på CO2 går opp, gir det incentiver til å redusere utslippene framfor å kjøpe klimakvoter.»
Vederlagsfri tildeling av kvoter i EUs kvotesystem (gratiskvoter) benyttes i dag som et virkemiddel for å hindre karbonlekkasje.
Med EUs klimapakke øker ambisjonen om bruken av virkemiddelet med klimakvotene og det skal tilrettelegges for 62 % utslippskutt sammenlignet med 2005 i kvotepliktig sektor frem til 2030. Parallelt med innføring av CBAM er det bestemt en rekke endringer i EU ETS. Fra 2024 skal den samlede kvotemengden reduseres med 4,3 % pr. år.*Se: www.energiogklima.no/klimavakten/kvotemarked-eu-og-verden (16.01.24).
CBAM vil gradvis erstatte gratiskvotene som i dag gis til produsenter av CBAM-varer. Gratiskvotene skal gradvis fases ut i løpet av perioden 2026 til 2034, i tråd med en CBAM-faktor som er fastsatt i det nye kvotedirektivet. Importørene (deklarantene) skal redusere mengden leverte sertifikater for å gjenspeile andelen gratis tildelte kvoter i overgangsperioden.
Vareomfanget omfattet av CBAM
CBAM-ordningen retter seg mot enkelte varegrupper basert på tolltarifferingsnummere (CN-kode)*Tolltariffering av varer både i Norge og EU bygger på konvensjonen om Det harmoniserte system for beskrivelse og koding av varer (HS-konvensjonen), utferdiget i Brussel 14. juni 1983, og med senere endringsprotokoller. i EU og gjelder i første omgang innenfor følgende seks utslippsintensive sektorer:
Elektrisitet
Jern og stål
Sement
Aluminium
Gjødsel
Hydrogen
CBAM-forordningen har i vedlegg 1 spesifisert hvilke varenummer som er omfattet av CBAM. Det blir derfor avgjørende at varer er klassifisert med korrekt varenummer i tolltariffen (HS nomenklaturen). Vareomfanget er for øvrig også tatt inn i Vedlegg 1 til klimakvoteforskriften med henvisning til hvilke produkter som er identifisert med koder i den kombinerte nomenklatur (CN).
Overgangsperioden
Rapportering til CBAM-overgangsregisteret
CBAM-forordningen oppstiller krav til at importører av CBAM-varer enten er etablert i et EU-land, eller benytter en indirekte tollrepresentant ved import av CBAM-varer i overgangsperioden.*Se artikkel 32 i CBAM-forordningen.
Importørene skal i overgangsperioden rapportere kvartalsvis om CBAM-varene importert til EU.*Se artikkel 35 i CBAM-forordningen. Importøren skal rapportere om direkte utslipp, samt enkelte indirekte utslipp.*Se implementeringsforordningen og Veilederen for detaljert beskrivelse av utslipp omfattet av CBAM og beregningsgrunnlaget for de ulike CBAM-varene.
Kvartalsrapportene skal sendes inn i CBAM-overgangsregisteret senest en måned etter utløpet av hvert kvartal. De første CBAM-rapportene skal leveres innen 31. januar 2024, for perioden 1. oktober – 31. desember 2023.
CBAM-overgangsregisteret (CBAM Transitional Registry) er en standardisert elektronisk database som inneholder vanlige dataelementer for rapportering i overgangsperioden. Bruken av denne databasen vil muliggjøre informasjonsutveksling mellom EU-kommisjonen, medlemsstatens kompetente myndigheter, tollmyndighetene i medlemsstatene og de rapporterende importørene.
Implementeringsforordningen fastsetter regler for rapporteringsforpliktelsene som importører av CBAM-varer har i overgangsperioden.*Se artikkel 1 i implementeringsforordningen. Det følger blant annet av implementeringsforordningen at følgende informasjon skal fremgå av CBAM-rapportene i overgangsperioden:*Se artikkel 3 i implementeringsforordningen.
Den totale mengden av hver varetype (CN-kode) importert fra de enkelte anleggene som fremstiller varene
Informasjon om opprinnelsesland
Informasjon om produksjonslokalet (samt ID til stålverk)
Den totale mengden direkte utslipp medgått under produksjonen av varen(e)
Den totale mengden indirekte utslipp medgått under produksjonen av varen(e)
Produksjonsmetoder
Karbonpris betalt i opprinnelseslandet, medregnet eventuelle rabatter eller andre former for mottatt kompensasjon
Ettersom overgangsperioden kun stiller krav om beregning og rapportering er det ikke krav om at virksomheter må gå til anskaffelse av CBAM-sertifikater i overgangsperioden.
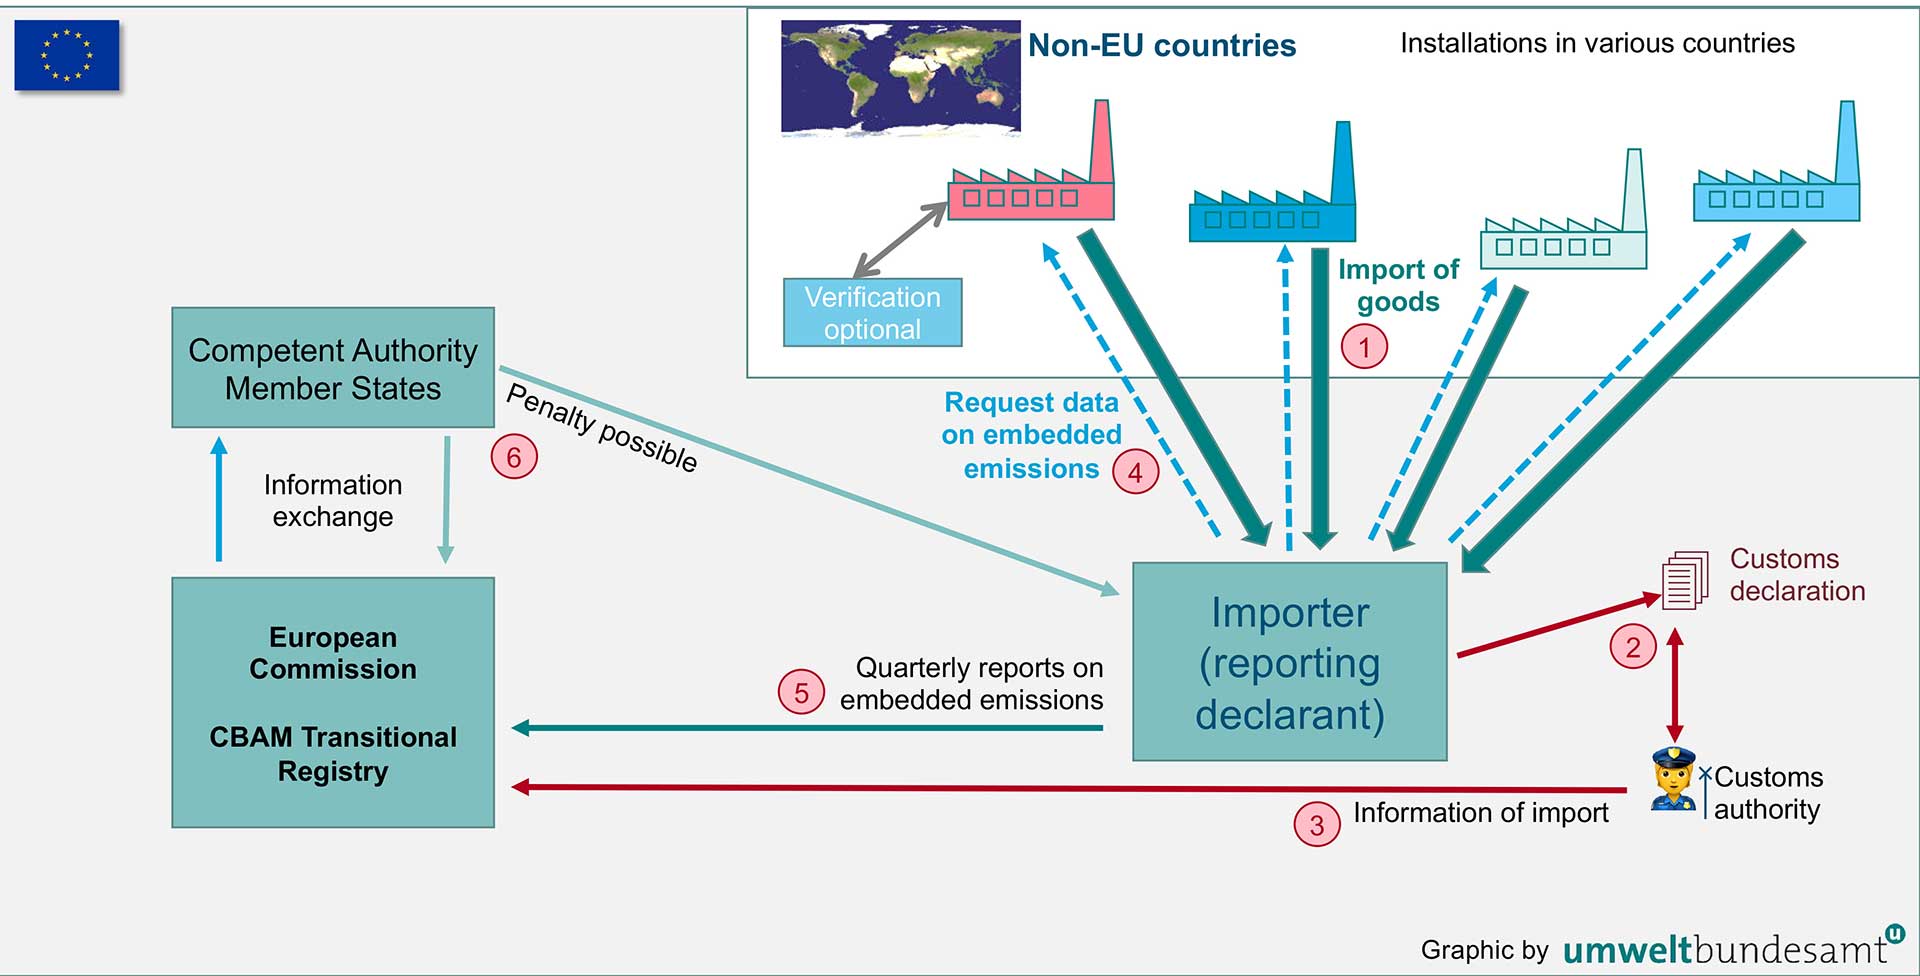
Kilde: GUIDANCE DOCUMENT ON CBAM IMPLEMENTATION FOR IMPORTERS OF GOODS INTO THE EU (13.12.2023) s.23 pkt. 4.3.5. (The figure is the property of the European Commission).
Beregning av CO2-utslipp i overgangsperioden
Det er komplekse regler knyttet til beregningen av utslipp knyttet til de ulike CBAM-varene.* Se implementeringsforordningen og Veilederen for detaljert beskrivelse av utslipp omfattet av CBAM og beregningsgrunnlaget for de ulike CBAM-varene. Overordnet kan vi si at utslipp i overgangsperioden kan beregnes ved bruk av en av de følgende metodene:*Se artikkel 4 i implementeringsforordningen.
Beregningsbasert metode basert på aktivitetsdata
Målbasert metode basert på konsentrasjonen av relevante klimagasser («EU-metodikken»)
Frem til 31. juli 2024 er det også åpnet for at enhver metode kan benyttes dersom importøren mangler nødvendig informasjon for å beregne utslippene. EU-kommisjonen vil også utarbeide standardverdier som kan benyttes, dersom det ikke er mulig å beregne faktiske utslipp.*Se artikkel 4 i implementeringsforordningen.
Sanksjoner i overgangsperioden
Administrative sanksjoner vil ilegges CBAM-importører i overgangsperioden, dersom de ikke tar nødvendige skritt for å overholde forpliktelsene om kvartalsvis CBAM-rapportering, og dersom feil eller ufullstendig CBAM-rapporter ikke korrigeres.
Sanksjonene vil variere mellom 10–50 euro for hvert tonn urapporterte innebygde utslipp, økende i samsvar med den europeiske indeksen for konsumpriser. Høyere sanksjoner kan ilegges dersom det leveres mer enn to ufullstendige eller feilaktige rapporter på rad, eller varigheten av manglende rapportering overstiger seks måneder.
Full implementering av CBAM-ordningen fra 2026
Etter overgangsperioden vil CBAM for fullt implementeres i EU fra 1. januar 2026. I tillegg til beregnings- og rapporteringsforpliktelsene innført i overgangsperioden vil det i tillegg oppstå en plikt for importører av CBAM-varer til å være «autoriserte» importører før import av CBAM-varer tillates. I tillegg vil betalingsforpliktelser oppstå, gjennom plikten til å kjøpe CBAM-sertifikater tilsvarende karbonutslippet til CBAM-varene.
Import av CBAM-varer
For å importere CBAM-varer inn i EU vil det være krav til at importøren er autorisert som CBAM-importør, før importen finner sted.*Se artikkel 4 i CBAM-forordningen. Søknad om å bli autorisert CBAM-importører sendes til den ansvarlige myndigheten i landet virksomheten er etablert.*Se artikkel 17 i CBAM-forordningen. Dersom søknaden godkjennes, vil den ansvarlige myndighet registrere importøren i CBAM-registeret.
Søknaden må blant annet inneholde informasjon om selskapet som ønsker å bli autorisert som CBAM-importør og estimater på hvor mye av de ulike CBAM-produktene selskapet forventer å importere det påfølgende kalenderåret.*Se artikkel 5 i CBAM-forordningen.
Merk at det oppstilles krav om EORI-nummer i søknaden om å bli autorisert CBAM-importør. EORI-nummer (Economic Operator Registration and Identification number) er identitetsnummeret som benyttes av tollmyndighetene i EU.*Se: https://taxation-customs.ec.europa.eu/customs-4/customs-procedures-import-and-export-0/customs-procedures/economic-operators-registration-and-identification-number-eori_en (16.01.24) Selskaper etablert i et EU land skal søke om EORI-nummer i det EU-landet selskapet er etablert i. Selskaper som ikke er etablert i EU, kan søke om tildeling av et EORI-nummer hos tollmyndigheten i det EU-landet de har som hensikt å ha den første importen og tollaktiviteten.*Se: www.toll.no/no/bedrift/transport-og-tollager/hva-er-eori-nummer/ (16.01.24)
Nye forpliktelser for tollmyndighetene i EU
Tollmyndighetene i EU har fått ansvaret for grensekontroll i forbindelse med import av CBAM-varer, og skal påse at alle som importerer CBAM-varer er autorisert for dette. Det innebærer blant annet at EUs tollmyndigheter må følge opp:
Importørens EORI-nummer
Importørens tildelte registreringsnummer for import av CBAM-varer
EUs tolltarifferingshummer (åttesifret CN kode)
Mengden importerte CBAM-varer
Opprinnelsesland
Dato for tolldeklarasjonen og oppgitt tollprosedyre
Beregning
Fra 1. januar 2026 skal virksomheter beregne og rapportere om utslipp fra fremstillingen av CBAM-varer. Utslippene skal beregnes etter metodene angitt i vedlegg 4 til CBAM-forordningen.*Se artikkel 7 i CBAM-forordningen. Metodene benyttet til beredningen av CO2-utslipp vil blant annet avhenge av varetype og produksjonsmåte.
Som et utgangspunkt skal alle utslipp omfattet av CBAM-forordningen inngå ved beregningen av utslipp. Dette inkludert utslipp lengre bak i produksjonskjeden (produksjon av innsatsvarer). En «enkel vare» er varer med innsatsvarer som er produsert uten utslipp, mens «komplekse varer» inneholder innsatsvarer som er produsert med utslipp, som skal medregnes i CBAM-varenes totale utslipp ved innførsel.
Ved fremstilling av hydrogen-, aluminium-, jern- og stålprodukter skal direkte utslipp beregnes. For varegruppene opplistet i vedlegg 2 i CBAM-forordningen (tilhørende sement, elektrisitet og gjødsel) skal det i tillegg til direkte utslipp beregnes indirekte utslipp.*Se vedlegg 2 i CBAM-forordningen. Sement- og gjødsels-sektoren er ikke omfattet av CO2-kompensasjonsordningen, og indirekte utslipp kan derfor inkluderes for disse sektorene.
Direkte utslipp inkluderer utslipp fra produksjonsprosessen av varene, inkludert utslipp for oppvarming eller nedkjøling i produksjonsprosessen, uavhengig av hvor produksjonen av varme- eller kjøleproduksjonen finner sted.*Se artikkel 3 (21) i CBAM-forordningen.
Indirekte utslipp omfatter utslipp fra produksjonen av elektrisiteten benyttet til produksjon av produktet, uavhengig av hvor selve strømproduksjonen foregår.*Se artikkel 3 (34) i CBAM-forordningen.
Utslippsberegningene må verifiseres av en akkreditert verifikator og importøren er forpliktet til å oppbevare dokumentasjonen på utslippsberegningene i minimum fire år.*Se artikkel 7 og 10 i CBAM-forordningen. Aktører akkrediterte under kvotesystemet, jf. klimakvoteforskriften § 2-2, anses som akkrediterte verifikatorer for CBAM.
Rapportering og innbetaling
CBAM-importørene skal fortsette med de kvartalsvise rapporteringene etter overgangsperioden. Det vil også stilles krav om at importøren må å ha CBAM-sertifikater som dekker minimum 80 prosent av de totale utslippene ved utløpet av hvert kvartal, beregnet etter standardverdiene i samsvar med metodene angitt i vedlegg 4 til forordningen.*Se artikkel 22 i CBAM-forordningen.
I tillegg til kvartalsvis rapportering må CBAM-importører fra 2026 levere en årlig CBAM-erklæring. Den årlige erklæringen må leveres senest 31. mai, med informasjon om utslippene fra det foregående året. Den første erklæringen skal leveres 31. mai 2027. Samtidig som den årlige deklarasjonen leveres, må CBAM-importøren inneha CBAM-sertifikater som dekker det rapporterte utslippet. Kommisjonen vil deretter slette CBAM-sertifikatene fra importørens konto i CBAM-registeret.*Se artikkel 22 i CBAM-forordningen.
Dersom importøren kan dokumentere at det i opprinnelseslandet er innkrevd avgift for karbonutslippet ved produksjonen av varen, kan det kreves reduksjon for karbonpris betalt før import til EU.*Se artikkel 9 i CBAM-forordningen. I beregningen av allerede betalt karbonavgift må det tas hensyn til eventuelle rabatter eller andre former for kompensasjon som kan skape ubalanse i konkurransesituasjonen.
De totale utslippene oppgitt i CBAM-erklæringen må være godkjent av en akkreditert verifikator*Se artikkel 8 i CBAM-forordningen. og CBAM-importøren må ta vare på dokumentasjonen benyttet for å beregne utslippene i minst fire år etter at CBAM-erklæringen skal være sendt inn.*Se artikkel 7 i CBAM-forordningen.
CBAM-sertifikater
CBAM-importørene må sikre seg CBAM-sertifikater (kvoter) tilsvarende mengden utslipp som inngår i de importerte CBAM-varene. CBAM-sertifikatene kjøpes av den ansvarlige myndighet i landet der importørene er etablert, og Kommisjonen blir ansvarlig for å registrere CBAM-sertifikatene på importørens konto i CBAM-registeret.
I motsetning til EU ETS-sertifikater vil det ikke være mulig å selge CBAM-sertifikatene. Unntaket er at CBAM-importører kan selge inntil en tredjedel av CBAM-sertifikatene som ble innkjøpt det foregående året, tilbake til den ansvarlige myndigheten. Salgsprisen på CBAM-sertifikatene vil tilsvare prisen importøren betalte for CBAM-sertifikatene.*Se artikkel 23 i CBAM-forordningen.
Sanksjoner
Godkjente CBAM-importører som påfølgende år ikke leverer rett antall CBAM-sertifikater vil bli pålagt bøter i henhold til EUs kvotedirektiv*Se artikkel 16 i Europaparlamentets og rådets direktiv 2003/87/EC, om etablering av en ordning for handel med kvoter for klimagasser. , for hvert enkelt CBAM-sertifikat importører ikke leverer inn.*Se artikkel 26 i CBAM-forordningen. I tillegg må CBAM-importøren levere inn de utestående CBAM-sertifikatene.
Aktører som importerer CBAM-varer uten å være autorisert CBAM-importør, vil også få bøter. Størrelsen på disse bøtene vil være høyere enn bøtene som ilegges autoriserte CBAM-importører og den endelige størrelsen på boten vil avhengig av en konkret helhetsvurdering av hver enkelt aktør.*Se artikkel 26 i CBAM-forordningen.
Tungindustrien vil merke virkningene av CBAM
Uavhengig av om Norge implementerer CBAM-ordningen eller ikke, vil aktørene i norsk tungindustri merke ringvirkningene av CBAM.
Sammenhengen mellom CBAM og EU ETS
CBAM og EU ETS er to ulike, men komplementære tiltak iverksatt av EU for å redusere klimagassutslipp. EU ETS regulerer produksjonsutslipp i EU og i Norge, mens CBAM er rettet mot utslipp i varer importert til EU.
For å unngå brudd på internasjonale handelsregler må innføringen av CBAM ta hensyn til allerede eksisterende karbonjusteringsmekanismer, som EU ETS, for å sikre likebehandling. Gratiskvotene innenfor sektorene omfattet av CBAM-forordningen skal derfor gradvis fases ut samtidig som CBAM gradvis innføres.
Norge er en del av EU ETS og selv om CBAM ikke innføres i Norge, vil reduksjonen i gratiskvoter medføre økte kostnader for produsenter som tidligere har mottatt gratiskvoter. Dette vil føre til høyere priser for både innsatsvarer og sluttprodukter omfattet av CBAM.
Virksomheter som opererer på det europeiske markedet vil oppleve de samme kostnadsøkningene som andre europeiske produsenter og importører på det europeiske markedet. Virksomheter som eksporterer CBAM-varer ut av EU kan møte utfordringer som følge av utfasingen av gratiskvoter i EU ETS og påfølgende økte kostnader. Mangel på kompensasjonsordninger for varer eksportert fra CBAM-området kan resultere i konkurranseulemper for norske og europeiske virksomheter på det internasjonale markedet.*Se: www.nho.no/analyse/tema-okonomisk-overblikk/cbam-og-norsk-naringsliv/ (16.01.24)
Norske opprinnelsesvarer er ikke omfattet av CBAM
EUs implementering av CBAM innebærer at all import av CBAM-varer fra «tredjeland» (land utenfor EU) pålegges CBAM-avgift ved import til EU. Det er imidlertid viktig å merke seg at Norge er unntatt fra CBAM, og CBAM-varer med norsk opprinnelse vil derfor ikke være underlagt CBAM-reglene ved eksport til EU.*Se artikkel 2(4) i CBAM-forordningen. Dette kan trolig medføre at norske eksportører oftere vil møte krav fra EUs tollmyndigheter om dokumentasjon av opprinnelse for varer produsert og/eller bearbeidet i Norge.
Norske virksomheter vil likevel bli berørt av CBAM dersom varene som eksporteres til EU har opprinnelse fra tredjeland. Varenes opprinnelse må vurderes i samsvar med bestemmelsene om ikke-preferensiell opprinnelse for utførsel.*Se Lov om inn- og utførsel av varer av 11. mars 2022 nr. 9 (vareførselsloven) § 5-12 og Forskrift om inn- og utførsel av varer av 27. oktober 2022 nr. 1901 (vareførselsforskriften) §§ 5-12-1 – 5-12-14. Det er opprinnelsen til varene som er oppgitt på importtidspunktet som avgjør om CBAM gjelder eller ikke.*Se 2(5) i CBAM-forordningen. For varer som oppnår norsk ikke-preferensiell opprinnelse, må det utstedes et Certificate of Origin (CoO) som skal følge varene.*Se vareførselsforskriften § 5-12-11.
Norske virksomheter som eksporterer CBAM-varer til EU, med opprinnelse fra tredjeland, vil på lik linje med øvrige importører fra tredjeland til EU, møte den samme administrative byrden som følger av CBAM-forordningen.*Se artikkel 59 i EUs tollkodeks (Europa-Parlamentets og Rådets forordning (EU) nr. 952/2013 af 9. oktober 2013 om EU-toldkodeksen). CBAM-varer med opprinnelse i tredjeland som for eksempel kun midlertidig lagres eller gjennomgår minimal bearbeiding i Norge og deretter eksporteres til EU, vil fanges opp av vareomfanget i CBAM-ordningen.
Ved bruken av tollprosedyren «aktiv foredling» i EU vil det for varer som reeksporteres ikke oppstå rapporteringsplikt etter CBAM for varer som er under aktiv foredling. Hvis CBAM-varen frigis til EU-markedet etter aktiv behandling, enten som den opprinnelige varen eller modifisert, vil den imidlertid bli underlagt en CBAM-rapporteringsplikt.*Nærmere omtale i EU-kommisjonens veileder pkt. 4.3.6 om inward processing.
Virkninger dersom CBAM implementeres i Norge
Mye taler for at CBAM vil bli innført i Norge, uavhengig av om forordningen anses EØS relevant eller ikke.
Redusert kostnadsulempe for eksportsalg til EU
Ved en eventuell implementering av CBAM i Norge vil all import av CBAM-varer fra tredjeland pålegges avgift ved import til Norge. Utfasingen av gratiskvoter gjennom EU ETS medfører økte kostnader for produsenter i Norge. En norsk implementering av CBAM kan potensielt bidra til å dempe kostnadsulempen for norske produsenter for salg i det norske markedet.
Ved å ilegge avgift på CBAM-varer importert til Norge kan norske produsenter, som allerede er underlagt strenge klimareguleringer, kunne oppleve lettelse i konkurransesituasjonen på både det norske og det europeiske markedet. De økte kostnadene vil også oppfordre produsenter til å redusere karbonutslippene i sin produksjon eller eventuelt utforske alternative innovative produkter.
Kostnadsulempe for eksportsalg til tredjeland
Virksomheter som eksporterer CBAM-varer fra Norge til tredjeland, vil kunne oppleve økte produksjonskostnader som følge av bortfallet av gratiskvoter i EU ETS. Dette kan resultere i at norske virksomheter vil stå overfor høyere produksjonskostnader sammenlignet med konkurrerende bedrifter i tredjeland, noe som i sin tur kan svekke konkurransedyktigheten til norsk industri på det internasjonale markedet.
Økte administrative oppgaver
Som tidligere nevnt, må importørene av CBAM-varer bli autorisert som CBAM-importører. Videre krever denne prosessen at utslipp må beregnes, dokumenteres og rapporteres. Dette vil medføre en betydelig økning i arbeidsmengde for importørene, i tillegg til økte utgifter knyttet til anskaffelse av CBAM-sertifikater.
Oppsummering
Selv om Norge ikke stiller opp på startstreken av innføring av CBAM-ordningen fra 1. oktober 2023 vil muligheten for å tiltre ordningen senere fortsatt være til stede. Uansett vil det ikke overraske om norske virksomheter som eksporterer CBAM-varer til EU, vil få pålegg av sine kontraktsmotparter i EU om rapportering av aktuelle utslipp i samsvar med EUs metodikk for måling av utslipp.
Implementeringen av CBAM vil ha innvirkning på norsk industri, uavhengig av om ordningen blir implementert i Norge eller ikke. For å sikre forutsigbarhet for norsk næringsliv og gi virksomheter tilstrekkelig tid til omstilling før CBAM implementeres i EU fra 1. januar 2026, bør norske myndigheter ta stilling til implementeringen av CBAM så fort som mulig.
Norske virksomheter bør starte kartleggingen av egen konkurransesituasjon umiddelbart, for å imøtekomme potensielle utfordringer. Forberedelsene kan inkludere:
Identifisering av nødvendige dataelementer for å oppfylle rapporteringsforpliktelser.
Gjennomgang av globale forsyningskjeder.
Evaluering av de økonomiske konsekvensene av økte produksjonskostnader samt eventuelt økte kostnader til innsatsvarer.
Vurdering av virksomhetens konkurransesituasjonen basert på karboninnholdet i produkter som produseres og importeres.
Diskusjon om muligheter for kostnadsoptimalisering.
Vurdering av strategier for å redusere utslipp og eventuell overgang til alternative produkter med lavere karboninnhold.
Kartlegging av det administrative arbeidet som CBAM-forordningen pålegger for de spesifikke varene virksomheten er involvert i.
Implementeringen av CBAM sender et klart signal til virksomheter som opererer på det norske markedet om at CO2-innholdet i vareproduksjonen må reduseres. Fra 2026 vil produsenter med lave utslipp vil få en konkurransefordel, uavhengig av produksjonsstedet.
Det er også varslet at vareomfanget i CBAM-forordningen vil utvides over tid, slik at alle sektorer omfattet av EU ETS blir en del av CBAM-forordningen. Det vil derfor være fornuftig for flertallet av norske virksomheter å vurdere egne avkarboniseringsstrategier i tiden som kommer.


