


Aktuelt
Utredning om fremtidig organisering av arbeidet med nasjonale regnskapsstandarder − høringssvar
Revisorforeningen har gitt svar til Finansdepartementet på høringen om fremtidig organisering og finansiering av nasjonale regnskapsstandarder. Revisorforeningen understreker viktigheten av høykvalitets standardsetting. Regnskapsloven er en rammelov som trenger å utfylles av regnskapsstandarder. Skal standardene fungere etter hensikten, må de ajourholdes og videreutvikles løpende ved behov, blant annet som følge av samfunnsutviklingen.
Etter over ti år med etterslep i standardsettingen på regnskapsområdet er det avgjørende med en snarlig avklaring og tilstrekkelige økonomiske rammer til regnskapsstandardsetting på et forsvarlig nivå.
For å sikre at vi kommer videre og får en avklaring, vil Revisorforeningen invitere departementet til en dialog for å klargjøre hvilke rammer som kan være mulige for den fremtidige standardsettingen.
Foreslår flere endringer i foretaksreglene
Regjeringen har i Prop. 41 L (2023-2024) foreslått flere endringer i lovgivingen knyttet til det å drive et foretak.
Disse forslagene er oversendt Stortinget:
Regler for registrering av enkeltpersonforetak
Forslag til endringer i reglene om foretaksnavn
Forslag som harmoniserer enhets- og foretaksregisterloven med folkeregisterloven
Forslag om tydeliggjøring av reglene om retningslinjer om fastsettelse av lønn og annen godtgjørelse til ledende personer i noterte allmennselskaper i allmennaksjeloven
Kartlegging av myndighetenes bruk av opplysninger om eierskap av aksjer og fast eiendom
Skatteetaten, Kartverket og Brønnøysundregistrene har kartlagt offentlige myndigheters bruk av opplysninger om eierskap til aksjer og fast eiendom. Kartleggingen gir for første gang en samlet oversikt over ulike myndigheters behov for eierskapsopplysninger og hvordan disse brukes. Den baserer seg på innspill fra om lag 30 statlige myndigheter, flere kommuner og fylkeskommuner.
De tre etatene konkluderer med at dagens registre og løsninger ikke dekker myndighetenes behov for å vite hvem som eier hva her i landet. Rapporten peker på muligheter for standardisering og felles løsninger som kan gi bedre oversikt over eierskap, i tillegg til bedre samordning og effektivisering på tvers av virksomhetene.
Finansdepartementet vurderer sammen med berørte departementer oppfølging av rapporten.
Se: Pressemelding fra Skatteetaten, Kartverket og Brønnøysundregistrene
Bærekraftsstandarder for små og mellomstore foretak på høring
EFRAG (den europeiske standardsetteren for finansiell og ikke-finansiell informasjon) har sendt utkast til bærekraftsstandarder for små og mellomstore foretak på høring. Høringsfristen er 21. mai 2024.
EFRAG har utviklet to sett av bærekraftsstandarder for små og mellomstore foretak:
ESRS for listed SMEs (ESRS LSME) − standard for små og mellomstore noterte foretak som skal rapportere etter CSRD fra og med regnskapsåret 2026
Voluntary sustainability reporting standard for non-listed SMEs (VSME) − frivillig bærekraftsrapporteringsstandard for ikke-noterte små og mellomstore foretak
Den frivillige standarden kan i fremtiden sette standarden for norske SMB-foretaks rapportering av bærekraftsforhold til finansinstitusjoner og andre interessenter.
Det er et mål at standarden, som er modulbasert, skal bidra til reduserte rapporteringsgebyrer for foretakene som avkreves eller frivillig gir informasjon.
Last ned høringsutkastene, og les mer på efrag.org
Revisorforeningen med i utvalg som gjennomgår NSMs låneavtaler
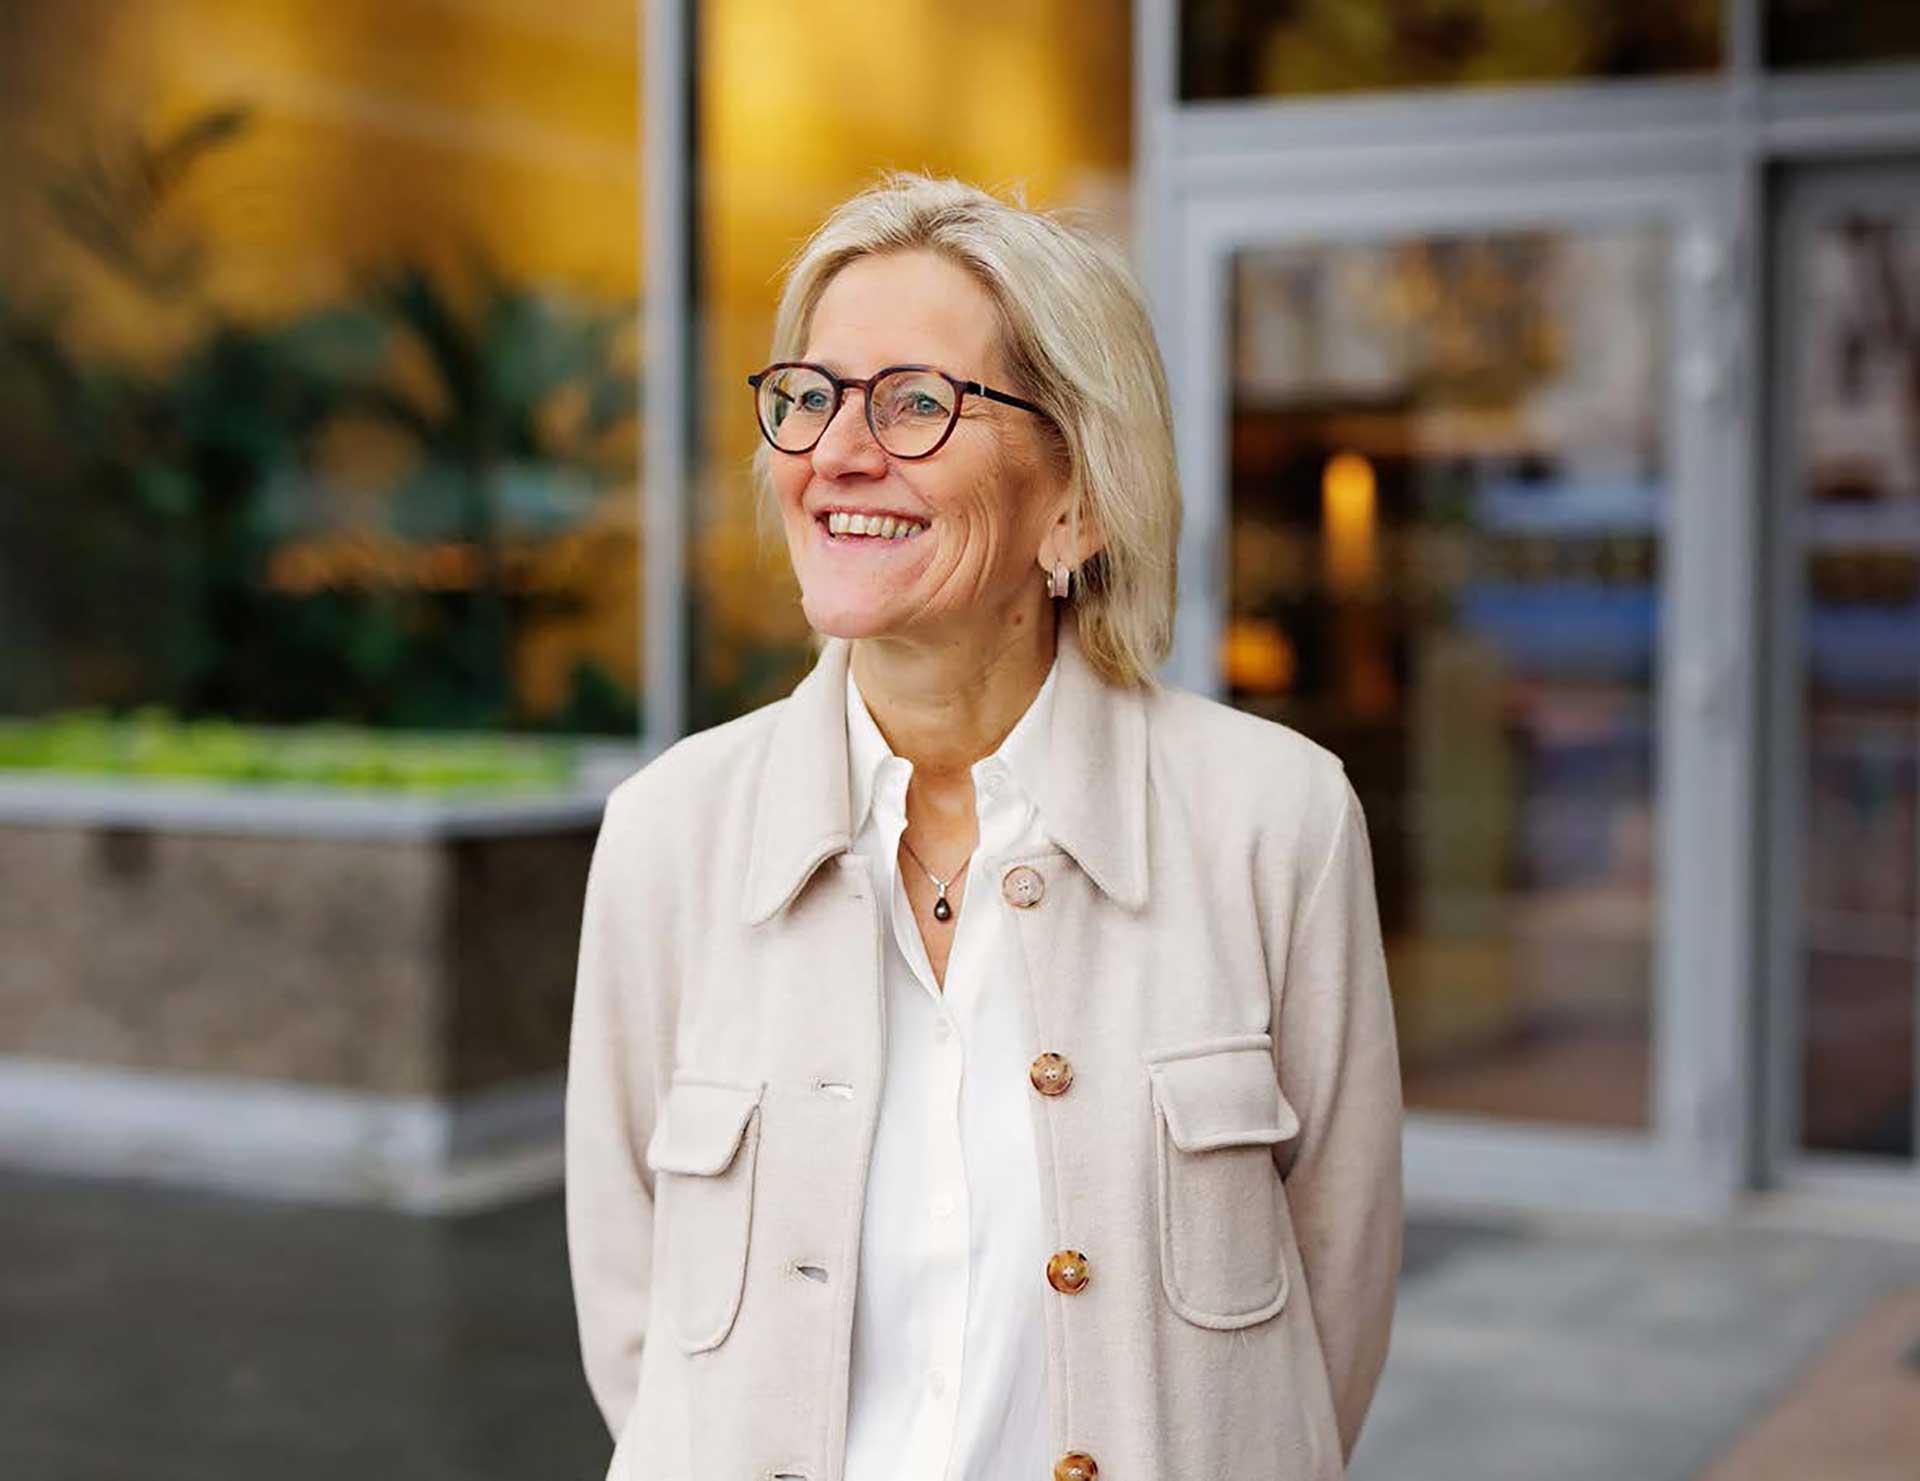
Administrerende direktør Karen Kvalevåg i Revisorforeningen deltar i utvalg som skal gjennomgå låneavtalene til NSM.
Utvalget skal bringe klarhet i prosessene som ledet frem til kontraktinngåelse og låneavtalene i forbindelse med Nasjonal Sikkerhetsmyndighets (NSM) leie av lokaler i Snarøyveien 36. Rapporten vil være klar 1. mars 2024.
Utvalget består av følgende medlemmer:
Leder: Svein Gjedrem, samfunnsøkonom, tidligere sentralbanksjef og finansråd
Tor-Aksel Busch, jurist, tidligere riksadvokat
Karen Kvalevåg, administrerende direktør i Revisorforeningen
– Vi trenger noen som sørger for at informasjonen vi baserer beslutninger på, er sann. Der har revisor en viktig rolle som objektiv overvåker og kontrollør av sentrale fakta i samfunnet vårt. Vi ser frem til å bidra i dette utvalget, slik at vi forhåpentligvis unngår at tilliten til sentrale institusjoner blir satt under press i fremtiden, sier Karen Kvalevåg i en kommentar.
Se også: Utvalg skal gjennomgå NSM-saken
Oppdatert veiledning pensjonsforutsetninger pr. 31. desember 2023
Norsk RegnskapsStiftelse (NRS) har oppdatert veiledningen om pensjonsforutsetninger pr. 31.12.2023. De veiledende pensjonsforutsetningene tar utgangspunkt i et norsk foretak med åpen ytelsesbasert pensjonsordning.
Les mer, og last ned den oppdaterte veiledningen om pensjonsforutsetninger på nettsidene til NRS.
Revisorklagenemnden − årsrapport 2023
Klagenemnden for revisor-, regnskapsfører- og inkassosaker behandlet åtte revisorsaker i 2023.
Av de åtte revisorsakene gjaldt tre tilbakekall av godkjenning, en ileggelse av ledelseskarantene og fire avslag på søknad om godkjenning. Ingen av klagerne fikk medhold.
Klagenemnden behandlet også ni regnskapsførersaker (ingen medhold) og to inkassosaker (begge medhold).
Regnskapsregisteret ettergir forsinkelsesgebyr
Ettergivelse av forsinkelsesgebyret for regnskapsåret 2022 på grunn av utsatt frist for innsending av skattemelding til Skatteetaten gjelder bare hvis komplett årsregnskap er sendt til Regnskapsregisteret senest 31. august 2023. Regnskapsregisteret presiserer at de som vil søke om ettergivelse, og som har sendt inn komplett årsregnskap senere enn 31. august 2023, kan søke om delvis ettergivelse av forsinkelsesgebyret som har påløpt i august.
Se: Søke om ettergivelse av forsinkelsesgebyr eller fritak fra solidaransvar
Lunch
Medlemsfordeler
Som medlem i Revisorforeningen har du og ditt firma tilgang til en rekke fordeler.
Medlemsfordeler for deg personlig
BMW Group Norway – rabatt bilkjøp/leasing
Helseforsikring – Storebrand
Faglig informasjon – nettsiden, nyhetsbrev,veiledninger mv.
Veiledningstjenesten – alle fagområder på nett, svar innen 1–2 arbeidsdager
Brilleland – gunstige rabatter
Akademika.no – opptil 15 % rabatt
Rabatt på kurs
ReKomp kursabonnement
Medlemsfordeler for firmaet
Tjenestepensjon – Storebrand
Kollektiv ansvarsforsikring − Tryg (Profesjonsansvarsforsikring)Kontakt Howden for tilbud
Helseforsikring – Storebrand
BMW Group Norway – rabatt bilkjøp/leasing
Digitale verktøy − Simployer, Bisnode SmartCheck, Purehelp Pro, Styreplan for Revisor, Proff Forvalt
Nettside/sosiale medier – bransjeløsning fra Idium
ReKomp kursabonnement
Drift av virksomhet
Etablering og drift av virksomhet
Tilsyn og kontroll
Profilering av egen virksomhet
Revisor i profesjonelle vanskeligheter
Ny advokatforskrift og endringer i advokatloven − høring
Stortinget vedtok ny advokatlov 3. mai 2022. Advokatloven er en ny profesjonslov med en helhetlig regulering av advokaters virksomhet og av adgangen til å yte rettslig bistand for andre enn advokater. Loven kan ikke tre i kraft før en ny advokatforskrift er vedtatt.
Høringsforslaget inneholder overgangsregler til advokatloven, enkelte endringer i advokatloven og andre relaterte lover og forslag til en ny advokatforskrift.
Forslaget til ny advokatforskrift viderefører i stor grad gjeldende rett. De mest sentrale nye forslagene omhandler organisering av forsikringsadvokater, praksis som vilkår for advokatbevilling, prosedyrekravet, advokatkurset, krav til den utpekte advokaten og prinsipalen, etterutdanning, behandling av klientmidler, arkivhold, overtredelsesgebyr, rett til å drive advokatvirksomhet i Norge fra foretak med hovedsete i en annen EØS-stat eller Sveits og organisering av Advokattilsynet og Advokatnemnda. Som en følge av at rettsrådsmonopolet oppheves ved ikraftsettingen av advokatloven, er det også foreslått nye bestemmelser om rettslig bistand fra andre enn advokater.
Revisorforeningen mener at regnskaps- og revisjonsplikt for advokatforetak er viktig for den alminnelige tilliten til og tilsynet med advokatenes virksomhet. I høringen har vi blant annet gitt innspill om behandling av klientmidler og om revisors rapportering.
Skatteetatens informasjonsmøte om ny skattemelding for selskap
RF-skjemaene for skatt er historie, og denne våren må alle selskaper levere den nye skattemeldingen gjennom et regnskapssystem eller årsoppgjørsprogram. Den nye skattemeldingen innebærer en rekke endringer og forbedringer som vil påvirke deg som er regnskapsfører eller revisor.
Nå kan du se opptak fra Skatteetatens digitale informasjonsmøte om ny skattemelding 23. januar. Ruben Bjerketveit i Revisorforeningen kommer med gode råd til revisorene i siste del.
Se: Opptak av Skatteetatens informasjonsmøte om ny skattemelding for selskaper, 23. januar 2024
Næringsministeren lanserer fempunktsplan for å skape større åpenhet om aksjeeiere
For å sikre større åpenhet om hvem som eier aksjer, lanserte næringsminister Jan Christian Vestre 19. januar 2024 en fempunktsplan som foreslår følgende tiltak:
Bedre konsernrapportering
Forskrift om bedre tilgang til aksjeeierboken og aksjeeierregisteret
Forskrift om innsyn i forvalterregistrerte aksjer
En arbeidsgruppe skal gi anbefalinger om hvilke utfordringer som må tas hensyn til, hvilke muligheter som finnes, og hvordan rammene bør være
Registeret over reelle rettighetshavere skal gi informasjon om de fysiske personene som i siste instans eier eller kontrollerer en juridisk person, arrangement, enhet eller annen sammenslutning.
Kommende lovgivning om folkefinansiering
Forslag til ny lov om folkefinansiering av næringsvirksomhet er foreslått for å gjennomføre folkefinansieringsforordningen. Denne fastsetter regler for lånebasert og investeringsbasert (egenkapitalbasert) folkefinansiering av næringsvirksomhet, og har blant annet til formål å legge til rette for et velfungerende indre marked for folkefinansiering, samtidig som investorbeskyttelsen styrkes.
Kongen i Statsråd besluttet 26.1.2024 at Norge vil delta i EØS-komiteens beslutning om å innlemme folkefinansieringsforordningen i EØS-avtalen 2. februar 2024.
I Norge gjelder forordningen først etter endring av norsk lovgivning. Det fremgår ikke klart av informasjonen på regjeringen.no om innlemmelsen i EØS-avtalen hva som er tidslinjen videre frem til norsk lovgivning, men det nevnes at gjennomføringen av folkefinansieringsforordningen i norsk rett sannsynligvis også vil medføre behov for endringer i låneformidlingsloven og tilhørende forskrift.
Revisorforeningen støttet i høringen forslaget til gjennomføring av folkefinansieringsforordningen i norsk lov.
Se: Høring NOU 2021: 10 Ny lov om folkefinansiering av næringsvirksomhet
Fremtidig regulering av tilbydere av ESG-rangeringer
Europakommisjonen fremmet 13. juni 2023 et forslag om en forordning som regulerer virksomheten til tilbydere av ESG-rangeringer. Formålet med forordningen er å øke påliteligheten og sammenlignbarheten til ESG-rangeringer, og gjøre metodene som ligger bak vurderingene, mer gjennomsiktige.
Forordningen inneholder også regler om organiseringen av tilbydernes virksomhet, herunder regler som er ment å forebygge interessekonflikter. Etter forslaget skal tilbydere av ESG-rangeringer godkjennes og underlegges tilsyn av ESMA (den europeiske tilsynsmyndigheten).
Forordningsforslaget vurderes som EØS-relevant, men er ikke endelig vedtatt i EU. Finansdepartementet ber Finanstilsynet utrede behovet for endringer i norsk rett for å gjennomføre forventede EØS-forpliktelser som svarer til forordningen.
Departementet ber Finanstilsynet oversende utkast til regler og et høringsnotat utarbeidet i samsvar med utredningsinstruksen innen 15. november 2024, eller senere dersom det er nødvendig av hensyn til utfallet av forhandlingene mellom Europaparlamentet og Rådet.
I høringen av Europakommisjonens forslag ble det avgitt ett høringssvar fra Norge, fra Norges Bank Investment Management som forvalter oljefondet).
Referanser til IFRS® i årsrapporter mv.
IFRS Foundation® har oppdatert sine retningslinjer for varemerker og benevnelser av standarder i forbindelse med utgivelse av bærekraftsrapporteringsstandarder.
Det fremgår i retningslinjene punkt 2.1 at første gang det vises til IFRS-standarder i et dokument, skal «IFRS» etterfølges av varemerkesymbolet, for eksempel:
IFRS® Accounting Standards
IFRS® Sustainability Disclosure Standards
Les mer om referanser til IFRS i årsrapportene
For revisjonsberetningene har IASB Liaison Working Group i IAASB utgitt veiledning om implikasjonene for IAASB-standardene av IFRS Foundations oppdatering av sine retningslinjer for varemerker. Det fremkommer i veiledningen at det ikke forventes at varemerkesymbolet benyttes i revisjonsberetningen.
Temperaturmåler Dun & Bradstreet
2023 |
Samme periode 1 år tilbake* |
||||
|---|---|---|---|---|---|
29.12.–7.2. |
18.11.–28.12. |
Endring |
Endring |
||
Konkurs |
446 |
416 |
7,2 % |
522 |
-14,6 % |
Tvangsavvikling |
95 |
92 |
3,3 % |
112 |
-15,2 % |
Nyregistreringer |
22 079 |
23 345 |
-5,4 % |
21 724 |
1,6 % |
Antall anmerkninger |
1 951 215 |
1 961 640 |
-0,5 % |
1 891 378 |
3,2 % |
– Personer m/anmerkninger |
255 300 |
261 141 |
-2,2 % |
256 173 |
-0,3 % |
– Foretak m/anmerkninger |
68 328 |
66 967 |
2,0 % |
62 937 |
8,6 % |
Kilde: Dun & Bradstreet
* 29.12.22–07.02.23
Overgangsregler til nye regler om fusjonsfordringer
Fra og med inntektsåret 2023 er skatteloven § 11-7 annet ledd endret slik at skattemessig inngangsverdi på fordring etter såkalt trekantfusjon eller fisjon settes lik fordringens pålydende. Det vil derfor ikke lenger oppstå gevinst eller tap der morselskapet realiserer slike fordringer. Det vil heller ikke oppstå tilsvarende tap eller gevinst på gjelden for datterselskapet.
Det er gitt overgangsregler som innebærer at selskaper som har midlertidige forskjeller på fusjonsfordringer ved utgangen av 2023, kan velge å utligne forskjellen uten beskatning. Forutsetningen er at både mor- og datterselskapet treffer samme beslutning.
Skattedirektoratet har tatt stilling til to spørsmål knyttet til overgangsregelen i en tolkningsuttalelse.
Les mer på www.skatteetaten.no
Salg av overskuddsstrøm fra eget solcelleanlegg
Skattedirektoratet presiserer i en pressemelding 22. desember 2023 at privatpersoner som investerer i solcelleanlegg, normalt sett ikke anses som næringsdrivende. Strøm som produseres og brukes fortløpende av eieren, er ikke skattepliktig. Dersom noen har inntekter på salg av strøm fra solcelleanlegg, vil de imidlertid kunne bli skattepliktige for et netto overskudd som kapitalinntekt med 22 prosent.
Til skattemeldingsperioden og frist for innlevering av skattemeldingen for 2023 vil Skatteetaten gi veiledning til dem som i 2023 har solgt overskuddsstrøm av eget solcelleanlegg, om hvordan de skal regne seg frem til hva de eventuelt skal oppgi på skattemeldingen.
Les mer på www.skatteetaten.no
Eksempelsamlingen for revisjonsberetninger er oppdatert
Den mest betydningsfulle endringen er knyttet til at det henvises til IFRS Accounting Standards i stedet for International Financial Reporting Standards. Som følge av endringene i IAS 1 er betegnelsen a summary of significant accounting policies i avsnittet om konklusjon endret til material accounting policy information for den engelske versjonen av beretningene som avgis til regnskaper i samsvar med IFRS Accounting Standards. Tilsvarende endringer i den norske versjonen er at et sammendrag av viktige regnskapsprinsipper er endret til vesentlige opplysninger om regnskapsprinsipper.
Det er også innarbeidet en rekke mindre endringer som gjelder betegnelser som ikke er brukt konsistent, bruk av datoangivelse i de engelske beretningene samt identifiserte grammatiske feil.
Krav til kjønnsbalanse i norske styrer
Nye lovkrav om at store og mellomstore selskaper skal ha minst 40 prosent kjønnsbalanse i styret, trådte i kraft fra 1. januar 2024, med gradvis innføring mellom 2024 og 2028.
I aksjeselskaper er bare 20 prosent av styrerepresentantene kvinner. For 20 år siden var tallet 15 prosent. Dette ønsket regjeringen å gjøre noe med, og la derfor frem krav til kjønnssammensetningen i norske styrer. Forslaget ble utarbeidet i nært samarbeid med NHO og LO. I første omgang gjelder det selskaper med mer enn 100 millioner kroner i samlede drifts- og finansinntekter. Dette omfatter ca. 8000 selskaper. Deretter vil reglene utvides årlig frem til 2028 og vil totalt gjelde om lag 20 000 selskaper.
Beregninger viser at det vil bli behov for å rekruttere om lag 6 600 nye styrerepresentanter ved gjennomføring av første trinn i 2024, og nesten 13 000 nye styrerepresentanter totalt frem mot 2028, de fleste av disse kvinner.
Se: Lov om endringer i foretakslovgivningen mv. (kjønnssammensetning i styret)
Overtidsarbeid i årsoppgjøret − behov for å søke om dispensasjon?
Årsoppgjøret er i gang, og behovet for å jobbe utover normalarbeidstid øker. Som arbeidsgiver er du pålagt å føre kontroll med og aktivt følge opp at ansatte i virksomheten ikke arbeider ut over grensene for daglig, ukentlig og periodevis arbeidstid. Det kreves at du har klare, dokumenterbare rutiner for slik oppfølging.
Kun personer i «ledende» og «særlig uavhengige» stillinger er unntatt arbeidstidsbestemmelsene i arbeidsmiljøloven. For alle andre gjelder i utgangspunktet lovens arbeidstidsbestemmelser. Har ditt firma vurdert om dere må søke Arbeidstilsynet om dispensasjon fra arbeidstidsbestemmelsene?
Loven åpner for at virksomheter uten tariffavtale kan søke om:
Økt ukeramme – inntil 25 timer overtid pr. uke (hovedregel maks ti timer)
Økt årlig ramme – ut over 200 timer overtid pr. år (hovedregel maks 200 timer)
På medlemssidene hos Revisorforeningen (krever pålogging) finnes:
Mal for søknad om utvidet overtidsarbeid til Arbeidstilsynet (Word-fil),
Mal for et drøftelsesmøte med representanter for de ansatte (Word-fil) (obligatorisk for å få søknaden behandlet) og
Formuesverdi på næringseiendom utenom de fire største byene
Skattedirektoratet har gitt anvisning på hvordan ikke-børsnoterte selskaper skal hensynta den nye rabatten for næringseiendommer utenom de fire største byene i skattemeldingen for 2023.
Formuesverdien på næringseiendom beregnes ved at den beregnede utleieverdien x 0,9 divideres med en kalkulasjonsfaktor på 8,5 % for 2023. I statsbudsjettet for 2024 ble det vedtatt et tillegg i kalkulasjonsfaktoren på 1 prosentpoeng for eiendommer i andre kommuner enn Oslo, Bergen, Trondheim og Stavanger.
Det ble samtidig lagt til grunn at regelendringen må innarbeides i skattemeldingen for aksjeselskaper for inntektsåret 2023, slik at den nye verdien kan bli lagt til grunn i aksjonærenes skattemelding for inntektsåret 2024. Aksjonærer benytter i de fleste tilfeller verdien ved utgangen av 2023 som formuesverdi for 2024, jf. skatteloven § 4-12 annet ledd.
Skattedirektoratet har nå gitt anvisning på hvordan dette skal gjennomføres for selskaper som eier næringseiendom utenom Oslo, Bergen, Trondheim og Stavanger.
Les mer på revisorforeningen.no


