


– viktige avklaringer
Siden finansavtaleloven trådte i kraft er det fastsatt forskrifter til loven, det er avgitt tolkningsavklaringer som klargjør bestemmelser i loven og det er kommet enkelte retts- og nemdavgjørelser av prinsipiell betydning. I denne artikkelen settes fokus på viktige avklaringer som har kommet (og ikke kommet) etter at vår forrige artikkel om loven ble skrevet i Revisjon & Regnskap nr. 1 2022.
Ny finansavtalelov – lov 18. desember 2020 nr. 146 om finansavtaler – (heretter «finansavtaleloven» eller bare «loven»), trådte i kraft 1. januar 2023 og i Revisjon & Regnskap nr. 1 2022 skrev vi om sentrale endringer som ville bli innført med den nye loven. Artikkelen tok for seg lovens systematikk og virkeområde, tjenesteyters plikter, adgangen til å endre kredittavtaler, samt digital kommunikasjon og ansvar ved misbruk av elektronisk signatur. Vår forrige artikkel ble skrevet før loven trådte i kraft. I denne artikkelen har vi ikke til hensikt å gi en ny redegjørelse for loven som sådan.
Overordnet om finansavtaleloven
Den nye finansavtaleloven gjennomfører de privatrettslige delene av EUs reviderte betalingstjenestedirektiv, betalingskontodirektivet og boliglånsdirektivet.* Det reviderte betalingstjenestedirektivet 2015/2366/EU (PSD2), Betalingskontodirektivet 2014/92/EU (PAD) og Boliglånsdirektivet 2014/17/EU (MCD). Loven viderefører og innfører også norske reguleringer uten direktivforankring. Samlet sett representerer loven en nokså kraftig modernisering av norsk finansavtalerett.
Et uttalt formål med loven er å bidra til god balanse mellom tjenesteyteren og kunden. Dette innebærer, ifølge Justisdepartementet, et sterkere forbrukervern, med en tydeliggjøring av forbrukerens rettigheter og tjenesteyterens plikter.*Prop. 92 LS (2019-202) side 10.
Kredittvurderinger
I forrige artikkel skrev vi bl.a. om tjenesteyters veiledningsplikt, forklaringsplikt og kredittvurderingsplikt.
Veiledningsplikten innebærer i korte trekk at kunden «etter behov» skal veiledes i valget mellom ulike produkter og tjenester.*Finansavtalelovens veiledningsplikt gjelder imidlertid ikke for investeringstjenester omfattet av verdipapirhandelloven – ettersom tilsvarende allerede er (strengere) regulert der. Forklaringsplikten innebærer i korte trekk at kredittyter skal gi kunden tilstrekkelige og tilpassede forklaringer om kredittavtalens viktigste egenskaper, inkludert informasjon om betydningen av eventuelle tilleggsvilkår og konsekvenser av mislighold. Forklaringene skal sette kunden i stand til å vurdere om avtalen passer for vedkommende kundes behov og økonomi.*Finansavtaleloven §§ 5-1 og 6-1.
Kredittvurderingsplikten innebærer at kredittyter skal vurdere kundens kredittevne basert på opplysninger om kundens økonomiske situasjon, herunder inntekt, eiendeler, utgifter og andre økonomiske forpliktelser.*Finansavtaleloven §§ 5-1 og 6-1. Her har det kommet viktige presiseringer i forskriften til loven.
Trafikklysmodellen
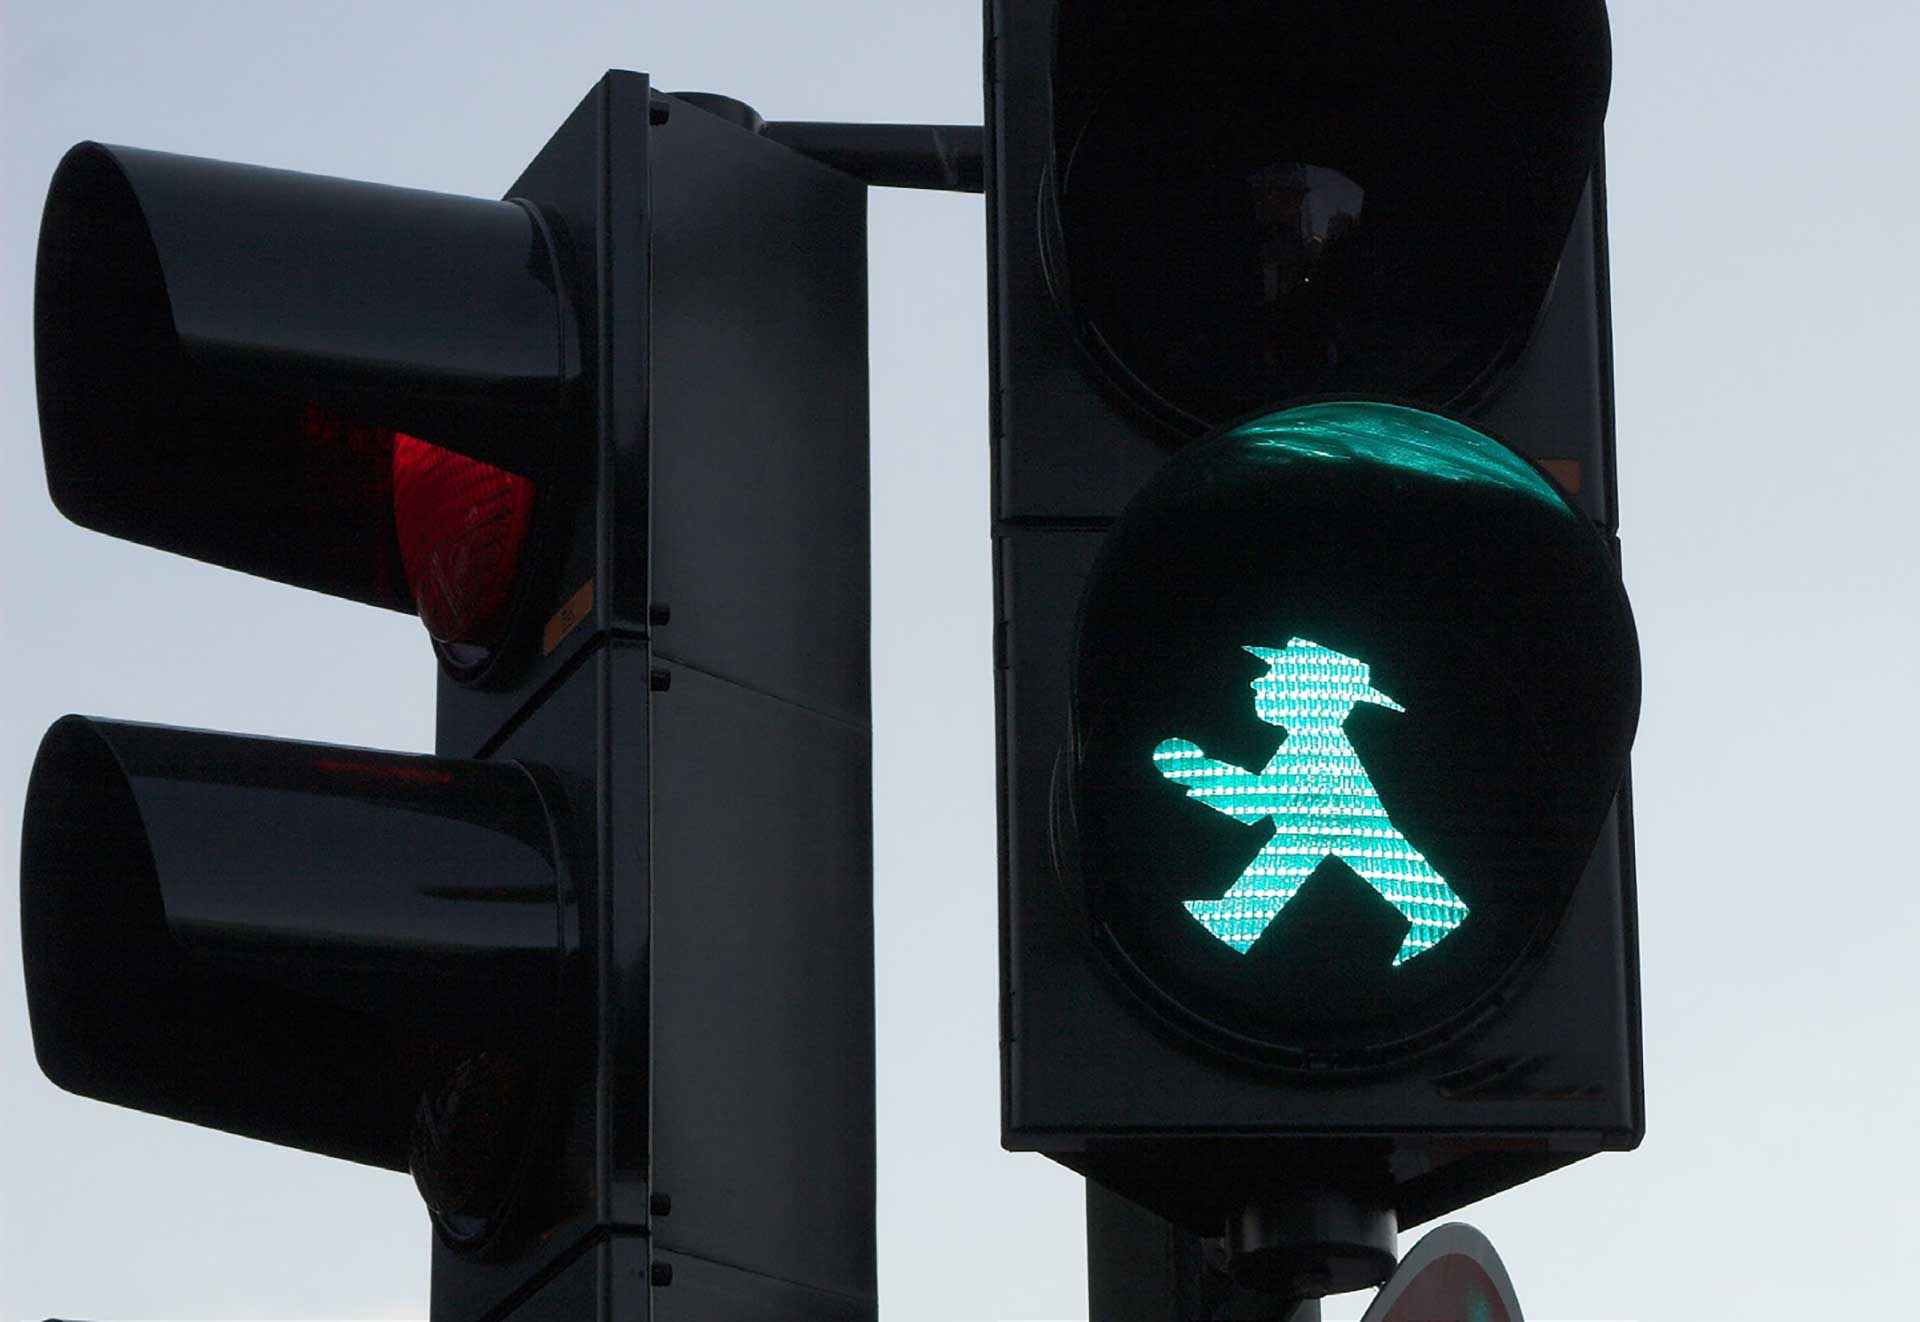
Trafikklysmodellen viser kundens evne til å håndtere en vesentlig økning i renten. Grønn innebærer liten risiko, gul liten eller akseptabel risiko og rød uakseptabel risiko.
Resultatet av kredittvurderingen skal presenteres til kunden eller kausjonisten ved bruk av kategoriene grønn, gul eller rød.*Finansavtaleforskriften § 5-1 (5). Kategoriene er ment å reflektere risikoen for at kunden ikke kan overholde sine forpliktelser etter avtalen, og kundens evne til å håndtere en vesentlig økning i renten (hvor grønn innebærer liten risiko, gul liten eller akseptabel risiko og rød uakseptabel risiko). Ved plassering i rød kategori vil normalt avslagsplikten inntre.*Avslagsplikten innebærer at kredittyter ikke kan inngå avtale om kreditt dersom det er usannsynlig at kunden har tilstrekkelig evne til å oppfylle forpliktelsene etter avtalen, jf. ny finansavtalelov § 5-4 (1). Dersom risikoen for at kunden ikke kan overholde sine forpliktelser etter avtalen ikke er akseptabel, må dette normalt også innebære at det er usannsynlig at kunden har tilstrekkelig evne til å oppfylle sine forpliktelser etter avtalen.*Krav til å formidle resultatet av kredittvurderingen i henhold til trafikklysmodellen gjelder ikke for kredittavtale der en kommune er kredittyter, jf. finansavtaleforskriften § 5-1 (7).
Formålet med trafikklysmodellen er å gi kundene et grunnlag for å forstå risikoen knyttet til å benytte seg av innvilget kreditt. Resultatet av kredittvurderingen er ikke nødvendigvis avgjørende for svaret på kredittsøknaden, og dermed kan resultatet av kredittvurderingen være at kunde er klassifisert i grønn kategori, samtidig som kredittsøknaden avslås. Det er ingen begrunnelsesplikt for avslag på kredittsøknader,*Finansavtaleloven §§ 5-3 (4) og 6-1 (3). men det kan i slike situasjoner være naturlig at banken formidler at det ikke er noen direkte sammenheng mellom kredittvurderingen og avslaget, da det kan virke ulogisk for kunden å få avslag.
Renteendring på terminlån
Den nye finansavtaleloven videreførte ikke tjenesteyters adgang til ensidig å endre kredittavtaler til kundens ugunst. Etter loven kreves nå en endringsavtale, i form av aktivt eller passivt kundesamtykke, for at vilkårene i avtalen skal kunne endres til skade for kunden.
Tidsubestemte kredittavtaler
Den nye finansavtaleloven videreførte ikke tjenesteyters adgang til ensidig å endre kredittavtaler til kundens ugunst. For å endre i vilkårene i kredittavtaler til skade for kunden kreves nå en endringsavtale, i form av aktivt eller passivt kundesamtykke.
Et svært praktisk endringsønske for kredittgiver er å øke renter, gebyrer eller andre kostnader ved kreditten. Når det gjelder tidsubestemte kredittavtaler (slik som kredittkort og andre rammeavtaler), følger det direkte av loven at det avtales at kredittyter har rett til å si opp avtalen med to måneders varsel så lenge det foreligger «saklig grunn». Kundens manglende aksept til en renteøkning vil normalt være en saklig grunn for oppsigelse. Ved oppsigelse bringes kreditten til forfall.*Finansavtaleloven § 3-14.
Terminlån med fastsatt løpetid
Det som ikke kommer tydelig frem av loven er om kredittyter har en tilsvarende rett til å si opp en tidsbestemt kredittavtale, altså terminlån med fastsatt løpetid (typisk boliglån), ved kundens manglende aksept av endringen, for eksempel renteøkning.
Her er lovteksten taus. Det er også uttalelser i forarbeidene som tilsier at avtalen da skal løpe videre uten endringene. Loven kan ikke fravvikes til skade for forbrukere. I fravær av en autoritativ tolkningsuttalelse var det derfor uklart om forbrukere med terminlån i praksis hadde en reservasjonsrett knyttet til økning av renter, gebyrer og andre kostnader, altså, til å kunne si til banken; «høyere rente? nei takk».
En rettstilstand hvor kredittyter ikke har anledning til å forhøye utlånsrenten, ville vært samfunnsøkonomisk krevende. Kredittgiver ville sittet alene med risikoen for økningen i egne innlånskostnader (økt styringsrente m.m). I en slik situasjon ville kredittgiver enten måtte avtale (høy) fastrente eller såkalt referanserentelån (referanserente pluss margin) – hvor nominell rente følger syklus i referanserenten.
For å rydde bort usikkerheten, ba Finans Norge om en tolkningsavklaring fra Justisdepartementet. Tolkningsavklaringen kom 9. september 2022. I korte trekk fastslo Justisdepartementets lovavdeling at kreditor, også for tidsbestemte avtaler (terminlån) har adgang til å avtale i kredittvilkårene at renter senere kan foreslås endret til forbrukers ugunst, og at dersom ikke kunden samtykker til endringen, vil dette kunne innebære en saklig oppsigelsesgrunn som bringer lånet til forfall. Slik loven er utformet, er ikke den rettslige begrunnelsen helt intuitiv, men resultatet er etter vår mening fornuftig.
Saklighetskrav ved renteøkning
Justisdepartementets tolkningsuttalelse har gitt rettsavklaring knyttet til bankers adgang til å avtale renteøkning også på terminlån. Et forslag fra banken om endring i avtalen til kundens ugunst, og ikke minst en senere oppsigelse om endringen ikke godtas, må likevel være saklig begrunnet.
Bankene blir jevnlig kritisert i media for å være for raske med å sette opp utlånsrenten ved økte innlånskostnader, uten at renten settes tilsvarende ned ved senere reduksjon i innlånskostnader. I en ganske fersk dom konkluderte lagmannsretten med at en bank (ved et terminlån med flytende rente), ikke hadde rett til å sette opp renten grunnet økt styringsrente når ikke renten ble satt tilsvarende ned da styringsrenten gikk ned.*Agder lagmannsretts dom 15. mars 2023 (LA-2022-7275). Resultatet i dommen var nokså konkret begrunnet i avtalevilkårene som sa at banken som utgangspunkt skulle sette renten tilsvarende ned når forholdene som begrunnet rentehevingen er bortfalt.
Tilstrekkelig med skjønnsmessig renteøkningsadgang?
Vanligvis vil bankens kredittvilkår ha en standardformulering hvor det presiseres hva som utgjør saklig grunn til renteøkning, for eksempel at renten kan foreslås endret når dette er saklig begrunnet ut fra bl.a. «pengemarkedsrenten», «hensynet til kredittgivers inntjeningsevne på sikt», eller «endringer i bankens innlånskostnader», mv. Spørsmålet er om slik skjønnsmessig angivelse av hva som begrunner renteøkning, er i tråd med EU-retten. EFTA-domstolen er i to saker sendt inn fra domstolene på Island,*E-1/23 Elva Dögg Sverrisdóttir and Ólafur Viggó Sigurðsson v Íslandsbanki hf. og E-13/22 Birgir Þór Gylfason and Jórunn S. Gröndal v Landsbankinn hf. bedt om å klargjøre hvilke rettslige rammer som gjelder etter EUs boliglånsdirektiv og forbrukeravtaledirektiv.
I korte trekk skal EFTA-domstolen ta stilling til om direktivene forbyr standardvilkår som gir bankene en skjønnsmessig renteøkningsadgang grunnet vagt definerte markedsforhold, styringsrente eller pengekravsrente. De islandske forbrukerne, som anla sakene for de islandske domstolene, mener at direktivene krever at vilkårene har en helt konkret og etterprøvbar renteendringsklausul.
Finansavtaleloven implementerer bl.a. EUs boliglånsdirektiv, og skal etter norske tolkningsprinsipper tolkes direktivkonformt. Utfallet i EFTA-domstolen vil derfor kunne ha stor betydning også for norske bankers renteendringsadgang. Det er i skrivende stund usikkert når EFTA-domstolens avgjørelse vil komme. Sakene følges med spenning.
Betalingsutsettelser – når må man ha kredittavtale?
En betalingsutsettelse, typisk en situasjon hvor en vare eller tjeneste leveres før betalingskravet forfaller, innebærer i norsk finanstradisjon at selger gir kjøper en kreditt.*Kredtittelementet oppstår i korte trekk fordi det ikke er samtidighet mellom leveransen av varen/tjenesten og betalingen. Det følger av finansavtaleloven at med kredittavtale menes også «avtale om kreditt i form av betalingsutsettelse». Loven gjelder altså ikke bare ved tradisjonelle lån, men også ved avtale om kreditt i form av betalingsutsettelse.*Finansavtaleloven §§ 1-3 (1), jf. 1-7 (1). Dette innebærer at kravene til kredittavtaler i utgangspunktet også gjelder ved avtaler om betalingsutsettelse.
En svært praktisk form for betalingsutsettelser er at selger av en vare eller tjeneste sender kunden en faktura med forfallstid litt frem i tid. Etter tidligere finansavtalelov var det ikke krav til kredittavtale dersom betalingsutsettelsen var rente- og (tilnærmet) kostnadsfri.*Gammel finansavtalelov § 44 (2) bokstav a). I praksis ble derfor heller ikke spørsmålet om betalingsutsettelser utgjorde en kredittavtale i lovens forstand, satt på spissen. I den nye finansavtaleloven ble imidlertid dette unntaket innsnevret betraktelig.
Unntak fra visse forpliktelser
Etter den nye finansavtaleloven gjøres det fortsatt unntak fra en rekke bestemmelser dersom betalingsutsettelsen gis uten eller til ubetydelig kostnad for kunden og ikke er ment å overstige 90 dager, og pengekravet ikke overdras før det er forfalt til betaling.*Finansavtaleloven § 5-22 fastsetter at visse kredittavtaler faller utenfor virkeområdet til kapittel 5. Kredittavtalen kan likevel være omfattet av reglene i kapittel 3 når kunden er forbruker – og det er her sentrale regler om avtaleinngåelsen står. Dersom man er omfattet av unntaket om betalingsutsettelse gjelder bl.a. ikke forklaringsplikten og kredittvurderingsplikten. Kravene i lovens kapittel 3, herunder opplysningsplikter, og krav til avtaleinngåelsen (skriftlighet, signaturkrav, mv.) gjelder imidlertid i utgangspunktet fortsatt.
En selger som gir betalingsutsettelse i form av faktura til egne kunder risikerer derfor, slik loven er utformet, i utgangspunktet å måtte formalisere kravet i en kredittavtale, herunder innhente signatur fra kjøper/låntaker.*Finansavtaleloven § 3-9. Dette vil være veldig upraktisk for selgere i mange situasjoner. Spørsmålet er derfor om det virkelig har vært meningen at enhver faktura/betalingsutsettelse skal regnes som en kredittavtale. Eller sagt på en annen måte, om det kan utstedes faktura med betalingsutsettelser uten at dette samtidig skal anses som en kredittavtale i finansavtalelovens forstand.
Er formålet å gi kreditt eller å administrere et oppgjør?
I en tolkningsuttalelse 23. februar 2023 tok Justisdepartementets lovavdeling nærmere stilling til dette. I korte trekk påpekte departementet at spørsmålet om utstedelse av en faktura i forbindelse med en avtale om betalingsoppgjør også skal anses som en avtale om kreditt, som et utgangspunkt, beror på en tolkning av avtalen mellom kjøperen og selgeren, hvor partenes formål med avtalen er sentrale momenter. Altså må man kartlegge om det med fakturaen har vært meningen å innvilge kreditt eller gjennomføre et praktisk oppgjør. Et annet tolkningsmoment vil være betalingsutsettelsens lengde. Dersom denne er vesentlig lengre enn alminnelig praksis, vil dette være et moment som taler for at partene har inngått avtale om betalingsutsettelse (som krever kredittavtale) og ikke kun bruk av faktura som ledd i betalingsoppgjøret.
Spørsmålet om formålet er å gi kreditt eller administrere et oppgjør, vil kunne være krevende å avgjøre. Når det gjelder hva som er normal betalingsutsettelse, vil også dette variere, men 14 dagers fristutsettelse er vanlig i mange bransjer. Den praktiske hovedregelen vil nok fortsatt være at alminnelige fakturaer som gir betalingsutsettelse ikke trenger ledsagelse av, eller oppfylle kravene til en kredittavtale. Det vil likevel kunne oppstå krevende grensetilfeller.
Kreditt som er ment å overstige 90 dager eller pengekravet overdras før forfall
Dersom kreditten er ment å overstige 90 dager, eller overdras før pengekravet forfaller til betaling, gjelder uansett ikke unntakene fra loven. Da skal betalingsutsettelsen etter lovens klare ordlyd anses som en kredittavtale, med alle krav dette innebærer. Det er verdt å nevne at finansavtaleloven med dette faktisk innførte en stor begrensning for mange selgere som ikke gjaldt før. Det er mange selgere som tilbyr såkalt faktura som betalingsform, i samarbeid med et eksternt finansforetak. Et vanlig oppsett er at kunden kan velge utsatt betaling i form av «faktura». Velger kunden dette alternativet, vil selger av varen/tjenesten overdra betalingskravet mot kunden til tjenesteyteren (såkalt fakturakjøp). Unntaket for betalingsutsettelser gjelder som nevnt ikke hvis pengekravet overdras før det er forfalt til betaling. Dette vil i praksis si at en selger som gir betalingsutsettelser, ikke kan overdra fakturaen til en kredittinstitusjon uten bruk av kredittavtale. Dette gjelder også selv om vilkårene for fakturabetalingen i utgangspunktet ikke krevde avtale.
Ansvar ved misbruk av elektronisk identifikasjon (BankID)
Utviklingstrekk i retts- og nemdpraksis
Ved et forsettlig brudd på pliktene til oppbevaring av BankID kan innehaveren av BankID holdes ansvarlig for hele tapet når BankID blir misbrukt av andre.
Elektronisk signatur, hovedsakelig i form av BankID, kan benyttes både som sterk kundeautentisering, f.eks. når kunden logger seg inn i sin nettbank, og til elektronisk signering av en avtale, for eksempel en kredittavtale, eller til å samtykke til (gjennomføre) en betalingstransaksjon. BankID brukes altså både til å identifisere kunden og som dokumentasjon for kundens viljeserklæring. Den nye finansavtaleloven kodifiserer tidligere rettspraksis og utvider også kundevernet på en rekke punkter.
I forrige artikkel skrev vi om ansvarsfordelingen mellom tjenesteyteren og den som har rett til å signere med elektronisk signatur (rettighetshaveren) dersom tredjeperson misbruker den elektroniske signaturen, for eksempel til låneopptak eller en betalingstransaksjon. Vi nøyer oss her med å påpeke noen utviklingstrekk i nemds- og rettspraksis siden forrige artikkel ble skrevet.
Etter nemds- og rettspraksis kan man skille mellom to typiske situasjoner hvor kunden har blitt utsatt for økonomisk tap gjennom bruk av BankID.
Den ene situasjonen er der tap oppstår ved at kunden blir lurt til å oppgi BankID og passord til svindlere som selv benytter disse til å ta opp lån eller gjennomføre betalinger fra kundens konto, altså at BankID blir misbrukt av andre enn kunden.
Den andre situasjonen knytter seg til tap som oppstår ved at kunden blir svindlet og manipulert/villedet til selv å gjøre en transaksjon med egen BankID, typisk fakturasvindel, mv. Her er det kunden selv som bruker BankID, men grunnet en underliggende svindel.
(i) Ansvar når BankID blir misbrukt av andre
Hovedregelen er at tjenesteyteren (f.eks. banken) er ansvarlig for tap som oppstår ved misbruk av elektronisk signatur, selv om rettighetshaveren (innehaveren av BankID) ville vært ansvarlig etter ellers gjeldende rettsregler. Innehaveren av BankID skal likevel betale en egenandel på inntil 450 kroner dersom han eller hun kunne ha oppdaget misbruket på forhånd. Dersom innehaveren ved grov uaktsomhet har unnlatt å oppfylle sine forpliktelser, kan han eller hun bli ansvarlig for en egenandel på inntil 12 000 kroner. Grov uaktsomhet kan for eksempel innebære at man ikke har beskyttet PIN-koden.
Forsettlig pliktbrudd
Ved forsettlig brudd på pliktene til oppbevaring av BankID kan innehaveren av BankID holdes ansvarlig for hele tapet. Dersom innehaveren forsettlig har delt BankID med en tredjeperson, risikerer vedkommende altså å bli ansvarlig for hele det økonomiske tapet som oppstår som følge av misbruket. Når det gjelder forsettlig deling av BankID, avsa Høyesterett 31. september 2022 en dom som klarla ansvarsfordelingen mellom bank og kunde:*Denne dommen ble avsagt etter tidligere finansavtalelov, men er relevant og illustrer godt hva resultatet ville vært om den ble avsagt etter ny finansavtalelov. Kort forklart hadde en eldre kvinne blitt lurt av kriminelle, som utgav seg for å være representanter for banken, til å oppgi egen BankID-kode og passord. Etter avtalevilkårene med banken pliktet kunden å ikke røpe passord og BankID til noen, heller ikke til banken. Det var klart at kunden med viten og vilje hadde gitt fra seg opplysningene. Men hun var ikke i handlingstidspunktet bevisst pliktene til å ikke dele disse med noen (og forstod heller ikke at hun ga opplysningene fra seg til svindlere). Spørsmålet var om hun da skulle anses å ha forsettlig gitt fra seg opplysningene (og måtte dekke det meste av tapet selv). Høyesterett fastslo at forsettet også måtte omfatte viten om selve pliktbruddet, altså at hun også måtte være klar over at hun delte opplysninger i strid med vilkårene for BankID (for å kunne holdes ansvarlig for hele tapet). Forsettskravet var ikke oppfylt, ettersom hun hadde trodd at hun snakket med en representant for banken, og etter omstendighetene ikke var klar over at hun ikke kunne gi koden og passordet til bankens ansatte. Banken ble derfor kjent ansvarlig for mesteparten av tapet, og kvinnens ansvar var begrenset til en egenandel på 12 000 kroner.
Høyesterettsdommen klargjorde forsettbegrepet slik dette var definert i tidligere finansavtalelov. Ordlyden i ny finansavtalelov har imidlertid styrket forbrukervernet direkte i lovteksten: For at kunden skal holdes ansvarlig for hele beløpet etter ny lov, er det ikke tilstrekkelig at kunden forsettlig har misligholdt sine plikter (til sikker oppbevaring av BankID), kunden må også forstå at misligholdet kan innebære en nærliggende fare for at betalingsinstrumentet kunne bli misbrukt.*Finansavtaleloven § 4-30 (4). Dette er altså en sikkerhetsventil i loven som typisk vil kunne beskytte personer i sårbare livssituasjoner som deler BankID med betrodde hjelpere.
(ii) Ansvar når kunden svindles til selv å benytte BankID til å gjennomføre en transaksjon
En praktisk misbrukssituasjon er når kunden forledes av svindlere til å gjennomføre en betalingstransaksjon med BankID (f.eks. ved at svindlere tar kontakt med kunden pr. telefon og utgir seg for å være noen andre, utsteder falsk faktura etc.).
Disse sakene er mange. Ansvarfordelingen mellom tjenesteyter og kunde er ikke like klar i verken lov, nemd- eller rettspraksis.
Tjenesteyters ansvar for ikke-godkjente betalinger
Utgangspunktene for ansvarsfordelingen synes likevel å være ganske klare. Tjenesteyter (banken mv.) har risikoen for ikke godkjente betalinger mens kunden som utgangspunkt har risikoen for egne godkjente betalinger.*Finansavtaleloven § 4-30. Med godkjent menes at kunden har samtykket til betalingstransaksjonen i den formen og på den måten som er avtalt med tjenesteyter, typisk gjennom BankID.*Finansavtaleloven § 4-2. Slik vi ser det, innebærer risikofordelingen at tjenesteyter som klart utgangspunkt har risikoen for svindel mot selve «betalingssystemet» (for eksempel hacking, som gjør at transaksjoner gjennomføres uten at kunden har autorisert dette), mens kunden selv har risikoen for svindel knyttet til sin egen betalingsbeslutning (for eksempel svindel/manipulasjon knyttet til om det foreligger en betalingsforpliktelse).
Dette synes også å være standpunktet til Finansklagenemnda i tidligere praksis, hvor nemnda har lagt til grunn at det at kontohaveren er blitt lurt av en svindler til å gjennomføre autorisering med BankID, ikke kan gjøres gjeldende overfor betalingstjenesteyter (FinKN-2020-227). Med andre ord hadde kunden samtykket til betalingstransaksjonen på den måten som var avtalt med tjenesteyter, og dermed måtte kunden bære risikoen for betalingen (svindelen) selv.
Tjenesteyters ansvar for manipulerte betalingsbeslutninger
I senere nemdpraksis (FinKN-2022-978 og FinKN-2023-355) synes nemda å ha forlatt dette synet. I sistnevnte saker kom Finansklagenemnda til at det ikke forelå et gyldig samtykke (instruks) for betalingene til tjenesteyter på grunn av den underliggende svindelen (manipulasjonen) av betalingsbeslutningen. Det synes altså å være en dreining mot å anse manipulerte betalingsbeslutninger som ikke godkjente i relasjon til tjenesteyter. Avgjørelsene gir et sterkt forbrukervern, men setter samtidig tjenesteyter i en krevende situasjon, og særlig tatt i betraktning at tjenesteyter også har plikt til å gjennomføre betalingstransaksjoner effektivt innen korte frister når de blir instruert av kunden (gjennom BankID). De fleste tjenesteyterne har i alminnelighet også en begrenset mulighet til å avdekke en underliggende svindel (ugyldighet) knyttet til en manipulert betalingsinstruks.
Ansvarsfordelingen ved misbruk av elektronisk signatur (BankID), som nevnt over, hensyntar blant annet at tjenesteyter har flere muligheter til å iverksette tiltak for å unngå at tredjepersoner misbruker elektronisk identifikasjon, at det er tjenesteyterne selv som har kontroll over rutiner og sikkerhetsmekanismer som gjelder ved bruk av digitale løsninger, og at tjenesteyterne har mulighet til å pulverisere tap. Formålet er også å gi tjenesteyterne et insitament til å sørge for betryggende metoder for autentisering ved elektronisk inngåelse av avtaler og bruk av tjenester.*Prop.92 LS (2019-2020) pkt. 18.2.5.
Samtidig må kunder ta sin del av tapet avhengig av utvist skyld knyttet til oppbevaring/deling mv. av BankID (se over). I tilfeller som nevnt her er det imidlertid ikke elektronisk signatur (BankID) som misbrukes av andre, men kundene som selv er manipulert (svindlet) til å benytte seg av sin egen elektroniske signatur, og til å gjøre en overføring/betaling de egentlig ikke ønsket. Det er noe krevende å se for seg hvilke sikkerhetstiltak tjenesteyter kan iverksette som vil være effektive for å unngå at kunder svindles, eller hvordan tjenesteytere enkelt skal kunne verifisere om transaksjonen som kunden har instruert, faktisk er i samsvar med kundens vilje.*Det kan i konkrete tilfeller kanskje tenkes situasjoner hvor dette er/kan være synlig, f.eks. basert på uvanlig beløp/frekvens og/eller mismatch i navn og kontonummer kan gi tjenesteyter grunnlag for mistanke En rettslig løsning hvor tjenesteytere har den fulle økonomiske risikoen ved tredjeparters svindel mot egne kunder, kan også gi grunnlag for uheldige insentiver knyttet til kunders egen årvåkenhet mot svindelforsøk.
Utviklingen i EU
Dette er selvsagt ikke særnorske utfordringer, men utfordringer som oppstår i kjølvannet av digitaliseringen av finansielle tjenester i hele EU. EU har også kommet med forslag til nytt betalingstjenestedirektiv og forordning, hvor ansvarsfordelingen mellom institusjon og kunde knyttet til slike svindelsituasjoner reguleres nærmere. I korte trekk foreslås det fra EU-hold at tjenesteyter skal ha risikoen for at svindlere oppgir seg for å være representanter fra tjenesteyter, og slik svindler kunder.*Forslag til Payment Service Regulation (PSR) fortalen punkt (79) og artikkel 59. Dette er regelverk som etter hvert også vil gjennomføres i Norge gjennom bl.a. finansavtaleloven. Det er likevel ennå prematurt å si noe helt sikkert om hvordan reglene til slutt blir, men det er trygt å si at retningen, også på EU-nivå, går i favør av styrket forbrukervern.
Svindelsituasjonene omhandler praktiske og prinsipielle spørsmål. Det blir spennende å følge utviklingen i EU, og ikke minst om den linjen Finansklagenemda har lagt seg på, vil opprettholdes av domstolene.


