Aktuelt
Viktig hvis du vil beholde tittelen som statsautorisert revisor
Etter at du har fått godkjenning som statsautorisert revisor, må du oppfylle lovkravene til skikkethet og etterutdanning til enhver tid for å beholde godkjenningen. Overgangsordningen som gjør det mulig å kalle seg statsautorisert revisor uten å oppfylle kravet til 120 timer etterutdanning, utløper nå i 2023.
Dersom du ikke har revisorregisternummer, må du søke Finanstilsynet om revisorregisternummer innen utgangen av 2023 for å kunne fortsette å bruke tittelen statsautorisert revisor når vi -passerer årsskiftet.
Kursplanlegger
Hvis du er medlem i Revisorforeningen og/eller har Rekomp kursabonnement, har du tilgang til en kursplanlegger på revisorforeningen.no.
Er du usikker på om du er revisor med eller uten revisorregisternummer? Det finner du ut om du søker på navnet ditt i Finanstilsynets virksomhetsregister.
Automatisk deponering av tittel
Hvis du som mangler revisorregisternummer ikke søker Finanstilsynet innen utgangen av 2023, blir tittelen din automatisk deponert. Det innebærer at i mellomperioden kan du ikke bruke tittelen statsautorisert revisor, men du kan søke om å få tittelen igjen på et senere tidspunkt. Kravene som stilles til søknad og dokumentasjon ved søknad om godkjenning etter deponering, er tilsvarende som ved søknad om revisorregisternummer.
Dersom du ikke praktiserer som revisor, og ikke ønsker å oppfylle kravet til løpende etterutdanning for å kunne bruke tittelen statsautorisert revisor, kan du deponere tittelen din. Dette skjer automatisk dersom du ikke har revisorregisternummer og ikke søker Finanstilsynet om revisorregisternummer innen 31.12.2023.
Med deponert godkjenning kan du ikke bruke revisortittelen
Deponering betyr at du frivillig sier fra deg revisorgodkjenningen, og at du senere kan aktivere godkjenningen med en forenklet søknadsbehandling i Finanstilsynet.
Med deponert godkjenning kan du ikke bruke revisortittelen. Du behøver ikke å oppfylle kravene til etterutdanning. Du fortsetter som fullverdig medlem av Revisorforeningen.
Mer utfyllende informasjon om temaet finnes på revisorforeningen.no
SA3801 Revisors attestasjoner til Skatteetaten – høring
Høringen gjelder forslag til oppdatert attestasjonsstandard SA 3801. Standarden skal etter forslaget benyttes ved attestasjoner som avgis 1. januar 2024 eller senere.
Revisjonskomiteen ber om at skriftlige kommentarer til forslaget sendes til ruben.bjerketveit@revisorforeningen.noinnen 30. september 2023.
Les mer på revisorforeningen.no
Foreslår forenklinger for fusjonsfordringer og gjeld etter trekantfusjon og fisjon
Finansdepartementet har sendt på høring forslag om at skattemessig verdi på fusjonsfordringer og gjeld etter konsernfusjon og fisjon (trekantfusjon/fisjon) settes lik regnskapsmessig verdi.
Dermed vil ikke realisasjon eller konvertering av fusjonsfordringen utløse skattemessig gevinst eller tap slik reglene er i dag, jf. skatteloven § 11-7 annet og tredje ledd. Det vil innebære en forenkling for skattyterne, ikke minst i de tilfeller det ikke er mulig eller hensiktsmessig å utligne gevinst og tap ved konsernbidrag mellom de involverte selskapene.
I tillegg foreslår departementet i høringsnotatet å lovfeste regler om skattefri grenseoverskridende fusjon av verdipapirfond og skattefri sammenslåing og deling av sparebanker der det opprettes en eller flere sparebankstiftelser i forbindelse med omorganiseringen.
Det foreslås at endringene skal tre i kraft fra og med inntektsåret 2024.
Les mer på regjeringen.no
Egen revisjonsstandard for SMB-virksomheter nærmer seg mål!
Arbeidet med en egen standard for revisjon av små og mindre komplekse virksomheter (LCE-standarden) nærmer seg mål!
Den internasjonale standardsetteren IAASB (The International Auditing and Assurance Standards Board) har videreutviklet standarden etter å ha tatt hensyn til mottatte høringssvar. Det har tidligere vært avholdt en todagers konferanse i Paris der høringssvarene ble diskutert. Noen av hovedpunktene fra konferanse ble omtalt i Revisjon og Regnskap 5-2022.*https://www.revregn.no/journal/2022/5/m-569/Ny_standard_for_revisjon_av_sm%C3%A5_virksomheter
Arbeidsgruppen som har jobbet med videreutviklingen av standarden ledes av Revisorforeningens fagdirektør Kai Morten Hagen og IAASB har i dette arbeidet fokusert på noen av hovedområdene for kommentarer fra høringen:
hvem kan benytte standarden?
risikovurdering og identifikasjon
revisjon av estimater
dokumentasjon og konsernrevisjon.
Arbeidet har gått raskere enn planlagt, og planen er nå at styret i IAASB skal stemme over en endelig standard i september 2023. Vil du vite mer om standarden, så kan den videre utviklingen følges på: www.iaasb.org/consultations-projects/audits-less--complex-entities
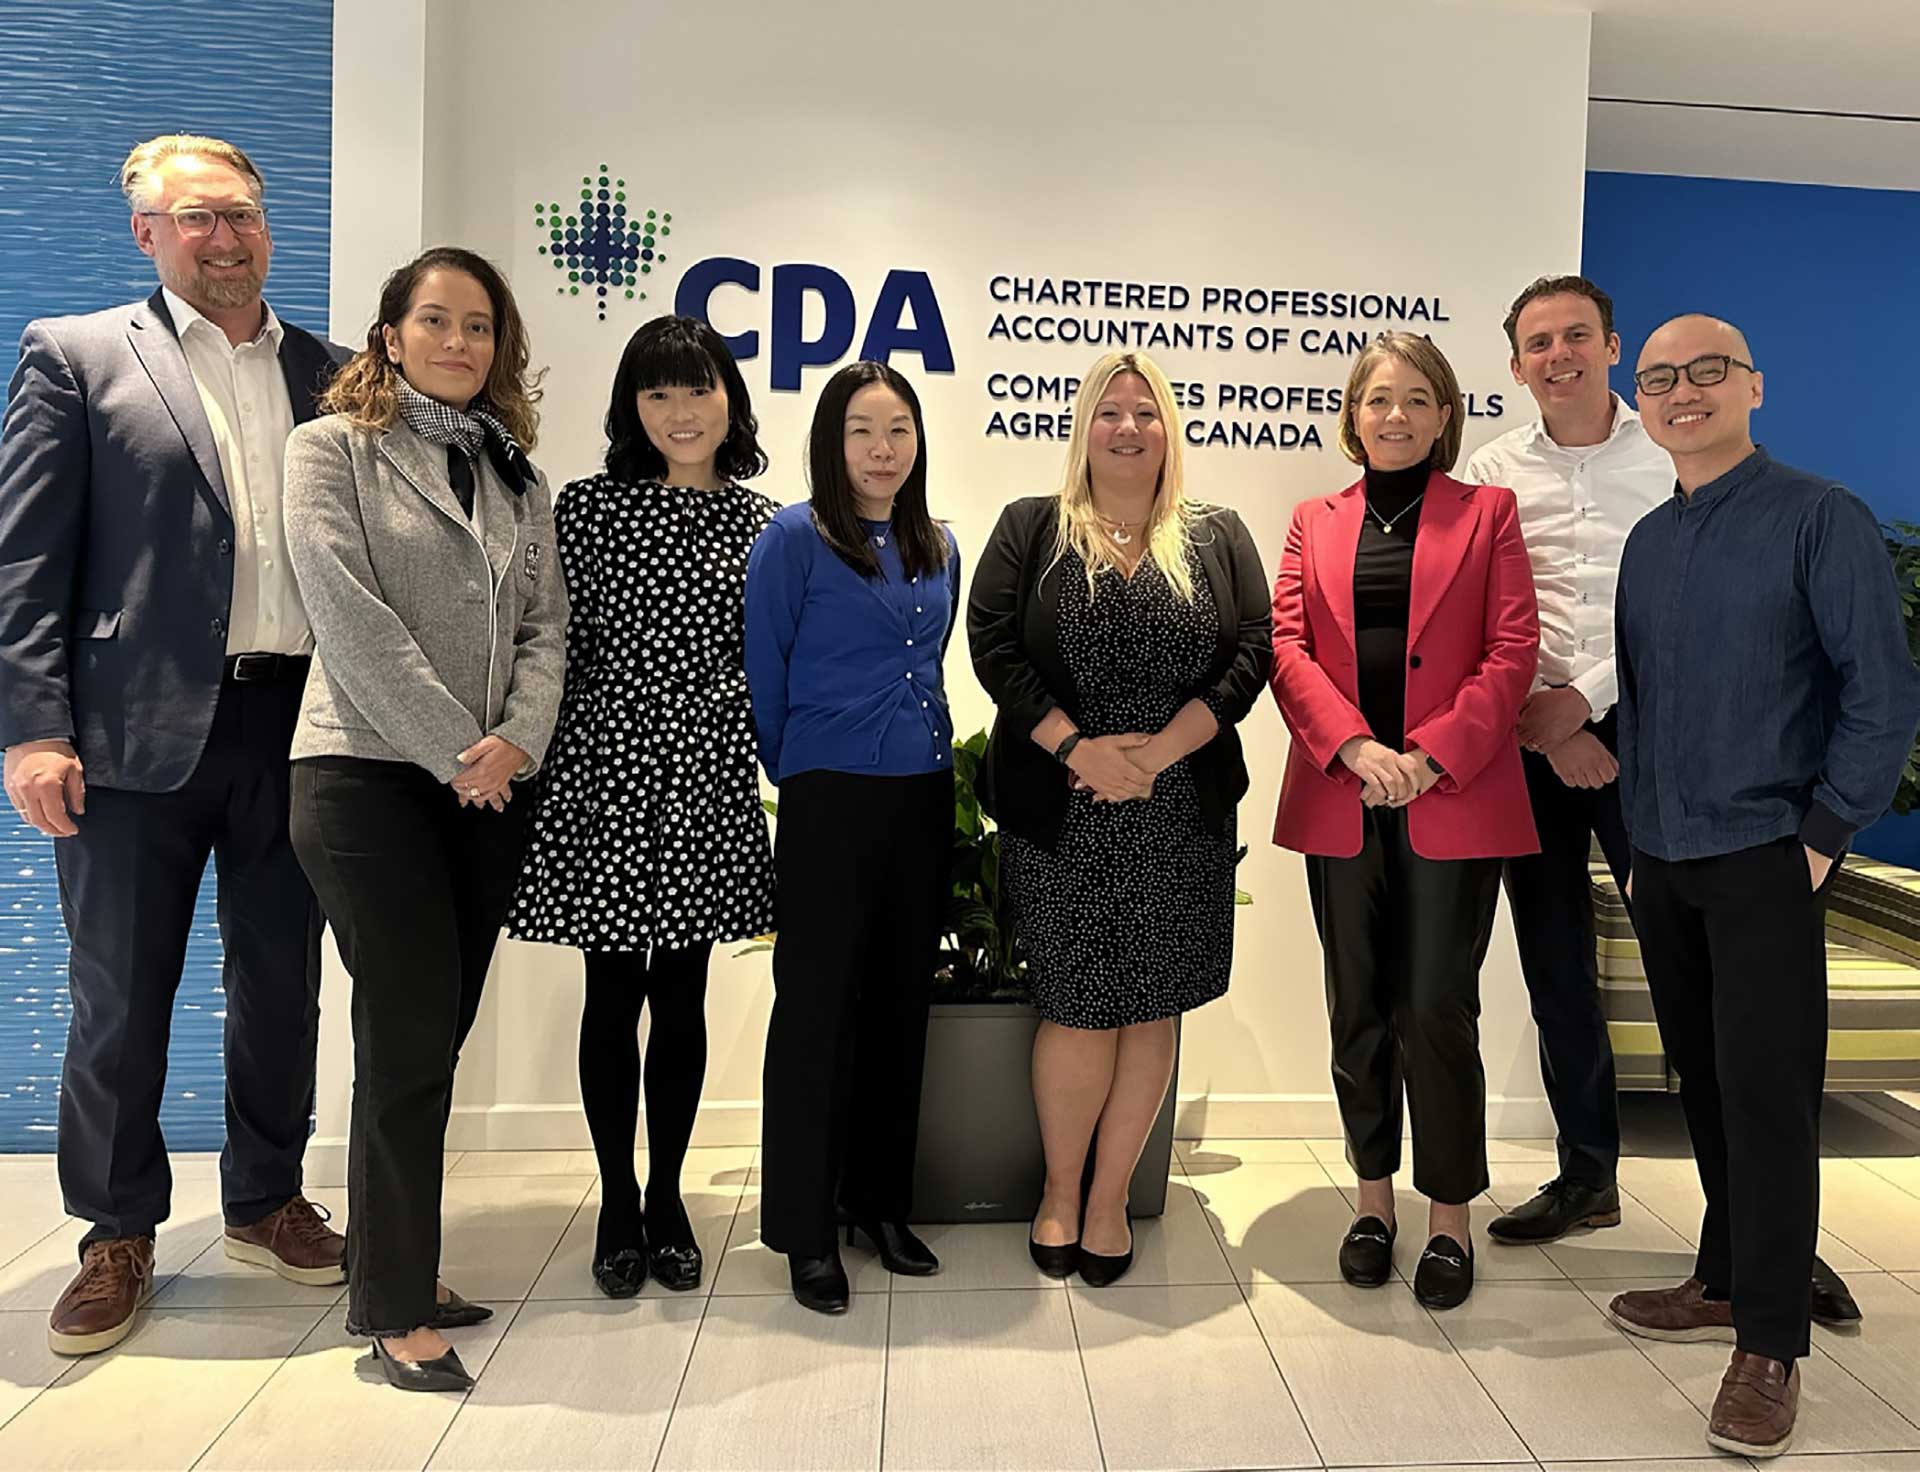
Fra arbeidsgruppens siste møte i Toronto som skjedde i regi av den kanadiske revisorforeningen. Arbeidsgruppen ledes av Revisorforeningens fagdirektør Kai Morten Hagen, til venstre på bildet.
Direktekjøringsordningen og digital melde- og opplysningsplikt
Tolletaten foreslår å utsette avviklingen av direktekjøringsordningen til 1. april 2025. I høringen foreslås det at dagens direktekjøringsordning avvikles samtidig med at det innføres hovedregel om digital oppfyllelse av melde- og opplysningsplikten. I forbindelse med dette avvikles også det midlertidige deklarasjonsunntaket for prosedyren tollager. Disse tre endringene foreslås med virkning fra 1. april 2025. Videre foreslås nærmere krav til opplysningselementene for prosedyren tollager og for melde- og opplysningsplikten.
Medlemsfordeler
Som medlem i Revisorforeningen har du og ditt firma tilgang til en rekke fordeler.
Medlemsfordeler for deg personlig
BMW Group Norway – rabatt bilkjøp/leasing
Helseforsikring – Storebrand
Faglig informasjon – nettsiden, nyhetsbrev, veiledninger mv.
Veiledningstjenesten – alle fagområder på nett, svar innen 1–2 arbeidsdager
Brilleland – gunstige rabatter
Haugenbok.no – opptil 15 % rabatt
Rabatt på kurs
ReKomp kursabonnement
Medlemsfordeler for firmaet
Tjenestepensjon – Storebrand
Kollektiv ansvarsforsikring − Tryg(Profesjonsansvarsforsikring)
Kontakt Howden for tilbudHelseforsikring – Storebrand
BMW Group Norway – rabatt bilkjøp/leasing
Digitale verktøy − 24SevenOffice, Simployer, Bisnode SmartCheck, Purehelp Pro, Styreplan for Revisor, Proff Forvalt
Nettside/sosiale medier – bransjeløsning fra Idium
ReKomp kursabonnement
Drift av virksomhet
Etablering og drift av virksomhet
Tilsyn og kontroll
Profilering av egen virksomhet
Revisor i profesjonelle vanskeligheter
Revisorforeningens styre
På ordinær generalforsamling avholdt tirsdag 6. juni 2023 ble Henrik Woxholt gjenvalgt som styreleder i Revisorforeningen. Johan Lid Nordby fra EY er gjenvalgt som nestleder.
Anette Oftedal, Oftedal Revisjon & Rådgivning i Stavanger er gjenvalgt for en periode på to år. Øvrige styremedlemmer var ikke på valg.
I tillegg består Revisorforeningens styre av (alle valgt til 2024):
Anders Nereng, RSM Norge (Oslo), Torunn Berg, Enter Revisjon (Harstad), Martin Aasen, BDO (Oslo), Eli Moe-Helgesen, PwC (Oslo), Anne Grethe Ruud Wirum, SLM Revisjon (Lillestrøm), Roland Fredriksen, KPMG (Oslo), Monica Anette Anthonisen, Collegium Revisjon (Bergen), Lene Hjelmesæth, Revisorkollegiet (Drammen), Lasse Andersen, BDO (Oslo) og Siv Karin Randeberg, Partner Revisjon (Stavanger).
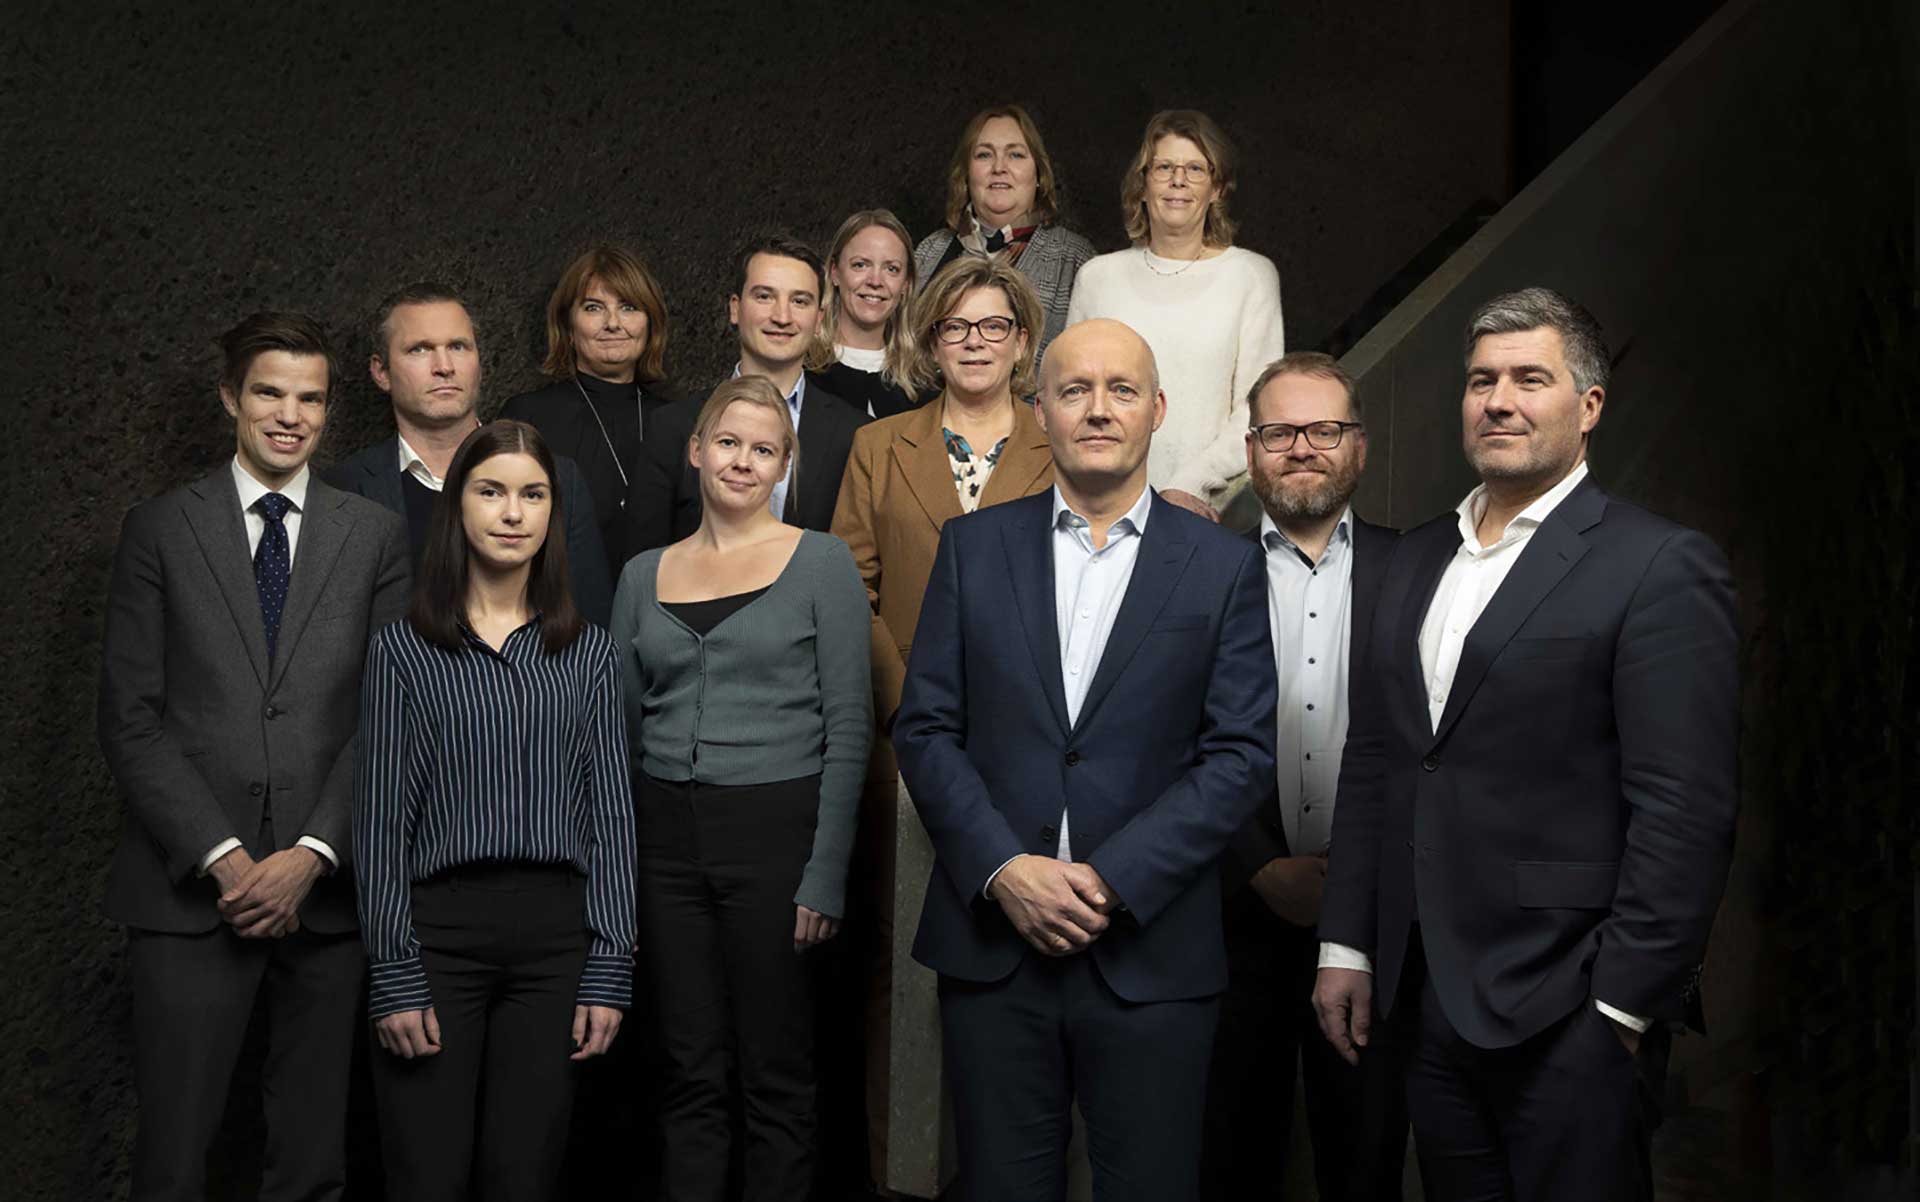
Fra venstre: Johan Lid Nordby, Roland Fredriksen, Siv-Karin Randeberg, Eli Moe-Helgesen, Lene Hjelmesæth, Lasse Andersen, Anette Oftedal, Anne Grethe Wirum, Monica Anette Anthonisen, Henrik Woxholt, Torunn Berg, Anders Nereng og Martin Aasen.
MVA og tilbakegående avgiftsoppgjør
Skattedirektoratet har uttalt seg om adgangen til tilbakegående avgiftsoppgjør ved uttreden av fellesregistrering.
Av uttalelsen fremgår det at et avgiftssubjekt kan kreve tilbakegående avgiftsoppgjør etter uttreden av fellesregistrering så lenge vilkårene for tilbakegående avgiftsoppgjør ellers er oppfylt. Kostnadene må være pådratt i, og stilet til, det samme foretaket som søker tilbakegående avgiftsoppgjør.
Les mer på skattetaten.no
Regulering av grunnbeløpet og pengestøtter fra 1. mai 2023
Det nye grunnbeløpet fra 1. mai 2023 er fastsatt til 118 620 kroner. Grunnbeløpet øker fra 111 477 kroner til 118 620 kroner. Dette er en økning på 7 143 kroner eller 6,41 prosent.
Regulering av ytelser
Uføretrygdede og andre som får sine ytelser regulert gjennom grunnbeløpet, får fra 1. mai en inntektsøkning på 6,41 prosent. Alderspensjon under opptjening blir også oppregulert med 6,41 prosent. Det tilsvarer en årlig økning på 5,88 prosent.
Les mer på nav.no
Deklarasjonsfritak avvikles 1. januar 2024
Fra 2020 har det vært merverdiavgiftsplikt også ved innførsel av varer av lav verdi. Utenlandske tilbydere av slike varer skal beregne og betale merverdiavgift i den forenklede løsningen, VOEC.
For å lette innførselen av varer som har en verdi under kr 350, har vi hatt et midlertidig deklarasjonsfritak. Dette foreslås nå opphevet med virkning fra 1.1.2024.
Endringen betyr at varer til verdi under kr 350 kroner skal deklareres, dvs. fremstilles for tollvesenet for fortolling. I praksis vil det være den utenlandske tilbyderen som ordner dette, men har tilbyderen ikke beregnet og betalt merverdiavgift, eller VOEC-nummeret til tilbyderen ikke er levert til tollvesenet ved innførselen, må kunden deklarere varen på vanlig måte.
Les mer på revisorforeningen.no
Faktura for tilsynsavgift
Finanstilsynets utgifter fordeles på enhetene som er under tilsyn. For 2022 skal noe over 27 millioner kroner fordeles på revisjonsforetakene. I faktura for tilsynsavgift som Finanstilsynet startet og sende ut fra 31. mai, fordeles beløpet på foretakene med drøyt 0,3 % av inntektene fra revisjonsvirksomheten, minimum kr 8000.
Les mer på finanstilsynet.no
Forslag til endringer i allmennaksjeloven § 6-16 a – personkrets
Nærings- og fiskeridepartementet foreslår endring i allmennaksjeloven § 6-16 a for å tydeliggjøre at ethvert medlem av henholdsvis styret, bedriftsforsamlingen og andre valgte selskapsorganer skal omfattes av kravene for retningslinjer og rapport om godtgjørelse til ledende personer.
Les mer på regjeringen.no
«Min kursplanlegger» som regnskapsfører er oppdatert
«Min kursplanlegger» som regnskapsfører er nå oppdatert i henhold til etterutdanningskravene i ny regnskapsførerlov. Det er ikke lenger tallfestede timekrav for enkeltfag, men alle fagområdene finansregnskap, skatte- og avgiftsrett, regnskapsføring og foretaksrett må være dekket. Kursplanleggeren vår er tilgjengelig for våre påloggede medlemmer og ReKomp-abonnenter.
Les mer på revisorforeningen.no
Utsettelse av skattemeldingsfrist for oppdrettere
Oppdrettere som søker om utsettelse for levering av skattemeldingen, får innvilget dette. Det blir heller ikke ilagt tvangsmulkt.
Les mer på skatteetaten.no
Angivelse av kjøper i salgsdokumentet
I hvilken grad er det anledning til å utstede salgsdokument til arbeidsgiver for tjenester ytt til arbeidstaker, og er det fradrag for inngående avgift.
I en uttalelse besvarer Skattedirektoratet disse spørsmålene.
Salgsdokument skal utstedes til det subjektet som inngår avtale/kontrakt om kjøp av varer eller tjenester, eventuelt den fysiske eller juridiske personen vedkommende opptrer på vegne av på avtaletidspunktet etter fullmakt.
Når det gjelder spørsmålet om det foreligger fradragsrett for inngående avgift, bemerkes at dette krever andre vurderinger enn hvem som skal angis som kjøper i salgsdokumentet. Et sentralt spørsmål er om anskaffelsen er tilstrekkelig dokumentert og om anskaffelsene er «til bruk i» arbeidsgivers avgiftspliktige virksomhet, jf. mval. § 8-1.
Bisnode – temperaturmåler
|
Siste måned |
Nest siste måned |
Endring |
Sml. med |
Endring |
|
|---|---|---|---|---|---|
Konkurs |
496 |
429 |
16,4 % |
425 |
16,7 % |
Tvangsavvikling |
513 |
106 |
384,0 % |
57 |
800,0 % |
Nyregistreringer |
19 517 |
20 443 |
-4,5 % |
18 233 |
7,0 % |
Antall anmerkninger |
1 897 328 |
1 894 457 |
0,2 % |
1 901 880 |
-0,2 % |
– Personer m/anmerkninger |
250 630 |
253 119 |
-1,0 % |
254 929 |
-1,7 % |
– Foretak m/anmerkninger |
64 705 |
62 892 |
2,9 % |
61 516 |
5,2 % |
Siste måned= 10.5. – 19.6
Nest siste måned 31.3 – 9.5
1 år tilbake= 10.5.2022–19.6.2023
Bisnode
Regnskap for barnehager – virkningstidspunkt for nye regler
Endringer i barnehageloven og ny økonomiforskrift trådte i kraft 1. januar 2023. De nye reglene gjelder fra og med regnskapsåret 2023.
BASIL åpner for rapportering av 2022-resultatregnskapene fra private barnehager 15. august 2023.
Les mer på revisorforeningen.no
Gunstig bilforsikring hos JBF
Som medlem i Revisorforeningen får du en av markedets beste bilforsikringer hos JBF. Velg mellom flere ulike typer dekning, alt etter dine egne behov. Husk å bruke forsikringsfordelene dine!
Går du med planer om å kjøpe ny bil? Eller vurderer du å flytte bilforsikringen du har i dag? Sammenlign pris og vilkår og få et godt tilbud! Gjennom samarbeidet med JBF Bank og Forsikring får du som medlem tilgang til svært gunstig bilforsikring.
Velger du superkasko får du blant annet:
Leiebil opptil 30 dager
Parkeringsskade uten bonustap (parkeringsbulk)
Veihjelp fra Falck
Les mer på jbf.no
Går du med boligplaner?
Som medlem i Revisorforeningen får du en svært gunstig rente hos JBF. Blir du bankkunde i JBF, får du i tillegg en personlig rådgiver som svarer raskt og gir deg en totalgjennomgang av dine behov for pensjon, sparing og dagligbank. Hos JBF er de alltid tilgjengelige for en prat, og har i tillegg utviklet en boligguide samt gode råd til deg som skal kjøpe eller selge bolig!
Les mer på medlemssidene på revisorforeningen.no
Lovforslag: Nye lovregler om bærekraftsrapportering
EU-direktivet om bærekraftsrapportering – Corporate Sustainability Reporting Directive (CSRD), skal innføres i norsk lovgivning i løpet av første halvår 2024. Reglene vil innføres trinnvis fra regnskapsåret 2024. Lovforslaget finnes i NOU 2023: 15.Utredningen er på høring med frist 4. september 2023.
Les mer på revisorforeningen.no
Regler om global minimumsbeskatning i norsk rett (pilar 2)
Finansdepartementet har sendt på høring et forslag til implementering i norsk rett av reglene om en global minimumsbeskatning på minst 15 prosent. Det foreslås å innføre reglene fra 2024 og høringsfristen er 1. august 2023.
Les mer på revisorforeningen.no
Forslag til ny finanstilsynslov
Finanstilsynslovutvalget la i mars 2023 frem forslag til en ny finanstilsynslov. I vårt høringssvar påpeker Revisorforeningen blant annet at det er nødvendig å sikre spesialisert fagkompetanse i en felles klagenemnd for Finanstilsynets vedtak.
Les mer på revisorforeningen.no
Angivelse av kjøper i salgsdokumentet
I hvilken grad er det anledning til å utstede salgsdokument til arbeidsgiver for tjenester ytt til arbeidstaker, og er det fradrag for inngående avgift.
I en uttalelse besvarer Skattedirektoratet disse spørsmålene.
Salgsdokument skal utstedes til det subjektet som inngår avtale/kontrakt om kjøp av varer eller tjenester, eventuelt den fysiske eller juridiske personen vedkommende opptrer på vegne av på avtaletidspunktet etter fullmakt.
Når det gjelder spørsmålet om det foreligger fradragsrett for inngående avgift, bemerkes at dette krever andre vurderinger enn hvem som skal angis som kjøper i salgsdokumentet. Et sentralt spørsmål er om anskaffelsen er tilstrekkelig dokumentert og om anskaffelsene er «til bruk i» arbeidsgivers avgiftspliktige virksomhet, jf. mval. § 8-1.