


Økt behov for kjøpsprisallokeringer i et krevende marked
I denne todelte artikkelen vil vi først gi en innføring i kjøpsprisallokeringer med fokus på enkle eksempler, referanse til regnskapsstandarder blant annet som referansepunkt for etterfølgende målinger. I del II vil vi gå dypere inn på tekniske elementer, herunder måling av vederlaget og beskrivelse av verdsettelsesmetoder i et krevende marked.
Markedsoppdatering
Markedet har i den seneste tiden vært igjennom utfordrende tider som følge av COVID-19, krig i Ukraina og stigende inflasjon og renter. Til tross for dette har det vært svært høy aktivitet i transaksjonsmarkedet.
Tallene i grafen og tabellen til høyre er hentet fra Nordic Deal Trend Report og kan vise til rekordnivå for antall nordiske transaksjoner i 2021. Denne utviklingen har fortsatt i 2022 selv om det har roet seg noe utover året.
Høy aktivitet i transaksjonsmarkedet medfører økt behov for kjøpsprisallokeringer og vurdering av hvilke verdier og forpliktelser man har ervervet ved virksomhetssammenslutningen. En slik vurdering vil være sentral for påfølgende nedskrivningstester, samt at den ofte fungerer som et referansepunkt i forbindelse med senere transaksjoner. En gjennomarbeidet kjøpsprisallokering har vist seg å være ekstra viktig i den senere tid grunnet økt usikkerhet og kompleksitet i markedet som følge av uroligheter.


En innføring i kjøpsprisallokeringer
Dette avsnittet vil ta for seg grunnleggende føringer for kjøpsprisallokeringer, herunder gjeldende standarder med et forenklet eksempel. Tekniske elementer, herunder detaljer rundt måling av vederlaget og beskrivelse av verdsettelsesmetoder, vil som nevnt omhandles i neste artikkel.
Gjeldende standarder
Kjøpsprisallokeringer føres iht. IFRS 3 eller NRS 17. Enkelte forskjeller mellom GRS og IFRS er nærmere omtalt nedenfor. Formålet med IFRS 3 er å bedre relevans, pålitelighet og sammenlignbarhet av informasjonen i finansregnskapet som omhandler en virksomhetssammenslutning. Dette i form av at man fastsetter hvilken informasjon som skal gis for å sette brukere av finansregnskapet i stand til å evaluere virksomhetssammenslutningens art og finansielle virkning. Det legges vekt på at de identifiserbare anskaffede eiendelene og de overtatte forpliktelsene innregnes og måles til virkelig verdi. For eventuelle ikke-kontrollerende eierinteresser er det valgmulighet mellom å måle eierinteressene til virkelig verdi eller deres andel av netto identifiserte eiendeler. I tillegg innregnes og måles goodwill anskaffet ved virksomhetssammenslutningen.
*VIRKSOMHETSSAMMENSLUTNING (IFRS 3.2):
En virksomhetssammenslutning er en transaksjon eller annen hendelse der et overtakende foretak oppnår kontroll over én eller flere virksomheter
Virksomhetssammenslutning omfatter ikke:
opprettelse av en felleskontrollert virksomhet;
overtakelse av en eiendel eller en gruppe av eiendeler som ikke utgjør en virksomhet;
en sammenslutning av foretak eller virksomheter under samme kontroll
Forenklet eksempel
Ved en kjøpsprisallokering skal vederlaget fordeles til materielle og immaterielle eiendeler. Residualen allokeres så til goodwill. Følgende eksempel viser hvordan dette kan gjøres.
31. desember får «selskap A» kontroll over «selskap B» ved kjøp av samtlige aksjer i selskap B. Antall aksjer overdratt: 100 %, Kjøpspris (kontanter): NOKm100
Om selskap B:
Velfungerende produksjonslinje, relativt nye maskiner og utstyr, erfaren arbeidsstyrke, godt rykte innenfor sitt markedsområde
Selskap A regnskapsfører sitt oppkjøp av selskap B ved å benytte IFRS 3.
Selskap A er et tomt selskap før investeringen. Etter oppkjøpet bokføres investeringen i selskap B. Dette er ført som investering til kjøpspris på NOKm 100.
Selskap A har ved oppkjøpet bokført maskiner og utstyr til NOKm 100 og en egenkapital på NOKm 50.
Balanse - Selskap A | |
|---|---|
NOKm |
Bokført verdi |
Eiendeler |
|
Investering |
100 |
Eiendeler |
100 |
Egenkapital og gjeld |
|
Egenkapital |
100 |
Egenkapital og gjeld |
100 |
Balanse - Selskap B |
|
NOKm |
Bokført verdi |
Eiendeler |
|
Maskiner og utstyr |
100 |
Eiendeler |
100 |
Egenkapital og gjeld |
|
Egenkapital |
50 |
Gjeld |
50 |
Egenkapital og gjeld |
100 |
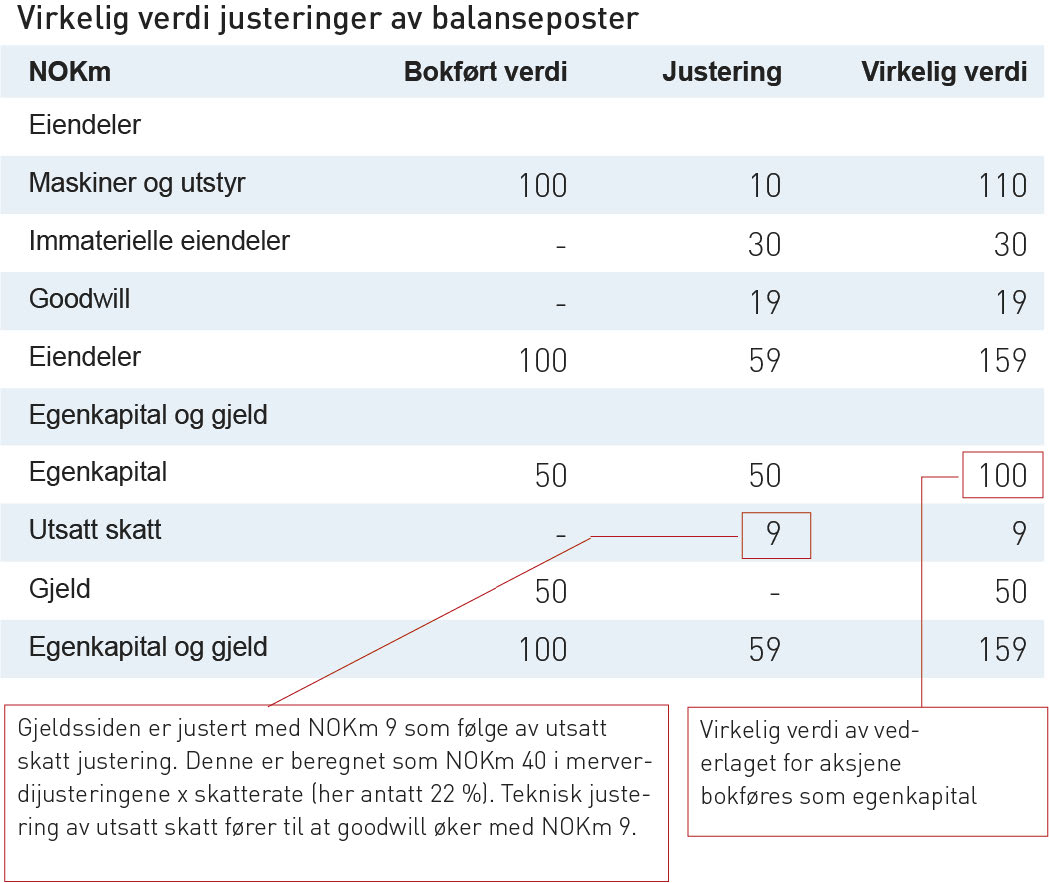
Kjøpsprisallokeringen vil få effekt for det konsoliderte regnskapet hos selskap A, som vist i tabellen under. Her settes egenkapitalen lik vederlaget på NOKm 100. Deretter gjøres det en verdivurdering for hver balansepost i selskapsregnskapet til selskap B, samt for eventuelle ikke bokførte eiendeler og forpliktelser. Eventuelle mer / mindre-verdier identifisert fører så til justeringer. Siden det er et aksjekjøp endres ikke de skattemessige verdiene på eiendelene. Dette fører til at det også blir en justering av utsatt skatt som følge av mer / mindre-verdier. Virkelig verdi av maskiner og utstyr er målt til NOKm 110, noe som fører til en justering på NOKm 10.
Identifiserte immaterielle eiendeler med virkelig verdi på NOKm 30 gir NOKm 30 i justering. I tillegg er utsatt skatt økt med NOKm 9 som utgjør økning i utsatt skatt som følge av at de identifiserbare regnskapsmessige eiendelene er økt med NOKm 40. Residual på NOKm 19, som tilsvarer differanse mellom eiendeler og sum egenkapital og gjeld, henføres så til goodwill.
Verdijusteringene får betydning på avskrivningsprofilen til det konsoliderte regnskapet. Som vist under, vil resultat før renter, skatt, av- og nedskrivninger (EBITDA) i dette eksempelet være upåvirket på NOKm45, men resultat før renter og skatt (EBIT) vil halveres fra NOKm20 til NOKm10 som følge av økte avskrivninger / amortiseringer. Hadde det blitt identifisert merverdier til eiendeler som inngår i driften (arbeidskapitalen) slik som varelager eller ordrebok, ville dette påvirket resultat før renter, skatt, av- og nedskrivninger (EBITDA).
I eksemplet vil EBITA være upåvirket på NOK 45 m.
NOKm |
År 1 |
År 2 |
År 3 |
År 4 |
|---|---|---|---|---|
EBITDA (antatt 45.0 p.a.) |
45,0 |
45,0 |
45,0 |
45,0 |
Avskrivninger (Maskiner og utstyr =100, n=4) |
(25,0) |
(25,0) |
(25,0) |
(25,0) |
EBIT |
20,0 |
20,0 |
20,0 |
20,0 |
NOKm |
År 1 |
År 2 |
År 3 |
År 4 |
EBITDA (antatt 45.0 p.a.) |
45,0 |
45,0 |
45,0 |
45,0 |
Avskrivninger (Maskiner og utstyr =100, n=4) |
(25,0) |
(25,0) |
(25,0) |
(25,0) |
Avskrivninger (Maskiner og utstyr justering = 10, n=4) |
(2,5) |
(2,5) |
(2,5) |
(2,5) |
Amortisering (Immaterielle = 30, n=4) |
(7,5) |
(7,5) |
(7,5) |
(7,5) |
EBIT |
10,0 |
10,0 |
10,0 |
10,0 |
Hva skal innregnes?
Iht. IFRS 3.10 skal overtakende foretak innregne, atskilt fra goodwill, identifiserbare anskaffede eiendeler, forpliktelser og ikke-kontrollerende eierinteresser i det overtatte foretaket.
For å kvalifisere til innregning må de identifiserbare anskaffede eiendelene og de overtatte forpliktelsene oppfylle definisjonene av eiendeler og forpliktelser iht. IFRS 3.11.
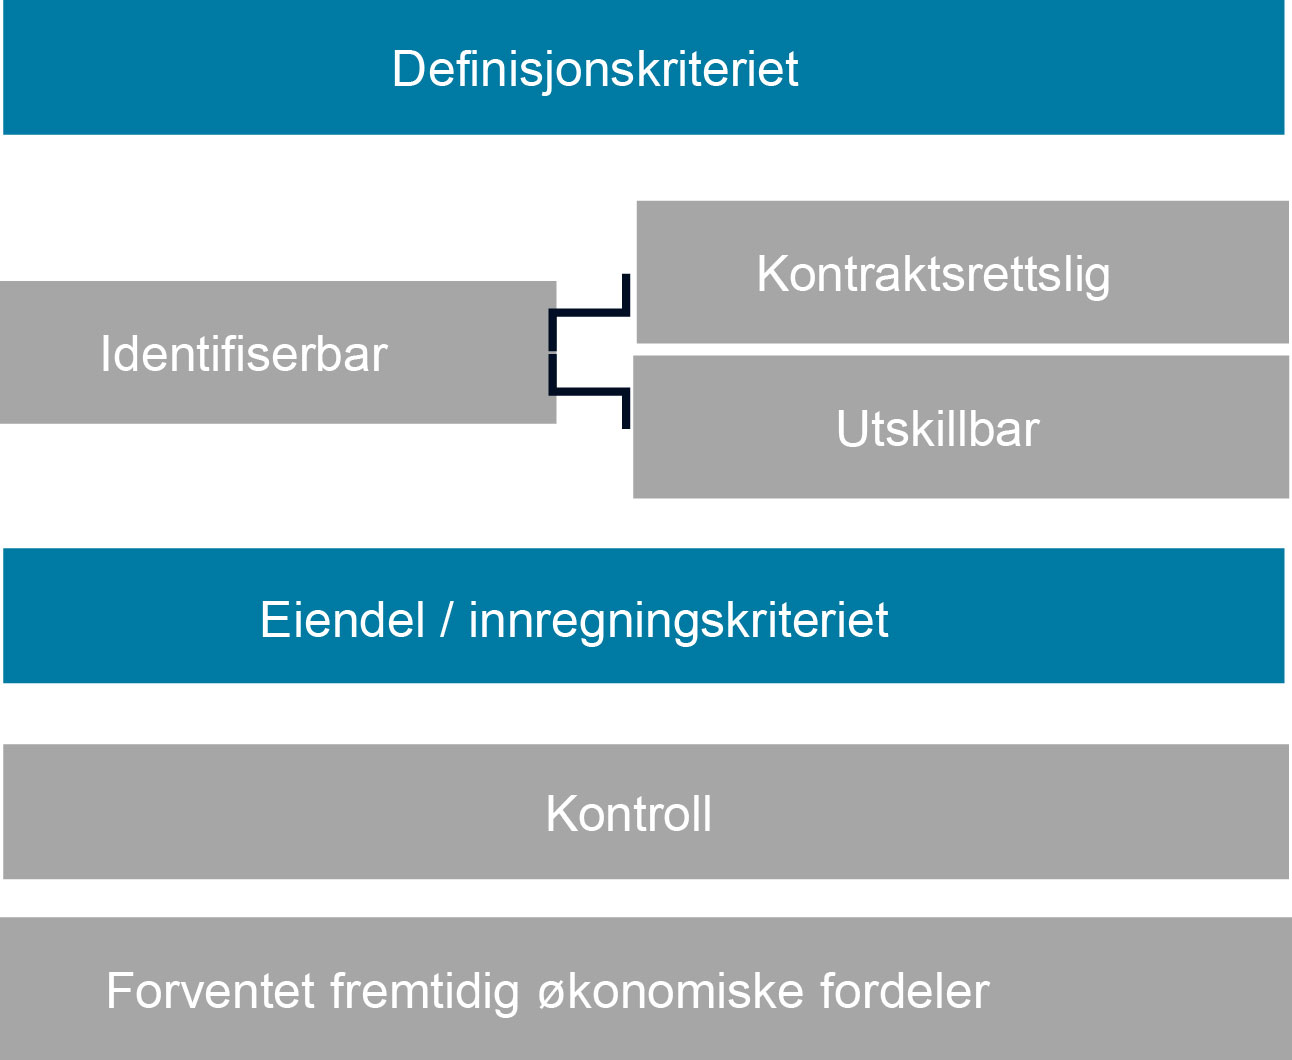
En eiendel er en ressurs som er kontrollert av en virksomhet, og som forventes å gi virksomheten fremtidige økonomiske fordeler. Den er identifiserbar hvis den enten er kontraktsrettslig eller utskillbar.
I eksemplet vil EBITA være upåvirket på NOK 45 m.
Eksempler:
Kundekontrakt:Denne er kontraktsrettslig, selskapet har kontroll og det er forventet fremtidige økonomiske fordeler. Dermed skal den innregnes.
Ansatte:Selskapet har ikke kontroll over ansatte, ergo skal de ikke innregnes.
Kjøperspesifikke synergier: Dette er ikke kontraktsrettslig eller utskillbart, ergo skal det ikke innregnes.
Materielle eiendeler og forpliktelser
Ved gjennomgang av balansen til overtatt selskap er det vesentlig å gjøre en vurdering av om balansepostene er ført til virkelig verdi. Ved vurderinger av eiendommer og tomter innhentes det ofte takster. Ved vurdering av maskiner og utstyr kan det være behov for oppdatering av virkelig verdi, da opprinnelig innkjøpspris ikke reflekterer dagens verdi og / eller regnskapsmessig avskrivning ikke er i tråd med forventet levetid. Dette er spesielt relevant i dagens marked, da prisene kan ha steget som følge av høy inflasjon, noe tidligere kost og bokført verdi ikke har reflektert. Regler for regnskapsføring av ikke-balanseførte poster som tvistesaker og øvrige forpliktelser er også verdt å merke seg. Dersom overtatt selskap eksempelvis forplikter seg til å betale bonus til de ansatte ifbm. virksomhetsoverdragelsen, skal dette føres opp som en forpliktelse. Ved en tvistesak bør det vurderes om det skal settes opp en forpliktelse som representer forventet utfall justert for tidsaspektet. Ved virksomhetssammenslutninger er det ikke krav om minst 50 % sannsynlighet for at en betinget forpliktelse skal balanseføres. Dette følger direkte av IFRS 3.23 som et unntak fra hovedregelen i IAS 37.
Virkelig verdi
Den prisen som ville blitt oppnådd ved salg av en eiendel eller betalt for å overføre en forpliktelse i en velordnet transaksjon mellom markedsdeltakere på måletidspunktet.
Markedsaktører:
Uavhengige av hverandre, velinformerte, i stand til å inngå en transaksjon, villige, men ikke tvungne, til å inngå en transaksjon, operer i det mest fordelaktige markedet.
Immaterielle eiendeler
En immateriell eiendel er en identifiserbar, ikke-monetær eiendel uten fysisk substans. Noen typiske eksempler er teknologibaserte (patenter, databaser, software), markedsbaserte (merkenavn, domenenavn, logo), kunderelaterte (ordrereserve, kunderelasjoner, kundekontrakter) og kontraktbaserte (kontrakter, lisensavtaler).
Iht. NRS 17.6.1.5 er det gitt åpning for å unnlate tilordning av immaterielle eiendeler dersom verdsettelsen er vanskelig, og identifisering ikke kan forsvares ut fra en kost-nytte-betraktning. Det finnes ikke noe tilsvarende unntak etter IFRS. I praksis bør ikke dette føre til store forskjeller mellom NRS og IFRS, siden det er utbredt praksis å verdsette immaterielle eiendeler. Etter våre vurderinger er dette en relativt overkommelig oppgave samtidig som det gir store fordeler å ikke ha forskjeller mellom NRS og IFRS ved fremtidig konvertering til IFRS.
Goodwill
Goodwill måles som residual etter allokering til øvrige eiendeler og forpliktelser. Goodwill defineres i IFRS 3 som en eiendel som representerer fremtidige økonomiske fordeler som oppstår av andre eiendeler som anskaffes i en virksomhetssammenslutning og som ikke kan identifiseres enkeltvis og innregnes separat. Goodwill avskrives ikke under IFRS, men det gjøres en årlig nedskrivningstest / vurdering. Ved GRS avskrives goodwill, og dersom den økonomiske levetiden for goodwill ikke kan anslås pålitelig, skal goodwill avskrives over maksimalt ti år.
Goodwill kan inkludere (ikke uttømmende liste); forventet marginforbedring, forventet vekst, kjøperspesifikke synergier, geografisk tilstedeværelse, stordriftsfordeler, arbeidsstyrke og «know how» og tilgang til kapitalmarkedet.
Negativ goodwill («bargain purchase») kan oppstå når identifiserte eiendeler og forpliktelser har høyere verdi enn kjøpspris. Oppstår dette, er det krav om at man gjør en ny vurdering (IFRS 3.36). Iht. IFRS 3.34 skal gevinst ved kjøp på gunstige vilkår resultatføres. Etter GRS (NRS 17.7.2.3) skal det gjøres en vurdering av om negativ goodwill kan knyttes til fremtidige tap eller planlagte kostnader som inngår i kjøpers plan for virksomheten. Slike poster skal periodiseres i samsvar med fremtidige tap dersom de kan estimeres på oppkjøpstidspunktet. Negativ goodwill utover dette skal resultatføres over fem år.
Oppsummering innledende
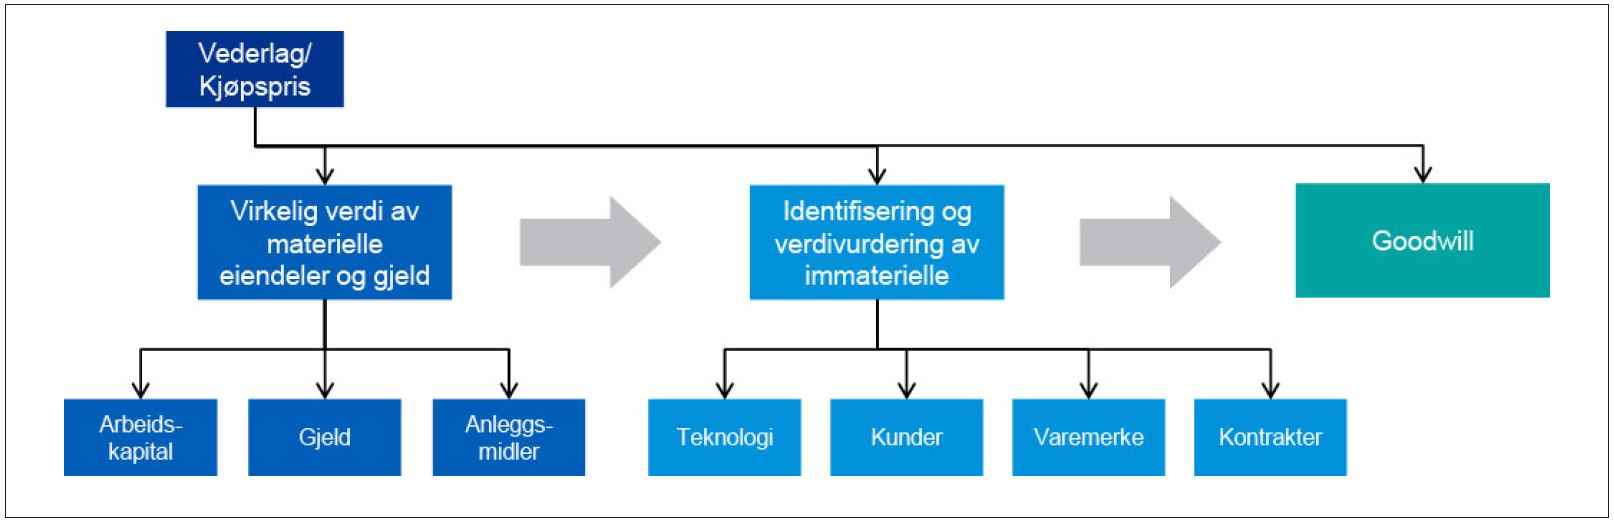
Figuren under viser en overordnet skisse av en kjøpsprisallokering. Her starter man med å fastsette vederlaget. Dette allokeres så til materielle og immaterielle eiendeler og forpliktelser. Deretter beregnes goodwill som residualen av ikke allokerte verdier.
IFRS 3.59
Det overtakende foretaket skal gi opplysninger som setter brukere av dets finansregnskap i stand til å evaluere arten og den finansielle virkningen av en virksomhetssammenslutning som er gjennomført enten
a) i løpet av inneværende rapporteringsperiode, eller b) etter slutten av rapporteringsperioden, men før finansregnskapet godkjennes for offentliggjøring.
Kontantgenerende enheter
Identifiserte eiendeler, forpliktelser og goodwill skal allokeres til kontantgenerende enheter. Iht. IAS 36.6 er en kontantgenererende enhet den minste identifiserbare gruppen av eiendeler som genererer inngående kontantstrømmer, og som i all vesentlighet er uavhengige av inngående kontantstrømmer fra andre eiendeler eller grupper av eiendeler.
Det kan ofte være utfordrende å avgjøre hvilke kontantgenerende enheter man har. Som et utgangspunkt kan man ofte begynne med å se disse i sammenheng med hvordan /på hvilket nivå selskapet rapporterer internt. Dette kan være hensiktsmessig, da det er verdt å merke seg at goodwill senere skal testes på hvert kontantgenererende enhetsnivå og / eller på gruppenivå.
Dokumentering og rimelighetsvurderinger
Kjøpsprisallokeringen kan ha påvirkning på konsernets fremtidige resultat og balanse, nedskrivningstester, finansiering, internprising og etterfølgende transaksjoner. Ved nedskrivningstester vil kjøpsprisallokeringen kunne gi føringer for hvilket nivå testen skal gjennomføres på, benyttet avkastningskrav, forklaring på endringer i prognoser fra kjøpsprisallokering til nedskrivningstest, samt øvrige forutsetninger. Allokert verdi kan også ofte være referanse for verdifastsettelse ved senere transaksjoner og restruktureringer. Kjøpsprisallokeringer har også vært et fokus for Finanstilsynets kontroll av finansiell rapportering, og Finanstilsynet har utstedt flere brev som omhandler benyttet metodikk, allokering til ulike kontantgenererende enheter, negativ goodwill, noteopplysninger, identifisering av eiendeler og dokumentasjon.
Hvilken informasjon bør opplyses om?
Oppgi detaljer knyttet til oppkjøpt virksomhet, herunder navn og beskrivelse av overdragende part, effektiv dato for virksomhetssammenslutningen, overdratt stemmeandel, rasjonale for virksomhetssammenslutningen.
Oppgi virkelig verdi av vederlaget, herunder prising av vederlag i form av aksjer og betingede forpliktelser knyttet til vederlaget (earn-out, selgerkreditter, osv.).
Oppgi hvordan goodwill er bygget opp, herunder hvilke synergier som forventes i forbindelse med virksomhetssammenslutningen, og hvilke immaterielle eiendeler som ikke kan innregnes separat.
Oppgi verdi av innregnede eiendeler og forpliktelser.
Oppgi gevinst ved bargain purchase og rasjonale for hvorfor virksomhetssammenslutningen har medført en gevinst for overtagende part.
IASB publiserte i 2020 et diskusjonsnotat om «Goodwill og nedskrivning». I notatet diskuterer IASB hvordan noteinformasjon om goodwill, både på oppkjøpstidspunktet og senere, kan bli mer nyttig og relevant for brukerne. Det diskuteres også å gjeninnføre amortisering av goodwill. IASB arbeider for øyeblikket med å vurdere høringssvarene.
Eksempel på dokumentasjon
Til høyre er det satt opp et eksempel på hvordan en kjøpsprisallokering kan dokumenteres. Iht. bokføringsloven skal dokumentasjonen av en virksomhetssammenslutning være dokumentert på en slik måte at en uavhengig kyndig kontrollør kan kontrollere og danne seg en forståelse for de vurderinger som er gjort i forbindelse med virksomhetssammenslutningen.
For å kunne utføre en rimelig allokering, er det viktig å forstå rasjonalet bak transaksjonen samt sette opp et business case som støtter vederlaget. For å sikre at informasjon er tilgjengelig og at man gjør vurdering så tett opp mot transaksjonsdato som mulig, er det en fordel å gjøre kjøpsprisallokeringen i forbindelse med transaksjonen, da dette vil gi enklere tilgang på det man trenger av dokumentasjon og informasjon om oppkjøpet.
Vi vil i neste artikkel se nærmere på hvordan kjøpsprisallokeringer gjennomføres i turbulente tider. Herunder fastsettelse av vederlaget, verdsettelsesmetodikk og øvrige tekniske aspekter. Vi vil også gå nærmere inn på rimelighetssjekker ved allokeringen og typiske fallgruver, noe som er spesielt relevant i turbulente og krevende tider.
Eksempel på dokumentasjon for kjøpsprisallokering
Introduksjon
Introduksjon til selskapet og bakgrunn for transaksjonen
Allokeringer
Beskrivelse av vederlaget
Beskrivelse av kontantgenerende enheter (CGU)
Identifiserte eiendeler og forpliktelser, herunder bokførte og immaterielle eiendeler
Øvrige vurderte immaterielle eiendeler / forpliktelser hvor det ikke er tillagt verdi
Beregninger
Business enterprise value (BEV)
Verdivurdering av kunderelasjoner, kontrakter, teknologi og varemerke
Oversikt over justeringer fra bokførte verdier til virkelig verdi
Tillegg
Avkastningskrav (WACC) og avstemming mot vektet avkastningskrav for eiendelene (WARA)
Detaljberegninger, herunder kostnad for bidragsytende eiendeler (CAC), fremtidig fordelaktige skattemessige avskrivninger (TAB) og verdivurdering av arbeidsstyrke


