Hybrid arbeidshverdag i utlandet
I denne artikkelen ser vi nærmere på hvilke konsekvenser det kan ha for arbeidsgiver å gi ansatte mulighet til å utføre arbeid i utlandet. Vi vil hovedsakelig fokusere på arbeid innenfor EU/EØS-land.
Hybrid arbeidshverdag er noe mange hører om på sin arbeidsplass. Under koronapandemien har både ansatte og ledere fått erfaring med at arbeid på hjemmekontor kan være både effektivt og tidsbesparende. Mange arbeidsplasser gir nå ansatte mulighet til å jobbe hjemme eller utenfor kontoret, for eksempel inntil to dager i uken.
Vi lever i en global verden, og med ny teknologi kan mange arbeidstakere gjøre sine arbeidsoppgaver hvor som helst i verden bare de har god nettilgang. Det er mange ansatte som ønsker å jobbe i utlandet i kortere eller lengre perioder og det kan være mange ulike grunner til det. Det kan være fristende for arbeidsgiver å si «ja».
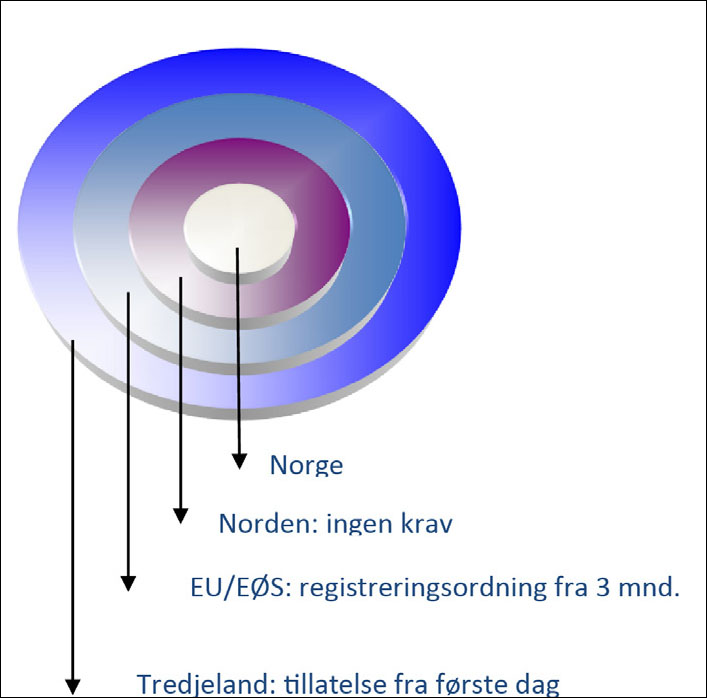
Figuren under viser en generell oversikt over hva som bør vurderes dersom ansatte får mulighet til å utføre arbeid i utlandet.

Blir trygdemedlem i landet de arbeider i
Det gjelder felles regler for trygd innenfor EU/EØS-området. Hovedregelen er at EU/EØS-borgere blir trygdemedlem i det landet der de faktisk arbeider. For den ansatte som ønsker å arbeide utenfor Norge, innebærer det at den ansatte blir trygdemedlem i et annet land enn Norge. Det har konsekvenser for både arbeidsgiver og den ansatte når sistnevnte ikke lenger er medlem i norsk folketrygd. Først ser vi nærmere på hva dette innebærer og deretter ser vi på viktige unntak som gjør at den ansatte kan forbli medlem i Norge.
Trygderisiko
Medlemskap i arbeidslandet kan ha følgende konsekvenser:
|
Risiko for arbeidstaker |
Risiko for arbeidsgiver |
|---|---|
Den ansatte blir ikke medlem av norsk folketrygd. Trygd er arbeidstakerens økonomiske trygghet i forbindelse med sykdom, uførhet, alder og død. Trygdemedlemskapet kan også omfatte den ansattes familiemedlemmer. |
Arbeidsgiver må betale arbeidsgiveravgift i et annet land enn Norge. Ulike regler og satser gir stor økonomisk betydning avhengig av arbeidslandet |
Den ansatte blir trygdemedlem i et annet EU/EØS-land og får de rettighetene som gjelder der. |
Arbeidsgiver må innrapportere og betale trygd i henhold til forpliktelsene som gjelder i det arbeidslandet. |
Utenfor EU/EØS: Enkelte tilfeller kan gi doble trygdemedlemskap og dermed doble sosiale avgifter. |
Utenfor EU/EØS: Enkelte tilfeller kan gi doble trygdemedlemskap og dermed doble sosiale avgifter. |
Den ansatte betaler trygd i arbeidsland med satsen som gjelder i arbeidslandet. |
Arbeidsgiver må følge et annet lands regler når det gjelder død, skade og sykdom som kan oppstå. |
Endret medlemskap i folketrygden kan påvirke andre tilleggsforsikringer/pensjoner, eksempelvis AFP. Disse ordningene kan inneholde forutsetninger om medlemskap i norsk trygd. |
Arbeidsgiver må sjekke om andre forsikringer er påkrevd for den ansatte i arbeidslandet. |
EU/EØS unntaksregler
Å gi sine ansatte mulighet til å jobbe fra utlandet kan gi noen utfordringer.
Det er viktig å være klar over at det kan søkes om unntak fra hovedregelen om å være medlem i arbeidslandet. Det må da søkes om et A1 fra landet man ønsker å være trygdemedlem i. Hvilken praksis som gjelder, kan variere innenfor det enkelte EU/EØS-land.
For norske ansatte som er statsborgere i EU/EØS kan det sendes søknad til NAV om fortsatt medlemskap i norsk folketrygd under arbeid i utlandet i en kortere periode.
Det finnes to relevante unntak fra hovedregelen om medlemskap i arbeidslandet.
En person som arbeider i to eller flere land kan bli medlem i landet der vedkommende utfører mer enn 25 % av sitt arbeid i en tolvmåneders periode (vurdert som hoveddelen av sitt arbeid) etter artikkel 13 i EØS-forordning 833/2004. Det betyr at den ansatte må arbeide minst 25 % av tiden sin i Norge for å forbli trygdemedlem i Norge.
Det er også en unntaksregel for spesielle tilfeller i artikkel 16 i EØS-forordning 833/2004. NAV praktiserer reglene slik at en ansatt som skal fjernarbeide i et annet EU/EØS-land i mindre enn tolv måneder og lønnes fra norsk arbeidsgiver, kan forbli medlem i norsk folketrygd. Søknad om A1 etter dette grunnlaget må godkjennes av arbeidslandet og vår erfaring er at slik godkjennelse gis. Disse reglene baserer seg på en norsk praksis om at bosted skal være hovedprinsipp for trygdemedlemskap.
Reglene for hvorvidt andre land vil godkjenne medlemskap i hjemland kan variere innenfor hele EU/EØS-området. Generelt kan ikke fjernarbeid for norsk arbeidsgiver anses som en utstasjonering etter EU-forordningen artikkel 12.
Pensjon og forsikring
Endret trygdeposisjon kan påvirke tilleggsforsikringer og pensjoner som gis av arbeidsgiver. Alle forsikringer og pensjonsordninger må derfor sjekkes for å vite om medlemskap i norsk folketrygd er et vilkår for at ordningen kan gis. Eksempler er reiseforsikring og AFP. Når det gjelder AFP vil vi anbefale at man tar kontakt med AFP-kontoret og informerer om arbeid i utlandet og søker veiledning som sikrer fortsatt medlemskap.
Det kan også være obligatoriske forsikringer/pensjoner i arbeidslandet som arbeidsgiver må sørge for at er på plass for den ansatte. Vi vil anbefale å sjekke dette særlig dersom arbeid i utlandet vil overstige 4–6 måneder.
Personlig skatteplikt
Det er stor variasjon fra land til land når skatteplikt inntrer. I noen land blir man skattepliktig fra første dag og i andre land må man oppholde seg i et land i mer enn 183 dager før skatteplikt inntrer. Vi vil derfor anbefale at det gjøres en vurdering av om den ansatte blir skattepliktig til arbeidslandet, selv om oppholdet er av kort varighet.
Norge har inngått skatteavtaler med mange land og de fleste skatteavtalene er bygd opp ihht. OECDs mønsteravtale. Skatteavtalene har regler om unngåelse av dobbeltbeskatning. De inneholder også regler om hvilket land som har rett til å skattlegge blant annet lønnsinntekt.
Etter mønsteravtalens artikkel 15 gjelder unntak fra beskatning i arbeidsland i følgende tilfeller:
personen har vært under 183 dager i en tolvmåneders periode eller i et inntektsår i arbeidslandet, arbeidsgiver ikke har etablert fast driftssted (PE) i arbeidslandet, og
det er ingen viderebelastning av kostnader eller utleie av arbeidskraft eller arbeid utført til fordel for et utenlandsk selskap
Dersom en ansatt blir skattepliktig i arbeidslandet, vil det ofte være krav om registrering ved ankomst og plikt til å levere skattemelding.
Dersom en ansatt blir skattepliktig til arbeidslandet, kan man bruke skatteavtalens bestemmelser for å unngå dobbeltbeskatning.
Vi vil anbefale å sette seg inn i skattereglene i arbeidslandet slik at den ansatte er kjent med de kravene som gjelder og kan planlegge hvordan eventuell dobbeltbeskatning kan unngås.
Arbeidsgivers plikt til å rapportere lønn og foreta skattetrekk
Rapporteringsplikter
Arbeidsgiver har som oftest en form for rapporteringsforpliktelser i arbeidslandet der den ansatte arbeider. Selv ved ganske korte opphold i et annet land kan det oppstå forpliktelser for arbeidsgiver. Når den ansatte flytter på seg for å arbeide i andre land enn arbeidsgivers hjemland, vil vi anbefale at det sjekkes om det gjelder noen rapporteringsforpliktelser i arbeidslandet. Typiske forpliktelser kan være:
Rapportering av ansatte
Rapportering av lønn
Plikt til å trekke og innbetale skatt/trygd
Plikt til å innbetale arbeidsgiveravgift
Under har vi tatt med et utvalg forpliktelser fra andre land i EU/EØS med regler som gjelder pr. januar 2022.
Ansatt i norsk selskap som arbeider i Sverige
Hvis den ansatte er skattepliktig til Sverige for inntekt fra arbeid utført i Sverige, foreligger det en plikt til å trekke skatt og rapportere lønn i Sverige. Det må derfor gjøres en vurdering av skatteplikt til Sverige for den ansatte.
Ansatt i norsk selskap som arbeider i Spania
Hvis den ansatte er skattepliktig til Spania for inntekt fra arbeid utført i Spania, foreligger det som hovedregel en plikt for arbeidsgiver til å trekke skatt til Spania. Det kan også foreligge en plikt til å rapportere lønn dersom arbeidsgiver blir skattepliktig til Spania. Vi viser til punktet Arbeidsgivers skatteplikt, nedenfor. Skattetrekket skal overføres månedlig eller kvartalsvis til skattemyndighetene.
Person ansatt i utenlandsk selskap som jobber i Norge
Dersom en person bosatt i utlandet og ansatt i et utenlandsk selskap kommer til Norge og bor midlertidig i Norge i for eksempel 1–2 måneder, vil det utenlandske selskapet ha en forpliktelse til å rapportere lønn, selv om den ansatte ikke blir skattepliktig til Norge.
Oppsummering
Som det følger av eksemplene over varierer rapporterings- og trekkplikten fra land til land. I noen land foreligger flere rapporteringsforpliktelser, mens i andre land avhenger dette av størrelsen til selskapet eller arbeidets karakter. Dette bør imidlertid sjekkes opp for hvert enkelt land som de ansatte ønsker å arbeide i slik at arbeidsgiver er klar over hvilken risiko man eventuelt tar.
Immigrasjon
EU/EØS-borgere har rett til å flytte til andre EU-land og bo der i inntil tre måneder i en seks måneders periode uten å registrere seg. Det kan imidlertid være andre forpliktelser som innebærer at den ansatte må gi beskjed til myndighetene at vedkommende skal arbeide i det landet.
Ulike land kan ha ulike registreringsordninger for EU/EØS-borgere som bosetter seg i andre land. Norge har slike regler for å vite hvor mange EU/EØS-borgere som oppholder seg her.
Fire grunnleggende spørsmål som må stilles innenfor immigrasjon
-
Hvilken aktivitet skal vedkommende utføre?
Styrende for hvorvidt det er behov for å søke oppholdstillatelse for arbeid
-
Hvilken nasjonalitet har den ansatte (Norden, EU eller tredjeland)?
Styrende for hvilken ordning/regler man benytter (unntak, forenklet EU-registrering eller oppholdstillatelse)
-
Hvordan er arbeidsoppholdet strukturert (kontrakter og avlønning)?
Avgjørende for hvilken type oppholdstillatelse man skal søke (tjenesteyter/internasjonalt selskap eller lokalt ansatt)
Finnes det noen relevante unntak fra kravet om oppholdstillatelse?
Immigrasjon er i hovedsak en plikt for den ansatte personlig, men flere land (som Norge) kan ha regler som pålegger arbeidsgiver å sjekke at de ansatte har gyldig oppholdstillatelse i arbeidslandet. Manglende tillatelse kan gi bøter for arbeidsgiver.
Her finner du en oversikt over krav om registrering og søknad om arbeidstillatelse i Norge
Arbeidsrett
Etter arbeidsmiljøloven og EU-direktivet er det påkrevd å ha et tillegg til arbeidskontrakten når en ansatt sendes til utlandet for å arbeide. Det kan imidlertid argumenteres for at dette ikke er nødvendig når den ansatte selv velger å arbeide fra utlandet og ikke er utsendt av arbeidsgiver.
Vi anbefaler likevel å lage et tillegg til kontrakten for å minimere risiko. Dette kan være et standardtillegg som sier at:
Arbeidet i utlandet er godkjent.
Arbeidskontrakten og arbeidsforholdet følger norsk rett.
Den ansatte er selv ansvarlig for å sørge for at vedkommende har gyldig privat reiseforsikring under arbeidsoppholdet.
Vi anbefaler også å vurdere nærmere hvilke plikter som kan gjelde i arbeidslandet når det gjelder krav til bl.a. skriftlig arbeidsavtale, arbeidstidsbestemmelser og minstelønn, særlig i de tilfellene der opphold i utlandet overstiger 4–6 måneder.
Arbeidsgivers skatteplikt
Dersom en ansatt i et norsk selskap arbeider i utlandet over en periode, er det en risiko for at selskapet kan etablere det vi kaller et fast driftssted i arbeidslandet. Dette vil avhenge av reglene i det enkelte arbeidslandet. I Norge fastslår skatteloven § 2-3 at et selskap er skattepliktig til Norge for arbeid som utføres for selskapet under opphold i Norge. Tilsvarende regler kan man finne i andre lands interne rett.
Retten til å beskatte inntekt i arbeidslandet kan begrenses av reglene om fast driftssted i skatteavtalen mellom Norge og det aktuelle landet. Det må vurderes etter reglene i skatteavtalen om det foreligger et fast driftssted i arbeidslandet. Reglene om fast driftssted er skjønnsmessige og det må gjøres en konkret vurdering for det enkelte tilfellet og den aktuelle skatteavtalen. Når selskapet etablerer et fast driftssted i arbeidslandet, blir selskapet skattepliktig dit slik dette fastsettes av skatteavtalen. Et eksempel på regler om fast driftssted finnes i OECD mønsteravtale artikkel 5.
Dersom et fast driftssted etableres i arbeidslandet, kan dette medføre at selskapet blir skattepliktig til arbeidslandet. Dette medfører som oftest krav om betaling av skatt og innlevering av en form for skattemelding. I de fleste tilfellene vil det kunne kreves kredit i Norge for skatt betalt i arbeidslandet, slik at det ikke nødvendigvis blir noen dobbeltbeskatning, men det vil ofte medføre tilleggskostnad for arbeidsgiver knyttet til administrasjon.
Avsluttende bemerkninger
Mange arbeidsgivere ønsker å åpne for at ansatte skal kunne jobbe i utlandet, det kan være avgjørende for å beholde de best kvalifiserte ansatte.
KRYSSORDLØSNING SIDE 11