



Aktuelt
MVA – ikke fradrag for merverdiavgift ved salg av fast eiendom
Høyesterett har avsagt dom i saken om transaksjonskostnader ved salg av fast eiendom og har kommet til at det ikke var grunnlag for å gi fradragsrett for merverdiavgiften på de aktuelle rådgivningstjenestene, idet disse tjenestene ikke hadde tilstrekkelig nær og naturlig tilknytning til selgernes avgiftspliktige virksomhet.
Avgjørelsen er den siste i rekken av saker om fradragsrett for inngående merverdiavgift på transaksjonskostnader. Med denne avgjørelsen må det legges til grunn at inngående merverdiavgift for kostnader som er direkte knyttet til salg av fast eiendom, ikke kan føres til fradrag.
Utstedelse av salgsdokument ved tømming av slam
Skattedirektoratet har uttalt seg om tømming av slam er en tjeneste som kommunen kan behandle tilsvarende som tjenester som leveres løpende.
Kommuner skal som hovedregel utstede salgsdokument for gebyr for tømming av slam fra slamavskiller snarest mulig og senest en måned etter at tømmingen er gjennomført. Skattedirektoratet har likevel ingen innvendinger mot at kommuner behandler tømming av slam som en tjeneste som leveres løpende. Salgsdokument skal da utstedes fortløpende, senest en måned etter utløpet av den alminnelige oppgaveterminen for merverdiavgift.
Utarbeidelse og oppbevaring av spesifikasjoner ved bruk av regneark
Skattedirektoratet har uttalt seg om muligheten for å utarbeide og oppbevare spesifikasjoner ved bruk av regneark.
Skattedirektoratet har kommet til at bokføringsreglene ikke er til hinder for at spesifikasjoner av pliktig regnskapsrapportering utarbeides i et regnearkprogram når dette skjer i en automatisert løsning fra regnskapssystemet, og hvor sluttbrukeren ikke har adgang til å redigere informasjonen. Oppbevaring kan også skje i regnearkformatet, under forutsetning av tilstrekkelige sikringstiltak.
Oppretter International Sustainability Standards Board (ISSB)
IFRS Foundation kunngjorde under COP26 i Glasgow at de oppretter et International Sustainability Standards Board (ISSB). Det nyoppnevnte ISSB har som formål å utforme globale grunnlinjer for bærekraftsrapportering som skal imøtekomme kravene investorer og kapitalmarkeder stiller til bærekraftsinformasjon.
Grunnlinjene er en basis som senere kan videreutvikles og gjøres obligatorisk i de forskjellige jurisdiksjonene. IFRS Foundation publiserte samtidig to prototyper som viser hvordan de ferdige standardene kan se ut.
Statlig tilskudd til ferjeoperatører
Offentlige tilskudd regnes ikke som omsetning med mindre tilskuddet er avhengig av at mottakeren yter en bestemt motytelse. Skattedirektoratet har behandlet et spørsmål om statlig tilskudd til ferjeoperatører er å anse som omsetning det skal beregnes merverdiavgift av. Skattedirektoratet kom til at tilskudd som blir overført fra Statens vegvesen til riksveiferjeoperatørene må anses som generelle driftstilskudd som ikke utløser avgiftsplikt.
Carl-Emil Akselberg i EFRAGs ekspertgruppe på bærekraft i SMB
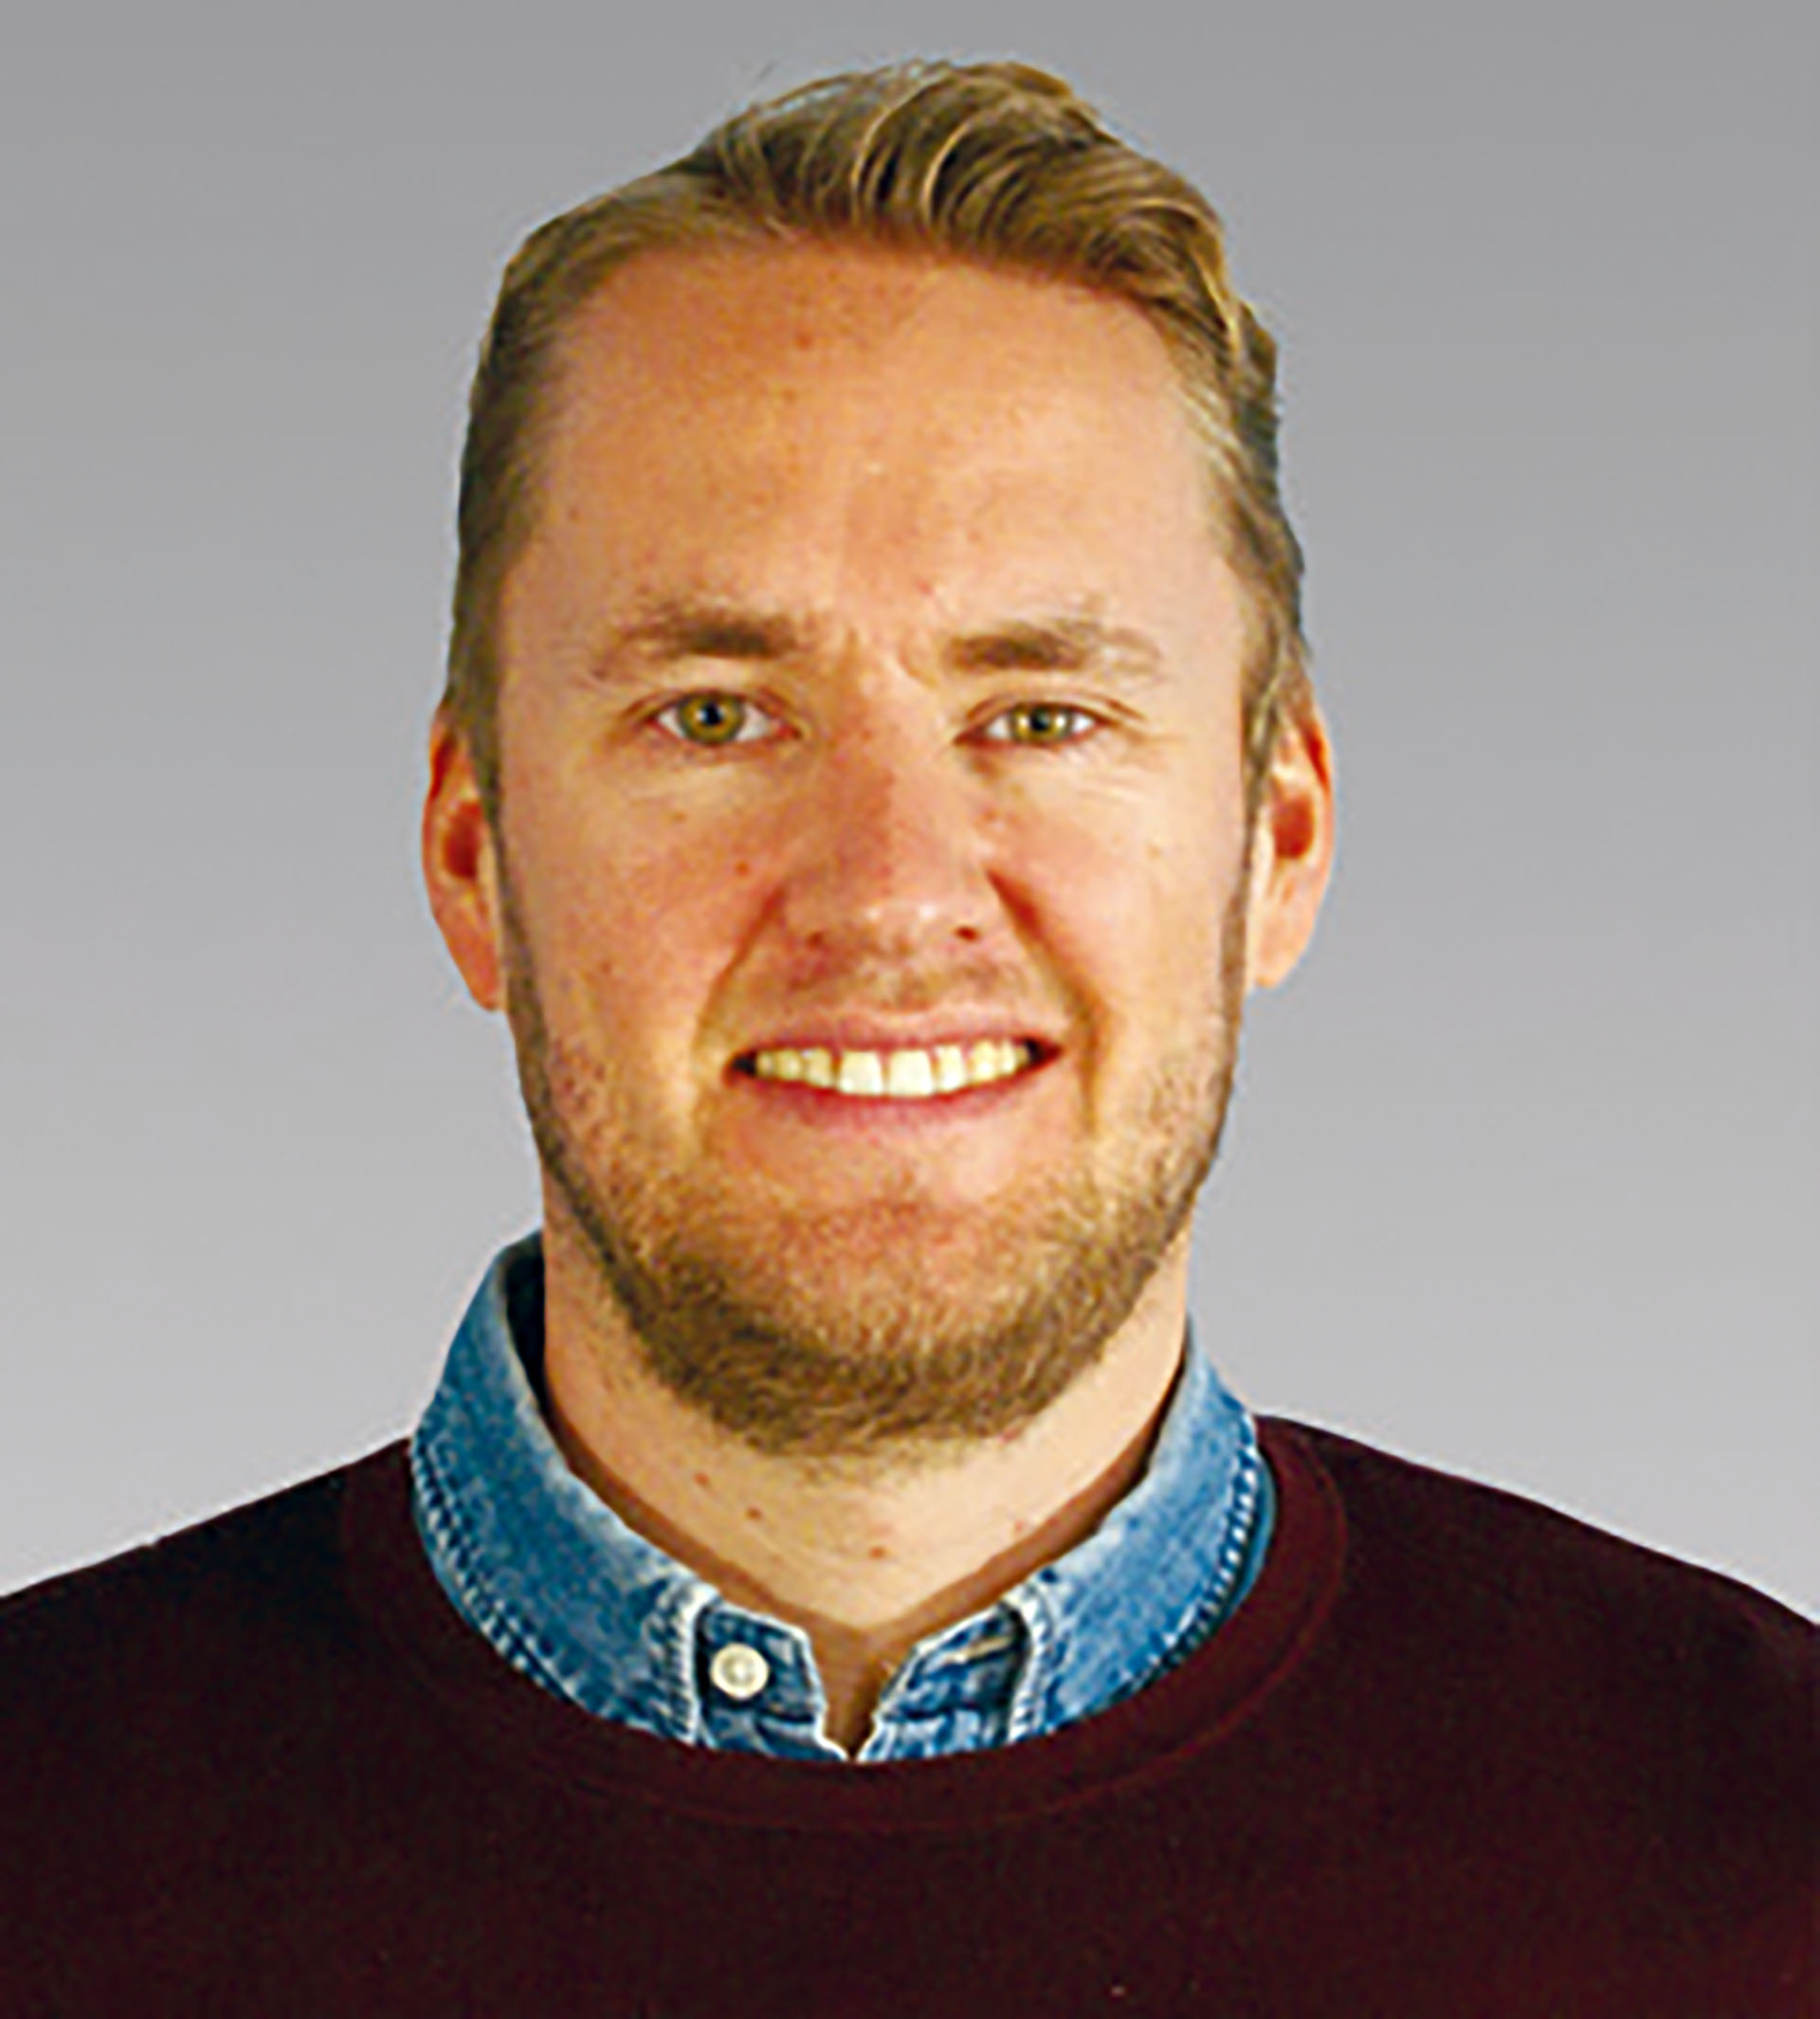
Carl-Emil Akselberg, rådgiver for selskapsrapportering og bærekraft i Revisorforeningen, er utnevnt som medlem av EFRAGs (European Financial Reporting Advisory Group) ekspertgruppe på bærekraft i SMB.
Forslag til regnskapsstandard om delårsregnskap
Norsk RegnskapsStiftelse (NRS) har utarbeidet et forslag til en ny norsk regnskapsstandard om delårsregnskap. Målgruppen er foretak som plikter, eller velger å avlegge delårsregnskap etter god regnskapsskikk.
Behovet for en norsk regnskapsstandard som omhandler delårsregnskap, har økt de senere årene, særlig i sammenheng med den økte aktiviteten på markedsplassen Euronext Growth.
NRS foreslår at standarden trer i kraft som en endelig regnskapsstandard med virkning for regnskapsperioder som starter 1. januar 2022 eller senere.
Styremedlemmer i IAASB
International Auditing and Assurance Standards Board (IAASB) har kunngjort nye styremedlemmer fra 1. januar 2022. Kai Morten Hagen, fagdirektør i Revisorforeningen, er gjenvalgt som styremedlem.
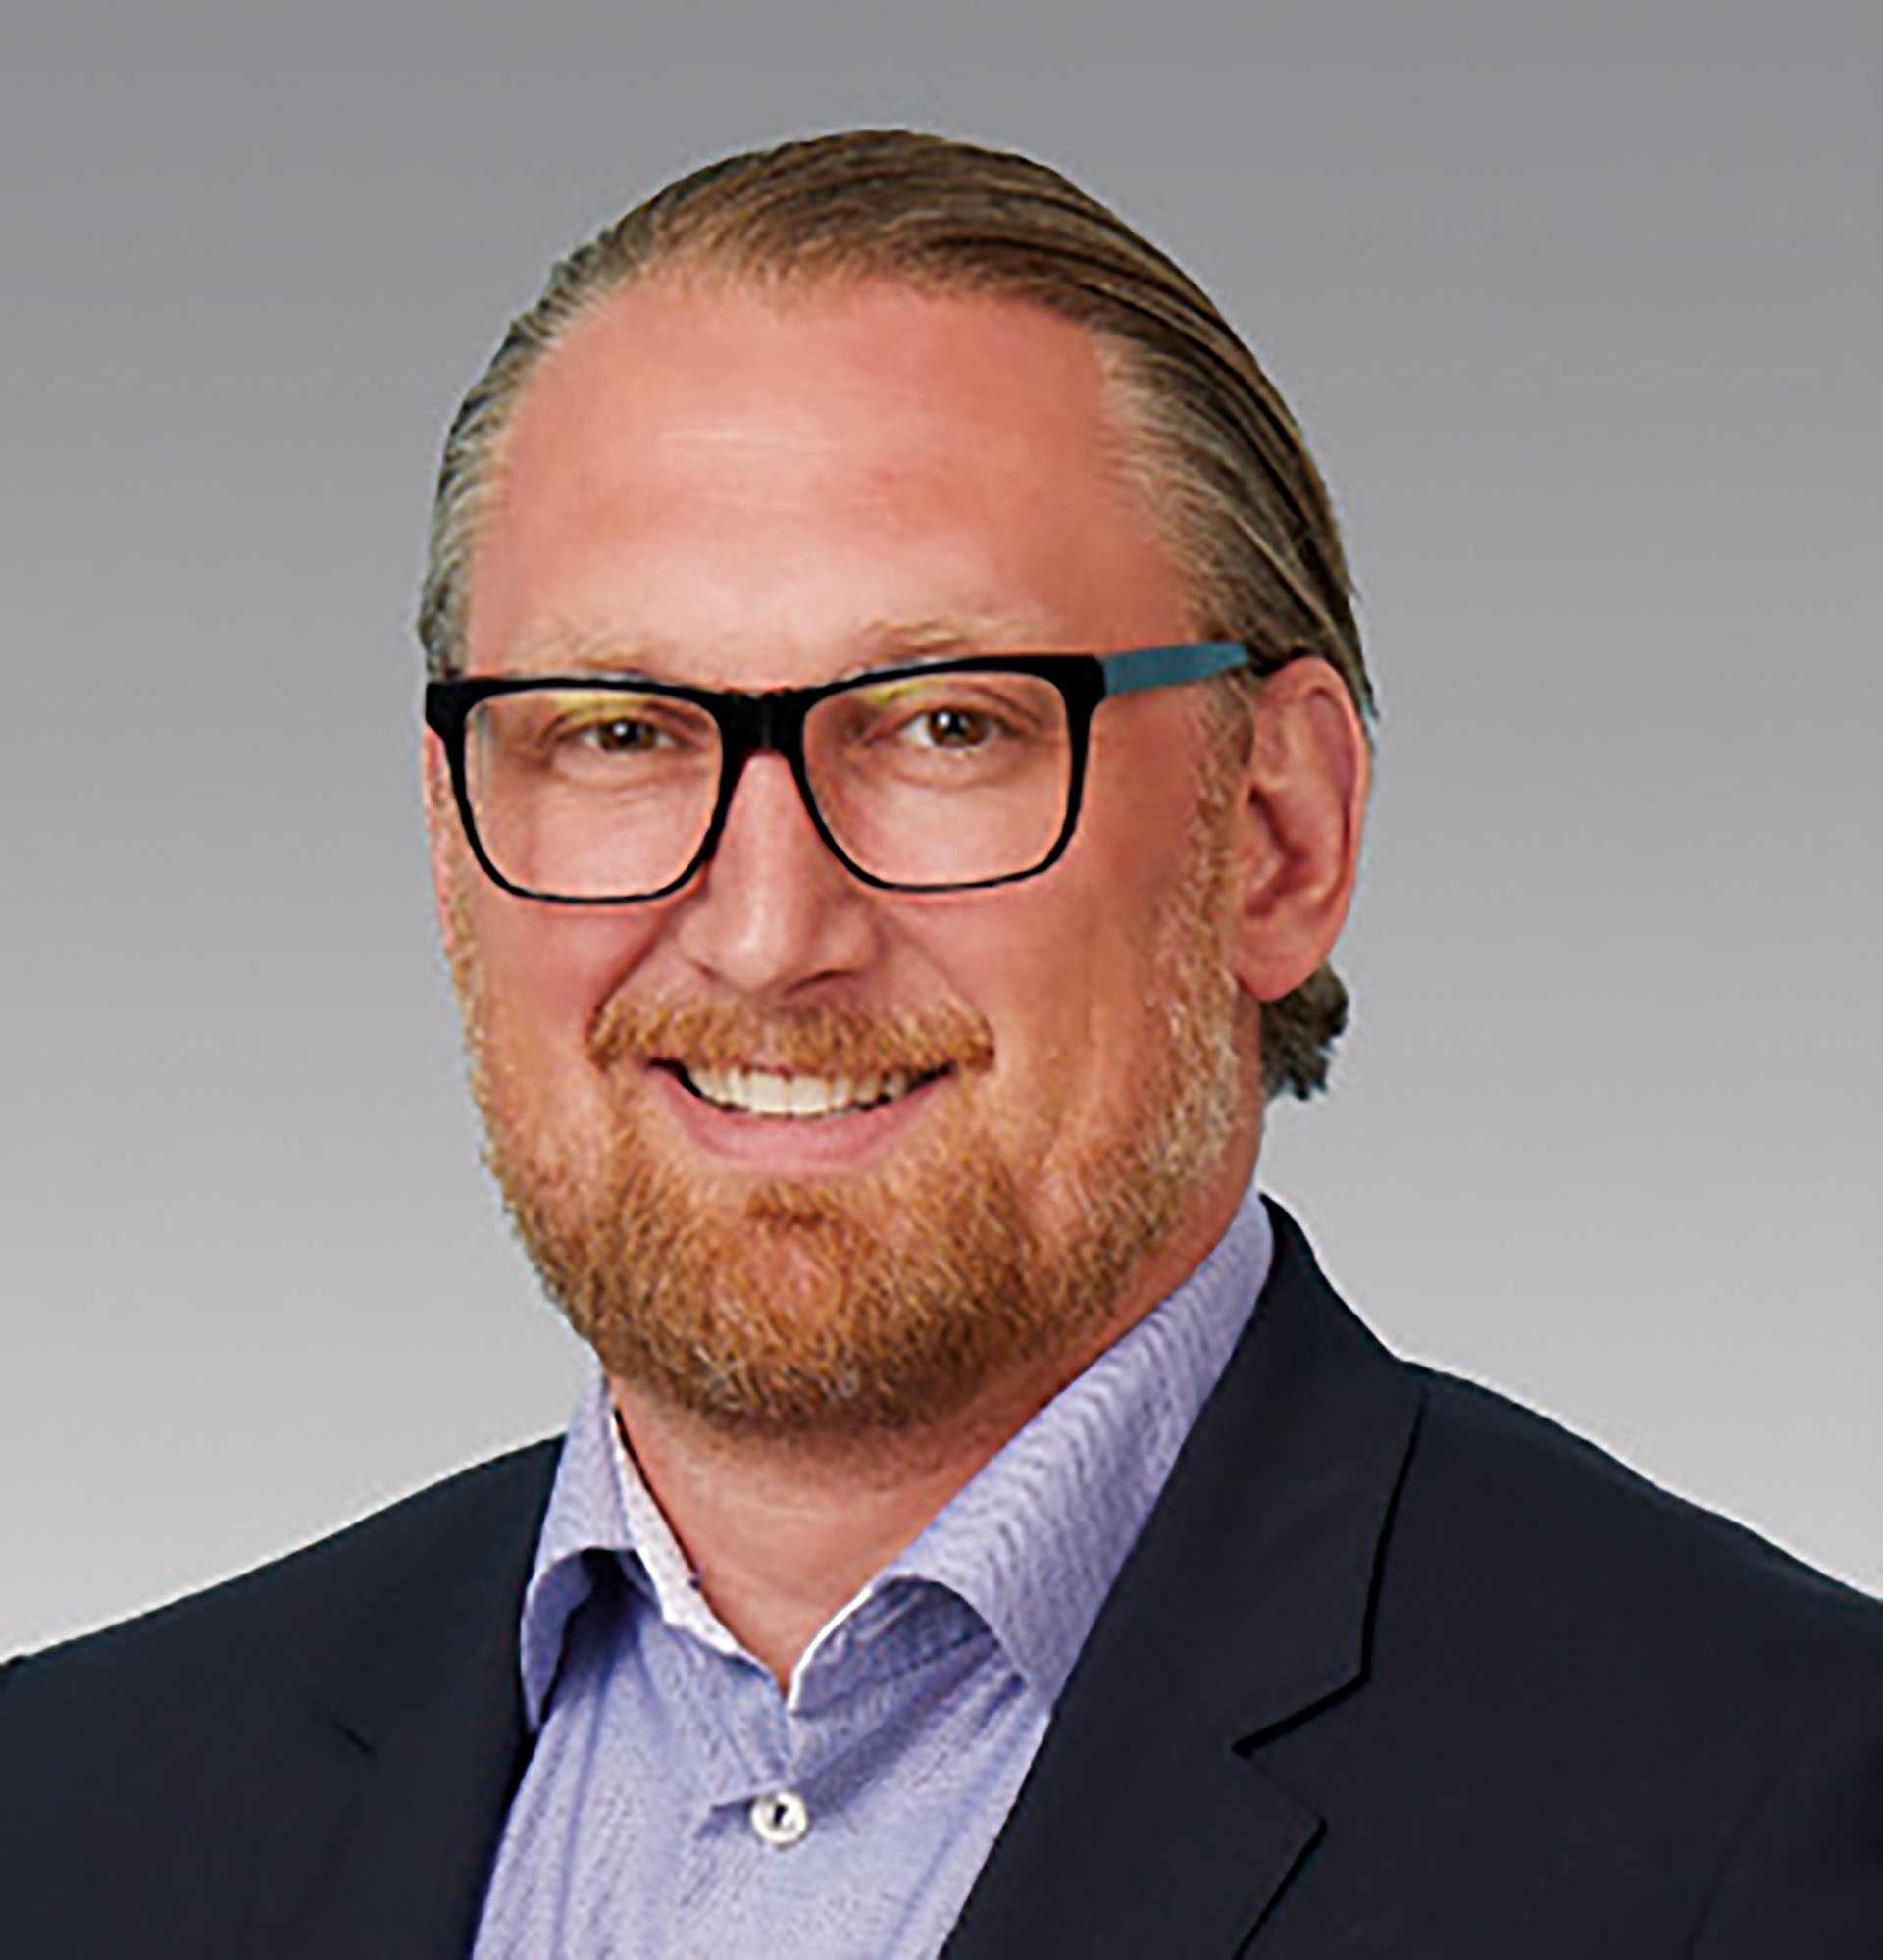
Nye styremedlemmer er:
William Edge, styreleder, Australian Auditing and Assurance Standards Board
Dr. Warren Maroun, professor, School of Accountancy, University of the Witwatersrand, Sør-Afrika
Gjenvalgte styremedlemmer er:
Kai Morten Hagen, fagdirektør i Revisorforeningen
Sachiko Kai, fagdirektør, Japanese Institute of Certified Public Accountants
Eric Turner, tidligere direktør, Canadian Auditing and Assurance Standards Board
Len Jui er også gjenvalgt som nestleder for IAASB i 2022.
Kan få ettergitt forsinkelsesgebyr for regnskapsåret 2020 pga. korona
Finansdepartementet har gitt Regnskapsregisteret adgang til å godta covid-19 som begrunnelse i søknader om ettergivelse av forsinkelsesgebyr for regnskapsåret 2020.
For regnskapsåret 2020 ble fristen for å levere årsregnskapet til Regnskapsregisteret utsatt til 30. september 2021 på grunn av pandemien. Ved levering etter fristen påløper forsinkelsesgebyr.
Regnskapsregisteret kan ettergi for-sinkelsesgebyret helt eller delvis, dersom det blir sannsynliggjort at forsinkelsen skyldes forhold utenfor den regnskapspliktiges kontroll eller dersom særlige rimelighetsgrunner tilsier det.
Forsinkelsesgebyret må være stoppet før det er mulig å søke om ettergivelse. Søknaden må inneholde en begrunnelse for hvordan covid-19 har gjort det vanskeligere å sende inn årsregnskapet innen fristen og hvilke konsekvenser covid-19 har hatt for virksomheten.
Revisjon og Regnskap – kun digitalt fra 2022
Revisjon og Regnskap vil fra 2022 kun utgis digitalt. Dette er et ledd i Revisorforeningens bærekraftarbeid. Abonnenter på Revisjon og Regnskap har tilgang til alle artikler helt tilbake til nr. 5-2003. Det kan søkes i fritekst på emne eller forfatter.
Digital annonsering
Ønsker du å bestille digital annonsering for 2022? Ta kontakt med annonseansvarlig Ellen Graham, forlag@revisorforeningen.no
IAASB publiserer sin første «First Digital Handbook»
Den første heldigitale håndboken med standarder fra International Auditing and Assurance Standards Board (IAASB) er nå publisert. Den første versjonen av plattformen markerer en milepæl i IAASBs forpliktelse til å forbedre brukervennligheten og tilgangen til standardene ved å utnytte teknologi. For første gang vil brukere kunne dra nytte av optimaliserte søkefunksjoner, klipp- og limfunksjoner og enkel navigering.
Brukere må opprette brukernavn og passord, men tilgangen er gratis.
Les mer på: https://eis.international-standajosterds.org/
Tematilsyn – revisjonsutvalg og revisors vesentlighetsgrenser
Finanstilsynet har hatt et tematilsyn om revisors vesentlighetsgrenser benyttet ved revisjonen for et utvalg av foretak av allmenn interesse og revisjonsutvalgenes forhold til vesentlighetsgrenser.
Teamtilsynsrapporten kan lastes ned fra finanstilsynet.no
Unntaksregel for kriserammet virksomhet utvidet til 31.12.2021
Dette innebærer at foretak som ikke var i økonomiske vanskeligheter pr. 31. desember 2019, men som i perioden fra 1. januar 2020 til og med 31. desember 2021 har kommet i økonomiske vanskeligheter, likevel kan søke om bl.a. Skattefunn i hele 2021, forutsatt at de øvrige vilkårene er oppfylt.
Les mer på: revisorforeningen.no*revisorforeningen.no/fag/nyheter/unntaksregel-for-kriserammet-virksomhet-utvidet-til-31.-12.-2021/
Finanstilsynet med fokus på klimarisiko og bærekraftsrapportering
Klimarisiko og bærekraftsrapportering er blant Finanstilsynets prioriterte områder for kontroll av årsrapporten i 2021. Det kom frem på et utstederseminar som ble avholdt i slutten av november.
Områder som ble nevnt som hovedfokusområder var konsekvensene av covid-19, IRFS 7 Finansielle instrumenter – opplysninger & IFRS 16 Leie-avtaler, i tillegg til klimarisiko og bærekraftsrapportering. Med det følger Finanstilsynet i stor grad ESMAs prioriteringer for 2021 (www.esma.europa.eu)som ble publisert i slutten av oktober.
Finanstilsynet vil fokusere på sammenhengen mellom årsregnskapet og ikke-finansiell informasjon og spesielt vesentlighetsvurderinger knyttet til klimarisiko. Viktige vurderinger og kilder til estimeringsusikkerhet rundt klimarisiko bør fremkomme spesifikt.
De planlegger også en temabasert gjennomgang av utvalgte foretaks informasjon om klimaforhold i årsrapportene for 2021, hvor revisors beretning om vurdering av vesentlig klimarisiko og kilder til estimeringsusikkerhet av klimarisiko vil være en del av gjennomgangen.
Foreleserpris Fagdagene 2020
Pris for beste foreleser på Fagdagene 2020 tildeles for annet år på rad Roger Kjelløkken, PwC, for kurset «Revisjonsberetningen – riktig bruk av forbehold og presiseringer». Resultatet er basert på evalueringer fra kursdeltakerne om innhold, presentasjon, kursdokumentasjon og utbytte.
Artikkelprisen 2021 til Fjermeros og Neder
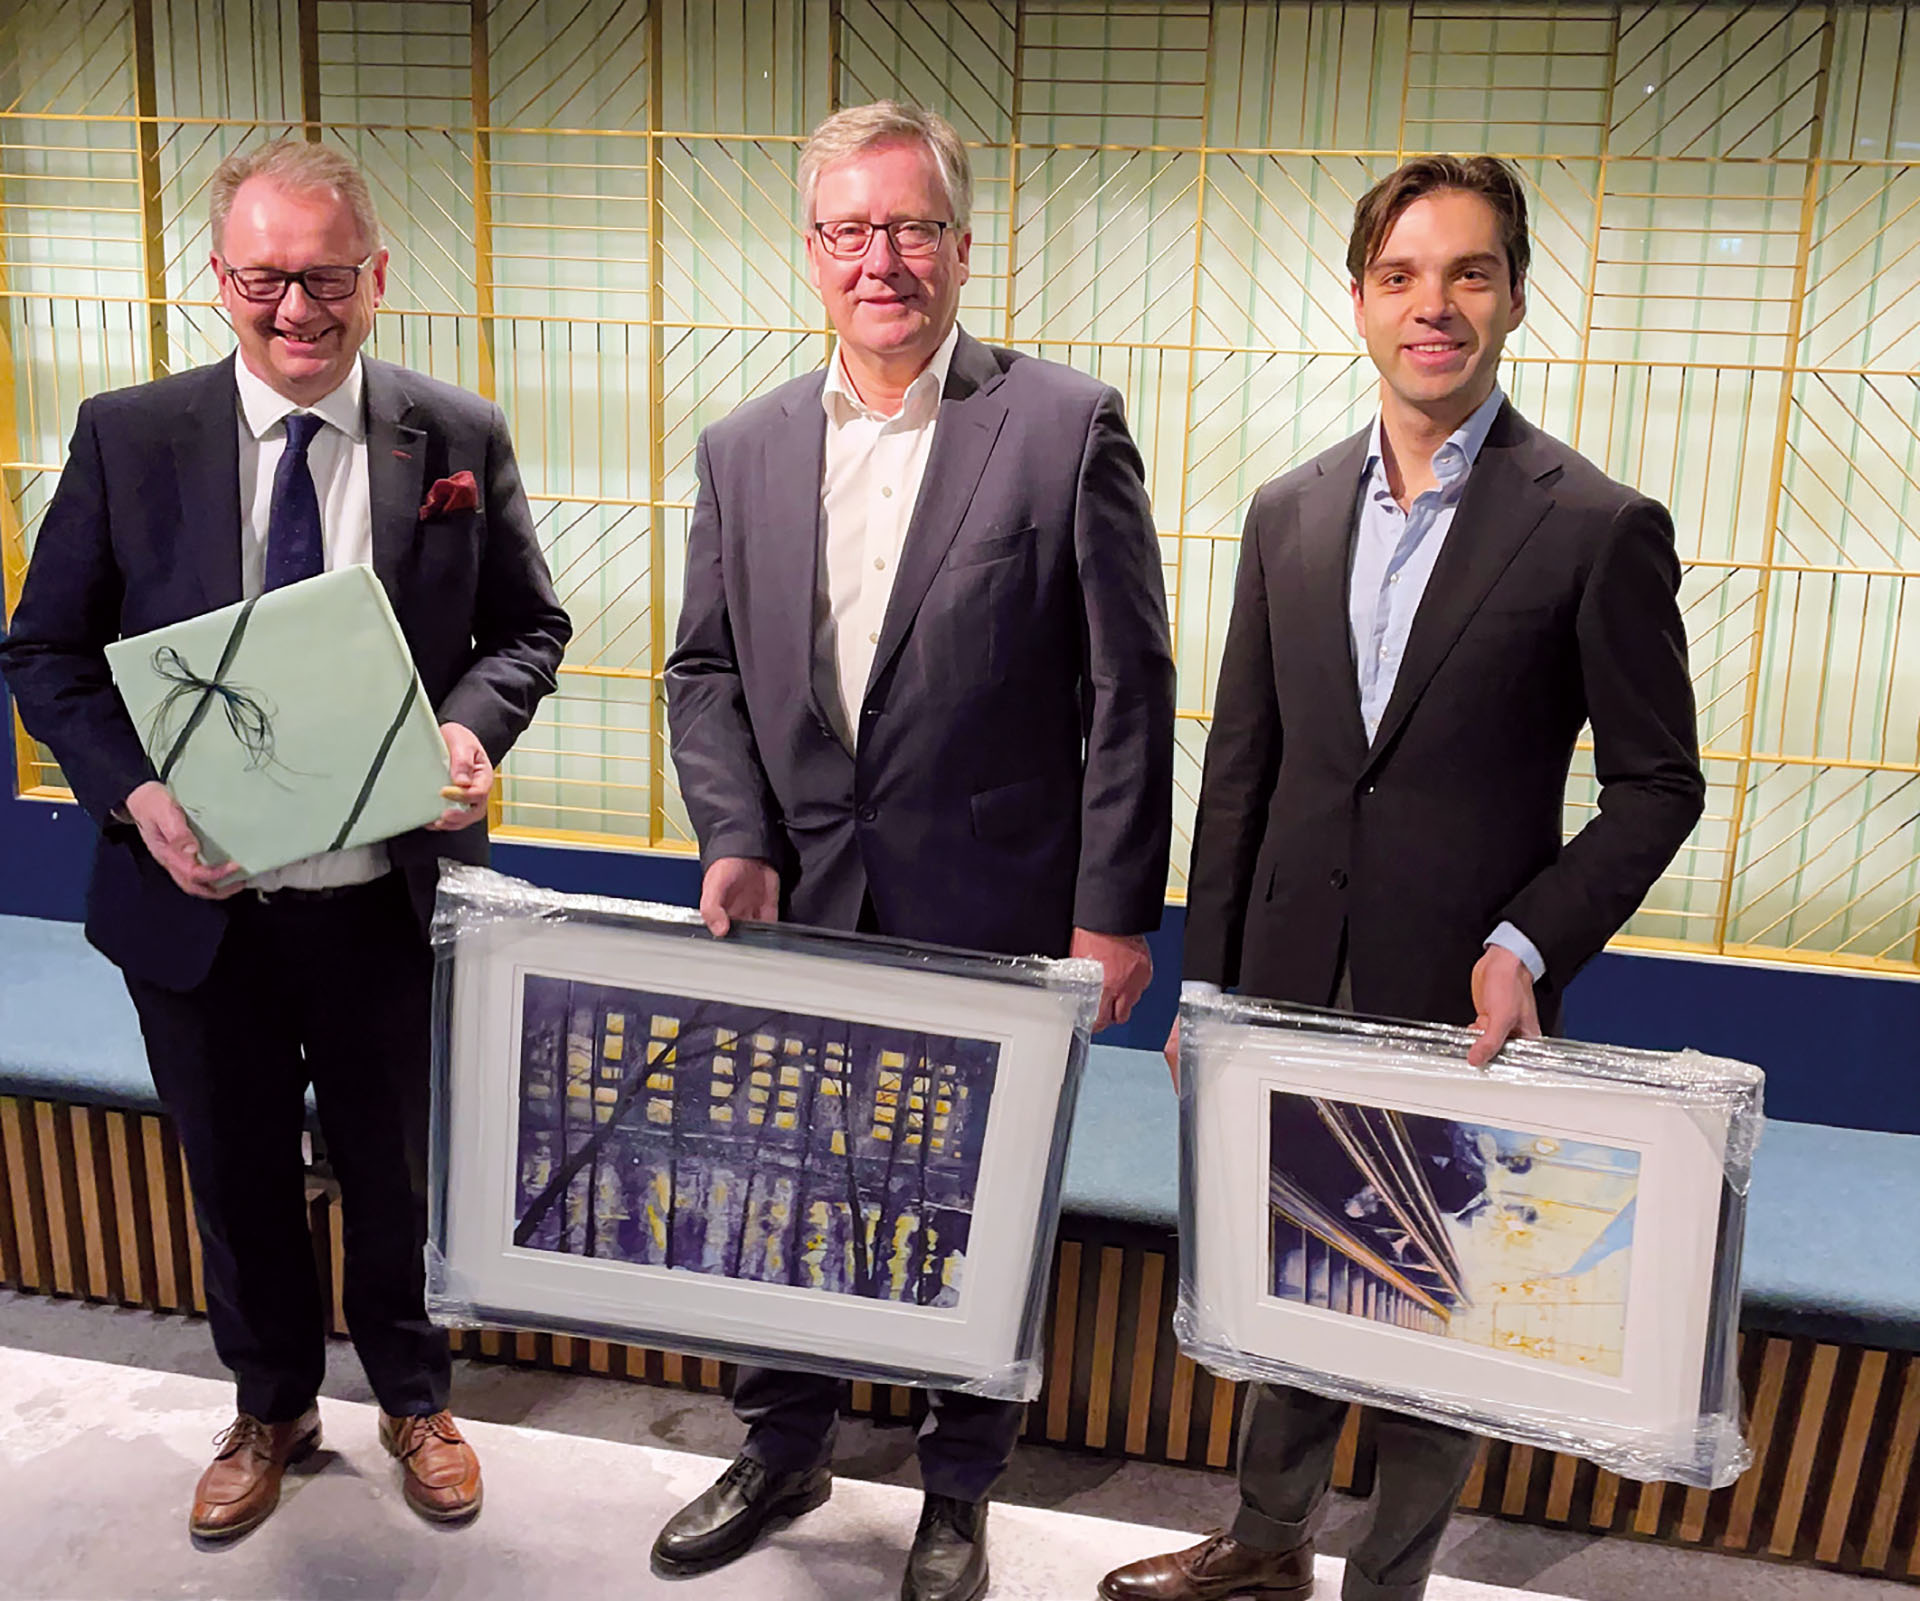
FORNØYDE PRISVINNERE (fra venstre) Roger Kjelløkken, Morten Fjermeros og Jon Alexander Neder.
Årets artikkelpris er tildelt advokat (H) Morten Fjermeros og advokat Jon -Alexander Neder for artikkelen «Planlegging ved generasjonsskifte» i Revisjon og Regnskap nr. 2, 2021.
Priskomiteen, som har bestått av statsautorisert revisor Rita Granlund (AIFD – Permian), statsautorisert revisor Terje Tvedt (BDO) og professor Tonny Stenheim (Universitetet i Sørøst-Norge), gir følgende begrunnelse for tildelingen:
Det er også i år mange gode artikler og artikkelserier av jevnt høy kvalitet. Artikkelen «Planlegging ved generasjonsskifte» dekker et område som er omfattende og komplisert. Den belyser forhold som må vurderes ved overføring av fast eiendom og aksjer i forbindelse med et generasjonsskifte, om det for giver oppstår skatt i forbindelse med dette og hvor stor den latente skattegjelden er for mottaker.
Artikkelen er grundig og utfyllende, holder høy faglig kvalitet og har god struktur. Temaet er aktuelt for svært mange, og artikkelen er et nyttig verktøy for alle som arbeider med eller planlegger generasjonsskifter.
Bisnode – temperaturmåler
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med |
Endring |
|---|---|---|---|---|---|
Konkurs |
404 |
411 |
-1,7 % |
530 |
-23,8 % |
Tvangsavvikling |
124 |
270 |
-54,1 % |
78 |
59,0 % |
Nyregistreringer |
25 535 |
24 438 |
4,5 % |
23 040 |
10,8 % |
Antall anmerkninger |
1 940 645 |
1 915 425 |
1,3 % |
1 956 636 |
-0,8 % |
– Personer m/anmerkninger |
268 075 |
257 371 |
4,2 % |
275 574 |
-2,7% |
– Foretak m/anmerkninger |
57 139 |
57 171 |
-0,1 % |
55 890 |
2,2 % |
Siste måned= 21-10.-29.11. Nest siste måned= 13.9-20.10. 1 år tilbake= 21.10.20-29.11.20
Kilde: Bisnode


