


SAF-T er grunnsteinen i fremtidens bokføring
Første januar 2020 begynte første bokføringsperiode der de fleste bedrifter*Bokføringsforskriften § 7-8 første ledd: Bokføringspliktige som skal ha bokførte opplysninger elektronisk tilgjengelig etter bokføringsloven § 13b, skal kunne gjengi bokførte opplysninger i standardisert form. Kravet gjelder også for bokføringspliktige som omfattes av unntakene i § 7-7 tredje ledd, men som likevel har bokførte opplysninger elektronisk tilgjengelig. plikter å gjengi bokførte opplysninger «i standardisert form», den såkalte «SAF-T-Regnskap»-standarden*Med SAF-T-forkortelsen refererer vi i denne artikkelen til «SAF-T-Regnskap», standarden for bokførte opplysninger, som ikke må forveksles med den beslektede standarden «SAF-T-Kassasystemer». (se faktaboks). Vi ser på noen av mulighetene som dette gir.
Dette er SAF-T-Regnskap
SAF-T (Standard Audit File – Tax)-Regnskap standardiserer måten regnskapsinformasjon utveksles på, i første omgang mellom Skatteetaten og bokføringspliktige selskaper ved kontrollsaker der SAF-T- regnskapsfil spesifikt etterspørres.
SAF-T-spesifikasjonen angir et hundretalls datafelter fra hovedbok, kunde, leverandør, saldobalanse, kontodimensjon («analysis type»), selskapseier(e) og MVA-kodebruk som ligger i regnskapssystemet(ene) og rapporteres i et gitt format (xml).
Ansvaret for å utarbeide SAF-T-regnskapsfiler ligger hos den bokføringspliktige gjennom bokføringsloven og bokføringsforskriften. Det er i motsetning til SAF-T-Kassasystem der systemleverandøren pålegges ansvaret gjennom «kassasystemlova».
SAF-T-Regnskap i Norge bygger på OECD sin standard SAF-T 2.0. Dessverre for globale aktører betyr ikke «bygger på» at standarden implementeres likt i OECDs medlemsland, og etterlevelse av SAF-T-Regnskap krever «norsk SAF-T» – skreddersydde løsninger av selskap og/eller deres systemleverandører.
Samme byggesteiner som i regneark og nettsider
SAF-T i Norge bygger på XML-filformatet, et generelt filformat for behandling av strukturerte data, som benyttes i alt fra Excel-regneark og PowerPoint-filer, til webapplikasjoner. Et XSD-skjema*En beskrivelse av de tekniske kravene er tilgjengelig på Skatteetatens nettsider: skatteetaten.no/globalassets/bedrift-og-organisasjon/starte-og-drive/rutiner-regnskap-og-kassasystem/saf-t-regnskap/norwegian-saf-t-financial-data---technical-description2.pdf (Kortlink: www.bit.ly/32RzMqB) utviklet i samarbeid mellom bransjeorganisasjoner, systemleverandører og Skatteetaten, spesifiserer eksakt hvordan en gyldig SAF-T-fil skal se ut: Hvilke regnskapsdata som skal med, hvor de skal stå, hvilken dataformatering som skal brukes, hvilke verdier som er gyldige for hvert datafelt, hvilke regnskapsdata som er obligatoriske, og hvilke som er valgfrie.
Ved å sammenligne innholdet i en XML-fil med oppskriften i skjemaet kan man avgjøre om en fil tilfredsstiller alle rent tekniske krav i SAF-T-standarden. Flere aktører innen revisjon- og skatterådgivning har derfor bygget egne analyseløsninger som, i tillegg til teknisk validering, vurderer om innholdet i SAF-T-filer tilfredsstiller regnskapsmessige og skattejuridiske krav.
Det kanskje aller viktigste for selskapene selv er å få trygghet for at SAF-T-filen de lager faktisk inneholder de tallene de selv rapporterer på MVA eller har i perioderegnskap eller i årsregnskapet. Dette krever komplementær kunnskap og vi ser at aktørene som lykkes, setter sammen kryssfunksjonelle team bestående av teknologer, regnskapsfolk og jurister for å tilby innsikt og forståelse. For det er én ting er å kunne frembringe en teknisk valid SAF-T-fil – de største SAF-T-mulighetene – og utfordringene – er knyttet til det bokføringsmessige innholdet i filene.
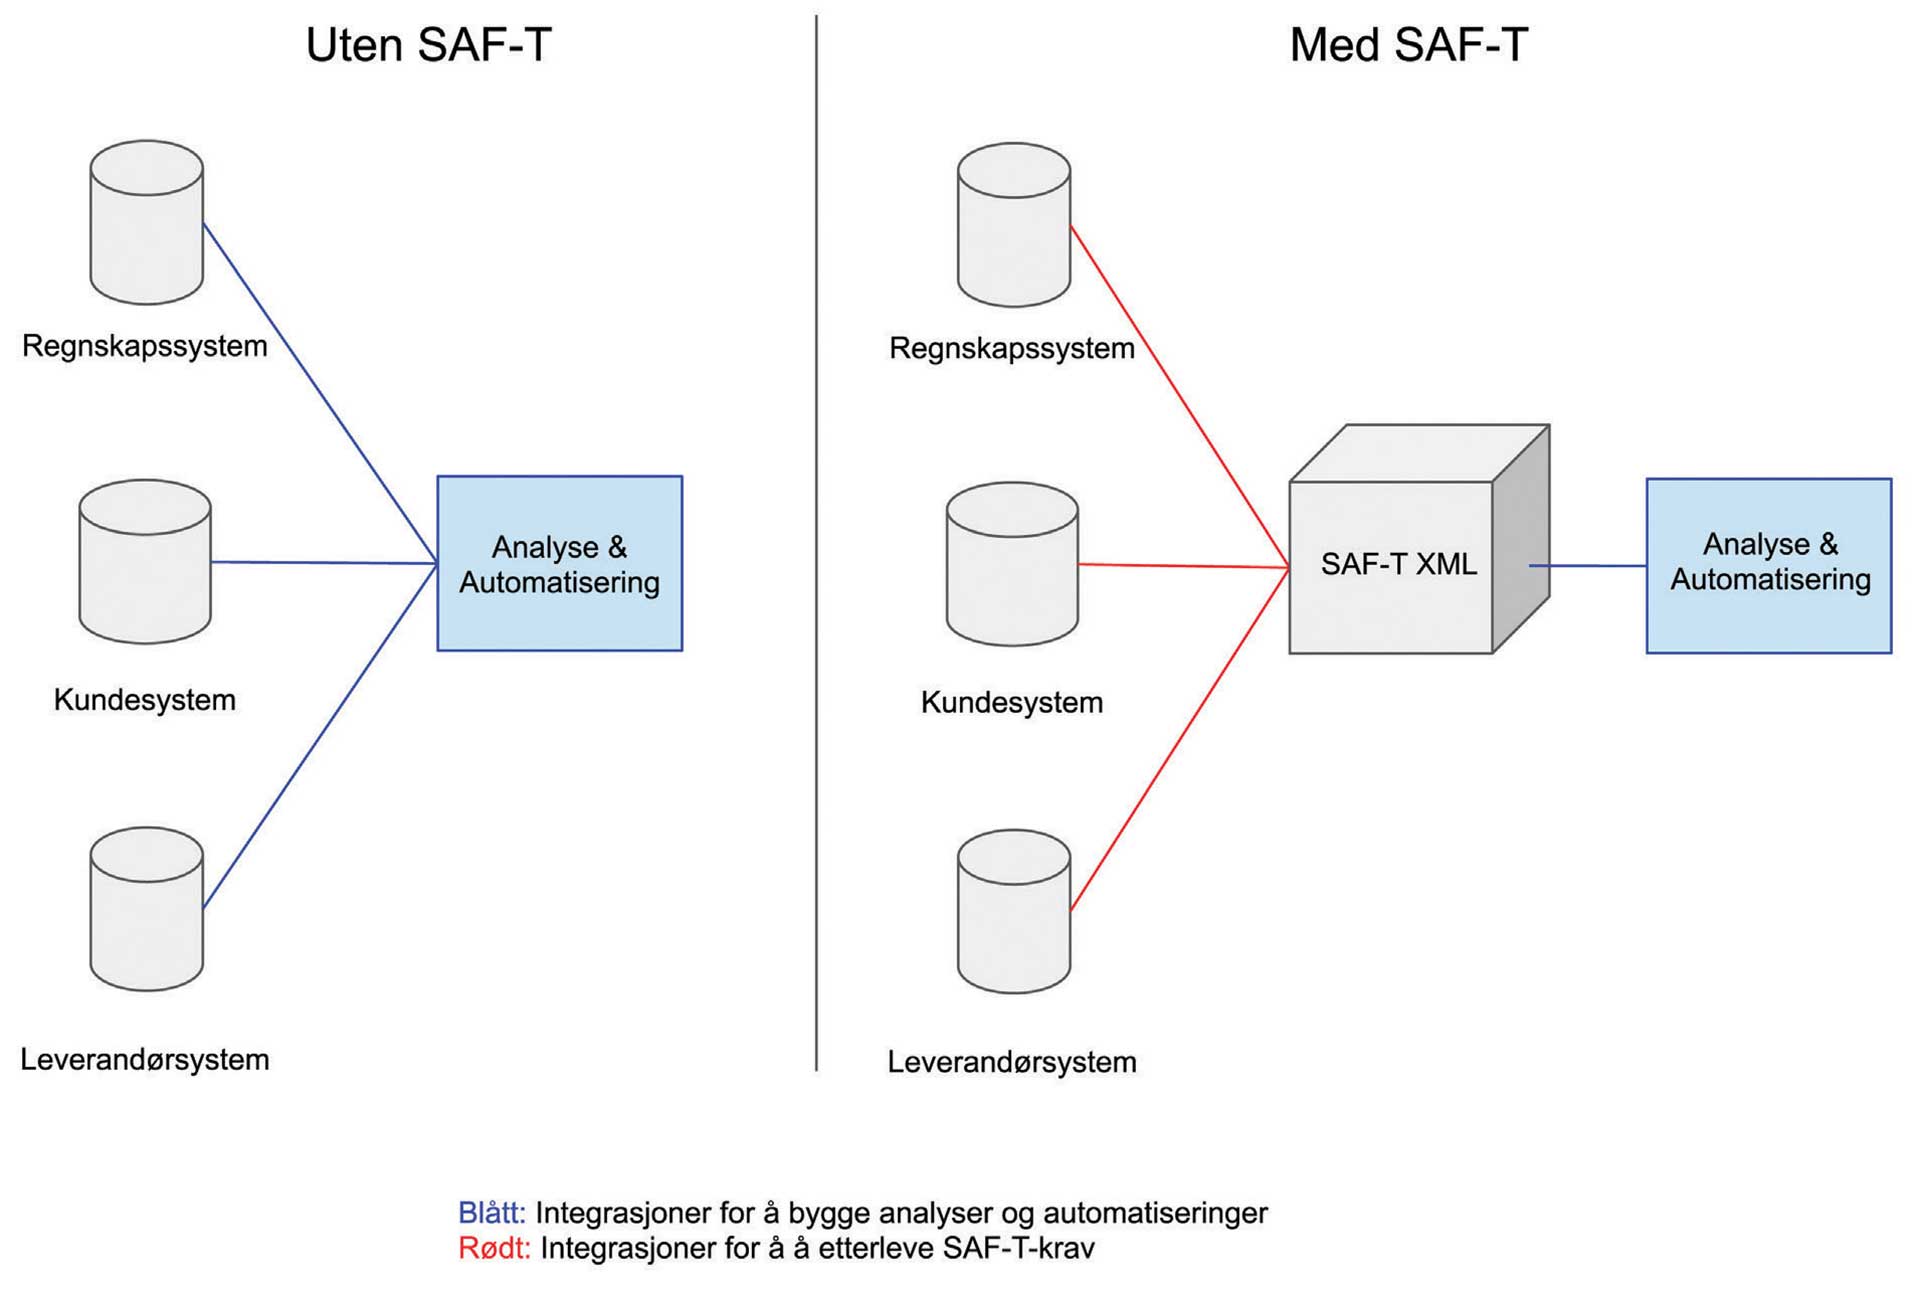
Figur 1: Datadrevet analyse og automatisering krever strukturerte data fra forskjellige kildesystemer. Uten en felles SAF-T-standard for hvordan data skal tilgjengeliggjøres, krever det mye arbeid å sammenstille og klargjøre data fra forskjellige systemer for analyse (venstre side). Med SAF-T standarden handler ikke strukturering og sammenstilling av data lenger kun om å tilrettelegge for analyse og automatisering, nå er det en sentral del av etterlevelse av bokføringsloven.
SAF-T-etterlevelse er utfordrende, men skaper nye muligheter
En tommelfingerregel innen arbeid med analyse og automatisering er at en bruker 80 % av ressursene på datafangst og -bearbeiding, og kun 20 % av tiden på å bygge selve analysen eller automatiseringen. Dette gjelder også for regnskapsdata – forskjellige deler av forskjellige systemer har forskjellige rapportmuligheter, og for å sammenstille data og se helheten kreves ofte skreddersydde datauttrekk. Når regnskapsdata fra forskjellige systemer samles på en strengt strukturert måte i SAF-T-filer, forsvinner behovet for å skreddersy datafangstløsninger for hvert enkelt system, se figur 1.
Dette betyr ikke at behovet for datafangst og -bearbeiding forsvinner – men arbeidsbyrden blir overført fra de som skal bygge analyser og automatiseringer, til de som står ansvarlig for å frembringe gyldige SAF-T-filer.
Ved å standardisere hvordan regnskapsdata rapporteres stiller SAF-T helt nye krav til hvor mye data som skal rapporteres. I utgangspunktet skal alt av SAF-T-relevante data som er tilgjengelig i hvert systems database, inkluderes. For eksempel holder det ikke kun å hente ut aggregerte «klumpsummer» for transaksjoner med kunder og leverandører – hver enkelt-transaksjon skal være med, brutt ned på linjer og analysekoder.*For finans- og forsikringsvirksomheter er det i bokføringsforskriften enkelte bransjetilpasninger for kravet til detaljnivå til kunde- og leverandørspesifikasjoner. Disse vil også gjelde for SAF-T-rapporten. Skatteetaten har uttalt at det for slike virksomheter vil være tilstrekkelig med «klumpsummer» i overføring av transaksjonsdata fra bankspesifikke systemer (fagsystemer) for kunde- og leverandørspesifikasjonene. Forenklingen i bokføringsforskriften for finans- og forsikringsvirksomheter knytter seg i hovedsak til at dette er bransjer med et stort antall enkelttransaksjoner med forbrukere. Advokatfirmaet PwC erfarer at det er flere bransjer, eksempelvis telekom og reiseliv som også har store mengder enkeltsalg til forbrukere, som ikke har en tilsvarende forenkling i lovverket. Fagsystemer for salg i flere bransjer er vanligvis bygget for andre formål enn standardisert regnskapsrapportering. Dette innebærer en uforutsett stor arbeidsbyrde for slike aktører ved etterlevelse av SAF-T. Dermed kan Skatteetaten og andre interessenter i større grad enn tidligere kikke «under panseret» på hvordan regnskapet blir til. Manuelle justeringer og korrigeringer som gjøres for å få regnskapet til å stemme på aggregert nivå, kan føre til avvik mellom systemgenererte SAF-T-filer og annen rapportering av regnskapstall, se figur 2.
I sum utgjør SAF-T-kravene gode nyheter for Skatteetaten, revisorer, skattejurister, og generelt for datadrevet innovasjon innen regnskap. Det kan imidlertid det kreve betydelige investeringer i regnskapsprosesser og -systemer for fullt ut å etterleve bokføringslovens SAF-T-krav. Dette gjelder spesielt for foretak med komplekse systemlandskap, som gjør manuelle justeringer og korreksjoner i systemene for å få totalene i regnskapet til å stemme, og/eller har bokføringssystemer uten innebygget støtte for norsk SAF-T.
Kravet om å kunne levere SAF-T-regnskapsfiler på etterspørsel gjelder for bokføring fra 1. januar 2020. Vi erfarer at Skatteetaten nå har begynt å etterspørre SAF-T-regnskapsfiler, men det gjenstår å se hvor lang tid det tar før SAF-T-standardens strenge krav til datakvalitet håndheves for fullt. Uansett er det i høyeste grad på tide å ha tenkt gjennom hvordan en skal rigge seg for en slik fremtid.
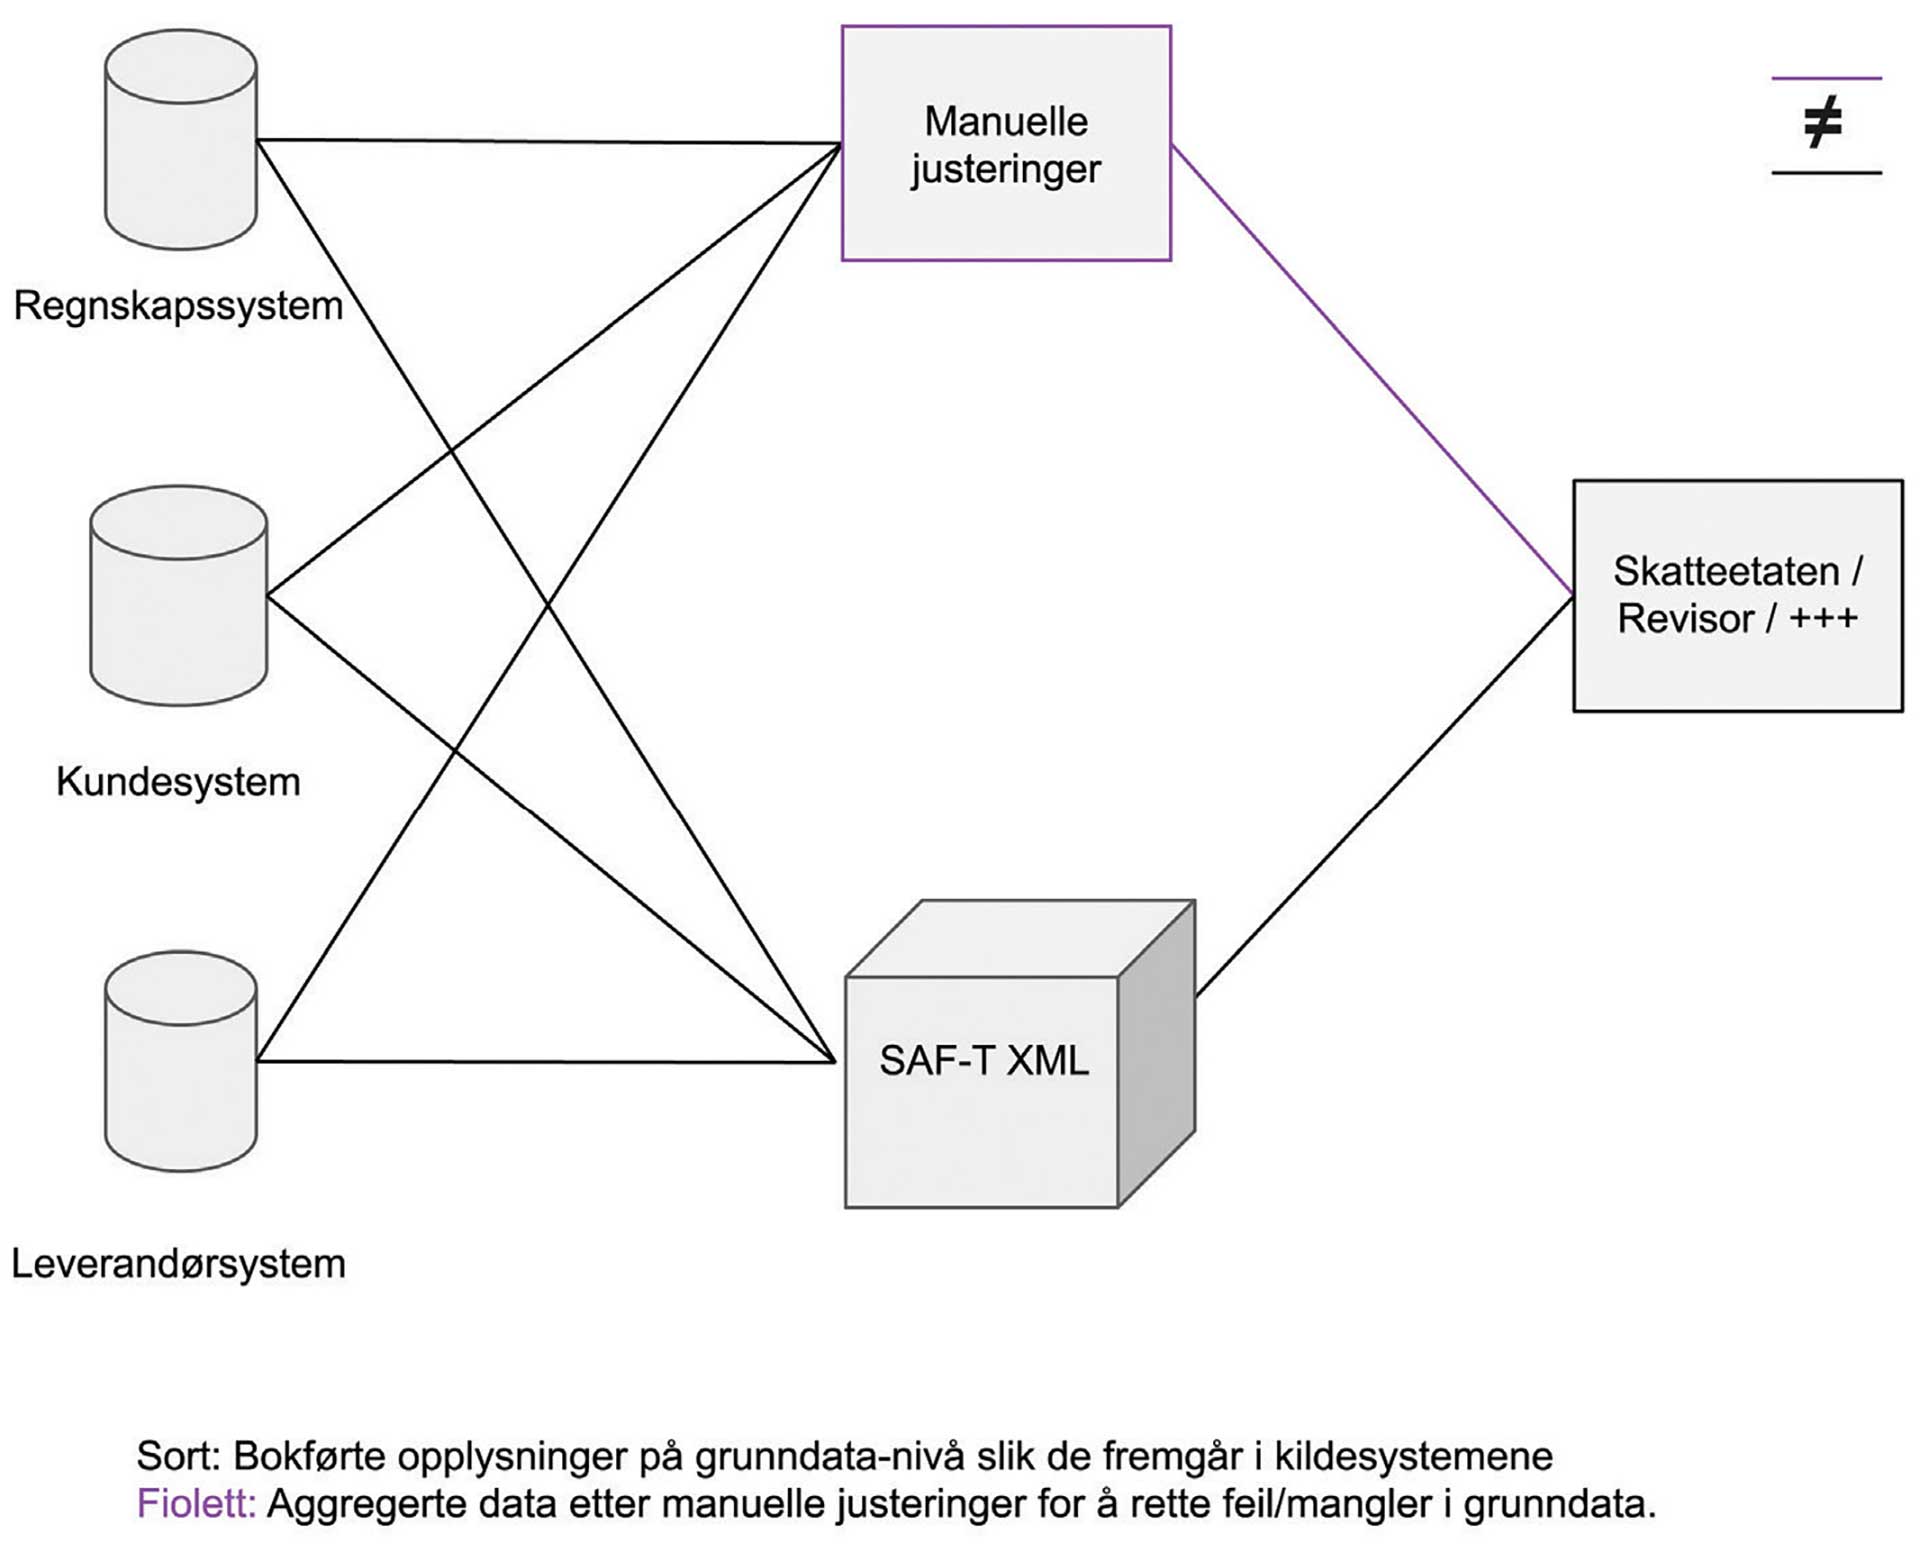
Figur 2: Ved SAF-T-rapportering er det ikke lenger mulig å kompensere for feil/mangler i grunndata ved å gjøre manuelle justeringer i etterkant i forbindelse med rapportering – data i SAF-T-regnskapsfilene skal fremgå nøyaktig likt som i bokføringssystemene, inklusive eventuelle feil og mangler. Gap mellom det som rapporteres etter manuelle justeringer, og det som fremgår av SAF-T-regnskapsfilene direkte, må grundig dokumenteres og forklares, og på sikt vil ofte den beste løsningen være å gjennomføre de forbedringene i systemer og datakvalitet som er nødvendige for å fjerne behovet for manuelle justeringer.
Lyspunktet er at når en først har tatt investeringene, åpner det seg nye muligheter for analyse og automatisering i nær sagt alle verdikjeder som bygger på regnskapstall.
Standard MVA-koder muliggjør automatisk avstemming og analyse av merverdiavgift
I SAF-T-standarden må selskaper som benytter MVA-koder for å holde orden på spesifikasjonen av avgiftsområdet, angi hvilke standard MVA-koder deres egne koder tilsvarer. Eksempelvis kan selskapene selv bruke hvilken som helst MVA-kode for inngående MVA-fradrag med høy sats (25 %), men i SAF-T kreves det at denne koden blir mappet mot standard kode «1». Dette gjør SAF-T-regnskapsfilen til et godt verktøy for å analysere og kontrollere rapportering av merverdiavgift, for revisor, for selskapet selv og for skattemyndighetene. En korrekt mappet og fullstendig SAF-T-regnskapsfil inneholder alle nødvendige data for momsrapportering, og flere aktører innen skatterådgivning tilbyr standardiserte MVA-analyser bygget på SAF-T-filformatet. I tillegg til automatisk avstemming av MVA-rapporter kan slike analyser identifisere ubenyttede fradrag og potensielle feiltolkninger som ved ettersyn kan føre til tilleggsskatt. Der analysene avdekker større skattefradrag og -feller kan investeringskostnaden ved SAF-T-etterlevelse fort tjenes inn.
SAF-T er døråpner for automatisering i revisjon
SAF-T-formatet gir revisor mulighet til å standardisere og automatisere deler av revisjonen. En av utfordringene ved å lage standardiserte revisjonshandlinger eller automatiske kontroller på tvers av klienter og systemer er at det krever selskaps- og systemspesifikk databehandling før en kan nyttiggjøre seg av dataene.
Med SAF-T vil datagrunnlaget på overordnet nivå være likt for alle revisjonsklienter. En SAF-T-regnskapsfil kan sammenlignes med et omfattende hovedbokuttrekk, filen inneholder alle transaksjoner for alle regnskapskonti i den gitte perioden. Det er nok mange revisorer som opp gjennom karrieren manuelt har filtrert, organisert og ryddet i hovedbokdata slik at dataene skal passe inn i en analyse eller en utvalgsmodell – denne jobben kan i stor grad automatiseres ved bruk av strukturerte SAF-T-data. I tillegg er SAF-T organisert slik at kontoplan skal fremstilles på standardisert form, enten opp mot norsk kontoplan (2/4 siffer) eller mot næringsoppgaven. Særegenheter i et selskaps kontoplan vil enklere komme til syne, samtidig som det fremdeles vil være behov for å håndtere noen bransjer spesielt.
I SAF-T kunde- og leverandørinformasjon finnes det felt for å angi landet som kunden eller leverandøren tilhører. Det er ikke påkrevd å skaffe til veie denne informasjonen dersom den ikke allerede er tilgjengelig i databasen*SAF-T skiller mellom obligatoriske («mandatory») og valgfrie («optional») data. Obligatoriske data skal alltid være med, og uten disse vil den tekniske valideringen av en SAF-T-regnskapsfil feile. Valgfrie data skal være med dersom de er tilgjengelige i systemdatabasene, men det er ikke påkrevd å skaffe til veie valgfrie data som ikke allerede er registrert i systemene., men ved å ha gode data på hvilke land kunder og leverandører tilhører strukturert i en SAF-T-fil, kan landtilhørighet knyttes til enkelttransaksjoner, og slik enkelt gi oversikt over kjøp og salg på tvers av landegrenser. Dersom land-informasjon ikke er tilgjengelig i systemenes grunndata – og dermed heller ikke i SAF-T-regnskapsfilene – mister en denne muligheten. Det er mange selskaper som gjerne skulle hatt en opprydding i sine grunndata, og SAF-T-etterlevelse er et ypperlig påskudd til å gjøre dette. SAF-T gjør det enklere å hente ut forretningsverdi fra forbedret regnskapsdatakvalitet.
Videre finnes det i SAF-T flere datofelter ned på transaksjonsnivå; transaksjonsdato, posteringsdato og systemets datering er alle obligatoriske å inkludere. Dette gjør det enkelt for både revisor og selskapet selv å analysere mengden av – og eventuelle mønstre i*Mange analyserelevante felter er teknisk sett valgfrie (se fotnote 5), men i praksis obligatoriske, all den tid alle moderne regnskapssystemer vil ha slike data i databasen. Et eksempel på dette er hvilken person- eller system-bruker som har postert et gitt bilag. – posteringer som gjøres etter periodeslutt. Brukt riktig (fakta i et datamateriale bør alltid avstemmes med virkeligheten da det kan være gode grunner som gjør at de ikke er reelle funn) kan SAF-T-baserte analyser både forenkle og forsterke revisors og selskapets kvalitetssikring av regnskapet.
SAF-T gir flere muligheter for å standardisere analyser og diverse uttrekk og kontroller i gjennomføring av revisjonen. Oppe i all standardiseringen må en heller ikke glemme at revisjonsstandardene fortsatt krever elementer av uforutsigbarhet i gjennomføring av revisjonen.
SAF-T er en systemnøytral plattform for berikelse av regnskapsdata
Potensialet i SAF-T går utover bokettersyn, MVA-analyse og revisjonsmetodikk. Tidligere har variasjonen i systemer og rapportformater vært et hinder for utvikling av standardiserte produkter og tjenester som helt eller delvis bygger på regnskapsdata – nå kan SAF-T-Regnskap brukes som standard for inn- og/eller ut-data innen et bredt spekter av domener, fra internprising til bærekraft. Vi vil diskutere slike domene-spesifikke anvendelser i mer detalj i påfølgende artikler.
Dette er bare begynnelsen
Nå, når støvet nå etter hvert legger seg på arbeidet med å være innenfor lovkravet om å kunne utarbeide SAF-T-regnskapsfiler på forespørsel, vil fokuset rettes mot utnyttelse av dataene hos selskapene, revisor og andre interessenter. Skatteetaten er godt i gang med forberedelsene for å utnytte SAF-T-datagrunnlaget, og selskaper bør gjøre det samme. Fra myndighetenes side er det skissert en gradvis utvidelse av SAF-T-standarden, der detaljerte fakturaopplysninger, varelager, og anleggsmidler også inkluderes.
Som tidligere omtalt i Regnskap & Revisjon vil det også komme en ny, mer detaljert MVA-melding – og selv om det ikke formelt er kommunisert, er det rimelig å anta at også denne vil bygge på SAF-T-standarden. Tiden der en har tid til å etterkontrollere og korrigere feilføringer går mot slutten, og det at SAF-T-regnskapsfilene eksakt gjengir dataene i bokføringssystemet, gjør SAF-T-standarden til et viktig skritt på veien mot nær-sanntid-rapportering, der det offentlige får kontinuerlig oppdatert innsyn inn i grunnstammen av regnskapet. Innen den tid gjelder det – fritt etter Jesaja – å «få orden på ditt hus».
SAF-T i Norge bygger på XML-filformatet, et generelt filformat for behandling av strukturert data, som benyttes i alt fra Excel-regneark og PowerPoint-filer, til webapplikasjoner.


